
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Japonya'dan yatırımcı sunumu örnekleri
SMC H1 FY2026 Sonuç Sunumu — Pnömatik ve otomasyon bileşenleri üreticisi SMC Corporation (TSE 6273), 13 Kasım 2026 tarihli, Eylül 2026'da sona eren altı aylık döneme (Mart 2027'de sona eren mali yıl, Q2) ait sonuçlarını raporluyor. Bu, orijinali TDnet'te (Tokyo Menkul Kıymetler Borsası zamanlı bildirim) yayınlanmış Japonca bir sunumdur. H1 net satışları yıllık %38,3 artışla 553,6 milyar yene (5.536 yüz milyon yen / 億円) yükselmiş, faaliyet kârı %74,0 artışla 1.579 yüz milyon yen'e (%28,5 marj) ulaşarak rekor bir yarı yıl kaydedilmiştir; tam yıl beklentisi ise 10.730 yüz milyon yen satış ve 2.940 yüz milyon yen faaliyet kârına yükseltilmiştir.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
SMC H1 FY2026 Sonuç Sunumu — Pnömatik ve otomasyon bileşenleri üreticisi SMC Corporation (TSE 6273), 13 Kasım 2026 tarihli, Eylül 2026'da sona eren altı aylık döneme (Mart 2027'de sona eren mali yıl, Q2) ait sonuçlarını raporluyor. Bu, orijinali TDnet'te (Tokyo Menkul Kıymetler Borsası zamanlı bildirim) yayınlanmış Japonca bir sunumdur. H1 net satışları yıllık %38,3 artışla 553,6 milyar yene (5.536 yüz milyon yen / 億円) yükselmiş, faaliyet kârı %74,0 artışla 1.579 yüz milyon yen'e (%28,5 marj) ulaşarak rekor bir yarı yıl kaydedilmiştir; tam yıl beklentisi ise 10.730 yüz milyon yen satış ve 2.940 yüz milyon yen faaliyet kârına yükseltilmiştir.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
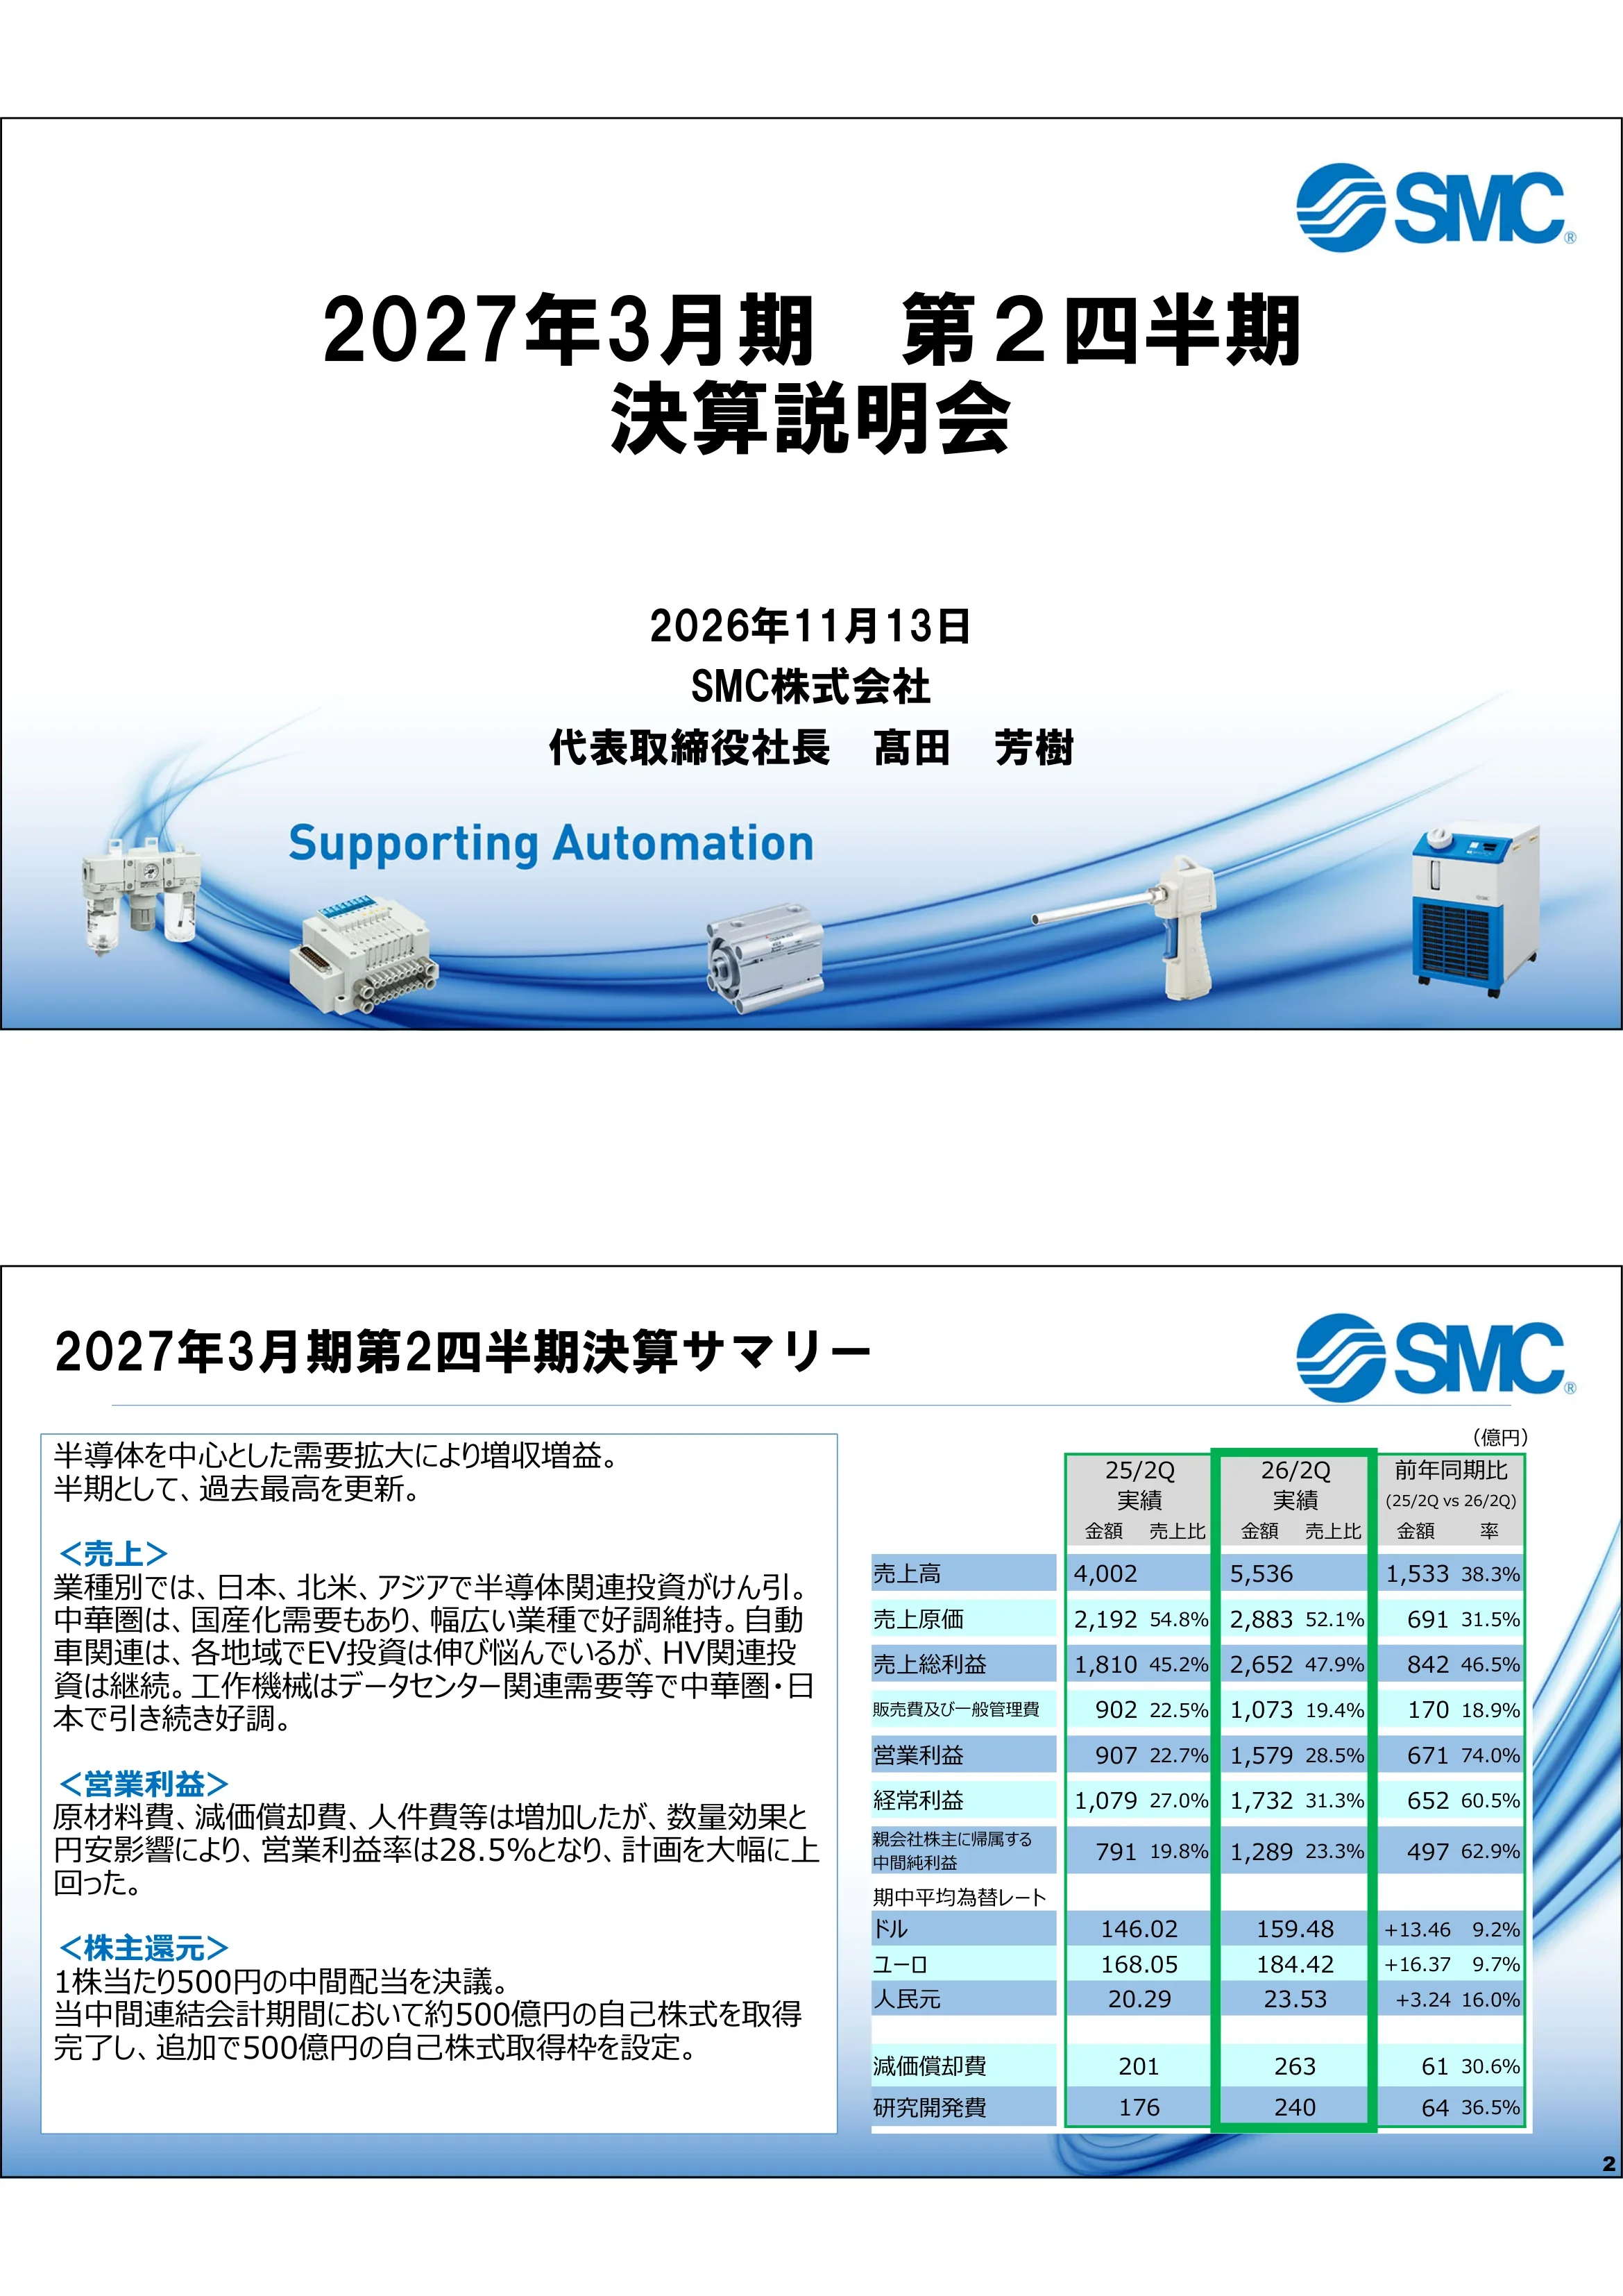
SMC Corporation Başkanı ve Temsilci Direktörü Yoshiki Takada tarafından sunulan, 13 Kasım 2026 tarihli, Mart 2027'de sona eren mali yılın ikinci çeyreğine ait sonuç bilgilendirme toplantısı kapağı. Slogan: 'Otomasyonu Destekliyoruz'.
Beyaz zemin üzerine ortalanmış başlık ve sunucu bloğu, sağ üstte SMC logosu, altta ürün fotoğraflarının bulunduğu mavi kavisli şerit.
Yarı iletken odaklı artan taleple birlikte satışlarda ve kârda artış; yarı yıl için rekor seviye. Net satışlar 4.002'ye kıyasla 5.536 yüz milyon yen (553,6 milyar yen) (+1.533, +%38,3); satışların maliyeti 2.883 (%52,1); brüt kâr 2.652 (%45,2'ye kıyasla %47,9); genel yönetim giderleri 1.073; faaliyet kârı 907'ye kıyasla 1.579 (%28,5), +%74,0; olağan kâr 1.732 (+%60,5); ana ortaklığa ait dönem net kârı 1.289 (+%62,9). Ortalama döviz kurları: USD 159,48 (146,02'ye kıyasla), EUR 184,42 (168,05'e kıyasla), CNY 23,53 (20,29'a kıyasla). Amortisman 263, Ar-Ge 240. Anlatım: Japonya, Kuzey Amerika ve Asya'da yarı iletken yatırımları öncü oldu; Büyük Çin bölgesinde yerelleşme talebinin etkisiyle tüm sektörlerde güçlü seyir izlendi; otomotivde EV yatırımları durgun olsa da HV yatırımları devam etti; veri merkezi talebiyle takım tezgahları güçlüydü. %28,5'lik faaliyet marjı, artan malzeme, amortisman ve işçilik maliyetlerine rağmen hacim artışı ve zayıf yenin desteğiyle planı fazlasıyla aştı. Hisse başına 500 ¥ ara temettü; dönem içinde yaklaşık 500 yüz milyon yen tutarında kendi hissesi geri alındı ve 500 yüz milyon yenlik ek bir geri alım yetkisi belirlendi.
İki sütunlu: sol tarafta başlıklı bölümler (Satışlar, Faaliyet kârı, Hissedar getirileri) içeren metin kutusu; sağ tarafta H1 FY25, H1 FY26 (yeşil vurgulu) ve yıllık değişim (YoY) sütunlarını içeren karşılaştırma tablosu.
Q2 ilerlemesine bağlı olarak tam yıl tahmini yukarı yönlü revize edildi. Revize edilen beklenti vs. mevcut beklenti vs. FY25 gerçekleşen: net satışlar 10.730 / 10.000 / 8.425 yüz milyon yen (1,073 trilyon / 1 trilyon / 842,5 milyar yen); brüt kâr 5.100 (%47,5) / 4.490 / 3.814; genel yönetim giderleri 2.160 / 2.300 / 1.908; faaliyet kârı 2.940 (%27,4) / 2.190 / 1.905; olağan kâr 3.250 / 2.390 / 2.355; net kâr 2.380 / 1.700 / 1.673. Döviz kuru varsayımları USD 158,00, EUR 181,00, CNY 23,60. Yatırım harcamaları 1.000, amortisman 623, Ar-Ge 470 (değişmedi); yıllık temettü hisse başına 1.000 ¥. Görünüm: Yarı iletkenlerde H2'de yüksek sipariş bekleniyor; Büyük Çin'de otomotiv EV hafif yavaşlıyor; veri merkezleri sayesinde takım tezgahları güçlü. Bölgesel bazda: Japonya yarı iletkenlerle öncü; Kuzey Amerika'da yarı iletken ve veri merkezi yatırım harcamaları sürüyor; Büyük Çin'de yarı iletken yerelleşmesi devam ederken ikincil pil yatırımları yavaşlıyor; Diğer Asya'da Kore, Singapur ve Malezya'da yarı iletken yatırımları; Avrupa'da Alman otomotiv/makine durgunluğunun ardından yarı iletkenler, elektrikli makineler ve gıda makineleriyle toparlanma. Üretim: Tesislerde çalışan sayısı artışı; tedarikçi BCP (İş Sürekliliği Planı) ilerlemesi.
İki sütunlu: sol tarafta anlatım kutusu (sektör, bölge, üretim/tedarik trendleri); sağ tarafta üç yıllık sütun içeren tablo, revize edilen beklenti kırmızı çerçeve içinde.
Orta/uzun vadeli öncelikler: (1) Büyüme ve pazar payı kazanımı için güçlü yönlerden yararlanan satış stratejisi — geniş küresel ayak izi, geniş ürün yelpazesi ve kısa teslim süreleri; (2) Farklılaşmak için proaktif yatırım — döngüden bağımsız istikrarlı üretim kapasitesi yatırımı, dayanıklı bir tedarik sistemi için çok sahalı üretim, insan sermayesi yatırımı; (3) Müşterinin ihtiyaç duyduğu performans için geliştirme sistemi — hızlı geliştirme, kompakt/hafif ve çevre dostu ürünler, müşterilerin CO2 azaltmasına yardımcı olan ürün ve hizmetler. FY2026 girişimleri: Satış — Daha derin nüfuz, satış gücünün genişletilmesi, tedarikin güçlendirilmesi; Üretim — İnovasyon ve iş genişletme için üretim stratejisi, sürdürülebilirlik katkısı, BCP gelişimi; Geliştirme — Daha hızlı geliştirme, maliyet azaltma, küresel iş birliği ve yetenek.
Yan yana iki kenarlıklı kutu: solda numaralandırılmış altı çizili başlıklar ve madde işaretleri; sağda üç kategori listesi (Satış, Üretim, Geliştirme).
FY2025 bölgesel payları genel olarak yatay seyrederken, yoğun rekabetin yaşandığı Büyük Çin'de üst segment odaklı pay kazanımları sağlandı. Pazar payı (%) '21→'25: Japonya 63, 62, 62, 62, 62; Kuzey Amerika 32, 33, 34, 32, 33; Avrupa 23, 23, 22, 22, 22; Büyük Çin 43, 40, 36, 35, 36; Diğer Asya 55, 53, 53, 54, 54; Dünya 39, 37, 35, 35, 36. Yıllık USD/JPY kurları: 112,39, 135,56, 144,58, 152,59, 150,64. Büyük Çin; Çin, Tayvan ve Hong Kong olarak tanımlanmıştır.
Bölge satırları ve dünya toplam satırı içeren, ortalanmış beş yıllık tablonun üzerinde tek satırlık özet kutusu.
1.000 yüz milyon yenlik yatırım harcaması planının 328 yüz milyon yenlik kısmı, yurt içi tesislerdeki depo binaları ve CTC (Çin Yeni Teknoloji Merkezi) dahil olmak üzere Q2 itibarıyla tamamlandı. Gelecek yılın yatırım harcamalarının da 1.000 yüz milyon yenin biraz altında olması bekleniyor. Plan vs. Q2 gerçekleşen: Japonya üretim 347 / 110 (Soka, Shimotsuma, Tsukuba, Tono tesisleri ve diğerleri); yurt dışı üretim 296 / 127 (Vietnam, Çin Tianjin/Pekin, Singapur); Japonya Genel Merkez/Ar-Ge/satış/lojistik 66 / 27 (JTC ve diğerleri); yurt dışı 291 / 64 (SMC Çin satış, Tayvan, Avustralya, Almanya, Avrupa deposu, Romanya).
Ortalanmış bir matris tablonun üzerinde özet metin kutusu: FY2026 planı ve Q2 gerçekleşen sütunlarına karşı amaç ve bölge satırları ile proje listeleri; toplamlar fıstık yeşili hücrelerde.
Esnek hisse geri alımlarıyla birleştirilmiş istikrarlı temettü politikası. 13 Kasım 2026 tarihli yönetim kurulu toplantısında 500 yüz milyon yenlik bir geri alım yetkisi belirlendi. FY2026 geri alımları: 14 Mayıs kararı 500 yüz milyon yen (Eylül'de tamamlandı); 13 Kasım kararı 500 yüz milyon yen; tam olarak uygulandığında toplam ödeme oranı %68,1'e ulaşıyor. Hisse başına temettü grafiği: 400 ¥ (2018), 400, 500, 750, 900, 950, 1.000 (2024), 1.000 (2025), 1.000 (2026 planı). Hissedar getirisi grafiği (yüz milyon yen), 2018–2026 arası temettüleri ve geri alımları toplam ödeme ve temettü ödeme oranı çizgileriyle gösterir; FY2026, %26,1 temettü ödemesi ve %68,1 toplam ödeme ile 1.000 yüz milyon yenlik geri alım olarak gösterilmiştir. Sağdaki grafikteki bazı çubuk ve çizgi etiketleri üst üste bindiğinden, bazı münferit yıl değerleri kesin olarak okunamamaktadır.
Üstte metin kutusu; altta iki grafik — solda tek serili sütun grafik ve sağda birleşik yığılmış sütun/çift çizgi grafik.
Yönetim bölümünü kapatan marka ara sayfası: SMC logosu ve 'Supporting Automation' (Otomasyonu Destekliyoruz) sloganı; veri içermez.
Beyaz zemin üzerinde ortalanmış logo ve geniş mavi elips grafikleri.
Yönetici Direktör, İcra Kurulu Üyesi, İdari Bölüm ve Muhasebe Departmanı Genel Müdürü Kyoichi Miyazaki tarafından sunulan, 13 Kasım 2026 tarihli detaylı sonuç materyalleri kapağı.
Ana kapakla aynı şablon: ortalanmış başlık ve sunum yapan kişi, alt kısım boyunca ürün fotoğrafları.
Detaylı P&L tablosu. H1 FY25 - H1 FY26 karşılaştırması: satışlar 4.002 → 5.536 (+%38,3); faaliyet kârı 907 → 1.579 (+%74,0). Tam yıl planı (revizyon öncesi): satışlar 10.000, faaliyet kârı 2.190. Münferit çeyrekler: Q1 satışları 2.709, Q2 2.826 (+116, çeyreklik +%4,3); brüt kâr 1.269 (%46,8) → 1.383 (%49,0); faaliyet kârı 739 (%27,3) → 839 (%29,7), +%13,5; olağan kâr 917 → 814 (−%11,3); net gelir 678 → 611 (−%9,9). Q2 ortalama döviz kurları: USD 159,40, EUR 183,43, CNY 23,63. Plana göre ilerleme: amortisman 623 üzerinden 263 (%42,3), Ar-Ge 470 üzerinden 240 (%51,1).
Geniş çok sütunlu tablo: solda yeşil çerçeveli yıllık (YoY) blok, ortada plan sütunu, sağda kırmızı çerçeveli çeyreklik blok.
Satış köprüsü 4.002 → 5.536 (+1.533 yüz milyon yen): hacim +1.039, fiyat +23, döviz +461, konsolidasyon kapsamı +10. Yıllık hacim +%26,0: Japonya +167 (+%21), Kuzey Amerika +61 (+%12), Avrupa +77 (+%10), Büyük Çin +505 (+%42), Diğer Asya +226 (+%37). Fiyat +%0,6 (Japonya +19, denizaşırı +4). Döviz +%11,5 (Kuzey Amerika +62, Avrupa +73, Büyük Çin +247). Faaliyet kârı köprüsü 907 → 1.579 (+671): hacim +469, fiyat +23, döviz +302, envanter değerlemesi −4, işleme/malzeme/diğer −31, SG&A −88. Döviz kırılımı: işlem +194, çevrim +107. SG&A: personel −30, lojistik −24, Ar-Ge −12. Not: ABD gümrük vergisi iadesi, satış maliyetine negatif olarak atanarak maliyeti düşürmüştür.
Solda iki adet üst üste yatay şelale grafiği (satışlar, faaliyet kârı) ve sağda açıklayıcı metin kutuları.
Satışlar 2.709 → 2.826 (+116 yüz milyon yen): hacim +94, fiyat +7, döviz +5, konsolidasyon kapsamı +10. Q1'e göre hacim +%3,5: Japonya +24 (+%5), Kuzey Amerika +29 (+%9), Avrupa +7 (+%2), Büyük Çin +2 (±%0), Diğer Asya +24 (+%6). Fiyat +%0,3 (Japonya −4, denizaşırı +12). Döviz +%0,2 (Kuzey Amerika ±0, Avrupa −6, Büyük Çin +5). Faaliyet kârı 739 → 839 (+99): hacim +43, fiyat +7, döviz +40, envanter değerlemesi ±0, işleme/malzeme/diğer +17, SG&A −8 (vergiler ve harçlar). Döviz kırılımı: işlem +11, çevrim +29.
Sayfa 11 ile aynı iki şelaleli düzen ve sağda yorum kutuları.
FY25 Q2'den FY26 Q2'ye çeyreklik satışlar (yüz milyon yen). Konsolide: 2.000, 2.096, 2.326, 2.709, 2.826. Japonya 395→486; Kuzey Amerika 259→341; Avrupa 377→459; Büyük Çin 595, 658, 689, 967, 987; Diğer Asya 310→477. Satış karması: Japonya %17, Kuzey Amerika %12, Avrupa %16, Büyük Çin %35, Diğer Asya %17. Konsolide satışların sektör karması: yarı iletken %19'dan %28'e yükseldi; otomotiv %17'den %14'e düştü. FY26 Q2'de Büyük Çin yarı iletken payı %35; Diğer Asya %43. Üretim üsleri: Soka ve diğerleri (6 fabrika), Indiana (ABD), Çek Cumhuriyeti, Pekin/Tianjin, Vietnam/Singapur/Hindistan. Döviz hassasiyeti (%1'lik hareketin yıllıklandırılmış faaliyet kârı etkisi): toplam 48,3 yüz milyon yen; USD 1,5, EUR 9,2, CNY 19,3, KRW 5,5 yüz milyon yen.
Üst kısımda bölge başına gri basamaklı sütun grafikler; altta çeyreklik satışlar, sektör karması yüzdeleri, üsler ve döviz hassasiyetini içeren yoğun tablo.
FY25 sonu - FY26 Q2 karşılaştırması (yüz milyon yen): toplam varlıklar 23.118 → 23.601 (+%2,1); dönen varlıklar 15.042 → 15.844 (nakit 6.638 → 6.891, alacaklar 2.353 → 2.890, menkul kıymetler 478 → 466, stoklar 5.066 → 5.181 dahil); duran varlıklar 8.075 → 7.756; likit varlıklar 8.278 → 8.118; yükümlülükler 1.965 → 2.088; net varlıklar 21.152 → 21.513. Özkaynak oranı %91,5 → %91,1; BPS 33.498 ¥ → 34.509 ¥; ROE %8,3 → %6,0 (yıllıklandırılmış %12,1). Stok detayı: mamuller 1.984 → 1.889, yarı mamuller 332 → 367, hammaddeler 2.749 → 2.924; kapsam (+8), döviz (−3) ve değerleme (+8) etkileri sonrası temel değişim 100. Stok süresi (ay): ortalama 7,2 → 5,6, dönem sonu 5,9 → 5,5. Dönem sonu döviz kurları: USD 157,33, EUR 178,30, CNY 23,45.
Solda ana bilanço tablosu; sağda kırmızı bir okla bağlanan stok kırılımı, stok devir hızı ve döviz tabloları.
FY2026 revize finansal öngörüleri ile FY25 gerçekleşen ve mevcut öngörülerin karşılaştırması: satışlar 10.730 (FY25'e göre +2.304 / +%27,4; önceki öngörüye göre +730 / +%7,3); brüt kâr 5.100 (öngörüye göre +610); SG&A 2.160 (−140); faaliyet kârı 2.940 (+1.034 / +%54,3; +750 / +%34,2); olağan kâr 3.250 (öngörüye göre +860); net gelir 2.380 (+706 / +%42,3; +680 / +%40,0). Döviz kuru varsayımı değişiklikleri: USD +3,00 artışla 158,00, EUR −2,00 düşüşle 181,00, CNY +0,90 artışla 23,60. Yatırım harcamaları 1.000 (FY25'e göre −502), amortisman 623, Ar-Ge 470, temettü ¥1.000 (değişmedi).
Revize edilen öngörü sütununun kırmızıyla çerçevelendiği beş sütunlu karşılaştırma tablosu.
Dört adet şelale grafiği. (1) FY25'e göre satışlar: 8.425 → 10.730 (+2.304): hacim +1.639, fiyat +40, döviz +595, kapsam +30. (2) FY25'e göre faaliyet kârı: 1.905 → 2.940 (+1.034): hacim +742, fiyat +40, döviz +380, envanter değerlemesi −41, işleme/malzeme/diğer +63, SG&A −150. (3) Mevcut öngörüye göre satışlar: 10.000 → 10.730 (+730): hacim +441, fiyat ±0, döviz +259, kapsam +30. (4) Mevcut öngörüye göre faaliyet kârı: 2.190 → 2.940 (+750): hacim +203, fiyat ±0, döviz +120, envanter değerlemesi ±0, işleme/malzeme/diğer +267, SG&A +160.
Daire içine alınmış numara başlıklarına sahip, 2×2 ızgara düzeninde yatay şelale grafikleri.
Bölge bazlı yığılmış çubuklar (yüz milyon yen): FY25 gerçekleşen 1.502 (Japonya 1.099, Kuzey Amerika 19, Avrupa 34, Asya 340, diğer 10); FY26 planı 1.000 (Japonya 413, Kuzey Amerika 52, Avrupa 75, Asya 421, diğer 39); FY26 Q2'ye kadar gerçekleşen 328 (Japonya 137, Kuzey Amerika 9, Avrupa 33, Asya 142, diğer 7). Sağdaki tablo, 6. sayfadaki plan ve Q2 gerçekleşen proje dökümünü tekrarlar (347/110, 296/127, 66/27, 291/64).
Solda yığılmış sütun grafiği, sağda proje matris tablosu.
Sektör bazlı sipariş endeksi, FY26 / Q1 / Q2 / Ekim 2026: yarı iletken/elektrik 185 / 173 / 191 / 205 (Büyük Çin ve Diğer Asya artışta, Japonya ve Kuzey Amerika dengeleniyor); otomotiv 112 / 115 / 110 / 111; takım tezgahları 121 / 119 / 118 / 134; gıda 108 / 111 / 105 / 109; medikal 112 / 111 / 108 / 125; diğer 116 / 113 / 116 / 128. Bölge bazlı: Japonya 138 / 127 / 140 / 147; Kuzey Amerika 127 / 121 / 132 / 135; Avrupa 109 / 109 / 107 / 119; Büyük Çin 159 / 156 / 157 / 174; Diğer Asya/Okyanusya 149 / 146 / 149 / 158; konsolide 140 / 135 / 140 / 151. Satır başına Ekim ayı yorumları (örneğin, Avrupa: yarı iletkenler düşüşte, medikal artışta).
Kenarlıklı ızgara tablo: üstte sektör bloğu, altta bölge bloğu ve bir Ekim ayı yorum sütunu.
Ekim 2024'ten Ekim 2026'ya kadar, sabit döviz kuruyla FY25 = 100 bazlı; yarı iletken/elektrik, takım tezgahları, medikal, otomotiv ve gıda sektörleri için aylık çizgi grafik. Yarı iletken/elektrik sektörü FY24'teki yaklaşık 80–90 seviyelerinden 2026 sonlarında 200'ün üzerine çıkarken, diğer sektörler yaklaşık 90 ile 130 arasında seyrediyor. Münferit aylık noktalar etiketlenmemiştir; değerler yalnızca kılavuz çizgilerinden tahmin edilebilir.
Açık sarı grafik alanına sahip, mali yıl ayraçları ve sağ uçta renkli seri etiketleri bulunan tek bir büyük çizgi grafik.
Ekim 2024'ten Ekim 2026'ya kadar, sabit döviz kuruyla FY25 = 100 bazlı; Büyük Çin, Diğer Asya/Okyanusya, Japonya, Kuzey Amerika ve Avrupa için aylık çizgi grafik. Tüm bölgeler 2026 başından itibaren yükselişe geçiyor; Büyük Çin, Nisan 2026'da keskin bir artış göstererek en yüksek seviyede tamamlıyor, Avrupa ise en düşük seviyede kalıyor. Noktalar etiketlenmediği için aylık değerler yaklaşık düzeydedir (kesin Eylül-Ekim rakamları 21. sayfadadır).
Açık sarı arka plan üzerinde, mali yıl ayraçları ve sağda bölge etiketleri bulunan tek bir çizgi grafik.
Temmuz / Ağustos / Eylül / Ekim 2026 sipariş endeksi. Sektör: yarı iletken/elektrik 172 / 200 / 202 / 205; otomotiv 116 / 99 / 113 / 111; takım tezgahları 114 / 114 / 127 / 134; gıda 110 / 94 / 108 / 109; medikal 104 / 98 / 121 / 125; diğer 112 / 111 / 123 / 128. Bölge: Japonya 123 / 141 / 160 / 147; Kuzey Amerika 143 / 120 / 131 / 135; Avrupa 105 / 96 / 118 / 119; Büyük Çin 149 / 155 / 167 / 174; Diğer Asya/Okyanusya 138 / 151 / 158 / 158; konsolide 134 / 136 / 150 / 151.
Sol yarıda üst üste dizilmiş iki basit kenarlıklı tablo; sağda dekoratif mavi kavis.
Öngörülerin yayın tarihindeki mevcut bilgilere dayandığına ve riskler ile belirsizlikler içerdiğine, bu nedenle fiili sonuçların önemli ölçüde farklılık gösterebileceğine dair yasal uyarı. 'İlginiz için teşekkür ederiz.' ifadesiyle sona erer.
Kapak slaytlarında kullanılan ürün fotoğrafı bandının üzerinde ortalanmış paragraf ve kapanış satırı.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Slaytlar Japoncadır. SMC Corporation'ın Eylül 2026'da sona eren altı aylık döneme ait sonuç bilgilendirme materyalidir (決算説明会資料); aslen 13 Kasım 2026 tarihinde Tokyo Menkul Kıymetler Borsası'nın zamanlı bildirim sistemi olan TDnet'te yayınlanmıştır. Buradaki sayfa sayfa notlar, slayt başlıklarını ve temel rakamları İngilizceye çevirmektedir.
Net satışlar yıllık %38,3 artışla 5.536 yüz milyon yen (5.536 億円), faaliyet kârı ise %74,0 artışla 1.579 yüz milyon yen olarak gerçekleşmiş ve %28,5 faaliyet marjı elde edilmiştir. Şirket, bunu temel olarak yarı iletken kaynaklı talebin yönlendirdiği rekor bir yarı yıl olarak tanımlamaktadır.
Evet. Mart 2027'de sona eren yıla ilişkin finansal öngörü; 10.000 yüz milyon yen satış ve 2.190 yüz milyon yen faaliyet kârından, 10.730 yüz milyon yen satış ve 2.940 yüz milyon yen faaliyet kârına yükseltilmiştir. Net gelir beklentisi ise 1.700'den 2.380 yüz milyon yene çıkarılmıştır. Yıllık temettü öngörüsü hisse başına 1.000 ¥ olarak sabit kalmıştır.
Finansal rakamların çoğu yüz milyon yen (億円) birimindedir, dolayısıyla 5.536 億円 yaklaşık 553,6 milyar yene eşittir. Sipariş trendleri, sabit döviz kurlarıyla FY2025 = 100 baz alınan endekslerdir ve pazar payı rakamları yüzdedir.
SMC, hisse başına 500 ¥ ara temettü ödemiş, Eylül ayında 500 yüz milyon yenlik bir geri alımı tamamlamış ve 13 Kasım 2026'da 500 yüz milyon yenlik bir geri alım daha yetkilendirmiştir. Bu yetki tam olarak kullanılırsa, toplam ödeme oranı %68,1 olacaktır.
18-21. sayfalar, Ekim 2026'ya kadar aylık bazda sektöre ve bölgeye göre sipariş endekslerini göstermektedir; yarı iletken/elektrik endeksi Ekim ayında 205 seviyesindedir. 13. sayfa lokasyona ve sektör karmasına göre çeyreklik satışları, 5. sayfa ise SMC'nin bölge bazlı pazar payını göstermektedir.
Evet, yapısal bir referans olarak kullanabilirsiniz. Yaygın bir Japon yatırımcı ilişkileri (IR) modelini takip eder: özet slaytı, beklenti slaytı, strateji, yatırım harcamaları ve getiriler, ardından gelir tablosu, köprü grafikleri, bilanço ve sipariş göstergelerini içeren bir veri eki. İçerik ve markalama SMC'ye aittir, bu nedenle kendi verilerinizle kendi sunumunuzu oluşturun.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.