
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Japonya'dan yatırımcı sunumu örnekleri
OMRON H1 FY2026 Finansal Sonuç Sunumu: OMRON Corporation'ın Mart 2027'de sona eren mali yılının ilk yarısını (Nisan–Eylül 2026) kapsayan, 10 Kasım 2026 tarihli, 31 sayfalık Japonca yatırımcı sunumudur (決算説明資料). Orijinali TDnet'te (Tokyo Menkul Kıymetler Borsası kamuyu aydınlatma sistemi) yayımlanmıştır. FY2026 = Mart 2027'de sona eren mali yıl; H1 = Nisan–Eylül 2026. Rakamlar IFRS uyarınca yüz milyon yen (億円) birimindedir.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
OMRON H1 FY2026 Finansal Sonuç Sunumu: OMRON Corporation'ın Mart 2027'de sona eren mali yılının ilk yarısını (Nisan–Eylül 2026) kapsayan, 10 Kasım 2026 tarihli, 31 sayfalık Japonca yatırımcı sunumudur (決算説明資料). Orijinali TDnet'te (Tokyo Menkul Kıymetler Borsası kamuyu aydınlatma sistemi) yayımlanmıştır. FY2026 = Mart 2027'de sona eren mali yıl; H1 = Nisan–Eylül 2026. Rakamlar IFRS uyarınca yüz milyon yen (億円) birimindedir.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
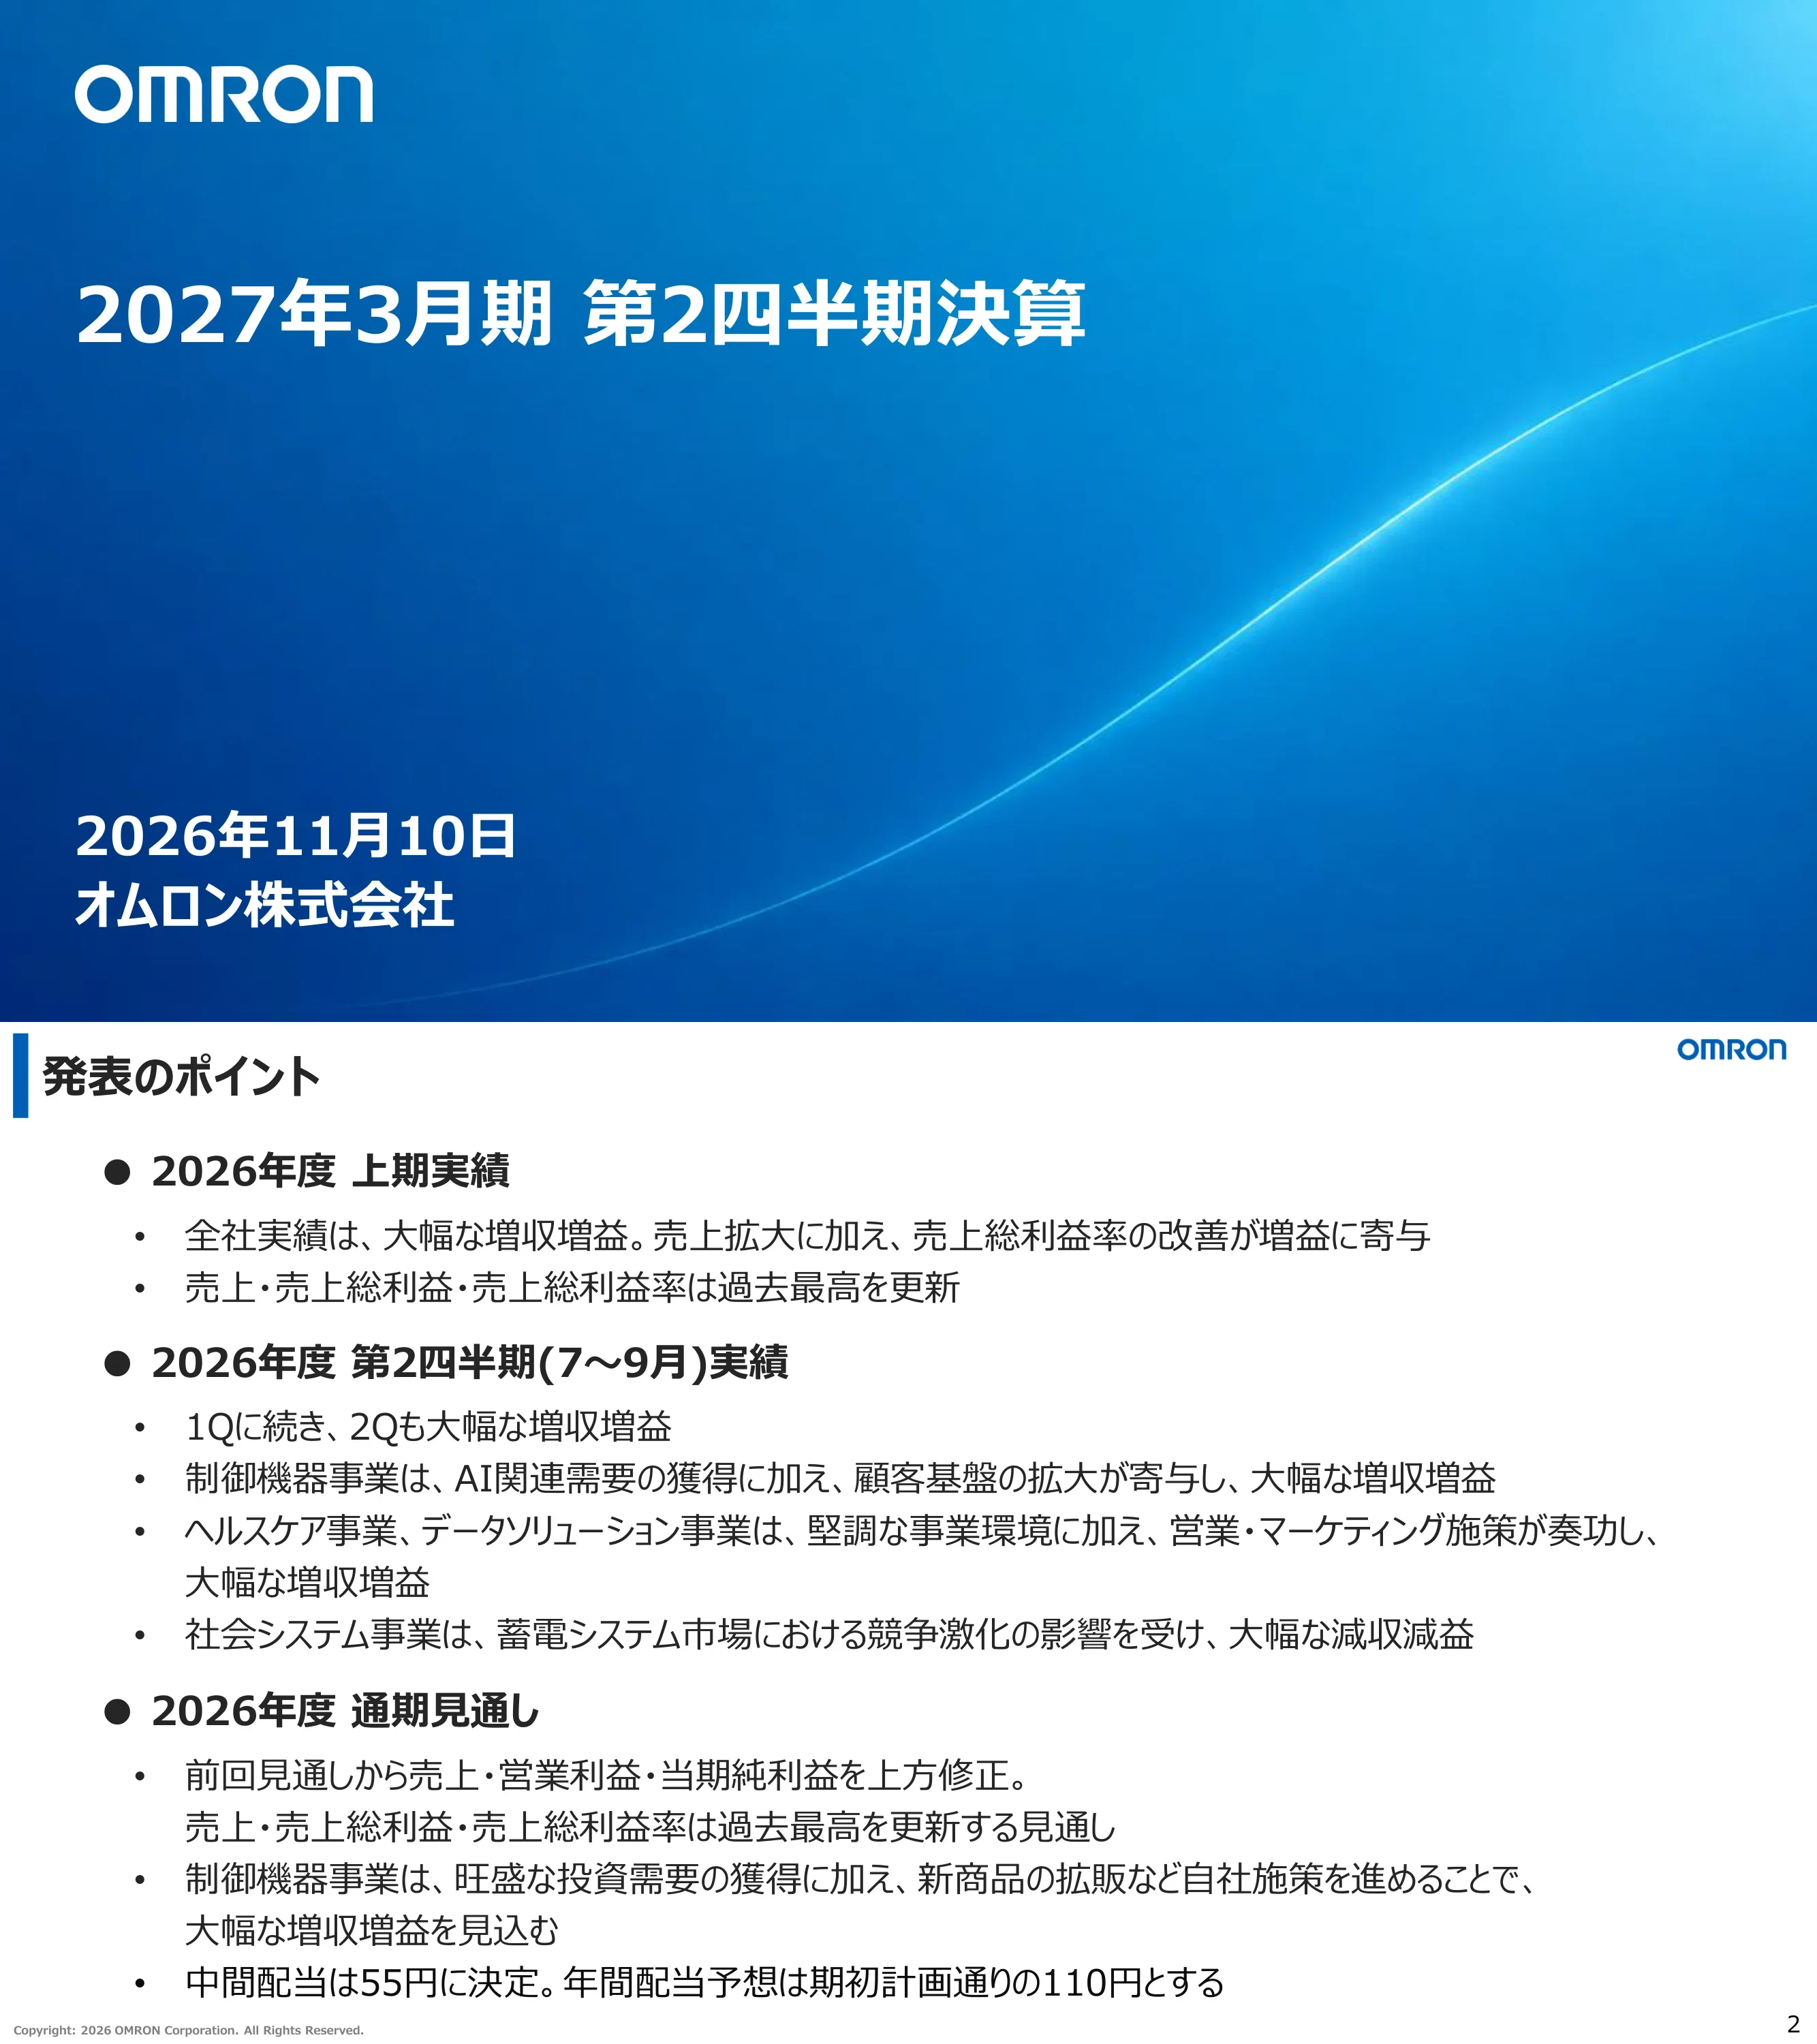
2027年3月期 第2四半期決算 (Mart 2027'de sona eren mali yılın ikinci çeyrek sonuçları) yazılı, 10 Kasım 2026 tarihli, OMRON Corporation (オムロン株式会社) tarafından yayımlanan kapak sayfası.
Hafif bir kavis içeren tam sayfa mavi gradyan arka plan, sol üstte beyaz OMRON logosu, orta solda büyük başlık ve sol altta tarih ile şirket adı.
FY2026 H1 özetini (rekor satış, brüt kâr ve marj; gelir ve kârda büyük artış), AI talebiyle Kontrol Ekipmanlarında güçlü büyüme görülen 2. Çeyreği (Temmuz–Eylül), Sağlık ve Veri Çözümlerindeki artışı, enerji depolama rekabeti nedeniyle düşüş yaşayan Sosyal Sistemleri ve yukarı yönlü revize edilen tam yıl satış, faaliyet kârı ve net kâr finansal öngörülerini özetler. Ara temettü 55 yen olarak belirlenmiş, yıllık temettü öngörüsü 110 yen olarak korunmuştur.
Üç kalın madde başlığı (H1 sonuçları, Q2 sonuçları, tam yıl görünümü) ve her birinin altında girintili alt maddeler içeren metin ağırlıklı slayt.
İki bölümden oluşmaktadır: 1. 4–8. sayfalarda FY2026 H1 ve Q2 (Temmuz–Eylül) sonuçları ve 2. 9–18. sayfalarda FY2026 tam yıl finansal öngörüleri.
Solda iki büyük numaralandırılmış gündem satırı ve sağda hizalanmış sayfa aralıklarının bulunduğu sade bir slayt.
H1 ve Q2 (Temmuz–Eylül) sonuçları için bölüm ayracı. Bir dipnotta OMRON'un FY2026'dan itibaren gönüllü olarak IFRS'yi benimsediği ve bu sunumdaki FY2025 ve FY2026 rakamlarının IFRS'ye göre hazırlandığı belirtilmektedir.
Altında mavi gradyan bir çizgi bulunan, sola yaslı büyük bölüm başlığı ve en altta iki satırlık dipnot.
FY2026 H1 net satışları 425,3 milyar ¥ (4.253 x 100 milyon ¥) olarak gerçekleşti (yıllık +%22,9); brüt kâr 2.030 (%47,7 marj, +2,1 puan); faaliyet kârı 406 (%9,5, +%161,5); sürdürülen faaliyetlerden net kâr 305 (+%242,5); ana ortaklığa ait kâr 274 (+%491,2). Ortalama kurlar: 1 USD = 160,3 ¥, 1 EUR = 185,3 ¥, 1 RMB = 23,6 ¥.
FY2025 H1, FY2026 H1 (maviyle vurgulanmış sütun) ve yıllık değişim sütunlarını içeren tek bir büyük tablo; altında daha küçük bir döviz kuru bloğu ve sürdürülen faaliyetlere ilişkin bir dipnot.
FY2026 Q2 net satışları 2.154 oldu (yıllık +%20,0); brüt kâr 1.055 (%49,0, +3,3 puan); faaliyet kârı 217 (%10,1, +%123,1); sürdürülen faaliyetlerden net kâr 162 (+%321,5); ana ortaklığa ait kâr, bir önceki yıl 0 iken bu dönem 168 olarak gerçekleşti. Ortalama kurlar: 1 USD = 161,0 ¥, 1 EUR = 185,3 ¥, 1 RMB = 23,8 ¥.
H1 sayfasıyla aynı tablo düzeni: önceki yılın Q2 verileri, mevcut Q2 (mavi vurgulu), yıllık değişim ve altta bir döviz kuru bloğu.
Q2 satışları: IAB 1.290 (+%35,2), HCB 410 (+%15,5), SSB 246 (-%24,1), DSB 154 (+%25,9, bunun 150'si JMDC), toplam 2.154. Q2 faaliyet kârı: IAB 195 (%15,1 marj), HCB 64 (%15,5), SSB 7 (%3,0), DSB 12 (%7,5), Genel Merkez ve diğer -60, toplam 217 (%10,1). Dipnotlar, Genel Merkez ve diğer birimlerin bir kısmının SSB'ye devredilmesini açıklamaktadır.
Yan yana iki tablo; solda net satışlar, sağda faaliyet kârı; segment isimleri koyu lacivert hücrelerde ve mevcut çeyrek sütunları vurgulanmış; altta üç dipnot.
Faaliyet kârı 12,0 milyar ¥ (+120) artarak 97'den 217'ye yükseldi. Etkenler: Döviz kuru +30, yüksek satışlardan kaynaklanan brüt kâr +111, brüt marj iyileşmesi +60 (ürün karması +36, fiyatlandırma +42, katma değer -24, envanter değerlemesi +3, değişken maliyet -20, sabit üretim maliyeti +10, diğer +12), SG&A ve Ar-Ge artışları -76 ve diğer maliyetler -5. Referans kutusu, iş birimlerine göre satış değişimlerini listeler: IAB +253, HCB +22, SSB -78, DSB +34.
Önceki yıl çubuğundan mevcut yıl çubuğuna soldan sağa ilerleyen, numaralandırılmış açıklamalar ve her adımın altında küçük döküm listeleri içeren şelale (köprü) grafiği; sol altta bir referans kutusu.
2. 2026年度 通期見通し (FY2026 tam yıl finansal öngörüsü) başlıklı bölüm ayracı. Bu sayfada rakam bulunmamaktadır.
Beyaz bir slayt üzerinde, altında mavi gradyan çizgi bulunan büyük başlık.
Genel koşulların önceden varsayıldığı gibi olması beklenmektedir. Kontrol Ekipmanları, başta yarı iletkenler olmak üzere AI talebiyle güçlü kalmaya devam ediyor. Sağlık Hizmetleri: Tansiyon aleti pazarı küresel olarak sağlam, Çin'de kademeli bir toparlanma var, nebülizatörler zayıf. Sosyal Sistemler: Konut tipi yenilenebilir enerji rekabetçi kalmaya devam ederken demiryolu yatırımları sağlam. Veri Çözümleri: JMDC, sağlık büyük verisinde sağlam, rekabet artıyor.
Dört yatay satır; her birinde solda lacivert bir etiket kutusu (iş birimi adı) ve sağda kalın bir başlık ile destekleyici madde işaretleri, noktalı çizgilerle ayrılmış.
Tahminler şu şekilde yukarı çekildi: net satışlar 9.200 (önceki 8.800 tahmine göre +%4,5; yıllık +%19,8), brüt kâr 4.300 (%46,7), faaliyet kârı 880 (%9,6, önceki tahmine göre +%10,0, yıllık +%55,9), sürdürülen net kâr 605 ve ana ortaklığa ait kâr 430 (önceki 405). ROE yaklaşık %7,5, ROIC yaklaşık %5,5, EPS 307,68 ¥. Döviz kuru varsayımları: 1 USD = 157,7 ¥, 1 EUR = 182,7 ¥, 1 RMB = 23,3 ¥.
Önceki tahmin, yeni tahmin (vurgulanmış), önceki tahmine göre değişim, FY2025 gerçekleşen ve yıllık değişim sütunlarını içeren geniş tablo; altta KPI satırları (ROE, ROIC, EPS) ve döviz kuru satırları.
IAB (5.400, faaliyet kârı %13,3 ile 720) ve HCB (1.650, faaliyet kârı %10,9 ile 180) için satış ve faaliyet kârı tahminleri yükseltildi. SSB, 1.480 satış ve 195 faaliyet kârı ile değişmedi; DSB, 620 ve 50 (JMDC 605 ve 115) ile değişmedi. Genel Merkez ve diğer birimlerin zararı -265'e genişledi. Toplam 9.200 ve 880.
Önceki tahmin, yeni tahmin, önceki tahmine göre değişim ve yıllık sütunlarını içeren yan yana iki tablo (net satışlar ve faaliyet kârı); lacivert hücrelerde segment isimleri ve üç dipnot.
Faaliyet kârı beklentisi 8,0 milyar ¥ (+80) artışla 800'den 880'e yükseliyor. Adımlar: Döviz (FX) ve diğer +28, yüksek satışlardan kaynaklanan brüt kâr +108, marj iyileşmesi +2, SG&A -27, R&D +0, diğer maliyetler -11 (IAB taban güçlendirme -27, diğer +16), OnLogic konsolidasyonu +0 ve tek seferlik M&A maliyetleri -20. İş birimine göre satış değişimleri: IAB +152, HCB +85, SSB +0, DSB +0.
Önceki beklenti çubuğundan yeni beklenti çubuğuna uzanan, numaralı açıklamalar, küçük döküm listeleri ve bir referans kutusu içeren şelale (waterfall) grafiği.
Yarı iletken ve AXI (X-ışını kart denetimi): Sermaye yatırımları AI talebiyle genişlemeye devam ediyor; Çin yerelleştirme yatırımlarıyla desteklenirken, veri merkezi talebi AXI'yi destekliyor. EV ve ikincil piller: EV yatırımları zayıf seyrederken, Çin'deki veri merkezi ESS yatırımları duraklıyor, Japonya ve Kore ise istikrarını koruyor. Diğer endüstriler: Avrupa hariç kademeli bir toparlanma bekleniyor.
Solda endüstri ikonu ve adı, sağda madde işaretli değerlendirmelerin yer aldığı, kesikli çizgilerle ayrılmış üç satırlı iki sütunlu tablo.
Sipariş seviyesi endeksi (FY22 4. Çeyrek = 1,00, sabit döviz kuru), FY25 2. Çeyrekteki yaklaşık 1,00 seviyesinden 1,20, 1,41 ve 1,67'ye (FY26 1. Çeyrek) ve FY26 2. Çeyrekte 1,42'ye yükseldi. Öne çekme etkileri hariç tutulduğunda, kesikli çizgi 1. Çeyrekte 1,53 ve 2. Çeyrekte 1,56'yı gösteriyor. İtici güçler: AI bağlantılı capex siparişleri (gelişmiş yarı iletkenler, veri merkezi pilleri, kart denetimi) ve genişleyen müşteri tabanı.
Solda etiketli veri noktaları ve kesikli çizgili düzeltilmiş seriyi içeren çizgi grafik; sağ panelde iki numaralı nokta ve alt maddeler.
1. Yarıyıl satış büyümesi (Yıllık): Odak endüstriler (satışların yaklaşık %20'si) yarı iletkenler +%63 ve ikincil piller +%63; diğer endüstriler (satışların yaklaşık %80'i) +%12; AI sunucusu ve PCB X-ışını denetim ihtiyaçları sayesinde AXI +%185; yeni ürünler +%168 (FY24'ten bu yana kümülatif 37 model).
Sol üçte ikilik kısımda altında büyük büyüme yüzdeleri bulunan iki halka grafik (%20 ve %80 satış karması); sağ sütunda kesikli dikey ayırıcı ile ayrılmış ürün KPI'ları.
IAB faaliyet marjı 1. Yarıyıldaki %15,3'ten (satışlar 2.663, faaliyet kârı 408) 2. Yarıyılda %11,4'e (satışlar 2.737, faaliyet kârı 312) düşüyor. Düşüşün temel nedeni yaklaşık 3 puanlık tek seferlik maliyetlerdir (iş tabanının güçlendirilmesi, M&A kaynaklı); diğer değişimler yaklaşık -1 puan; fiyatlandırmanın parça fiyat artışlarını dengelemesiyle oluşan iyileşme etkisi +0,1 puan.
Satış ve faaliyet kârı sütunları içeren 1. Yarıyıl ve 2. Yarıyıl çubukları arasındaki marj köprüsü; iyileşme, tek seferlik maliyetler ve diğer etkiler için yüzen bloklar ve yeniden yapılanma üzerine bir dipnot.
Ara dönem temettüsü hisse başına 55 ¥ olarak belirlendi ve yıllık temettü beklentisi, yıl başında planlandığı gibi 110 ¥ seviyesinde kaldı.
Yan yana iki büyük merkezlenmiş rakam (belirlenen ara dönem, yıllık beklenti), her biri bir başlık ve lacivert alt çizgi ile.
CEOメッセージ (CEO Mesajı) başlıklı ayırıcı sayfa. Bu sayfada içerik veya rakam bulunmamaktadır; sonraki sayfa bir mesaj değil, bir kontrol ekipmanı slaytıdır.
Beyaz slayt üzerinde mavi gradyan alt çizgili büyük başlık.
IAB satışları ve faaliyet kârı: FY23 3.936 ve 215 (%5,5), FY24 3.647 ve 363 (%9,9), FY25 4.185 ve 397 (%9,5, tek seferlik maliyetler hariç %10,3), FY26 beklentisi 5.400 ve 720 (%13,3, tek seferlik maliyetler hariç %15 veya daha fazla). Tek seferlik maliyetler, iş tabanının güçlendirilmesini ve OnLogic satın alımını kapsamaktadır. FY23 ve FY24 verileri US-GAAP standartlarındadır.
Açık mavi satış çubukları, mavi faaliyet kârı çubukları ve iki marj çizgisi (raporlanan gri, düzeltilmiş kesikli mavi) ile dört mali yılı kapsayan birleşik grafik; altta dipnotlar.
Sadece büyük mavi OMRON logosunun ve 21 sayfa numarasının göründüğü kapanış slaytı. Başka içerik bulunmamaktadır.
Düz beyaz arka plan üzerinde merkezlenmiş logo.
Ek bölümünü açan 参考資料 (referans materyalleri) başlıklı ayırıcı sayfa. Rakam içermez.
Beyaz slayt üzerinde mavi gradyan alt çizgili büyük başlık.
FY2026 3. Çeyrekten itibaren, daha önce Genel Merkez ve diğer segmentinde yer alan OMI (P.T. OMRON Manufacturing of Indonesia) sonuçları IAB'ye taşınmaktadır. 1. Yarıyıl ve 2. Çeyrek sonuçları (4-8. sayfalar) OMI'yi Genel Merkez ve diğer segmentinde tutarken, tam yıl beklentisi (9-18. sayfalar) 1. Yarıyılı OMI IAB'de olacak şekilde geriye dönük olarak yeniden düzenlemektedir.
Sol panel taşıma işleminin "Nereden" ve "Nereye" diyagramını gösterir; sağ panel 1. Yarıyıl sonuçları ile tam yıl beklentisini karşılaştıran kutu diyagramlarını gösterir; alttaki vurgulanmış bant bir sonraki sayfaya işaret eder.
Yeniden yapılanma sonrası IAB satışları H1 için 2.663, H2 tahmini 2.737 ve tam yıl için 5.400 (faaliyet kârı 408, 312, 720); HCB 774, 876, 1.650 (88, 92, 180); SSB 493, 987, 1.480 (8, 187, 195); DSB 285, 335, 620 (14, 36, 50) olarak gerçekleşmiştir. Toplam satışlar 4.253, 4.947 ve 9.200; toplam faaliyet kârı ise 406, 474 ve 880'dir. FY2025 karşılaştırmaları ve yıllık (YoY) değişimler gösterilmektedir. Küçük metinler yoğun ancak okunabilirdir.
Satışlar ve faaliyet kârı için iki geniş tablo; her birinde FY2025 H1, H2, tam yıl sütunları ile FY2026 H1 gerçekleşen, H2 tahmini, tam yıl tahmini ve yıllık değişim (YoY) sütunları yer alır; H1 sütunları kesikli kutularla işaretlenmiştir ve dört dipnot bulunmaktadır.
H1 satışları: IAB 2.602 (+%36,2), HCB 774 (+%16,0), SSB 493 (-%14,4), DSB 285 (+%24,5, JMDC 276), Genel Merkez ve diğer 98, toplam 4.253 (+%22,9). H1 faaliyet kârı: IAB 407 (%15,6), HCB 88 (%11,3), SSB 8 (%1,6), DSB 14 (%4,9), Genel Merkez ve diğer -111, toplam 406 (%9,5).
FY2025 H1, FY2026 H1 (vurgulanmış) ve yıllık değişim (YoY) sütunlarını içeren eşleştirilmiş satış ve faaliyet kârı tabloları; lacivert segment hücreleri ve üç dipnot.
Faaliyet kârı tahmini, FY2025'teki 564'ten 880'e, 31,6 milyar ¥ (+316) artış göstermektedir. Adımlar: Döviz kuru (FX) ve diğer +65, yüksek satışlardan kaynaklanan brüt kâr +523, marj iyileşmesi +52, SG&A -188, Ar-Ge -86, diğer maliyetler -31, OnLogic konsolidasyonu +0 ve M&A tek seferlik maliyetleri -20. İş kollarına göre satış değişimleri: IAB +933, HCB +133, SSB +39, DSB +108.
FY2025 çubuğundan FY2026 tahmin çubuğuna uzanan, numaralı açıklamalar, maddelenmiş alt listeler ve iş kollarına göre satışlar için bir referans kutusu içeren şelale (waterfall) grafiği.
Toplam varlıklar, Mart 2026 sonundaki 13.634 değerine kıyasla Eylül 2026 sonunda 13.768 (+134) olarak gerçekleşmiştir. Dönen varlıklar 6.903 olup buna 1.717 nakit ve 1.722 stok dahildir. Yükümlülükler 5.078, net varlıklar 8.690 ve özkaynak oranı %60,8'dir (+0,5 puan).
Mart 2026, Eylül 2026 (vurgulanmış) ve önceki yıl sonuna göre değişim sütunlarını içeren bir özet tablo; düz çizgilerle ayrılmış ara toplam satırları ve en altta ayrı tutulan özkaynak oranı.
FY2026 H1 işletme nakit akışı 946 (yıllık +590), yatırım nakit akışı -432, serbest nakit akışı 515 (+433), finansman nakit akışı -242 ve dönem sonu nakit 1.712'dir. Sermaye harcamaları (capex) 224, amortisman ise 235 olarak gerçekleşmiştir.
FY2025 H1, FY2026 H1 (vurgulanmış) ve fark sütunlarını içeren tablo; sermaye harcamaları ve amortisman için ayrı bir alt blok.
1 ¥'lik değişimin (RMB için 0,1 ¥) tam yıl etkisi: USD için satışlarda yaklaşık 1,1 milyar ¥ ve faaliyet kârında yaklaşık 0; EUR için yaklaşık 0,6 milyar ¥ ve 0,3 milyar ¥; RMB için yaklaşık 0,6 milyar ¥ ve 0,1 milyar ¥. H2 döviz kuru varsayımları: USD başına 155,0 ¥, EUR başına 180,0 ¥, RMB başına 23,0 ¥.
Mavi satır başlıkları olarak para birimlerini, satış ve faaliyet kârı için duyarlılık sütunlarını ve sağda ayrı bir varsayımlar sütununu içeren ızgara; altta bir dipnot.
ROIC = (vergi sonrası faaliyet kârı + özkaynak yöntemiyle değerlenen yatırımların kâr ve zararları) bölü yatırılan sermaye. Yatırılan sermaye = borçlanmalar + özkaynaklar + kontrol gücü olmayan paylar; önceki yıl sonu ile her çeyreğin gerçekleşen veya tahmini değerlerinin ortalaması alınarak hesaplanır.
Yatırılan sermayeyi tanımlayan bir dipnot satırı ve altında daha küçük bir açıklayıcı not içeren, ortalanmış kesir tarzı formül.
Notlar: FY2026'dan itibaren OMRON, US-GAAP yerine gönüllü olarak IFRS uygulamaktadır, bu nedenle FY2025 ve FY2026 konsolide sonuçları IFRS'ye göredir; tahminler mevcut bilgilere dayanmaktadır ve gerçek sonuçlardan farklılık gösterebilir. Bir kutu içerisinde IR departmanı (Global Strategy HQ IR) iletişim bilgileri, bir e-posta adresi ve Japonca web sitesi www.omron.com/jp/ja/ listelenmiştir.
Üst alanda numaralandırılmış uyarı notları ve alt orta kısımda çerçeveli bir iletişim kutusu.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Bu sunum, OMRON'un Mart 2027'de sona eren mali yılı olan FY2026'nın ilk yarısını (H1, Nisan–Eylül 2026) ve ikinci çeyreğini (Temmuz–Eylül 2026) kapsamaktadır. 10 Kasım 2026 tarihli bu sunum, aynı zamanda tam yıl finansal öngörülerini de içermektedir.
Evet. Orijinali Tokyo Menkul Kıymetler Borsası'nın kamuyu aydınlatma sistemi olan TDnet'te yayımlanmış Japonca bir sunumdur (決算説明資料). Bu galeri sayfası, her bir sayfayı Türkçe olarak açıklamaktadır.
FY2026 H1 net satışları 425,3 milyar yen (yıllık +%22,9) ve faaliyet kârı 40,6 milyar yen (yıllık +%161,5) olarak gerçekleşmiştir. Tam yıl finansal öngörüsü 920,0 milyar yen net satış ve 88,0 milyar yen faaliyet kârı olarak yukarı yönlü revize edilmiştir. Ara temettü 55 yen, yıllık temettü öngörüsü ise 110 yen'dir.
Endüstriyel Otomasyon (kontrol ekipmanları, IAB), Sağlık Hizmetleri (HCB), Sosyal Sistemler (SSB) ve Veri Çözümleri (JMDC dahil DSB) bölümlerini kapsamaktadır. Bölüm tabloları, beklentiler ve faaliyet kârı köprü analizinin yanı sıra OMI'nin genel merkezden IAB birimine geçişini açıklayan bir ek bölüm de mevcuttur.
OMRON, FY2026'dan itibaren gönüllü olarak IFRS standartlarını benimsemiştir; bu nedenle FY2025 ve FY2026 rakamları IFRS formatındadır. Aksi belirtilmedikçe tutarlar yüz milyon yen (億円) birimindedir; bir sayfadaki FY2023 ve FY2024 kontrol ekipmanı rakamları ise US-GAAP formatındadır.
Evet. Ekler bölümünde konsolide bilanço (Eylül 2026 sonu itibarıyla özkaynak oranı %60,8), nakit akış tablosu (H1 işletme nakit akışı 94,6 milyar yen), döviz hassasiyeti ve ROIC formülü yer almaktadır.
2Slides galeri sayfası, sunumu desteklenen formatlarda (genellikle PPTX ve PDF) indirme imkanı sunar. Orijinal şirket belgesine OMRON'un yatırımcı ilişkileri sitesinden ve TDnet'ten ulaşılabilir.
Sunumu indirin ve metin ile rakamları kendinizinkilerle değiştirin. Özet sayfası, mevcut dönemi vurgulayan karşılaştırma tabloları, şelale kâr köprüleri, sipariş seviyesi çizgi grafiği ve ek tabloları oldukça kullanışlı şablonlardır. Benzer bir görünüm için mavi başlık çubuğunu ve lacivert segment etiketlerini koruyun.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.