
Şu koleksiyonda: Yatırımcı sunumu örnekleri
Lufthansa Group Yatırımcı Sunumu Aralık 2025
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Lufthansa Group Yatırımcı Sunumu Aralık 2025
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
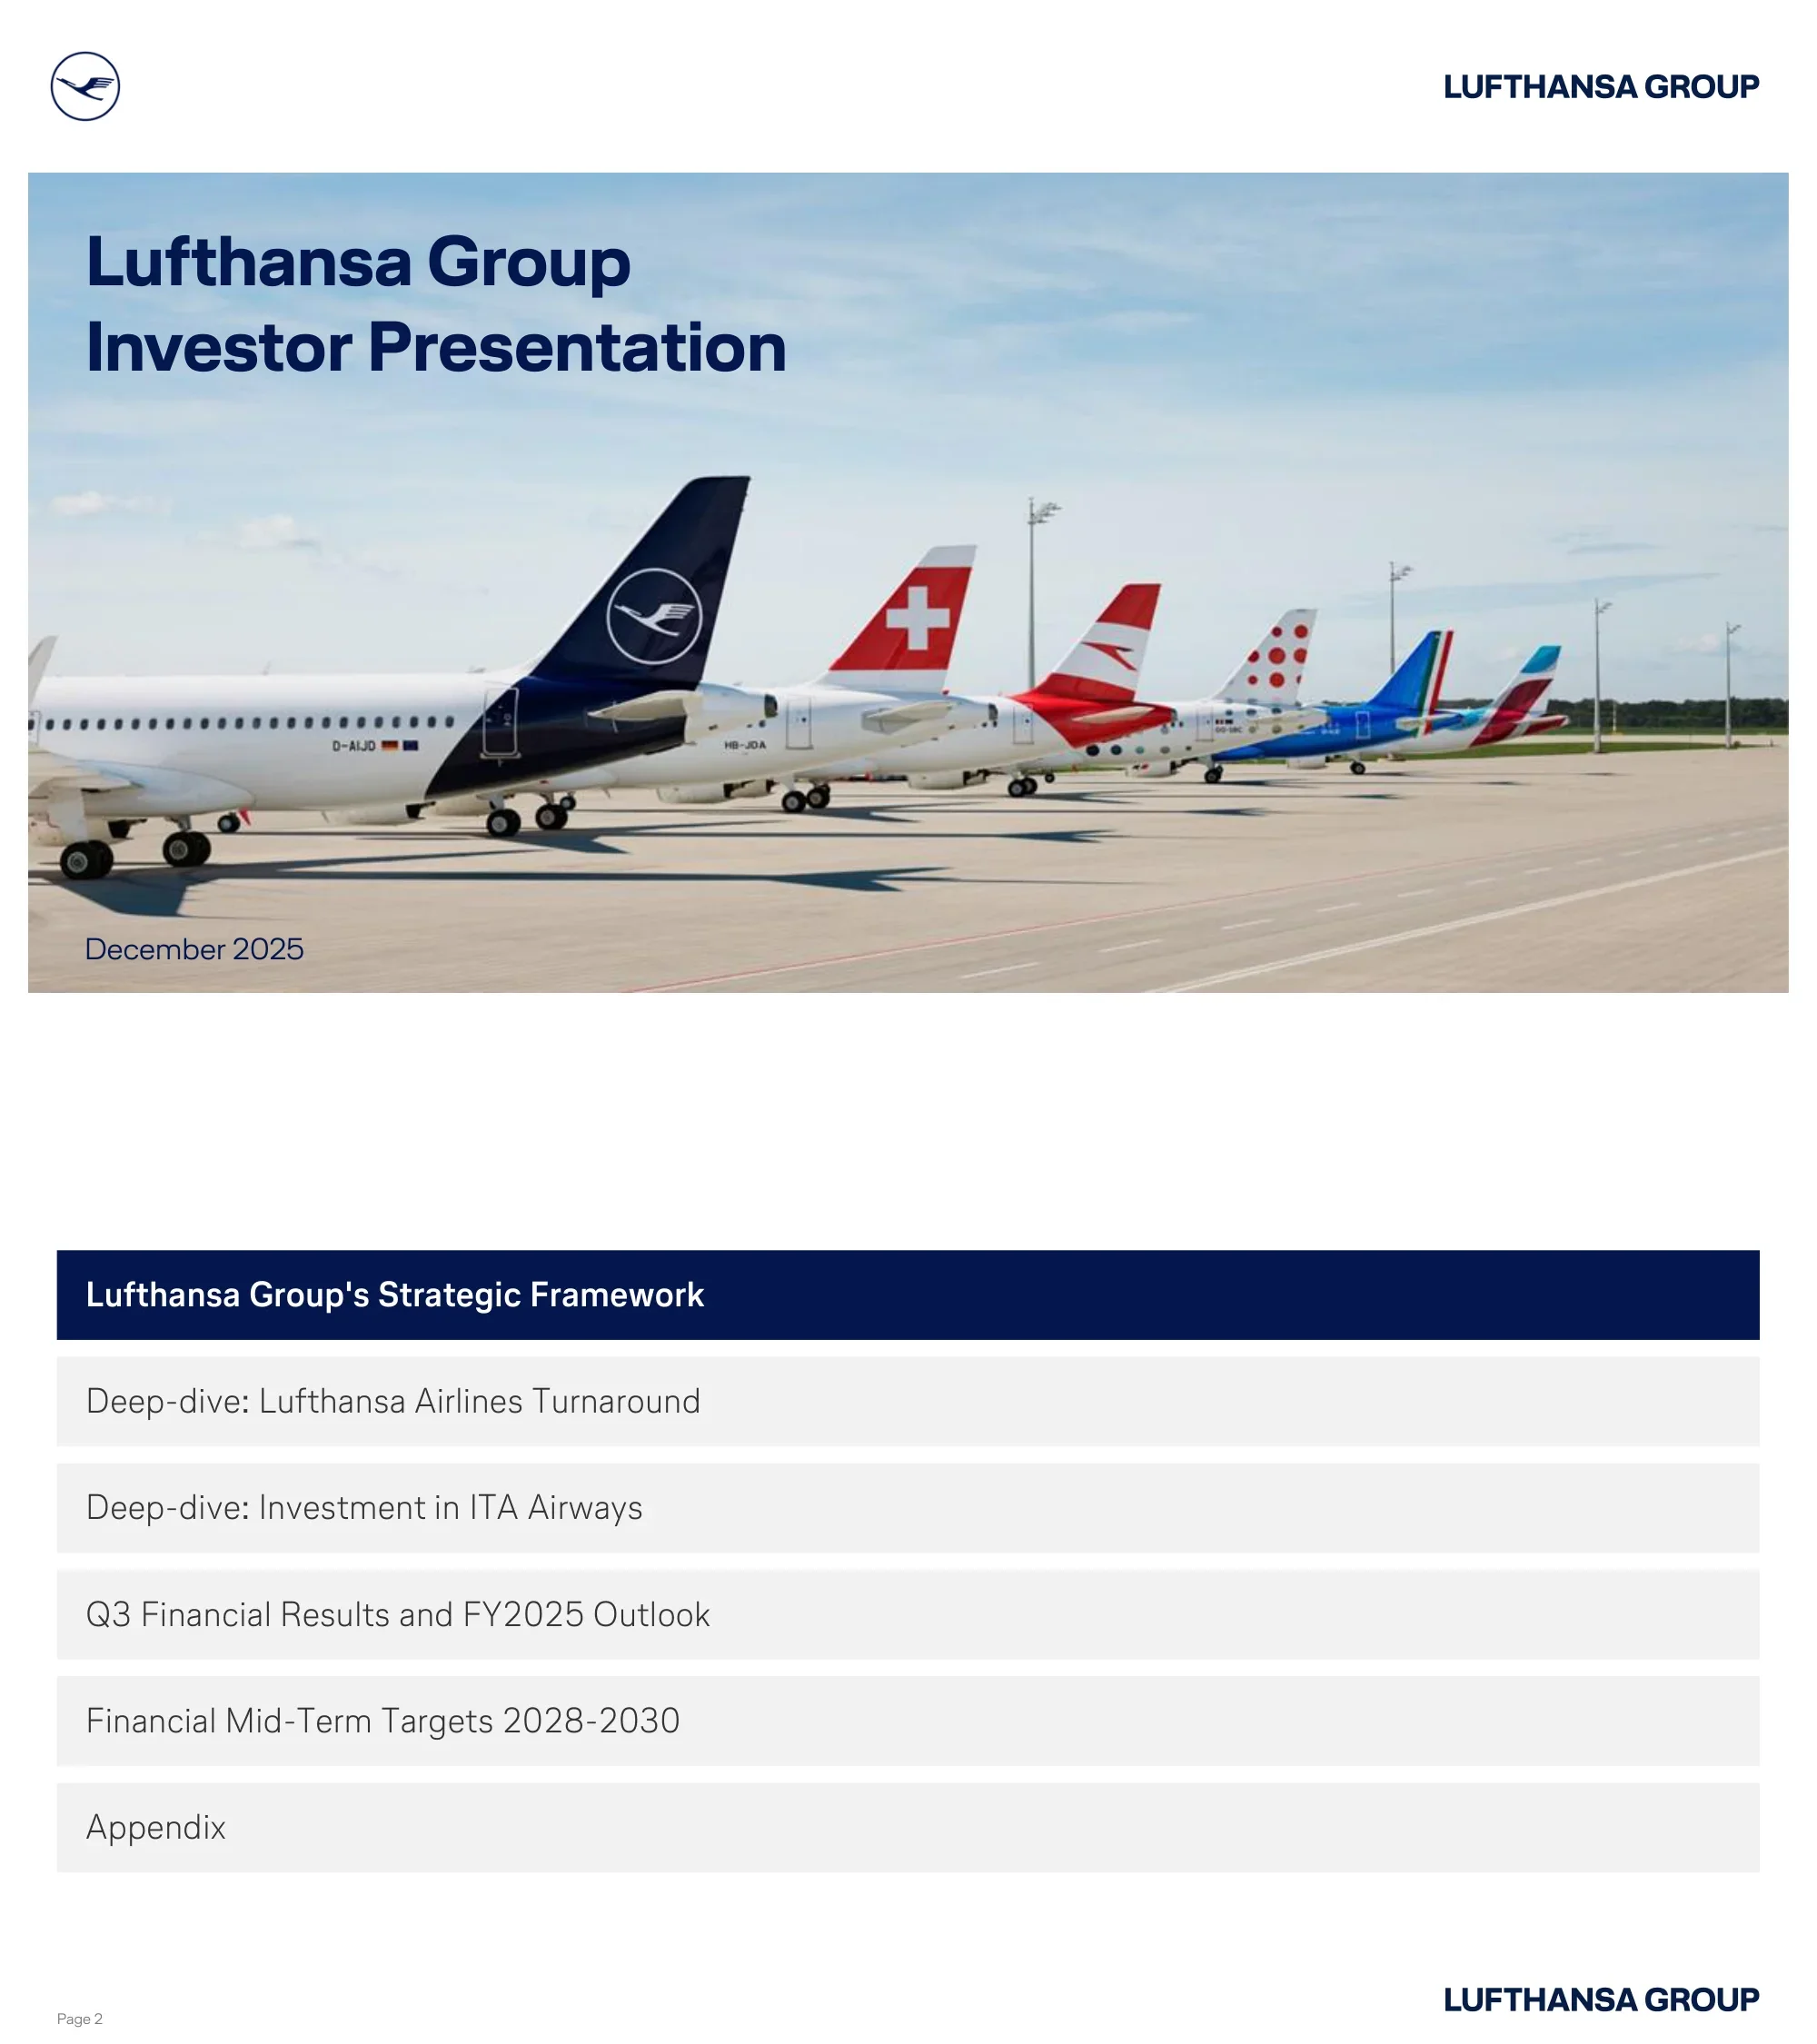
Lufthansa Group logosunu, sunumun tam başlığını ve Aralık 2025 tarihini içeren, Lufthansa Group'a ait birden fazla uçağın (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways) kuyruklarının bulunduğu çarpıcı bir fotoğrafın üzerine yerleştirilmiş başlık slaydı.
Sol üst köşede metin katmanıyla tam taşmalı fotoğraf arka planı; sağ üst köşede marka logosu
Beş bölümden oluşan gündem: Lufthansa Group'un Stratejik Çerçevesi, Derinlemesine İnceleme: Lufthansa Airlines'ın Yeniden Yapılandırılması, Derinlemesine İnceleme: ITA Airways'e Yatırım, 3. Çeyrek Finansal Sonuçları ve 2025 Mali Yılı Beklentileri, 2028-2030 Finansal Orta Vadeli Hedefler ve Ek.
Koyu lacivert renkte vurgulanan ilk öğeyle birlikte dikey olarak yığılmış bölüm başlıkları listesi; temiz beyaz arka plan
Temel metrik karo ızgarası: 2024'te 38 milyar € grup geliri, 131 milyon yolcu, 730'dan fazla uçak (230 siparişte + 100 ITA aracılığıyla), 160 ülkeden 100.000'den fazla çalışan, tüm iç pazarlarda 1 numaralı havayolu markası, +%70 müşteri memnuniyeti, MRO 7,4 milyar € gelir, Lojistik 3 milyar €+ gelir, 2025'in 3. çeyreğinde %99 düzenlilik ve +%10 dakiklik.
Alternatif koyu lacivert ve açık gri karolarla 3×3 KPI karo ızgarası; açıklayıcı alt başlıklarla kalın metrik sayılar
Dört stratejik temel aracılığıyla değer yaratımını gösterir: Hub Havayolları (2024'te 27 milyar € gelir, dönüşümü gerçekleştir), P2P Havayolu/Eurowings (3 milyar €, eğlence amaçlı genişleme), Lojistik/Kargo (3 milyar €, Küresel İlk 3) ve MRO/Technik (7 milyar €, 2030 Hedefi). Kapsayıcı 'Tek Grup' entegre işletim modeli, Müşteriler ve Hissedarlar arasında köprü kurar.
Üstte Müşterilerden Hissedarlara uzanan kemer diyagramı; altta dört renk kodlu temel kutusu; altta Çalışanlar başlığı
Sektör genelindeki işgücü zorluklarını ele alır (yaşlanan işgücü: %50'den fazlası 10 yıl içinde emekli oluyor; 2034'e kadar 1,4 milyon profesyonele ihtiyaç duyuluyor) ve Lufthansa Group'un dayanıklı insan tabanını karşılaştırır: 160 ülkeden 100 binin üzerinde çalışan, %6 ciro (sektörün altında), 3,8 bağlılık endeksi (sektörün 3,6'sının üzerinde), 2024'te 350 binden fazla iş başvurusu alındı.
İki sütunlu bölünme: sol sütun simgelerle zorlukları listeler; sağ sütun bir takım fotoğrafıyla birlikte 'Dayanıklı omurga' istatistiklerini gösterir
Lufthansa Technik iş tanımı: önde gelen MRO sağlayıcısı, burundan kuyruğa tüm segmentleri kapsar, uzun vadeli hizmet sözleşmeleri, grupla simbiyotik, 150 milyar dolarlık büyüyen pazar. MRO uzmanları sıralaması: 1 numara Lufthansa Technik, 2 numara MTU, 3 numara StandardAero. Düzeltilmiş FAVÖK büyümesi: 463 milyon € (%7 marj, 2019) → 607 milyon € (%8,5, 2024) → >1.000 milyon € (>%10, 2030).
Sol sütun: sınırlı kutuda iş tanımı maddeleri; Sağ sütun: FAVÖK yörüngesini gösteren sıralama tablosu + çubuk grafik
Lufthansa Cargo: karın boşluğunu ve 22 özel yük uçağını kullanarak dünya çapında taşıma, 5 merkezden 350'den fazla küresel destinasyonu birbirine bağlar, özel/ekspres alanlarda büyüyor (2024'te %40'ın üzerinde). Sıralama 8 numaradan (2020) 4 numaraya (bugün) yükseldi. Düzeltilmiş FAVÖK: 1 milyon € (2019) → 251 milyon € (%7,7 marj, 2024).
Sol sütun: iş tanımı maddeleri; Sağ: Kargo sıralama zaman çizelgesi (ok grafiği) + FAVÖK çubuk grafiği
Eurowings: önde gelen P2P değer havayolu, merkezler dışındaki 4 Alman havzasında pazar lideri, >120 A/C ile 13 Avrupa üssü, %60 eğlence segmenti, Eurowings Holidays tur operatörü. Pazar payı pozisyonları: Stuttgart ~%40, Köln >%35, Düsseldorf >%35, Hamburg ~%30. Düzeltilmiş FAVÖK marjı -%5,3'ten (2019) %7,1'e (2024) yükseldi.
Sol sütun: sınırlı kutuda iş tanımı maddeleri; Sağ: pazar payı pozisyon karoları + FAVÖK marjı çubuk grafiği
Üç paralel dönüşüm yolu: (1) Lufthansa Airlines'ın Yeniden Yapılandırılması (operasyonel ve ticari mükemmellik, yapısal maliyet azaltımı) — Hedef: 2028'e kadar 2,5 milyar € FAVÖK artışı; (2) Diğer Havayolu Verimlilik Programları (ticari mükemmellik + maliyet azaltımı); (3) Filo Modernizasyonu (yakıt tasarrufu + ek marj artışı için daha düşük MRO maliyetleri).
Her biri bir fotoğraf başlığı, logo/simge, açıklayıcı metin ve hedef metriği içeren üç eşit genişlikte sütun
Çift strateji: 'Tek Grup' (grup gücünden yararlanma — grup liderliğindeki süreçler yoluyla ölçek) ve 'Yerel şampiyonlar' (uyarlanmış ürün ve teslimat — yerel pazarlara mükemmel uyum). Birlikte 'En Büyük Entegre Avrupa Havayolu Grubunu' oluştururlar.
Üstte tam taşmalı fotoğraflarla iki sütunlu düzen; her birinin altında metin açıklaması kutuları; altta vurgu başlığı
Yerelden → Hizalı → Birleşik → Grup'a yatay olgunluk spektrumu. Lufthansa Group, 'Bugün'den (Birleşik) 'Gelecek'e (Grup) doğru ilerliyor. Örnekler: Havayolu operasyonları teslimatı (Yerel), BT mimarisi (Hizalı), Dijital müşteri deneyimi (Birleşik), Filo yönetimi (Grup).
Dört olgunluk aşamasıyla yatay ok zaman çizelgesi; her aşamanın altında listelenen örnekler; ok üzerinde LHG konum işaretleri
Geniş gövdeli filo: Bugün 13 yolcu A/C tipi → 2030'a kadar 6-9 (2026-27'ye kadar A340-600, A330-200, 767-300, 747-400, A340-300, 2028'e kadar 777-200 emekli oluyor). Filo 782'den (faal, 2025) 2030'a kadar 814'e yükseliyor. Yeni Nesil A/C payı %27'den %58'e yükseliyor; Geniş gövdeli payı %25'ten %28'e yükseliyor.
Sol: emeklilikler için X işaretleri olan uçak tipi konsolidasyon tablosu; Sağ: filo istatistiklerini gösteren üç metrik karo
Yeni Nesil filodan dört avantaj kategorisi: Yakıt ve sürdürülebilirlik (yakıt tüketiminde %-30'a varan azalma), MRO (ortalama %-20-30 MRO maliyetleri), Mürettebat (mürettebat verimliliğinde %3'e varan artış), Kargo (+%100 kargo altı geliri). Sonuç: ilk rotalarda %15'e varan katkı marjı artışı; ortalama olarak yeni geniş gövdeli A/C başına 10 milyon € FAVÖK artışı.
Fotoğraf başlıkları ve aşağı yönlü ok etkili metrikleri olan dört eşit sütun; temel başlık rakamlarını içeren alt özet çubuğu
CO2 emisyon hedefleri: 2030'a kadar 2019'a kıyasla %-30,6 gCO2/RTK; 2030'a kadar %-50 net CO2; 2050'ye kadar CO2 nötr. Dört sürdürülebilirlik girişimi: Filo (230 yeni A/C, CO2 ve yakıt maliyetinde yılda 1,4 milyar € azalma), Operasyonlar (2030'a kadar %4,5 yakıt tasarrufu, AeroSHARK riblet film), SAF (düzenli operasyonlarda SAF sunan ilk şirket), Ortaklıklar (Synhelion güneş enerjili yakıtlar).
Sol: üç adet kalın azaltma figürü içeren emisyon hedef kutusu; Sağ: fotoğraflar ve açıklamalar içeren dört girişim satırı
Üç merkez Allegris / SWISS Senses sunuyor. Lufthansa & SWISS'te yeni premium ürün payı %12 (2025) → %33 (2026) → %68 (2027) → %85 (2028) → %94 (2029) → %100 (2030) olarak büyüyor. Premium Ekonomi, 2019 ile 2030 arasında koltuk sayısında ~%50 büyüyor. First Class doğru boyutlandırılmış, Business Class kişiselleştirilmiş.
Sol: simgelerle dört ürün katmanı listesi; Sağ: kabin içi fotoğraflarıyla birlikte yıla göre yeni ve mevcut ürün payını gösteren alan/zaman çizelgesi grafiği
Temel müşteri metrikleri: dijital kanallarda işlem başına ortalama harcamada yıllık ~%5 daha fazla artış; servis taleplerinin %70'i dijital kanallar aracılığıyla; Lufthansa uygulamasında 800 bin zirve günlük kullanıcı (App Store'da 4,6 yıldız); müşterilerin >%50'si seyahat başına birden fazla LHG havayolu ile uçuyor; Miles & More aylık kayıtlarda 2024'te 2021'e kıyasla %161 artış.
Metrik kutucukları ve fotoğrafların karışımıyla altı kutucuklu mozaik ızgara; açıklayıcı bağlamla birlikte kalın sayılar
Miles & More'un 45 milyondan fazla üyesi var. Dört temel unsur: Sadakat Programı (miller ve statü, grup genelinde sadakati artırma), Ödeme (Deutsche Bank ile ortak markalı kredi kartı), Perakende (perakende ortaklarında kapsamlı kazanma ve kullanma), Ortaklıklar (oteller, perakendeciler, ortak havayolları).
Her çeyrekte bir fotoğraf ve kalın program ana başlığı ile açıklaması bulunan 2×2 mozaik ızgara
Mevcut aktif bölümü vurgulayan gündem navigasyon slaydı: 'Derinlemesine İnceleme: Lufthansa Airlines'ın Dönüşümü'.
Dikey yığılmış gündem listesi; aktif bölüm koyu lacivert renkte vurgulanmış; aktif olmayan bölümler açık gri renkte
LHA Dönüşüm Programı brüt Düzeltilmiş FAVÖK etkisi: ~%35 gelir etkisi, ~%65 maliyet azaltımı. Şelale grafiği bireysel önlemleri gösterir: Premium müşteri teklifi, Perakende ve Ek Gelir, İyileştirilmiş Operasyonel İstikrar, Artan Verimlilik, Yer Verimliliği ve Otomasyon, Maliyet Mükemmelliği Yönetimi. Toplam: 2026'ya kadar 1,5 milyar EUR; 2028'e kadar 2,5 milyar € brüt etki.
Sol: iki yığılmış yüzde kutusu (gelir/maliyet ayrımı); Orta: yatay şelale/merdiven çubuk grafiği; Sağ: kesikli hedef kutusu
Mevcut aktif bölümü vurgulayan gündem navigasyon slaydı: 'Derinlemesine İnceleme: ITA Airways'e Yatırım'.
Dikey yığılmış gündem listesi; aktif bölüm koyu lacivert renkte vurgulanmış; aktif olmayan bölümler açık gri renkte
ITA yatırımının üç temel gerekçesi: LHG (cazip yatırım durumu, İtalyan pazarına daha geniş erişim), ITA (maliyet açısından verimli kaynaklara sahip yeni kurulmuş şirket), İtalya (ana pazarlar ve ABD dışındaki en önemli LHG pazarı), Roma FCO (Avrupa'nın kalite, maliyet ve kapasite büyümesi açısından en iyi merkezlerinden biri).
Alternatif koyu lacivert ve açık renkli kutucuklara sahip 2×2 mozaik ızgara; her kutucukta kalın ana başlık ve kısa açıklama; yaşam tarzı/destinasyon fotoğrafları
60 dakika aralığında LHG merkez ağ nüfuslarını gösteren Avrupa haritası (Frankfurt 7 milyon, Münih 3 milyon, Zürih 3 milyon, Viyana 3 milyon, Brüksel 5 milyon, Roma 4 milyon, vb.). Beş stratejik gerekçe: Müşteri merkezlilik (ITA güçlü yerel marka), Uluslararasılaşma (kültürel zenginleşme), Büyüme potansiyeli (yeni ana pazar, ağ genişlemesi), Yedeklilikler yoluyla operasyonel istikrar, Coğrafi esneklik (ölçeklenebilir 5 yıldızlı merkez olarak Roma).
Sol: merkez nüfus daireleriyle dairesel Avrupa haritası; Sağ: simgeler ve kalın başlıklarla beş stratejik gerekçe maddesi
Üç aşamalı sinerji yol haritası: 1. Adım (azınlık hissesi, 2025): sinerjilerin %20-30'u — ağ/merkez optimizasyonu, ticari uyumlaştırma, dinlenme salonları ve Miles & More, kargo verimlilikleri. 2. Adım (2026-27): %70-80 — Star Alliance, kiralama ve MRO optimizasyonu, BT uyumlaştırması. Tam konsolidasyondan sonra: %100 sinerji (2024 ITA gelirinin %10-15'i) — merkezi A/C sahipliği, teknik MRO, finansman. Çağrı opsiyonları 2033'e kadar mevcuttur.
Üç sinerji aşaması olan katmanlı yatay zaman çizelgesi; her aşama yakalanan yüzdeyi ve etiketli kutular olarak belirli iş akışlarını gösterir
Mevcut aktif bölümü vurgulayan gündem navigasyon slaydı: '3. Çeyrek Finansal Sonuçları ve 2025 Mali Yılı Görünümü'.
Dikey yığılmış gündem listesi; aktif bölüm koyu lacivert renkte vurgulanmış; aktif olmayan bölümler açık gri renkte
2024'ün tamamı ile 2023 K&Z tablosu karşılaştırması: Gelirler 37.581 milyon € (+%6), İşletme giderleri 39.097 milyon € (+%9), Düz. FAVÖK 1.645 milyon € (-%39), Düz. FAVÖK marjı %4,4 (-%3,2p), FAVÖK 1.731 milyon €, Net gelir 1.380 milyon € (-%18), Düz. Serbest Nakit Akışı 840 milyon € (-%55). Malzeme maliyetlerinden (+%10), personel maliyetlerinden (+%8) kaynaklanan maliyet baskıları.
Koyu lacivert başlık satırına sahip tam genişlikte finansal tablo; metrik satırları, kalın vurgular ve standart metin arasında değişiyor; yüzde değişim sütunu
3. Çeyrek 2025 ile 3. Çeyrek 2024 karşılaştırması: Gelirler 11.199 milyon € (+%4), Düz. FAVÖK 1.331 milyon € (-%1), Düz. FAVÖK marjı %11,9 (-%0,6p), Net gelir 966 milyon € (-%12). Temel öne çıkanlar: yakıt hariç malzeme maliyeti +%11 (işaretli), yakıt maliyeti -%8 (işaretli), Düz. Serbest Nakit Akışı 818 milyon € - 128 milyon € (+%539, işaretli).
Temel yıllık değişimlerde vurgulanmış daire işaretlerine sahip finansal K&Z tablosu; 2024 Özeti / 2025 3. Çeyrek Detayları için sekme navigasyonu
Yolcu Havayolları KPI'ları: ASK 96.366 milyon (+%3,2), SLF %87,5 (+%0,4p), Getiri 8,9€c (-%5,4, kısa mesafe -%5,9, uzun mesafe -%5,1), RASK 9,4€c (-%2,2), CASK 6,1€c (+%0,5). Düz. FAVÖK 1.158 milyon € (%12,9) - 3. Çeyrek 24'te 1.162 milyon € (%13,1), değişim -4. ITA katkısı: +35 milyon € Düz. FAVÖK.
Üç sütunlu düzen: sol KPI tablosu, orta çubuk grafik karşılaştırması, sağ yorum maddeleri
YTD Düzeltilmiş FAVÖK/SNK şelalesi: Düz. FAVÖK 1.480 milyon € (24'e karşı: 1.177 milyon €) + A&P 1.884 milyon € + Ticari İşletme Sermayesi 808 milyon € − Diğer işletme nakit akışı 233 milyon € = İşletme nakit akışı 3.939 milyon € (24'e karşı: 3.303 milyon €) − Net CAPEX 1.811 milyon € − UFRS 16 kira ödemeleri 286 milyon € = Düz. Serbest Nakit Akışı 1.842 milyon € (24'e karşı: 1.006 milyon €).
Pozitif (lacivert) ve negatif (gri) köprü öğelerine sahip yatay şelale çubuk grafiği; başlangıç/bitiş çubuklarının üzerinde önceki yıl karşılaştırma balonları
Likidite: 11,9 milyar € (Eylül 2025) - 11,0 milyar € (Aralık 2024), hedef 8-10 milyar €. Net borç 5,1 milyar € + emeklilik 2,1 milyar € = 7,2 milyar € toplam net borç/emeklilik. Net borç/FAVÖK: 1,6x (Eylül 2025) - 2,0x (Aralık 2024). BBB-/Baa3 istikrarlı görünüm. Eylül ayında %0 kuponla 600 milyon €'luk dönüştürülebilir tahvil ihraç edildi.
Üç bölüm: sol likidite çubuk grafiği, orta net borç yığılmış çubuk grafiği, sağ yorum maddeleri
2025 Mali Yılı kılavuzu: 2024'e kıyasla ASK +~%4, Düz. FAVÖK 2024'e kıyasla önemli ölçüde artacak, Net CAPEX 2,7-3,3 milyar €, Düz. SNK 2024'e kıyasla istikrarlı, net gelirin %20-40'ı oranında temettü ödemesi. 2025 4. Çeyrek: kapasite ~+%4 YoY, RASK sabit, CASK artışı <%+2,5 YTD, LH Technik Düz. FAVÖK istikrarlı. 2026: kapasite +%4, iki kat daha fazla uzun mesafe teslimatı, LHA İyileştirme 1,5 milyar € brüt kazanç etkisi.
Üst: koyu lacivert renkte beş KPI kılavuz kutucuğu; Sol alt: 2025 4. Çeyrek detay tablosu; Sağ alt: 2026 görünüm madde listesi
Mevcut aktif bölümü vurgulayan gündem navigasyon slaydı: '2028-2030 Finansal Orta Vadeli Hedefler'.
Dikey yığılmış gündem listesi; aktif bölüm koyu lacivert renkte vurgulanmış; etkin olmayan bölümler açık gri renkte
2028-2030 finansal hedefleri: %8-10 Düz. FAVÖK marjı, %15-20 Düz. ROCE, >2,5 milyar € Düz. SNK p.a. Finansal çerçeve: Sağlam Yatırım Derecesi, 8-10 milyar € likidite, net gelirin %20-40'ı oranında temettü. Altı stratejik kaldıraç: sürdürülebilir ve kârlı büyüme, grup sinerjilerini en üst düzeye çıkarma, havayollarını dönüştürme, Küresel İlk 3 hava kargo, MRO 2030 Hedefi, sektördeki en iyi ekip.
Sol: etiketli altı stratejik kaldıraç simgesi; Orta/Sağ: iki yığılmış hedef kutusu (finansal hedefler + finansal çerçeve); 'Güçlü toplam hissedar getirisi' etiketi
Mevcut Düz. FAVÖK marjı %4'ten (2024) hedef %8-10'a (2028-2030) şelale: Havayolu büyümesi (+küçük), Tek Grubu Kullanma (~%3p, Filo ve Yeni Premium), LHA Havayolu maliyet dönüşümü (iyileştirme logosu), MRO ve Kargo (+orta), Olumsuzluklar (negatif). Anahtar: LHA'nın yüksek tek haneli FAVÖK marjına ulaşması bekleniyor; maliyet enflasyonu ve düzenleyici maliyetlerden kaynaklanan bilinen olumsuzluklar tam olarak yansıtılıyor.
Pozitif lacivert çubuklara ve negatif gri çubuklara sahip yatay şelale/köprü çubuk grafiği; son hedef aralığı gölgelendirilmiş
Hisse başına geçmiş temettü ve dağıtılan tutar (€m): 2015 0,50 € (232 milyon €), 2016 0,50 € (234 milyon €), 2017 0,80 € (377 milyon €), 2018 0,80 € (380 milyon €), 2023 0,30 € (359 milyon €), 2024 0,30 € (359 milyon €). Net Gelirin %20-40'ı oranında ödeme oranı; temettüleri artırma niyetini gösteren yukarı doğru ok.
Her çubuğun üzerinde DPS etiketleri bulunan geçmiş dağıtılan tutarları gösteren çubuk grafik; sağ üstte ödeme oranı bulunan yukarı doğru ok
Beş temel yatırım tezi noktası: (1) Olumlu pazar ortamı (dayanıklı talep, arz kısıtlamaları, Avrupa konsolidasyonu), (2) Çeşitlendirilmiş büyüme motorları ve premium konumlandırma, (3) Tek Grup — entegre ölçeklenebilir işletme modeli, (4) Devam eden dönüşüm — ilk somut kanıt noktaları, (5) Hedef: yarın üstün performans — cazip hissedar getirileri için disiplinli finansal yönetim.
Sol: tam yükseklikte uçak fotoğrafı; Sağ: kalın başlıklı beş numaralı yatırım tezi maddesi
Ek tamamlayıcı bilgi bölümü ayırıcı.
Beyaz arka plan üzerinde ortalanmış başlık ve alt başlık; standart altbilgi markası
Lufthansa Group Havayolları 3. çeyrek toplam trafik verileri: Yolcu 41.701k (+%3,4), ASK 96.366m (+%3,2), RSK 84.349m (+%3,7), Yolcu doluluk oranı %87,5 (+%0,4p), Kargo doluluk oranı %56,5 (+%1,1p), 293.156 uçuş (+%2,6). Her bir KPI için aylık döküm (Temmuz/Ağustos/Eylül) - 2024 karşılaştırması.
Koyu lacivert başlıklı tam genişlikte veri tablosu; aylık sütunlar artı 3. Çeyrek toplamı; alternatif satır stili
Kargo 3. Çeyrek öne çıkanlar: Düzeltilmiş FAVÖK 49 milyon € ( %6,0 marj) - 2024 3. Çeyrek'te 38 milyon € (%4,9) (+%11). Hacim büyümesi +%11, gelir 824 milyon € (+%5), SWISS World Cargo, Lufthansa Cargo ve United ile Ortak Girişime katılıyor (200 destinasyon), iyileştirilmiş doluluk oranı %60,4 (+%1,9p). Genel mallar için yeni e-rezervasyon platformu. Yakıt hariç birim maliyetler -%6.
Dört bölmeli düzen: sol FAVÖK çubuk grafik + e-rezervasyon metni; ortada iki istatistik bölmesi; sağda SWISS JV bilgi bölmesi + doluluk oranı bölmesi
Technik 3. Çeyrek: Gelir 1.942 milyon € (+2024 3. Çeyrek'te 1.771 milyon €'ya kıyasla +171 milyon €, +%10); Düzeltilmiş FAVÖK 130 milyon € (%6,7) - 2024 3. Çeyrek'te 161 milyon € (%9,1), -%31. Temel sözleşmeler: Cathay Group 747/777 toplam bileşen bakımı (6 yıl), easyJet temel bakım 7 yıl uzatıldı. FAVÖK düşüşü, daha zayıf USD ve tarife etkileri + üretim genişletme için artış maliyetlerinden kaynaklanmaktadır.
Sol: iki finansal çubuk grafik (gelir ve FAVÖK); Sağ: madde işaretleri ve bakım fotoğrafları içeren üç etiketli açıklama bölümü
LHG yakıt fiyatı maruziyeti: 4. Çeyrek ve 2025 Mali Yılı için riskten korunma oranı %90. Riskten korunma sonrası jet yakıtı: 842$/ton (4. Çeyrek), 824$/ton (Mali Yıl). Toplam beklenen yakıt gideri: 7,27 milyar € (4. Çeyrek: 1,74 milyar €). Yakıt duyarlılık matrisi, ham petrol fiyatı ve jet spread kombinasyonlarına karşı tüm karışık JET oranı senaryolarını gösterir.
Sol: 4. Çeyrek/2025 Mali Yılı sütunları içeren riskten korunma veri tablosu; Sağ: renk kodlu yakıt duyarlılık matrisi (yeşil=düşük maliyet, gri=yüksek maliyet)
Ayrıntılı Lufthansa Group K&Z: Gelirler 11.199 milyon €, Faaliyet giderleri 10.504 milyon € (ücretler ve harçlar 1.547 milyon €, yakıt 2.003 milyon €, personel 2.349 milyon €, amortisman 595 milyon €), Düzeltilmiş FAVÖK 1.331 milyon € (%11,9), FAVÖK 1.343 milyon €, Net gelir 966 milyon €. Özkaynak yatırımları sonucu 154 milyon €. Gelir vergileri -361 milyon €.
Tam genişlikte ayrıntılı finansal tablo; koyu lacivert başlık; alternatif kalın/standart satırlar; 2025 3. Çeyrek ve 2024 3. Çeyrek karşılaştırma sütunları
Dokuz yıllık geçmiş finansallar tablosu (2016-2024): Faaliyet KPI'ları (kur hariç RASK, yakıt hariç CASK), Kâr ve Zarar (gelirler, yakıt maliyeti, Düzeltilmiş FAVÖK, marj), Bilanço (toplam varlıklar, net borç+emeklilik, Düzeltilmiş ROCE), Nakit Akışı (faaliyet CF, CAPEX, serbest CF). Öne çıkanlar: 2020 COVID etkisi (-%40 FAVÖK marjı), 2023'te %7,6'ya, 2024'te %4,4'e toparlanma.
9 yıla yayılan çok sütunlu finansal tablo; kategoriye göre gruplandırılmış (KPI'lar, K&Z, Bilanço, Nakit Akışı); altta dipnot açıklamaları
Yıla göre (2025-2033) borçlanma vadesini gösteren yığılmış çubuk grafik: Düz Tahvil, Hibrit, Dönüştürülebilir Tahvil, Schuldscheindarlehen, Uçak Finansmanı (teminatlı), Diğer. En büyük vadeler: 2026 (~2,2 milyar €), 2028 (~1,75 milyar €), 2030 (~2,1 milyar €). Not: faaliyet kiralaması ödemelerini içermez.
Renk kodlu borç aracı kategorileri içeren yığılmış çubuk grafik; altta gösterge; 2025'ten 2033'e kadar yıllık vade çubukları
Dağıtım kısıtlamalarını, yatırım kararları için sunuma güvenilmemesini, şirket veya grup tarafından hiçbir beyan veya garanti verilmemesini, ileriye dönük beyanlar yasal uyarısını ve ülkeye özgü sınırlamaları (ABD Menkul Kıymetler Yasası, FSMA) kapsayan yasal uyarı.
'Yasal Uyarı' başlığı ve yoğun yasal metin paragrafları içeren beyaz arka plan; standart altbilgi
GAAP dışı ölçüleri, prospektüs olmaması beyanını, nitelikli yatırımcı kısıtlamasını (AB Prospektüs Yönetmeliği 2017/1129), alıcı onaylarını ve gizlilik yükümlülüklerini kapsayan genişletilmiş yasal uyarı.
Yasal uyarı metninin devamı ile beyaz arka plan; standart altbilgi
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Bu 45 sayfalık şablon, stratejik çerçeve, iş birimi derinlemesine incelemeleri (Havayolları, MRO, Kargo, Eurowings), ITA Airways yatırım gerekçesi, 2025 3. çeyrek finansal sonuçları, 2025 mali yılı beklentisi, 2028-2030 orta vadeli hedefleri ve trafik verileri, gelir tablosu, çok yıllı finansallar ve borç vadesi profili içeren eksiksiz bir ek bölümü kapsayan yapılandırılmış bir yatırımcı sunumu içerir.
Bu şablon, havayolu veya ulaşım sektörü yatırımcı iletişimleri, kazanç sunumları, sermaye piyasaları günü sunumları veya stratejik roadshow materyalleri için en iyi uygulama referansına ihtiyaç duyan CFO'lar, IR ekipleri, kurumsal stratejistler, hisse senedi analistleri ve MBA öğrencileri için idealdir.
Sunum, Lufthansa Group'un marka kimliğiyle tutarlı, koyu lacivert (#003366) ve beyaz renk şemasına sahip profesyonel bir kurumsal tasarım kullanır. Kalın sans-serif tipografi, şelale grafikleri, çubuk grafikler ve KPI kutucuk ızgaraları aracılığıyla net veri görselleştirme ve tam sayfa fotoğrafçılık ile temiz diyagram düzenlerinin bir karışımını içerir.
Sunum, şelale/köprü grafikleri (FAVÖK marjı oluşturma, nakit akışı), yığılmış çubuk grafikler (borç vadesi, filo metrikleri), KPI kutucuk ızgaraları, yatay vade spektrumu diyagramları, alan grafikleri (premium ürün lansmanı), finansal gelir tablosu tabloları, trafik verileri tabloları, yakıt duyarlılık matrisleri ve sinerji zaman çizelgesi yol haritaları içerir.
Evet. Slayt yapısı, düzen kalıpları ve veri görselleştirme yaklaşımları tamamen uyarlanabilir. Stratejik çerçeve (dört sütun, One Group), iyileştirme programı şelalesi, sinerji zaman çizelgesi ve orta vadeli hedef slaytları, yatırımcılara veya yönetim kurullarına sunum yapan çok bölümlü herhangi bir şirket için iyi sonuç verir.
Sunum, 2024 tam yıl finansallarını (37,6 milyar € gelir, %4,4 Düzeltilmiş FAVÖK marjı), 2025 3. çeyrek sonuçlarını (11,2 milyar € gelir, %11,9 marj), 2016-2024'ten çok yıllı geçmiş gelir tablosunu, bilanço verilerini, nakit akışı analizini, yakıt hedge tablolarını ve 2028-2030 hedeflerini (%8-10 Düzeltilmiş FAVÖK marjı, >2,5 milyar € Düzeltilmiş Serbest Nakit Akışı (FCF) yıllık) içerir.
Evet, 14. slayt, SBTi hedefleri (%2030'a kadar -%30,6 gCO2/RTK, -%50 net CO2, 2050'ye kadar CO2 nötr), temel kaldıraç olarak filo modernizasyonu, operasyonel yakıt tasarrufları, SAF (Sürdürülebilir Havacılık Yakıtı) benimsenmesi ve Synhelion güneş enerjili yakıt ortaklığı dahil olmak üzere tüm sürdürülebilirlik programını kapsar.
Evet, üç özel slayt ITA Airways yatırımını kapsar: stratejik gerekçe (İtalya, LHG'nin ana pazarlar dışındaki en önemli pazarı olarak, Roma FCO 5 yıldızlı bir merkez olarak), ITA'nın LHG'nin çok merkezli stratejisini nasıl genişlettiği ve 2025'in sonuna kadar %20-30, 2026-27'ye kadar %70-80 ve tam konsolidasyondan sonra %100 sinerji gösteren ayrıntılı bir sinerji yakalama zaman çizelgesi.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.