
Şu koleksiyonda: Yatırımcı sunumu örnekleri
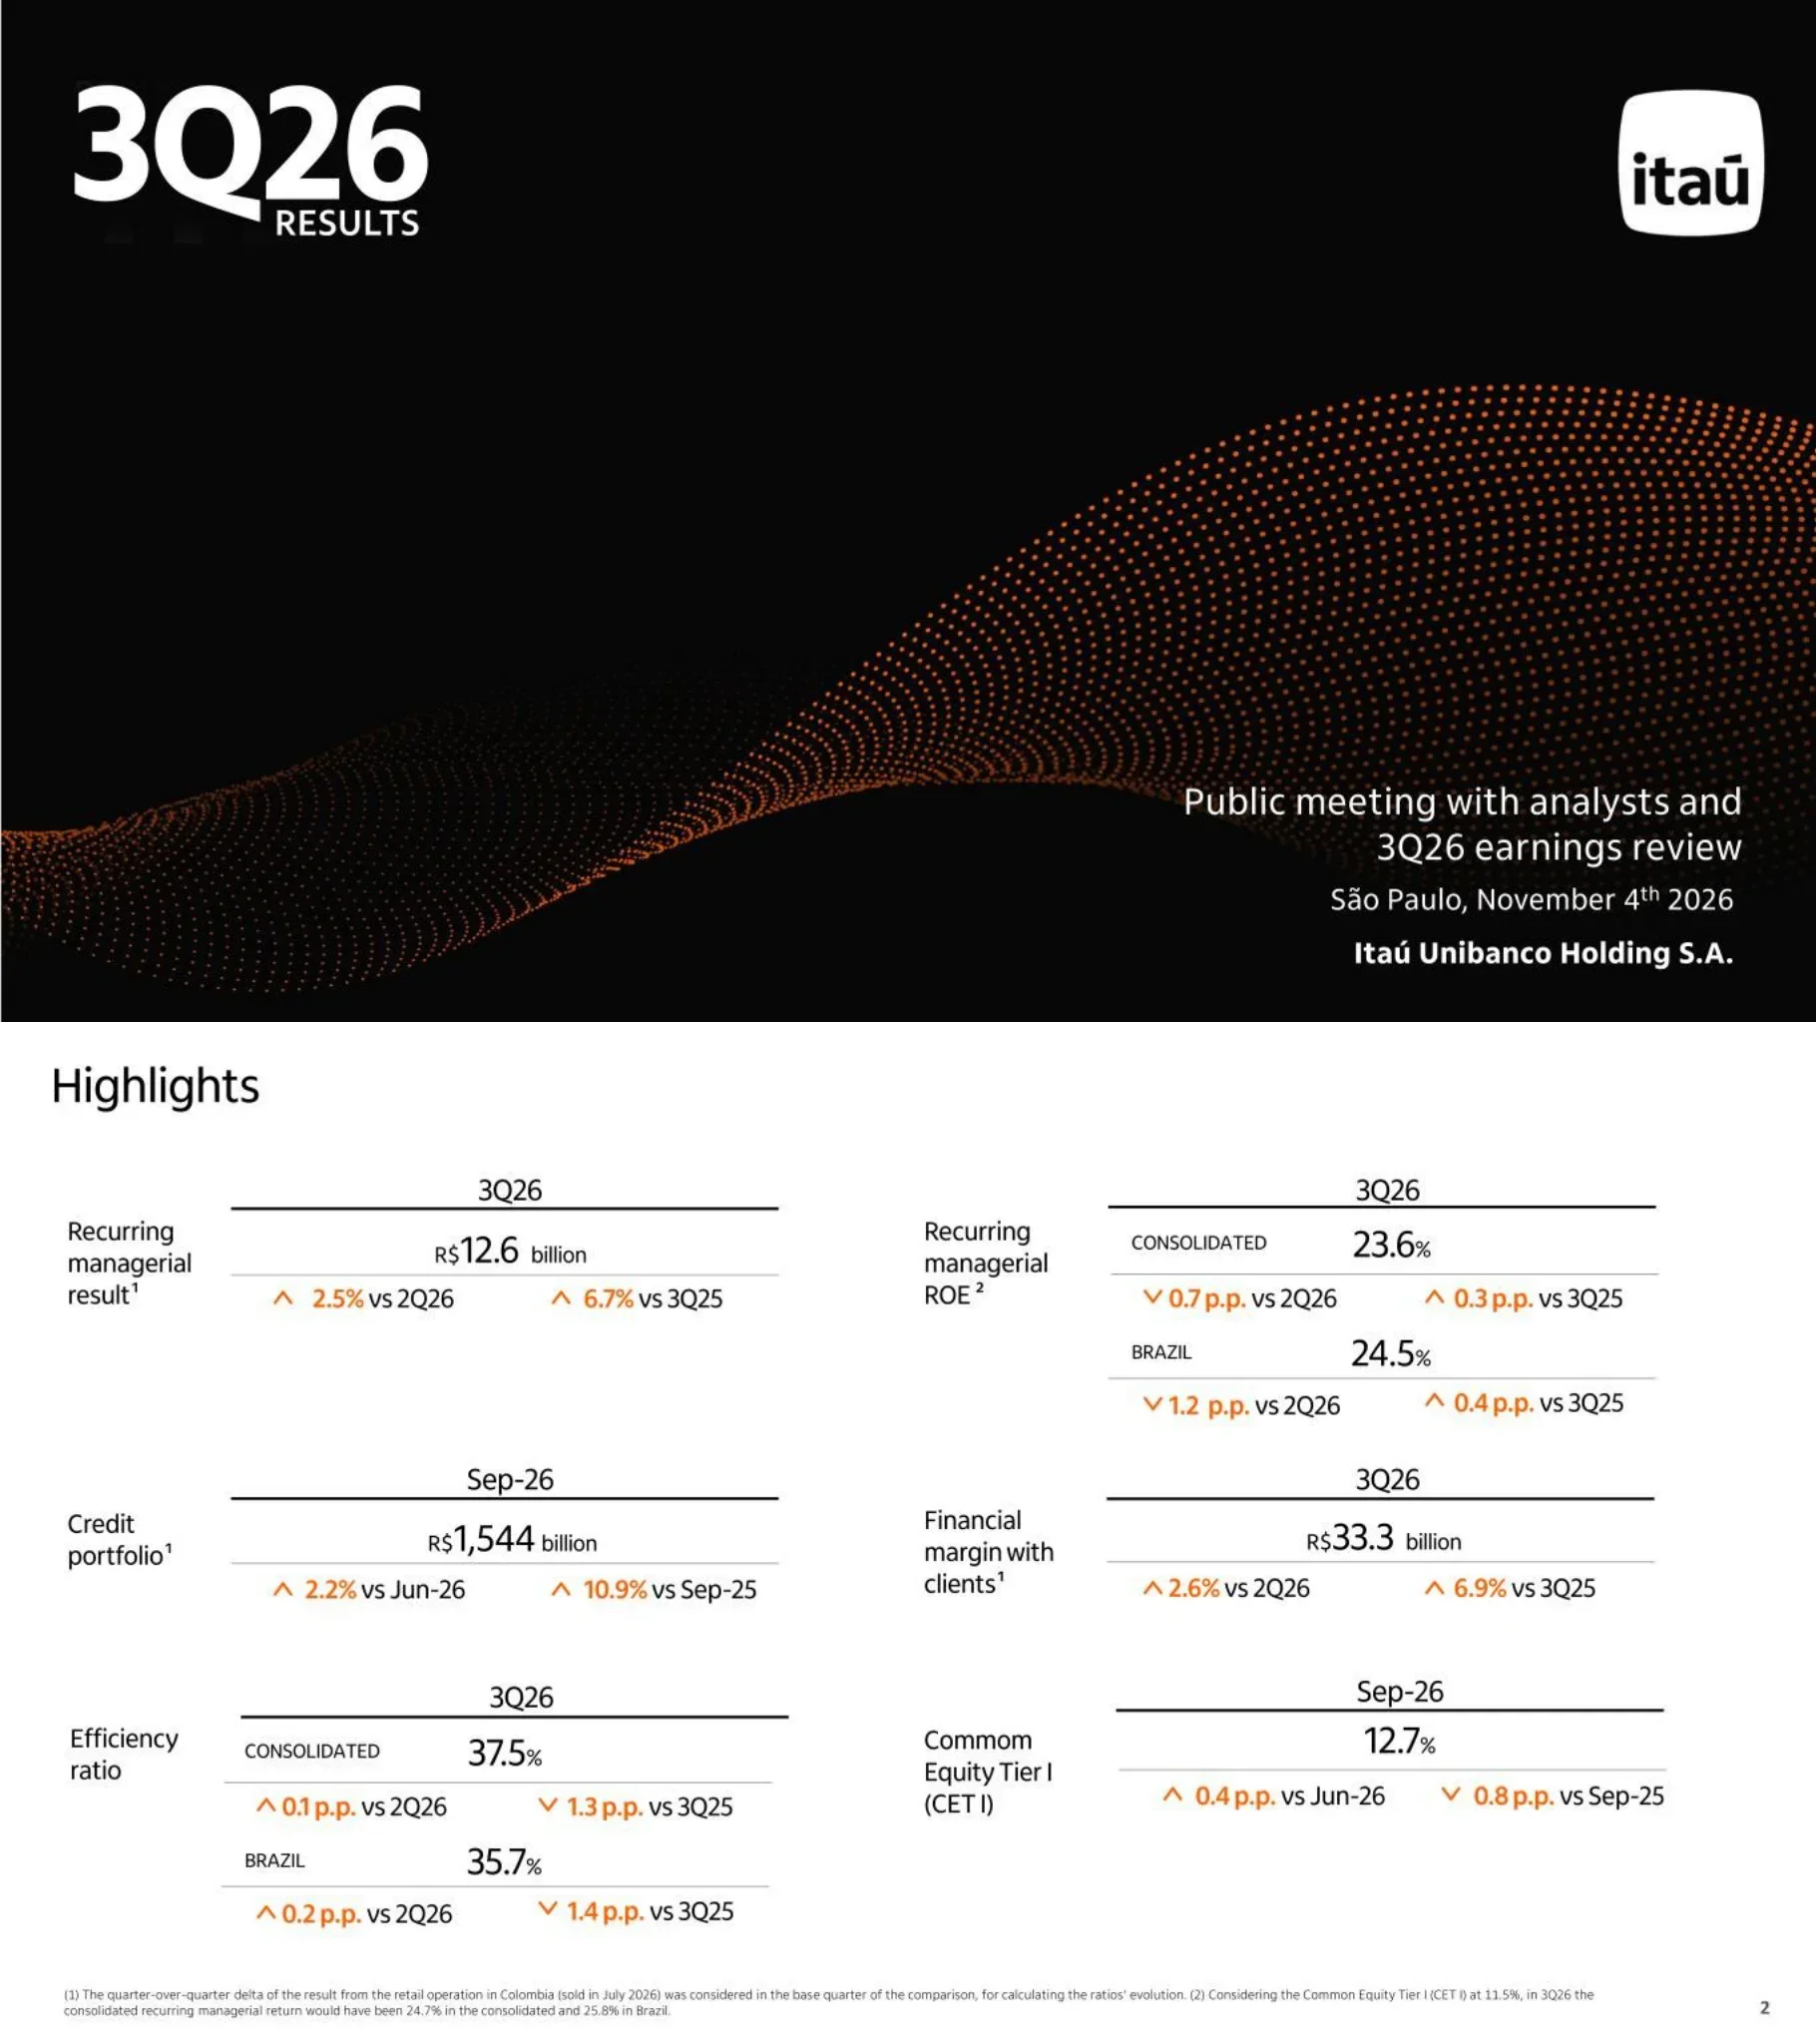
Itaú Unibanco Holding S.A. 3Ç26 Sonuçları: 4 Kasım 2026'da São Paulo'da analistler ve yatırımcılarla yapılan halka açık toplantıda ve 3Ç26 sonuç incelemesinde kullanılan, SEC'e Form 6-K eki olarak sunulan 27 slaytlık sunumdur. Tüm tutarlar R$ (Brezilya reali) cinsindendir. Sunumda 12,6 milyar R$ düzeltilmiş yönetilen kâr (2Ç26'ya göre +%2,5, 3Ç25'e göre +%6,7), %23,6 konsolide düzeltilmiş yönetilen ROE (Brezilya'da %24,5), 1.544 milyar R$ kredi portföyü, 33,3 milyar R$ müşteri finansal marjı, %37,5 konsolide verimlilik oranı ve %12,7 CET1 oranı bildirilmektedir. Ardından marj, ücretler, kredi kalitesi, giderler, sermaye, 2026 beklentileri ve altı bölümlük 'rekabet avantajları' kısmına geçilmekte; ekte ise tam gelir tablosu ve iş modeli dökümü yer almaktadır.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Itaú Unibanco Holding S.A. 3Ç26 Sonuçları: 4 Kasım 2026'da São Paulo'da analistler ve yatırımcılarla yapılan halka açık toplantıda ve 3Ç26 sonuç incelemesinde kullanılan, SEC'e Form 6-K eki olarak sunulan 27 slaytlık sunumdur. Tüm tutarlar R$ (Brezilya reali) cinsindendir. Sunumda 12,6 milyar R$ düzeltilmiş yönetilen kâr (2Ç26'ya göre +%2,5, 3Ç25'e göre +%6,7), %23,6 konsolide düzeltilmiş yönetilen ROE (Brezilya'da %24,5), 1.544 milyar R$ kredi portföyü, 33,3 milyar R$ müşteri finansal marjı, %37,5 konsolide verimlilik oranı ve %12,7 CET1 oranı bildirilmektedir. Ardından marj, ücretler, kredi kalitesi, giderler, sermaye, 2026 beklentileri ve altı bölümlük 'rekabet avantajları' kısmına geçilmekte; ekte ise tam gelir tablosu ve iş modeli dökümü yer almaktadır.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
Kapak slaytı. Sol üstte büyük beyaz yazı tipiyle '3Q26 RESULTS', sağ üstte beyaz yuvarlatılmış kare Itaú logosu ve sağ altta 'Public meeting with analysts and 3Q26 earnings review', 'São Paulo, November 4th 2026', 'Itaú Unibanco Holding S.A.' toplantı bilgileri yer alıyor.
Alt yarıyı boydan boya geçen akışkan bir turuncu tram (dot-matrix) dalgasıyla tam zemin siyah arka plan; sol üstte başlık bloğu, sağ üstte logo, sağ altta sağa yaslı etkinlik detayları.
3Ç26 için altı ana KPI. Tekrarlayan yönetimsel sonuç R$12,6 milyar (2Ç26'ya göre +%2,5, 3Ç25'e göre +%6,7). Tekrarlayan yönetimsel ROE konsolide %23,6 (2Ç26'ya göre -0,7 p.p., 3Ç25'e göre +0,3 p.p.) ve Brezilya'da %24,5 (2Ç26'ya göre -1,2 p.p., 3Ç25'e göre +0,4 p.p.). Kredi portföyü Eylül-26 itibarıyla R$1.544 milyar (Haziran-26'ya göre +%2,2, Eylül-25'e göre +%10,9). Müşterilerle finansal marj R$33,3 milyar (2Ç26'ya göre +%2,6, 3Ç25'e göre +%6,9). Verimlilik oranı konsolide %37,5 (2Ç26'ya göre +0,1 p.p., 3Ç25'e göre -1,3 p.p.) ve Brezilya'da %35,7 (+0,2 p.p., -1,4 p.p.). CET1 %12,7 (Haziran-26'ya göre +0,4 p.p., Eylül-25'e göre -0,8 p.p.). Dipnotlar: çeyreklik değişimler, (Temmuz 2026'da satılan) Kolombiya perakende operasyonunun sonucunu baz çeyreğin parçası olarak kabul eder; %11,5 CET1 ile 3Ç26 tekrarlayan yönetimsel getiri konsolide %24,7 ve Brezilya'da %25,8 olurdu.
Altı KPI bloğundan oluşan iki sütunlu ızgara. Her bloğun solunda bir etiket, bir çizgi üzerinde dönem başlığı, ana rakam ve altında iki turuncu yukarı/aşağı ok değişimi bulunur. Dipnotlar alt kısımda küçük yazı tipindedir.
R$ milyar cinsinden kredi defteri tablosu, Eylül-26 vs Haziran-26 vs Eylül-25. Bireysel 500,4 (Çeyreklik +%2,7, Yıllık +%9,6): kredi kartı 153,4, bireysel 69,0, maaş ödemeli 84,2, taşıt 35,0 (-%0,1, -%3,6), konut 158,8 (+%4,4, +%15,8). Mikro, küçük ve orta ölçekli işletmeler 320,4 (+%4,2, +%15,1). Kurumsal 479,4 (+%1,0, +%9,5). Toplam Brezilya 1.300,2 (+%2,4, +%10,9). Latin Amerika 244,2 (-%3,5, +%6,4). Toplam 1.544,4 (+%1,4, +%10,2); kur etkisinden arındırılmış toplam büyüme çeyreklik +%1,8 ve yıllık +%10,4. Yan panel: Personnalité + Uniclass kredi kartı +%4,3 / +%16,3 ve taşıt +%3,6 / +%9,8; portföyde çeyreklik +%11,6 ve yıllık +%93,7 ile özel maaş ödemeli kredilerde lider; son 12 ayda R$41 milyar kullandırım ve özel bankalar arasında %56 pazar payı ile konut kredisinde en büyük özel banka; KOBİ devlet destekli imkanlarda 9A26 kullandırım lideri (+%8,0 / +%32,4); Kolombiya satışı hariç portföy büyümesi: Latin Amerika +%0,8 / +%11,1, toplam +%2,2 / +%10,9.
Sol üçte ikilik kısımda turuncu başlık satırı ve gölgeli değişim sütunları olan geniş veri tablosu, toplamlar turuncu ile vurgulanmış; sağda üst üste dizilmiş mini tablolar ve açıklamalardan oluşan dar sütun.
2Ç26'daki 32,6'dan 3Ç26'daki 33,3'e R$ milyar cinsinden şelale grafiği: Kolombiya perakende -0,1 ile 2Ç26 Kolombiya hariç 32,5'e ulaşılır; işletme sermayesi ve diğerleri 2Ç26 -3,9 ile 2Ç26'da spread duyarlı operasyonlar 28,5 kalır; ardından ortalama hacim +0,4, ürün karması -0,4, spreadler ve yükümlülük marjı -0,1, takvim ve iş günleri +0,4, Latin Amerika ve diğerleri +0,3 ile spread duyarlı operasyonlar 3Ç26'da 29,0'a çıkar; işletme sermayesi ve diğerleri 3Ç26 +4,2 ile 33,3'e ulaşılır. Üstteki parantezler: toplam +R$0,7 milyar (+%2,2), Kolombiya hariç +R$0,8 milyar (+%2,6), spread duyarlı operasyonlarda +R$0,5 milyar (+%1,8). Altta, 3Ç25'ten 3Ç26'ya yıllıklandırılmış ortalama marj: konsolide müşterilerle marj %9,2, %9,1, %9,1, %9,1, %9,0 ve risk ayarlı %6,3, %6,2, %6,1, %6,2, %6,1; Brezilya %10,1, %10,0, %10,0, %10,0, %9,9 ve risk ayarlı %6,8, %6,8, %6,6, %6,7, %6,6.
Üst yarı: siyah ana çubuklar, turuncu ara toplam çubukları ve kırmızı/yeşil değişim çubukları ile yatay şelale grafiği, üstte parantez içinde büyüme etiketleri. Alt yarı: yan yana iki adet beş çeyreklik çizgi grafiği (turuncu ve mavi çizgiler).
3Ç25'ten 3Ç26'ya R$ milyar cinsinden, Brezilya, Latin Amerika ve sermaye endeksi hedge'i olarak bölünmüş yığılmış çubuklar. Toplamlar 0,9, 0,6, 0,8, 0,9 ve 1,3. Brezilya bileşeni 1,3, 1,1, 1,3, 1,4, 1,7; Latin Amerika 0,3, 0,2, 0,2, 0,2, 0,3; sermaye endeksi hedge'i -0,7, -0,7, -0,7, -0,7, -0,6.
Slaytın ortasında, sıfır çizgisinin üzerinde pozitif yığınlar ve altında negatif hedge segmenti bulunan tek bir beş dönemlik yığılmış sütun grafiği; sol üstte lejant.
R$ milyar cinsinden ücret tablosu, 3Ç26 / 2Ç26 / 3Ç25 / 9A26 / 9A25. Kart ihracı 3,5 (çeyreklik +%7,1, yıllık +%5,8); bireysel vadesiz hesaplar 0,5 (yıllık -%16,9; 9A -%20,0); kredi işlemleri ve garantiler 0,6; ödemeler ve tahsilatlar 1,9 (yıllık -%5,8); varlık yönetimi 2,2 (yıllık +%17,8); danışmanlık hizmetleri ve aracılık 0,9 (çeyreklik -%26,3, yıllık -%26,6, ancak 9A +%5,3); diğer Brezilya 0,4; Latin Amerika 1,0 (yıllık +%17,2). Komisyonlar ve ücretler 11,0 (çeyreklik +%0,2, yıllık -%0,1; 9A26 33,1, +%1,5). Sigorta, emeklilik planları ve prim tahvilleri 3,0 (9A +%8,7). Komisyonlar ve sigorta 14,1 (çeyreklik -%0,2, yıllık +%0,2; 9A26 42,2'ye karşı 41,0, +%3,0). Varlık yönetimi, fon ve 'consórcio' yönetim ücretlerini içerir; sigorta sonucu, elde tutulan tazminat talepleri düşüldükten sonraki net tutardır.
Turuncu başlıklı tam genişlikte tablo; çeyreklik ve dokuz aylık sütun grupları, gri gölgeli değişim (delta) sütunları, kalın yazılmış ara toplam satırları ve turuncu bir genel toplam satırı.
Haziran-24'ten Eylül-26'ya kadar menkul kıymetler hariç dört adet NPL (takipteki kredi) çizgi grafiği. 15-90 günlük konsolide NPL: Latin Amerika %2,5'ten %1,9'a geriledi (varlık satış etkisi -0,14 y.p.), toplam %1,7-%2,3 aralığında seyrederek %1,7 ile kapandı, Brezilya %1,7 ile kapandı. 90 günlük konsolide NPL: Brezilya Haziran-24'te %3,0 iken yaklaşık %2,0-%2,1 seviyesine gerileyerek %2,1 ile kapandı; toplam %2,0; Latin Amerika %1,1 (-0,06 y.p. etki). Brezilya 15-90 gün: bireysel yaklaşık %3,0 (Eylül-26'da %3,0), KOBİ %1,4, kurumsal %0,02 (Eylül-25'te %1,0'lik bir sıçrama ile). Brezilya 90 gün: bireysel %3,7 (-0,02 y.p. etki), çok küçük/küçük/orta ölçekli işletmeler %2,1 (-0,05 y.p.), kurumsal %0,02. Dipnot: 3Ç26'da Itaú, risk devri olmaksızın geri kazanım olasılığı düşük olan ve 90 günden fazla gecikmiş sayılabilecek kredileri sattı: R$94 milyon bireysel, R$140 milyon KOBİ, R$17 milyon Latin Amerika; Kolombiya perakende satışı için de düzeltme yapıldı.
Etiketli veri noktalarına sahip çok serili çizgi grafiklerden oluşan 2x2 ızgara; varlık satışı etkisini gösteren koyu mavi açıklama etiketleri; her satırın sağında göstergeler.
Brezilya CMN'nin 4.966 Sayılı Kararı (IFRS 9 uyumlu) kapsamındaki aşama oranları, Mart-25'ten Eylül-26'ya kadar; toplam, bireysel, şirketler ve Latin Amerika için. Eylül-26 itibarıyla Aşama 2 portföyü: bireysel %7,3, toplam %4,0, Latin Amerika %3,9, şirketler %1,9. Aşama 3 portföyü: bireysel %5,9, toplam %4,0, Latin Amerika %3,4, şirketler %3,0. Aşama 2 karşılık oranı: bireysel %25,9, toplam %22,4, şirketler %19,6, Latin Amerika %13,8. Aşama 3 karşılık oranı: bireysel %58,7, toplam %52,5, şirketler %49,5, Latin Amerika %39,2. Çoğu seri yedi çeyrek boyunca hafif bir düşüş eğilimi göstermektedir.
Her noktada etiket bulunan yedi dönemlik çizgi grafiklerden oluşan 2x2 ızgara, altta tek bir ortak gösterge.
Milyar R$ cinsinden kredi maliyeti (beklenen zarar giderleri + kredi geri kazanımları + tanınan indirimler), 1Ç25'ten 3Ç26'ya: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4; yıllıklandırılmış kredi maliyeti / kredi portföyü oranı her çeyrekte %2,7 ile sabit kalmıştır. Yeniden yapılandırılan portföy (kredi ve menkul kıymetler), Mart-25'ten Eylül-26'ya: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 milyar R$; bunun 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3 milyar R$'ı yapılandırılmıştır; yeniden yapılandırılan / toplam portföy oranı %3,2, %3,1, %3,0, %2,6, %2,6, %2,6, %2,6.
Üst üste dizilmiş iki grafik satırı; her biri yedi dönemlik bir sütun grafiği ve üzerinde yüzen bir oran çizgisi; solda açıklayıcı etiketler ve göstergeler.
Aralık-19'dan bu yana bireysel müşteriler için 15 günü aşan NPL: Eylül-26'da Itaú %6,7, Itaú hariç piyasa %13,1 (her ikisi de %7,9 ve %10,0 civarında başlamıştı). Ürüne göre Aralık-19'a kıyasla 15 günü aşan gecikme değişimi (Itaú hariç piyasa vs Itaú): ihtiyaç kredileri %17,2 (+2,6 y.p.) vs %9,4 (-0,2 y.p.); kredi kartı %14,8 (+3,1 y.p.) vs %6,6 (-0,6 y.p.); taşıt %13,9 (+3,6 y.p.) vs %9,7 (+0,9 y.p.); özel bordrolu kredi %18,9 vs %6,9. Aşama 2 ve 3 portföyü / 15 günü aşan gecikme bakiyesi: Eylül-26'da %240. Gecikme günlerine göre karşılık tablosu: Itaú konut hariç bireysel; %4 vadesi gelmemiş, 31-60 günde %58, 61-90 günde %63, 91-120 günde %66, 181-210 günde %69, 331 günden itibaren %100; BCB'nin 352 Sayılı Kararı S1-S3 minimumları (%50, %60, %77, %81, 91 günden itibaren %100) ve S4-S5 (erken dilimler için %2, %15, %38) ile karşılaştırmalı.
Sol üst: uzun vadeli ikili çizgi grafik. Sağ üst: ürün bazında delta etiketli eşleştirilmiş gri/turuncu sütunlar ve siyah-beyaz bir KPI kutusu (%240). Alt bant: tam genişlikte turuncu başlıklı karşılık ayırma tablosu.
Aralık-19'dan bu yana KOBİ ve kurumsal için 15 günü aşan NPL: Eylül-26'da Itaú %2,9 (%3,3'ten), Itaú hariç piyasa %5,8 (%4,0'dan). KOBİ teminatlı portföyü genel olarak %36'dan (Aralık-19) %58'e (Eylül-26), çok küçük ve küçük şirketler için ise %37'den %72'ye yükseldi. Kurumsal: portföy endeksi 100'den 209'a; en büyük 10 riskin konsantrasyonu %20'den %14'e düştü; yatırım yapılabilir seviyedeki pay (dahili kriterler) %69'dan %78'e çıktı. Kurumsal Bölüm 11 (Brezilya adli veya adli dışı yapılandırma): kurumsal payı %2,3 ve tarım ticareti payı %4,3; planları onaylanmış ilk 5 vaka için başvuru öncesi ayrılan karşılık, gerçekleşen zararın 4 katıydı.
Bölünmüş slayt: uzun vadeli ikili çizgi grafik içeren beyaz sol yarı; üç yığılmış panel (mini eğim grafikleri, öncesi/sonrası kutulu çubuklar ve iki sütunlu istatistik paneli) içeren açık gri sağ yarı.
Milyar R$ cinsinden gider tablosu: ticari ve idari (6,7), işlemsel (4,2), teknoloji (3,3, çeyreklik +%4,7), diğer (0,8, yıllık +%39,7); toplam Brezilya (15,0), çeyreklik +%2,8, yıllık +%1,5; Latin Amerika (2,2); faiz dışı giderler (17,1), çeyreklik +%2,4, yıllık +%1,7; 9A26 (50,0) - 9A25 (48,5) karşılaştırması, +%3,1. 2Ç24'ten 3Ç26'ya verimlilik oranı: konsolide %37,7, %39,3, %39,6, %37,0, %38,0, %38,8, %38,3, %37,1, %37,4, %37,5; Brezilya %36,2, %37,9, %37,4, %35,1, %36,3, %37,1, %36,4, %34,9, %35,5, %35,7. Dokuz aylık görünüm: konsolide %38,0 (9A25) - %37,3 (9A26), Brezilya %36,2 - %35,4.
Üstte: Çeyreklik ve dokuz aylık sütunlar içeren turuncu başlıklı veri tablosu. Altta: Gölgeli bir 9A25/9A26 eki ve hap şeklinde gösterge etiketleri içeren on çeyreklik çift çizgili grafik.
Haziran-26'daki %12,3'lük CET1 köprüsü: çeyrek net kârı +%0,8, temettüler ve özkaynak kârlılığı -%0,1, risk ağırlıklı varlıklar (ihtiyati ve özkaynak düzeltmeleri dahil) -%0,4; Eylül 26 itibarıyla %12,7 CET1. %1,5'lik İlave Ana Sermaye (AT1) eklendiğinde Ana Sermaye (Tier I) %14,2 olmaktadır.
Siyah başlangıç ve bitiş çubukları, yeşil pozitif adım ve kırmızı negatif adımlar içeren tek bir şelale grafiği; son çubuk turuncu bir AT1 segmenti ile üst üste bindirilmiştir; gösterge altta ortalanmıştır.
Önceki ve yeni 2026 öngörüleri karşılaştırması. Toplam kredi portföyü büyümesi %5,5-%9,5 (Brezilya %6,5-%10,5): korundu. Müşteri finansal marjı büyümesi %5,0-%9,0: korundu. Piyasa finansal marjı 2,5-5,5 milyar R$: korundu. Kredi maliyeti 38,5-43,5 milyar R$: korundu. Komisyon ve ücretler artı sigorta sonuçları büyümesi %2,0-%5,0: korundu. Faiz dışı giderler büyümesi %1,5-%5,5: korundu. Efektif vergi oranı %29,5-%32,5'ten %28,0-%29,0'a revize edildi.
Satır çizgili üç sütunlu öngörü tablosu (metrik, önceki, yeni); 'Yeni' sütunu açık mavi yuvarlatılmış bir panel üzerinde yer alır; aralıklar turuncu ile vurgulanmıştır.
Bölüm açılışı. 'Müşteri odaklılık', yörüngedeki altı temel direğin merkezinde yer alır: kültür ve uzun vadeli vizyon; yetenek havuzu ve uygulama kabiliyeti; modern platform ve veri; bilanço gücü; sonuç çeşitlendirmesi; verimlilik ve değer yaratma.
Ortalanmış merkez ve kollar diyagramı: merkezi bir metin etiketinin etrafında altıgen şeklinde dizilmiş, ince gri kavisli yaylarla birbirine bağlanmış altı turuncu yuvarlatılmış kare kutucuk.
Müşteri metrikleri: 2021 ve 2026 yılları arasında Itaú konsolide NPS'inde +12 puanlık gelişim; bireysel ve kurumsal dijital kanallar (uygulamalar ve internet bankacılığı) için yaklaşık 80 puanlık NPS; kurumsal segmentlerin %83'ü ve bireysel segmentlerin %80'i mükemmellik seviyesinde (70 puanın üzerinde) NPS'e sahip.
Solda: Merkezi turuncu ile vurgulanmış, geri kalanı grileştirilmiş merkez diyagramı. Sağda: Kalın alt yazılı büyük turuncu istatistik rakamlarından oluşan 2x2 ızgara.
Sürekli gelişen bir kültür zaman çizelgesi: 'Kültürümüz' (2008-2021), 'Itubers kültürü' (2021-2025), yeni temel direk (2025); mükemmellik bölgesinde 85 puanlık eNPS. Itubers kültürü temel direkleri: müşteriyi ilk sıraya koyarız; tüm cevaplara sahip değiliz; birbirimizin arkasındayız; sonuç odaklıyız; çeşitlilik ve kapsayıcılığa değer veririz; bizim için etik pazarlık konusu değildir; ve yeni direk: seçimler ve kararlar veririz.
Solda: Kültür kutucuğu vurgulanmış merkez diyagramı. Sağda: Üç noktalı zaman çizelgesi, turuncu bir eNPS rozeti ve kalın turuncu ve lacivert yazı tipinde temel direk ifadelerinden oluşan üç sütunlu ızgara içeren yuvarlatılmış kart.
Geleceğe hazır yetenek: Doğru sorunları çerçevelemek ve AI kullanımına rehberlik etmek için teknik uzmanlık ve eleştirel düşünme; 2026-2027 yönetici adayı (trainee) programı için 95 binden fazla başvuru. Yetenek sıralamaları: Fast Company'nin uluslararası finansal hizmetler-fintech kategorilerinde tanındı, LinkedIn En İyi Şirketler Brezilya listesinde üst üste 8. kez 1. sırada, Brezilya'da üst üste 6. kez en iyi 5 Great Place to Work şirketi arasında ve 2020'deki başlangıcından bu yana Lugares Incríveis para Trabalhar sıralamasında yer aldı. Uygulama kabiliyeti: Verimlilik programı verimlilik oranını 7 puan düşürdü (9A26 vs 9A21); 143 milyar R$ kredi portföyüne sahip (Eylül 26), yılda %20 büyüyen (CAGR 2026 vs 2021) tarım ticareti projesi; 15 milyon müşterinin taşındığı ve 80 NPS'e sahip One Itaú; pazar payında +5 puan artış, NPS'te 40 puan yükseliş ve TPV'den 7 kat daha fazla kârlılık büyümesi ile son dört yılda üye işyeri edinme (acquiring) dönüşümü.
Solda yetenek kutucuğu vurgulanmış merkez diyagramı. Sağda: Üst üste iki kart; üstteki metin ve dört ödül logosu içerir, alttaki ise turuncu manşet istatistiklerinden oluşan üç sütunlu bir satır ve üye işyeri edinme dönüşümü için ikinci bir satır içerir.
Üç sütun. İş süreçlerine entegre teknoloji: Müşteri yolculuğu etrafında organize edilmiş çapraz fonksiyonlu ekiplerde 21 binden fazla çalışan ve 2,9 binden fazla çapraz fonksiyonlu squad. Modern platform ve yapay zekaya hazır veriler: Üretken yapay zeka girişimlerinin %92'den fazlası kullanımda (9A25 - 9A26), token başına birim maliyette %50 azalma (1Ç25 - 3Ç26), 2028'e kadar %100 modernize edilmiş ve bulut tabanlı yapı. Teknoloji sınırıyla bağlantı: Üretken yapay zeka temel modelleri ve kişiselleştirme geliştirmek için NeoSpace satın alımı; yapay zeka inovasyonları dahil 39'dan fazla yayınlanmış patente sahip Instituto de Ciência e Tecnologia Itaú; PsiQuantum, Simile ve Endeavor Catalyst dahil kurumsal girişim sermayesi payları ve diğer 10 yatırım.
Solda platform kutucuğunun vurgulandığı merkez diyagramı. Sağda: Renkli başlık bloklarına (turuncu, kraliyet mavisi, koyu yeşil) sahip, altında istatistik bölümleri ve ortak logoları bulunan üç eşit sütun.
Maddi özkaynak 138,7 milyar R$ (2Ç26'ya göre +%6,7, 3Ç25'e göre +%4,3); 228,9 milyar R$ tutarındaki konsolide özkaynağın %60,6'sını oluşturuyor; şerefiye ve maddi olmayan varlıklar %8,2, net ertelenmiş vergi kredileri %31,2. 71,5 milyar R$ tutarındaki ertelenmiş vergi kredileri: geçmiş yıl mali zararları %2,0 (1,4 milyar R$, risk ağırlığı %1250), diğer geçici farklar %24,8 (%250 RWF), beklenen zarar %73,2 (52,3 milyar R$, RWF %100). İşçilik, hukuk ve vergi karşılıkları 16,9 milyar R$ (2Ç26'ya göre -%2,1, 3Ç25'e göre -%3,4): işçilik 9,6 milyar R$, hukuk 3,0 milyar R$, vergi 4,3 milyar R$; son 12 aylık ödemelerin karşılanma oranı işçilikte 3,1 kat ve hukukta 1,9 kat (2021-2026 ortalamaları 2,9 kat ve 2,3 kat). Bilanço kalitesi: LCR %205,8 (Haziran-26'ya göre +3,8 p.p.), NSFR %123,7 (+1,6 p.p.), kredi portföyü / fonlama %78,6 (-1,7 p.p.).
Solda bilanço kutucuğunun vurgulandığı merkez diyagramı. Sağda: Üst üste üç yatay kart; yığılmış yüzde çubuklarıyla özkaynak kompozisyonu, karşılıklar için mini tablo ve üç istatistikli likidite satırı.
Eylül-26 itibarıyla iş kollarına göre kredi portföyü: Brezilya toptan bankacılık 665 milyar R$ (%43,1), Brezilya bireysel bankacılık 635 milyar R$ (%41,1), Latin Amerika 244 milyar R$ (%15,8). 9A26 tekrarlanan yönetimsel sonuç: Brezilya bireysel bankacılık 16,2 milyar R$ (%43,4), Brezilya toptan bankacılık 14,5 milyar R$ (%38,8), kurumsal ve piyasa faaliyetleri 4,2 milyar R$ (%11,2), Latin Amerika 2,5 milyar R$ (%6,6). Kredi kartı ihracı, varlık yönetimi, ödemeler ve üye işyeri anlaşmaları ile yatırım bankacılığı gibi alanlarda özel oyuncular arasında liderlik.
Solda çeşitlendirme kutucuğunun vurgulandığı merkez diyagramı. Sağda: Bir kart üzerinde yan yana iki halka grafik, altında ikinci bir kartta açıklamalı dört çizgi ikonundan oluşan bir satır.
Dokuz aylık trendler, 9A21 - 9A26: ROE %19,0, %20,7, %20,9, %22,2, %22,9, %24,1; verimlilik oranı %44,4, %41,2, %39,8, %38,1, %38,0, %37,3. Milyar R$ cinsinden sermaye maliyeti ve değer yaratma olarak ayrılmış tekrarlanan yönetimsel sonuç: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: tekrarlanan sonuç +%14, değer yaratma +%18, sermaye maliyeti +%11.
Solda verimlilik kutucuğunun vurgulandığı merkez diyagramı. Sağda: Üstte ayrışan iki çizgili grafik (yükselen ROE, düşen verimlilik), altta sağda CAGR sütunu bulunan altı dönemlik yığılmış sütun grafiği.
Eklerden önce ana sunumu kapatan kapak slaytının tekrarı: '3Ç26 SONUÇLARI', Itaú logosu, 'Analistlerle halka açık toplantı ve 3Ç26 kazanç incelemesi', São Paulo, 4 Kasım 2026, Itaú Unibanco Holding S.A.
1. sayfa ile aynı: siyah arka plan, turuncu nokta matris dalgası, sol üstte başlık, sağ üstte logo, sağ altta detaylar.
Itaú logosu ile birlikte 'Ek bilgiler' yazan ekler bölümü ayracı slaytı.
Siyah arka plan, sağda yelpaze gibi açılan hafif turuncu nokta deseni; sol üstte iki satırlı başlık, sağ üstte logo; slaytın geri kalanı boş bırakılmış.
Milyon R$ cinsinden yönetimsel gelir tablosu, 3Ç26 / 2Ç26 / 3Ç25 / 9A26 / 9A25. Faaliyet gelirleri 49.152 (çeyreklik +%2,4, yıllık +%5,5); yönetimsel finansal marj 34.611, bunun 33.286'sı müşterilerle ve 1.325'i piyasa ile (çeyreklik +%42,3); komisyon ve ücretler 11.048; sigorta gelirleri 3.494. Kredi maliyeti (10.415); beklenen zarar giderleri (10.720), verilen indirimler (1.260) ve geri kazanımlardan (1.565) oluşmaktadır. Elde tutulan tazminatlar (479). Faiz dışı giderler (17.129) ile ISS/PIS/Cofins ve diğer vergiler (2.981) dahil diğer faaliyet giderleri (20.110). Vergi ve azınlık payları öncesi kâr 18.148; gelir vergisi ve sosyal katkı payı (5.192); azınlık payları (339). Tekrarlanan yönetimsel sonuç 12.617 (çeyreklik +%1,7, yıllık +%6,2); 9A26'da 37.305 (34.513'e kıyasla) (+%8,1).
Turuncu başlığa sahip tam genişlikte gelir tablosu; çeyreklik ve dokuz aylık sütun grupları, gölgelendirilmiş fark sütunları, kalın yazılmış bölüm satırları ve turuncu alt çizgi.
9A26 ve 9A25 dönemleri için iş kollarına göre milyar R$ cinsinden tekrarlanan sonuçlar: toplam, kredi, alım-satım (trading), sigorta ve hizmetler ile sermaye fazlası. 9A26: faaliyet gelirleri 144,0 (kredi 81,3, trading 2,9, sigorta ve hizmetler 58,3, sermaye fazlası 1,5); tekrarlanan yönetimsel sonuç 37,3 (14,6, 1,5, 20,0, 1,2); ortalama yasal sermaye 206,4 (127,5, 8,1, 55,5, 15,3); değer yaratımı 15,8; tekrarlanan yönetimsel ROE genel %24,1, kredi %15,3, trading %24,2, sigorta ve hizmetler %47,9, sermaye fazlası %10,8. 9A25: tekrarlanan sonuç 34,5, ROE %22,9 (kredi %14,3, trading %30,3, sigorta ve hizmetler %47,8, sermaye fazlası %9,8). Değişim (delta) paneli genel ROE'de +1,2 y.p., kredide +1,0 y.p. ve trading'de -6,1 y.p. artış/azalış göstermektedir.
Yan yana üç tablo bloğu (9A26, 9A25, delta); her biri beş sütunlu turuncu başlık satırına sahip; üstte gelir tablosu satırları, altta sermaye ve ROE satırları, toplamlar turuncu renkte.
Açılış tasarımını tekrarlayan arka kapak: '3Ç26 SONUÇLARI', Itaú logosu, 'Analistlerle halka açık toplantı ve 3Ç26 kazanç incelemesi', São Paulo, 4 Kasım 2026, Itaú Unibanco Holding S.A.
1. ve 23. sayfalarla aynı: siyah alan, turuncu nokta dalgası, üstte başlık bloğu ve logo, sağ altta etkinlik detayları.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Itaú Unibanco Holding S.A.'nın 4 Kasım 2026'da São Paulo'da analistler ve yatırımcılarla gerçekleştirdiği halka açık toplantıda kullandığı 27 slaytlık 3Ç26 sonuç sunumudur. Öne çıkan gelişmeleri, kredi portföyünü, finansal marjları, ücret ve sigortacılık faaliyetlerini, kredi kalitesini, giderleri, sermayeyi, 2026 beklentilerini, rekabet avantajlarına dair strateji bölümünü ve gelir tablosu ile iş modeli tablolarını içeren bir eki kapsar.
Itaú Unibanco, bu sunumu yabancı özel ihraççıların SEC'e önemli bilgileri sunmak için kullandığı Form 6-K'nın bir eki olarak dosyalamıştır. Tüm tutarlar R$ (Brezilya reali) cinsinden ve çoğunlukla milyar seviyesindedir; ekteki gelir tablosu ise milyon R$ cinsindendir. Slaytlar görsel olarak dosyalandığı için bazı çok küçük dipnot metinleri web çözünürlüğünde zor okunabilir.
12,6 milyar R$ tutarında düzeltilmiş yönetilen kâr (2Ç26'ya göre +%2,5, 3Ç25'e göre +%6,7), %23,6 konsolide düzeltilmiş yönetilen özkaynak kârlılığı (Brezilya'da %24,5), 1.544 milyar R$ tutarında kredi portföyü (yıllık +%10,9), 33,3 milyar R$ müşteri finansal marjı, %37,5 verimlilik oranı ve %12,7 CET1 oranı bildirilmiştir. Çeyreklik karşılaştırmalar, Temmuz 2026'da Kolombiya'daki perakende operasyonunun satışına göre düzeltilmiştir.
Sadece bir kalem değişti. Kredi portföyü büyümesi, müşteri finansal marjı, piyasa finansal marjı, kredi maliyeti, komisyon ve sigorta ile faiz dışı giderlere ilişkin beklentiler korundu. Efektif vergi oranı aralığı %29,5-%32,5'ten %28,0-%29,0'a düşürüldü.
Segment bazında 15-90 gün ve 90 gün üzeri NPL (takipteki kredi) oranları, Brezilya'nın 4.966 sayılı Kararı kapsamındaki Aşama 2 ve Aşama 3 portföy ve karşılık oranları, kredi maliyeti (3Ç26'da 10,4 milyar R$, portföyün %2,7'si), yeniden yapılandırılan portföy, bireysel ve kurumsal kredilerde Itaú ile piyasa geneli 15 gün üzeri NPL karşılaştırmaları ve BCB 352 sayılı Karar minimumları ile karşılaştırmalı karşılık matrisi yer almaktadır.
Evet, yapısal bir referans olarak kullanılabilir. Bir banka veya finansal hizmetler sonuç sunumu için iyi bir modeldir: KPI özet sayfası, çeyreklik/yıllık/dokuz aylık sütunlar içeren değişim tabloları, marj ve sermaye için köprü (waterfall) grafikleri, varlık kalitesi için trend çizgisi panelleri, eski ve yeni beklenti karşılaştırma tablosu ve yeniden kullanılabilir bir strateji diyagramı içerir. İçeriği ve Itaú markasını kendinizinkilerle değiştirin; orijinal materyal Itaú Unibanco'ya aittir.
Bu galeri kaydı, sunumun orijinal PDF dosyasını sunmaktadır. PDF'i indirebilir ve kendi şirketiniz veya analiziniz için benzer bir yapıda düzenlenebilir bir sunum oluşturmak üzere 2Slides'ı kullanabilirsiniz.
Itaú Unibanco Holding S.A. tarafından Form 6-K kapsamında sunulan orijinal slayt görselleri

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.