
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Japonya'dan yatırımcı sunumu örnekleri
Ebara Q3 FY2026 Sonuç Sunumu: Ebara Corporation'ın (TSE 6361) Ocak–Eylül 2026 (Aralık 2026'da sona eren mali yıl) dönemine ait; rekor dokuz aylık sipariş, gelir, faaliyet kârı ve net kârın yanı sıra tam yıl sipariş beklentisindeki yukarı yönlü revizyonu ve Hassas ve Elektronik, Enerji, Bina ve Endüstriyel, Altyapı ve Çevre segment detaylarını içeren 41 sayfalık yatırımcı sunumudur. Belge 13 Kasım 2026 tarihli Japonca bir sunumdur (決算説明会資料); orijinali Tokyo Borsası'nın TDnet sisteminde yayınlanmıştır.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Ebara Q3 FY2026 Sonuç Sunumu: Ebara Corporation'ın (TSE 6361) Ocak–Eylül 2026 (Aralık 2026'da sona eren mali yıl) dönemine ait; rekor dokuz aylık sipariş, gelir, faaliyet kârı ve net kârın yanı sıra tam yıl sipariş beklentisindeki yukarı yönlü revizyonu ve Hassas ve Elektronik, Enerji, Bina ve Endüstriyel, Altyapı ve Çevre segment detaylarını içeren 41 sayfalık yatırımcı sunumudur. Belge 13 Kasım 2026 tarihli Japonca bir sunumdur (決算説明会資料); orijinali Tokyo Borsası'nın TDnet sisteminde yayınlanmıştır.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
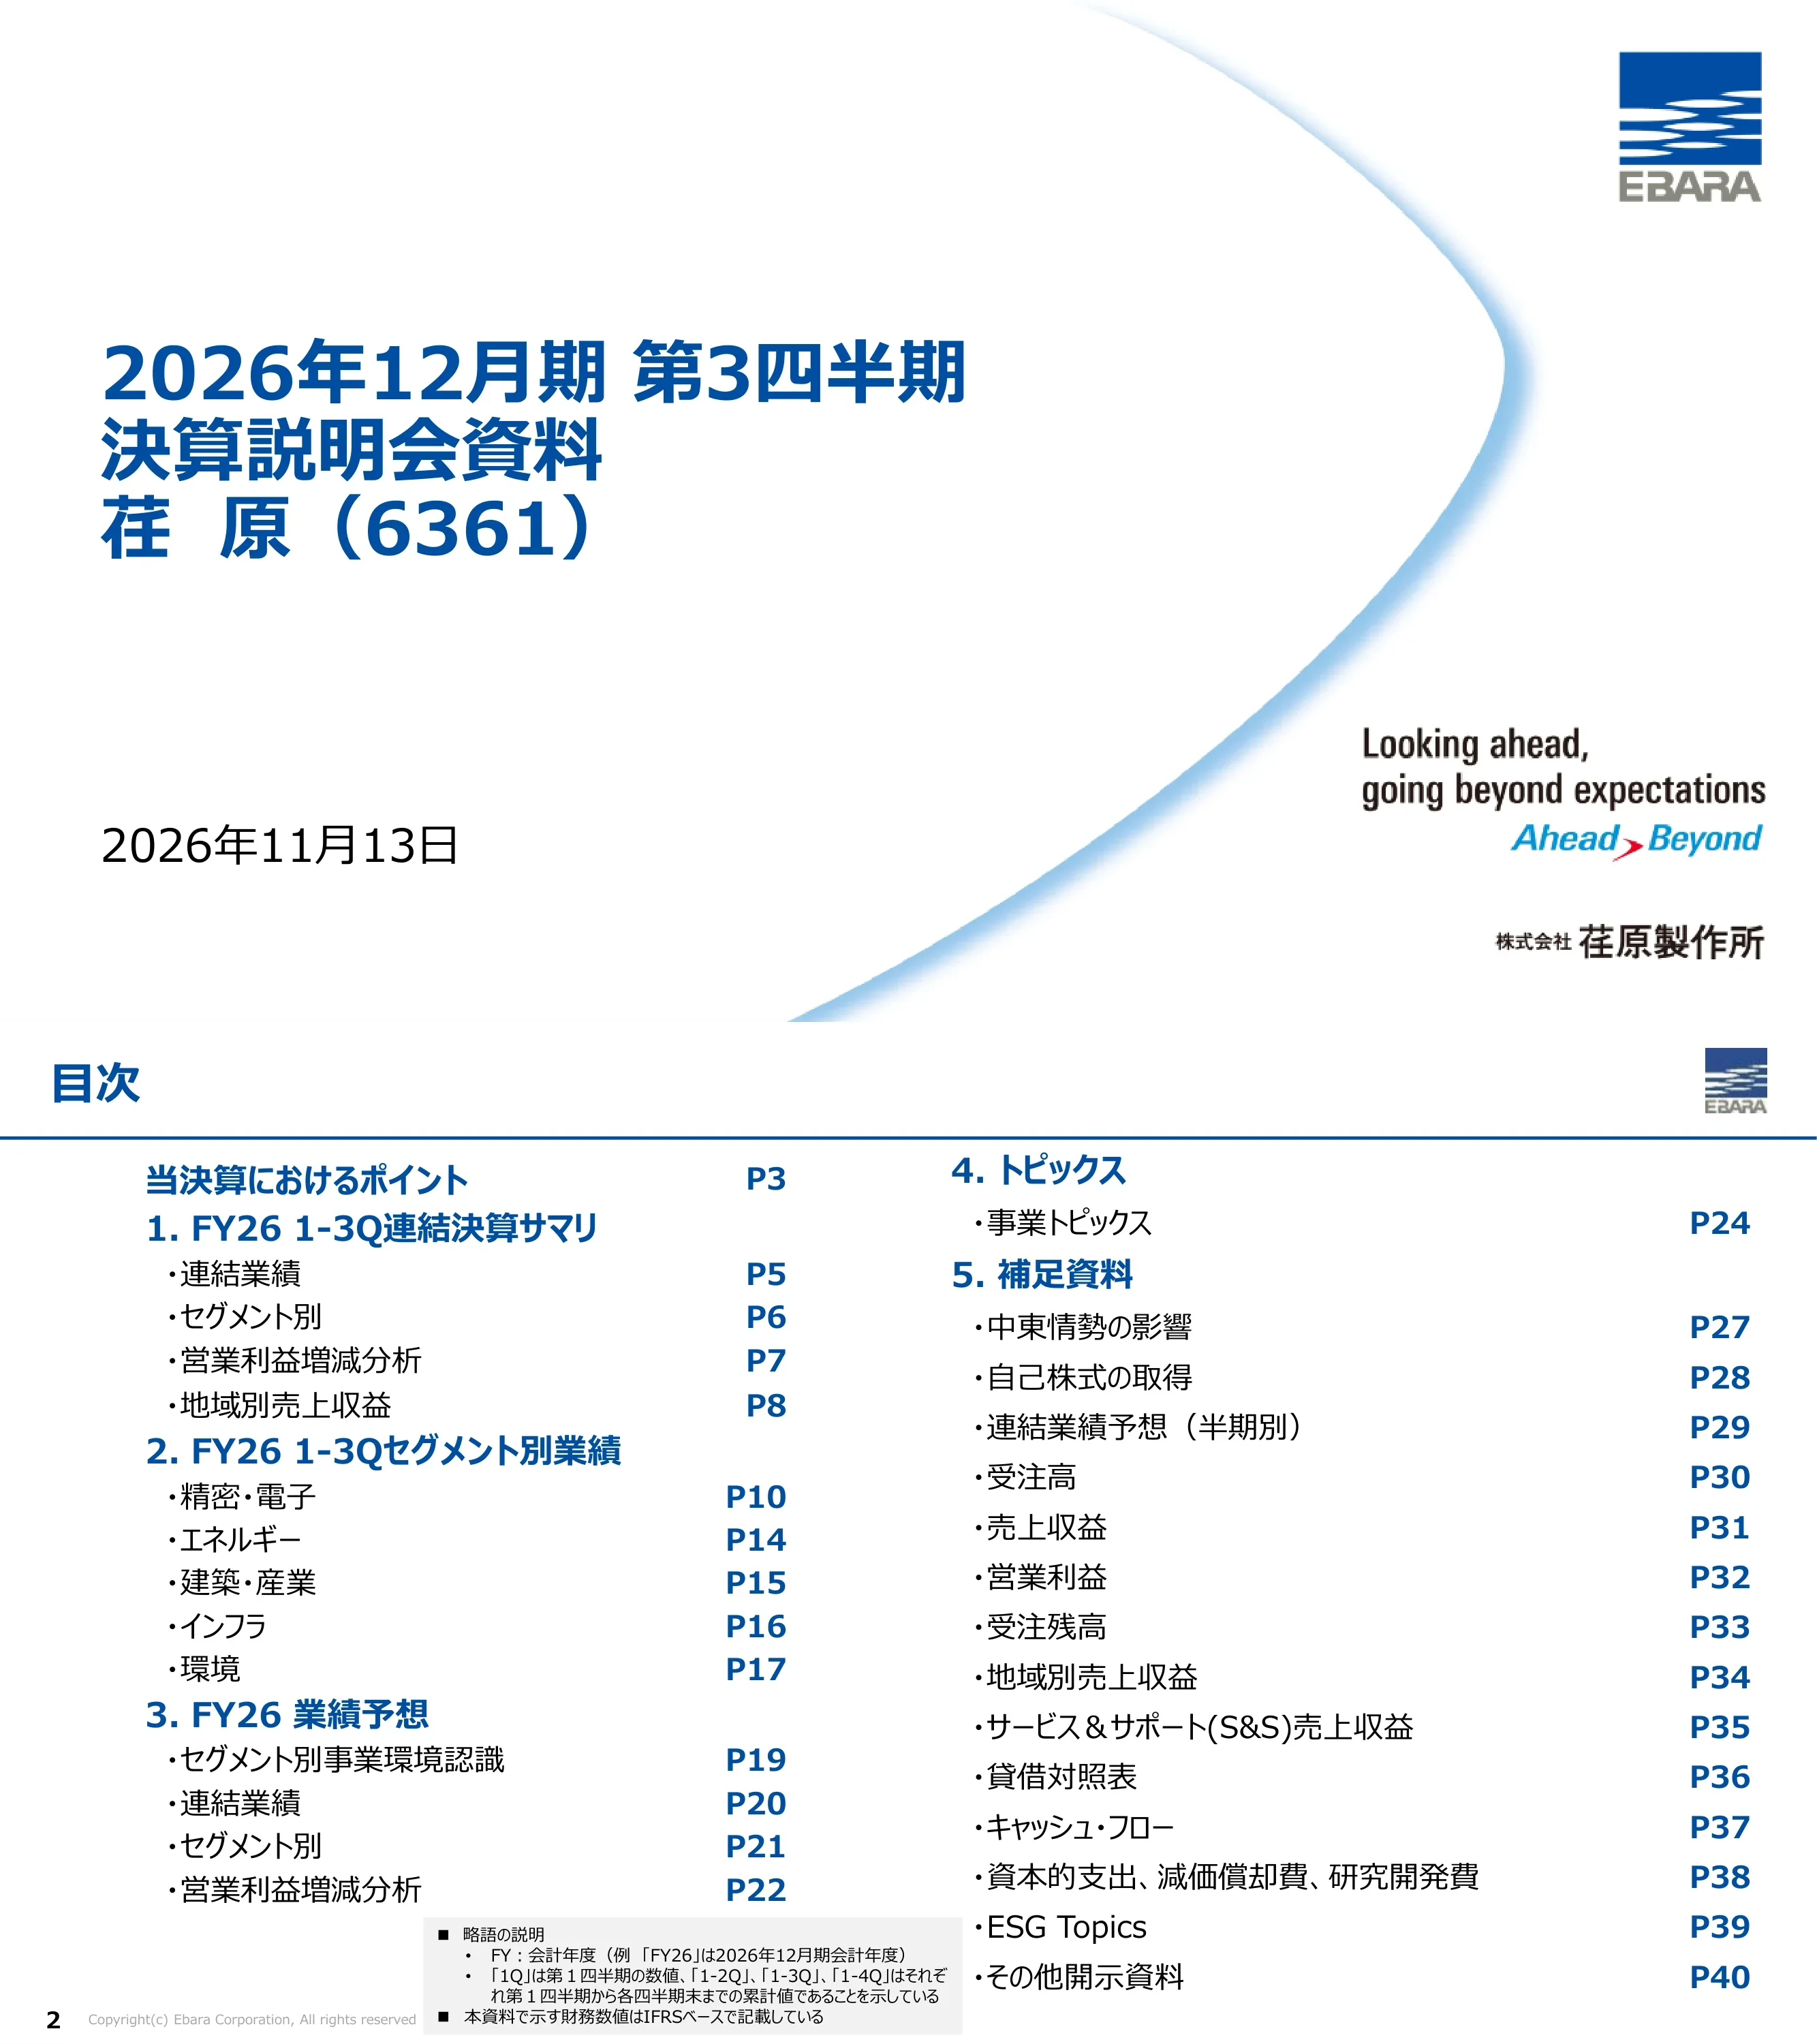
13 Kasım 2026 tarihli, Ebara Corporation adını, logosunu ve 'Geleceğe bakmak, beklentilerin ötesine geçmek / Ahead > Beyond' sloganını içeren 'Aralık 2026'da Sona Eren Mali Yıl, Üçüncü Çeyrek, Sonuç Sunum Materyalleri, Ebara (6361)' başlıklı kapak slaytı.
Sola hizalı büyük mavi başlık bloğu, sol altta tarih, sağ üstte logo, sağ altta slogan ve şirket adı, sağ yarıda geniş açık mavi kavisli grafik.
Sayfa referanslı gündem: Bu sonuçların kilit noktaları (s3); 1. FY26 1-3Q konsolide özet (konsolide sonuçlar, segment bazında, faaliyet kârı değişim analizi, bölgesel gelir); 2. FY26 1-3Q segment sonuçları (Hassas ve Elektronik, Enerji, Bina ve Endüstriyel, Altyapı, Çevre); 3. FY26 tahmini (segment bazında iş ortamı, konsolide, segment bazında, faaliyet kârı analizi); 4. Konular (iş konuları, s24); 5. Ek materyaller (Orta Doğu etkisi, hisse geri alımı, yarı yıl tahminleri, siparişler, gelir, faaliyet kârı, sipariş birikimi, bölgesel gelir, S&S geliri, bilanço, nakit akışı, yatırım harcamaları/amortisman/Ar-Ge, ESG konuları, diğer açıklamalar). Bir notta FY26, Aralık 2026'da sona eren yıl olarak; '1-3Q' kümülatif rakamlar olarak tanımlanmakta ve rakamların IFRS bazında olduğu belirtilmektedir.
Mavi bölüm başlıkları ve sağa hizalı sayfa numaraları içeren iki sütunlu gündem listesi; alt ortada kısaltmaların yer aldığı gri dipnot kutusu.
FY26 1-3Q sonuçları önceki yıla göre: siparişler 9.790 yüz milyon yen (+2.988, +%43,9), gelir 7.459 yüz milyon yen (+823, +%12,4), faaliyet kârı 835 yüz milyon yen (+140, +%20,2), faaliyet marjı %11,2 (+0,7 puan), ana ortaklığa ait çeyreklik kâr 714 yüz milyon yen (+267, +%60,0). FY26 tam yıl planı: siparişler 1 trilyon 295 milyar yen (yıllık +3.453, +%36,4; 14 Ağustos 2026 planına göre +500, +%4,0), gelir 1 trilyon 53 milyar yen (+947, +%9,9), faaliyet kârı 1.250 yüz milyon yen (+111, +%9,8), marj %11,9, net kâr 995 yüz milyon yen (+228, +%29,8). Önemli noktalar: Siparişler, gelir, faaliyet kârı ve net kâr üçüncü çeyrek için rekor seviyelere ulaştı; Hassas ve Elektronik ile Enerji sipariş büyümesini tetikledi; diğer segmentler Enerji'nin düşük gelir ve kârını telafi etti; 水ing (Q1'e kadar özkaynak yöntemiyle değerlenen iştirak) hisselerinin devrinden 206 yüz milyon yen vergi öncesi kazanç kaydedildi. Tahmin: Güçlü Hassas ve Elektronik talebini yansıtacak şekilde siparişler yükseltildi; gelir ve faaliyet kârı değişmedi; Kumamoto depremi tedarik zinciri etkisine rağmen Hassas ve Elektronik geliri korundu; Orta Doğu kaynaklı S&S satışlarının beklentinin altında kalması nedeniyle Enerji faaliyet kârı aşağı yönlü revize edildi. Sermaye politikası: 50 yüz milyon yen'e kadar ek hisse geri alımı.
Trend oklarını içeren yan yana iki KPI tablosu (dokuz aylık gerçekleşenler ve tam yıl planı) ve ardından üç etiketli satırdan oluşan bir 'Puanlar' bölümü: FY26 1-3Q sonuçları, FY26 tahmini, sermaye politikası.
Diğer dört bölümün grileştiği, 1. bölümü (konsolide özet) vurgulayan bölüm ayırıcı.
Beş bölüm başlığından oluşan dikey liste; aktif olan kalın mavi, diğerleri açık gri renkte.
FY25 1-3Q ile FY26 1-3Q'yu karşılaştıran yüz milyon yen cinsinden tablo: siparişler 6.801 → 9.790 (+2.988, +%43,9); gelir 6.635 → 7.459 (+823, +%12,4); faaliyet kârı 695 → 835 (+140, +%20,2); faaliyet marjı %10,5 → %11,2 (+0,7 puan); ana ortaklığa ait çeyreklik kâr 446 → 714 (+267, +%60,0); temel EPS ¥96,76 → ¥156,67 (+59,91, +%61,9). Ortalama döviz kurları: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Mavi başlıklı (önceki yıl, cari yıl, değişim, değişim oranı), kalın yazılmış cari yıl sütununa sahip tek finansal tablo; altında ayrı döviz kuru alt tablosu.
Segment bazında FY25 1-3Q ve FY26 1-3Q karşılaştırması (yüz milyon yen). Hassas ve Elektronik: siparişler 2.010 → 4.266 (+%112,2), gelir 2.233 → 2.935 (+%31,5), FK 328 → 581 (+%77,0), marj %14,7 → %19,8. Enerji: siparişler 1.509 → 1.689 (+%11,9), gelir 1.593 → 1.448 (-%9,1), FK 170 → 14 (-%91,7), marj %10,7 → %1,0. Bina ve Endüstriyel: siparişler 1.883 → 2.236 (+%18,8), gelir 1.734 → 1.949 (+%12,4), FK 105 → 131 (+%24,1), marj %6,1 → %6,7. Altyapı: siparişler 456 → 387 (-%15,2), gelir 417 → 437 (+%4,9), FK 36 → 47 (+%29,4), marj %8,8 → %10,8. Çevre: siparişler 933 → 1.203 (+%28,9), gelir 648 → 680 (+%4,9), FK 72 → 90 (+%24,2), marj %11,2 → %13,3. Diğer/düzeltmeler FK -19 → -29. Dipnot: FY26 Q1'den itibaren hidrojen işinin bir kısmının P&L'i Enerji segmentine dahil edilmiştir.
Renk kodlu yan çubuklarla segmentlere göre gruplandırılmış uzun tablo; segment başına dört metrik; önceki yıl, cari yıl, değişim ve değişim oranı sütunları.
FY25 1-3Ç'deki 695 yüz milyon yen faaliyet kârından FY26 1-3Ç'deki 835 yüz milyon yene köprü: gelir etkisi +232 (Hassas ve Elektronik, Bina ve Endüstriyel, Altyapı, Çevre birimlerinde daha yüksek gelir), kârlılık +136 (başlıca Hassas ve Elektronik, Bina ve Endüstriyel, Çevre), sabit maliyetler -286 (taban maaş artışları dahil daha yüksek personel maliyetleri, daha yüksek amortisman), döviz etkisi +49, diğer +9. Başlık: Kâr, temel olarak gelir artışı ve iyileşen kârlılık sayesinde yükseldi.
Koyu mavi başlangıç/bitiş çubukları, açık mavi pozitif ve gri negatif adımlar ile ince çizgilerle bağlanan açıklama kutularına sahip yatay şelale grafiği.
Müşteri konumuna göre FY25 1-3Ç ve FY26 1-3Ç gelirlerini (yüz milyon yen) karşılaştıran kümelenmiş çubuklar: Japonya 2.240 → 2.395 (+%6,9); Tayvan, Kore ve diğer Asya 1.315 → 1.863 (+%41,7); Çin 1.147 → 1.243 (+%8,4); Kuzey Amerika 896 → 868 (-%3,1); Avrupa 417 → 514 (+%23,3); Orta Doğu 375 → 285 (-%24,1); Diğer 243 → 288 (+%18,7). FY26 1-3Ç dağılımı halka grafiği: Japonya %32, Tayvan/Kore/diğer Asya %25, Çin %17, Kuzey Amerika %12, Avrupa %7, Orta Doğu %4, Diğer %4; yurt içi %32, yurt dışı %68.
Solda kutu içine alınmış yüzde değişimlerini içeren eşleştirilmiş çubuk grafik; sağda merkezinde yurt içi/yurt dışı ayrımı bulunan halka grafik.
2. bölümü (segment sonuçları) vurgulayan bölüm ayracı.
Aktif öğenin kalın mavi, diğerlerinin gri renkte olduğu beş maddelik bölüm listesi.
Kümülatif trend grafikleri (FY25 - FY26; FY26 1-4Ç plandır): siparişler 1.512 / 2.674 / 4.266, plan 6.000 (FY25: 739 / 1.413 / 2.010 / 3.034); gelir 829 / 1.836 / 2.935, plan 4.250; faaliyet kârı 135 / 325 / 581, plan 790; marj %16,3 / %17,7 / %19,8, plan %18,6. Ürün ve S&S geliri: ürünler 1.538 → 2.078, S&S 695 → 857 (S&S oranı %31 → %29). Bölgesel gelir: Japonya 436 → 555, Asya 1.407 → 1.900, Kuzey Amerika 268 → 303, Avrupa 110 → 168, Diğer 9 → 9 (yurt içi %19, yurt dışı %81). Faaliyet kârı köprüsü: 328 +261 gelir +66 kârlılık -109 sabit maliyetler +35 döviz = 581. Önemli noktalar: AI kaynaklı talep pazara öncülük ediyor, müşteri fabrika kullanımı yüksek ve kapasite yatırımı genişliyor, Çin yıllık bazda yatay; ekipman ve bileşen siparişleri arttı, CMP ürünleri mantık/dökümhane ve bellek için keskin bir artış gösterdi; hem ürün hem de S&S gelirleri arttı; kâr; gelir, ürün karması ve brüt marj sayesinde arttı, personel, amortisman ve Ar-Ge maliyetleri ile kısmen dengelendi.
Segment paneli: Sol üstte dört mini grafik (siparişler, gelir, faaliyet kârı, marj); altta ürün/S&S çubuk grafiği, bölgesel çubuk grafik ve faaliyet kârı şelalesi; sağda pazar, siparişler, gelir ve faaliyet kârı satırlarını içeren 'Önemli Noktalar' paneli.
Segment ve iki alt segmenti (CMP ve 'diğer' birleşerek 'Ekipman' oldu; diğer alt segment 'Bileşenler'dir) için FY24–FY26 çeyreklik siparişler ve gelirler. FY26 segment siparişleri: 1.512 / 1.162 / 1.592, 4Ç planı 1.733; ekipman 1.146 / 715 / 1.026, 4Ç planı 1.211; bileşenler 365 / 446 / 565, 4Ç planı 523. FY26 segment geliri: 829 / 1.007 / 1.098, 4Ç planı 1.315; ekipman 539 / 684 / 712, 4Ç planı 963; bileşenler 289 / 322 / 386, 4Ç planı 351. FY24 ve FY25 çeyreklik çubukları da etiketlenmiştir.
Mali yıla göre gruplandırılmış çeyreklik çubuk grafiklerden oluşan iki satır (siparişler, gelir) ve üç sütun (segment, ekipman, bileşenler); plan çubukları ana hatlı kutular olarak gösterilmiştir.
FY24–FY26 altı aylık siparişler ve gelirler. Segment siparişleri: FY24 1.159 / 1.441; FY25 1.413 / 1.621; FY26 2.674 / 3.325 (2. yarıyıl planı). FY26 ekipman siparişleri 1.862 / 2.237 plan; bileşenler 811 / 1.088 plan. Segment geliri: FY24 1.222 / 1.561; FY25 1.505 / 1.917; FY26 1.836 / 2.413 plan; FY26 ekipman 1.224 / 1.675 plan; bileşenler 612 / 737 plan. Bilgi notu: Kumamoto depreminin tedarik zinciri etkisi, 200–300 yüz milyon yen (20–30 milyar yen) tutarındaki ekipman gelirini FY27'ye kaydırdı ancak FY26 geliri değiştirilmeden korundu.
Ekipman gelir grafiği üzerinde turuncu kenarlıklı bir açıklama kutusu bulunan, altı aylık çubukların kullanıldığı çeyreklik sayfa ile aynı 2x3 ızgara.
FY23 1Ç'den FY26 3Ç'ye kadar bellek ve bellek dışı olarak ayrılmış çeyreklik ürün gelirinin yığılmış çubukları. FY26: 1Ç 587 (bellek %28, bellek dışı %72), 2Ç 716 (%27 / %73), 3Ç 775 (%28 / %72). Daha önceki zirveler arasında 920 (%32 / %68) ile FY25 4Ç yer alıyor. Dipnotlar: bellek/bellek dışı ayrımı şirket tarafından tanımlanmıştır; FY26 2Ç karması bir hatayı düzeltmek için geriye dönük olarak yeniden düzenlenmiştir.
Mali yıla göre gruplandırılmış, çubukların üzerinde toplamların ve segmentlerin içinde yüzde etiketlerinin bulunduğu tam genişlikte yığılmış sütun grafiği.
Kümülatif FY26: siparişler 557 / 1.125 / 1.689, plan 2.200 (FY25 1-4Ç 1.947); gelir 465 / 967 / 1.448, plan 2.050 (FY25 2.178); faaliyet kârı -16 / -7 / 14, plan 130 (FY25 259); marj -%3,6 / -%0,8 / %1,0, plan %6,3. Ürün geliri 768 → 654, S&S 825 → 794 (S&S oranı %52 → %55). Bölgesel: Japonya 68 → 18, Asya 564 → 651, Kuzey Amerika 487 → 387, Avrupa 109 → 116, Orta Doğu 286 → 206, Diğer 76 → 68 (yurt içi %1, yurt dışı %99). Faaliyet kârı köprüsü: 170 -93 gelir +7 kârlılık -74 sabit maliyetler +4 döviz kuru = 14. Önemli noktalar: Orta Doğu'daki belirsizliğe rağmen petrol ve gaz talebi genel olarak toparlanıyor; Çin'de petrokimya yavaşlıyor; Kuzey Amerika ve Orta Doğu'da LNG güçlü; Çin'de enerji sektörü istikrarlı. Büyük petrol ve gaz projeleriyle siparişler arttı (Çin'deki petrokimya siparişleri düştü); S&S siparişleri arttı. Düşük açılış birikmiş iş hacmi nedeniyle ürün geliri düştü; parça sevkiyatlarındaki gecikmeler ve Orta Doğu'ya gönderilen süpervizör sayısındaki azalma nedeniyle S&S geliri düştü. Faaliyet kârı düşük gelir, hidrojenle ilgili sabit maliyetler ve ABD Jeannette tesisindeki operasyonel kayıptan olumsuz etkilendi.
Kırmızı renkli standart segment paneli: dört mini grafik, ürün/S&S ve bölgesel çubuklar, faaliyet kârı şelale grafiği ve sağda Önemli Noktalar paneli.
Kümülatif FY26: siparişler 703 / 1.484 / 2.236, plan 2.800; gelir 630 / 1.295 / 1.949, plan 2.650; faaliyet kârı 44 / 83 / 131, plan 190; marj %7,0 / %6,4 / %6,7, plan %7,2. Ürünler 1.359 → 1.546, S&S 375 → 403 (S&S oranı %22 → %21). Bölgesel: Japonya 739 → 759, Asya 426 → 502, Kuzey Amerika 132 → 174, Avrupa 197 → 229, Orta Doğu 70 → 67, Diğer 166 → 216 (yurt içi %39, yurt dışı %61). Faaliyet kârı köprüsü: 105 +46 gelir +28 kârlılık -67 sabit maliyetler +10 döviz kuru +9 diğer = 131. Önemli noktalar: GSYİH büyümesi Kuzey Amerika'da toparlanıyor ancak diğer yerlerde zayıf; veri merkezi ve yarı iletken talebi güçlü; Çin bina ekipmanları pazarı gayrimenkul yatırım kısıtlamaları nedeniyle hala zayıf. Ürünler ve S&S için yurt içi siparişler arttı; veri merkezi siparişleri güçlü; Çin'de veri merkezleri ve yarı iletkenlere bağlı endüstriyel siparişler yükseldi. Japonya'da ve Orta Doğu hariç her yurt dışı bölgesinde, özellikle Amerika kıtasında gelir arttı. Malzeme maliyetlerine rağmen verimlilik artışları ve geçen yıl iflas eden bir ABD'li müşteri için ayrılan şüpheli alacak karşılığının tekrarlanmaması kârı destekledi.
Turkuaz renkli segment paneli; mini grafikler, ürün/S&S ve bölgesel çubuklar, faaliyet kârı şelale grafiği ve Önemli Noktalar paneli ile birlikte.
Kümülatif FY26: siparişler 147 / 263 / 387, plan 600 (FY25 1-4Ç 629); gelir 232 / 321 / 437, plan 600; faaliyet kârı 61 / 56 / 47, plan 60; marj %26,3 / %17,4 / %10,8, plan %10,0. Ürünler 213 → 226, S&S 204 → 211 (S&S oranı %49 → %48). Bölgesel: Japonya 342 → 377, Asya 59 → 49, Kuzey Amerika 6 → 3, Orta Doğu 9 → 3, Diğer 0 → 3 (yurt içi %86, yurt dışı %14). Faaliyet kârı köprü analizi: 36 +8 gelir +4 kârlılık -1 sabit maliyetler +0 döviz kuru = 47. Önemli noktalar: Yurt içi kamu pompa pazarı sağlam; Japonya'nın Ulusal Dayanıklılık için Birinci Orta Vadeli Planı kapsamındaki afet önleme/azaltma ve yaşlanan altyapı önlemlerine yönelik yatırımlar istikrarlı seyrediyor. Birkaç büyük projenin olduğu önceki yıla göre yurt içi siparişler, bazı kamu projelerinin gecikmesiyle geriledi; yurt dışı siparişler yatay seyretti. Yurt içi kamu projeleri öncülüğünde gelir arttı; tamamlanan proje sayısının artmasıyla kârlılık iyileşti.
Mavi renkli segment paneli; mini grafikler, ürün/S&S ve bölgesel çubuklar, faaliyet kârı şelale grafiği ve Önemli Noktalar paneli ile birlikte.
Kümülatif FY26: siparişler 324 / 808 / 1.203, plan 1.350 (FY25 1-4Ç 1.353); gelir 301 / 479 / 680, plan 980; faaliyet kârı 61 / 66 / 90, plan 135; marj %20,5 / %14,0 / %13,3, plan %13,8. EPC geliri 150 → 113, O&M 498 → 567 (O&M oranı %77 → %83). Bölgesel: Japonya 642 → 676, Asya 5 → 3 (yurt içi %99, yurt dışı %1). Faaliyet kârı köprü analizi: 72 +10 gelir +33 kârlılık -25 sabit maliyetler +0 döviz kuru = 90. Önemli noktalar: Japonya'daki kamu atık işleme tesisleri için yeni inşaat talebi istikrarlı; O&M siparişleri normal seviyelerde. FY26 1-3Ç döneminde iki büyük sipariş kazanıldı (bir atık tesisi DBO sözleşmesi, bir yenileme/uzun vadeli kapsamlı sözleşme); önceki yılın aynı döneminde bu sayı üçtü. Ömür uzatma ve bakıma odaklanan O&M sayesinde gelir arttı. O&M karması ve tamamlanan EPC projelerindeki beklenmedik durum karşılıklarının serbest bırakılmasıyla kâr arttı. Tanımlar: DBO = tasarım, tedarik, inşaat artı belirli bir süre işletme ve bakım; EPC = tesis tasarımı, tedarik ve inşaat.
Yeşil renkli segment paneli; ürün/S&S grafiğinin yerini EPC/O&M dağılımı alıyor; büyük siparişlerin küçük bir tablosunu içeriyor.
3. bölümü (FY26 öngörüsü) vurgulayan bölüm ayracı.
Aktif öğenin mavi ile vurgulandığı beş maddelik bölüm listesi.
FY26 (Kasım 2026 itibarıyla) ana pazarlar, trendler ve şirketin pazar beklentileri tablosu. Hassas ve Elektronik (yarı iletken üretimi): AI etkisiyle pazar genişliyor; mantık/dökümhane ve bellek yatırımları artıyor; fabrika kullanım oranları yüksek; WFE (wafer fab ekipmanı) pazarının küresel ölçekte %20 veya daha fazla büyümesi bekleniyor. Enerji (petrol ve gaz, yeni enerji, güç): ürünler güçlü, Çin'de petrokimya yavaşlıyor, LNG güçlü, Orta Doğu etkisi izleniyor; Orta Doğu parça ve servislerinde belirsizlik var; karbonsuzlaşma (amonyak, hidrojen, CCUS) ticarileşmeye doğru ilerliyor; LNG ~%6, etilen ~%3 büyüme. Bina ve Endüstri: yurt dışı ~%2 büyüme (Avrupa zayıf, Çin zayıf, ABD temkinli ancak veri merkezi talebi artıyor, Orta Doğu etkisi sınırlı); yurt içi yatay. Altyapı (su altyapısı, havalandırma): ulusal dayanıklılık planları sayesinde yurt içi yatay; Asya'daki su talebi, Kuzey Amerika'daki eski tesisler ve drenaj pompası talebiyle yurt dışı ~%4 büyüme. Çevre (katı atık işleme): ömür uzatma talebinin artmasıyla yurt içi yatay.
Renkli segment hücreleri, pazar sütunu, madde işaretli trend sütunu, ok simgeleri (küresel/yurt dışı/yurt içi) ve beklenti sütunundan oluşan beş satırlı matris.
Başlık: siparişler yukarı yönlü revize edildi; gelir, faaliyet kârı ve net kâr korundu. Tablo (yüz milyon yen): FY25 gerçekleşen / FY26 önceki plan (14 Ağustos 2026) / FY26 planı (13 Kasım 2026): siparişler 9.496 / 12.450 / 12.950 (Yıllık +3.453, +%36,4; önceki plana göre +500, +%4,0); gelir 9.582 / 10.530 / 10.530 (+947, +%9,9); faaliyet kârı 1.138 / 1.250 / 1.250 (+111, +%9,8); her üçü için marj %11,9; net kâr 766 / 995 / 995 (+228, +%29,8). ROIC %11,9 / %11,8 / %11,8; ROE %15,6 / %18,8 / %18,8; temel EPS ¥166,31 / ¥217,93 / ¥218,10; yıllık temettü ¥59,0 / ¥66,0 / ¥66,0. Varsayılan döviz kurları: USD ¥145, EUR ¥175, CNY ¥20 (FY25 gerçekleşen 149,63 / 168,94 / 20,83).
Güncel plan sütununun vurgulandığı büyük bir öngörü tablosu, oran bloğu ve döviz kuru bloğunun üzerinde yer alan başlık mesaj çubuğu.
Tam yıl segment planı (yüz milyon yen), FY25 gerçekleşen → FY26 yeni plan (önceki plana göre değişim): Hassas ve Elektronik siparişler 3.034 → 6.000 (+500), gelir 3.422 → 4.250 (değişmedi), faaliyet kârı 577 → 790 (+20), marj %18,6. Enerji siparişler 1.947 → 2.200, gelir 2.178 → 2.050, faaliyet kârı 259 → 130 (180 olan önceki plana göre -50), marj %6,3. Bina ve Endüstri siparişler 2.492 → 2.800, gelir 2.419 → 2.650, faaliyet kârı 152 → 190, marj %7,2 (değişmedi). Altyapı siparişler 629 → 600, gelir 571 → 600, faaliyet kârı 46 → 60 (+5), marj %10,0. Çevre siparişler 1.353 → 1.350, gelir 978 → 980, faaliyet kârı 130 → 135 (+5), marj %13,8. Diğer/düzeltmeler faaliyet kârı -28 → -55 (-75 olan önceki plana göre +20). Hidrojen sınıflandırması ve Kumamoto depremi kaynaklı gelir kayması hakkında dipnotlar.
Renk çubukları, vurgulanmış yeni plan sütunu ve yıllık / önceki plana göre değişim sütunlarını içeren segmentlere göre gruplandırılmış tablo.
Sol şelale grafiği, FY25 gerçekleşen 1.138'den FY26 yeni plan 1.250 yüz milyon yen'e: Hassas Cihazlar ve Elektronik +212 (AI kaynaklı talep), Enerji -129 (düşük gelir, hidrojen kaynaklı sabit maliyetler, ABD Jeannette tesisi işletme zararı), Bina ve Endüstri +37 (yurt içi S&S, Amerika ve EMEA büyümesi), Altyapı +13 (birikmiş işlerin dönüşümü), Çevre +4 (gelir ve karşılıkların serbest bırakılması), Diğer -26 (emeklilik hakları planı revizyonundan kaynaklanan uzlaşma zararı). Sağ şelale grafiği, önceki plan 1.250'den yeni plan 1.250'ye: Hassas Cihazlar ve Elektronik +20 (ürün karması ve brüt marj), Enerji -50 (bkz. s25), Altyapı +5 (sorunsuz inşaat süreci), Çevre +5 (sabit maliyet kesintileri ve kârlılık), Diğer +20 (emeklilik hakları planı revizyonu dahil kurumsal maliyetlerin gözden geçirilmesi).
Her bir itici güç için açıklama kutularının bulunduğu yan yana iki şelale grafiği.
4. bölümü (konular) vurgulayan bölüm ayracı.
Aktif öğenin mavi ile vurgulandığı beş maddelik bölüm listesi.
Orta ve uzun vadeli talep artışını karşılamak için Ebara ekipman üretim kapasitesini genişletiyor: (1) kademeli hacim artışları için Kumamoto tesisinde üretimin güçlendirilmesi; (2) Mobara tesisinde — Shinko Electric Industries'in Japan Display'den satın almayı planladığı bir fabrikanın parçası olan — büyük, yüksek özellikli bir temiz odanın kiralanması. Bu sayede yeni bir tesis inşa etmeye kıyasla devreye alma süresi ve yatırım miktarı azaltılırken kapasite güvence altına alınacak, BCP ve tedarik istikrarı iyileştirilecektir. Kira özeti: Japan Display Mobara Tesisi J1 Binası (Mart 2027'de Shinko Electric tarafından devralınacak), Hayano, Mobara Şehri, Chiba Eyaleti; J1'in bir kısmı (temiz oda vb.); sözleşme 13 Kasım 2026'da imzalandı; kira başlangıcı 1 Nisan 2027 (planlanan); teslimden itibaren 12 yıl. Kapasite görünümü (2026 = 1,0): Kumamoto yükseltmelerinden sonra 2027'de 1,5 kat; Mobara tesisi ile 2028'den itibaren 2,5 kata çıkarma imkanı.
Solda metin maddeleri ve kira özeti tablosu; sağda oklarla desteklenmiş kapasite sütun grafiği.
Tam yıl Enerji OP planı: başlangıç 210 → önceki plan 180 (14 Ağustos, ABD Jeannette tesisi operasyonel zararı ve Orta Doğu etkisi nedeniyle -30) → yeni plan 130 (Kasım, -50). Yeni kesintinin nedenleri: Jeannette zararları büyük ölçüde 1. yarıyılda sona erdi; artan Orta Doğu istikrarsızlığı, 2. yarıyılda beklenen S&S satışlarının (onarımlar, teknik danışmanlar, parçalar) hedefin altında kalması anlamına geliyor; ürün satışları ilerliyor ancak S&S kâr düşüşünü kapatmaya yetmiyor. Yarıyıl OP: FY24 75 / 205, FY25 111 / 148, FY26 1. Yarıyıl -7, 2. Yarıyıl planı 137 (3. çeyrekte 22 artı 4. çeyrekte beklenen 115). Q4 beklentisi: 4. çeyrekte yoğunlaşan yüksek marjlı S&S parçaları, normalleşen Jeannette tesisinden gelen ürünler ve sıkı sabit maliyet kesintileri ile 115 億円 kâr bekleniyor. FY27'ye Doğru: Jeannette zararının FY26'da bitmesi bekleniyor; normalleşme ve otomasyon kaynaklı üretkenlik, teslimat ve maliyet kazanımları; yüksek birikmiş iş yükünün dönüşümü; Houston amiral gemisi ve yeni Abu Dabi üssü ile S&S büyümesi; LNG upstream/midstream ve revizyon S&S alanlarında daha fazla sipariş.
İki küçük sütun grafiği (plan revizyonları, yarıyıl OP) içeren sol sütun; kırmızı başlıklı metin blokları içeren sağ sütun; altta 'FY27'ye Doğru' bandı.
Bölüm 5'i (ek materyaller) vurgulayan bölüm ayracı.
Aktif öğenin mavi ile vurgulandığı beş maddelik bölüm listesi.
Etkinin temel olarak Enerji ile Bina ve Endüstri segmentlerinde görülmesi bekleniyor; plan, mevcut gerilimlerin ve lojistik kısıtlamaların Aralık 2026 sonuna kadar devam edeceğini varsaymaktadır ve doğrudan etki öngörüye dahil edilmiştir; daha fazla etki mümkündür. Doğrudan OP etkisi (yüz milyon yen) — FY26 1-2. çeyrek gerçekleşen / önceki tam yıl tahmini (14 Ağustos) / yeni tam yıl tahmini (13 Kasım): Hassas ve Elektronik (malzeme ve lojistik maliyetleri) -1 / -2 / -2; Enerji (Orta Doğu'da geciken S&S satışları, lojistik aksamaları ve maliyetler) -16 / -10 / -60; Bina ve Endüstri (hammadde ve enerji fiyatları, teslim süresi kaynaklı satış gecikmeleri) -5 / -10 / -10; Altyapı (etki yok) 0 / 0 / 0; Çevre (reçine gibi malzeme kıtlığı kaynaklı inşaat gecikmeleri) 0 / -1 / -1; konsolide toplam -22 / -23 / -73.
Segment, ana etkiler ve üç sayısal sütun içeren bir tablonun üzerinde üç madde işareti.
Ek geri alım: Ebara, gerekli yatırımları yaparken ve finansal disiplin içinde kalarak (D/E oranı 0,4–0,5 ve nakit gelirin 1,5–2,0 ayı düzeyinde), özkaynaklarını ROE hedefine (FY28'e kadar %18 veya daha fazla) doğru ayarlamaya devam ediyor. FY26'da halihazırda 100 億円 geri alım yapıldı; 50 億円'e kadar ek bir geri alım kararı alındı. Şartlar: adi hisse senedi; 1.700.000 hisseye kadar; 50 yüz milyon yen'e kadar; 16 Kasım – 31 Aralık 2026; amaç: özkaynakları optimize etmek ve uzun vadeli hissedar değerini artırmak. Temettü ve geri alım grafiği (nakit akışı bazında, 億円): 2021 temettüleri 104 + geri alım 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; 2026 planı 292 + 100 + ek 50.
Solda politika metni ve şartlar tablosu; sağda hissedar getirilerinin yığılmış sütun grafiği.
FY24–FY26 yarıyıl tablosu (yüz milyon yen). Konsolide: siparişler FY24 3.996 / 4.609, FY25 4.513 / 4.983, FY26 1. Yarıyıl 6.362 / 2. Yarıyıl planı 6.587; gelir 3.945 / 4.721, 4.487 / 5.095, 4.907 / 5.622; OP 399 / 580, 500 / 638, 506 / 743; marj %10,1 / %12,3, %11,2 / %12,5, %10,3 / %13,2. Segment bazında FY26 2. Yarıyıl planı: Hassas ve Elektronik siparişler 3.325, gelir 2.413, OP 464 (%19,3); Enerji 1.074 / 1.082 / 137 (%12,7); Bina ve Endüstri 1.315 / 1.354 / 106 (%7,9); Altyapı 336 / 278 / 3 (%1,4); Çevre 541 / 500 / 68 (%13,6); Diğer/düzeltmeler OP -38.
Konsolide toplam ve beş segment bazında gruplandırılmış, mali yıl başına yarıyıl sütunları ve vurgulanmış bir FY26 2. Yarıyıl plan sütunu içeren yoğun tablo.
Kümülatif siparişler (yüz milyon yen) FY25 1Ç/1-2Ç/1-3Ç/1-4Ç ve FY26 1Ç/1-2Ç/1-3Ç/1-4Ç planı. Konsolide: 1.998 / 4.513 / 6.801 / 9.496; FY26 3.249 / 6.362 / 9.790 / plan 12.950. Hassas ve Elektronik FY26 1-3Ç 4.266 (plan 6.000) — ekipman 2.888 (plan 4.100), bileşenler 1.377 (plan 1.900). Enerji 1.689 (2.200); Bina ve Endüstri 2.236 (2.800); Altyapı 387 (600); Çevre 1.203 (1.350); Diğer 7.
Segment satırları ve kümülatif dönem sütunları içeren tablo; FY26 1-3Ç kalın, plan sütunu gölgeli.
Kümülatif gelir (yüz milyon yen). Konsolide FY25: 2.126 / 4.487 / 6.635 / 9.582; FY26: 2.463 / 4.907 / 7.459 / plan 10.530. Segment bazında FY26 1-3Ç (tam yıl planı): Hassas ve Elektronik 2.935 (4.250) — ekipman 1.937 (2.900), bileşenler 998 (1.350); Enerji 1.448 (2.050); Bina ve Endüstri 1.949 (2.650); Altyapı 437 (600); Çevre 680 (980); Diğer 7.
Siparişler sayfasıyla aynı tablo formatı.
Kümülatif faaliyet kârı (yüz milyon yen). Konsolide FY25: 226 / 500 / 695 / 1.138; FY26: 267 / 506 / 835 / plan 1.250. Segment bazında FY26 1-3Ç (plan): Hassas ve Elektronik 581 (790); Enerji 14 (130); Bina ve Endüstri 131 (190); Altyapı 47 (60); Çevre 90 (135); Diğer/düzeltmeler -29 (-55).
Siparişler ve gelir sayfalarıyla aynı tablo formatı.
FY24 4Q'den FY26 3Q'ya kadar çeyrek sonu sipariş bakiyesi (yüz milyon yen) ve FY26 4Q planı. Konsolide: 9.171 (FY24 4Q); FY25 8.868 / 9.005 / 9.196 / 9.120; FY26 9.933 / 10.592 / 11.389, 4Q planı 11.540. Segmente göre FY26 3Q (4Q planı): Hassas ve Elektronik 2.823 (3.265); Enerji 2.389 (2.313); Bina ve Endüstri 1.041 (907); Altyapı 773 (834); Çevresel 4.360 (4.216); Diğer 0 (1).
Kalın yazılmış FY26 3Q sütunu ve gölgelendirilmiş 4Q planı ile segmente göre çeyrek sonu bakiyeleri tablosu.
FY26 kompozisyon oranları ile segmente göre kümülatif bölgesel gelir (yüz milyon yen). Hassas ve Elektronik FY26 1-3Q 2.935: Japonya 555 (%19), Japonya hariç Asya 1.900 (%65), Kuzey Amerika 303 (%10), Avrupa 168 (%6), Diğer 9. Enerji 1.448: Japonya 18 (%1), Asya 651 (%45), Kuzey Amerika 387 (%27), Avrupa 116 (%8), Orta Doğu 206 (%14), Diğer 68 (%5). Bina ve Endüstri 1.949: Japonya 759 (%39), Asya 502 (%26), Kuzey Amerika 174 (%9), Avrupa 229 (%12), Orta Doğu 67 (%3), Diğer 216 (%11). Altyapı 437: Japonya 377 (%86), Asya 49 (%11), Kuzey Amerika 3, Orta Doğu 3. Çevresel 680: Japonya 676 (%99), Asya 3 (%1). FY25 1Q–1-4Q rakamları da gösterilmektedir.
Uzun ve yoğun tablo: segment toplam satırlarını bölgesel satırlar takip eder; FY26 sütunları kompozisyon oranı sütunlarıyla eşleştirilmiştir.
FY25 1Q'dan 1-4Q'ya ve FY26 1Q'dan 1-3Q'ya kadar segmente göre S&S geliri ve oranı (yüz milyon yen). FY26 1-3Q: Hassas ve Elektronik 857 (%29); Enerji 794 (%55); Bina ve Endüstri 403 (%21); Altyapı 211 (%48); Çevresel O&M geliri 567 (O&M oranı %83). FY25 tam yıl: 970 (%28), 1.173 (%54), 546 (%23), 268 (%47), O&M 753 (%77).
Kümülatif dönem sütunları boyunca her segment için iki satırlı (gelir ve oran) tablo.
(yüz milyon yen) FY25 3Q / FY25 4Q / FY26 3Q: toplam varlıklar 10.482 / 10.822 / 11.204; dönen varlıklar 7.031 / 7.173 / 7.348 (nakit ve benzerleri 1.739 / 1.434 / 1.582; ticari alacaklar 2.614 / 3.324 / 3.066; stoklar 2.202 / 1.976 / 2.194; diğer 475 / 437 / 504); duran varlıklar 3.450 / 3.648 / 3.856. Toplam yükümlülükler 5.558 / 5.605 / 5.640 (ticari borçlar 1.320 / 1.252 / 1.273; faiz getirili borç 2.071 / 2.247 / 2.222; diğer 2.167 / 2.105 / 2.144). Toplam özkaynak 4.923 / 5.216 / 5.563, bunun 4.798 / 5.088 / 5.443'ü ana ortaklığa aittir. Ana ortaklığa ait özkaynak oranı %45,8 / %47,0 / %48,6; D/E oranı 0,43 / 0,44 / 0,41.
Hiyerarşik girinti ve iki değişim sütunu (önceki yılın 3Q'suna ve yıl sonuna göre) içeren bilanço tablosu.
(yüz milyon yen) 1-3Q FY25 → FY26: işletme nakit akışı 441 → 984 (+542); yatırım nakit akışı -605 → -354 (+250); serbest nakit akışı -164 → 629 (+793); finansman nakit akışı 181 → -490 (-672). Tam yıl: FY25 gerçekleşen / FY26 önceki plan / FY26 yeni plan: işletme 407 / 1.000 / 1.000; yatırım -912 / -550 / -600; serbest nakit akışı -504 / 450 / 400; finansman 168 / -350 / -200. Dipnot: FY26 1-3Q, 水ing hisse devrinden gelen nakdi içerir — alınan 53 yüz milyon yenlik temettü (işletme) ve özkaynak yöntemiyle izlenen yatırımın satışından elde edilen 242 yüz milyon yenlik gelir (yatırım).
Dokuz aylık ve tam yıllık bloklara bölünmüş, gölgeli bir yeni plan sütunu ve dipnot içeren nakit akış tablosu.
(yüz milyon yen) 1-3Q FY25 → FY26: yatırım harcamaları (capex) 772 → 588 (-183); amortisman 249 → 309 (+60); Ar-Ge 161 → 179 (+18). Tam yıl FY25 gerçekleşen / FY26 önceki plan / yeni plan: capex 1.007 / 990 / 930 (Hassas ve Elektronik 210, Enerji 260, Bina ve Endüstriyel 140, Altyapı 10, Çevresel 20, Diğer 290); amortisman 348 / 420 / 420; Ar-Ge 232 / 250 / 250 (Hassas ve Elektronik 110, Enerji 50, Bina ve Endüstriyel 50, Altyapı 10, Çevresel 30).
Üç metriğin her birinin altında segment dökümleri bulunan iki bloklu tablo (dokuz aylık ve tam yıllık).
Güncel haber bültenleri. Çevre: Ebara Environmental Plant, odunsu biyokütle ve atıklardan üretilen yeşil metanol yoluyla kaynak geri dönüşümü üzerine üç şirketle fizibilite çalışması yürütüyor, Japonya'da bir ilk olarak tanımlanıyor (2026/9); sera gazlarını azaltan ve verimliliği artıran teklifleri ödüllendiren tedarikçilerle 'ecoCSV' faaliyetleri (2026/9); Ebara Environmental Plant, atık ve foseptik Ar-Ge çalışmaları için Çevre Bakanı ödülü aldı (2026/10). Sosyal: Başkan Hosoda, teşekkürlerini iletmek ve toparlanma sürecine destek vermek amacıyla Kumamoto Valisi'ne nezaket ziyaretinde bulundu (2026/10); 'Ebara Group Health White Paper 2026' yayınlandı (2026/10). IR: ESG endekslerinde yer almaya devam edilmesi (2026/8); FY2026'nın bireysel hissedarları için düzenlenen ikinci fabrika turu gerçekleştirildi (2026/11).
Haber bülteni başlıkları ve tarihlerini içeren üç bantlı tablo (E, S, IR faaliyetleri).
Tarihleri ve içerikleriyle ilgili açıklamaların referans listesi: Entegre Rapor 2026 iş sayfaları (2026/06/30) — hedefler, strateji, ürünler, pazarlar, pazar payı, tesisler, rakipler, bölgesel karma, S&S oranı; uzun vadeli vizyon 'E-Vision2035' ve orta vadeli plan 'E-Plan2028' (2026/02/13) — finansal ve finansal olmayan hedefler, portföy, nakit tahsisi; Hassas ve Elektronik şirketi (CMP ekipman talebi, hibrit Cu bonding, BS-PDN, bileşenler), Enerji şirketi (LNG, S&S, hidrojen, amonyak, CCUS) ve Bina ve Endüstri şirketi (yeniden yapılanma, yarı iletkenler için soğutucular, veri merkezleri için soğutma pompaları) üzerine IR Day 2026 oturumları (2026/07/14); Mitsubishi Electric'in üç fazlı motor işinin satın alınması (2025/11/13).
Üç sütunlu tablo: materyal başlığı (altı çizili bağlantılar), açıklama tarihi, kilit noktalar; dönüşümlü açık mavi satırlar.
Standart yasal uyarı: Tahminler, planlar ve geleceğe yönelik beyanlar, yayın tarihindeki mevcut bilgilere ve belirsiz faktörlere ilişkin varsayımlara dayanmaktadır; gerçek sonuçlar önemli ölçüde farklılık gösterebilir.
Sol üstte büyük gri başlık, ortalanmış paragraf, sağ üstte açık mavi yay ve logo.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Sunum Japoncadır. Ebara Corporation'ın Eylül 2026'da sona eren dokuz aylık döneme ait, 13 Kasım 2026 tarihli sonuç sunumudur (決算説明会資料). Orijinal belge, Tokyo Borsası'nın zamanlı açıklama sistemi olan TDnet'te yayınlanmıştır. Bu sayfadaki özetler, slayt başlıklarının ve temel rakamların Türkçe çevirileridir.
Ebara'nın mali yılı Aralık ayında sona ermektedir; bu nedenle FY2026 Q3 (1-3Ç), Ocak ile Eylül 2026 arasındaki dönemi kapsar. Rakamlar ilk çeyrekten itibaren kümülatiftir ve IFRS standartlarına göre raporlanmıştır.
Siparişler 9.790 yüz milyon yen (+%43,9), gelir 7.459 yüz milyon yen (+%12,4), faaliyet kârı 835 yüz milyon yen (+%20,2, marj %11,2) ve ana ortaklığa ait kâr 714 yüz milyon yen (+%60,0) olarak gerçekleşti. Şirket, bu dört kalemin de bir üçüncü çeyrek için rekor seviyeye ulaştığını belirtiyor.
Hassas ve Elektronik segmentindeki güçlü talep nedeniyle sipariş beklentisi 500 yüz milyon yen artırılarak 12.950 yüz milyon yen'e çıkarıldı. Gelir (10.530 yüz milyon yen), faaliyet kârı (1.250 yüz milyon yen) ve net kâr (995 yüz milyon yen) hedefleri, Enerji segmentindeki kâr düşüşünün diğer segmentlerle dengelenmesi sayesinde 14 Ağustos 2026 planındaki seviyelerinde korundu.
Enerji segmentinin tam yıl faaliyet kârı planı, temel olarak Orta Doğu'daki istikrarsızlığın servis ve destek satışlarını planın altına itmesi nedeniyle 180 yüz milyon yen'den 130 yüz milyon yen'e düşürüldü. Sunumda ayrıca, ABD'deki Jeannette fabrikasında yaşanan ve ilk yarı itibarıyla büyük ölçüde sona erdiği belirtilen operasyonel kayba dikkat çekiliyor; Q4'te 115 yüz milyon yen kâr bekleniyor.
Segment panelleri (10. ve 14-17. sayfalar); siparişleri, geliri, kârı, marjı, ürün karmasını, bölgeleri ve kâr köprüsünü tek bir slaytta toplar. Şelale grafikleri (7. ve 22. sayfalar), öngörü tabloları (20-21. sayfalar) ve Orta Doğu etkisi tablosu (27. sayfa) da oldukça başarılı referans düzenleridir.
Ebara, FY2026'da 100 yüz milyon yen tutarında hisse geri alımı gerçekleştirdi ve 16 Kasım - 31 Aralık 2026 tarihleri arasında 50 yüz milyon yen'e kadar (1,7 milyon hisseye kadar) ek bir geri alım kararı aldı. Planlanan yıllık temettü hisse başına 66 ¥'dir.
Evet. Her slayt görseli incelendi ve yoğun ek tabloları da dahil olmak üzere tüm rakamlar okunabilir durumdadır. Aksi belirtilmedikçe tutarlar yüz milyon yen (100 milyon ¥) birimindedir.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.