
Şu koleksiyonda: Yatırımcı sunumu örnekleri
Contact Energy Yatırımcı Roadshow Sunumu Ekim 2026 — Yeni Zelanda merkezli elektrik üreticisi ve perakendecisi Contact Energy'nin 20 Ekim 2026'da ASX'e sunduğu 24 sayfalık uluslararası yatırımcı roadshow sunumu (kapak: "International investor roadshow, October / November 2026"). Contact, NZX ve ASX (CEN) borsalarında çift listelenmiştir ve tüm tutarlar Yeni Zelanda doları (NZ$) cinsindendir. Sunum; ~%98 yenilenebilir üretim portföyünü, Contact31+ stratejisini, inşaat halindeki 1,3 milyar NZ$'lık projeleri, 11TWh+ geliştirme havuzunu, NZAS ile Southland rüzgar santrali yol haritasını, CDC ile 250MW Stratford veri merkezi ortaklığını, sermaye tahsis çerçevesini ve 1.011 milyon NZ$ düzeltilmiş EBITDAF ile FY26 (Temmuz 2025–Haziran 2026) kazançlarını kapsamaktadır.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Contact Energy Yatırımcı Roadshow Sunumu Ekim 2026 — Yeni Zelanda merkezli elektrik üreticisi ve perakendecisi Contact Energy'nin 20 Ekim 2026'da ASX'e sunduğu 24 sayfalık uluslararası yatırımcı roadshow sunumu (kapak: "International investor roadshow, October / November 2026"). Contact, NZX ve ASX (CEN) borsalarında çift listelenmiştir ve tüm tutarlar Yeni Zelanda doları (NZ$) cinsindendir. Sunum; ~%98 yenilenebilir üretim portföyünü, Contact31+ stratejisini, inşaat halindeki 1,3 milyar NZ$'lık projeleri, 11TWh+ geliştirme havuzunu, NZAS ile Southland rüzgar santrali yol haritasını, CDC ile 250MW Stratford veri merkezi ortaklığını, sermaye tahsis çerçevesini ve 1.011 milyon NZ$ düzeltilmiş EBITDAF ile FY26 (Temmuz 2025–Haziran 2026) kazançlarını kapsamaktadır.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
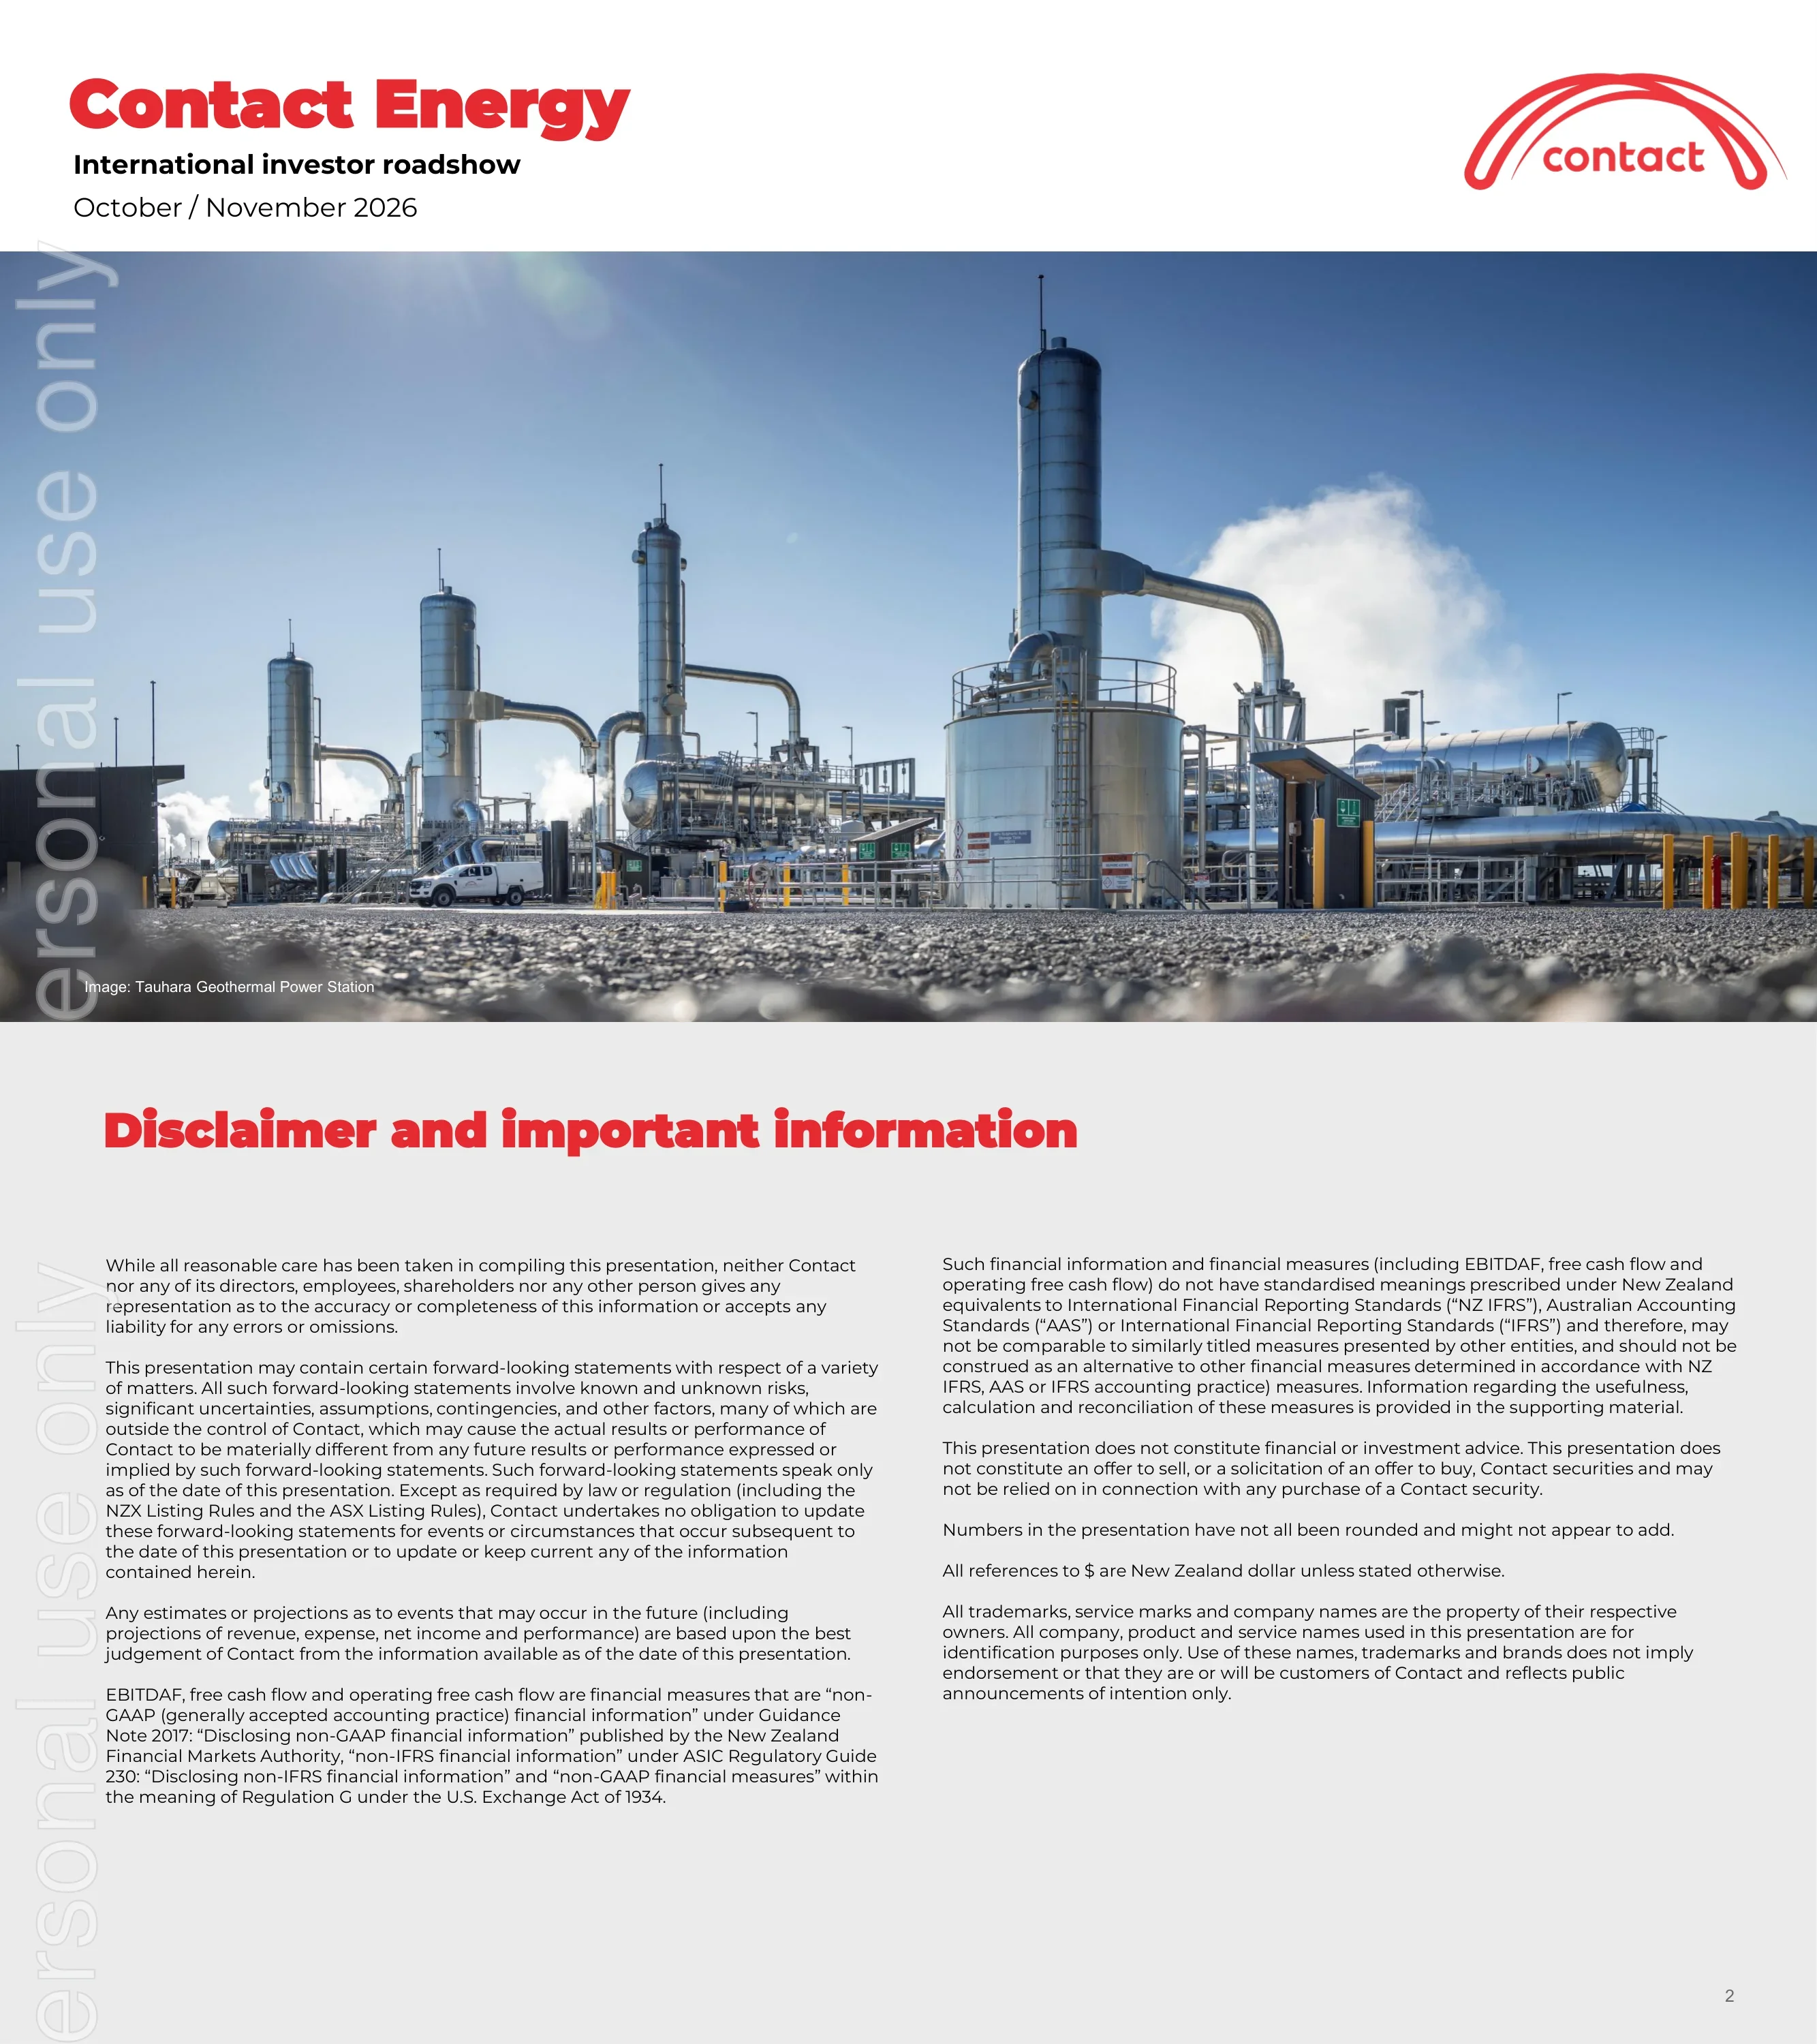
Ekim / Kasım 2026 Uluslararası yatırımcı roadshow'u olarak adlandırılan, Tauhara Jeotermal Enerji Santrali'nin tam sayfa fotoğrafını içeren kapak slaytı.
Sol üstte başlık ve alt başlık, sağ üstte Contact yay logosu, alt üçte ikilik kısmında tam sayfa fotoğraf; sol kenarda dikey olarak ASX 'For personal use only' (Sadece kişisel kullanım içindir) filigranı yer alıyor.
Geleceğe yönelik beyanları, NZ FMA, ASIC RG 230 ve SEC Regulation G kapsamındaki GAAP dışı ölçümleri (EBITDAF, serbest nakit akışı ve faaliyet serbest nakit akışı), yuvarlamaları ve aksi belirtilmedikçe tüm $ referanslarının Yeni Zelanda doları olduğunu belirten standart yasal uyarı metni.
Açık gri arka plan üzerinde kırmızı başlık ve iki sütun halinde küçük puntolu gövde metni.
Yatırım gerekçesi: CEN:NZX/ASX, halka açık piyasa değerine göre 4. büyük NZX şirketidir; S&P Global ve MSCI endekslerinde yer alır ve 10 yılda %13 yıllık TSR sağlamıştır. Dört temel sütun: FY26'da %98 yenilenebilir üretim (FY21'deki %81'den artış), NZ talep artışına yönelik konumlanma (CDC ile 250MW Stratford veri merkezi opsiyonu, iki yılda 1,9TWh yeni jeotermal, yıllık 11TWh proje havuzu), 3 borç piyasasında S&P BBB bilançosu ve kazanç büyümesi — düzeltilmiş EBITDAF'ın 546 milyon NZ$ (FY22) seviyesinden 1.011 milyon NZ$ (FY26) seviyesine, temettülerin ise hisse başına 35c'den (FY23) 40c'ye (FY26) yükselmesi ve FY31 için >50c hedefi.
Sol sütunda kırmızı borsa kodu bloğu ve üç istatistik vurgusu; sağda kırmızı başlıklı, ikonlu ve madde işaretli 2x2 beyaz kart ızgarası; kartlardan biri mini sütun grafiği ve DPS rakamlarını içeriyor.
30 Haziran 2026 itibarıyla şirkete genel bakış: 12TWh ortalama üretim (~%98 yenilenebilir), 7 jeotermal santral artı 1 inşaat halinde, 26 hidroelektrik santrali, 4 kontrollü depolama gölü, 1 güneş enerjisi santrali artı 1 inşaat halinde, 1 batarya artı 1 inşaat halinde, 3 termik pik santrali, 700 bin müşteri bağlantısı, 4 ürün dikeyi (elektrik, gaz, geniş bant, mobil), 1.421 çalışan, 59 bin hissedar, desteklenen 167 topluluk kuruluşu ve 3 borç sermaye piyasası yetki alanı.
İnce kesikli kırmızı bir çerçeve içine alınmış, yay şeklinde dizilmiş iki sıra ikonlu istatistik üzerinde ortalanmış kırmızı başlık.
Strateji haritası: dört stratejik sütun (NZ'nin jeotermal lideri olarak avantajı genişletmek; bataryalar, hidro ve gaz esnekliği ile yeni esneklik alanlarına liderlik etmek; endüstriyel ortaklıklara dayalı rüzgar ve güneş ile yeni talebe yönelik yapılanmak; evlerde enerji dönüşümüne öncülük etmek), dört kolaylaştırıcı (yetkilendirilmiş çalışanlar ve liderler, paydaş ilişkileri, veri ve AI'da teknoloji avantajı, verimlilik), operasyonel mükemmellik bandı ve üç değer (Geleceği sahiplen, Cesur alçakgönüllülük, Performans üstünlüğü).
Başlıkla birlikte Contact31 logosu; kesikli ayırıcılar ve etiketli oklarla ayrılmış, üzerinde ikonlar bulunan üç yatay metin sütunu katmanı (sütunlar, kolaylaştırıcılar, değerler) ve tam genişlikte kırmızı bir şerit bant.
İnşaat halindeki projeler ~1,3 milyar NZ$ tutarında yatırımı ve ~0,5TWh net yeni üretimi temsil ediyor: Glorit Solar (150MWac / yıllık 287GWh, Q4 CY28 devreye alma hedefi, >%12 hedef IRR, Haziran 2026 finansal kapanış), Glenbrook-Ohurua Battery 2 (200MW / 400MWh, Q1 CY28, >%10 IRR) ve Te Mihi Aşama 2 jeotermal (101MW / yıllık ~840GWh, ~200GWh net artış, Q3 CY27, ~%10 IRR, bazı ekipman teslimat gecikmeleri). 2021'den bu yana tamamlananlar: Tauhara (+1.450GWh, Mayıs 2024), Te Huka 3 (+430GWh, Aralık 2024), Glenbrook-Ohurua Battery 1 (+100MW/200MWh, Mart 2026) ve Kōwhai Park güneş (+275GWh, Eylül 2026).
Solda kırmızı pinli gri Kuzey Adası haritası; sağda her biri fotoğraf, teknik özellikler ve madde işaretli durum bilgisi içeren üst üste dizilmiş üç proje sırası; altta yakın zamanda tamamlanan dört projenin şerit zaman çizelgesi.
~4TWh net yeni yenilenebilir çıktı sağlayan Contact31+ öncelikli seçenekleri — Tauhara 2 (50–70MW), Te Mihi Aşama 3 ve Tauhara 3 (her biri 100MW'a kadar), Huriwaka rüzgar (250MW / 890GWh), Southland rüzgar (>325MW / 1.210GWh), Stratford güneş hibrit (150MWac) ve BESS (200MW / 400MWh), Argyle güneş (80MWac) — güneş, jeotermal ve rüzgar genelinde toplam ~11TWh'lık taahhüt edilmemiş havuz içinde onay durumlarına göre işaretlenmiştir.
Solda etiketli proje açıklamaları ve onay durumu rozetleri içeren tam Yeni Zelanda haritası; sağda iki teknoloji karması halka grafiğine bağlı yığılmış sütun grafik (~4'e karşı ~7 TWh).
Southland rüzgar santrali: 55 türbine kadar, >325MW, ortalama çıktı >1.210GWh. Onay Nisan 2026'da alındı; Contact'ın rüzgar havuzu için stratejik ortak bulmak üzere Mafic görevlendirildi ve bir kısa liste ile görüşmelere başlandı; NZ Aluminium Smelter'daki 50MW'lık Line 4 pot hattının potansiyel yeniden başlatılmasını destekleyen bir PPA için Rio Tinto ile bağlayıcı olmayan niyet mektubu (LOI) imzalandı; FID 2027 ortası için hedefleniyor.
Solda rüzgar santrali fotoğrafı ve yığılmış elektrik istatistikleri içeren kart; sağda dört kırmızı şerit madde işaretli proje güncellemesi ve eklenmiş bir Southland saha haritası içeren kart.
Dört temel piyasa trendi: yerel gaz üretiminin 135 PJ'den (FY24) 93 PJ'ye (FY26) düşmesi (%17 CAGR düşüşü); 2021'den bu yana yıllık ortalama sadece %0,3 olan ve henüz büyük yeni endüstriyel yüklerin yansımadığı talep artışı; FY26'da üretimin yaklaşık %7'sini oluşturan ve piyasa başlangıcından bu yana en düşük seviyeye gerileyen termik payı; ve genişleyen mevsimsel fiyat farkları. 10 yıllık toptan ve vadeli fiyat grafiği, uzun vadeli vadeli işlemlerin ~80 NZ$/MWh seviyesinden ~170 NZ$/MWh seviyesine çıktığını ve son dönemde Contact'ın 120–130 NZ$/MWh (2026 reel) olan uzun vadeli öngörüsüne yakın bir nokta olan 130 NZ$/MWh civarında dengelendiğini gösteriyor.
Üst kısımda ikon başlıklı dört metin sütunu; alt satırda üç çubuklu gaz üretim grafiği ve dönemler ile açıklama kutusuyla zenginleştirilmiş geniş, çok çizgili bir fiyat grafiği.
MBIE talep senaryoları 2035 yılına kadar 47 ile 61 TWh arasında değişiyor; zirve talep, temel olarak konut kullanımının etkisiyle 6.952 MW'tan 7.564 MW'a yükseldi. Temel talep itici güçleri: Transpower'ın planlama aşamasındaki ~1 GW'lık önerilen veri merkezi yükü, NZAS Hat 4 için Rio Tinto niyet mektubu (LOI), Fonterra süt ürünleri elektrifikasyonu (2037'ye kadar kömürden çıkış), yıllık %1'in üzerindeki nüfus artışı ve hafif araç filosunun %40'ından fazlasını oluşturması beklenen elektrikli araçlar (2026'da %3,7).
Yan yana iki çizgi grafiği (talep senaryoları yelpazesi, zirve talep) ve yuvarlatılmış gri yorum kutuları; alt bantta ikonlar ve ortak logoları içeren dört adet itici güç kartı.
Veri merkezleri, şehirlerdeki 10–20 MW'lık küçük yerel bulut tesislerinden (örneğin 20 MW'lık CDC Silverdale), gecikmeye toleranslı küresel AI iş yükleri için 1.000 MW'a kadar çıkabilen >100 MW'lık bölgesel merkezlere (örneğin CDC'nin 250 MW'lık Stratford önerisi, Datagrid'in 280 MW'lık Southland önerisi) evriliyor. Harita, Avustralya ve ABD'ye giden mevcut ve gelecekteki deniz altı fiber kablolarını ve avantajlı altı veri merkezi bölgesini gösteriyor.
Solda karşılaştırma tablosu (iş yükleri, konum, ölçek, fotoğraflı Yeni Zelanda örneği); sağda deniz altı kablo rotalarını ve taralı bölgeleri gösteren Yeni Zelanda haritası.
Beş yatırım itici gücü üzerinden Yeni Zelanda'yı puanlayan BCG analizi: yüksek hız (başka yerlerdeki 2-5+ yıla kıyasla 1–3 yılda şebeke bağlantısı, hızlı izin süreçleri, inşaat halinde veya projeye hazır ~1 GW üretim), rekabetçi maliyet (sabitlenmiş enerji, bol arazi), avantajlı sahalar (6 bölgede 1–2 yıl içinde >1 GW şebeke kapasitesi, 4 mevcut ve 4 yeni deniz altı kablosu), destekleyici politikalar (%20 anında yatırım amortismanı; EIU iş sıralamasında 82 ülke arasında 8.) ve sürdürülebilirlik ile güvenlik (2027'ye kadar %+95 yenilenebilir, AB veri uygunluğu, Moody's Aaa).
Kırmızı başlık satırlı üç sütunlu tablo: yatırım itici gücü (ikon), temel bileşen, Yeni Zelanda'nın rekabetçi konumu; her satırda yeşil yukarı ok veya gri nötr işaretler.
BCG piyasa senaryoları, Yeni Zelanda'nın veri merkezi kapasitesinin 2020'deki 45 MW ve 2025'teki 125 MW seviyesinden, 2030'da 800 MW'a ve yüksek ihracat durumunda 2035'te 1.425 MW'a çıkacağını öngörüyor. Contact altı 'temel ilke' listeliyor: yeni yenilenebilir enerjiyle eşleşen yeni talep, iletim maliyetlerinden payını ödeyen veri merkezleri, yeni sabitlenmiş yenilenebilir maliyetini yansıtan adil elektrik fiyatları, kapalı devre soğutma, yerel topluluk faydası ve kalıcı bölgesel değer.
Solda yuvarlatılmış bir açıklama notuyla birlikte yığılmış sütun grafiği (yerel, baz ihracat, yüksek ihracat); sağda kırmızı sayı daireleri içeren ana hatlı satırlarda altı ilkeden oluşan numaralandırılmış liste.
Mart 2026'da TCC gaz santralinin kapatılmasının ardından Contact ve CDC, Stratford'da kapalı devre soğutmalı 250 MW (BT yükü) kapasiteli bir veri merkezi için kaynak izni alacak. Sahanın güçlü yönleri: izinleri alınmış 150 MWac / 312 GWh güneş enerjisi, 750 MWh'a kadar DC bağlantılı bataryalar ve 500 MW şebeke ölçeğinde batarya izni; 1–2 yıl içinde 350 MW ve 2–3 yıl içinde 600 MW iletim kapasitesi; Auckland'a çeşitli fiber hatları; mülkiyeti alınan veya opsiyonlanan araziler; PUE ve yağmur suyu hasadını destekleyen rakım ve iklim; topluluk içinde 50 yıllık geçmiş. Mevcut 200 MW'lık gaz pik santralleri bu durumdan etkilenmeyecektir.
CDC ve Contact logolarını içeren gri giriş bandı; her biri dairesel bir fotoğraf ve kısa metin içeren 3x2 düzeninde yuvarlatılmış kırmızı çerçeveli kartlar.
Öncelikler: temel operasyonları finanse etmek (yıllık 110–120 milyon NZ$ sürdürme yatırımı, 2025 reel), finansal gücü korumak (BBB derecesi, net borç/EBITDAF 2,6–2,8x, üst sınır 3,0x), temettü dağıtmak (dört yıllık hareketli operasyonel serbest nakit akışının %80–100'ü; kaldıraç hedefin altında olduğunda hisse geri alımları değerlendirilir) ve büyüme için yatırım yapmak. Yatırımcı metrikleri: proje getirileri >%10 (veya WACC + 200–300 baz puan), FY31'e kadar +300 baz puan ROIC artışı, EBITDAF'ın %55–60'ı oranında operasyonel serbest nakit akışı. Finansman kaynakları: EBITDAF büyümesi, fazla OFCF, hibrit araçlar ve DRP öz sermayesi.
Üstte şeritlerle birbirine bağlı dört öncelik ikonu; büyüme taahhütlerini (iki beyaz kart) ve yatırımcı metriklerini (üç beyaz kutucuk) ayıran orta satır; en altta finansman kaynaklarını gösteren ok akışı.
Yeni Zelanda elektrik sektörü hakkındaki ilk eki tanıtan bölüm ayracı.
Beyaz zemin üzerinde solda kırmızı ek başlığı; sağdaki üçte ikilik alanı kaplayan, Güney Adası'ndaki bir hidroelektrik barajının büyük havadan fotoğrafı.
Değer zinciri: 4 ana üretici (üretimin %33'ü Meridian, %23'ü Contact, %21'i Mercury, %11'i Genesis, %12'si diğer), bir spot havuz, 1 ulusal şebeke operatörü (Transpower), denetlenen tekel konumunda 29 dağıtım şirketi ve 2,4 milyon tüketiciye hizmet veren 50 binden fazla bağlantıya sahip 8 perakendeci. Ortalama fatura dağılımı: üretim %38,5, dağıtım %24,5, GST (KDV) %13,0, perakende %11,0, iletim %8,0, ölçüm %4,5, harçlar %0,5. 1 Nisan 2025'ten itibaren geçerli olan şebeke ücreti değişiklikleri, hanehalkı faturalarını aylık 10–25 NZ$ artırdı.
Rekabetçi/denetlenen başlıkları altında numaralandırılmış gri ve kırmızı dairelerle soldan sağa değer zinciri; şirket logolarıyla birlikte yığılmış pazar payı çubukları; ortada ortalama faturayı gösteren pasta grafik.
FY26 ulusal üretimi 41,2 TWh: hidroelektrik %60, jeotermal %23, rüzgar %9, gaz %6, kömür %1, güneş %1. Elektrik emisyonları, beş yıllık ortalama olan 4,0 milyon tCO2e'den (2017–2021) 2,9'a (2022–2026) düştü; 2026 değerleri 1,2 gaz ve 0,3 kömür olarak gerçekleşti. 1990'ların sonundan bu yana ortalama kontrollü hidroelektrik göl depolama grafiği (ortalama 2.809 GWh), kurak yıl değişkenliğini göstermektedir; bu nedenle depolanmış gaz ve kömür, sistem dayanıklılığı için önemini korumaktadır.
Sol sütunda büyük '41,2 TWh' rakamı, üretim karması halka grafiği ve kesikli ortalama çizgileriyle yığılmış emisyon çubukları; sağ panelde maksimum/minimum/ortalama referans çizgilerini içeren uzun bir hidroelektrik depolama çizgi grafiği.
Her biri tamamlanan eylemler ve gelecek öngörülerini içeren beş tema: yenilenebilir kaynaklara hızla yatırım yapmak (hızlı onay süreçleri, beş yılda eklenen 4 TWh, FY26'da %93 yenilenebilir oran, 2027'ye kadar taahhüt edilen ~3 TWh); yakıt güvenliğini ve kurak yıl riskini yönetmek (NZAS talep yanıtı, Huntly dengeleme seçenekleri, potansiyel LNG ithalat terminali); piyasa düzenlemelerini iyileştirmek; endüstriyel müşteriler için inovasyon yapmak (NZAS uzun vadeli sözleşmeleri, 1 TWh süt ürünleri elektrifikasyonu, NZ Steel elektrikli ark ocağı, 2035'e kadar ~725 MW'a varan veri merkezleri); ve enerji refahını desteklemek (FY26'da ~5 milyon NZ$ Contact It's Good desteği, FY27 için taahhüt edilen 7,5 milyon NZ$).
İkonlu beş kırmızı başlıklı sütun; dikey olarak 'Tamamlanan' ve 'Gelecek Öngörüleri' şeklinde etiketlenmiş, kırmızı çerçeveli iki sıra kutu.
Contact'a özel destekleyici bilgileri içeren ikinci eki tanıtan bölüm ayracı.
Solda kırmızı ek başlığı; sağda bir güç santrali türbin salonunun büyük iç mekan fotoğrafı.
Elektrik satış marjı ve diğer brüt marjdan sabit maliyetler, lokasyon kayıpları ve yakıt maliyetlerinin çıkarılmasıyla elde edilen düzeltilmiş EBITDAF (sürdürülen faaliyetler) köprüsü: 546 milyon NZ$ (FY22), 573 milyon, 663 milyon, 774 milyon ve 1.011 milyon NZ$ (FY26) (FY26); FY26 elektrik satış marjı 1.640 milyon NZ$. Uzun vadeli kanal hacmi FY26'da 132 NZ$/MWh fiyatla 7,58 TWh'ye yükseldi; piyasa kanalları 155 NZ$/MWh fiyatla 4,10 TWh; yenilenebilir üretim ~1 NZ$/MWh yakıt maliyetiyle 9,96 TWh; termal, satın alınan ve PPA hacimleri 138 NZ$/MWh fiyatla 1,74 TWh'ye düştü.
Solda EBITDAF bileşenlerinin uzun yığılmış çubuk grafiği; sağda 2x2'lik bir ızgara içinde dört küçük birleşik grafik (fiyat çizgileriyle yığılmış hacim çubukları).
FY26 pazara sunulan toplam kanal hacmi 11,5 TWh: perakende 3,7 TWh (174 NZ$/MWh), stratejik sabit fiyat 3,9 TWh (92 NZ$/MWh), C&I 1,9 TWh (165 NZ$/MWh) ve CFD'ler 2,0 TWh (155 NZ$/MWh). FY27–FY31 dönemi için ASX Otahuhu vadeli işlemleri, 120–130 NZ$/MWh'lik (2026 reel) uzun vadeli toptan satış öngörüsüne karşılık, zirvelerde 163–175 NZ$/MWh civarında seyretmektedir. Contact31+ beklentileri: stratejik sabit fiyat hacmi Stratford hariç sabit, veri merkeziyle birlikte artış yönündedir.
Dört panelli düzen: vadeli işlemler çizgi grafiği, kırmızı fiyat daireleri içeren fiyat bağlantı kartları, tek bir yığılmış kanal çubuğu ve hacim/fiyat beklentilerini gösteren ok ikonlarından oluşan bir ızgara.
Kapasiteleriyle birlikte her bir operasyonel varlığın haritaları: 649 MW Kuzey Adası jeotermal (ör. Tauhara 174 MW, Te Mihi 166 MW, Wairakei 138 MW), 255 MW Kuzey Adası hidroelektrik, 1.040 MW Güney Adası hidroelektrik (Clyde 464 MW, Roxburgh 320 MW), Stratford pik santralleri 200 MW, Whirinaki 156 MW, Glenbrook-Ohurua Batarya 1 (100 MW / 200 MWh) ve Kōwhai Park güneş (150 MWac).
Kuzey ve Güney Adaları'nın yan yana gri haritaları; renk kodlu noktalar ve kapasite etiketlerine giden kesikli kılavuz çizgileri; kırmızı toplam kapasite vurgu kutuları.
Arazi/onay durumuna göre gösterilen ~10 TWh'lik (~2,5 TWh güneş, ~7 TWh rüzgar) birleşik güneş ve rüzgar seçenekleri; ayrıca taahhüt edilen projeleri (Te Mihi Aşama 2, Glorit, Glenbrook-Ohurua 2), yüksek öncelikli Contact31+ seçeneklerini (Argyle, Stratford güneş ve batarya, Southland, Huriwaka, Tauhara 2, Te Mihi Aşama 3, Tauhara 3) ve değerlendirme aşamasındaki seçenekleri (Kaihiku JV 300 MW, Kaipara, Moa Creek, Pouto >400 MW, Hapuakohe, Mackenzie Basin, Ototoka, Marlborough ve diğer güneş/rüzgar) kapasite, çıktı ve durum çubuklarıyla listeleyen bir proje tablosu.
Solda alt alta yerleştirilmiş dipnotlu iki halka (donut) grafik; sağda dikey grup etiketlerine ve pembe Gantt tarzı durum çubuklarına sahip geniş, kırmızı başlıklı bir tablo.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Bu, Contact Energy'nin Ekim/Kasım 2026'daki uluslararası yatırımcı roadshow'u için kullandığı ve 20 Ekim 2026'da ASX'e sunduğu 24 sayfalık sunumdur. Şirketin yenilenebilir portföyünü, Contact31+ stratejisini, inşaat programını, 11TWh+ kapasiteli proje havuzunu, CDC ile Stratford veri merkezi ortaklığını, sermaye tahsisini ve Yeni Zelanda elektrik piyasası ile Contact'ın portföy ekonomisine dair iki eki kapsar.
Contact Energy, NZX ve ASX borsalarında CEN koduyla çift listelenmiş bir şirkettir; bu nedenle yatırımcı materyallerini her iki borsaya da sunar. Sunumdaki tüm tutarlar, aksi belirtilmedikçe Avustralya doları değil, Yeni Zelanda dolarıdır (NZ$).
Contact'ın mali yılı, Avustralya mali yılı ile aynı şekilde Temmuz'dan Haziran'a kadar sürer. FY26, Temmuz 2025 ile Haziran 2026 dönemini kapsar ve sunumdaki şirket düzeyindeki rakamlar 30 Haziran 2026 itibarıyladır.
Düzeltilmiş EBITDAF, FY22'deki 546 milyon NZ$'dan FY26'da 1.011 milyon NZ$'a yükselmiş; hisse başına temettü ise FY23'teki 35 sentten FY26'da 40 sente çıkmıştır. FY31 için hedef 50 sentin üzeridir. Sermaye çerçevesi, 2,6–2,8x net borç/EBITDAF oranını ve BBB kredi notunu hedeflemektedir.
11–14. slaytlar, AI iş yüklerinin Yeni Zelanda'yı nasıl elverişli bir veri merkezi konumu haline getirdiğini açıklıyor; 2035 yılına kadar 1.425 MW'a kadar NZ veri merkezi kapasitesi öngören BCG senaryolarına atıfta bulunuyor ve Contact'ın CDC ile Stratford sahasında 250 MW'lık bir veri merkezi için onay alma ortaklığını tanıtıyor.
Evet. Orijinal PDF'in yanı sıra, PDF'ten dönüştürülmüş düzenlenebilir bir PPTX dosyası mevcuttur; böylece metin kutuları, tablolar ve şekiller düzenlenebilir. Dönüştürme işlemi nedeniyle bazı grafikler ve haritalar resim olarak gelebilir ve yazı tiplerinin ayarlanması gerekebilir; bu dosya orijinal bir Contact Energy şablon dosyası değildir.
Sunum; enerji ve altyapı sunumları için yeniden kullanılabilir yapılar sunar: ikonlu sayısal veri tabloları, harita tabanlı proje havuzları, birleşik sütun ve fiyat çizgisi grafikleri, karne (scorecard) tabloları ve sermaye tahsisi akışı. 2Slides'ta benzer kırmızı-gri stillerle kendi versiyonunuzu oluşturun ve içeriği kendi verilerinizle değiştirin.
Sonuçlar, sunumlar ve duyuruların yer aldığı resmi yatırımcı ilişkileri sayfası.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.




© 2026 2slides. Tüm hakları saklıdır.