
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Avustralya'dan yatırımcı sunumu örnekleri
Champion Iron Yatırımcı Sunumu Kasım 2026 — Champion Iron Limited'in (ASX/TSX: CIA, OTCQX: CIAFF) 15 Kasım 2026'da ASX'e sunduğu 27 slaytlık yatırımcı sunumudur. Québec'in Labrador Trough bölgesindeki (Bloom Lake) ve Norveç'teki (Rana Gruber) yüksek saflıkta demir cevheri varlıklarını, Bloom Lake Doğrudan İndirgeme Pelet Beslemesi (DRPF) projesinin devreye alınma sürecini, demir cevheri piyasası ve navlun dinamiklerini, Q2/FY27 segment bazlı ve konsolide sonuçlarını, 30 Eylül 2026 itibarıyla bilanço ve likidite durumunu ve Kami Projesi ile Cluster II sahalarındaki büyüme seçeneklerini kapsar.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Champion Iron Yatırımcı Sunumu Kasım 2026 — Champion Iron Limited'in (ASX/TSX: CIA, OTCQX: CIAFF) 15 Kasım 2026'da ASX'e sunduğu 27 slaytlık yatırımcı sunumudur. Québec'in Labrador Trough bölgesindeki (Bloom Lake) ve Norveç'teki (Rana Gruber) yüksek saflıkta demir cevheri varlıklarını, Bloom Lake Doğrudan İndirgeme Pelet Beslemesi (DRPF) projesinin devreye alınma sürecini, demir cevheri piyasası ve navlun dinamiklerini, Q2/FY27 segment bazlı ve konsolide sonuçlarını, 30 Eylül 2026 itibarıyla bilanço ve likidite durumunu ve Kami Projesi ile Cluster II sahalarındaki büyüme seçeneklerini kapsar.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
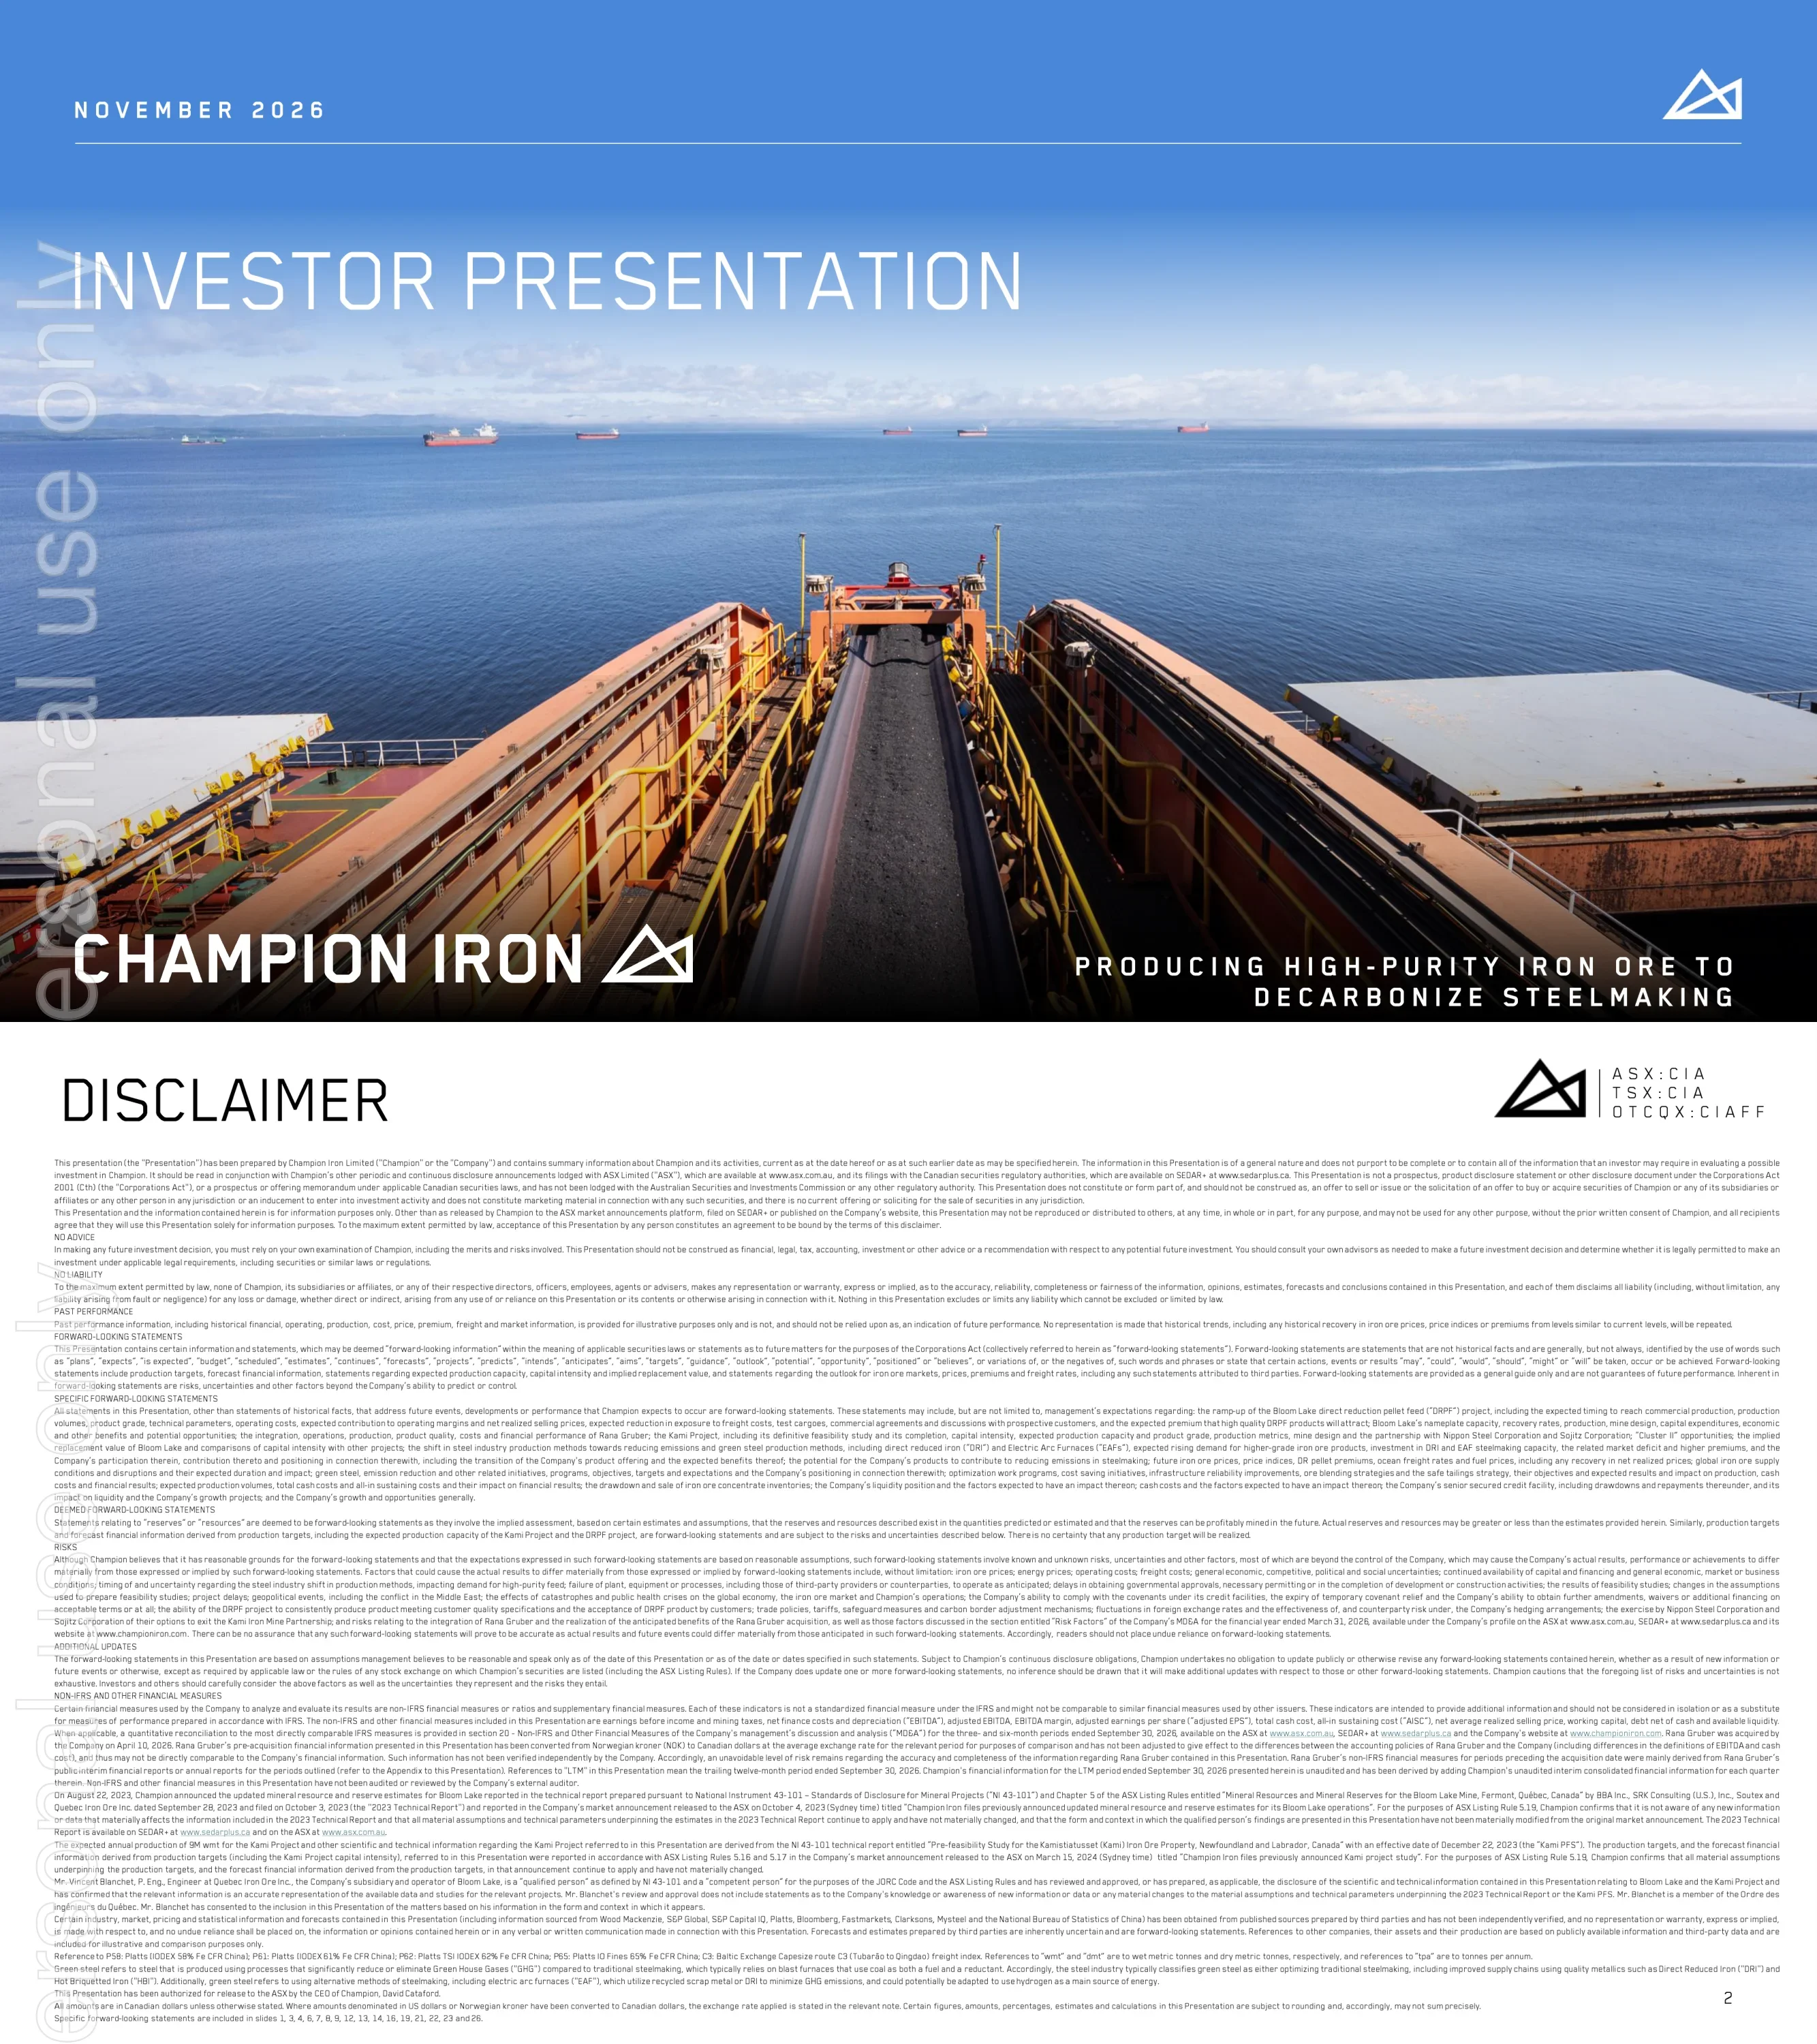
Champion Iron'ın Kasım 2026 yatırımcı sunumunun kapak slaytı. Slogan: 'Çelik üretimini dekarbonize etmek için yüksek saflıkta demir cevheri üretimi'.
Mavi gökyüzü bandı üzerinde başlık metni ve sol altta şirket logosu bulunan tam sayfa fotoğraflı kapak
Tavsiye/sorumluluk reddi, ileriye dönük beyanlar, IFRS dışı ölçütler, NI 43-101/JORC yetkin kişi (Vincent Blanchet, P.Eng.) ve üçüncü taraf veri kaynaklarını kapsayan standart yasal uyarı. Aksi belirtilmedikçe tüm tutarların Kanada doları cinsinden olduğu, LTM'nin 30 Eylül 2026'da sona eren son on iki ayı ifade ettiği ve Rana Gruber'in 10 Nisan 2026'da satın alındığı belirtilmektedir.
Küçük puntolu, yoğun tam sayfa metin
Champion, Bloom Lake Faz II'nin 2022'de tamamlanmasıyla birlikte, son 5 mali yılda (Rana Gruber hariç) konsolide ortalama 588 milyon C$ EBITDA bildirdi. Tutarlar Kanada doları (C$) cinsindendir. DRPF projesi tamamlanmış olup (devreye alma maliyetleri hariç) kapasite artırım sürecindedir. Stratejik hissedarlar La Caisse (%8,5), Québec Hükümeti (%7,8) ve yönetimdir (%7,3). Bloom Lake'teki yaklaşık 6,6 milyar C$ tutarındaki kümülatif yatırıma karşılık firma değeri yaklaşık 2,3 milyar C$'dır; şirketin 1.400'den fazlası Québec'te olmak üzere 1.800'den fazla çalışanı bulunmaktadır.
Üstte madde işaretli temel noktalar, altta yan yana üç fotoğraf ve dipnotlar
Dört varlık kutucuğu: Bloom Lake Madeni (yıllık yaklaşık 15 milyon ton, %66,2 Fe hematit; kapasite artırımındaki DRPF projesi ile %69 Fe'ye kadar), Kami Projesi (yıllık 9 milyon tonluk %67,5 Fe üzeri proje, Nippon Steel ve Sojitz ile fizibilite çalışması sürüyor), Rana Gruber Madeni (yıllık yaklaşık 1,8 milyon ton hematit ve manyetit, %65 Fe hematit üretme kabiliyeti onaylanmış) ve Cluster II mülkleri (yüksek saflıkta demir cevheri geliştirme için önemli fırsatlar).
Her biri bir fotoğrafı renkli bir bilgi paneliyle eşleştiren 2x2 varlık kutucuğu ızgarası
Labrador Trough haritası, Champion'ın Bloom Lake tesisini IOC (Carol Lake), ArcelorMittal Canada (Mount-Wright ve Fire Lake), Tacora (Scully Mine) ve Tata Steel Metals Canada ile birlikte göstermektedir. Bölge, 1950'lere dayanan bir madencilik iş gücüne ve işletme ekosistemine sahiptir. Entegre demir yolu, liman, kara yolu ve hidroelektrik altyapısı; madenleri Sept-Îles/Pointe-Noire ve Port-Cartier üzerinden yıl boyunca deniz aşırı pazarlara bağlamaktadır.
Solda demir yolu lejantı içeren büyük uydu haritası; sağda madde işaretleri ve operatör renk lejantı
Zaman çizelgesi; 2017–2018 Faz I optimizasyonundan başlayarak, 2019'da Québec Hükümeti'nin Bloom Lake'teki hissesinin geri alımı, 2021'de La Caisse imtiyazlı hisselerinin itfası, 2022–2024 Faz II'nin tamamlanması, 2024–2026 DRPF inşaatı ve 2026 Rana Gruber satın alımına kadar uzanmaktadır. FY2017'den bu yana nakit kaynakları ve kullanımları şelale grafiği (milyon C$), 3,2 milyar C$'ı aşan kümülatif işletme nakit akışını, büyüme projelerine yatırılan yaklaşık 2,3 milyar C$'ı, 2019 Québec hisse geri alımı için 211 milyon C$'ı ve Q2/FY27 itibarıyla 214 milyon C$ nakdi göstermektedir. Hisse senedi/borç ihraçları, temettüler, diğer kalemler ve Rana Gruber satın alımı için bireysel çubuk değerleri etiketlenmemiştir.
Solda zaman çizelgesi maddeleri, sağda şelale grafiği, altta siyah özet bandı
Avrupa ve MENA bölgeleri DRI/EAF çelik üretim kapasitesine yatırım yapmaya devam ediyor. Avrupa hükümetleri 18 DRI/EAF projesini desteklemek için 15 milyar €'nun üzerinde kaynak sağladı. MENA'da, Körfez İşbirliği Konseyi (GCC) ülkelerinde DRI kapasitesinin yakın vadede iki katına çıkması bekleniyor ve GCC'nin 2050 yılına kadar küresel DRI ticaretinin yaklaşık yarısını oluşturacağı öngörülüyor. Gösterilen MENA DRI projeleri: Suudi Arabistan yıllık 28,4 milyon ton, Umman 12,5, Libya 10,1, Cezayir 4,3, BAE 2,5 ve Moritanya 1,7.
Her biri madde işaretleri ve bir harita içeren yan yana iki panel (Avrupa ve MENA)
Bir balon grafiği, küresel demir cevheri üretim varlıklarını (2026 verileri) Fe içeriğine karşı gang içeriğine göre kurguluyor. Mevcut Bloom Lake (%66,2 Fe), Bloom Lake DRPF (%69 Fe) ve Rana Gruber'i (%65,2 ortalama), çoğunlukla Avustralya menşeli düşük tenörlü arzın önünde, yüksek saflık bölgesine yerleştiriyor. Son 5 tam takvim yılındaki ortalama fiyat bazları (US$ cinsinden): P58 endeksi 106 US$/t, P62 122 US$/t, P65 139 US$/t ve DR pelet endeksi (P65 + prim) 194 US$/t.
Sağda kalite bantları ve altta fiyat bazlı satır içeren tam genişlikte balon grafiği
Avustralya'nın en büyük 3 üreticisi için yan yana 2015 ve 2026 balon grafikleri, ağırlıklı ortalama asit gang içeriğinin %6,5'ten %7,5'e yükseldiğini, yani on bir yılda %16'lık bir artış olduğunu gösteriyor. Bloom Lake (%66,2 Fe), DRPF (%69 Fe) ve Rana Gruber çok daha düşük safsızlık seviyelerinde gösteriliyor. Yüksek saflıktaki cevher, DRI/EAF için ve BF/BOF çelik üretiminde harmanlama için giderek daha önemli hale geliyor.
Siyah bir özet bandı ile iki karşılaştırmalı balon grafiği
P65 endeksi ve C3 navlun (US$/t) değerlerinin 2009–2026 grafiği, C3'ün P65'e oranını uzun vadeli ortalamasına karşı göstererek, navlun oranları ile demir cevheri fiyatlarının tarihsel olarak güçlü bir ilişki sürdürdüğünü ortaya koyuyor. Temel mesaj, P65'e kıyasla C3 navlun endeksinin son zamanlarda anormal derecede yüksek seviyelere ulaştığıdır. Grafikte kesin nokta değerleri etiketlenmemiştir.
Siyah bantlı, tam genişlikte çift eksenli zaman serisi grafiği
Net gerçekleşen fiyat endeksleri tarihsel düşük seviyelerde veya bu seviyelere yakındır (enflasyona göre ayarlanmış, US$/t). Kanada için P65 eksi C3×1,25 değeri, Aralık 2015'teki 48 US$/t olan tarihsel düşük seviyeye kıyasla Kasım 2026'da 61 US$/t'dur. Norveç için P61 eksi C3 değeri, Kasım 2026'da 55 US$/t olup, Temmuz 2022'deki önceki tarihsel düşük seviye olan 64 US$/t'un altındadır.
Her birinin sağında ülke bayrağı bulunan iki adet üst üste yığılmış çizgi grafiği
Beş farklı arz aksaklığı profillenmiştir. Orta Doğu çatışması ve Hürmüz Boğazı'ndaki aksamalar, deniz yoluyla taşınan yüksek saflıktaki arzı ortadan kaldırmış ve pelet pazarlarını etkilemiştir. Kanadalı bir yüksek saflık üreticisi CCAA yapılandırmasına girerek yıllık 18 milyon tona kadar olan genişleme sürecini geciktirmiştir. Ukraynalı bir pelet üreticisi finansman sorunları ve savaşın etkileriyle karşı karşıyadır. En az 6 Brezilyalı üretici yüksek saflıktaki üretimi askıya almış veya azaltmıştır; Çin'in tüvenan (ROM) üretimi ise Ocak-Eylül 2026 döneminde yıllık bazda %10,3 düşmüştür.
Her biri bir bayrak simgesi, siyah bir durum çubuğu ve madde işaretleri içeren beşli kart ızgarası
Ekim 2025'ten Eylül 2026'ya kadar, DR pelet primi (US$/dmt, P65 bazlı, sağ eksen) birkaç kez kademeli olarak artarken P65 (sol eksen) yumuşamıştır. Yönetim, bu durumu DR kalitesindeki malzemede devam eden arz kıtlığının bir yansıması olarak değerlendirmektedir. Kademe değerleri etiketlenmemiş, sadece eksen kılavuz çizgileri gösterilmiştir.
Gölgeli bir P65 alanı ve kademeli çizgi içeren çift eksenli grafik ve siyah bir bant
Champion'ın 2022'den 2026'ya kadar olan firma değerini (C$M) gösteren grafik, Ocak 2023'teki 4,2 milyar C$ (sadece 7,4 Mt kapasiteli Faz I) ile 30 Ekim 2026'daki 2,3 milyar C$ değerini karşılaştırmaktadır; şirket şu an iki tesise (15 Mt), %69'a varan Fe kapasitesine ve Rana Gruber'e (1,8 Mt) sahiptir. Kümülatif Bloom Lake yatırımı yaklaşık 6,6 milyar C$'dır. Son 5 tam mali yılda ortalama yıllık konsolide FAVÖK 588 milyon C$ olarak gerçekleşmiştir.
Kesikli çizgili açıklama kutuları, gri bir yan kutu ve siyah bir alt bant içeren çizgi grafik
Segment bazlı ve konsolide finansal sonuçları tanıtan bölüm ayracı.
Büyük dış hatlı başlık metni içeren tam sayfa fotoğraf
LTM konsantre üretimi 14,0 milyon wmt ile 15 milyon wmt'lik nominal kapasitenin %93,1'i olarak gerçekleşmiştir. Q2/FY27 üretimi, DRPF devreye alma verimsizliklerinden etkilenmiştir. Q2/FY27 toplam nakit maliyeti; yakıt fiyatları, DRPF geçiş süreci maliyetleri ve düşük hacimlerin etkisiyle 82,5 C$/dmt olmuştur; LTM nakit maliyeti çubuğu 80,4 $ göstermektedir. Beklenen maliyet iyileşme faktörleri; DRPF kapasite artışının tamamlanması, envanter eritme, güvenilirlik iyileştirmeleri, maliyet tasarrufları ve dizel fiyatlarının dengelenmesidir. FY19–FY26 çubuk değerleri etiketlenmemiştir.
Sol üstte madde işaretleri, sol altta üretim sütun grafiği, sağ üstte nakit maliyeti sütun grafiği, sağ altta madde işaretleri
Rana Gruber, yıllık yaklaşık 1,8 milyon ton üretim yapmakta olup, 5 yıllık ortalama net kârı yıllık 60 milyon C$ ve FAVÖK'ü yıllık 95 milyon C$'dır. Q2/FY27 üretimi 0,5 milyon wmt (çeyreklik +%40) olmuş; satılan ürün başına toplam nakit maliyeti 85,3 C$/dmt, AISC 97,1 C$/dmt, net ortalama gerçekleşen fiyat 92,5 C$/dmt ve gelirler 54,3 milyon C$ olarak kaydedilmiştir. Grafikler 2020–2025 üretimini (1,6–1.9 Mt), 61'den 80 C$/t'ye yükselen nakit maliyetini ve %58'den (2020) %37'ye (2025) gerileyen EBITDA marjlarını göstermektedir.
Üstte madde işaretli özetler, altta iki adet birleşik grafik
Q2/FY27 gelirleri 403,9 milyon C$, düzeltilmiş FAVÖK 23,3 milyon C$, FAVÖK 3,7 milyon C$, düzeltilmiş EPS (0,06) C$ ve EPS (0,09) C$ olarak gerçekleşmiştir. Sonuçlar; düşük endeksler, yüksek okyanus navlunları, artan yakıt maliyetleri, türev araç gerçeğe uygun değer değişimleri (7,9 milyon C$), Rana Gruber envanter düzeltmeleri (4,8 milyon C$) ve DRPF başlangıç maliyetlerinden (6,9 milyon C$) olumsuz etkilenmiştir. Toplam nakit maliyeti 82,9 C$/dmt ve AISC 97,9 C$/t olmuştur. Grafikler 303,2 milyon C$ tutarında LTM FAVÖK ve (1,7) milyon C$ tutarında LTM net zarar göstermektedir; FY22–FY26 çubuk değerleri etiketlenmemiştir.
Solda madde işaretleri, sağda iki adet yığılmış sütun grafiği
Bilanço; 214,4 milyon C$ nakit, Kami Demir Madeni Ortaklığı'nda 53,3 milyon C$ nakit, 122,2 milyon C$ işletme sermayesi ve 1.303,1 milyon C$ kısa ve uzun vadeli borç göstermektedir. Nakit düşüldükten sonraki borç 913,2 milyon C$ olup, 794,0 milyon C$ toplam likidite için 404,1 milyon C$ kullanılabilir kredi (315 milyon US$ tutarında rotatif kredi dahil) mevcuttur. Şirket, 1,3 milyon wmt konsantre envanterinin satışından destek beklemekte ve kıdemli teminatlı kredi tesisi kapsamındaki finansal taahhütlerini (covenants) revize etmiştir.
Üstte simge odaklı iki panel, dört sütunlu bir metin bandı ve yığılmış yatay bir çubuk
DRPF ve büyüme projesi güncellemelerini tanıtan bölüm ayracı.
Büyük dış hatlı başlık metni içeren tam sayfa fotoğraf
DRPF projesi, 500 milyon C$ tutarındaki bütçesi dahilinde (kapasite artış maliyetleri hariç) tamamlanmış olup, FY2027 sonuna kadar ticari üretime geçilmesi planlandığı şekilde ilerlemektedir. Q2/FY27 hacimleri, planlı bakıma rağmen Q1/FY27 ile kıyaslanabilir düzeyde gerçekleşmiş ve ürün tenörü hedef spesifikasyonlara yaklaşmaya devam etmiştir. Q3/FY27 sevkiyatları için ek test kargoları ve ticari anlaşmalar güvence altına alınmıştır.
Solda madde işaretleri; sağda bir büyük ve iki küçük etiketli fotoğraf
Ruhsat haritası; Fermont ve Wabush yakınlarındaki Bloom Lake, Kami Projesi, Moiré Lake ve Cluster II'yi göstermektedir. Kami, Bloom Lake altyapısına yakındır ve Nippon Steel ile Sojitz ortaklığına sahiptir. Bloom Lake'in 60 km güneyinde yer alan Cluster II, küresel ölçekte geliştirilmemiş en büyük yüksek saflıkta demir cevheri kaynak merkezlerinden biri olarak tanımlanmaktadır.
Solda büyük ruhsat haritası; sağda siyah başlıklı iki metin paneli
Kami'nin 331 US$/wmt olan sermaye yoğunluğu, yakın zamanda tamamlanan yüksek tenörlü sıfırdan (greenfield) konsantre projelerinin 328 US$/wmt olan ortalamasıyla rekabetçi bir seviyededir. Bu projelerin sermaye yoğunluğu, yıllık 15 milyon wmt baz alındığında Bloom Lake için 4,9 milyar US$ tutarında bir ikame değeri anlamına gelmektedir. Bir sermaye harcaması (capex) yoğunluk eğrisi (2014–2022, ABD doları/wmt ve kapasite Mt karşılaştırması), DR kalitesinde pelet yemi üretecek olan Kami'yi vurgulamaktadır.
Üstte iki madde işareti ve altta basamaklı bir capex yoğunluğu maliyet eğrisi
'Sürdürülebilir bir gelecek için değerlerimizi koruyoruz' başlıklı, dört çalışanın yer aldığı bir kültür slaytıdır. Şirket değerleri olan Şeffaflık, Saygı, Yaratıcılık ve Gurur (Transparency, Respect, Ingenuity and Pride) kavramlarını sunar.
Dört adet iç içe geçmiş dairesel portre ve değer etiketlerinin bulunduğu koyu yıldızlı arka plan
İletişim bilgilerini içeren kapanış slaytı: info@championiron.com, +1 514-316-4858, 1155 René-Lévesque West, Suite 3300, Montréal, QC ve www.championiron.com.
Büyük bir başlık ve iletişim bloğu içeren tam sayfa alacakaranlık havadan fotoğrafı
BF-BOF çelik üretimi ~2,2t CO2e/t emisyon yayarken, DRI-EAF 0,3–1,0t CO2e/t yayar. Bloom Lake'in %66,2 Fe konsantresi, BF-BOF'ta ~%10 emisyon azaltımı sağlar. %69 Fe oranındaki DRPF, DRI-EAF rotasını mümkün kılar ve EAF'ler emisyonları BF-BOF'a kıyasla 7 kata kadar azaltabilir.
İki gölgeli satır boyunca Yöntem, Girdiler, Süreç ve Champion'ın Etkisi sütunlarını içeren süreç akış tablosu
Tablolar, Rana Gruber'in 2020–2025 dönemi için bin NOK cinsinden EBITDA ve nakit maliyetini CAD'a dönüştürerek mutabakatını sağlar. Bin CAD cinsinden EBITDA, %58 ile %37 arasındaki marjlarla 127.103 (2020) ile 77.182 (2025) arasında değişmektedir ve 5 yıllık ortalama EBITDA 95.461 bin C$ (2021–2025) seviyesindedir. Üretilen ton başına nakit maliyeti 427'den 596 NOK'a veya 61'den 80 CAD'a yükselmektedir.
Solda iki finansal tablo ve sağda tanım metni
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Champion Iron Limited'in (ASX/TSX: CIA) 15 Kasım 2026 tarihinde ASX'e sunduğu 27 slaytlık bir yatırımcı sunumudur. Sunum; Bloom Lake ve Rana Gruber operasyonlarını, DRPF projesinin devreye alınma sürecini, demir cevheri piyasası koşullarını, Q2/FY27 sonuçlarını, likidite durumunu ve Kami ile Cluster II gibi büyüme projelerini kapsamaktadır.
Champion'ın mali yılı 31 Mart'ta sona ermektedir; bu nedenle FY27, 31 Mart 2027'de biten yılı, Q2/FY27 ise 30 Eylül 2026'da sona eren çeyreği ifade eder. LTM (son 12 ay) verileri, 30 Eylül 2026'da sona eren on iki aylık dönemi kapsar.
Aksi belirtilmedikçe tüm tutarlar Kanada doları (C$) cinsindendir. Endeks fiyatları, navlun ve Kami sermaye yoğunluğu ABD doları (US$) cinsinden gösterilmiştir; Rana Gruber'in satın alma öncesi verileri ise CAD'a çevrilmiş NOK cinsindendir.
Gelirler 403,9 milyon C$, düzeltilmiş EBITDA 23,3 milyon C$, EBITDA 3,7 milyon C$, düzeltilmiş HBK (hisse başına kâr) -0,06 C$ ve EPS -0,09 C$ olarak gerçekleşmiştir. Toplam nakit maliyeti 82,9 C$/dmt ve sürdürülebilir toplam maliyet (AISC) 97,9 C$/t olmuştur.
Doğrudan İndirgeme Pelet Beslemesi (DRPF) projesi, Bloom Lake kapasitesinin yarısını DRI/EAF çelik üretimi için %69'a kadar Fe (demir) oranına yükseltmektedir. Proje, 500 milyon C$ tutarındaki bütçesi dahilinde (devreye alma maliyetleri hariç) tamamlanmıştır ve FY2027 sonuna doğru ticari üretime geçmesi beklenmektedir.
30 Eylül 2026 itibarıyla Champion'ın 214,4 milyon C$ nakdi, Kami Iron Mine Partnership bünyesinde 53,3 milyon C$ nakdi, 122,2 milyon C$ işletme sermayesi ve 404,1 milyon C$ kullanılabilir kredisi bulunmaktadır; toplam likidite 794,0 milyon C$'dır. Nakit sonrası net borç 913,2 milyon C$ seviyesindedir.
Sunumda, Nippon Steel ve Sojitz ortaklığıyla yürütülen, %67,5 Fe üzerinde 9 milyon tpa (yıllık ton) kapasiteli ve 331 US$/wmt sermaye yoğunluğuna sahip Kami Projesi vurgulanmaktadır. Ayrıca Bloom Lake'in 60 km güneyinde yer alan ve dünyanın en büyük geliştirilmemiş yüksek saflıkta demir cevheri merkezlerinden biri olarak tanımlanan Cluster II öne çıkarılmaktadır.
DRI-EAF çelik üretimi, BF-BOF yöntemindeki yaklaşık 2,2 tona kıyasla ton başına 0,3–1,0 t CO2e emisyonu salmaktadır ve DR kalitesinde besleme gerektirir. Bunu sağlayabilen üretici sayısı azdır; sunum, Avustralya'daki büyük üreticilerin safsızlık oranlarının on bir yılda %16 arttığını, DR pelet priminin ise yükseldiğini göstermektedir.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.