
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน
งานนำเสนอสำหรับนักลงทุน UOB พฤศจิกายน 2026 - ชุดสไลด์สำหรับนักลงทุนของ United Overseas Bank (SGX: U11) ครอบคลุมผลประกอบการไตรมาส 3/26 และ 9M26, คุณภาพสินทรัพย์, กลยุทธ์ และภาคผนวก ยื่นต่อ SGX เมื่อวันที่ 10 พฤศจิกายน 2026
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
งานนำเสนอสำหรับนักลงทุน UOB พฤศจิกายน 2026 - ชุดสไลด์สำหรับนักลงทุนของ United Overseas Bank (SGX: U11) ครอบคลุมผลประกอบการไตรมาส 3/26 และ 9M26, คุณภาพสินทรัพย์, กลยุทธ์ และภาคผนวก ยื่นต่อ SGX เมื่อวันที่ 10 พฤศจิกายน 2026
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
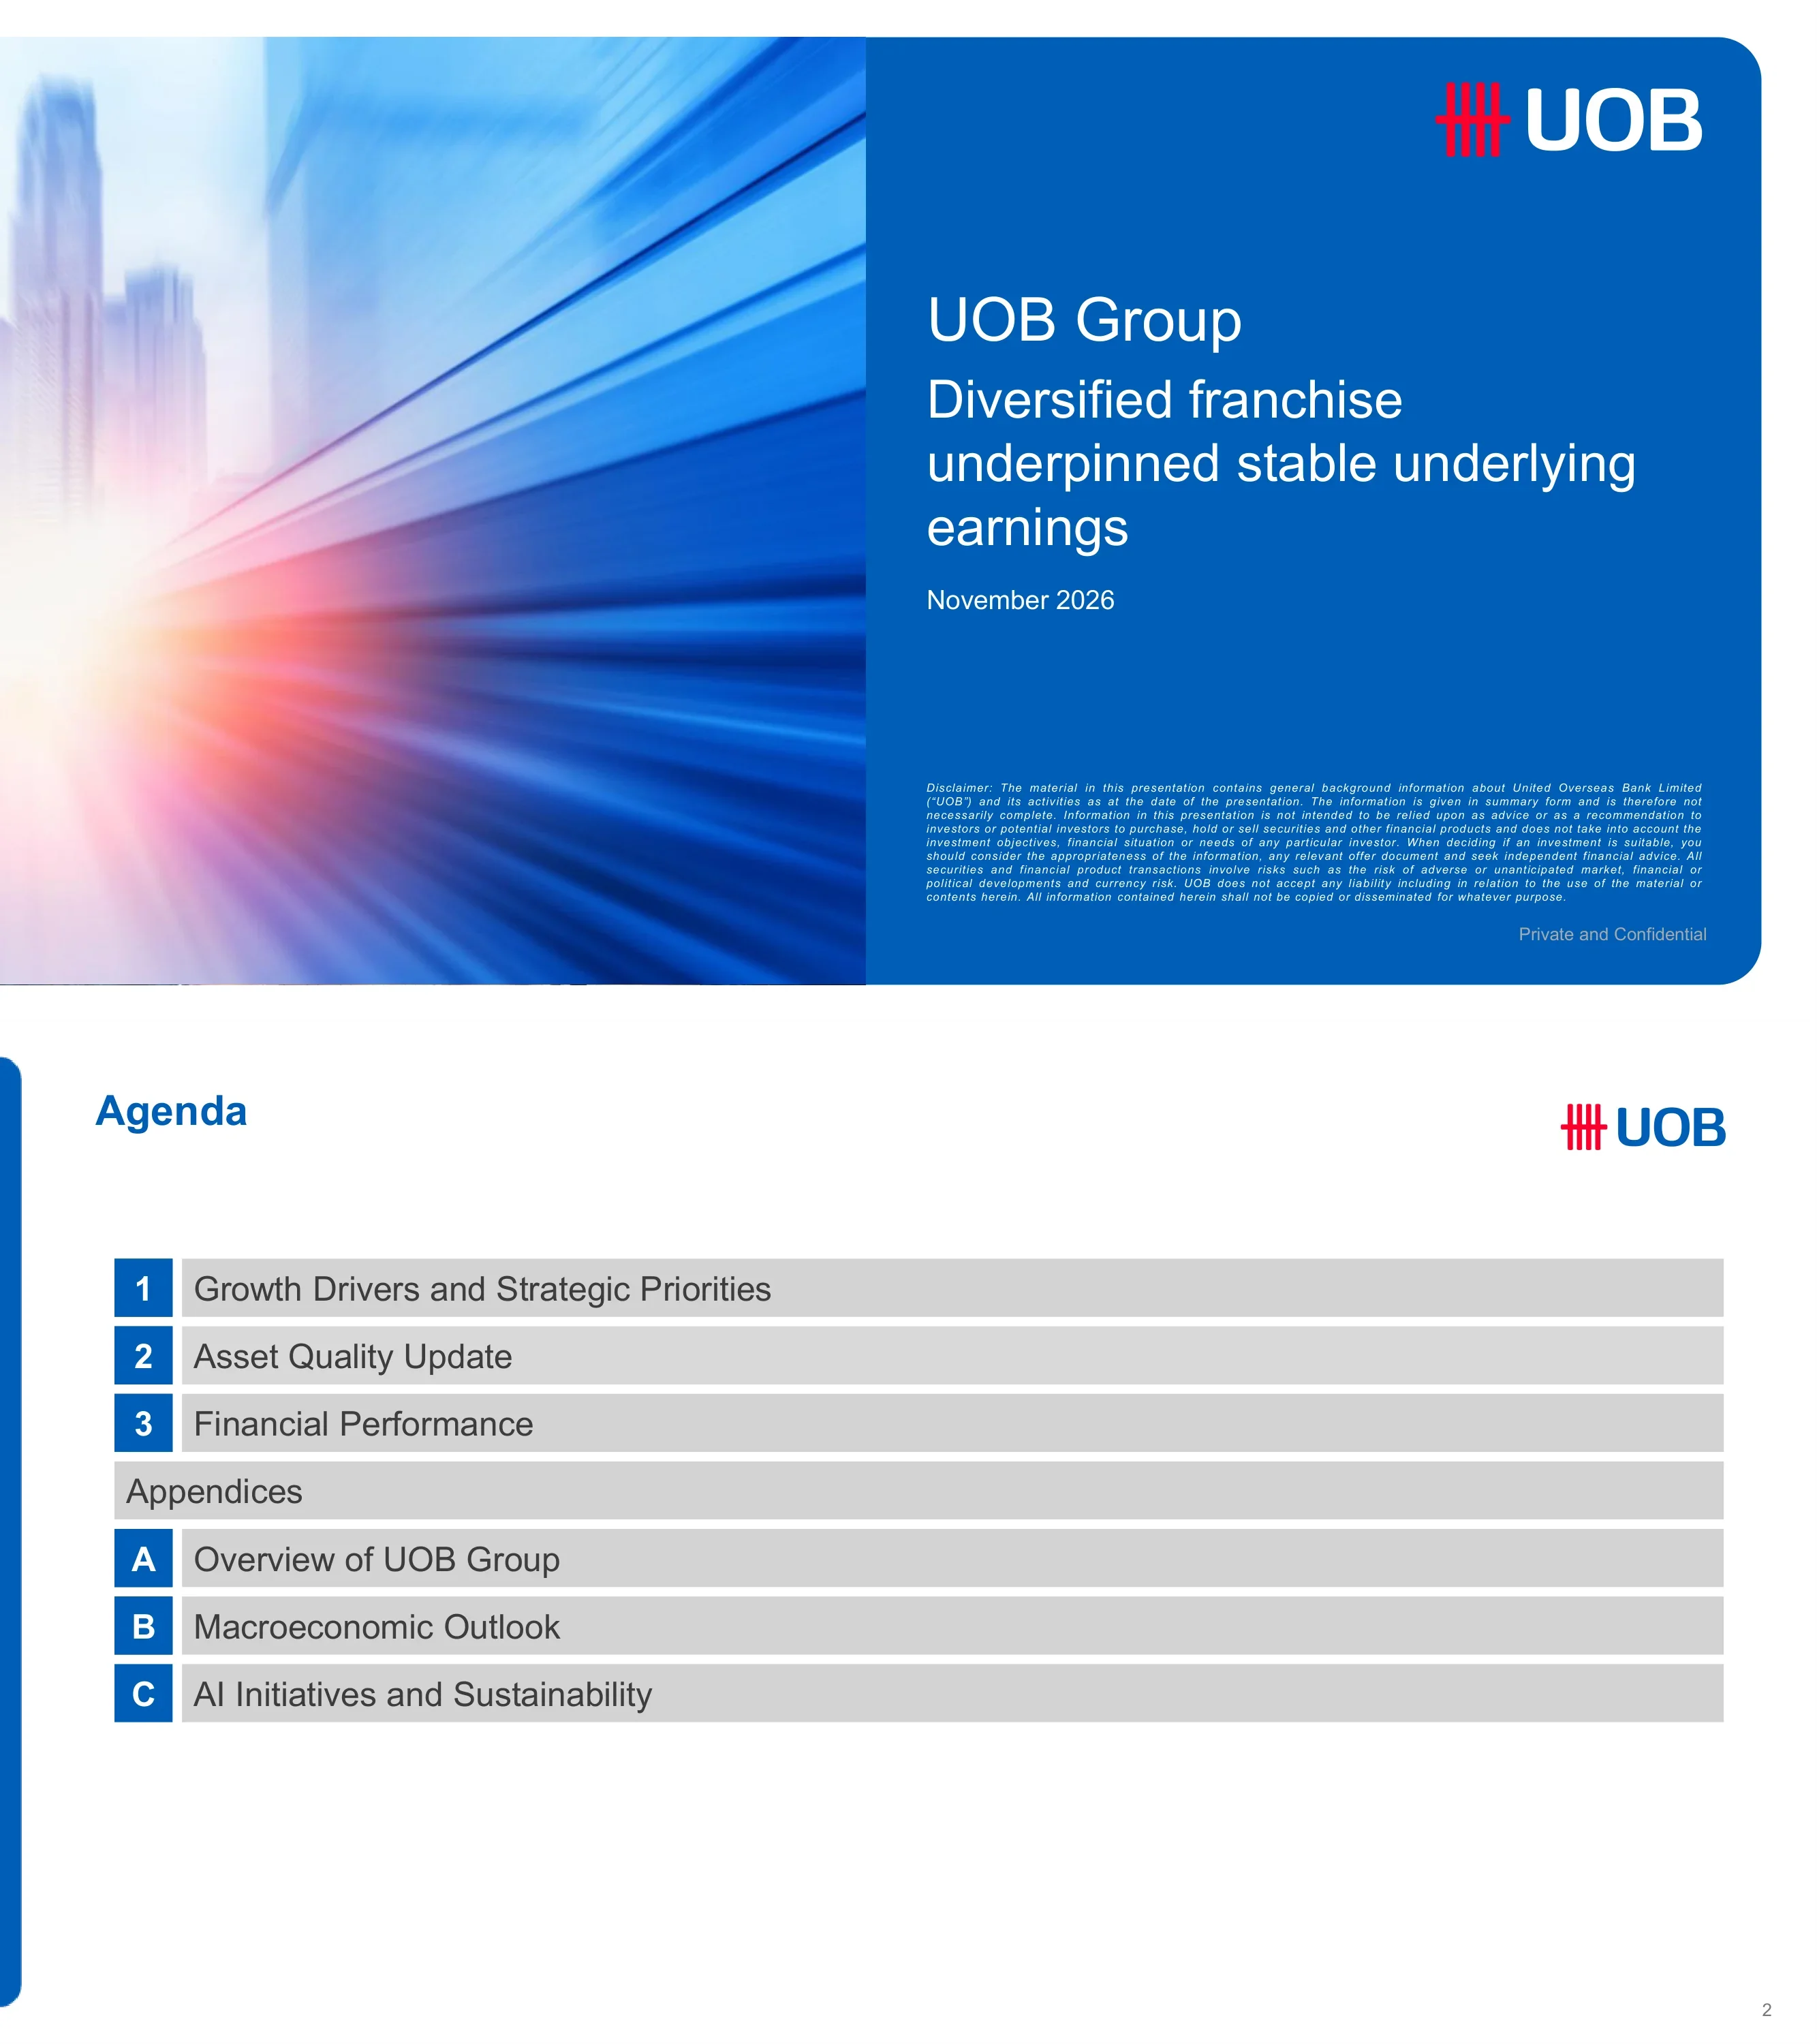
สไลด์หน้าแรกของงานนำเสนอสำหรับนักลงทุน UOB Group ลงวันที่พฤศจิกายน 2026 หัวข้อ 'Diversified franchise underpinned stable underlying earnings' มีข้อความปฏิเสธความรับผิดชอบตัวอักษรขนาดเล็กและเครื่องหมาย 'Private and Confidential' อยู่ที่ด้านล่าง
หน้าปกแบบแบ่งส่วน: ด้านซ้ายเป็นภาพเส้นขอบฟ้าเมืองและเส้นแสงแบบเบลอ ด้านขวาเป็นแผงสีน้ำเงินทึบพร้อมโลโก้ UOB, ชื่อเรื่อง, ชื่อรอง, วันที่ และข้อความปฏิเสธความรับผิดชอบ
รายการหัวข้อหลัก 3 ส่วน ได้แก่ 1 ปัจจัยขับเคลื่อนการเติบโตและลำดับความสำคัญเชิงกลยุทธ์, 2 อัปเดตคุณภาพสินทรัพย์, 3 ผลการดำเนินงานทางการเงิน พร้อมภาคผนวก A ภาพรวมของ UOB Group, B แนวโน้มเศรษฐกิจมหภาค และ C ความคิดริเริ่มด้าน AI และความยั่งยืน
แถบสีเทาวางซ้อนกันในแนวตั้ง มีสี่เหลี่ยมสีน้ำเงินพร้อมตัวเลขหรือตัวอักษรอยู่ทางซ้ายของแต่ละแถว และมีแถบคั่น 'Appendices' อยู่ตรงกลาง
สไลด์คั่นส่วนที่แนะนำเนื้อหาเกี่ยวกับปัจจัยขับเคลื่อนการเติบโตและลำดับความสำคัญเชิงกลยุทธ์ (ตามด้วยหน้ากลุ่มลูกค้ารายย่อยและกลุ่มลูกค้าธุรกิจ)
แผงสีน้ำเงินขอบมนแบบเต็มหน้ากระดาษ พร้อมชื่อส่วนขนาดใหญ่สีขาวทางด้านซ้ายและโลโก้ UOB ที่มุมขวาบน
กลุ่มลูกค้ารายย่อยของ UOB ให้บริการลูกค้ามากกว่า 8 ล้านราย โดยมีรายได้มากกว่า 5 พันล้านดอลลาร์สิงคโปร์ สินทรัพย์ภายใต้การบริหาร (AUM) ประมาณ 2 แสนล้านดอลลาร์สิงคโปร์ และยอดใช้จ่ายของผู้บริโภคมากกว่า 60,000 ล้านดอลลาร์สิงคโปร์ UOB เป็นผู้ออกบัตรอันดับ 1 ในอาเซียนด้วยยอดใช้จ่ายผ่านบัตรในปี FY25 อยู่ที่ 60,000 ล้านดอลลาร์สิงคโปร์ และมีส่วนแบ่งการตลาดประมาณ 20% ในตลาดที่พัฒนาแล้ว โดยยอดใช้จ่ายผ่านบัตรในกลุ่มประเทศ ASEAN-4 เติบโตที่อัตรา CAGR +26% ตั้งแต่ปี 2022 ถึง 9M26
แผงด้านซ้าย: แผนที่เอเชียแบบดอทเมทริกซ์แสดงจำนวนลูกค้าต่อประเทศ (ไทย 2.5 ล้านราย, มาเลเซีย 1.7 ล้านราย, เวียดนาม 3 แสนราย, สิงคโปร์ 2.5 ล้านราย, อินโดนีเซีย >1 ล้านราย) และกล่องสถิติที่เน้นข้อมูลสำคัญ แผงด้านขวา: ไอคอนความเป็นผู้นำด้านบัตร, กราฟแท่งแบบ Stacked แสดงยอดใช้จ่ายผ่านบัตรปี 2022-9M26 (แท่งกราฟไม่มีป้ายกำกับ) และไทล์ไลฟ์สไตล์ กิน/ช้อป/เที่ยว/บันเทิง มีแถบแบนเนอร์ไฮไลต์ที่ด้านล่าง
ข้อเสนอที่ปรับให้เหมาะกับลูกค้าสามระดับ: Private Bank, Affluent (ลูกค้าประมาณ 1 ล้านราย, อัตราการมีส่วนร่วมประมาณ 65%, 1 ใน 2 เปลี่ยนมาใช้บริการบริหารความมั่งคั่ง) และ Emerging Affluent (ลูกค้าประมาณ 7 ล้านราย, 1 ใน 2 ของการขายกองทุนรวมทำผ่านช่องทางดิจิทัล, เงินลงทุน 2 พันล้านดอลลาร์สิงคโปร์ในกองทุน CIO สำหรับรายย่อย) UOB ได้รับรางวัล Best DPM จาก Euromoney Private Banking Awards 2026 เป็นปีที่สอง โดยพอร์ตโฟลิโอแบบ Balanced Discretionary ให้ผลตอบแทน 9.0% ในหนึ่งปี เทียบกับค่าเฉลี่ยคู่แข่งที่ 8.6% และสินทรัพย์ภายใต้การบริหารของ DPM เติบโตมากกว่า 40%
ด้านซ้าย: แถวแนวนอนสามแถว (ป้ายกำกับเซกเมนต์, ไอคอนลูกค้า, หัวข้อข้อเสนอคุณค่า, กล่อง KPI สีน้ำเงินสองกล่องเชื่อมด้วยลูกศร) ด้านขวา: การ์ดสถิติขอบมนสามใบภายใต้หัวข้อ 'What we do best: CIO led Advisory' มีฟุตโน้ตที่ด้านล่าง
รายได้จากธุรกิจความมั่งคั่งของกลุ่มธนาคารเติบโตที่อัตรา CAGR +19% ตั้งแต่ปี 2022 ถึง 2025 และรายได้จากธุรกิจความมั่งคั่งใน ASEAN-4 เพิ่มขึ้น +22% เมื่อเทียบกับปีก่อนในรอบ 9M26 โดยมีเป้าหมายที่จะเพิ่มรายได้จากธุรกิจความมั่งคั่งเป็นสองเท่าภายในปี 2030 จาก 1.28 พันล้านดอลลาร์สิงคโปร์ ในปี 2025 พร้อมการขายพ่วง (cross-sell) จากการเข้าซื้อกิจการ Citi แผนงานนี้ขับเคลื่อนด้วย 4 เสาหลัก ได้แก่ บุคลากร, การให้คำปรึกษา, ผลิตภัณฑ์ และแพลตฟอร์ม
แผงด้านซ้าย: กราฟแท่งสองชุด (รายได้ธุรกิจความมั่งคั่งของกลุ่มแยกตามปี, ASEAN-4 9M25 เทียบกับ 9M26) พร้อมกล่องข้อความเน้น แผงด้านขวา: คอลัมน์ไอคอนสี่คอลัมน์พร้อมรายการย่อย แถบสรุปประเด็นสำคัญด้านล่างแบบเต็มความกว้าง
สัดส่วนรายได้จาก ASEAN-4 เพิ่มขึ้นจาก 23% (ปี 2022) เป็น 26% (9M26) ของรายได้ GWB สินเชื่อเพื่อการค้าเพิ่มขึ้นจาก 15% เป็น 21% ของสินเชื่อทั้งหมด และ CASA เพิ่มขึ้นจาก 47% เป็น 55% ของเงินฝาก อัตราการเติบโตที่แสดง: รายได้จากธุรกรรมธนาคาร CAGR +3%, ค่าธรรมเนียมสินเชื่อและการค้า +2%, รายได้จากบริการบริหารเงินสำหรับลูกค้า +4%, สินเชื่อรวม +6%, เงินฝาก +3%
แผงขนาดใหญ่สองแผง แต่ละแผงมีกราฟขนาดเล็กหนึ่งคู่: กราฟเส้นและกราฟแท่งแบบซ้อนสำหรับส่วนผสมรายได้ทางด้านซ้าย สินเชื่อและเงินฝากทางด้านขวา แถบสรุปที่ด้านล่าง
อาเซียนมี GDP รวมกันสูงกว่า 4.3 ล้านล้านดอลลาร์สหรัฐ (ปี 2025) มีมูลค่าการค้ารวม 4.4 ล้านล้านดอลลาร์สหรัฐ และเป็นการค้าภายในอาเซียน 20.5% ลูกค้ารายใหญ่ (anchors) ในระบบ FSCM ของ UOB เพิ่มขึ้น 65% และลูกค้ารายย่อยในเครือข่าย (spokes) เพิ่มขึ้น 104% ตั้งแต่ปี 2022 สินเชื่อเพื่อการค้าและเงินฝาก CASA แต่ละส่วนเติบโตที่อัตรา CAGR 12% และปริมาณธุรกรรมดิจิทัลเติบโต 16% มีกรณีศึกษาครอบคลุมกลุ่ม TMT/ศูนย์ข้อมูล และพลังงานหมุนเวียน/BESS
แผงข้อมูลข้อเท็จจริงด้านบนซ้าย ตัวชี้วัด anchor-and-spoke พร้อมกราฟแท่งสามชุด (2022-9M26) ด้านบนขวา แถวไอคอนกลุ่มอุตสาหกรรมด้านล่างซ้าย รายการตรวจสอบกรณีศึกษาด้านล่างขวา และฟุตโน้ตเกี่ยวกับ FSCM
เงินลงทุนโดยตรงจากต่างประเทศ (FDI) ที่ไหลเข้าสู่อาเซียนเติบโตจาก 115 พันล้านดอลลาร์สหรัฐ (ปี 2015) เป็น 244,000 ล้านดอลลาร์สหรัฐ (ปี 2025) หรือเพิ่มขึ้นมากกว่า 2 เท่า ส่งผลให้สัดส่วน FDI ของอาเซียนในระดับโลกเพิ่มขึ้นประมาณ 3 เท่าเป็น 15% ประเทศผู้รับการลงทุนสูงสุดในปี 2025: สิงคโปร์ 151, อินโดนีเซีย 21, เวียดนาม 20, ไทย 19, มาเลเซีย 15 (พันล้านดอลลาร์สหรัฐ) UOB ได้สนับสนุนบริษัทมากกว่า 5,500 แห่ง และช่วยอำนวยความสะดวกในการลงทุนมากกว่า 55 พันล้านดอลลาร์สิงคโปร์ พร้อมกรณีศึกษาของ Gold Peak Technology (670 ล้านริงกิต) และ FIC Global ในเขตเศรษฐกิจพิเศษ JS-SEZ
ส่วนบน: กราฟแท่งแสดง FDI รายปี และกราฟแท่งแนวนอนของห้าตลาด ส่วนล่าง: แผงสถิติพร้อมไอคอน และแผงกรณีศึกษาแบบสองคอลัมน์พร้อมแถบสรุปปิดท้าย
สามเสาหลักเชิงกลยุทธ์ ได้แก่ การเพิ่มรายได้, การเพิ่มประสิทธิภาพต้นทุน และประสิทธิภาพด้านเงินทุน โดยแต่ละส่วนมีรายการการดำเนินงาน เช่น Strategic Client 2.0, FSCM anchors, ผลิตภาพที่ขับเคลื่อนด้วย AI, ประสิทธิภาพ RWA และการลดความเสี่ยงในพื้นที่อสังหาริมทรัพย์ที่ร้อนแรงใน Greater China และสหรัฐอเมริกา เป้าหมายสูงสุด: ธนาคารเพื่อการค้าอันดับ 1 ในอาเซียน, ผู้ให้สินเชื่อธุรกิจอันดับ 2 ในตลาดบ้านเกิด และการเติบโตของรายได้ลูกค้า Global Markets ในระดับเลขสองหลัก
แผงกรอบเดียวพร้อมหัวเรื่องสีน้ำเงิน สามคอลัมน์พร้อมหัวข้อไอคอน ชิปหัวข้อย่อย และรายการสัญลักษณ์เครื่องหมายถูก แถบเป้าหมายสูงสุดที่ด้านล่าง
หน้าคั่นส่วนสำหรับข้อมูลอัปเดตคุณภาพสินทรัพย์ (ตามด้วยหน้าเกี่ยวกับ NPL, การตั้งสำรอง, ต้นทุนสินเชื่อ และความเสี่ยงในภาคอสังหาริมทรัพย์)
แผงขอบมนสีน้ำเงินแบบเต็มหน้า พร้อมชื่อส่วนขนาดใหญ่สีขาวทางด้านซ้ายและโลโก้ UOB ที่ด้านบนขวา
อัตราส่วน NPL อยู่ที่ 1.5% ใน 3Q26 (เทียบกับ 1.6%, 1.5%, 1.5%, 1.6% ในไตรมาสก่อนหน้า) สินทรัพย์ด้อยคุณภาพรวมอยู่ที่ 5,827 ล้านดอลลาร์สิงคโปร์ใน 3Q26 เทียบกับ 5,809 ล้านดอลลาร์สิงคโปร์ใน 3Q25 แบ่งเป็นสิงคโปร์ 793, ASEAN-4 2,160, Greater China 2,456 และส่วนที่เหลือของโลก 418 สินทรัพย์ด้อยคุณภาพใหม่ที่ไม่ใช่รายย่อยอยู่ที่ 500 ล้าน เทียบกับการปรับชั้นสินทรัพย์ให้ดีขึ้น การเรียกคืนหนี้ และการตัดหนี้สูญที่ (361) ล้าน
เส้นอัตราส่วน NPL เหนือกราฟแท่งแบบซ้อนห้าคอลัมน์แยกตามภูมิภาค (3Q25-3Q26) พร้อมตารางสองแถวแสดงสินทรัพย์ด้อยคุณภาพใหม่และการปรับชั้นสินทรัพย์ด้านล่าง
เงินสำรองรวมรวมถึง RLAR อยู่ที่ 4,983 ล้านดอลลาร์สิงคโปร์ ณ เดือนกันยายน 2026 (สำรองเฉพาะราย 1,232, สำรองทั่วไป 3,372, RLAR 379) เทียบกับ 5,787 ล้านดอลลาร์สิงคโปร์ ณ เดือนกันยายน 2025 อัตราส่วนความครอบคลุม NPA อยู่ที่ 86% และความครอบคลุม NPA ที่ไม่มีหลักประกันอยู่ที่ 269% หลังหักหลักประกัน สำรองเฉพาะรายต่อ NPA อยู่ที่ 21% และสำรองทั่วไปรวม RLAR ต่อสินเชื่อปกติอยู่ที่ 0.9%
เส้นแนวโน้มสองเส้นด้านบน กราฟแท่งแบบซ้อนสำหรับเดือนกันยายน 2025 ถึงกันยายน 2026 ตรงกลาง และตารางแถบสีแสดงอัตราส่วนความครอบคลุมด้านล่าง
ต้นทุนสินเชื่อรวมอยู่ที่ 24 bps ใน 3Q26 และ 26 bps สำหรับ 9M26 (เทียบกับ 68 bps ใน 9M25) ต้นทุนสินเชื่อเฉพาะรายอยู่ที่ 22 bps และ 30 bps เงินสำรองสำหรับสินเชื่ออยู่ที่ 695 ล้านดอลลาร์สิงคโปร์สำหรับ 9M26 (สำรองเฉพาะราย 795, การโอนกลับสำรองทั่วไป 100) เทียบกับ 1,729 ล้านดอลลาร์สิงคโปร์สำหรับ 9M25 และ 218 ล้านดอลลาร์สิงคโปร์ใน 3Q26
ซ้าย: กราฟแท่งแบบซ้อน 9M25 เทียบกับ 9M26 พร้อมเส้นวางซ้อน ตัวคั่นกลาง ขวา: กราฟแท่งและเส้นห้าไตรมาสสำหรับ 3Q25-3Q26
Greater China: สินเชื่อลูกค้า 49 พันล้านดอลลาร์สิงคโปร์ ณ เดือนกันยายน 2026 โดยเป็นกลุ่มอสังหาริมทรัพย์และการบริการ (REH) 20 พันล้านดอลลาร์สิงคโปร์ คิดเป็นสัดส่วน 40% อัตราส่วน NPL 5.0% และความครอบคลุม NPA 40% สหรัฐอเมริกา: สินเชื่อ 17 พันล้านดอลลาร์สิงคโปร์ เป็นกลุ่ม REH 6 พันล้านดอลลาร์สิงคโปร์ (สัดส่วน 34%) NPL 1.3% ความครอบคลุม NPA 214% นอกจากนี้ยังแสดงสัดส่วน NPL, สินเชื่อที่ต้องจับตาเป็นพิเศษ และสินเชื่อปกติของกลุ่ม REH ในสินเชื่อรวมของกลุ่มธนาคารด้วย
แผงข้อมูลสองแผงวางคู่กัน (Greater China, United States) แต่ละแผงแสดงกราฟแท่งแบบซ้อนรายเดือนตั้งแต่ ก.ย. 25 ถึง ก.ย. 26 แถบแยกขนาดเล็ก และแถวข้อมูล REH mix, อัตราส่วน NPL, NPA และ unsecured coverage
สไลด์คั่นส่วนเพื่อนำเข้าสู่หน้าผลประกอบการทางการเงิน (ผลลัพธ์ 3Q26 และ 9M26, ส่วนงานธุรกิจ, อัตรากำไร, เงินทุน)
แผงสีน้ำเงินขอบมนแบบเต็มหน้ากระดาษ พร้อมชื่อส่วนงานขนาดใหญ่สีขาวทางด้านซ้ายและโลโก้ UOB ที่มุมขวาบน
กำไรสุทธิ 3Q26 อยู่ที่ 1,300 ล้านดอลลาร์สิงคโปร์ รายได้จากธุรกิจความมั่งคั่ง 9M26 เพิ่มขึ้น 13% YoY รายได้จากบัตรเครดิตเพิ่มขึ้น 25% และ AUM ที่ลงทุนเพิ่มขึ้น 9% สินเชื่อเพื่อการค้าเติบโต 31% CASA เติบโต 9% และสินเชื่อรวมเติบโต 9% รายได้จาก Global Markets เพิ่มขึ้น 6% NII ทรงตัวเมื่อเทียบกับไตรมาสก่อน (QoQ) โดยมีแนวโน้มผลประกอบการ NII ปี 2027 สูงกว่าปี 2026 อัตราส่วน NPL ปรับตัวดีขึ้นเป็น 1.5% ต้นทุนเครดิตอยู่ที่ 24bps ใน 3Q26 (26bps YTD) แนวโน้มต้นทุนเครดิตปี 2027 อยู่ที่ 25-30bps อัตราการจ่ายเงินปันผลประมาณ 50% และดำเนินการซื้อหุ้นคืนมูลค่า 2,000 ล้านดอลลาร์สิงคโปร์ไปแล้วประมาณ 42%
แถบแนวนอนสี่แถบแยกด้วยเส้นสีน้ำเงิน แต่ละแถบมีไอคอนทางด้านซ้าย หัวข้อตัวหนา และรายการสัญลักษณ์แสดงหัวข้อย่อย
กำไรสุทธิ 3Q26 อยู่ที่ 1,250 ล้านดอลลาร์สิงคโปร์ (QoQ -15% เทียบกับ 443 ล้านดอลลาร์สิงคโปร์ใน 3Q25) และกำไรสุทธิ 9M26 อยู่ที่ 4,165 ล้านดอลลาร์สิงคโปร์ เพิ่มขึ้น 27% YoY รายได้รวม 3Q26 อยู่ที่ 3,381 ล้านดอลลาร์สิงคโปร์ (NII 2,278, ค่าธรรมเนียม 733, อื่นๆ 370) ค่าใช้จ่าย 1,570 ล้านดอลลาร์สิงคโปร์ และกำไรจากการดำเนินงาน 1,811 ล้านดอลลาร์สิงคโปร์ หัวข้อย่อยระบุว่ากำไรพื้นฐานทรงตัวหลังจากมีกำไรจากการขายเงินลงทุนในไตรมาสก่อนหน้า
ตารางงบกำไรขาดทุนแบบเต็มความกว้าง พร้อมคอลัมน์ 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY และแถวผลรวมย่อยตัวหนา
กำไรสุทธิหลังหักภาษีเปลี่ยนจาก 3,271 ล้านดอลลาร์สิงคโปร์ (9M25) เป็น 4,165 ล้านดอลลาร์สิงคโปร์ (9M26) โดยมีการตั้งสำรองลดลง 1,258 ล้านดอลลาร์สิงคโปร์ (-65%) ซึ่งช่วยชดเชย NII ที่ลดลง (-109 ล้าน), รายได้ที่มิใช่ดอกเบี้ยอื่นๆ ที่ลดลง (-101 ล้าน), ค่าใช้จ่ายที่สูงขึ้น (-93 ล้าน) และภาษี/NCI (-200 ล้าน) ตัวบ่งชี้สำคัญ: NIM 1.75%, อัตราส่วนค่าใช้จ่ายต่อรายได้ 45.4%, ROE 11.1% (9.0% ใน 9M25)
ส่วนบน: กราฟ Waterfall แสดงการเชื่อมโยงจาก 9M25 ไปยัง 9M26 พร้อมเปอร์เซ็นต์การเปลี่ยนแปลง ส่วนล่าง: ตารางตัวบ่งชี้สำคัญพร้อมการเน้นค่าในวงรี
กำไรสุทธิหลังหักภาษีลดลงจาก 1,478 ล้านดอลลาร์สิงคโปร์ (2Q26) เป็น 1,250 ล้านดอลลาร์สิงคโปร์ (3Q26): รายได้ที่มิใช่ดอกเบี้ยอื่นๆ -262 ล้าน (-41%) และการตั้งสำรองที่สูงขึ้น (-47 ล้าน) มีน้ำหนักมากกว่ารายได้ค่าธรรมเนียมที่เพิ่มขึ้น +68 ล้าน และค่าใช้จ่ายที่ลดลง +59 ล้าน NIM 1.68% (1.74% ใน 2Q26, 1.82% in 3Q25), อัตราส่วนค่าใช้จ่ายต่อรายได้ 46.4% และ ROE 10.1% (11.8% ใน 2Q26, 3.5% ใน 3Q25)
กราฟ Waterfall แสดงการเชื่อมโยงจาก 2Q26 ไปยัง 3Q26 วางอยู่เหนือตารางตัวบ่งชี้สำคัญพร้อมคอลัมน์การเปลี่ยนแปลง QoQ และ YoY
รายได้ 9M26 อยู่ที่ 3,844 ล้านดอลลาร์สิงคโปร์ (+1%): สินเชื่อและเงินฝาก 2,029 (-10%), ความมั่งคั่ง 1,099 (+13%), บัตรเครดิต 716 (+25%); กำไรก่อนหักภาษี 1,547 ล้านดอลลาร์สิงคโปร์ (+1%) AUM อยู่ที่ 204,000 ล้านดอลลาร์สิงคโปร์ ณ ก.ย. 2026 (เงินลงทุน 88,000 ล้าน, เงินฝาก 117,000 ล้าน) เงินใหม่สุทธิ 5,000 ล้านดอลลาร์สิงคโปร์ สัดส่วน AUM ที่ลงทุน 43% เทียบกับ 41%; อัตราส่วนค่าใช้จ่ายต่อรายได้ 54.2%, ต้นทุนเครดิต 21bps, สินเชื่อ 120,000 ล้านดอลลาร์สิงคโปร์, เงินฝาก 203,000 ล้านดอลลาร์สิงคโปร์
บนซ้าย: ตารางงบกำไรขาดทุน; บนขวา: กล่องข้อความไฮไลต์; ล่าง: ตารางตัวชี้วัดสำคัญ, กราฟแท่งแบบซ้อนแสดง AUM และกราฟแท่งแสดงยอดใช้จ่ายผ่านบัตร
รายได้ 9M26 อยู่ที่ 4,425 ล้านดอลลาร์สิงคโปร์ (-8%): transaction banking 2,050, สินเชื่อ 1,555, วาณิชธนกิจ 324, customer treasury 496; กำไรก่อนหักภาษี 2,818 ล้านดอลลาร์สิงคโปร์ (+32%) เนื่องจากการตั้งสำรองลดลงเหลือ 377 ล้านดอลลาร์สิงคโปร์ สินเชื่อรวมแตะ 273,000 ล้านดอลลาร์สิงคโปร์ (+9%) และเงินฝาก 239,000 ล้านดอลลาร์สิงคโปร์ (+13%); อัตราส่วนค่าใช้จ่ายต่อรายได้ 27.8%, ต้นทุนเครดิต 23bps, สัดส่วนรายได้ที่ไม่ใช่จากอสังหาริมทรัพย์ 72%
เลย์เอาต์แดชบอร์ดแบบเดียวกับ Group Retail: ตารางงบกำไรขาดทุน, กล่องไฮไลต์, ตัวชี้วัดสำคัญ, กราฟแท่งแบบซ้อนแสดงสินเชื่อและเงินฝาก
รายได้รวมของ Global Markets อยู่ที่ 1,806 ล้านดอลลาร์สิงคโปร์ใน 9M26 (+6% เทียบกับ 1,704 ล้าน): treasury customer 897 และ non-customer 909 รายได้ 3Q26 อยู่ที่ 564 ล้านดอลลาร์สิงคโปร์ (-3% QoQ เทียบกับ 584 ล้าน) สินทรัพย์รวมไม่รวมตราสารอนุพันธ์อยู่ที่ 173,000 ล้านดอลลาร์สิงคโปร์ (+12%)
กราฟแท่งคู่ทางซ้าย (9M25 เทียบกับ 9M26), เส้นแบ่ง, กราฟแท่งห้าไตรมาสทางขวา และแถวกล่องแสดงสินทรัพย์รวมที่ด้านล่าง
NII 9M26 อยู่ที่ 6,900 ล้านดอลลาร์สิงคโปร์ (-2%) โดยมี NIM 1.75% (1.91%), ส่วนต่างอัตราดอกเบี้ยเงินกู้ 2.05% (2.26%) และส่วนต่างอัตราดอกเบี้ยระหว่างธนาคาร 1.14% NII 3Q26 อยู่ที่ 2,278 ล้านดอลลาร์สิงคโปร์ (-1% QoQ) โดยมี NIM 1.68%, ส่วนต่างอัตราดอกเบี้ยเงินกู้ 1.95%; สินทรัพย์ที่ก่อให้เกิดรายได้ดอกเบี้ยเฉลี่ยเพิ่มขึ้นเป็น 538,000 ล้านดอลลาร์สิงคโปร์
เส้นแนวโน้มส่วนต่างอัตราดอกเบี้ยเหนือกราฟแท่งแบบซ้อนแสดง NII, การเปรียบเทียบ 9M ทางซ้ายและห้าไตรมาสทางขวา, กล่องแสดงสินทรัพย์ด้านล่าง
NIM ลดลงจาก 1.74% ใน 2Q26 เป็น 1.68% ใน 3Q26: การกำหนดราคาใหม่ของสินทรัพย์ -0.01, ต้นทุนเงินทุน -0.07, ปริมาณ/สัดส่วน +0.02 ส่วนต่างอัตราดอกเบี้ยเงินกู้เปลี่ยนจาก 2.05% เป็น 1.95%; การกำหนดราคาใหม่ของสกุลเงิน SGD -0.02 (ค่าเฉลี่ย 3M SORA +0.10) และ USD -0.03 (3M SOFR -0.01)
กราฟ Waterfall แผนภูมิเดียวพร้อมกล่องแสดงส่วนต่างอัตราดอกเบี้ยที่ด้านบนและเส้นอ้างอิงอัตราดอกเบี้ยด้านล่าง
รายได้ค่าธรรมเนียม 9M26 อยู่ที่ 2,675 ล้านดอลลาร์สิงคโปร์ (+2%) โดยมาจากความมั่งคั่ง 720, บัตรเครดิต 871, สินเชื่อ/การค้า 796 และอื่นๆ 289 ค่าธรรมเนียม 3Q26 แตะ 945 ล้านดอลลาร์สิงคโปร์ (+8% QoQ): ความมั่งคั่ง 258, บัตรเครดิต 299, สินเชื่อ/การค้า 293, อื่นๆ 95
กราฟแท่งแบบซ้อนแบ่งเป็นการเปรียบเทียบ 9M และชุดข้อมูลห้าไตรมาสพร้อมคำอธิบายประกอบการเติบโต
ค่าใช้จ่ายในช่วง 9M26 อยู่ที่ 4,722 ล้านดอลลาร์สิงคโปร์ (+2%) แบ่งเป็น: พนักงาน 2,688, ไอที 884, อื่นๆ 1,150; อัตราส่วนต้นทุนต่อรายได้อยู่ที่ 45.4% เทียบกับ 44.0% ส่วนค่าใช้จ่ายใน 3Q26 อยู่ที่ 1,570 ล้านดอลลาร์สิงคโปร์ (-4% QoQ) โดยมีอัตราส่วนต้นทุนต่อรายได้ 46.4%
เส้นอัตราส่วนต้นทุนต่อรายได้วางอยู่เหนือแผนภูมิแท่งแบบซ้อนแสดงค่าใช้จ่ายสำหรับ 9M และรายไตรมาส
แสดงแผนภูมิข้อมูลต้นทุนสินเชื่อซ้ำจากหน้า 14: ต้นทุนสินเชื่อรวม 26bps (9M26) และ 24bps (3Q26) โดยมีการตั้งสำรอง 695 ล้านดอลลาร์สิงคโปร์ สำหรับ 9M26
รูปแบบเดียวกับหน้า 14: แผงข้อมูล 9M, เส้นแบ่ง และแผงข้อมูลย้อนหลัง 5 ไตรมาส
สินเชื่อลูกค้า ณ เดือนกันยายน 2026 อยู่ที่ 372,000 ล้านดอลลาร์สิงคโปร์ แบ่งตามภูมิภาค: สิงคโปร์ 187, ASEAN-4 79, Greater China 49, ส่วนอื่นๆ ของโลก 57 อุตสาหกรรมหลัก: การก่อสร้าง 24%, ที่อยู่อาศัย 23%, พาณิชย์ทั่วไป 12%, สถาบันการเงิน 11%, การผลิต 10% โดยแบ่งเป็น Group Retail 32% และ GWB และอื่นๆ 68%
สามแผงข้อมูล: แผนภูมิโดนัทแสดงอุตสาหกรรม, แผนภูมิแท่งแบบซ้อนตามภูมิภาค และแผนภูมิโดนัทสองวงแสดงส่วนงานธุรกิจ
เงินทุนรวม 533 พันล้านดอลลาร์สิงคโปร์ ณ เดือนกันยายน 2026 (CASA 244, เงินฝากประจำและอื่นๆ 203, ตลาดเงิน 86) LCR 152%, NSFR 112%, อัตราส่วนสินเชื่อต่อเงินฝาก 82.5%; อัตราส่วน CASA ต่อเงินฝาก 54.6% (เทียบกับ 57.0% ในปีก่อนหน้า)
เส้นอัตราส่วนสามเส้นวางเหนือแผนภูมิแท่งแบบซ้อนแสดงเงินทุน และตารางอัตราส่วน CASA
อัตราส่วน CET1 อยู่ที่ 14.6% ณ เดือนกันยายน 2026 (แบบ fully loaded 14.0%); RWA 284 พันล้านดอลลาร์สิงคโปร์; อัตราส่วนเลเวอเรจ 6.3%
เส้น CET1 วางเหนือแผนภูมิแท่ง RWA และตารางอัตราส่วนเลเวอเรจ
การขายเงินลงทุนเชิงกลยุทธ์ด้วยมูลค่าซื้อขาย 555 ล้านดอลลาร์สิงคโปร์ มีกำไรก่อนภาษีประมาณ 330 ล้านดอลลาร์สิงคโปร์ และช่วยเพิ่ม CET1 ประมาณ 14bps การเป็นพันธมิตรเชิงกลยุทธ์กับ Allianz Global Investors ช่วยขยายโซลูชันการลงทุนและสถาปัตยกรรมแบบเปิด พร้อมตอกย้ำแนวทางการดำเนินงานที่เน้นการให้คำปรึกษา
แบ่งเป็นสองคอลัมน์ด้วยลูกศรไทม์ไลน์แนวตั้ง
หน้าคั่นภาคผนวกเพื่อเข้าสู่ส่วนภาพรวมของกลุ่ม UOB
แผงสีน้ำเงินขอบมนแบบเต็มหน้ากระดาษ พร้อมชื่อหัวข้อส่วนขนาดใหญ่สีขาวทางด้านซ้าย และโลโก้ UOB ที่มุมขวาบน
ก่อตั้งเมื่อเดือนสิงหาคม 1935 มีสาขาและสำนักงานประมาณ 430 แห่งใน 19 ตลาด สถิติสำคัญ 9M26: สินเชื่อรวม 372 พันล้านดอลลาร์สิงคโปร์, เงินฝาก 447 พันล้านดอลลาร์สิงคโปร์, สินเชื่อต่อเงินฝาก 82.5%, NSFR 112%, LCR 152%, CET1 14.6%, เลเวอเรจ 6.3%, ROE 11.1%, ROA 0.95%, NIM 1.75%, ต้นทุนต่อรายได้ 45.4%, NPL 1.5% อันดับความน่าเชื่อถือ Aa1/AA-/AA- พร้อมแนวโน้มคงที่
ซ้าย: กล่องข้อมูลการก่อตั้งและการขยายธุรกิจ; ขวา: รายการสถิติสำคัญพร้อมตารางอันดับความน่าเชื่อถือ
ประกอบด้วยสามธุรกิจหลักคือ Group Retail, Group Wholesale Banking และ Global Markets โดย UOB แสดงรางวัลต่างๆ (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) และส่วนแบ่งการตลาดในสกุลเงิน SGD ที่ 20% (เงินฝาก) และ 24% (สินเชื่อ)
แผนผังองค์กรด้านบน, แถวรางวัลด้านซ้าย และแถบส่วนแบ่งการตลาดในประเทศด้านขวา
แนวโน้มกำไรสุทธิ (NPAT) จาก 92 ล้านดอลลาร์สิงคโปร์ (1980) เป็น 2,696 ล้านดอลลาร์สิงคโปร์ (2010), 4,343 ล้านดอลลาร์สิงคโปร์ (2019), 2,915 ล้านดอลลาร์สิงคโปร์ (2020), 6,045 ล้านดอลลาร์สิงคโปร์ (2024) และ 4,682 ล้านดอลลาร์สิงคโปร์ (2025 รวมการตั้งสำรองทั่วไปล่วงหน้า) ประวัติการเข้าซื้อกิจการครอบคลุมช่วงปี 1971-2005 และธุรกิจลูกค้ารายย่อยของ Citi (มาเลเซีย, ไทย ปี 2022; เวียดนาม, อินโดนีเซีย ปี 2023)
หัวข้อด้านบน, เส้น NPAT ระยะยาวเหนือลูกศรการเติบโตพร้อมกล่องข้อมูลการเข้าซื้อกิจการ
จำนวนสาขา: ไทย 139, อินโดนีเซีย 82, มาเลเซีย 55, สิงคโปร์ 42, Greater China 20, เวียดนาม 5, เมียนมา ฟิลิปปินส์ และออสเตรเลีย แห่งละ 1 รายได้ Group Retail 3.8 พันล้านดอลลาร์สิงคโปร์ (30% ของ PBT) โดยมี AUM 204 พันล้านดอลลาร์สิงคโปร์; รายได้ GWB และ Global Markets 4.4 พันล้านดอลลาร์สิงคโปร์ (70% ของ PBT) สินเชื่อเพื่อการค้า +31%
ซ้าย: แผนที่สาขา; ขวา: แผ่นข้อมูลผลการดำเนินงานแยกตามส่วนงาน
UOB มีต้นทุนต่อรายได้ 45%, ROA 1.0%, สินเชื่อต่อเงินฝาก 83%, อันดับความน่าเชื่อถือ Aa1/AA-/AA- เปรียบเทียบกับคู่แข่ง: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB
ตารางข้อมูลหนาแน่นพร้อมแถบกราฟและเน้นข้อมูลของ UOB
UOB มี CET1 14.6% (แบบ fully loaded 14.0%) เทียบกับ DBS 15.9%, OCBC 15.5%; UOB มี ROE 11.1% และเลเวอเรจ 6.3%
แผนภูมิแท่งสองชุด: อัตราส่วน CET1 และเลเวอเรจ
อันดับความน่าเชื่อถือ Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch) การออกตราสารหนี้สาธารณะมูลค่าเทียบเท่า 25,000 ล้านดอลลาร์สิงคโปร์ แบ่งตามสกุลเงิน, ประเภทตราสารหนี้, วันที่ออก และวันครบกำหนด
ส่วนหัวแสดงอันดับความน่าเชื่อถือและแผนภูมิโดนัทสี่วง
สี่หัวข้อหลัก: การบริหารจัดการที่มั่นคง, แพลตฟอร์มระดับภูมิภาคที่บูรณาการ, พื้นฐานที่แข็งแกร่ง (CET1 14.6%, สินเชื่อต่อเงินฝาก 82.5%) และการเติบโตที่สมดุลพร้อมความมั่นคง
การ์ดสีน้ำเงินอ่อนสี่ใบพร้อมไอคอนและข้อความหัวข้อ
หน้าคั่นภาคผนวกเพื่อเข้าสู่ส่วนแนวโน้มเศรษฐกิจมหภาค
แผงสีน้ำเงินขอบมนแบบเต็มหน้ากระดาษ พร้อมชื่อหัวข้อส่วนขนาดใหญ่สีขาวทางด้านซ้าย และโลโก้ UOB ที่มุมขวาบน
ประมาณการการเติบโตของ GDP (2025/2026F/2027F, %): จีน 5.0/4.6/4.5, เวียดนาม 8.0/9.2/8.8, ไทย 2.4/1.9/2.0, มาเลเซีย 5.2/5.0/4.6, สิงคโปร์ 5.0/5.7/3.2, อินโดนีเซีย 5.1/5.2/5.4 การลงทุนโดยตรงจากต่างประเทศ (FDI) เข้าสู่ ASEAN10 อยู่ที่ 243.9 พันล้านดอลลาร์สหรัฐ ในปี 2025
ซ้าย: แผนที่พร้อมแผนภูมิแท่งแบบกลุ่ม; ขวา: แผนภูมิเส้นการค้าสองชุดและแผนภูมิแท่ง FDI
อัตราดอกเบี้ย Fed funds อยู่ที่ 3.75-4.00% หลังการปรับขึ้นในเดือนกันยายน 2026; พันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อยู่ที่ 5.28%; SG 3M SORA อยู่ที่ 1.23%; พร้อมการคาดการณ์จนถึง 3Q27
ตารางอัตราดอกเบี้ยอยู่เหนือส่วนคำอธิบาย
แผนภูมิเปรียบเทียบ 4 ชุดสำหรับสิงคโปร์ มาเลเซีย ไทย และอินโดนีเซีย: เงินทุนสำรองระหว่างประเทศ, บัญชีเดินสะพัด, อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น และสัดส่วนเงินกู้สกุลเงินตราต่างประเทศ
ตารางแผนภูมิแบบ 2x2
ดัชนีราคาที่อยู่อาศัย, อัตราการออม, อัตราการว่างงาน และอัตราส่วนราคาบ้านต่อรายได้; PIR ของสิงคโปร์อยู่ที่ 5.9
ตารางแผนภูมิแบบ 2x2
เกณฑ์ขั้นต่ำตามระเบียบข้อบังคับสำหรับ BCBS, สิงคโปร์, มาเลเซีย, ไทย และอินโดนีเซีย: CET1, Tier 1, CAR รวม, กันชนเงินกองทุน, เลเวอเรจ, LCR และ NSFR
เมทริกซ์เปรียบเทียบ
หน้าคั่นภาคผนวกเพื่อเข้าสู่เนื้อหาด้าน AI และความยั่งยืน
แผงสีน้ำเงินขอบมนแบบเต็มหน้า พร้อมชื่อส่วนขนาดใหญ่สีขาวทางด้านซ้ายและโลโก้ UOB ที่มุมขวาบน
พีระมิดกลยุทธ์ AI: เอเจนต์ AI, บอท BYOB มากกว่า 30 ตัว, พนักงานกว่า 30,000 คนใช้งาน Copilot, การพัฒนาซอฟต์แวร์ด้วย Gen-AI, โครงสร้างพื้นฐาน และบุคลากร; มีผู้ใช้งาน Copilot ประจำมากกว่า 27,000 ราย, มีการใช้งาน Prompt ประมาณ 1.5 ล้านครั้งต่อเดือน, บอท 30+ ตัว, UOBuddy ช่วยลดเวลาทำงานจาก 30 นาทีเหลือเพียงไม่กี่วินาที
พีระมิดทางซ้ายพร้อมคำอธิบาย; แผงสถิติการใช้งานทางขวา; แบนเนอร์ปิดท้าย
กรณีศึกษา 3 กรณี: การให้คำปรึกษาด้านความมั่งคั่งของ Private Bank, โปรแกรม AURA, รายชื่อผู้มุ่งหวัง FDI (มากกว่า 1,500 รายใน 1H26)
ซ้าย: แผนผังโฟลว์ 4 เสาหลัก; ขวา: แผงขั้นตอน FDI 4 ขั้นตอน; ล่าง: แถบข้อมูล AURA
กลยุทธ์ด้านบุคลากร 5 ส่วน: ความรู้ความเข้าใจ (Literacy), การเร่งความเร็ว (Acceleration), การสรรหา (Acquisition), การเคลื่อนย้าย (Mobility), การสร้างความมั่นใจ (Assurance)
5 คอลัมน์ พร้อมแถวล่างแบบ 4 กล่อง
ไทม์ไลน์ปี 2015-2026: การจัดตั้ง, การปรับปรุง, การเสริมความแข็งแกร่ง พร้อมความมุ่งมั่นสู่ Net Zero และนโยบายด้านถ่านหินและน้ำมันปาล์ม
ไทม์ไลน์ 4 ระยะ
จากการประเมินเชิงคุณภาพในปี 2019 สู่ระเบียบวิธีที่ได้รับการปรับปรุงในปี 2022-2026; ตัวชี้วัดสอดคล้องกับ ISSB
4 คอลัมน์ พร้อมแถบแผนงานในอนาคต
เป้าหมายแยกตามภาคส่วน: พลังงาน 64%/98%, ยานยนต์ 58%/Net Zero, อสังหาริมทรัพย์ 36%/97%, การก่อสร้าง 31%/85%, เหล็ก 20%/92%; ครอบคลุมประมาณ 60% ของสินเชื่อธุรกิจ
ซ้าย: กลุ่มภาคส่วน 2 กลุ่ม; ขวา: แผงเหตุผลสนับสนุน
แผนภูมิความเข้มข้นของการปล่อยก๊าซ 5 ชุด ซึ่งแต่ละชุดมีแนวโน้มต่ำกว่าเส้นทางอ้างอิง: พลังงาน 39%, ยานยนต์ 8%, อสังหาริมทรัพย์ 8%, การก่อสร้าง 4%, เหล็ก 3%
แผนภูมิ 5 ชุดในแผงภาคส่วน 2 แผง
ประมาณ 20% ของพอร์ตสินเชื่อมีผลกระทบสูง; มีการระบุ 5 ภาคส่วนย่อย
ซ้าย: แถบไล่ระดับสีและภาพถ่ายภาคส่วน; ขวา: รายการหัวข้อ
เมทริกซ์โอกาสสำหรับเกษตรกรรม การก่อสร้าง และการทำเหมืองแร่ พร้อมคำอธิบายสัญลักษณ์
เมทริกซ์แบบ 3x4
สไลด์ปิดท้ายพร้อมโลโก้ตราประทับจีนของ UOB และสโลแกน 'Right By You'
โลโก้จัดวางกึ่งกลางบนพื้นหลังสีขาว
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
เนื้อหาครอบคลุมปัจจัยขับเคลื่อนการเติบโตของ UOB Group (กลุ่มลูกค้ารายย่อยและกลุ่มลูกค้าธุรกิจ), คุณภาพสินทรัพย์, ผลประกอบการทางการเงินไตรมาส 3/26 และรอบ 9 เดือนปี 2026 (9M26) พร้อมภาคผนวกเกี่ยวกับภาพรวมของกลุ่มบริษัท, แนวโน้มเศรษฐกิจมหภาค, ความคิดริเริ่มด้าน AI และความยั่งยืน
เนื้อหาครอบคลุมช่วงไตรมาส 3/26 และ 9M26 (สิ้นสุดวันที่ 30 กันยายน 2026) โดยมีกำไรสุทธิ 1,250 ล้านดอลลาร์สิงคโปร์ (S$)ในไตรมาส 3/26 และ 4,165 ล้านดอลลาร์สิงคโปร์ (+27% YoY) ในช่วง 9M26, ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) 1.68% ในไตรมาส 3/26, อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL ratio) 1.5% และอัตราส่วนเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของเจ้าของ (CET1 ratio) 14.6%
UOB ได้ยื่นประกาศ 'UOB Investor Presentation_Nov 2026' ต่อตลาดหลักทรัพย์สิงคโปร์ (SGX) เมื่อวันที่ 10 พฤศจิกายน 2026
บริษัทจดทะเบียนในสิงคโปร์รายงานผลประกอบการแบบรายครึ่งปี ดังนั้นการอัปเดตในไตรมาส 1 และไตรมาส 3 จึงเป็นการอัปเดตข้อมูลธุรกิจมากกว่าการแสดงงบการเงินฉบับเต็ม
ใช่ หน้าแกลเลอรีนี้มีสไลด์ให้ดาวน์โหลด โดยขึ้นอยู่กับความพร้อมของไฟล์บนหน้าเว็บ
ได้ แผนภูมิแบบ Waterfall, กราฟแท่งแบบ Stacked, ตาราง KPI และสไลด์คั่นส่วนต่างๆ ในชุดนี้เป็นจุดเริ่มต้นที่ดีสำหรับงานนำเสนอผลประกอบการของธนาคารหรือสถาบันการเงิน โดยคุณสามารถแทนที่ตัวเลขและแบรนด์ของ UOB ด้วยข้อมูลของคุณเอง
ตัวเลขแสดงในหน่วย S$ (ดอลลาร์สิงคโปร์) ยกเว้นจะระบุเป็นอย่างอื่น เช่น US$ ในหน้าเศรษฐกิจมหภาค
มีภาคผนวก 3 ส่วน ได้แก่ A ภาพรวมของ UOB Group, B แนวโน้มเศรษฐกิจมหภาค และ C ความคิดริเริ่มด้าน AI และความยั่งยืน
เว็บไซต์นักลงทุนสัมพันธ์อย่างเป็นทางการพร้อมผลประกอบการและงานนำเสนอ

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์