
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน · ตัวอย่างพรีเซนเทชันนักลงทุนอินเดีย
งานนำเสนอสำหรับนักลงทุนของ Union Bank of India สำหรับไตรมาส Q2 FY2027 (สิ้นสุดวันที่ 30 กันยายน 2026) ภายใต้แนวคิด "Business First, Compliance Always" ในวาระครบรอบ 107 ปี ลงวันที่ 19.10.2026 และยื่นต่อตลาดหลักทรัพย์อินเดีย
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
งานนำเสนอสำหรับนักลงทุนของ Union Bank of India สำหรับไตรมาส Q2 FY2027 (สิ้นสุดวันที่ 30 กันยายน 2026) ภายใต้แนวคิด "Business First, Compliance Always" ในวาระครบรอบ 107 ปี ลงวันที่ 19.10.2026 และยื่นต่อตลาดหลักทรัพย์อินเดีย
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
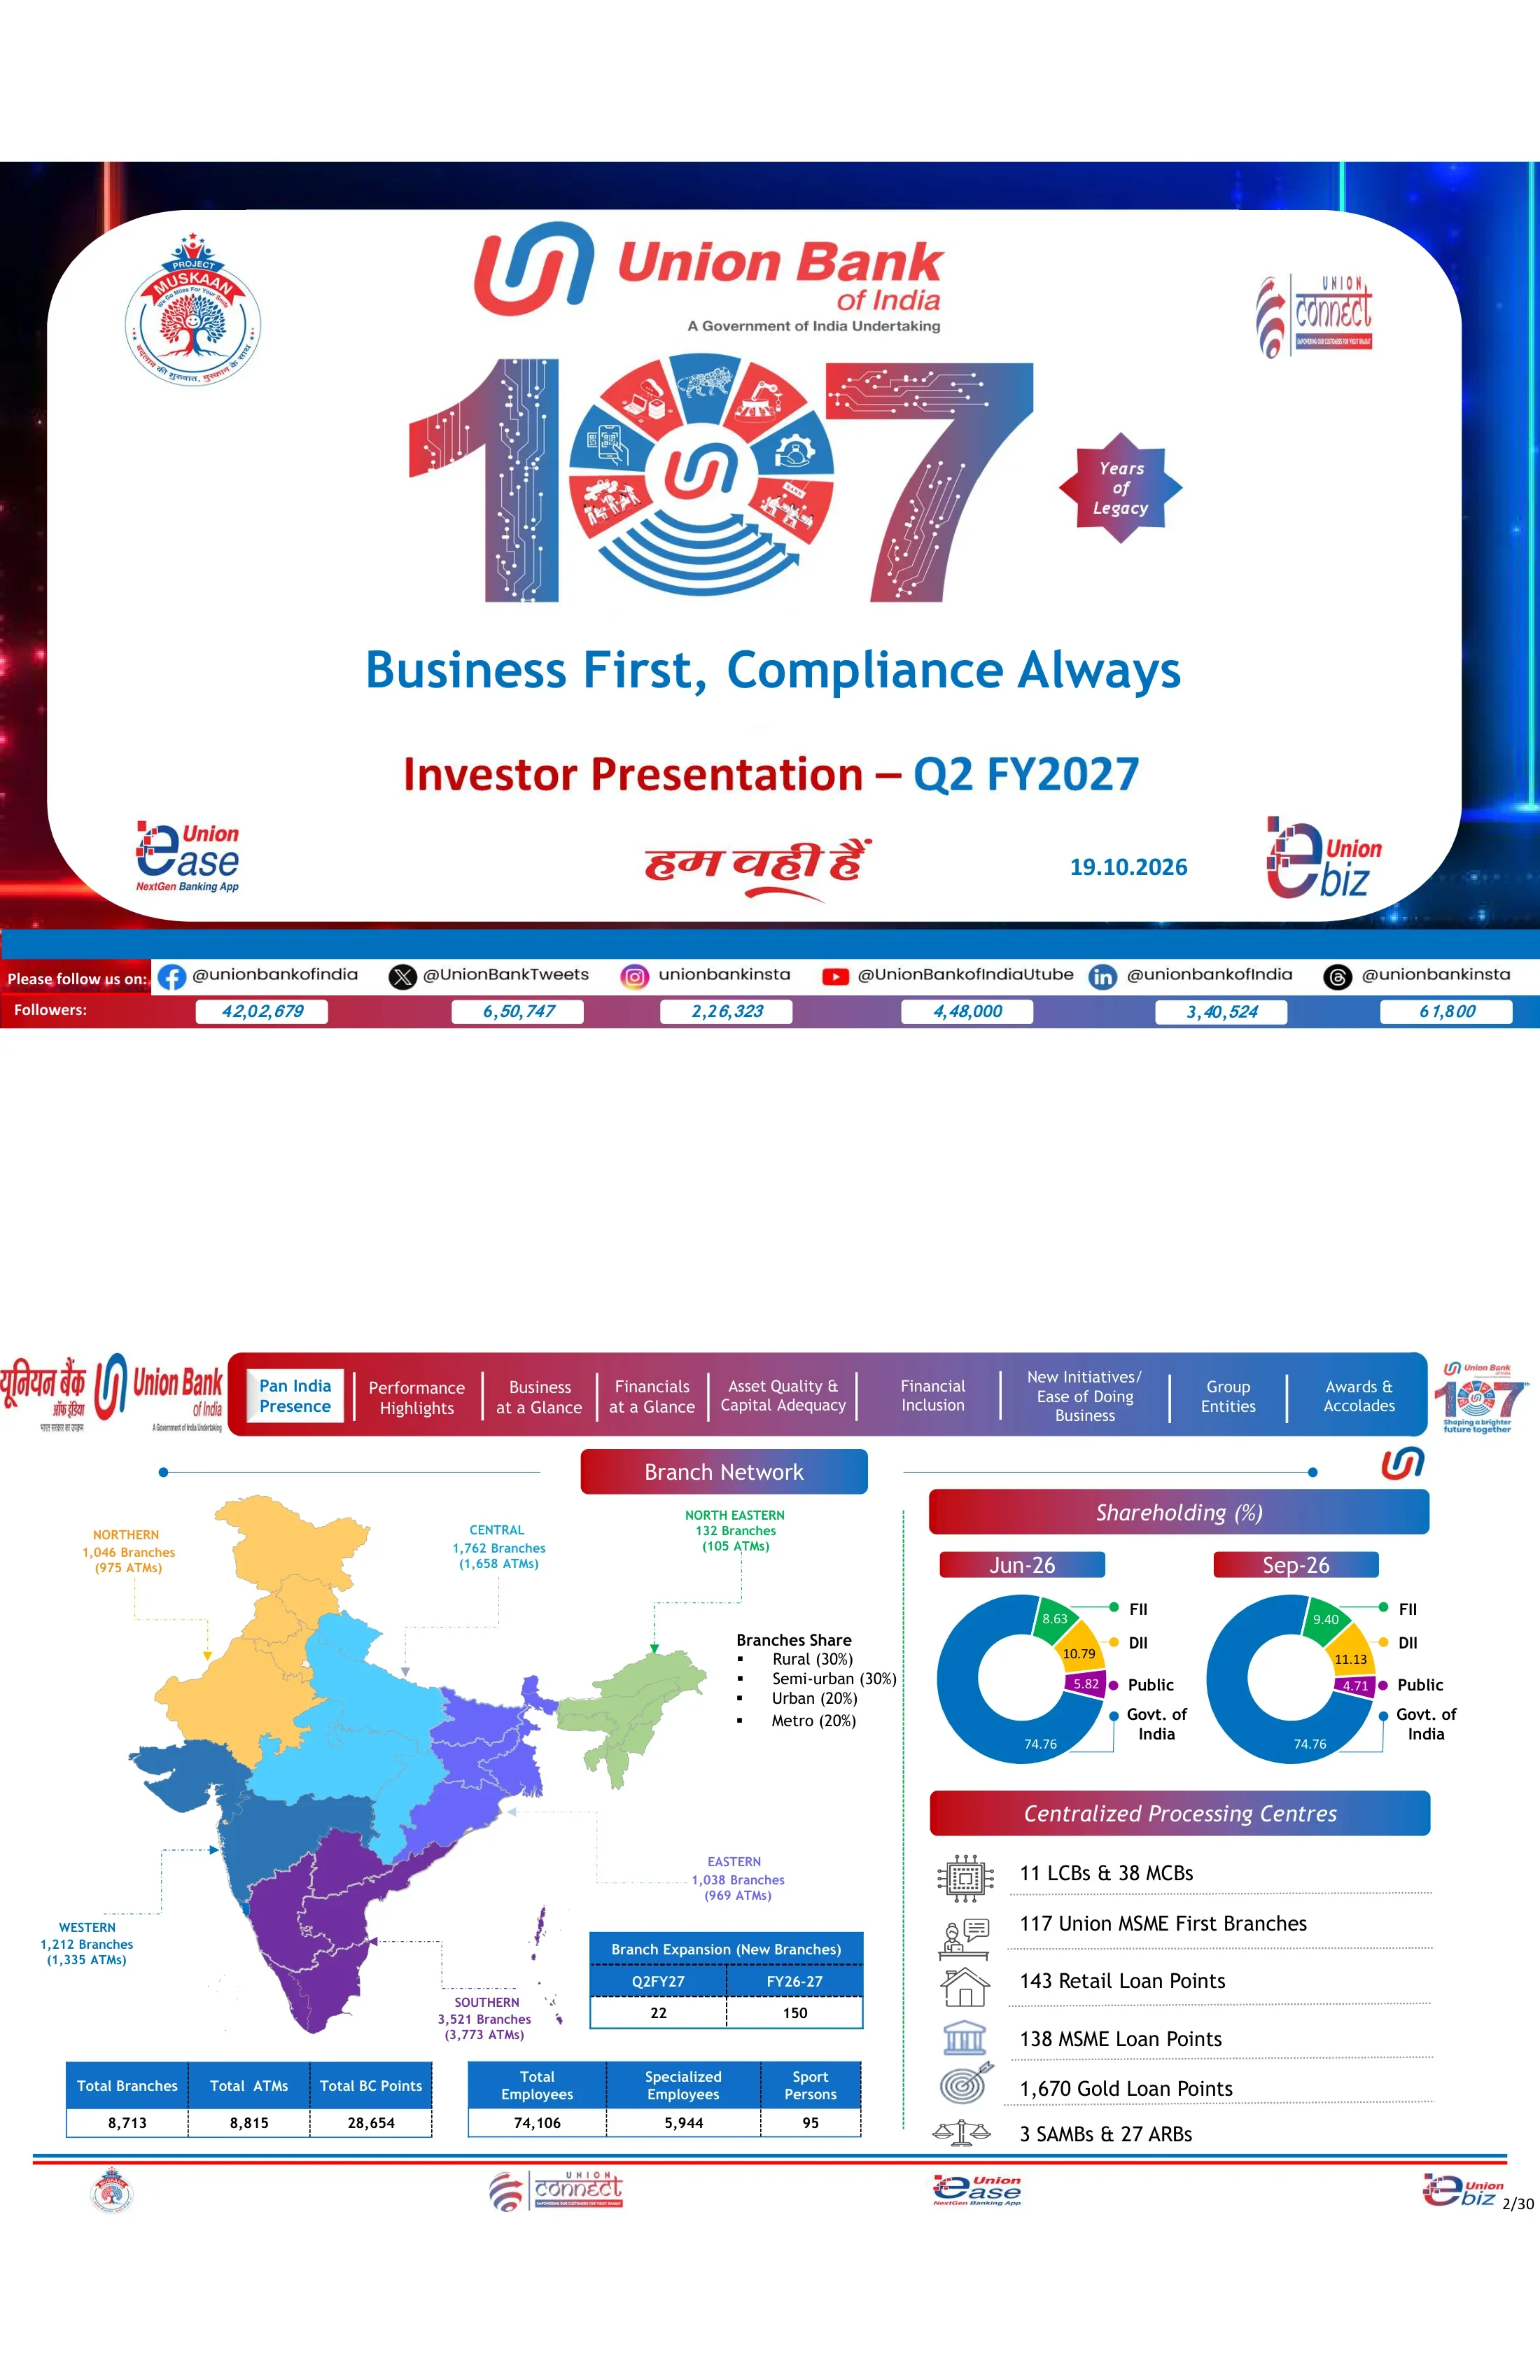
สไลด์หน้าปกพร้อมโลโก้ Union Bank of India ('รัฐวิสาหกิจภายใต้รัฐบาลอินเดีย'), กราฟิกขนาดใหญ่ '107 Years of Legacy', สโลแกน 'Business First, Compliance Always' และวันที่ 19.10.2026 ส่วนแถบด้านล่างแสดงบัญชีโซเชียลมีเดียของธนาคารและจำนวนผู้ติดตาม เช่น 42,02,679 รายบน Facebook
การ์ดสีขาวขอบมนวางบนพื้นหลังเรืองแสงสีน้ำเงินเข้มและแดง กราฟิกตัวเลข '107' วางตรงกลางเหนือข้อความชื่อเรื่องที่จัดเรียงเป็นชั้น พร้อมโลโก้แอปในเครือ (Project Muskaan, Union Connect, Union Ease, Union eBiz) ที่มุมสไลด์ และแถบไล่เฉดสีแสดงจำนวนผู้ติดตามโซเชียลมีเดียที่ด้านล่าง
มีสาขา 8,713 แห่ง, ATM 8,815 เครื่อง และจุดบริการ BC 28,654 จุด ครอบคลุม 6 ภูมิภาค (ภาคใต้มีสาขามากที่สุด 3,521 แห่ง) โดยมีพนักงาน 74,106 คน สัดส่วนสาขาแบ่งเป็นพื้นที่ชนบท 30%, กึ่งเมือง 30%, ในเมือง 20% และเขตมหานคร 20% โดยมีการเปิดสาขาใหม่ 22 แห่งใน Q2 FY27 รัฐบาลอินเดียถือหุ้น 74.76%, สัดส่วนการถือหุ้นของ FII เพิ่มขึ้นเป็น 9.40% และ DII เป็น 11.13% ณ เดือนกันยายน 2026 ระบบประมวลผลส่วนกลางประกอบด้วย LCB 11 แห่ง & MCB 38 แห่ง, สาขา Union MSME First 117 แห่ง และจุดบริการสินเชื่อทองคำ 1,670 แห่ง
ครึ่งซ้ายแสดงแผนที่ประเทศอินเดียแยกตามรหัสสีพร้อมคำอธิบายรายภูมิภาคและตารางสรุปด้านล่าง ครึ่งขวาแสดงกราฟโดนัทสองวงเปรียบเทียบสัดส่วนการถือหุ้นระหว่างเดือนมิถุนายน 2026 และกันยายน 2026 เหนือรายการไอคอนแสดงศูนย์ประมวลผลส่วนกลาง
ธุรกิจทั่วโลกแตะระดับ ₹24,75,330 crore (+12.01% YoY): เงินฝาก ₹13,19,455 crore (+6.87%) และสินเชื่อ ₹11,55,876 crore (+18.53%) สินเชื่อ RAM เติบโต 14.65% เป็น ₹6,35,527 crore, MSME เติบโต 22.39% และสินเชื่อต่างประเทศเติบโต 52.19% ส่วน CASA อยู่ที่ ₹4,60,728 crore โดยมีอัตราส่วน CASA ในประเทศที่ 34.93% (+237 bps YoY) และอัตราส่วน CD ทั่วโลกอยู่ที่ 88.13%
ตารางข้อมูลเต็มความกว้าง 11 แถวพร้อมหัวตารางสีน้ำเงิน เปรียบเทียบยอดคงเหลือระหว่างเดือนกันยายน 2025, มิถุนายน 2026 และกันยายน 2026 พร้อมคอลัมน์แสดงการเติบโตแบบ YoY และ QoQ ทั้งในเชิงมูลค่าและเปอร์เซ็นต์ โดยมีลูกศรสีเขียวและแดงระบุทิศทาง
เงินฝากรวมเติบโต 6.87% YoY และสินเชื่อรวมเติบโต 18.53% อัตราส่วน CRAR อยู่ที่ 17.94% และ CET-1 อยู่ที่ 16.05% กำไรจากการดำเนินงานรายไตรมาสอยู่ที่ ₹8,108 crore (+18.99%), กำไรสุทธิ ₹5,537 crore (+30.31%), รายได้ดอกเบี้ยสุทธิ (NII) ₹10,583 crore (+20.09%) และต้นทุนสินเชื่อ (credit cost) 0.21% สำหรับ H1 FY27 กำไรสุทธิอยู่ที่ ₹10,870 crore เทียบกับ ₹8,365 crore ในปีก่อนหน้า และ NII อยู่ที่ ₹20,620 crore เทียบกับ ₹17,925 crore
ตาราง KPI แบบ 6 ช่อง แบ่งเป็นสองแถว (เงินฝาก, สินเชื่อ, เงินกองทุน, กำไร, รายได้ดอกเบี้ยสุทธิ, ประสิทธิภาพ) แต่ละช่องมีแถบหัวเรื่องสี ไอคอน ตัวเลขหลักพร้อมลูกศรบอกทิศทาง และแถบเปรียบเทียบ (pills) ระหว่าง Sep-26(6M) กับ Sep-25(6M) ด้านล่าง
NIM อยู่ที่ 2.86% (+19 bps YoY) หรือ 3.03% เมื่อปรับปรุงรายการคืนภาษี GNPA ลดลง 87 bps เหลือ 2.42%, NNPA อยู่ที่ 0.42% และ PCR 95.20% อัตราส่วน RoA อยู่ที่ 1.38% (+22 bps), core RoA 1.03%, RoE 17.21% (+213 bps), RoRWA 2.78% และมูลค่าตามบัญชีต่อหุ้นเพิ่มขึ้น 14.16% เป็น ₹168.61 โดย RoE ของ H1 อยู่ที่ 16.89% เทียบกับ 14.84% ในปีก่อนหน้า
ใช้ตาราง 6 ช่องแบบเดียวกับสไลด์ก่อนหน้า (NIM, NIM ปรับปรุงแล้ว, คุณภาพสินทรัพย์, RoA, RoE, RoRWA) พร้อมตัวเลขหลักและแถบเปรียบเทียบข้อมูลสองช่วงเวลาใต้แต่ละช่อง
กราฟแสดงแนวโน้ม 9 ไตรมาสตั้งแต่ ก.ย. 2024 ถึง ก.ย. 2026 สำหรับกำไรจากการดำเนินงาน (เป็น ₹8,108 crore), กำไรสุทธิ (จาก ₹4,720 crore เป็น ₹5,537 crore), NII (เป็น ₹10,583 crore), RoA/RoRWA, RoE (17.21%) และ EPS (₹29.01) แถบข้อมูลรายปีแสดงกำไรสุทธิ ₹18,697 crore สำหรับ FY-26 และ ₹10,870 crore สำหรับ H1FY27 พร้อม EPS ที่ 28.48 สำหรับ H1FY27
ตาราง 2×3 ของแผงกราฟที่มีขอบเส้นประ แต่ละแผงมีชื่อเรื่องสไตล์แท็บและกราฟเส้นที่เน้นค่าของ ก.ย. 2024, ก.ย. 2025 และ ก.ย. 2026 ในฟองสบู่สีเขียว พร้อมแถบสรุปข้อมูล FY/H1 จำนวน 5 แถบด้านล่าง
GNPA ลดลงจาก ₹40,499 crore (ก.ย. 2024) เหลือ ₹27,916 crore ซึ่งลดลงไป ₹12,583 crore และ NNPA ลดลงจาก ₹8,759 crore เหลือ ₹4,768 crore สัดส่วน GNPA% ปรับตัวดีขึ้นจาก 4.36% เป็น 2.42% และ NNPA% จาก 0.98% เป็น 0.42% ส่วน PCR เพิ่มขึ้นเป็น 95.20%, ต้นทุนสินเชื่อลดลงเหลือ 0.21% และ slippage ratio ลดลงเหลือ 0.72%
ตาราง 2×3 ของแผงกราฟเส้นพร้อมบันทึกระบุการปรับตัวดีขึ้น (เป็นหน่วย bps ตั้งแต่ ก.ย. 2024 และ ก.ย. 2025) ที่มุมแผง และมีแถบข้อมูล FY/H1 ใต้แถวหลังสุด
อัตราส่วนสินเชื่อต่อเงินฝาก (Credit/Deposit Ratio) เพิ่มขึ้นเป็น 88.13% ในระดับโลก และ 84.34% ภายในประเทศ อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ระยะเวลา 2 ปีของสินเชื่อรวมทั่วโลกเพิ่มขึ้นจาก 7.29% เป็น 11.55% และของกลุ่ม RAM เพิ่มขึ้นจาก 8.88% เป็น 10.01% โดย RAM คิดเป็น 55% ของพอร์ตสินเชื่อรวมทั่วโลก และ 57% ของพอร์ตสินเชื่อในประเทศ ข้อมูลคะแนนจากเครดิตบูโรสำหรับลูกค้ารายย่อยแสดงให้เห็นว่า 99.8% ของผู้กู้มีคะแนนอยู่ที่ 700 หรือสูงกว่า
คอลัมน์ซ้ายมีบล็อกสีทึบสองบล็อก (การ์ดอัตราส่วน CD สีน้ำเงิน และการ์ด 2Y-CAGR สีม่วง) พร้อมกล่องค่าตัวเลขสีขาว ตรงกลางวางแผนภูมิเส้น RAM เทียบกับ LC & Others ซ้อนกันสองชุด และด้านขวาแสดงแผนภูมิเส้นคะแนนเครดิตบูโรรายย่อยสี่เส้นพร้อมคำอธิบายประกอบในวงเล็บ
ณ เดือนกันยายน 2026 พอร์ตสินเชื่อรายย่อยอยู่ที่ประมาณ ₹2.65 lakh crore (23.99% ของสินเชื่อในประเทศ) สินเชื่อเกษตรกรรมประมาณ ₹1.90 lakh crore (17.17%) และ MSME ประมาณ ₹1.80 lakh crore (16.31%) สินเชื่อเพื่อที่อยู่อาศัยคิดเป็น 43.07% ของสินเชื่อรายย่อยที่มูลค่า ₹1,14,276 crore สินเชื่อภาคเกษตรคิดเป็น 79.36% ของกลุ่มเกษตรกรรม และวิสาหกิจรายย่อย (Micro Enterprises) คิดเป็น 52.02% ของกลุ่ม MSME
แบ่งเป็นสามคอลัมน์เท่ากันสำหรับแต่ละเซกเมนต์ แต่ละส่วนมีป้ายกำกับแบบไล่เฉดสี หัวข้อตัวเลข ₹ lakh crore ขนาดใหญ่และเปอร์เซ็นต์ส่วนแบ่งสินเชื่อ ตารางรายละเอียดรายห้าไตรมาส และแผนภูมิเส้นแสดงแนวโน้มขนาดเล็กที่ด้านล่าง
เจ็ดกลุ่มอุตสาหกรรมหลักคิดเป็น 38.50% ของสินเชื่อในประเทศ (₹4,25,712 crore) ณ เดือนกันยายน 2026 โดยกลุ่ม NBFCs & HFCs อยู่ที่ ₹1,76,300 crore (15.94%) และโครงสร้างพื้นฐาน ₹1,21,269 crore (10.97%) ซึ่งในจำนวนนี้เป็นภาคพลังงาน ₹62,099 crore และถนน ₹46,640 crore สินเชื่อธุรกิจที่มีมูลค่าเกิน ₹25 crore มีอันดับความน่าเชื่อถือระดับ BBB หรือดีกว่าถึง 94.6% และ 99.6% ของยอดหนี้คงค้างกลุ่ม NBFC มาตรฐานได้รับการจัดอันดับที่ A หรือสูงกว่า
พื้นที่สองในสามทางซ้ายแสดงตารางการกระจายตัวของสินเชื่อรายอุตสาหกรรมพร้อมตารางย่อยโครงสร้างพื้นฐานด้านล่าง พื้นที่หนึ่งในสามทางขวาวางแผนภูมิเส้นขอบประซ้อนกันสองชุดสำหรับโปรไฟล์อันดับความน่าเชื่อถือของธุรกิจและ NBFC โดยแต่ละชุดมีตัวเลขเปอร์เซ็นต์สรุปในวงเล็บ
เงินฝากรวมทั่วโลกอยู่ที่ ₹13,19,455 crore (+6.87% YoY) และอัตราส่วน CASA ในประเทศอยู่ที่ 34.93% (+237 bps YoY) อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ของเงินฝากระยะ 2 ปีอยู่ที่ 3.07% ทั่วโลก และ 4.36% ในประเทศ ค่าเฉลี่ย LCR อยู่ที่ 120.00% และ NSFR 115.58% โดย CASA รวมกับเงินฝากประจำรายย่อย (Retail TD) เติบโต 11.42% เงินฝากออมทรัพย์เติบโต 11.89% และ CASA เติบโต 14.65% เมื่อเทียบกับปีก่อนหน้า
แถวบนมีตารางเงินฝากรายห้าไตรมาสพร้อมตารางย่อยด้านข้างสองตาราง (2Y CAGR และสภาพคล่อง) แถวล่างมีแผงแผนภูมิเส้นสามแผง (องค์ประกอบเงินฝาก, ออมทรัพย์, CASA) โดยแต่ละแผงมีป้ายกำกับอัตราการเติบโต YoY ในวงเล็บ
เงินลงทุนในประเทศอยู่ที่ ₹3,35,814 crore ณ เดือนกันยายน 2026 โดย SLR เพิ่มขึ้นเป็น 81% ของพอร์ต (₹2,71,174 crore) และ non-SLR อยู่ที่ ₹64,640 crore ส่วน HTM SLR อยู่ที่ ₹2,25,279 crore ค่า Modified Duration อยู่ที่ 4.94 สำหรับ SLR และ 2.77 สำหรับ non-SLR รายละเอียดองค์ประกอบแสดงพันธบัตรและหุ้นกู้มูลค่า ₹53,260 crore
ด้านซ้ายมีแถบสีน้ำเงินแสดงยอดรวมรายไตรมาสวางเหนือแผนภูมิเส้นสัดส่วน SLR/non-SLR และอยู่เหนือตาราง HTM/AFS/FVTPL ขนาดใหญ่ที่มีคอลัมน์มูลค่า ₹ สีน้ำเงิน และคอลัมน์ M-duration สีม่วง ด้านขวามีตารางแสดงองค์ประกอบการลงทุน
รายได้ดอกเบี้ยเพิ่มขึ้นเป็น ₹28,158 crore (+7.51% YoY) และ NII เพิ่มขึ้นเป็น ₹10,583 crore (+20.09%) รายได้ค่าธรรมเนียมอยู่ที่ ₹3,210 crore ในขณะที่รายได้จากฝ่ายค้าเงิน (Treasury) ลดลง 34.60% กำไรจากการดำเนินงานอยู่ที่ ₹8,108 crore การตั้งสำรอง ₹2,570 crore และกำไรสุทธิ ₹5,537 crore (+30.31% YoY, +3.84% QoQ) สำหรับครึ่งปีแรกของปีงบประมาณ 2027 (H1 FY27) กำไรสุทธิอยู่ที่ ₹10,870 crore (+29.95%) และรายได้ค่าธรรมเนียมเติบโต 22.90%
ตารางงบกำไรขาดทุนแบบเต็มความกว้างพร้อมคอลัมน์รายไตรมาสห้าไตรมาส คอลัมน์เปอร์เซ็นต์ YoY และ QoQ และคอลัมน์รายครึ่งปี แถวสำคัญ (NII, รายได้ที่มิใช่ดอกเบี้ย, กำไรจากการดำเนินงาน, กำไรสุทธิ) มีการแรเงาสีฟ้าอ่อนและใช้ตัวหนา พร้อมลูกศรสีเขียวและสีแดง
การตั้งสำรองรวมอยู่ที่ ₹2,570 crore ในไตรมาส 2 ปีงบประมาณ 2027 (Q2 FY27) ซึ่งรวมถึงการสำรอง NPA จำนวน ₹596 crore และภาษี ₹1,870 crore โดยมีต้นทุนสินเชื่อ (Credit Cost) อยู่ที่ 0.21% มีการตั้งสำรองสินทรัพย์มาตรฐานเพิ่มเติมจำนวน ₹700 crore (มีนาคม 2026), ₹100 crore (มิถุนายน 2026) และ ₹200 crore (กันยายน 2026) รวมเป็น ₹1,000 crore ที่กันไว้เพื่อเสริมความแข็งแกร่งของงบแสดงฐานะการเงิน โดยจำนวนนี้ไม่รวมอยู่ในการคำนวณ PCR และ CRAR
ด้านซ้ายเป็นตารางการตั้งสำรองพร้อมแถวรวมที่เน้นสี ด้านขวาวางแผงแผนภูมิเส้นสองชุดสำหรับต้นทุนสินเชื่อและการตั้งสำรองรายไตรมาส โดยชุดที่สองมีหมายเหตุข้อความประกอบ
แนวโน้มรายไตรมาสทั้งในระดับโลกและในประเทศสำหรับต้นทุนเงินทุน (4.34–4.39% ในเดือนกันยายน 2026), ผลตอบแทนจากเงินทุน, NIM (ในประเทศ 2.95%, ทั่วโลก 2.86%), ต้นทุนเงินฝาก (5.01%), ผลตอบแทนจากสินเชื่อ (7.90–8.01%) และผลตอบแทนจากการลงทุน ข้อมูลสรุป H1FY27 แสดงต้นทุนเงินทุน (CoF) ที่ 4.38%, ต้นทุนเงินฝาก (CoD) ที่ 5.03% และ NIM ที่ 2.83%
ตารางกริด 2×3 ของแผนภูมิเส้นคู่ (ทั่วโลกเทียบกับในประเทศ) แต่ละแผนภูมิมีสัญลักษณ์คำอธิบายและแถวของชิปสรุปข้อมูล FY/H1 ห้าตัวที่ด้านล่าง
อัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost-to-income) อยู่ที่ 46.78% ในไตรมาส 2 (46.07% สำหรับ H1FY27) กำไรต่อหุ้น (EPS) รายไตรมาสอยู่ที่ ₹29.01 และ P/E 5.88 ปริมาณธุรกิจต่อสาขาอยู่ที่ ₹284.10 crore กำไรจากการดำเนินงานต่อสาขาอยู่ที่ ₹3.72 crore (ปรับเป็นรายปี) และมูลค่าทางบัญชีต่อหุ้น (BVPS) อยู่ที่ ₹168.61 โดยมีอัตราส่วนราคาต่อมูลค่าทางบัญชี (P/B) ที่ 1.01
ตารางกริด 2×3 ของแผงแผนภูมิ แถวบนมีแผนภูมิเส้นเดี่ยวพร้อมชิป FY/H1 แถวล่างมีแผนภูมิชุดข้อมูลคู่ (ต่อสาขาเทียบกับต่อพนักงาน, BVPS เทียบกับ P/B)
Gross NPA เมื่อเริ่มไตรมาส 2 อยู่ที่ ₹29,093 crore โดยมีการเพิ่มขึ้น ₹1,909 crore (fresh slippages ₹1,856 crore) และการลดลง ₹3,086 crore (การเรียกคืนเงินสด ₹1,226 crore, การตัดหนี้สูญ ₹1,544 crore) ส่งผลให้มียอดคงเหลือปิดงวดที่ ₹27,916 crore ทั้งนี้ ยอดการเรียกคืนทั้งหมดรวม TWO อยู่ที่ ₹2,692 crore โดยมีอัตราส่วนการผิดนัดชำระหนี้ (delinquency ratio) 0.72% และ PCR 95.20%
ตาราง Roll-forward แบบเต็มความกว้างหน้ากระดาษ แสดงคอลัมน์รายไตรมาส 5 คอลัมน์ และรายครึ่งปี 2 คอลัมน์ แถวยอดเปิด การเพิ่มขึ้น การลดลง และยอดปิดมีการแรเงา ส่วนรายการย่อยใช้ตัวอักษรเอียง
Slippages ในไตรมาส 2 อยู่ที่ ₹1,909 crore แบ่งเป็น: สินเชื่อรายย่อย ₹352 crore, เกษตรกรรม ₹627 crore, MSME ₹803 crore และองค์กรขนาดใหญ่ ₹127 crore โดย Gross NPA รายภาคส่วนลดลงเหลือ 0.84% สำหรับรายย่อย, 6.86% สำหรับเกษตรกรรม, 3.74% สำหรับ MSME และ 1.14% สำหรับองค์กรขนาดใหญ่ คิดเป็นภาพรวมที่ 2.42%
ตารางกว้างแบ่งเป็น 3 บล็อก (slippages, NPA คงค้าง, % Gross NPA รายภาคส่วน) ครอบคลุม 5 ไตรมาส แถวรวมของแต่ละเซกเมนต์ใช้ตัวอักษรสีน้ำเงิน โดยมีแถวเซกเมนต์ย่อยอยู่ด้านล่าง
พอร์ตสินเชื่อปรับโครงสร้างภายใต้ RF 1.0 ลดลงเหลือ ₹3,701 crore และภายใต้ RF 2.0 ลดลงเหลือ ₹2,790 crore ณ เดือนกันยายน 2026 ส่วนยอดภาระหนี้ SMA ที่สูงกว่า ₹5 crore ลดลงจาก ₹5,634 crore (ก.ย. 2025) เหลือ ₹2,282 crore โดยเป็น SMA-2 อยู่ที่ ₹1,338 crore
ตารางเต็มความกว้าง 2 ตารางวางซ้อนกัน: ตารางการปรับโครงสร้างหนี้แยกตามเซกเมนต์ภายใต้ RF 1.0 และ RF 2.0 ตามด้วยยอดคงค้าง SMA-0/1/2 ครอบคลุม 5 ไตรมาส แต่ละตารางมีการไฮไลต์แถวรวม
ณ เดือนกันยายน 2026 อัตราส่วน CRAR อยู่ที่ 17.94%, CET-1 16.05% และ Tier II 1.12% โดยมีเงินกองทุนรวม ₹1,43,185 crore บนสินทรัพย์เสี่ยง (RWA) ₹7,98,059 crore หุ้นกู้ Tier-II ได้รับการจัดอันดับ AAA/Stable โดย CRISIL, ICRA, India Ratings, CARE และ Brickwork ส่วนอันดับความน่าเชื่อถือของผู้ออกตราสารระดับสากลคือ S&P BBB/Stable และ Fitch BBB-/Stable และอันดับ ESG อยู่ที่ CareEdge-ESG 1+ ทั้งนี้ แผนการระดมทุนปีงบประมาณ 2027 ที่บอร์ดอนุมัติคือ ₹8,000 crore
ครึ่งซ้ายแสดงกราฟเส้น CRAR/CET-1/Tier II พร้อมชิปข้อมูล CRAR ตารางเงินกองทุน และชิปข้อมูลเงินกองทุนรวม ครึ่งขวาแสดงตารางอันดับความน่าเชื่อถือ (ในประเทศ, ระหว่างประเทศ, ESG) และตารางแผนเงินกองทุนภายใต้ป้ายกำกับแบบไล่เฉดสี
การให้สินเชื่อผ่านโครงการรัฐบาลประกอบด้วย Union Guaranteed Emergency Credit Line (439,246 บัญชี, ₹31,860 crore), PM Mudra ในไตรมาส 2 (₹6,174 crore) และ PM SVANidhi (1,165,488 บัญชี) บัญชี PMJDY เติบโตขึ้นเป็น 349 lakh มียอดเงินคงเหลือ ₹16,671 crore การลงทะเบียนประกันสังคมแตะระดับ 392 lakh สำหรับ PMSBY, 107 lakh สำหรับ PMJJBY และ 63 lakh สำหรับ APY
แถวบนแสดงตารางโครงการรัฐบาลและตารางการจ่ายสินไหมทดแทน PMSBY/PMJJBY ด้านล่างเส้นคั่นสีเขียวแบบประเป็นแผงกราฟเส้น 2 ชุดสำหรับบัญชี PMJDY และโครงการประกันสังคม
Union Sudarshan คือศูนย์กลางอัจฉริยะด้านการธนาคารแบบรวมศูนย์และอัตโนมัติเต็มรูปแบบแห่งแรกของธนาคาร ทำหน้าที่ตรวจสอบธุรกิจ การดำเนินงาน ความเสี่ยง การปฏิบัติตามกฎระเบียบ ความปลอดภัยทางไซเบอร์ และเทคโนโลยีตลอด 24 ชั่วโมงทุกวัน โดยใช้ 7 เสาหลักและกรณีการใช้งานกว่า 240 รายการ ดำเนินงานภายใต้โมเดล hub-and-spoke (ศูนย์กลางในมุมไบพร้อมพนักงาน 75 คน และสาขาเครือข่ายในมุมไบ ไฮเดอราบัด มังคาลอร์ และเบงกาลูรู พร้อมพนักงาน 64 คน) พัฒนาขึ้นภายในองค์กร รันบนระบบ On-premises 100% และมีแผนงานสำหรับเอเจนต์ AI ในอนาคต
กล่องคำจำกัดความแบบมีขอบด้านบน ด้านล่างแบ่งเป็น 3 คอลัมน์ (แผนภาพ hub-and-spoke, รายการไฮไลต์สำคัญ, รายการประโยชน์เชิงกลยุทธ์) และตราสัญลักษณ์ Sudarshan ทรงกลม พร้อมภาพสกรีนช็อตแดชบอร์ด 4 ภาพเรียงกันที่ด้านล่าง
ความคิดริเริ่ม 14 รายการแบ่งตามลำดับหมายเลข จัดกลุ่มเป็น 4 ธีมหลัก: ประสบการณ์ลูกค้า (Customer Experience) ครอบคลุม Customer 360, แดชบอร์ดบัตรเครดิต, การโอนเงินด่วน และระบบ Smart Lock/Kill Switch; เส้นทางดิจิทัลที่ไร้รอยต่อ (Seamless Digital Journeys) ครอบคลุมสินเชื่อทองคำ STP, สินเชื่อโคนม STP, เงินฝากประจำแบบบริการตนเอง, การเปิดบัญชี CA ผ่าน NeSL และ Insta OD; ข้อมูลและข้อมูลเชิงลึก (Data & Insights) ครอบคลุม Geo Intelligence และ My-Diary; การกำกับดูแลและการยกระดับทักษะ (Governance & Upskilling) ครอบคลุมระบบบันทึกข้อความอัตโนมัติ, การติดตามข้อเสนอสินเชื่อ และ e-learning
แผงสี่ส่วน (Quadrant) มุมมนในโทนสีฟ้าอ่อน ชมพู เขียว และลาเวนเดอร์ แต่ละส่วนมีไอคอนธีมและหัวข้อย่อย พร้อมแถวของสัญลักษณ์วงกลมระบุหมายเลขวางอยู่เหนือการ์ดคำอธิบายสั้นๆ
ธุรกิจดิจิทัลที่เกิดขึ้นในไตรมาส 2 ปีงบประมาณ 2027 ประกอบด้วยสินเชื่อรายย่อยกว่า ₹740 crore (+23% QoQ), สินเชื่อเกษตรกว่า ₹150 crore (+79%), สินเชื่อ MSME กว่า ₹490 crore (+53%) และเงินฝากกว่า ₹7,100 crore (+9%) มีการเปิดบัญชี CASA ดิจิทัลกว่า 940,000 บัญชี และ Union Ease มีผู้ใช้ใหม่เพิ่มขึ้นกว่า 10 lakh ราย พร้อมด้วยผู้ใช้ CBDC กว่า 50,000 ราย
คอลัมน์ซ้ายแสดงแผงเช็คลิสต์ความคิดริเริ่มดิจิทัล 2 แผงในโทนสีน้ำเงิน-ม่วงไล่เฉด แผงขวาแบ่งเป็น 3 แถวไล่เฉดสี (ธุรกิจดิจิทัล, เส้นทางด้านหนี้สิน, ช่องทางบริการ) แต่ละแถวมีไอคอนทรงกลมและตัวเลขขนาดใหญ่
เสาหลัก 3 ประการ (การหาบัญชี CASA, การธนาคารเพื่อการทำธุรกรรม, การบริหารความมั่งคั่ง) ดำเนินการผ่านสายงานธุรกิจสถาบัน (การธนาคารภาครัฐ, ความสัมพันธ์กับพันธมิตรหลัก, การเชื่อมต่อระบบชำระเงิน, กระแสเงินรูปแบบใหม่ เช่น Programmable CBDC) และสายงานธุรกิจรายย่อย (การธนาคารสำหรับบัญชีเงินเดือน, เงินฝากออมทรัพย์พรีเมียม, บำนาญ และคำสั่งหักบัญชี) โดยมีกระบวนการคือ 'สร้างความสัมพันธ์ → เข้าถึงกระแสเงิน → ขยายผลในระบบนิเวศ → สร้างมูลค่าระยะยาว' สนับสนุนโดยศูนย์กลางระบบนิเวศ 10 แห่ง และศูนย์ธุรกิจ 118 แห่ง
การ์ดหลักสามใบเรียงกันด้านบน ตามด้วยบล็อก Institutional สีแดง และบล็อก Retail สีน้ำเงินที่ด้านล่าง โดยแต่ละบล็อกมีการ์ดไอคอนหกใบ มีแถบลูกศรแสดงกระบวนการสีแดงและแถบระบุสถานที่อยู่ที่ส่วนท้ายของสไลด์
ข้อมูลนิติบุคคลในเครือของ Union Bank ทั้ง 8 แห่ง และกำไรสุทธิไตรมาส 2 ปีงบประมาณ 2027 ในหน่วย ₹ crore โดยมี 5 แห่งที่เป็นบริษัทย่อยที่ถือหุ้น 100% รวมถึง Union Asset Management (AUM ₹28,029 crore, กำไรสุทธิ 10.99) และ UBI Services (13.63) ส่วนบริษัทร่วมค้า (JV) ได้แก่ Star Union Dai-ichi Life Insurance (ถือหุ้น 25.10%, กำไรสุทธิ 15.59) และ ASREC (27.30%) และบริษัทร่วมคือ Andhra Pradesh Grameena Bank (ถือหุ้น 35%, กำไรสุทธิ 601.72, ส่วนแบ่งของธนาคาร 210.60)
ตารางการ์ด 2×4 ในโทนสีฟ้าอ่อน แต่ละการ์ดแสดงเปอร์เซ็นต์การถือหุ้นขนาดใหญ่ ประเภทนิติบุคคล ชื่อ รายละเอียดแบบหัวข้อ และตารางกำไรสุทธิขนาดเล็กแบบเส้นประ พร้อมแถบสีแดง '8 GROUP ENTITIES' ที่มุมขวาบน
แผงภาพถ่ายการประกาศเกียรติคุณ 6 ภาพ ประกอบด้วย ประกาศนียบัตร 'Best Retail Bank of India' จากงาน Navbharat BFSI conclave (9 กันยายน 2026), รางวัลความเป็นเลิศภายใต้โครงการ PMFME จาก MoFPI (25 สิงหาคม 2026) และอันดับที่ 3 ใน EASE 9.0 ไตรมาส 1 ปีงบประมาณ 2027 จากกลุ่มธนาคารภาครัฐ (PSB) 12 แห่ง นอกจากนี้ยังมีคำบรรยายภาษาฮินดีเกี่ยวกับรางวัล Rajbhasha (ภาษาราชการ) ของธนาคาร และการเปิดตัวหนังสือ 'Business First, Compliance Always'
ตาราง 2×3 ที่จับคู่ภาพถ่ายเหตุการณ์หรือภาพกราฟเข้ากับบล็อกคำบรรยายแบบจัดชิดขอบทั้งภาษาอังกฤษหรือภาษาฮินดี แยกสัดส่วนด้วยเส้นประสีเขียว
แบนเนอร์แบบเต็มหน้าเพื่อแสดงความยินดีกับพนักงาน Rutuja Pisal สมาชิกทีมฮอกกี้หญิงทีมชาติอินเดีย ในโอกาสที่ทีมคว้าเหรียญทองในการแข่งขัน Asian Games 'ในรอบ 44 ปี'
แบนเนอร์หลักแบบมีกรอบเต็มพื้นที่เนื้อหา: ภาพพอร์ตเทรตของนักกีฬาทางด้านซ้าย และตัวอักษรหัวข้อแบบหนาวางซ้อนกันทางด้านขวา บนพื้นหลังรูปสนามกีฬาและเส้นขอบฟ้าของเมือง
ภาพถ่ายพิธีตีระฆังที่ NSE IX สำหรับการออกพันธบัตรสกุลเงินตราต่างประเทศครั้งแรกของ Union Bank: มูลค่า 300 ล้าน USD อัตราดอกเบี้ย 5.230% ครบกำหนดไถ่ถอน 28 ส.ค. 2029 และมูลค่า 300 ล้าน USD อัตราดอกเบี้ย 5.417% ครบกำหนดไถ่ถอน 28 ส.ค. 2031 ได้รับการจัดอันดับความน่าเชื่อถือโดย Fitch ที่ BBB- และ S&P ที่ BBB
ภาพถ่ายเหตุการณ์แบบเต็มความกว้างในกรอบใต้แถบเมนูนำทาง
ข้อสงวนสิทธิ์เกี่ยวกับข้อความที่มีลักษณะเป็นการคาดการณ์ในอนาคต, กล่องข้อความ 'ขอบคุณ', ลิงก์และ QR code สำหรับรับฟังความคิดเห็นจากนักลงทุน และอีเมลฝ่ายนักลงทุนสัมพันธ์ (investor.relations@unionbankofindia.bank.in) ซึ่งระบุซ้ำอีกครั้งเหนือแถบโซเชียลมีเดีย
ส่วนหัวแสดงโลโก้สองภาษาพร้อมตราสัญลักษณ์ด้านบน กล่องข้อความสงวนสิทธิ์ขอบสีน้ำเงินตรงกลาง และกล่องข้อความ 'ขอบคุณ' คู่กับกล่องข้อมูลติดต่อเหนือแถบผู้ติดตามแบบไล่เฉดสี
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
สำหรับไตรมาสที่สิ้นสุดวันที่ 30 กันยายน 2026 กำไรสุทธิอยู่ที่ ₹5,537 crore (เพิ่มขึ้น 30.31% YoY) รายได้ดอกเบี้ยสุทธิ ₹10,583 crore (เพิ่มขึ้น 20.09%) และกำไรจากการดำเนินงาน ₹8,108 crore (เพิ่มขึ้น 18.99%) ธุรกิจทั่วโลกมีมูลค่าถึง ₹24,75,330 crore โดยมียอดสินเชื่อเพิ่มขึ้น 18.53% และเงินฝากเพิ่มขึ้น 6.87% ด้านคุณภาพสินทรัพย์ GNPA ปรับตัวดีขึ้นเป็น 2.42%, NNPA เป็น 0.42%, PCR อยู่ที่ 95.20%, CRAR 17.94% และ RoE 17.21% สำหรับผลประกอบการครึ่งปีแรก (H1 FY27) กำไรสุทธิอยู่ที่ ₹10,870 crore
ธนาคารในอินเดียใช้ปีงบประมาณแบบเมษายน–มีนาคม ดังนั้น FY27 จึงเริ่มตั้งแต่เมษายน 2026 ถึงมีนาคม 2027 และ Q2 FY27 จะครอบคลุมช่วงเดือนกรกฎาคมถึงกันยายน 2026 โดยในชุดสไลด์นี้จะเปรียบเทียบตัวเลขเดือนกันยายน 2026 กับกันยายน 2025 (YoY) และมิถุนายน 2026 (QoQ) พร้อมทั้งแสดงข้อมูลครึ่งปีแรก H1 FY27 (เมษายน–กันยายน 2026) เทียบกับ H1 FY26
ได้ หน้าเว็บนี้มีทั้งไฟล์ PDF ต้นฉบับของงานนำเสนอ และไฟล์ PPTX ที่แปลงมาจาก PDF ซึ่งสามารถแก้ไขได้ คุณสามารถนำตาราง แผงแผนภูมิ และเลย์เอาต์แถบเมนูส่วนต่างๆ ไปใช้ต่อใน PowerPoint, Keynote หรือ Google Slides ได้ อย่างไรก็ตาม เนื่องจากไฟล์ PPTX มาจากการแปลงไฟล์ แผนภูมิบางส่วนอาจแสดงผลเป็นรูปภาพหรือรูปทรงแทนที่จะเป็นวัตถุแผนภูมิที่แก้ไขค่าได้โดยตรง
นี่คืองานนำเสนอสำหรับนักลงทุนอย่างเป็นทางการของ Union Bank of India ซึ่งจัดทำเป็นภาษาอังกฤษและยื่นต่อตลาดหลักทรัพย์อินเดีย (BSE/NSE) เพื่อเปิดเผยข้อมูลตามกฎระเบียบ SEBI Listing Regulation 30 โดยไฟล์ต้นฉบับมาจากเว็บไซต์รายงานบริษัทของ BSE ทั้งนี้ได้มีการนำจดหมายนำส่งของตลาดหลักทรัพย์ออกไป ดังนั้นหน้า 1 ที่ปรากฏจึงเป็นหน้าปกของชุดสไลด์โดยตรง
จากข้อมูลในสไลด์ GNPA ลดลงจาก ₹40,499 crore (4.36%) ในเดือนกันยายน 2024 เหลือ ₹27,916 crore (2.42%) ในเดือนกันยายน 2026 และ NNPA ลดลงจาก 0.98% เหลือ 0.42% ส่วน PCR เพิ่มขึ้นเป็น 95.20% โดยมีอัตราส่วนสินเชื่อไหลเข้าใหม่ (Slippage Ratio) ในไตรมาส Q2 อยู่ที่ 0.72% และยอดหนี้ค้างชำระ (SMA) ที่เกินกว่า ₹5 crore ลดลงเหลือ ₹2,282 crore นอกจากนี้ธนาคารยังได้สำรองเงินเผื่อหนี้สงสัยจะสูญสำหรับสินทรัพย์ปกติเพิ่มเติมอีก ₹1,000 crore ในช่วงสามไตรมาสที่ผ่านมา
สไลด์เนื้อหาทุกหน้าจะมีแถบเมนู (Tab Bar) ไล่เฉดสีแดงไปน้ำเงินแบ่งเป็น 9 ส่วน โดยส่วนที่กำลังแสดงอยู่จะไฮไลต์ด้วยสีขาว ชื่อหัวข้อส่วนต่างๆ จะอยู่ในกรอบมน (pill) ไล่เฉดสี แผนภูมิเส้นมีการมาร์กจุดสำคัญด้วยวงกลมสีเขียว และมีแถบสรุปข้อมูลรายปี/ครึ่งปี (FY/H1) อยู่ใต้แผนภูมิ หน้าดัชนีชี้วัด (KPI) ใช้การจัดวางแบบตาราง 6 ช่อง ชุดสไลด์นี้ยังผสมผสานระหว่างตารางข้อมูลหน่วย ₹ crore ที่ละเอียดเข้ากับสไลด์อินโฟกราฟิก เช่น แผนภาพ Hub-and-Spoke, ตาราง 4 ช่องแสดง 14 โครงการริเริ่ม และตารางการ์ดข้อมูลบริษัทในเครือ
คุณสามารถอัปโหลดข้อมูลผลประกอบการรายไตรมาสหรือร่างไฟล์ PDF ของคุณไปยัง 2Slides แล้วสั่งให้สร้างงานนำเสนอสำหรับนักลงทุนในสไตล์นี้ได้ ไม่ว่าจะเป็นแถบเมนูส่วนต่างๆ, ตาราง KPI, แผนภูมิแนวโน้มพร้อมแถบสรุปข้อมูล รวมถึงตารางงบกำไรขาดทุน, NPA และเงินกองทุน นอกจากนี้คุณยังสามารถใช้ฟีเจอร์ 'สร้างสไลด์แบบนี้' โดยใช้สไลด์ชุดนี้เป็นต้นแบบเพื่อคัดลอกดีไซน์ไล่เฉดสีแดง-น้ำเงินและจังหวะการจัดวาง แล้วจึงแก้ไขตัวเลขและส่งออกเป็นไฟล์ PPTX
เอกสารยื่นต่อตลาดหลักทรัพย์ หน้าแรกคือจดหมายนำส่งถึงตลาดหลักทรัพย์

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ




© 2026 2slides สงวนลิขสิทธิ์