
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน · ตัวอย่างพรีเซนเทชันนักลงทุนอินเดีย
งานนำเสนอผลประกอบการ Tata Motors Passenger Vehicles Q2 FY27 — ชุดสไลด์สำหรับนักลงทุนจำนวน 45 หน้าของ Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; เดิมชื่อ Tata Motors Ltd) สำหรับไตรมาสที่สิ้นสุด ณ วันที่ 30 กันยายน 2026 ครอบคลุมผลการดำเนินงานรวม, Jaguar Land Rover (JLR) และธุรกิจรถยนต์นั่งส่วนบุคคลและรถยนต์ไฟฟ้าในอินเดีย พร้อมภาคผนวกทางการเงินโดยละเอียด
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
งานนำเสนอผลประกอบการ Tata Motors Passenger Vehicles Q2 FY27 — ชุดสไลด์สำหรับนักลงทุนจำนวน 45 หน้าของ Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; เดิมชื่อ Tata Motors Ltd) สำหรับไตรมาสที่สิ้นสุด ณ วันที่ 30 กันยายน 2026 ครอบคลุมผลการดำเนินงานรวม, Jaguar Land Rover (JLR) และธุรกิจรถยนต์นั่งส่วนบุคคลและรถยนต์ไฟฟ้าในอินเดีย พร้อมภาคผนวกทางการเงินโดยละเอียด
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
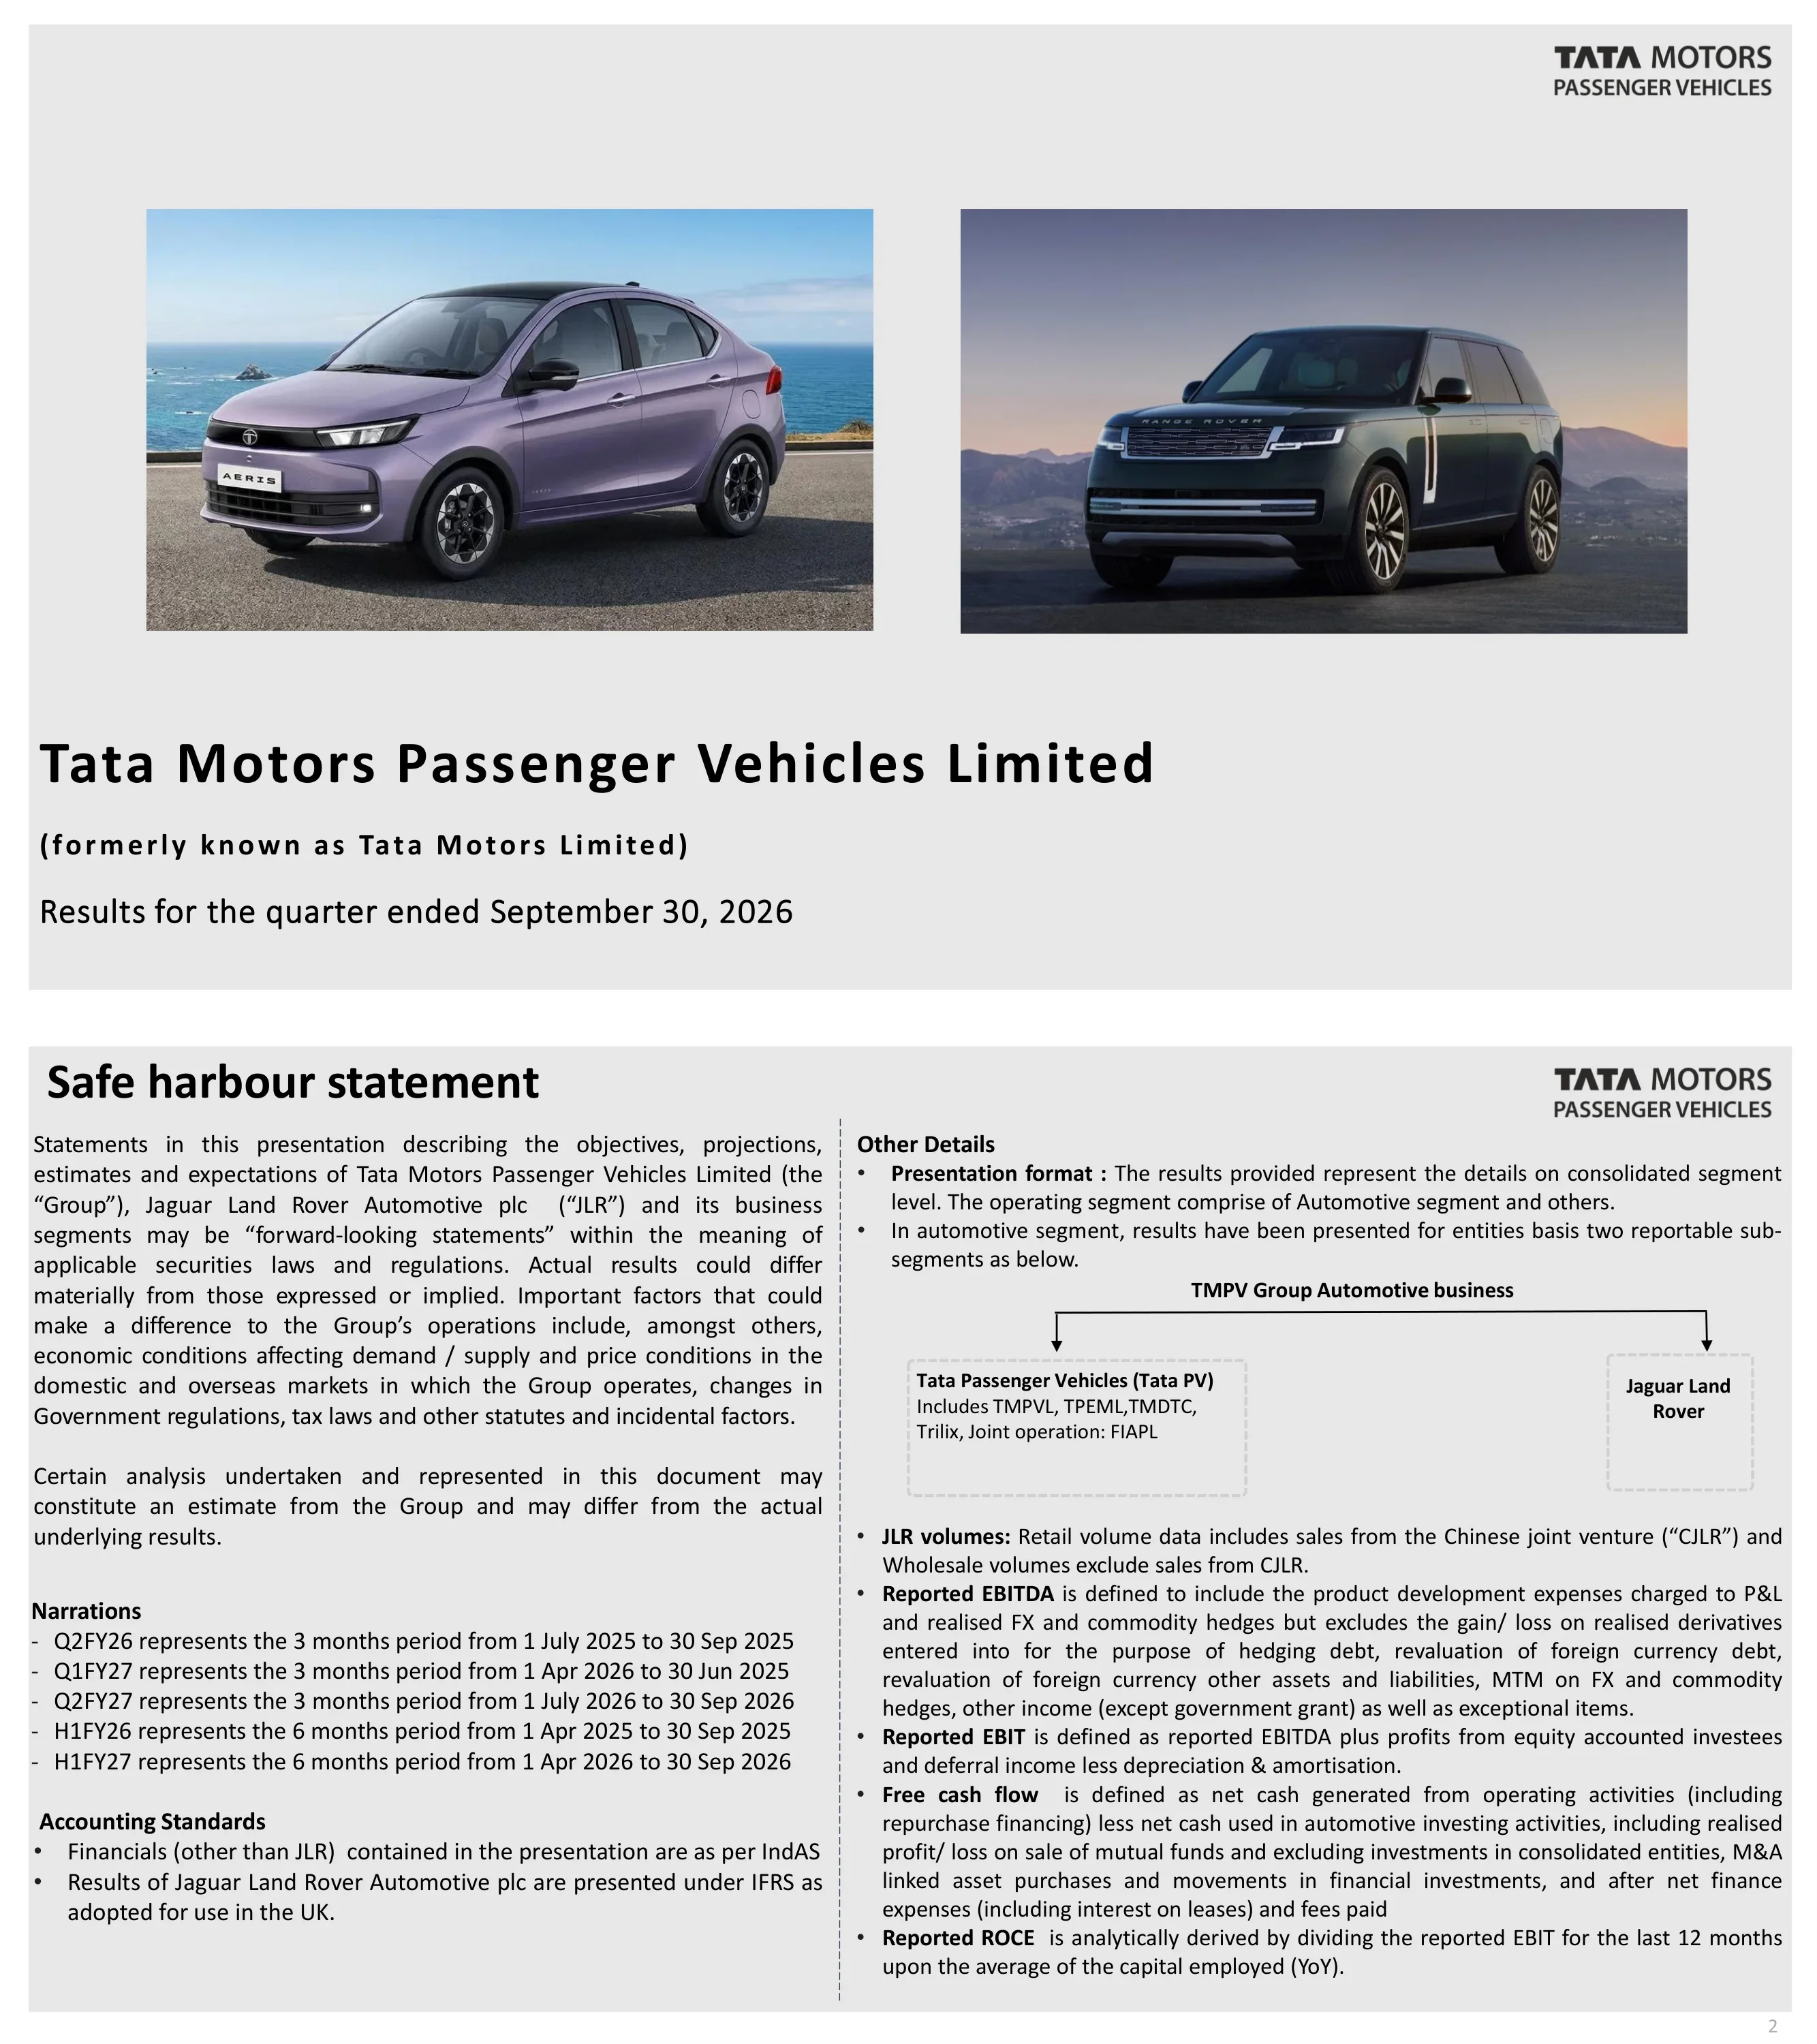
สไลด์หน้าปกสำหรับ Tata Motors Passenger Vehicles Limited (เดิมชื่อ Tata Motors Limited) หัวข้อ 'ผลการดำเนินงานสำหรับไตรมาสที่สิ้นสุด ณ วันที่ 30 กันยายน 2026'
สไลด์สีเทาอ่อนพร้อมรูปภาพสองรูปวางเคียงข้างกันเหนือบล็อกชื่อเรื่องที่จัดชิดซ้าย โลโก้อยู่ที่มุมขวาบน
ข้อความปฏิเสธความรับผิดชอบเกี่ยวกับคาดการณ์ในอนาคต (Forward-looking-statement) สำหรับกลุ่มบริษัท (Tata Motors Passenger Vehicles Limited) และ Jaguar Land Rover Automotive plc พร้อมคำอธิบายช่วงเวลา Q2FY26, Q1FY27, Q2FY27, H1FY26 และ H1FY27 ระบุว่าข้อมูลทางการเงินอื่นๆ นอกเหนือจาก JLR เป็นไปตามมาตรฐาน IndAS ในขณะที่ JLR นำเสนอภายใต้มาตรฐาน IFRS ตามที่บังคับใช้ในสหราชอาณาจักร พร้อมนิยามค่า EBITDA, EBIT, กระแสเงินสดอิสระ (free cash flow) และ ROCE ที่รายงาน
สไลด์ข้อความแบบสองคอลัมน์คั่นด้วยเส้นประ คอลัมน์ซ้ายประกอบด้วยข้อความปฏิเสธความรับผิดชอบ คำอธิบายช่วงเวลา และมาตรฐานการบัญชี คอลัมน์ขวาประกอบด้วยคำนิยามและแผนภาพโครงสร้างองค์กรขนาดเล็ก
ไฮไลท์: เปิดตัว TATA.CARS ในฐานะอัตลักษณ์แบรนด์ระดับโลกใหม่ที่มุ่งเน้นผู้บริโภค เปิดตัวรถซีดานขนาดเล็ก Aeris ในอินเดีย และทำสถิติยอดขายสูงสุดเป็นประวัติการณ์ที่ 75.4K คันในเดือนตุลาคม 2026 นอกจากนี้ยังมีการเปิดตัวรถยนต์ไฟฟ้าสุดหรูใหม่ 3 รุ่นในไตรมาสที่ 2 ได้แก่ Range Rover Electric, Range Rover Sport Electric และ Jaguar Type 01
ตารางรูปภาพ 6 ภาพ แบ่งเป็นสองแถว แถวละ 3 ภาพ พร้อมคำบรรยายใต้ภาพแต่ละภาพ และหัวข้อย่อยจัดกึ่งกลางสำหรับแถวล่าง
งบรวม Q2 FY27 (IndAS, หน่วย ₹K Cr): รายได้ 96.9 เทียบกับ 72.3 ใน Q2 FY26 (เพิ่มขึ้น 34.0% YoY), อัตรากำไร EBITDA 6.2%, EBIT 1.1%, PBT ก่อนรายการพิเศษ 0.4 และหนี้สินสุทธิ 50.8 รายได้ H1 อยู่ที่ 192.7 เทียบกับ 160.0 (เพิ่มขึ้น 20.4%), EBITDA H1 6.8%, PBT(bei) H1 2.0 และยอดขายส่ง 545.6K คัน เทียบกับ 422.7K คัน
ตาราง KPI 8 แผง: แถวบนเป็นข้อมูล Q2 แถวล่างเป็นข้อมูล H1 แบ่งเป็น 4 คอลัมน์ (รายได้, % EBIT, PBT(bei), FCF/หนี้สินสุทธิ) แต่ละแผงมีกราฟแท่งขนาดเล็กและแถบแสดงการเปลี่ยนแปลง YoY
การวิเคราะห์การเปลี่ยนแปลงรายได้ (Revenue bridge) จาก 72.3 เป็น 96.9 (หน่วย ₹K Cr): ปริมาณและส่วนผสมผลิตภัณฑ์ 17.5 (24.2%), ราคา 0.3 (0.5%), การแปลงค่าเงิน 5.5 (7.5%), อื่นๆ 1.3 (1.8%) เพิ่มขึ้นรวม 34.0% ส่วน PBT(bei) เปลี่ยนจาก (5,462) เป็น 403 (หน่วย ₹ Cr) โดย JLR มีส่วนช่วย 5,835, PV (131) และอื่นๆ 161 หนี้สินสุทธิคือ 50.8 (หนี้ภายนอก 41.5, สัญญาเช่า 9.3) แบ่งตามหน่วยธุรกิจเป็น PV (7.9), JLR 53.0, TML Holdings 6.0 และอื่นๆ (0.3) หัวข้อย่อยระบุว่าหนี้สินสุทธิน่าจะแตะระดับสูงสุดใน FY27
แผงเส้นประ 4 ส่วน: กราฟ Waterfall แสดงรายได้, กราฟ Waterfall แสดง PBT, กราฟแท่งแบบซ้อนแสดงหนี้สินสุทธิ และตารางหนี้สินสุทธิแยกตามหน่วยธุรกิจ
หน้าเปิดส่วนสำหรับ Jaguar Land Rover Automotive PLC ผลการดำเนินงานสำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน 2026 นำเสนอโดย Richard Molyneux ประธานเจ้าหน้าที่ฝ่ายการเงิน
ภาพ Hero ขนาดใหญ่จัดกึ่งกลางเหนือแถวหัวข้อ ชื่อและตำแหน่งผู้นำเสนอจัดชิดขวา โลโก้ JLR อยู่มุมขวาบน
JLR Q2 FY27 (IFRS, หน่วย £ล้าน): รายได้ 5,894 เทียบกับ 4,900 (เพิ่มขึ้น 20.3% YoY), อัตรากำไร EBIT ปรับปรุงแล้ว 1.1% เทียบกับ (8.6)%, PBT(bei) 6 เทียบกับ (485), PAT (451), กระแสเงินสดอิสระ (540) เทียบกับ (791), ยอดขายส่ง 82.5K คัน, ROCE 4.2 รายได้ YTD อยู่ที่ 11,867 เทียบกับ 11,504 (เพิ่มขึ้น 3.2%), EBIT ปรับปรุงแล้ว 2.0%, PBT(bei) 115 และหนี้สินสุทธิ (1,538)
ใช้ตาราง 8 แผงแบบเดียวกับสไลด์ KPI ของกลุ่มบริษัท: แถว Q2 อยู่เหนือแถว YTD แบ่งเป็น 4 คอลัมน์ตัวชี้วัดพร้อมกราฟแท่งและแถบแสดงการเปลี่ยนแปลง
ยอดขายส่งใน Q2 อยู่ที่ 82.5k คัน (เพิ่มขึ้น 24.7% YoY, เพิ่มขึ้น 4.0% QoQ) และยอดขายปลีก 79.0k คัน (ลดลง 7.5% YoY, ลดลง 1.1% QoQ) รายได้ £5.9 พันล้าน อัตรากำไร EBIT ปรับปรุงแล้วอยู่ที่ 1.1% (2.0% สำหรับ H1) PBT(bei) £6 ล้านสำหรับ Q2 และ £115 ล้านสำหรับ H1 กระแสเงินสดอิสระติดลบ £540 ล้าน เงินสด £1.8 พันล้าน และสภาพคล่องรวม £6.0 พันล้าน ซึ่งรวมถึงวงเงิน RCF ที่ยังไม่ได้เบิกใช้ £1.7 พันล้าน วงเงิน UKEF ที่ยังไม่ได้เบิกใช้ £1.5 พันล้าน และเงินกู้ระยะยาวแบบซินดิเคทใหม่มูลค่า £1.0 พันล้าน ที่ลงนามเมื่อวันที่ 29 กันยายน 2026
คอลัมน์ข้อความด้านซ้ายแบ่งเป็น 3 บล็อกหัวข้อ (ปริมาณและรายได้, ความสามารถในการทำกำไร, กระแสเงินสด) พร้อมภาพถ่ายแนวตั้งด้านขวา
ยอดขายส่งของ JLR แยกตามแบรนด์ (หน่วยพันคัน) ช่วง Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38.8 / 44.7 / 45.1, Defender 21.3 / 29.2 / 30.0, Discovery 4.6 / 4.6 / 6.7, Jaguar 1.5 / 0.8 / 0.8 รวมทั้งหมด 66.2 / 79.3 / 82.5 ยอดรวม YTD คือ 161.8 เทียบกับ 153.5 ส่วนผสมระบบขับเคลื่อนของยอดขายปลีกใน Q2 FY27 คือ BEV และ PHEV 15%, MHEV 72% และ ICE 13%
กราฟแท่งแยกตามแบรนด์ 4 กราฟ พร้อมกราฟแท่งยอดรวมและกราฟแท่งแบบซ้อนแสดงส่วนผสมระบบขับเคลื่อน โดยมีข้อมูล Q2 ในแถวบนและ YTD ในแถวล่าง
ยอดขายส่งของ JLR แยกตามภูมิภาค (หน่วยพันคัน) ช่วง Q2 FY26 / Q1 FY27 / Q2 FY27: อเมริกาเหนือ 17.9 / 27.2 / 27.1, สหราชอาณาจักร 12.3 / 16.3 / 21.0, ยุโรป 10.5 / 12.5 / 13.2, ตลาดต่างประเทศ 10.9 / 9.5 / 11.3, จีน 11.4 / 8.7 / 6.1, ตะวันออกกลางและแอฟริกาเหนือ (MENA) 3.2 / 5.1 / 3.7 ข้อมูล YTD FY27 เทียบกับ FY26: อเมริกาเหนือ 54.4 เทียบกับ 45.1, สหราชอาณาจักร 37.3 เทียบกับ 29.6, จีน 14.8 เทียบกับ 23.1
กราฟแท่งแยกตามภูมิภาค 6 กราฟเรียงกัน แถวบนเป็น Q2 และแถวล่างเป็น YTD พร้อมหมายเหตุท้ายหน้าด้านล่าง
แผนภูมิ PBT(bei) bridge (ล้านปอนด์) จาก Q1 FY27 ที่ 109 สู่ Q2 FY27 ที่ 6: ปริมาณและส่วนผสมผลิตภัณฑ์ (77), การกำหนดราคาสุทธิ (33), ต้นทุนส่วนเพิ่ม 25, ต้นทุนเชิงโครงสร้าง (0), อัตราแลกเปลี่ยนและสินค้าโภคภัณฑ์ (18) รายการย่อยประกอบด้วย ปริมาณและส่วนผสมผลิตภัณฑ์ (107) และอื่นๆ 30, การรับประกัน 30, วิศวกรรมสุทธิ (37), FMI และการขาย 29, อนุพันธ์อัตราแลกเปลี่ยนที่รับรู้แล้ว (23) ผลกระทบต่ออัตรากำไรคือ (1.9)%, 0.5%, (0.0)% และ (0.3)%
แผนภูมิ Waterfall แบบเต็มความกว้างหน้ากระดาษ พร้อมเส้นชี้แจงรายการ และแถวอัตรากำไร EBIT ใต้แกน
กระแสเงินสด JLR ใน H1 FY27 (ล้านปอนด์): PBT(bei) 115, รายการที่ไม่ใช่เงินสดและอื่นๆ 943, ภาษีเงินสด (106), กำไรเงินสดหลังหักภาษี 952, การลงทุนในผลิตภัณฑ์และอื่นๆ ทั้งหมด (1,766), เงินทุนหมุนเวียนและค่าใช้จ่ายค้างจ่าย (724), กระแสเงินสดอิสระ (1,538) กระแสเงินสดอิสระก่อนเงินทุนหมุนเวียนอยู่ที่ (814) ล้านปอนด์ แถวเปรียบเทียบแสดง FCF ของ Q1 FY27 ที่ (998) และ H1 FY26 ที่ (1,549)
แผนภูมิ Waterfall เต็มความกว้าง พร้อมกรอบเส้นประล้อมรอบบล็อกก่อนเงินทุนหมุนเวียน และแถวเปรียบเทียบใต้แผนภูมิ
การลงทุนใน H1 FY27 (ล้านปอนด์): วิศวกรรมที่บันทึกเป็นสินทรัพย์ 932, วิศวกรรมที่บันทึกเป็นค่าใช้จ่าย 379, วิศวกรรมรวม 1,311, การลงทุนในสินทรัพย์ถาวร 455, การลงทุนรวม 1,766 เมื่อเทียบกับ 1,692 ใน H1 FY26 หัวข้อย่อยระบุเป้าหมายการลงทุนที่ปรับปรุงใหม่ประมาณ 3.4 พันล้านปอนด์ในปีนี้ โดยประหยัดค่าใช้จ่ายได้ประมาณ 300 ล้านปอนด์เมื่อเทียบกับแผน
แผนภูมิ Stacked-build แบบคอลัมน์เดียว 5 คอลัมน์ พร้อมแถวเปรียบเทียบ H1 FY26 ด้านล่าง
หน้าคั่นส่วนระบุข้อความ 'Business Update, Jaguar Land Rover Automotive PLC' บนภาพถ่ายมุมสูงยามค่ำคืนของ Jaguar Type 01
ภาพถ่ายแบบเต็มขอบพร้อมกรอบ โดยมีข้อความพาดหัววางซ้อนที่มุมซ้ายบน
กล่องหัวข้อ 5 กล่อง: จีน (การแข่งขันที่รุนแรงขึ้นและการเติบโตของการส่งออก), การเปลี่ยนผ่านสู่ EV (การยอมรับแตกต่างกันตามตลาด ความขัดแย้งในตะวันออกกลางที่ส่งผลต่อราคาน้ำมันเริ่มเร่งการเปลี่ยนผ่านสู่ BEV), กฎระเบียบ (มาตรฐานการปล่อยมลพิษและความปลอดภัยที่สูงขึ้น), ความไม่แน่นอนทางภูมิรัฐศาสตร์ (ภาษีศุลกากร ความขัดแย้ง กฎว่าด้วยแหล่งกำเนิดสินค้า เช่น 'Made in Europe') และความยืดหยุ่น (ห่วงโซ่อุปทาน ซอฟต์แวร์สแต็ก การหยุดชะงักทางไซเบอร์)
แถวของกล่องข้อความที่มีเส้นขอบ 5 กล่องขนาดเท่ากัน พร้อมหัวข้อตัวพิมพ์ใหญ่แบบเว้นระยะ เหนือแบนเนอร์ภาพถ่ายภายในห้องโดยสารแนวกว้าง
ส่วนแบ่งของแบรนด์ท้องถิ่นในตลาด PV ของจีนเพิ่มขึ้นจาก 41% (2021) เป็น 64% (2025) และ 70% ใน Q3 2026 การส่งออกของจีนเพิ่มขึ้นจาก 5.8 ล้านคัน เป็นประมาณ 9.5 ล้านคันในปี 2026 (คาดการณ์ปี 2026) ปริมาณรถนำเข้าและรถผลิตในท้องถิ่นของ JLR ลดลงจาก 95,000 คันใน FY22 เหลือ 58,000 คันใน FY26 (นำเข้า 35,000 คัน, ท้องถิ่น 23,000 คัน) การผลิตในท้องถิ่นของ CJLR ยุติลงในเดือนมิถุนายน 2026 การปรับกลยุทธ์ในจีนของ JLR: เปลี่ยนไปเน้นการนำเข้ารถหรูมูลค่าสูงเพียงอย่างเดียว เน้นคุณค่ามากกว่าปริมาณ ปรับขนาดเครือข่ายตัวแทนจำหน่ายให้เหมาะสม และบริการสั่งทำพิเศษสำหรับลูกค้ากลุ่ม ผู้มีสินทรัพย์สุทธิสูงเป็นพิเศษ
แบ่งเป็น 4 ส่วน: แผนภูมิแท่งซ้อนส่วนแบ่งการตลาด, แผนภูมิคอลัมน์การส่งออก, แผนภูมิแท่งซ้อนปริมาณของ JLR และแผนภูมิหัวข้อแผนการปรับกลยุทธ์
4 ประเด็นสำคัญของ JLR: การเติบโตของรายได้ในระดับเลขสองหลัก (Range Rover, Defender, Discovery, Jaguar), จุดคุ้มทุนที่ 300,000 คัน (ภารกิจองค์กร: ความเป็นเลิศในการเปิดตัว, ราคาหน้าโรงงาน, การรับประกัน, ประสิทธิภาพด้านต้นทุน โดยมีกระบวนการที่เป็นเลิศรองรับ ตั้งเป้าคืนสู่ปริมาณจุดคุ้มทุนที่ 300,000 คันภายใน 2 ปี), โมเดลธุรกิจที่ยืดหยุ่น และบุคลากรของเรา
ตาราง 2x2 พร้อมหัวข้อตัวพิมพ์ใหญ่แบบเว้นระยะและเส้นคั่นสีส้ม แต่ละช่องประกอบด้วยรูปภาพหรือแผนภาพ
หัวข้อย่อย: มียอดสั่งซื้อรวมประมาณ 4,300 คันจนถึงปัจจุบัน รถจะถึงโชว์รูมตั้งแต่เดือนธันวาคม ภาพรวมคำนิยมจากสื่อสำหรับ Range Rover Electric (เช่น Top Gear 'Range Rover. Better Than Ever') และ Range Rover Sport Electric (เช่น รีวิวจาก Autocar, evo, Auto Express รวมถึงการระบุราคา 110,000 ปอนด์)
ภาพคอลลาจสองฝั่ง แบ่งตามรุ่นรถ แต่ละฝั่งมีคำนิยมจากรีวิวและโลโก้สื่อวางซ้อน
หัวข้อย่อย: มีการปรับแต่งสเปกรถบนเว็บประมาณ 370,000 ครั้งนับตั้งแต่เปิดตัว Jaguar Type 01 คำนิยมจากสื่ออย่าง carwow, GQ, Autocar India, The Independent, carsguide และ CAR ต่างชื่นชมการออกแบบและสถาปัตยกรรมไฟฟ้าใหม่ของ Jaguar
ภาพโมเสกของรุ่น Type 01 แบบไม่สมมาตร พร้อมคำนิยมและโลโก้สื่อวางซ้อน
5 กลไกหลัก: การเติบโตในตลาดระดับไมโคร, การเพิ่มประสิทธิภาพพอร์ตโฟลิโอ, การจัดหาที่ราบรื่น, คุณภาพและบริการ, ประสบการณ์ลูกค้า ข้อมูลยืนยัน: ปริมาณการขายส่งเติบโต 20% YoY ใน H1 FY27, JLR อยู่อันดับ 5 ใน J.D. Power IQS 2026 (ขึ้นจากอันดับ 11 ในปี 2025), Defender อยู่อันดับ 1 ใน J.D. Power APEAL 2026 กลุ่ม SUV พรีเมียมขนาดกลาง และการเปิดตัว Jaguar Type 01 ครั้งแรกในนิวยอร์ก มีแผนเปิดสตูดิโอ Bespoke แห่งแรกในอเมริกาเหนือในปี CY27
ภาพขนาดย่อด้านซ้าย, แถวกลางแสดงชื่อกลไกตัวหนาพร้อมหัวข้อย่อย, คอลัมน์ขวาเป็นกล่อง KPI สีน้ำตาลอ่อน 5 กล่อง
ปริมาณการผลิตที่จุดคุ้มทุน (หน่วย: พันคัน) ปี FY22-FY26: 330, 300, 300, 345, 425 โดยแสดงปี FY27 เป็นการประมาณการเทียบกับเส้น 300k สาเหตุที่เพิ่มขึ้นมาจากภาษีศุลกากร, สัดส่วนยอดขายในจีนที่มีมาร์จิ้นสูงลดลง, การแข่งขันที่รุนแรงและผลิตภัณฑ์ที่เริ่มล้าสมัย รวมถึงค่าเงินที่แข็งค่าขึ้นพร้อมกับต้นทุนคงที่ที่สูงขึ้น โครงการ Enterprise Missions ตั้งเป้าประหยัดค่าใช้จ่าย 1.7 พันล้านปอนด์ภายในสองปีเมื่อเทียบกับปี FY26: การส่งมอบมูลค่าหน้าโรงงาน (ex-works) 625 ล้านปอนด์, การลดค่าใช้จ่ายด้านการรับประกัน 625 ล้านปอนด์ และการลดต้นทุนอย่างมีประสิทธิภาพ 450 ล้านปอนด์
ซ้าย: แผนภูมิแท่งจุดคุ้มทุนและไทล์แสดงเหตุผลสี่สี ขวา: คอลัมน์ข้อความสามคอลัมน์เหนือแท่งกราฟซ้อนกันของผลประโยชน์ในปี FY27, FY28 และโครงการในอนาคต
ประมาณการล่าสุดของ JLR ปี FY27 เทียบกับผลประกอบการจริงปี FY26: รายได้ประมาณ 2.5 หมื่นล้านปอนด์ (FY26 อยู่ที่ 2.3 หมื่นล้านปอนด์), อัตรากำไร EBIT ประมาณ 2-3% (จาก 0.7%), กระแสเงินสดอิสระประมาณ (1.25) พันล้านปอนด์ (จาก (2.2) พันล้านปอนด์) แถบข้อความ: ตั้งเป้า EBITDA เป็นเลขสองหลักและกระแสเงินสดอิสระเป็นบวกในปี FY28
ตารางประมาณการสามแถวด้านซ้าย ภาพรายละเอียดภายในสองภาพด้านขวาและด้านล่าง แถบแบนเนอร์สีเทาเต็มความกว้าง
หน้าเปิดส่วนสำหรับ Tata Passenger Vehicles (รวมผลประกอบการของ Tata PV, EV India, FIAPL JO และธุรกิจระหว่างประเทศ (PV+EV)) นำเสนอโดย Shailesh Chandra และ Dhiman Gupta
ภาพถ่ายสองภาพวางคู่กันเหนือแถบชื่อเรื่องพร้อมชื่อผู้นำเสนอด้านขวา โลโก้ Tata.cars มุมขวาบน
ธุรกิจ Tata PV India: ปริมาณการขาย (offtake) (รวม IB, เฉลี่ยต่อเดือน หน่วย: พันคัน) อยู่ที่ 67.2 ใน Q2 FY27 เทียบกับ 48.2 ใน Q2 FY26 (+40% YoY) และ 60.8 ใน Q1 FY27 ส่วนแบ่งการตลาดในประเทศ (Vahan) อยู่ที่ 14.3% ทั้งใน Q1 และ Q2 FY27 (13.6% ในปี FY26) สัดส่วนระบบขับเคลื่อนใน Q2 FY27: เบนซิน 37%, ดีเซล 12%, CNG 28%, EV 23% โดยหัวข้อรองระบุว่าสัดส่วนระบบขับเคลื่อนทางเลือกสูงกว่า 50%
แผงข้อมูลสามส่วนเท่ากัน: คอลัมน์ปริมาณการขาย, คอลัมน์ส่วนแบ่งการตลาด และแผนภูมิสัดส่วนระบบขับเคลื่อนแบบแท่งซ้อน
Tata Passenger Electric Vehicles: ปริมาณการขาย EV (เฉลี่ยต่อเดือน หน่วย: พันคัน) อยู่ที่ 15.7 ใน Q2 FY27 เทียบกับ 8.3 ในปีก่อนหน้า (+90% YoY) และ 11.5 ใน Q1 FY27 ส่วนแบ่งการตลาด EV (Vahan) อยู่ที่ 42.8% (39.0% ใน Q1 FY27, 40.1% ในปี FY26) เพิ่มขึ้นประมาณ 380 bps เมื่อเทียบกับไตรมาสก่อนหน้า อัตราการเข้าถึงตลาด EV ของ Tata อยู่ที่ 24.0% เทียบกับ 8.0% ของอุตสาหกรรม
แผงข้อมูลสามส่วน: คอลัมน์ปริมาณ EV, คอลัมน์ส่วนแบ่งการตลาด และแผนภูมิเส้นแสดงอัตราการเข้าถึงตลาด (อุตสาหกรรม vs Tata)
Tata Passenger Vehicles (IndAS, หน่วย: ₹K Cr): รายได้ Q2 อยู่ที่ 20.4 เทียบกับ 13.5 (+51.1% YoY), อัตรากำไร EBITDA 4.0% (ลดลง 180 bps YoY), EBIT -0.3%, PBT(bei) 0.0, ยอดขายส่ง 201.6 พันคัน รายได้ H1 อยู่ที่ 38.4 (+57.4%), EBITDA 4.1%, EBIT -0.4%, ยอดขายส่ง 383.9 พันคัน เชิงอรรถระบุว่าตัวเลขรวม PLI จำนวน ₹125 crore, ₹313 crore และ ₹516 crore สำหรับ Q2 FY26, Q1 FY27 และ Q2 FY27 ตามลำดับ
ตาราง KPI แปดแผง โดยมี Q2 อยู่ด้านบนและ H1 อยู่ด้านล่าง แบ่งเป็นสี่คอลัมน์ตามตัวชี้วัด
สะพานเชื่อม PBT(bei) (หน่วย: ₹ crore) จาก 12 ใน Q1 FY27 เป็น 25 ใน Q2 FY27: ปริมาณและส่วนผสมผลิตภัณฑ์ 106, PLI 203, การกำหนดราคา 161, ต้นทุนผันแปร (544), ต้นทุนคงที่ 156, ค่าเสื่อมราคาและค่าตัดจำหน่าย (37), ดอกเบี้ย/กิจการร่วมค้า/อื่นๆ (32) การวิเคราะห์อัตรากำไร EBITDA: จาก 4.3% เป็น 4.0% (ส่วนผสมผลิตภัณฑ์+PLI 0.2%, การกำหนดราคา 0.8%, ต้นทุนผันแปร -2.7%, ต้นทุนคงที่ 1.8%, กิจการร่วมค้าและอื่นๆ -0.4%) ระบุว่า 'เพื่อวัตถุประสงค์ในการวิเคราะห์เท่านั้น'
แผนภูมิ Waterfall สองชุดซ้อนกัน: สะพานเชื่อม PBT ในกรอบด้านขวาบน และการวิเคราะห์อัตรากำไร EBITDA ด้านล่าง
ธุรกิจในประเทศ H1 FY27 (IndAS, หน่วย: ₹ crore): R&D ที่บันทึกเป็นสินทรัพย์ 1,008, R&D ที่บันทึกเป็นค่าใช้จ่าย 454, รวม R&D 1,462, การลงทุนในสินทรัพย์และอื่นๆ 1,668, รวมการใช้จ่ายเพื่อการลงทุน 3,130 เทียบกับ 3,338 ใน H1 FY26 (R&D 1,848, สินทรัพย์ 1,490) ครอบคลุม TMPVL, TPEML และการดำเนินงานร่วม FIAPL
แผนภูมิแสดงการสะสมมูลค่าในกรอบเส้นประ พร้อมแถวเปรียบเทียบด้านล่าง
ธุรกิจในประเทศ H1 FY27 (หน่วย: ₹ crore): PBT(bei) 402, รายการที่ไม่ใช่เงินสดและอื่นๆ 1,605, ภาษี 248, กำไรเงินสดหลังหักภาษี 2,255, การใช้จ่ายเพื่อการลงทุน (3,130), การเปลี่ยนแปลงในเงินทุนหมุนเวียน 2,729, ค่าใช้จ่ายทางการเงิน (สุทธิ) และเงินปันผล 91, กระแสเงินสดอิสระ 1,945 รายละเอียดเงินทุนหมุนเวียน: เจ้าหนี้การค้าและตั๋วเงินจ่าย ₹3,716 crore, ลูกหนี้การค้า ₹52 crore, สินค้าคงเหลือ ₹1,298 crore, อื่นๆ ₹363 crore
แผนภูมิ Waterfall เต็มความกว้างพร้อมกล่องไฮไลต์เส้นประและข้อมูลขยายความเรื่องเงินทุนหมุนเวียน
ไฮไลต์อุตสาหกรรม PV: ยอดขาย 1.4 ล้านคันใน Q2 เติบโต 29% YoY, อัตราการเข้าถึงของ CNG และ EV สูงกว่า 33% ของยอดขาย, ปริมาณ EV ในอุตสาหกรรมสูงสุดเป็นประวัติการณ์เติบโต 70% YoY โดยมีความท้าทายด้านสินค้าโภคภัณฑ์และข้อจำกัดในห่วงโซ่อุปทาน EV ไฮไลต์ TMPV: ยอดขายสูงสุดเป็นประวัติการณ์กว่า 200,000 คัน (+40% YoY), ครองอันดับ 2 ด้วยส่วนแบ่ง 14.3%, Punch เป็นรุ่นที่ขายดีอันดับ 1 ในอินเดียใน Q2, อัตราการเข้าถึงระบบขับเคลื่อนสีเขียวกว่า 50% และ EV เติบโต 90% YoY พร้อมส่วนแบ่งการตลาด EV เพิ่มขึ้น 380bps QoQ
สไลด์หัวข้อแบบสองคอลัมน์ (ไฮไลต์อุตสาหกรรม PV vs ไฮไลต์ TMPV) แยกด้วยเส้นประแนวตั้ง
การเปิดตัวสี่รุ่นพร้อมข้อมูลยืนยัน: Sierra และ Sierra.ev (ชื่อรุ่นใหม่ ยอดขาย 70,000 คันตั้งแต่ ม.ค. 26), Punch และ Punch.ev (รุ่นปรับโฉม เป็น SUV อันดับ 1 ตั้งแต่เปิดตัวใน ม.ค. 26; เป็นรุ่น EV อันดับ 1 ใน ต.ค. 26 ด้วยยอดขายกว่า 5,000 คัน), Tiago และ Tiago.ev (รุ่นปรับโฉม ปริมาณการขายเติบโตกว่า 35% QoQ) และ Aeris (ชื่อรุ่นใหม่ ยอดขาย 4,000 คันในเดือนแรก)
สี่แถวแนวนอนแยกด้วยเส้นประ: ภาพรถด้านซ้าย, หัวข้อรายการตรงกลาง, KPI หลักด้านขวา
แนวโน้มอุตสาหกรรม: ความต้องการใน H2 ยังคงทรงตัวโดยมีการเติบโตที่ชะลอตัวลงเนื่องจากฐานที่สูงในปีที่ผ่านมา และแรงกดดันด้านต้นทุนสินค้าโภคภัณฑ์น่าจะยังคงส่งผลเสียใน Q3 จุดเน้นของ TMPV: สร้างแรงส่งในการเติบโต ใช้ประโยชน์จากการขยายตัวของ EV ขยายกำลังการผลิตรวมถึงขยายขีดความสามารถด้าน EV ของซัพพลายเออร์ และเสริมสร้างความสามารถในการทำกำไรผ่านการกำหนดราคาที่เหมาะสม การลดต้นทุน และการเร่งรับสิทธิประโยชน์จาก PLI
คอลัมน์ข้อความด้านซ้ายพร้อมหัวข้อขีดเส้นใต้สองหัวข้อ; ภาพถ่ายรถยนต์สองภาพวางซ้อนกันทางด้านขวา
แนวโน้ม: ความผันผวนทางภูมิรัฐศาสตร์ แนวโน้มความต้องการสินค้าหรูหรา อัตราการยอมรับ EV และต้นทุนสินค้าโภคภัณฑ์ยังคงเป็นปัจจัยสำคัญที่ต้องเฝ้าระวัง; ทั้งสองธุรกิจยังคงมีความแข็งแกร่งในเชิงโครงสร้าง ลำดับความสำคัญหลักสำหรับ JLR (การเปิดตัว EV, อเมริกาเหนือ, ภารกิจระดับองค์กร), ธุรกิจในประเทศ (การขยายกำลังการผลิต, ความเป็นผู้นำด้าน EV, การบรรเทาผลกระทบจากต้นทุนสินค้าโภคภัณฑ์) และภาพรวมงบการเงินรวม (กลยุทธ์ที่แตกต่าง, พันธมิตรเชิงกลยุทธ์, การทำงานร่วมกันภายใน Tata Group)
หัวข้อแนวโน้มด้านบน ตามด้วยตารางสามคอลัมน์ (JLR, ธุรกิจในประเทศ, งบการเงินรวม)
สไลด์ปิดท้ายเชิญชวนให้ถามคำถามในช่องข้อความ Q&A พร้อมระบุชื่อและองค์กร; มีข้อความ 'ช่วงถาม-ตอบ' และ 'ขอบคุณ'
เลย์เอาต์ภาพถ่ายสองภาพเหมือนกับหน้าปก พร้อมหัวข้อขนาดใหญ่และข้อความคำแนะนำด้านล่าง
หน้าคั่นภาคผนวก: 'Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026'
สไลด์พื้นหลังสีเทาเรียบๆ พร้อมชื่อเรื่องและชื่อรองจัดชิดซ้ายตรงกลาง
งบกำไรขาดทุนรวมแยกตามส่วนงาน (หน่วย ₹ crore, IndAS), Q2 FY27: รายได้จากการดำเนินงาน JLR 75,420, Tata PV 20,423, อื่นๆ 1,077, รวม 96,920; EBITDA 5,995 (JLR 5,047, PV 822), EBIT 1,061, PBT(bei) 403 (JLR 57, PV 26, อื่นๆ 320); อัตรากำไร EBITDA 6.2% และอัตรากำไร EBIT 1.1% ในงบรวม; Tata PV มี EBITDA 4.0% และ EBIT -0.3%
ตารางการเงินแนวกว้างพร้อมคอลัมน์ค่าตัวเลขสี่คอลัมน์ และแถวผลรวมย่อยไฮไลต์สีน้ำเงินเข้ม พร้อมฟุตโน้ตเกี่ยวกับส่วนงานอื่นๆ
งบกำไรขาดทุนแยกตามส่วนงาน Q2 FY26 ของปีก่อนหน้า (Rs Cr): รายได้รวม 72,349 (JLR 57,877, PV 13,529, อื่นๆ 943), EBITDA (71), EBIT (4,897), PBT(bei) (5,462); อัตรากำไร EBITDA (0.1)% และอัตรากำไร EBIT (6.8)% ในงบรวม; Tata PV มี EBITDA 5.8%
รูปแบบตารางเดียวกับหน้า 36 เพื่อการเปรียบเทียบ
งบกำไรขาดทุนแยกตามส่วนงาน H1 FY27 (Rs Cr): รายได้รวม 192,719 (JLR 152,125, PV 38,353, อื่นๆ 2,241), EBITDA 13,123, EBIT 3,333, PBT(bei) 2,009; อัตรากำไร EBITDA 6.80% และอัตรากำไร EBIT 1.70% ในงบรวม; JLR 7.40% และ 2.00%; Tata PV 4.10% และ -0.40%
รูปแบบตารางเดียวกัน โดยแสดงค่าลบด้วยเครื่องหมายลบ
งบกำไรขาดทุนแยกตามส่วนงาน H1 FY26 (Rs Cr): รายได้รวม 160,025 (JLR 133,829, PV 24,406, อื่นๆ 1,790), EBITDA 7,546, EBIT (2,017), PBT(bei) (1,512); อัตรากำไร EBITDA 4.7% และอัตรากำไร EBIT -1.3% ในงบรวม
รูปแบบตารางเดียวกับหน้า 36 ถึง 38
งบกำไรขาดทุน JLR (IFRS, หน่วย £m) สำหรับ Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD พร้อมการเปรียบเทียบ YoY และ QoQ; Q2 FY27: รายได้ 5,894, EBIT ปรับปรุง 67, กำไรก่อนภาษีและรายการพิเศษ 6, รายการพิเศษ (530), กำไรก่อนภาษี (524), ภาษีเงินได้ 73, กำไรหลังภาษี (451); รายได้ YTD FY27 อยู่ที่ 11,867 และ EBIT ปรับปรุง 234
ตารางหลายคอลัมน์พร้อมแถวไฮไลต์สีน้ำเงินเข้มสำหรับรายได้, EBIT ปรับปรุง, PBT และ PAT
บริษัทร่วมทุนในจีน (IFRS, หน่วย £m): ยอดขายปลีก Q2 FY27 อยู่ที่ 1.9K คัน (7.4K ใน Q2 FY26), ยอดขายส่ง 1.0K, รายได้ 153 (221), กำไรก่อนภาษี (38), กำไรหลังภาษี (29), อัตรากำไร EBITDA (7)% และอัตรากำไร EBIT (25)%; รายได้ YTD FY27 อยู่ที่ 322 และ PBT (43)
ตารางแบบสลับสีแถวระหว่างสีน้ำเงินเข้มและสีอ่อน พร้อมคอลัมน์ YoY/QoQ
ยอดขายปลีก JLR แยกตามแบรนด์ (หน่วยพันคัน), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47.2 / 46.8 / 43.4, Defender 25.4 / 26.7 / 29.5, Discovery 5.9 / 5.0 / 5.4, Jaguar 6.9 / 1.4 / 0.8, รวม 85.4 / 79.9 / 79.0; ยอดรวม YTD 158.9 เทียบกับ 179.8; สัดส่วนระบบขับเคลื่อนเหมือนกับสไลด์ยอดขายส่ง (BEV และ PHEV 15%, MHEV 72%, ICE 13% ใน Q2 FY27); ฟุตโน้ตระบุการปรับปรุงตัวเลข FY26 ใหม่หลังจากเหตุการณ์ทางไซเบอร์
เลย์เอาต์แผนภูมิเดียวกับหน้า 9 แต่เป็นข้อมูลยอดขายปลีก
ยอดขายปลีก JLR แยกตามภูมิภาค (หน่วยพันคัน), Q2 FY26 / Q1 FY27 / Q2 FY27: อเมริกาเหนือ 22.9 / 24.4 / 24.8, สหราชอาณาจักร 14.2 / 15.7 / 18.5, ยุโรป 13.9 / 14.2 / 12.7, ต่างประเทศ 11.1 / 9.1 / 10.5, จีน 18.0 / 13.1 / 7.2, MENA 5.3 / 3.4 / 5.3; YTD FY27 ในจีนอยู่ที่ 20.2 เทียบกับ 35.2 ใน FY26
แผนภูมิแท่งหกภูมิภาค แถว Q2 อยู่เหนือแถว YTD
ตารางเปรียบเทียบผลกระทบ FX และสินค้าโภคภัณฑ์ของ JLR (หน่วย £m): อัตราแลกเปลี่ยนในการดำเนินงาน 26, การป้องกันความเสี่ยง FX ที่เกิดขึ้นจริง (78), ผลกระทบ FX ต่อ EBIT (53), การตีราคา FX ใหม่ของหนี้สุทธิและการป้องกันความเสี่ยงหนี้ 19, การตีราคา FX อื่นๆ 29, ผลกระทบ FX ต่อ PBT (5), การป้องกันความเสี่ยงสินค้าโภคภัณฑ์ที่ยังไม่เกิดขึ้นจริง (18), ผลกระทบรวมจาก FX และสินค้าโภคภัณฑ์ต่อ PBT (22); สำรองการป้องกันความเสี่ยง 192 ใน Q2 FY27 (1,026 ใน Q2 FY26); การป้องกันความเสี่ยงรวม 21,332; อัตราแลกเปลี่ยน: GBP:USD 1.327, GBP:EUR 1.169, GBP:CNY 8.898
แผนภูมิ Waterfall ด้านบน พร้อมตารางการป้องกันความเสี่ยง (Hedge) ที่ด้านล่างซ้าย และตารางอัตราแลกเปลี่ยน (FX) ที่ด้านล่างขวา
JLR (IFRS, £m): สภาพคล่องรวม £6,002m (เงินสด 1,842, วงเงินกู้ที่ยังไม่ได้เบิกใช้ 1,000, วงเงิน UKEF ที่ยังไม่ได้เบิกใช้ 1,500, วงเงิน RCF ที่ยังไม่ได้เบิกใช้ 1,660) และหนี้สินรวม £6,035m พร้อมกราฟแท่งแสดงกำหนดชำระคืนตั้งแต่ CY26 ถึง CY32; มีการเบิกใช้เงิน £500m เมื่อวันที่ 15 ตุลาคม และอีก £500m เมื่อวันที่ 28 ตุลาคม 2026. TML Holdings: สภาพคล่อง 139, หนี้สินรวม 621 ธุรกิจในประเทศ TMPVL (₹ crore): สภาพคล่อง 10,963 และหนี้สินรวม 3,110 เชิงอรรถเกี่ยวกับวงเงินกู้ต่างๆ ไม่สามารถอ่านได้ชัดเจนที่ความละเอียดนี้
แผงเส้นประด้านซ้ายแสดงแผนภูมิอายุหนี้ของ JLR; แผงด้านขวาแบ่งเป็นแผนภูมิของ TML Holdings (£m) และธุรกิจในประเทศ TMPVL (₹ crore)
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
เนื้อหาครอบคลุมไตรมาสที่สิ้นสุด ณ วันที่ 30 กันยายน 2026 และแสดงข้อมูลช่วงครึ่งปีแรกของปีงบประมาณ 2027 (H1 FY27 สิ้นสุดวันที่ 30 กันยายน 2026) เนื่องจากปีงบประมาณของอินเดียเริ่มตั้งแต่เดือนเมษายนถึงมีนาคม ดังนั้น Q2 FY27 จึงหมายถึงช่วงเดือนกรกฎาคมถึงกันยายน 2026 โดยการบรรยายในชุดสไลด์ระบุช่วงเวลา Q2FY27 ไว้คือ 1 กรกฎาคม 2026 ถึง 30 กันยายน 2026 และ H1FY27 คือ 1 เมษายน 2026 ถึง 30 กันยายน 2026
รายได้รวมใน Q2 FY27 อยู่ที่ ₹96.9K crore (รูปีอินเดีย หน่วยพัน crore) เพิ่มขึ้น 34.0% YoY โดยมีอัตรากำไร EBITDA 6.2%, อัตรากำไร EBIT 1.1%, กำไรก่อนภาษี (PBT) ก่อนรายการพิเศษ ₹0.4K crore และหนี้สินสุทธิ ₹50.8K crore ด้าน JLR (Jaguar Land Rover) รายงานรายได้ 5.9 พันล้านปอนด์ อัตรากำไร EBIT ปรับปรุงแล้ว 1.1% และ Tata Passenger Vehicles มีรายได้ ₹20.4K crore พร้อมอัตรากำไร EBITDA 4.0%
เอกสารนี้ถูกยื่นต่อ BSE และ NSE ในรูปแบบประกาศงานนำเสนอสำหรับนักลงทุนโดย Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570) ทั้งนี้ จดหมายนำส่งตลาดหลักทรัพย์ได้ถูกนำออกไปจากเวอร์ชันที่มีจำนวน 45 หน้านี้
ชุดสไลด์ครอบคลุมภาพรวมกลุ่มบริษัท (ข้อความปฏิเสธความรับผิดชอบ, ไฮไลต์สำคัญ, ผลการดำเนินงานรวม และหนี้สินสุทธิ ในหน้า 1-5), Jaguar Land Rover (หน้า 6-22: ผลการดำเนินงาน, แบรนด์, ภูมิภาค, แผนภูมิวิเคราะห์การเปลี่ยนแปลง, กระแสเงินสด, การลงทุน, สภาพแวดล้อมภายนอก, ประเด็นที่มุ่งเน้น, การเปิดตัวผลิตภัณฑ์, อเมริกาเหนือ, จุดคุ้มทุน และแนวโน้มผลประกอบการ), Tata Passenger and Electric Vehicles ในอินเดีย (หน้า 23-34) และตารางภาคผนวก (หน้า 35-45)
ชุดสไลด์มีทั้งหมด 45 หน้า ภาคผนวกประกอบด้วยตารางงบกำไรขาดทุนแยกตามส่วนงานสำหรับ Q2 และ H1 ของ FY27 และ FY26 (หน่วย ₹ crore ตามมาตรฐาน IndAS), งบกำไรขาดทุนของ JLR, ผลการดำเนินงานของบริษัทร่วมทุนในจีน, ปริมาณการขายปลีกของ JLR แยกตามแบรนด์และภูมิภาค, แผนภูมิวิเคราะห์ผลกระทบจากอัตราแลกเปลี่ยนและการป้องกันความเสี่ยง และโครงสร้างหนี้
หน้าแนวโน้มผลประกอบการแสดงประมาณการใหม่สำหรับ FY27 โดยมีรายได้ประมาณ 2.5 หมื่นล้านปอนด์ อัตรากำไร EBIT ประมาณ 2-3% และกระแสเงินสดอิสระประมาณ (1.25) พันล้านปอนด์ เมื่อเทียบกับผลประกอบการจริงของ FY26 ที่มีรายได้ 2.3 หมื่นล้านปอนด์ อัตรากำไร 0.7% และกระแสเงินสด (2.2) พันล้านปอนด์ ทั้งนี้ JLR ตั้งเป้า EBITDA เป็นเลขหลักสิบและกระแสเงินสดอิสระเป็นบวกในปี FY28
ยอดส่งมอบรถยนต์ไฟฟ้า (EV) ของ Tata เฉลี่ยอยู่ที่ 15.7 พันคันต่อเดือนใน Q2 FY27 (+90% YoY) โดยมีส่วนแบ่งการตลาด EV บนระบบ Vahan ที่ 42.8% และอัตราการเข้าถึงตลาด EV ของ Tata อยู่ที่ 24.0% เทียบกับค่าเฉลี่ยอุตสาหกรรมที่ 8.0% ทั้งนี้ รถยนต์ไฟฟ้าคิดเป็น 23% ของสัดส่วนประเภทระบบขับเคลื่อน (Powertrain Mix) ของ Tata PV
ได้ การจัดวางเลย์เอาต์ในแต่ละหน้า รวมถึงแดชบอร์ด KPI, แผนภูมิ Waterfall, กราฟแยกตามภูมิภาค และตารางภาคผนวก สามารถใช้เป็นโครงสร้างอ้างอิงที่มีประโยชน์สำหรับการสร้างงานนำเสนอผลประกอบการหรืองานนำเสนอนักลงทุนของคุณเอง เนื้อหาเป็นกรรมสิทธิ์ของบริษัทและควรใช้เพื่อการอ้างอิงด้านการออกแบบและโครงสร้างเท่านั้น ไม่ควรนำไปเผยแพร่ซ้ำในนามของตนเอง

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์