
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน
งานนำเสนอรายงานกิจกรรมไตรมาสเดือนกันยายน FY27 ของ PLS Group (ASX: PLS หรือเดิมคือ Pilbara Minerals) ลงวันที่ 28 ตุลาคม 2026 และยื่นต่อ ASX ชุดสไลด์ 29 หน้านี้รายงานสถิติการผลิตแร่สปอดูมีนรายไตรมาสสูงสุดที่ 267.6kt ที่เหมือง Pilgangoora ในรัฐเวสเทิร์นออสเตรเลีย รายได้ A$563M (ดอลลาร์ออสเตรเลีย) ต้นทุนการดำเนินงานต่อหน่วย (FOB) A$539/t ยอดเงินสด A$2,217M การออกหุ้นกู้ไม่ด้อยสิทธิและไม่มีหลักประกันมูลค่า US$700M อัตราดอกเบี้ย 8.00% ครบกำหนดปี 2032 การตัดสินใจลงทุนขั้นสุดท้ายในโครงการขยาย P2000 (กำลังการผลิต ~2Mtpa, งบลงทุน ~A$1.9B, NPV ส่วนเพิ่ม A$2.7B) ข้อตกลงซื้อขายไฟฟ้า 20 ปีกับ Fortescue การปรับปรุงประมาณการงบลงทุน FY27 และข้อมูลอัปเดตตลาดลิเธียม
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
งานนำเสนอรายงานกิจกรรมไตรมาสเดือนกันยายน FY27 ของ PLS Group (ASX: PLS หรือเดิมคือ Pilbara Minerals) ลงวันที่ 28 ตุลาคม 2026 และยื่นต่อ ASX ชุดสไลด์ 29 หน้านี้รายงานสถิติการผลิตแร่สปอดูมีนรายไตรมาสสูงสุดที่ 267.6kt ที่เหมือง Pilgangoora ในรัฐเวสเทิร์นออสเตรเลีย รายได้ A$563M (ดอลลาร์ออสเตรเลีย) ต้นทุนการดำเนินงานต่อหน่วย (FOB) A$539/t ยอดเงินสด A$2,217M การออกหุ้นกู้ไม่ด้อยสิทธิและไม่มีหลักประกันมูลค่า US$700M อัตราดอกเบี้ย 8.00% ครบกำหนดปี 2032 การตัดสินใจลงทุนขั้นสุดท้ายในโครงการขยาย P2000 (กำลังการผลิต ~2Mtpa, งบลงทุน ~A$1.9B, NPV ส่วนเพิ่ม A$2.7B) ข้อตกลงซื้อขายไฟฟ้า 20 ปีกับ Fortescue การปรับปรุงประมาณการงบลงทุน FY27 และข้อมูลอัปเดตตลาดลิเธียม
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
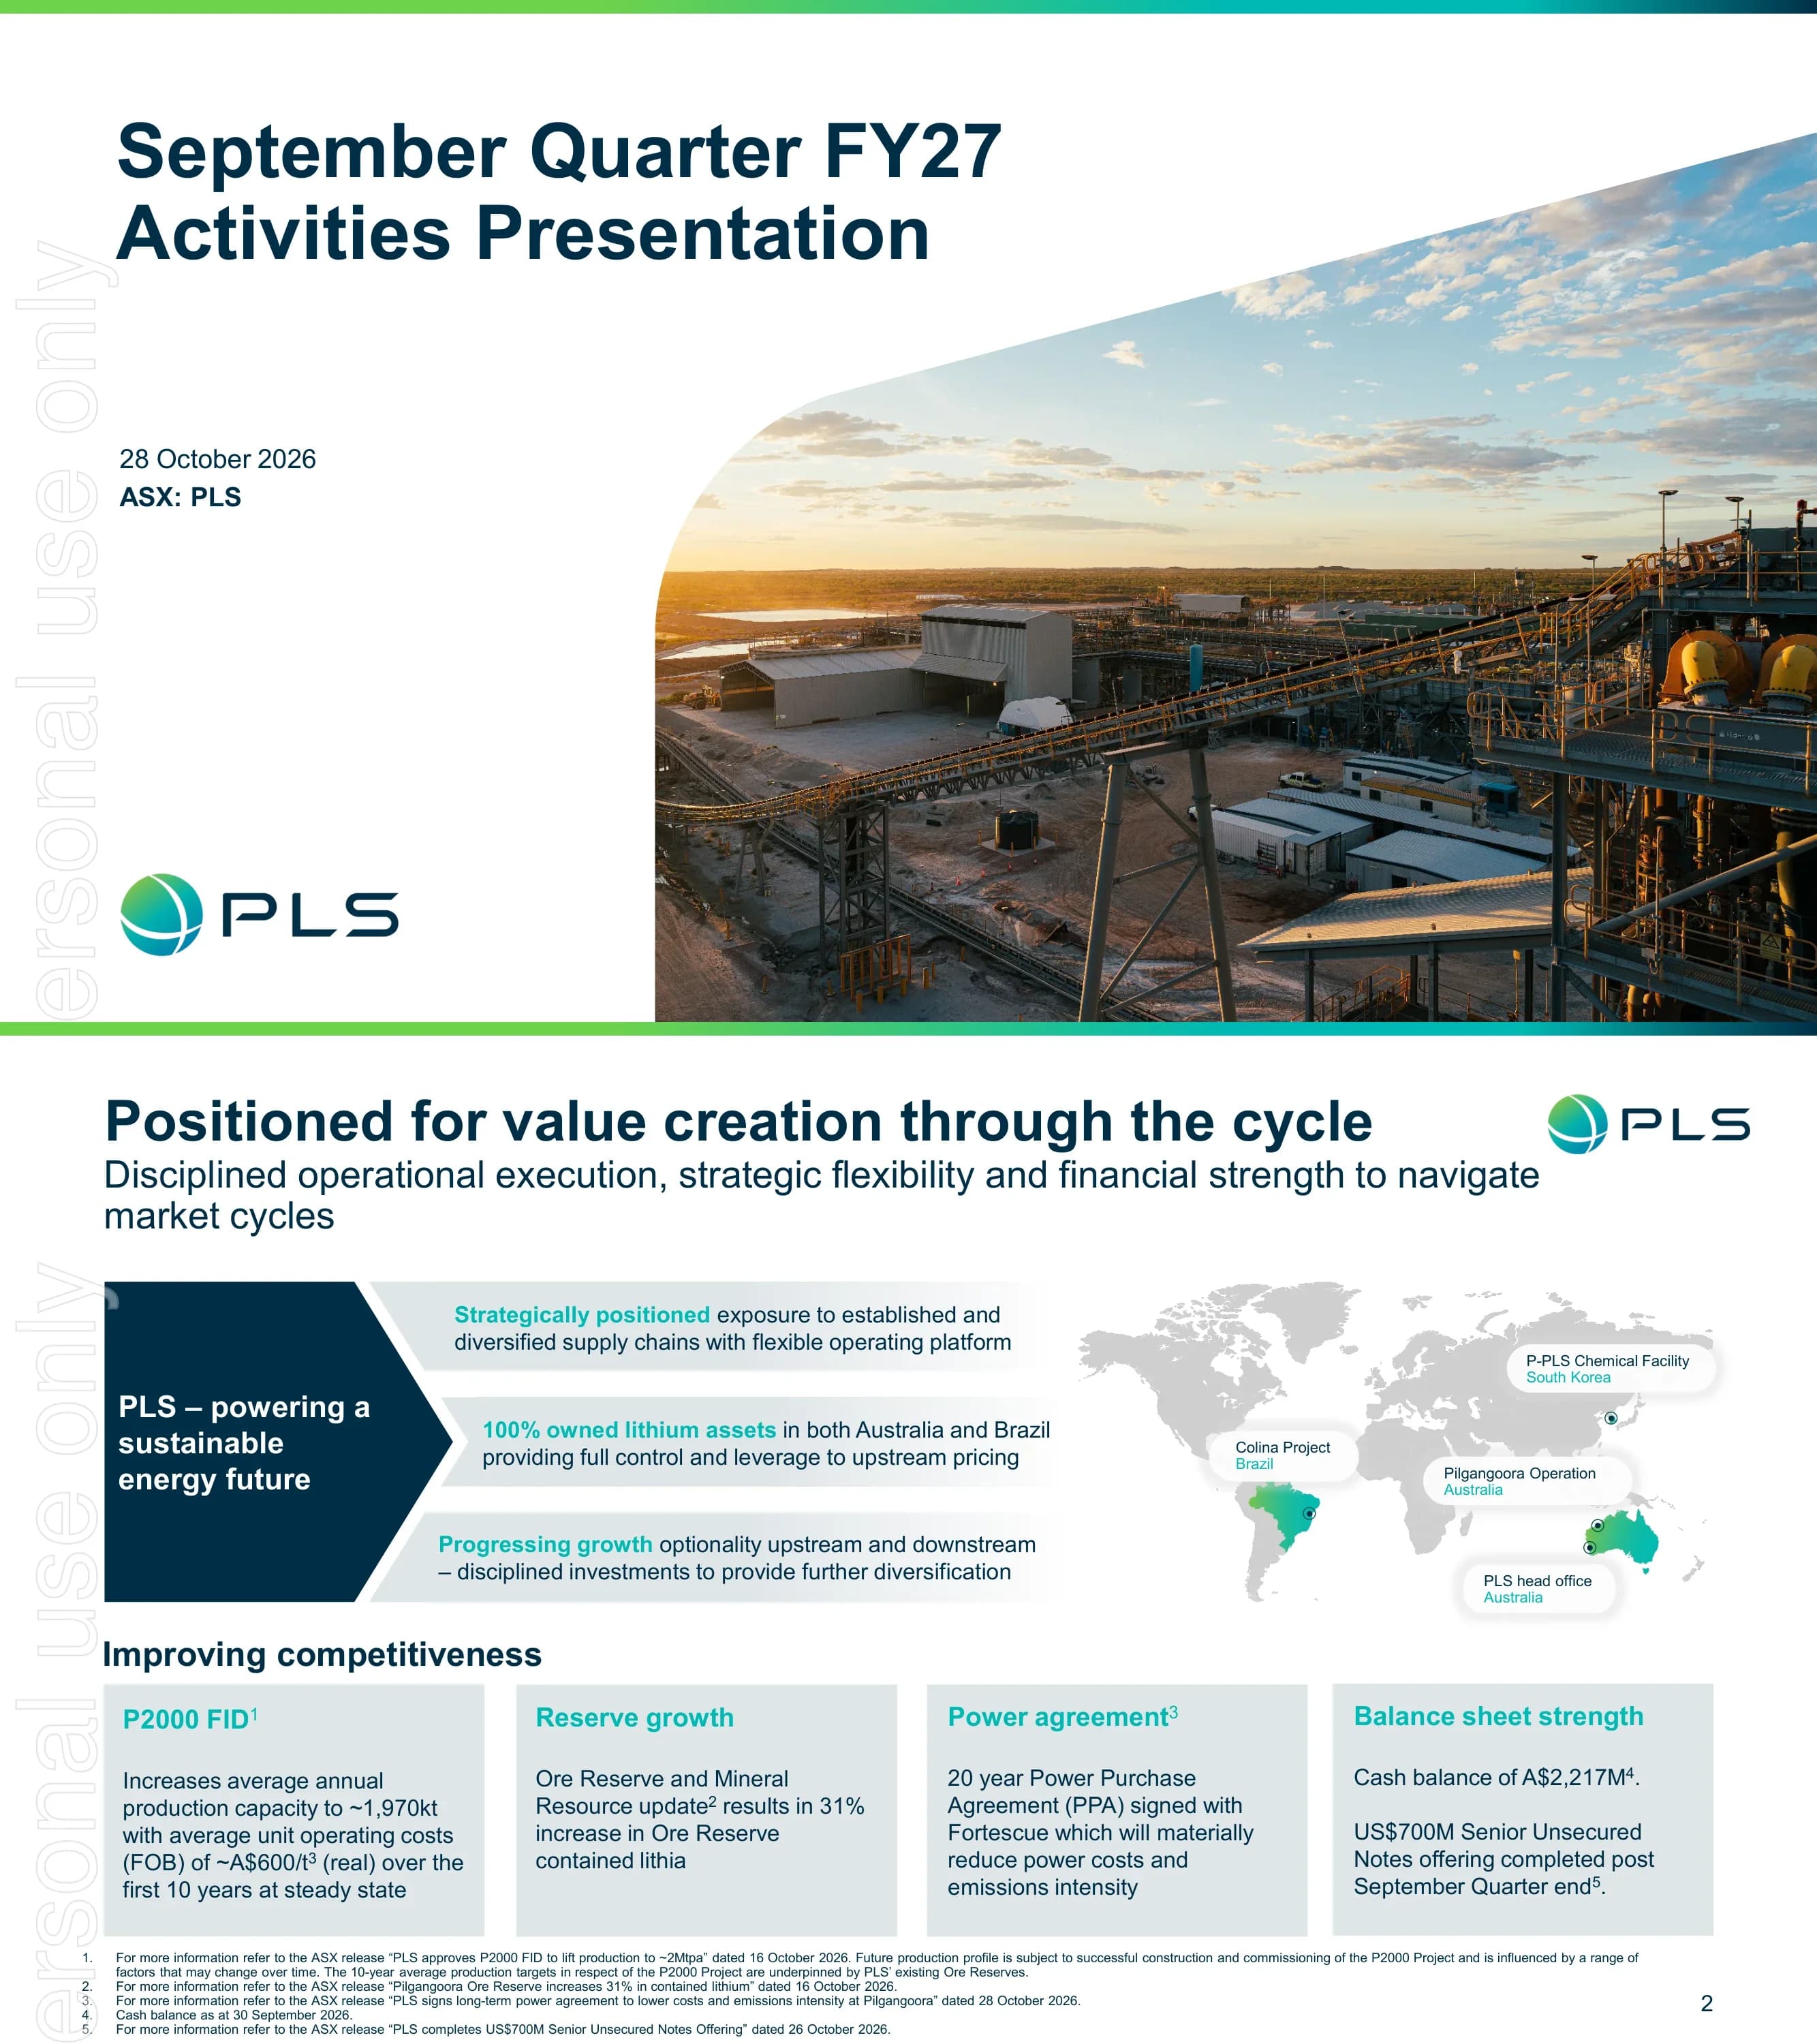
สไลด์หน้าปกชื่อ September Quarter FY27 Activities Presentation ลงวันที่ 28 ตุลาคม 2026 รหัสหุ้น ASX: PLS พร้อมโลโก้ PLS และภาพถ่ายทางอากาศยามพระอาทิตย์ขึ้นของโรงแต่งแร่และสายพานลำเลียงที่ Pilgangoora
ชื่อเรื่องและวันที่อยู่บนแถบสีขาวด้านซ้าย ภาพถ่ายขนาดใหญ่ในกรอบโค้งมนเต็มพื้นที่ครึ่งขวา โลโก้อยู่ที่มุมซ้ายล่าง
สไลด์การวางตำแหน่งเชิงกลยุทธ์: PLS วางตำแหน่งในห่วงโซ่อุปทานที่หลากหลาย ถือครองสินทรัพย์ลิเธียม 100% ในออสเตรเลียและบราซิล และกำลังรุดหน้าการเติบโตทั้งต้นน้ำและปลายน้ำ ช่อง 'การปรับปรุงความสามารถในการแข่งขัน' สี่ช่องครอบคลุมเรื่อง P2000 FID (กำลังการผลิตเฉลี่ยต่อปี ~1,970kt ที่ต้นทุน ~A$600/t FOB real ในช่วง 10 ปีแรก), ปริมาณลิเธียมใน Ore Reserve เพิ่มขึ้น 31%, สัญญาซื้อขายไฟฟ้า 20 ปีกับ Fortescue และความแข็งแกร่งของงบแสดงฐานะการเงิน (เงินสด A$2,217M ณ 30 กันยายน 2026; การออก Senior Unsecured Notes มูลค่า US$700M เสร็จสิ้นหลังสิ้นสุดไตรมาส)
แถบรูปบั้งสีน้ำเงินเข้มพร้อมแถบข้อความสามแถบทางด้านซ้าย แผนที่โลกแสดงตำแหน่งสินทรัพย์ทางด้านขวา และแถวของช่อง KPI สีเทาสี่ช่องด้านล่าง
ตัวเลขหลักหกรายการ: การผลิต 267.6kt (SC5.3); ราคาขายโดยประมาณ US$1,809/t SC5.2 (US$2,077/t SC6.0); รายได้กลุ่ม A$563M ซึ่งรวมการปรับปรุงราคาชั่วคราวติดลบ A$69M; ต้นทุนการดำเนินงานต่อหน่วย (FOB) A$539/t (US$381/t); อนุมัติ P2000 FID สำหรับกำลังการผลิต ~2Mtpa โดยคาดว่าผลิตภัณฑ์แรกจะออกมาในไตรมาสกันยายนของปีปฏิทิน 2029; และสัญญาไฟฟ้าที่คาดว่าจะช่วยลดต้นทุนการดำเนินงานต่อหน่วย (FOB) ได้ A$15-20/t เมื่อเริ่มดำเนินการ
บล็อก KPI สองแถว แถวละสามบล็อก แต่ละบล็อกมีป้ายกำกับ ตัวเลขสีเขียวแกมน้ำเงินขนาดใหญ่ และคำอธิบายสั้นๆ มีฟุตโน้ตที่ด้านล่าง
ตัวเลขด้านความปลอดภัย: อัตราความถี่การบาดเจ็บที่บันทึกได้ทั้งหมด (TRIFR) อยู่ที่ 2.36 จากค่าเฉลี่ยเคลื่อนที่ 12 เดือนในไซต์งานออสเตรเลียและบราซิล และมีการปฏิสัมพันธ์ด้านความปลอดภัยที่มีคุณภาพ 10.29 ครั้งต่อผู้นำไซต์งานในช่วง 12 เดือนย้อนหลัง (ไตรมาสก่อนหน้า 9.92)
ภาพถ่ายทางอากาศเต็มความกว้างของรถในไซต์งานและคนงาน พร้อมแถบข้อมูลสีน้ำเงินเข้มสองแถบวางซ้อนด้านบน
สถิติการผลิตสูงสุดเป็นประวัติการณ์จากการดำเนินงานของ Pilgan และการกลับมาเริ่มงานที่ Ngungaju ปริมาณวัสดุที่ขุดได้ทั้งหมดเพิ่มขึ้นเป็น 11.5 ล้านตัน โดยเป็นแร่ 1.5 ล้านตัน การผลิตรายไตรมาสสูงสุดเป็นประวัติการณ์ที่ 267.6kt เพิ่มขึ้น 25% เมื่อเทียบรายไตรมาส โดยมีอัตราการสกัดลิเธียม ~75% ซึ่งได้รับแรงหนุนจากการคัดแยกแร่ ยอดขาย 223.6kt ที่ราคาประมาณ US$1,809/t CIF China บนฐาน ~SC5.2 (SC6.0 US$2,077/t; ลดลงเหลือ US$1,754/t ณ วันที่ 26 ตุลาคม 2026) โดย Ngungaju กลับมาดำเนินการเต็มรูปแบบเมื่อสิ้นเดือนตุลาคม
ภาพถ่ายแนวตั้งของคนงานในพื้นที่หนึ่งส่วนสามทางซ้าย ส่วนทางขวาแบ่งเป็นสี่หัวข้อข้อความ (การทำเหมือง, การแปรรูป, การขาย, การเริ่มงานใหม่ที่ Ngungaju)
งานศึกษาโครงการ Colina (การเจาะสำรวจ การทดสอบ และการพัฒนาแผนผังกระบวนการผลิต) ดำเนินต่อไปโดยคาดว่าจะทราบผลในไตรมาสธันวาคม 2027 PLS เสร็จสิ้นการเข้าซื้อส่วนได้เสียของ Lithium Ionic ในพื้นที่ประทานบัตรโดยรอบและเริ่มการเจาะสำรวจทรัพยากรเพิ่มเติม ระยะเวลาการพัฒนาขึ้นอยู่กับผลการศึกษา การจัดหาเงินทุน และสภาวะตลาด
รายการหัวข้อสามรายการในครึ่งซ้าย ภาพถ่ายนักธรณีวิทยากำลังบันทึกข้อมูลตัวอย่างแท่งแร่ในครึ่งขวา
อัปเดตธุรกิจปลายน้ำ PLS ถือหุ้น 18% ในโรงงานลิเธียมไฮดรอกไซด์ POSCO Pilbara Lithium Solution (P-PLS) ในเมืองกวางยาง ประเทศเกาหลีใต้ ซึ่งดำเนินการในรูปแบบสายการผลิตเดี่ยวแบบจำกัดปริมาณ การผลิต LH รวมอยู่ที่ 3,558t โดย 98% (3,520t) เป็นเกรดแบตเตอรี่ สำหรับโรงงานสาธิต Mid-Stream การทดสอบระบบได้เริ่มป้อนแร่เข้าสู่เครื่องเผาไฟฟ้าและประสบความสำเร็จในการเปลี่ยนรูป คาดว่าจะได้ผลิตภัณฑ์แรกในไตรมาสธันวาคม 2026
ภาพถ่ายหอคอยโรงงานสาธิต Mid-Stream ทางด้านซ้าย ทางด้านขวาแบ่งเป็นสองส่วนพร้อมหัวข้อรายการ
สไลด์คั่นส่วนเพื่อนำเสนอผลประกอบการทางการเงินรายไตรมาส
พื้นหลังสีน้ำเงินเข้มเต็มหน้าพร้อมชื่อส่วนสีขาวขนาดใหญ่และโลโก้ที่มุมขวาบน
ตารางเปรียบเทียบ Sep Q FY27 เทียบกับ Jun Q FY26: การผลิต 267.6kt vs 214.3kt (+25%); ยอดขาย 223.6kt vs 249.9kt (-11%); ราคาขาย US$1,809/t vs US$2,107/t (-14%), SC6 US$2,077/t vs US$2,415/t (-14%); รายได้ A$563M vs A$743M (-24%); ต้นทุนการดำเนินงานต่อหน่วย A$539/t vs A$616/t (-12%), US$381/t vs US$437/t (-13%); งบลงทุน (capex) A$185M vs A$124M (+50%); ส่วนต่างเงินสดจากการดำเนินงาน A$392M vs A$579M (-32%); เงินสด A$2,217M vs A$2,290M (-3%); เงินสดสุทธิ A$1,277M vs A$1,339M (-5%); สภาพคล่อง A$2,717M vs A$2,790M (-3%) คำอธิบายระบุถึงราคาที่ต่ำลงและจังหวะการจัดส่ง ประสิทธิภาพด้านต้นทุน สัดส่วน capex (เพื่อการเติบโต A$77M, การพัฒนาเหมือง A$58M, โครงสร้างพื้นฐาน/การบำรุงรักษา A$50M) และเงินปันผลสุดท้ายของ FY26 จำนวน A$161M
ตารางการเงินห้าคอลัมน์ในพื้นที่สองส่วนสามทางซ้าย โดยมีการแรเงาคอลัมน์ไตรมาสปัจจุบัน แผงคำอธิบายสีเทาทางด้านขวาพร้อมหัวข้อตัวหนา
หลังสิ้นสุดไตรมาส PLS ได้ปิดการเสนอขายหุ้นกู้ไม่ด้อยสิทธิและไม่มีหลักประกัน (Senior Unsecured Notes) มูลค่า US$700M อัตราดอกเบี้ย 8.00% ครบกำหนดปี 2032 ซึ่งเป็นการออกตราสารหนี้ในตลาดทุนสหรัฐฯ ครั้งที่สอง ส่งผลให้เงินสดรวม Pro forma เพิ่มขึ้นจาก A$2,217M เป็น A$3,209M และสภาพคล่องรวมเพิ่มขึ้นจาก A$2,717M เป็น A$3,709M (รวมวงเงิน RCF ที่ยังไม่ได้เบิกใช้ A$500M) โดยหุ้นกู้ปี 2031 และ 2032 มีต้นทุนทางการเงินเฉลี่ยถ่วงน้ำหนักอยู่ที่ 7.48% ต่อปี และมีอายุเฉลี่ยถ่วงน้ำหนัก 5.3 ปี แผนภูมิการครบกำหนดชำระหนี้แสดงรายการ A$99M (หุ้นกู้แปลงสภาพ POSCO) ใน FY27, วงเงิน RCF A$500M ใน FY30, หุ้นกู้ US$600M (ปี 2031) มูลค่า A$856M ใน FY31 และหุ้นกู้ US$700M (ปี 2032) มูลค่า A$999M ใน FY33
แผงหัวข้อสัญลักษณ์แสดงหัวข้อย่อยสีเทาด้านซ้าย แผนภูมิแท่งแบบกลุ่มพร้อมตารางข้อมูล (สภาพคล่องจริงเทียบกับ Pro forma) ด้านบนขวา และแผนภูมิแท่งแสดงการครบกำหนดชำระหนี้ด้านล่างขวา
สไลด์คั่นส่วนเพื่อนำเสนอประกาศต่างๆ ที่เกิดขึ้นหลังจากปิดไตรมาสกันยายน
พื้นหลังสีน้ำเงินเข้มเต็มหน้าพร้อมชื่อส่วนขนาดใหญ่สีขาว
เสาหลักการลงทุน 3 ประการ: การตัดสินใจลงทุนขั้นสุดท้าย (FID) ของ P2000 มีมูลค่าปัจจุบันสุทธิ (NPV) ส่วนเพิ่ม A$2.7B ที่อัตราคิดลดหลังภาษี 8% (อ้างอิงราคา SC6 ระยะยาวที่ US$1,620/t) และงบลงทุนโครงการประมาณ A$1.9B; การเพิ่มประสิทธิภาพโครงสร้างพื้นฐานใช้งบ A$600-650M สำหรับอัปเกรดถนนทางเข้า หมู่บ้านพักอาศัยถาวรแห่งใหม่ และสิ่งอำนวยความสะดวกด้านบริการเหมือง เพื่อลดต้นทุนและเพิ่มผลิตภาพ; สัญญาซื้อขายไฟฟ้า (PPA) ช่วยลดต้นทุนการดำเนินงานต่อหน่วย (FOB) ลง A$15-20/t ตลอด 20 ปี โดยใช้งบประมาณ ~A$150M สำหรับการเชื่อมต่อระบบส่งไฟฟ้าและโครงสร้างพื้นฐานพลังงาน
ตารางสามคอลัมน์ แต่ละคอลัมน์ประกอบด้วยหัวข้อ ค่าตัวเลขหลัก และตัวเลขงบลงทุน คั่นด้วยเส้นบรรทัดบางๆ
ภาพจำลองโรงแต่งแร่หลักแห่งที่สามของ PLS ที่ Pilgangoora (โรงแต่งแบบแห้ง โรงแต่งแบบเปียก และโรงแต่ง Pilgan เดิม) ข้อมูลสำคัญของ P2000: กำลังการผลิตเฉลี่ย 10 ปีประมาณ 2Mtpa ในสภาวะคงที่, ต้นทุนการดำเนินงานต่อหน่วยเฉลี่ย 10 ปีประมาณ A$600/t (FOB, มูลค่าที่แท้จริง), งบลงทุนเพื่อรักษาสภาพ (Sustaining Capital) A$40-60M ต่อปี (มูลค่าที่แท้จริง) ในช่วง FY31-40, งบพัฒนาเหมืองประมาณ A$180M ต่อปี (มูลค่าที่แท้จริง) ในช่วง FY31-40 โดยจะเริ่มการผลิตครั้งแรกในSep Q CY29 และใช้เวลาประมาณ 6 เดือนในการเพิ่มกำลังการผลิต
ภาพจำลอง 3 มิติจากมุมสูงแสดงพื้นที่โรงแต่งแร่แยกตามรหัสสีในพื้นที่ 3 ใน 4 ทางด้านซ้าย และคอลัมน์ข้อมูลสีเทาทางด้านขวา
โครงการ 3 ส่วน: การปูผิวถนน Wodgina Road East ระยะทาง ~24 กม. เพื่อเชื่อมต่อกับ Great Northern Highway รองรับรถบรรทุกแบบ Ultra-quad และลดการเคลื่อนตัวของรถบรรทุกรายวันลง ~35%; หมู่บ้านพักอาศัยถาวรแห่งใหม่ขนาด 1,200 เตียงที่ทนทานต่อพายุไซโคลน; และสิ่งอำนวยความสะดวกด้านบริการเหมืองพร้อมช่องบริการในร่ม 8 ช่อง เพื่อรองรับการเปลี่ยนไปใช้ฝูงเครื่องจักรหนัก (HME) ที่บริษัทดำเนินการเอง
การ์ดสามใบขนาดเท่ากัน แต่ละใบมีรูปภาพหรือแผนที่ด้านบนและรายการหัวข้อย่อยด้านล่าง
ข้อตกลงระยะเวลา 20 ปีเพื่อซื้อไฟฟ้าขั้นต่ำ 325 GWh ต่อปีจาก Green Grid ของ Fortescue คาดว่าจะช่วยลดต้นทุนต่อหน่วย FOB ลง A$15-20/t จากฐานต้นทุนเดิมของ P2000 FID โดยมีการลงทุนเชื่อมต่อระบบ A$150M แบ่งเป็นระยะในช่วง FY27-FY29 และมีความจุระบบส่งไฟฟ้า >100 MW แผนภูมิแสดงความเข้มข้นของการปล่อยก๊าซเรือนกระจกจากการใช้ไฟฟ้าที่ Pilgangoora ลดลงจาก 0.69 tCO2-e/MWh ใน FY23 เป็น 0.13 ตามการประมาณการใน FY30 หรือลดลงประมาณ 80% ผ่านการใช้โซลาร์เซลล์ในพื้นที่ 6MW, ก๊าซ LNG, ระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) และสัญญา PPA
บล็อก KPI สี่บล็อกด้านซ้าย แผนภูมิแท่งแสดงความเข้มข้นของการปล่อยก๊าซพร้อมไอคอนแหล่งพลังงานด้านขวา และแถบแบนเนอร์ไล่เฉดสีด้านล่าง
การคาดการณ์ของ Benchmark Mineral Intelligence เกี่ยวกับผู้ผลิตลิเธียมขั้นต้น 10 อันดับแรกตามผลผลิตเฉลี่ยปี CY30-40 (kt LCE) แสดงให้เห็นว่า PLS เป็นแท่งที่ใหญ่เป็นอันดับสอง และเส้นกราฟต้นทุน All-in Sustaining Cost ของ Project Blue ในปี CY30 จัดให้ Pilgangoora อยู่ในกลุ่มควอไทล์ที่สอง (Second Quartile) พร้อมอายุเหมืองมากกว่า 20 ปี
แผนภูมิสองชุดวางคู่กันคั่นด้วยเส้นแนวตั้ง แต่ละชุดมีหัวข้อสรุปประเด็นสำคัญตัวหนาด้านล่าง
สไลด์คั่นส่วนเพื่อนำเสนอประมาณการผลประกอบการ FY27 ที่มีการปรับปรุงใหม่
พื้นหลังสีน้ำเงินเข้มเต็มหน้าพร้อมชื่อส่วนขนาดใหญ่สีขาว
อัปเดตประมาณการ FY27 เพื่อรวมงบลงทุน PPA: ปริมาณการผลิต 1,030-1,100kt (ไม่เปลี่ยนแปลง อ้างอิงฐาน ~SC5.2); ต้นทุนการดำเนินงานต่อหน่วย (FOB) A$575-625/t (ไม่เปลี่ยนแปลง); งบลงทุนรวมปรับปรุงเป็น A$1,130-1,195M โดยแบ่งเป็น งบพื้นฐาน: เพื่อรักษาสภาพ A$85-100M, พัฒนาเหมือง A$250-280M, โครงสร้างพื้นฐานและโครงการ A$110-130M (ทั้งหมดไม่เปลี่ยนแปลง) งบเพื่อการเติบโต: P2000 หลัง FID A$500M (ไม่เปลี่ยนแปลง), Colina ก่อน FID ขึ้นอยู่กับการอนุมัติของคณะกรรมการ และงบเพื่อเพิ่มประสิทธิภาพ: ถนนทางเข้า หมู่บ้านพักอาศัย สิ่งอำนวยความสะดวกบริการเหมือง และ PPA A$185M (ปรับปรุงใหม่)
ตารางประมาณการพร้อมป้ายสถานะ NO CHANGE / REVISED และการจัดกลุ่มแถบงบพื้นฐาน งบเพื่อการเติบโต และงบเพื่อเพิ่มประสิทธิภาพทางด้านซ้าย พร้อมบล็อกข้อความอธิบายสองบล็อกทางด้านขวา
สไลด์คั่นส่วนเพื่อนำเสนอข้อมูลอัปเดตเกี่ยวกับตลาดลิเธียม
พื้นหลังสีน้ำเงินเข้มเต็มหน้าพร้อมชื่อส่วนขนาดใหญ่สีขาว
ประวัติราคาแร่สปอดูมีนเข้มข้น (SC6.0, CIF China, US$/t) ตั้งแต่เดือนมกราคม 2019 ถึงตุลาคม 2026 ซึ่งพุ่งสูงเกิน US$6,000/t ในช่วงปลายปี 2022 พร้อมภาพขยายราคา รายวันตั้งแต่เดือนกันยายน 2025 ถึงตุลาคม 2026 และเส้นกราฟต้นทุน All-in Sustaining Cost ของ Project Blue ในปี CY26 (US$/t LCE) โดยมีราคา Spot ของลิเธียมคาร์บอเนตเกรดแบตเตอรี่แสดงเป็นเส้นประสีแดง
แผนภูมิเส้นพร้อมภาพขยายด้านซ้าย และเส้นกราฟต้นทุนแบบขั้นบันไดด้านขวา
ราคาเฉลี่ยของชุดแบตเตอรี่ทั่วโลกลดลงจาก 1,474 ดอลลาร์สหรัฐ/kWh ในปี 2010 เหลือ 108 ดอลลาร์สหรัฐ/kWh ในปี 2025 (BloombergNEF, มูลค่าดอลลาร์จริงปี 2025) ส่วนแบ่งความต้องการระหว่างจีนและภูมิภาคอื่นทั่วโลกในช่วงปี 2020 ถึง 2040 แสดงให้เห็นถึงความต้องการที่ขยายตัวกว้างขึ้นในเชิงภูมิศาสตร์ และความต้องการลิเธียมแยกตามการใช้งานปลายทาง (EV, BESS และอื่นๆ) เติบโตขึ้นในช่วงปี 2020 ถึง 2040 (Benchmark Mineral Intelligence)
แผนภูมิสามชุดวางเรียงเป็นคอลัมน์ แต่ละชุดมีหัวข้อสรุปประเด็นสำคัญตัวหนาและหัวข้อย่อยด้านล่าง
วงจรการพัฒนาเหมืองตั้งแต่การค้นพบจนถึงการผลิตเพิ่มขึ้นจาก 6 ปี (1990-99) เป็น 18 ปี (2020-24) แผนภูมิ Waterfall ของ CY27 แสดงการเคลื่อนไหวจากการขาดดุลพื้นฐานที่ -101kt LCE ผ่านความเสี่ยงด้านอุปทานใน Zimbabwe (154), ไนจีเรียตอนเหนือ (90), Jiangxi (81) และ Mali (70) ไปสู่กรณีเลวร้ายที่สุดที่ -496kt การคาดการณ์สมดุลตลาดแสดงอุปทานที่ 1,598kt, 1,903kt และ 1,824kt (บวกกับ 395kt ที่มีความเสี่ยง) เทียบกับความต้องการที่ 1,640kt, 2,112kt และ 2,320kt สำหรับ CY2025-27 ซึ่งบ่งชี้ถึงการขาดดุลพื้นฐานที่ -42kt, -209kt และ -101kt / กรณีเลวร้ายที่สุดที่ -496kt
แผนภูมิสามชุดวางเรียงเป็นคอลัมน์ (แผนภูมิแท่งแนวนอน, แผนภูมิ Waterfall, แผนภูมิแท่งผสมเส้น) พร้อมข้อสรุปตัวหนาใต้แผนภูมิแต่ละชุด
สไลด์ Q&A พร้อมภาพถ่ายเต็มหน้าของเนินเขาใน Pilbara ช่วงพระอาทิตย์ตก
ภาพถ่ายทิวทัศน์แบบเต็มหน้าพร้อมหัวข้อสีขาวที่มุมซ้ายบน
ข้อมูลติดต่อฝ่ายนักลงทุนสัมพันธ์ (James Fuller, Group Manager, Investor Relations) และข้อมูลติดต่อสื่อมวลชน (Michael Vaughan, Fivemark Partners) พร้อมไอคอนโซเชียลมีเดีย
พื้นหลังสีน้ำเงินเข้มพร้อมบล็อกข้อมูลติดต่อจัดชิดซ้ายและไอคอนโซเชียลมีเดียที่ด้านล่าง
สไลด์คั่นส่วนเพื่อเข้าสู่ภาคผนวก
พื้นหลังสีน้ำเงินเข้มเต็มหน้าพร้อมชื่อส่วนขนาดใหญ่สีขาว
ข้อมูลการดำเนินงานย้อนหลัง 5 ไตรมาส ตั้งแต่ Sep Q FY26 ถึง Sep Q FY27 สำหรับ Sep Q FY27: แร่ที่ขุดได้ 1,547,632 wmt; ดินและหินทิ้ง 9,994,063 wmt; วัสดุทั้งหมด 11,541,695 wmt; เกรดเฉลี่ย 1.3% Li2O; แร่ที่ผ่านการแต่ง 1,317,082 dmt; สปอดูมีนคอนเซนเทรตที่ผลิตได้ 267,596 dmt และที่ขนส่ง 223,613 dmt; แทนทาไลต์ที่ผลิตได้ 46,233 lb และที่ขนส่ง 39,235 lb; เกรดคอนเซนเทรต 5.3%; อัตราการสกัดลิเทีย 74.7%
ตารางข้อมูลสองชุดวางซ้อนกัน (การขุดและการแต่งแร่; การผลิตและการขนส่ง) โดยมีการเน้นคอลัมน์ไตรมาสล่าสุด
รายจ่ายฝ่ายทุน (capex) เพื่อการเติบโตและเสริมประสิทธิภาพโครงสร้างพื้นฐานระยะ 3 ปี (ล้านดอลลาร์ออสเตรเลีย): FY27 685 (P2000 500 + เสริมประสิทธิภาพ 185), FY28 1,385 (900 + 485), FY29 630 (500 + 130) โดยใช้ตัวเลขขอบบนของประมาณการเสริมประสิทธิภาพโครงสร้างพื้นฐาน
แผนภูมิแท่งแบบซ้อนทางด้านซ้าย ภาพถ่ายทิวทัศน์ของยานพาหนะใน Pilbara ทางด้านขวา
หน้าข้อความปฏิเสธความรับผิดชอบ: เอกสารจัดทำโดย PLS Group Limited ลงวันที่ 28 ตุลาคม 2026 โดยต้องอ่านควบคู่กับรายงานกิจกรรมรายไตรมาสเดือนกันยายนที่ยื่นต่อ ASX ครอบคลุมประเด็นเรื่องการไม่ถือเป็นการเสนอขายหลักทรัพย์, ข้อมูลสรุป, การไม่มีความรับผิดทางกฎหมาย, การไม่ถือเป็นคำแนะนำด้านผลิตภัณฑ์ทางการเงิน, ข้อความคาดการณ์ล่วงหน้า และข้อสมมติฐานของประมาณการผลประกอบการ
ข้อความทางกฎหมายแบบเต็มความกว้างที่มีความหนาแน่นพร้อมหัวข้อย่อยตัวหนา
การรายงานทรัพยากรแร่และสำรองแร่ตามมาตรฐาน JORC Code (โดย บุคคลผู้มีความเชี่ยวชาญ (Competent Persons) Ross Jaine และ Simon Kusabs; เป้าหมายการผลิตรองรับโดยสำรองแร่ระดับพิสูจน์แล้ว 6% และระดับน่าจะเป็น 94%), การอ้างอิงข้อมูลจากบุคคลภายนอก, การปัดเศษตัวเลข, ผลการดำเนินงานในอดีต, ข้อความระบุว่าจำนวนเงินทั้งหมดเป็นดอลลาร์ออสเตรเลียเว้นแต่จะระบุไว้เป็นอย่างอื่น และการเผยแพร่ได้รับอนุมัติโดย Managing Director และ CEO Dale Henderson
ข้อความทางกฎหมายแบบเต็มความกว้างที่มีความหนาแน่นพร้อมหัวข้อย่อยตัวหนา
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
นี่คืองานนำเสนอรายงานกิจกรรมไตรมาสเดือนกันยายน FY27 จำนวน 29 สไลด์ จำนวน 29 หน้า ของ PLS Group Limited (ASX: PLS หรือเดิมคือ Pilbara Minerals) ลงวันที่ 28 ตุลาคม 2026 ซึ่งยื่นต่อ ASX พร้อมกับรายงานกิจกรรมรายไตรมาสเดือนกันยายน เนื้อหาครอบคลุมการดำเนินงานที่ Pilgangoora, งบการเงินรายไตรมาส, การจัดหาเงินกู้ใหม่, โครงการขยายกำลังการผลิต P2000, ข้อตกลงด้านพลังงานกับ Fortescue, การปรับปรุงประมาณการผลประกอบการ FY27 และข้อมูลอัปเดตตลาดลิเธียม
PLS รายงานผลประกอบการตามปีงบประมาณของออสเตรเลียซึ่งเริ่มตั้งแต่เดือนกรกฎาคมถึงมิถุนายน ดังนั้น FY27 จึงครอบคลุมช่วงเดือนกรกฎาคม 2026 ถึงมิถุนายน 2027 โดยไตรมาสเดือนกันยายน FY27 คือช่วงเดือนกรกฎาคมถึงกันยายน 2026 ซึ่งเป็นไตรมาสแรกของปีงบประมาณนั้น
ตัวเลขทางการเงิน เช่น รายได้ (A$563M), ต้นทุนการดำเนินงานต่อหน่วย (A$539/t), เงินสด (A$2,217M) และงบลงทุน (capex) อยู่ในหน่วยดอลลาร์ออสเตรเลีย (A$) ตามที่ระบุในประกาศของชุดสไลด์ ส่วนราคาแร่สปอดูมีนและหุ้นกู้ชุดใหม่จะระบุเป็นดอลลาร์สหรัฐตามต้นฉบับ เช่น ราคาเฉลี่ยที่ได้รับจริง US$1,809/t บนฐาน SC5.2 และหุ้นกู้ไม่ด้อยสิทธิและไม่มีหลักประกัน (Senior Unsecured Notes) มูลค่า US$700M
การผลิตทำสถิติสูงสุดที่ 267.6kt สำหรับแร่สปอดูมีนเข้มข้น (เพิ่มขึ้น 25% เมื่อเทียบกับไตรมาสก่อนหน้า), ยอดขาย 223.6kt, ราคาเฉลี่ยที่ได้รับจริงประมาณ US$1,809/t (SC5.2), รายได้ A$563M (ลดลง 24%), ต้นทุนการดำเนินงานต่อหน่วย (FOB) A$539/t (ลดลง 12%) และมีเงินสด A$2,217M พร้อมสภาพคล่องรวม A$2,717M ณ วันที่ 30 กันยายน 2026
P2000 คือโครงการขยายกำลังการผลิตที่ได้รับอนุมัติของ PLS ที่เหมือง Pilgangoora โดยมีศูนย์กลางอยู่ที่โรงแต่งแร่ Jimmagunya แห่งใหม่ โครงการนี้จะช่วยเพิ่มกำลังการผลิตเฉลี่ย 10 ปีเป็นประมาณ 2Mtpa โดยมีต้นทุน FOB เฉลี่ยประมาณ A$600/t (มูลค่าที่แท้จริง) ใช้งบลงทุนโครงการประมาณ A$1.9B มีมูลค่าปัจจุบันสุทธิส่วนเพิ่ม (Incremental NPV) A$2.7B ที่อัตราคิดลดหลังภาษีที่แท้จริง 8% และคาดว่าจะเริ่มการผลิตครั้งแรกในไตรมาสเดือนกันยายนของปีปฏิทิน 2029
ประมาณการการผลิต (1,030-1,100kt) และต้นทุนการดำเนินงานต่อหน่วย (A$575-625/t) ยังคงเดิมไม่มีการเปลี่ยนแปลง ส่วนประมาณการงบลงทุน (capex) มีการปรับปรุงเป็น A$1,130-1,195M เพื่อรวมงบลงทุนสำหรับถนนทางเข้า, แคมป์ที่พักถาวร, สิ่งอำนวยความสะดวกด้านบริการเหมือง และข้อตกลงซื้อขายไฟฟ้ากับ Fortescue (งบลงทุนเพื่อเพิ่มประสิทธิภาพ A$185M) พร้อมกับงบ A$500M สำหรับโครงการ P2000
ใช่ หน้าเว็บนี้มีทั้งไฟล์ PDF ต้นฉบับและเวอร์ชัน PPTX ที่แปลงมาให้ เพื่อให้คุณสามารถนำเลย์เอาต์ไปใช้งานต่อได้ เช่น การ์ด KPI, ตารางการเงินเปรียบเทียบรายไตรมาส, ตารางประมาณการพร้อมสถานะ, แผนภูมิการครบกำหนดชำระหนี้และงบลงทุน รวมถึงแผนภูมิอุปสงค์-อุปทานของตลาด ทั้งนี้ ข้อความในไฟล์ที่แปลงแล้วอาจต้องมีการปรับแต่งฟอนต์และการจัดวางเล็กน้อย
งานนำเสนอนี้ถูกยื่นต่อตลาดหลักทรัพย์ออสเตรเลีย (ASX) ภายใต้ชื่อย่อหุ้น PLS เมื่อวันที่ 28 ตุลาคม 2026 และเผยแพร่บนศูนย์ข้อมูลนักลงทุนของ PLS ด้วย ควรศึกษาควบคู่ไปกับรายงานกิจกรรมรายไตรมาสเดือนกันยายน และประกาศของ ASX เมื่อวันที่ 16 และ 28 ตุลาคม 2026 เกี่ยวกับการตัดสินใจลงทุนขั้นสุดท้าย (FID) ของ P2000, การอัปเดตปริมาณสำรองแร่, โครงสร้างพื้นฐานเพื่อเพิ่มประสิทธิภาพ และข้อตกลงด้านพลังงาน

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ




© 2026 2slides สงวนลิขสิทธิ์