
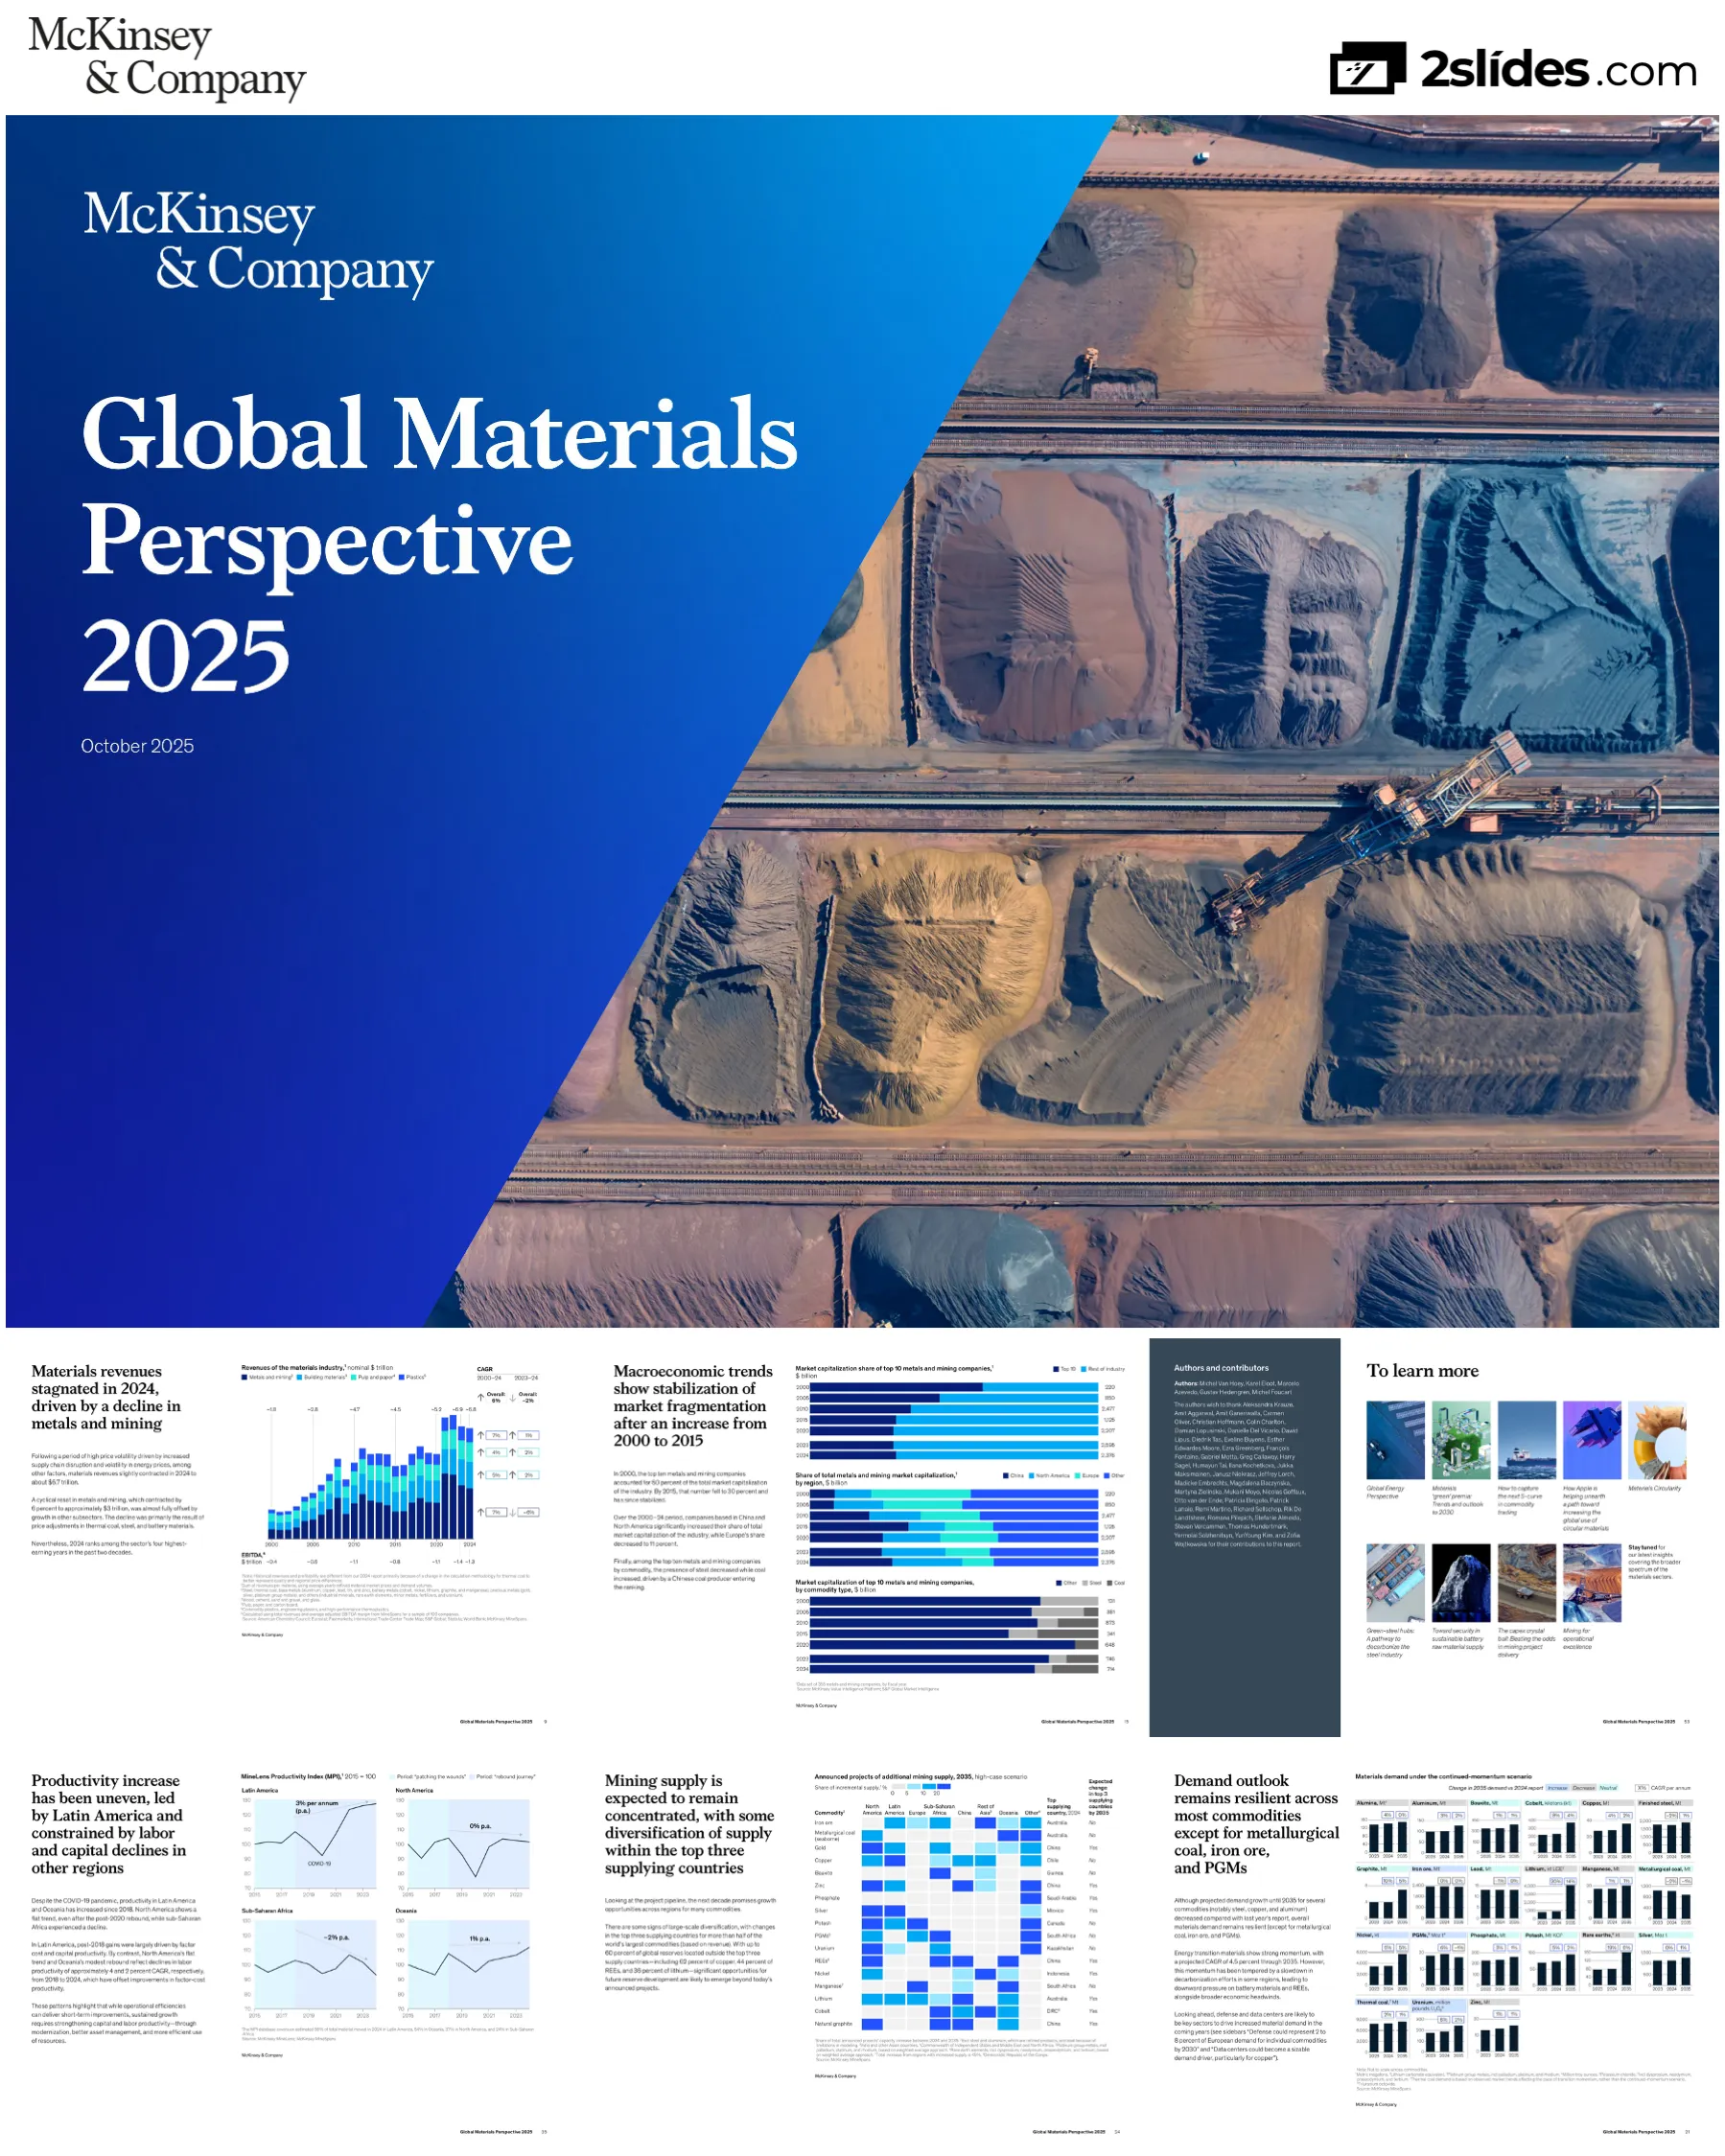
McKinsey Global Materials Perspective 2025 - การวิเคราะห์แนวโน้มและแนวโน้มอุตสาหกรรมวัสดุอย่างครอบคลุม
การนำทางด่วน
แท็ก
แชร์สไลด์
McKinsey Global Materials Perspective 2025 - การวิเคราะห์แนวโน้มและแนวโน้มอุตสาหกรรมวัสดุอย่างครอบคลุม
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
สไลด์หน้าชื่อเรื่องที่มีตราสินค้า McKinsey พร้อมภาพถ่ายทางอากาศที่น่าทึ่งของการทำเหมืองแบบเปิด ซึ่งแสดงระดับการสกัดแบบขั้นบันได สายพาน และขนาดอุตสาหกรรม
การออกแบบหน้าปกที่เรียบง่ายพร้อมโลโก้ McKinsey สีขาวด้านบนซ้าย ตัวอักษรชื่อเรื่องขนาดใหญ่ทางด้านซ้าย ภาพถ่ายการทำเหมืองที่โดดเด่นทางด้านขวาซึ่งมีความสูงเต็มหน้า
อธิบายระเบียบวิธีรายงาน ขอบเขตที่เน้นโลหะและการทำเหมืองที่ขับเคลื่อนโดยการเปลี่ยนผ่านด้านพลังงาน แนะนำฐานข้อมูล MineSpans ที่ครอบคลุมสินทรัพย์กว่า 14,000 รายการ และอธิบายความสามารถของ Energy Solutions และ McKinsey
รูปแบบข้อความสองคอลัมน์บนพื้นหลังสีน้ำเงินเข้ม ย่อหน้าที่ครอบคลุมอธิบายรากฐานและความสามารถของรายงาน
ภาพรวมการเปลี่ยนแปลงอุตสาหกรรมปี 2024: รายได้ลดลง 6% เหลือ $3T แต่ความสามารถในการทำกำไรยังคงอยู่ที่ $1.3T, การเพิ่มขึ้นของชาตินิยมทางทรัพยากร, การเติบโตของความต้องการ AI/การป้องกันประเทศ, สัญญาณการฟื้นตัวของผลิตภาพ และการชะลอตัวของการลดคาร์บอนในบางภูมิภาค
รูปแบบสองคอลัมน์พร้อมข้อความบรรยายทางด้านซ้ายและภาพโครงสร้างพื้นฐานการทำเหมืองทางด้านขวา จัดเรียงเป็นสี่หมวดหมู่การเปลี่ยนแปลงที่สำคัญ
ต่อเนื่องจากการอภิปรายแนวโน้ม: อุปสงค์ที่แข็งแกร่งจนถึงปี 2035 ขับเคลื่อนโดยการเติบโตของประชากรและเทคโนโลยีคาร์บอนต่ำ อุปทานมีความเข้มข้นสูง จำเป็นต้องมีการลงทุนหลายล้านล้าน ระบุสามด้านโอกาส: การเติบโตแบบพหุภาคี การฟื้นตัวของผลิตภาพ ความยั่งยืนที่ตรงเป้าหมาย
ต่อเนื่องจากรูปแบบสองคอลัมน์พร้อมภาพอุตสาหกรรม ข้อความที่มีโครงสร้างซึ่งสรุปโอกาสเชิงกลยุทธ์
คำอธิบายโดยละเอียดของสถานการณ์อุปทานสามสถานการณ์ (กรณีฐาน กรณีสูง ท่อส่งเต็ม) ตามสถานะโครงการตั้งแต่ 'ในการดำเนินงาน' ไปจนถึง 'ไม่สมจริง/ในการสำรวจ' ขับเคลื่อนโดยฐานข้อมูลสินทรัพย์กว่า 14,000 รายการ
ด้านซ้ายมีข้อความอธิบาย ด้านขวามีตารางรายละเอียดที่แสดงหมวดหมู่สถานะโครงการและสถานการณ์ที่รวมไว้
นำเสนอสถานการณ์การลดการปล่อยก๊าซเรือนกระจกสามสถานการณ์ที่สอดคล้องกับ Global Energy Perspective ซึ่งแสดงวิถีการปล่อยก๊าซเรือนกระจกตั้งแต่ปี 1990-2050 โดยเลือกสถานการณ์โมเมนตัมต่อเนื่อง (ภาวะโลกร้อน 2.3 องศาเซลเซียส) สำหรับรายงานนี้
กราฟวิถีการปล่อยก๊าซเรือนกระจกขนาดใหญ่ที่ครอบคลุมด้านบน ตารางเปรียบเทียบสถานการณ์โดยละเอียดด้านล่างพร้อมสามคอลัมน์สำหรับการวิวัฒนาการช้า โมเมนตัมต่อเนื่อง และการเปลี่ยนแปลงที่ยั่งยืน
ตัวแบ่งส่วนที่แนะนำบทที่ว่าด้วยสถานะของอุตสาหกรรมพร้อมข้อความสำคัญเกี่ยวกับการแก้ไขราคาสินค้าถ่านหิน/เหล็กกล้าที่กระตุ้นให้รายได้ลดลง ในขณะที่ทองคำ ทองแดง อะลูมิเนียมยังคงรักษาความสามารถในการทำกำไรไว้ได้
พื้นหลังไล่ระดับสีฟ้า (จากซ้ายไปขวา) ข้อความสีขาวพร้อมหมายเลขส่วนและการนำทาง ข้อความสรุปที่สำคัญในตัวอักษรขนาดใหญ่
สรุปสี่คอลัมน์ของธีมอุตสาหกรรมที่สำคัญ: (1) การเติบโตและความสามารถในการทำกำไร - กลุ่มมูลค่าเปลี่ยนจากเหล็กกล้า/ถ่านหินเป็นทองคำ/ทองแดง/อะลูมิเนียม (2) ภูมิรัฐศาสตร์ - ความเข้มข้นของอุปทานที่เพิ่มขึ้นและมาตรการป้องกัน (3) การลดคาร์บอน - ความคืบหน้าช้าลงโดยเฉพาะอย่างยิ่งในเหล็กกล้าของสหภาพยุโรป (4) ตลาดทุน - การเติบโตของ TSR ที่แข็งแกร่งแม้ว่ารายได้จะลดลง
สี่คอลัมน์ที่มีความกว้างเท่ากันพร้อมส่วนหัวที่มีหมายเลข จุดสำคัญที่มีสัญลักษณ์แสดงหัวข้อย่อยภายใต้แต่ละธีม
แผนภูมิแท่งซ้อนแสดงรายได้ของอุตสาหกรรมวัสดุตั้งแต่ปี 2000-2024 แบ่งตามโลหะ/การทำเหมือง วัสดุก่อสร้าง เยื่อ/กระดาษ พลาสติก แสดงยอดรวม ~$6.8T ในปี 2024 (คงที่จากปี 2023) โดยโลหะ/การทำเหมืองลดลง 6% เหลือ $3T แต่ถูกชดเชยโดยภาคส่วนอื่นๆ
แผนภูมิแท่งซ้อนขนาดใหญ่ที่ครอบคลุมความกว้างเต็มที่ คำอธิบายประกอบ CAGR ทางด้านขวา เส้น EBITDA ใต้แท่ง
การแสดงภาพสองส่วน: (1) ตารางแสดงการเปลี่ยนแปลงราคา/ปริมาณ/รายได้ปี 2023-2024 สำหรับสินค้าโภคภัณฑ์ชั้นนำ โดยเน้นการลดลงของเหล็กกล้า (ราคา -12%) ถ่านหินความร้อน (-13%) วัสดุแบตเตอรี่ (-26%) (2) แผนภูมิแท่งซ้อนแสดงการเปลี่ยนแปลงองค์ประกอบรายได้จากปี 2023 ถึง 2024
ด้านซ้ายมีตารางเดลต้าพร้อมลูกศรแสดงทิศทาง ด้านขวาแสดงแผนภูมิแท่งซ้อนสองแผนภูมิเปรียบเทียบองค์ประกอบรายได้ปี 2023 เทียบกับปี 2024
การวิเคราะห์สามส่วน: (1) แนวโน้ม EBITDA ปี 2000-2024 แสดง $0.7T ในปี 2024, (2) เงินสด/การลงทุนระยะสั้นคิดเป็น % ของสินทรัพย์ที่ยังคงที่ประมาณ 1.3%, (3) องค์ประกอบของ EBITDA pool แสดงการเปลี่ยนแปลงจากเหล็ก/ถ่านหิน (27%→23%, 38%→35%) เป็นทองคำ/ทองแดง/อลูมิเนียม (10%→18%, 4%→6%, 9%→11%)
การแสดงภาพสามส่วนแยกกันเรียงตามแนวนอน โดยมีอนุกรมเวลาทางด้านซ้าย/ตรงกลาง และการเปรียบเทียบองค์ประกอบทางด้านขวา
ตารางที่ครอบคลุมซึ่งแสดงการเคลื่อนไหวเชิงกลยุทธ์โดยประเทศผู้ส่งออกและนำเข้า: อุปสรรคในการส่งออก, การบูรณาการปลายน้ำในประเทศ, การโอนกิจการเป็นของรัฐ, ข้อตกลงทวิภาคี, อุปสรรคในการนำเข้า, กองทุนพัฒนาทรัพยากร, โครงการเชิงกลยุทธ์ และการพัฒนากองทุนสำรองทางยุทธศาสตร์
ตารางสามคอลัมน์ที่มีการเคลื่อนไหวเชิงกลยุทธ์ ตัวอย่างประเทศ และโอกาสสำหรับบริษัทต่างๆ
เมทริกซ์แผนที่ความร้อนที่แสดงอุปสรรคในการส่งออกสำหรับสินค้าโภคภัณฑ์ที่จำแนกตามความเข้มข้นของการผลิต (แกนตั้ง: สูงมาก >90%, สูง 70-90%, ปานกลาง 50-70%, ต่ำ <50%) และความสำคัญของสินค้าโภคภัณฑ์ (แกนนอน: ต่ำ 0-3 การกล่าวถึง, ปานกลาง 4-7, สูง >7 ในรายการแร่ธาตุวิกฤต) ไฮไลท์สินค้าโภคภัณฑ์ที่มีการกำหนดอุปสรรคตั้งแต่ปี 2024
เมทริกซ์/แผนที่ความร้อนที่มีความเข้มข้นบนแกน Y ความสำคัญบนแกน X สินค้าโภคภัณฑ์วางอยู่ในเซลล์ที่มีการเข้ารหัสสีสำหรับสถานะอุปสรรค
แผนภูมิเส้นสองเส้นเปรียบเทียบประสิทธิภาพของ metals/mining กับ S&P Global 1200 ปี 2015-2024: (1) TSR เติบโต 3.5 เท่าสำหรับ metals/mining เทียบกับ 2.3 เท่าสำหรับ S&P, (2) Market cap เพิ่มขึ้นเป็นสองเท่าสำหรับ metals/mining (2.0 เท่า) เทียบกับ 1.9 เท่าสำหรับ S&P
แผนภูมิเส้นสองเส้นที่อยู่เคียงข้างกันพร้อมค่าที่จัดทำดัชนี (2015=100) แสดงประสิทธิภาพที่เหนือกว่าอย่างมากโดยเฉพาะอย่างยิ่งปี 2020-2022
แผนภูมิแท่งสามแท่งแสดงการเปลี่ยนแปลงโครงสร้างปี 2000-2024: (1) ส่วนแบ่ง market cap ของบริษัท 10 อันดับแรกลดลงจาก 60% เป็น 30% จากนั้นทรงตัว, (2) การเปลี่ยนแปลงระดับภูมิภาคโดยจีนและอเมริกาเหนือได้รับส่วนแบ่งเพิ่มขึ้น ยุโรปลดลงเหลือ 11%, (3) ส่วนผสมของสินค้าโภคภัณฑ์ใน 10 อันดับแรกแสดงการเข้ามาของถ่านหิน การลดลงของเหล็ก
แผนภูมิแท่งซ้อนแนวนอนสามแท่งเรียงตามแนวตั้ง โดยแต่ละแท่งแสดงมิติต่างๆ ของวิวัฒนาการของตลาด
แผนภูมิแท่งที่แสดงการแยกส่วนความผันผวนของ TSR ตามปัจจัยขับเคลื่อนในห้าภาคส่วน (อลูมิเนียมกลางน้ำ/ปลายน้ำ, ทองแดงต้นน้ำ/ครบวงจร, ผู้ผลิตเหล็ก, ทอง, ผู้เล่นที่หลากหลาย) แสดงการกระจายไปยัง: การตัดสินใจในการดำเนินงานของบริษัท (30-47%), ตัวเลือกพอร์ตโฟลิโอของบริษัท (11-28%), แรงผลักดันของตลาดการเงิน (12-53%), แรงผลักดันของราคาสินค้าโภคภัณฑ์ (16-25%)
แผนภูมิแท่งซ้อนแนวตั้งห้าแท่งที่แสดงการกระจายเปอร์เซ็นต์ของปัจจัยขับเคลื่อน TSR พร้อมคำอธิบายสัญลักษณ์สำหรับสี่หมวดหมู่ของปัจจัยขับเคลื่อน
เมทริกซ์แผนที่ความร้อนที่แสดง TSR ส่วนเกิน (ปรับตามราคาสินค้าโภคภัณฑ์และความผันผวนของตลาด) ตามควอไทล์การเติบโตของการผลิต (แนวตั้ง) และควอไทล์ผลิตภาพต้นทุน/เงินทุน (แนวนอน) แสดงประสิทธิภาพที่แข็งแกร่งที่สุด (TSR ส่วนเกิน 5-7%) ต้องใช้ควอไทล์สูงสุดในทั้งสองมิติ
แผนที่ความร้อนเมทริกซ์ 4x4 โดยมีการเติบโตของการผลิตบนแกน Y, ผลิตภาพต้นทุน/เงินทุนบนแกน X, เซลล์ที่มีสีตามระดับประสิทธิภาพ TSR
ตัวแบ่งส่วนสำหรับบทความพร้อมใช้งานและการเติบโต โดยเน้นว่าช่องว่างอุปสงค์-อุปทานทั่วโลกคาดว่าจะแคบลงภายในปี 2035 ซึ่งขับเคลื่อนโดยแนวโน้มความต้องการที่พอประมาณกว่าเมื่อเทียบกับรายงานปี 2024 ในขณะที่ช่องว่างระดับภูมิภาคแคบลงด้วยโครงการเชิงกลยุทธ์
พื้นหลังไล่ระดับสีฟ้า, ข้อความสีขาว, การนำทางส่วน, ข้อความสรุปที่สำคัญ
สรุปสามคอลัมน์: (1) แนวโน้มอุปสงค์ - การเติบโตที่ยืดหยุ่นโดยเฉพาะอย่างยิ่งสำหรับวัสดุการเปลี่ยนผ่านด้านพลังงาน การนำ EV มาใช้/การเปลี่ยนแปลงทางเทคโนโลยีที่ช้าลงบ่งชี้ถึงแนวโน้มที่พอประมาณกว่าเมื่อเทียบกับปี 2024 การป้องกันประเทศและศูนย์ข้อมูลกำลังเกิดขึ้นในฐานะตัวขับเคลื่อนการเติบโต (2) แนวโน้มอุปทาน - การเพิ่มขึ้นเกินความคาดหมายสำหรับวัสดุบางชนิด บริษัทจีนคิดเป็น 36% ของสินทรัพย์ใหม่ อุปทานยังคงกระจุกตัวทางภูมิศาสตร์ (3) ช่องว่างอุปสงค์-อุปทาน - แคบลงทั่วโลก การมุ่งเน้นเปลี่ยนไปสู่ความสมดุลระดับภูมิภาค นวัตกรรมอาจลดช่องว่างได้อีก การปิดช่องว่างต้องใช้ capex 4.7 ล้านล้านดอลลาร์ และไฟฟ้า 270 GW
สามคอลัมน์เท่ากันพร้อมส่วนหัวที่มีหมายเลขและจุดไข่ปลาโดยละเอียดภายใต้แต่ละคอลัมน์
การเปรียบเทียบสองส่วนของปี 2024 กับการคาดการณ์: (1) การเจาะตลาดการขาย BEV แสดงให้เห็นว่าจีน 28%, ยุโรป 16%, ทั่วโลก 14%, สหรัฐอเมริกา 8% ในปี 2024 (2) ส่วนแบ่งพลังงานหมุนเวียนแสดงให้เห็นว่ายุโรป 32%, จีน 18%, ทั่วโลก 17%, สหรัฐอเมริกา 18% การคาดการณ์ Global Energy Perspective ที่อัปเดตลดลง: ส่วนแบ่ง BEV ภายในปี 2035 จาก 52-82% เป็น 47-76%, พลังงานหมุนเวียนภายในปี 2050 จาก 60-80% เป็น 60-70%
แผนภูมิเส้นสองเส้นวางเคียงข้างกันแสดงแนวโน้มระดับภูมิภาคปี 2018-2024 โดยมีการอัปเดตการคาดการณ์ที่แสดงด้านล่าง
Grid ของกราฟแท่งขนาดเล็ก 20 กราฟ แสดงประมาณการความต้องการปี 2023-2024-2035 สำหรับ: Alumina, Aluminum, Bauxite, Cobalt, Copper, Finished steel, Graphite, Iron ore, Lead, Lithium, Manganese, Metallurgical coal, Nickel, Phosphate, PGMs, Potash, Rare earths, Silver, Thermal coal, Uranium, Zinc แต่ละกราฟแสดง CAGR และการเปลี่ยนแปลงเมื่อเทียบกับรายงานปี 2024 (ลูกศรเพิ่มขึ้น/ลดลง/เป็นกลาง)
Grid ขนาด 5x4 ของ mini bar charts แต่ละอันมี 3 แท่ง (2023, 2024, 2035) และคำอธิบายประกอบที่แสดง CAGR และตัวบ่งชี้การเปลี่ยนแปลงรายปี
การวิเคราะห์แสดงให้เห็นว่าภาคการป้องกันของ NATO Europe อาจคิดเป็น 2% ของ aluminum, 4% ของ steel, 8% ของ copper ที่ต้องการภายในปี 2030 (โดยสมมติว่าการใช้จ่ายด้านการป้องกันประเทศ 3.5% เป็น % ของ GDP) รวมถึงประมาณการการเติบโตปี 2024-2030 และโอกาสที่น่าสนใจในวัสดุเฉพาะทาง: military-grade steel (Eglin, Maraging), tool steel, electrical steel สำหรับ drones, high-strength aluminum, extrusions
สามส่วนประกอบ: (1) Bar charts แสดงการเติบโตของความต้องการปี 2024-2030 สำหรับสินค้าโภคภัณฑ์สามรายการ (2) เปอร์เซ็นต์ส่วนแบ่งการป้องกันประเทศ (3) กล่องข้อความสองกล่องอธิบายโอกาสที่น่าสนใจ
คาดการณ์ว่า capacity ของ data center จะเติบโต 2.7 เท่าจาก 82 GW (2025) เป็น 219 GW (2030) ซึ่งขับเคลื่อนโดยการขยายตัวของ AI แสดงความเข้มข้นของความต้องการต่อ MW สำหรับวัสดุต่างๆ และการเติบโตของความต้องการทั่วโลกที่เกิดขึ้นภายในปี 2030: Steel +270% แต่น้อยกว่า 0.1% ของความต้องการทั่วโลก, Copper +270% คิดเป็น 3.3% ของความต้องการทั่วโลก, Aluminum +270% คิดเป็น 0.6% ของความต้องการ
สามส่วนประกอบ: (1) Stacked area chart ของ capacity ตามภูมิภาค (2) ตารางความเข้มข้นของวัสดุ (3) Bar charts สามรายการแสดงความต้องการ Steel, Copper, Aluminum ปี 2024 เทียบกับ 2030
Heat map แสดงโครงการ supply mining ที่ประกาศโดยสินค้าโภคภัณฑ์ (แถว) และภูมิภาค (คอลัมน์: North America, Latin America, Europe, Sub-Saharan Africa, China, Rest of Asia, Oceania, Other) แสดงระดับความเข้มข้นและประเทศผู้จัดหา 3 อันดับแรกคาดว่าจะมีการเปลี่ยนแปลงภายในปี 2035 หรือไม่ ไฮไลท์: Iron ore (Australia), Met coal (Australia), Gold (China→Yes change), Copper (Chile), Lithium (Australia→Yes), Cobalt (DRC→Yes)
Matrix heat map โดยมีสินค้าโภคภัณฑ์เป็นแถว ภูมิภาคเป็นคอลัมน์ เซลล์สีตามส่วนแบ่งของ incremental supply ปี 2024-2035 คอลัมน์สุดท้ายแสดงการเปลี่ยนแปลงที่คาดการณ์ไว้ใน 3 อันดับแรก
ตารางแสดงประมาณการสมดุล supply-demand ปี 2035 สำหรับสินค้าโภคภัณฑ์ 13 รายการภายใต้สถานการณ์ supply แบบ base-case และ high-case แสดงว่าช่องว่างแคบลง (↘), ถูกกำจัด (√) หรือไม่เปลี่ยนแปลง (—) เมื่อเทียบกับรายงานปี 2024 รวมถึงมาตราส่วน undersupply/oversupply และตัวขับเคลื่อน demand/supply หลักสำหรับสินค้าโภคภัณฑ์แต่ละรายการ การเปลี่ยนแปลงที่น่าสังเกต: Nickel แสดงให้เห็นถึง oversupply ที่อาจเกิดขึ้น, ช่องว่าง REEs และ Uranium แคบลง, Copper และ Lithium ยังคงมี undersupply
ตารางหลายคอลัมน์ที่มีชื่อสินค้าโภคภัณฑ์ ตัวบ่งชี้ช่องว่าง supply-demand (visual scale) การเปลี่ยนแปลงเมื่อเทียบกับปีก่อนหน้า และคอลัมน์ตัวขับเคลื่อนเชิงบรรยาย
การเปรียบเทียบ bar chart แสดงระดับการพึ่งพาตนเองด้าน mining และ refining สำหรับสินค้าโภคภัณฑ์หลักในปี 2035: Europe, Europe + 13 Strategic Projects และ North America แสดงโอกาสที่สำคัญโดยเฉพาะอย่างยิ่งสำหรับ Lithium (North America 65% mine production self-sufficient), Natural graphite (North America 101%), Rare earth elements (92%) Europe ยังคงพึ่งพาการนำเข้าอย่างมากแม้จะมี strategic projects
Horizontal grouped bar charts สำหรับสินค้าโภคภัณฑ์ 6 รายการ (Lithium, Nickel, Natural graphite, Manganese battery-grade, Copper, Rare earths) แสดง mine production และ refined production แยกกัน
ตารางแสดงนวัตกรรมด้าน demand-side และ supply-side ที่สำคัญซึ่งมีศักยภาพในการ disrupt สมดุล supply-demand ภายในปี 2035: Sodium-ion batteries, Solid-state batteries, Electrically excited synchronous motors (EESMs), Direct lithium extraction, Primary sulfide leaching, Deep-sea mining แต่ละรายการได้รับการประเมินตาม momentum, อุปสรรคในการขยายขนาด, ผลกระทบต่อช่องว่าง supply-demand และราคาสินค้าโภคภัณฑ์
ตารางรายละเอียดที่มีนวัตกรรมเป็นแถว คอลัมน์การประเมินหลายคอลัมน์ (momentum, อุปสรรค, ผลกระทบ S/D gap, ผลกระทบด้านราคา) ตัวบ่งชี้ไฟจราจรสำหรับ momentum
แสดง reserves โดยประมาณใน Clarion-Clipperton Zone (CCZ) เทียบกับแหล่งบนบกสำหรับวัสดุแบตเตอรี่หลัก: Manganese (CCZ: 5,992 Mt เทียบกับ Terrestrial: 5,200 Mt), Copper (226 Mt เทียบกับ 1,000 Mt), Nickel (274 Mt เทียบกับ 150 Mt), Cobalt (44 Mt เทียบกับ 13 Mt), Titanium (67 Mt เทียบกับ 899 Mt) อภิปรายสถานะการกำกับดูแล: มีการออกใบอนุญาตสำรวจ ISA, Cook Islands กำลังก้าวหน้า, US ส่งสัญญาณสนับสนุน, Norway หยุดชั่วคราว
Horizontal grouped bar chart เปรียบเทียบ CCZ nodules เทียบกับ terrestrial reserves สำหรับสินค้าโภคภัณฑ์ 5 รายการ พร้อมข้อความอธิบายด้านล่าง
เปรียบเทียบองค์ประกอบและมูลค่าของ polymetallic deep-sea nodules (CCZ และ Cook Islands) เทียบกับ nickel ores บนบก (Limonite และ Sulfide) CCZ nodules มีมูลค่า $500/ton โดยมีปริมาณ Manganese จำนวนมาก (มูลค่าไม่แน่นอน) Cook Islands nodules $240/ton ที่อุดมไปด้วย Cobalt มากกว่า ความท้าทายที่สำคัญ: manganese จาก nodules สามารถใช้เป็นทางเลือกที่ใช้ได้จริงแทนการ mining บนบกได้หรือไม่ การทดลองในปัจจุบันยังไม่ประสบความสำเร็จในการเปลี่ยน manganese waste เป็น alloys
Stacked bar charts สี่รายการแสดงองค์ประกอบเนื้อหาและมูลค่าปี 2024 ต่อตันสำหรับแต่ละแหล่ง โดยมีรหัสสีสำหรับ waste เทียบกับวัสดุที่มีค่า
สรุปข้อกำหนดด้านทรัพยากรที่สำคัญสามประการเพื่อปิดช่องว่าง supply-demand ภายในปี 2035: (1) Energy: ต้องการ power capacity ใหม่ ~270 GW (ไม่มีการเปลี่ยนแปลงเมื่อเทียบกับรายงานปี 2024) บวก 1,100 GW เพื่อลด carbon ในอุตสาหกรรมปัจจุบัน (2) People: ต้องการงานใหม่ ~350,000 ตำแหน่ง (+40,000 เมื่อเทียบกับปี 2024 เนื่องจากการเปลี่ยนไปสู่ภูมิภาคที่ใช้แรงงานมาก เช่น Sub-Saharan Africa) ผู้สำเร็จการศึกษาด้าน mining/metallurgy ลดลง 75% ใน Australia, 40% ใน US (2011-2021) (3) Investments: ต้องใช้ capex $4.65T (-$200B เมื่อเทียบกับปี 2024 เนื่องจากการ demand ที่พอประมาณมากขึ้น) ต้องการ $260B/ปี ที่ตรงกับจุดสูงสุดปี 2011-13
รูปแบบสามคอลัมน์ที่มีกล่องส่วนหัวแสดงข้อกำหนด GMP 2025 การเปลี่ยนแปลงเมื่อเทียบกับ GMP 2024 และความท้าทายพื้นฐานสำหรับแต่ละประเภททรัพยากรทั้งสาม
ภาพแสดงข้อมูลสองส่วน: (1) แผนภูมิเส้นแสดงต้นทุนการสำรวจต่อการค้นพบที่เพิ่มขึ้นจาก ~$50M (1975) เป็น $250M+ (2019) เพิ่มขึ้นกว่า 5 เท่า (2) แผนภูมิแท่งแบบเรียงซ้อนแสดงค่าใช้จ่ายในการสำรวจ 2014-2024 ตามภูมิภาค (ค่อนข้างคงที่ ~$11-16B) และตามสินค้าโภคภัณฑ์ (ทองคำเป็นหลัก วัสดุแบตเตอรี่เติบโตที่ CAGR 28% สังกะสี/โพแทช/ถ่านหินลดลง)
ด้านบน: แผนภูมิเส้นเดียวครอบคลุมหลายทศวรรษ ด้านล่าง: แผนภูมิแท่งแบบเรียงซ้อนสองชุดวางเคียงข้างกันแสดงแนวโน้ม 2014-2024
ตัวแบ่งส่วนสำหรับบทว่าด้วยประสิทธิภาพการผลิตและความสามารถในการจ่าย โดยมีข้อความสำคัญว่าแม้ว่าแนวโน้มอุปสงค์และอุปทานจะสมดุลมากขึ้น แต่ยังคงต้องมีราคาสินค้าโภคภัณฑ์ที่สูงขึ้นเพื่อกระตุ้นให้อุปทานเพียงพอที่จะเข้ามาตอบสนองความต้องการ
พื้นหลังไล่ระดับสีฟ้า, ข้อความสีขาว, การนำทางส่วน, ข้อความสรุป
สรุปสามคอลัมน์: (1) ความเข้มข้นของเงินทุนและประสิทธิภาพการผลิต - หลังจากลดลงอย่างมากในช่วงปี 2004-10 และช่วงที่ทรงตัวในปี 2010-18 ประสิทธิภาพการผลิตฟื้นตัวที่ 1% ต่อปี ตั้งแต่ปี 2018 เนื่องจากการใช้ระบบอัตโนมัติและเทคโนโลยีดิจิทัล ไม่สม่ำเสมอในแต่ละภูมิภาค ยังคงมีความท้าทายจากการลดลงของเกรดแร่และการขาดแคลนแรงงาน (2) วิวัฒนาการของราคา - ยังคงต้องมีการปรับขึ้นราคาสำหรับสินค้าโภคภัณฑ์หลายชนิด (โดยเฉพาะทองแดงและวัสดุแบตเตอรี่) เพื่อกระตุ้นอุปทาน การปรับขึ้นราคาอาจส่งผลให้เกิดการทดแทน/การทำลายอุปสงค์ (3) ขอบเขตต่อไปของประสิทธิภาพการผลิต - โอกาสใน AI (การทำแผนที่เชิงพื้นที่, การคัดแยกแร่), Gen AI (การลดความเสี่ยงด้าน capex, การบำรุงรักษา), ระบบอัตโนมัติ (รถบรรทุกอัตโนมัติ), การใช้พลังงานไฟฟ้า, การกระจายความหลากหลายของแหล่งจัดซื้อทั่วโลก
สามคอลัมน์เท่ากันพร้อมส่วนหัวที่มีหมายเลขและรายการ bullet point ที่ละเอียด
แผนภูมิเส้นสี่เส้นแสดงส่วนประกอบของ MineLens Productivity Index ปี 2004-2024: (1) ดัชนีโดยรวมแสดงสามช่วง: 'ปริมาณโดยไม่คำนึงถึงต้นทุน' (-8% ต่อปี 2004-10), 'การปะแผล' (0% ต่อปี 2010-18), 'การเดินทางของการฟื้นตัว' (1% ต่อปี 2018-24), (2) ผลิตภาพแรงงาน (1% ต่อปี 2018-24), (3) ผลิตภาพทุนในแง่ที่เป็นจริง (1% ต่อปี 2018-24), (4) ผลิตภาพต้นทุนปัจจัยในแง่ที่เป็นจริง (2% ต่อปี 2018-24)
แผนภูมิดัชนีขนาดใหญ่อันหนึ่งที่ด้านบนซึ่งครอบคลุมความกว้างทั้งหมด แผนภูมิส่วนประกอบขนาดเล็กสามอันด้านล่างในแถว
แผนภูมิดัชนีประสิทธิภาพการผลิต MineLens ระดับภูมิภาคสี่แผนภูมิปี 2015-2024 แสดงแนวโน้มที่แตกต่างกัน: ละตินอเมริกา (+3% ต่อปี ผู้ที่มีผลการดำเนินงานแข็งแกร่งที่สุด), อเมริกาเหนือ (0% ต่อปี ทรงตัวแม้จะมีการฟื้นตัวหลัง COVID), แอฟริกาใต้สะฮารา (-2% ต่อปี ลดลง), โอเชียเนีย (+1% ต่อปี บวกเล็กน้อย) การเพิ่มขึ้นของละตินอเมริกาเกิดจากต้นทุนปัจจัยและผลิตภาพทุน อเมริกาเหนือ/โอเชียเนียถูกจำกัดโดยการลดลงของผลิตภาพแรงงาน -4% และ -2% CAGR ตามลำดับ แอฟริกาใต้สะฮาราแสดงถึงการสูญเสียทั้งในด้านผลิตภาพแรงงานและทุน
แผนภูมิเส้นสี่เส้นเรียงกันในตาราง 2x2 แต่ละแผนภูมิแสดงดัชนีระดับภูมิภาคปี 2015-2024
หกประเภทความท้าทายพร้อมสถิติประกอบ: (1) เกรดสินแร่ลดลง ทำให้ต้องใช้พลังงาน/การประมวลผลมากขึ้น (ลดลง 17% เกรดหัวมิลล์ทองแดงสัมบูรณ์ปี 2012-24), (2) บ่อที่ลึกขึ้นและการทำเหมืองใต้ดิน (เพิ่มขึ้น 28 p.p. ในนิกเกิลใต้ดินในอีก 10 ปีข้างหน้า), (3) การขาดแคลนแรงงาน (เพิ่มขึ้น 2.3 เท่าในตำแหน่งงานว่างในอุตสาหกรรมเหมืองแร่ปี 2010-2023), (4) ต้นทุนการดำเนินงานที่สูงขึ้น (คาดการณ์ต้นทุนทองแดงเพิ่มขึ้น 23% ถึงปี 2035), (5) ข้อพิจารณาด้านสิ่งแวดล้อมและชุมชน (40% ของเหมืองอยู่ในพื้นที่ขาดแคลนน้ำภายในปี 2040), (6) ต้นทุนโครงการและระยะเวลาเกินกำหนด (78% ของโครงการปี 2003-23)
หกกล่องเรียงกันในตาราง 2x3 แต่ละกล่องมีไอคอน คำอธิบายความท้าทาย และสถิติสำคัญ
แผนภูมิเส้นต้นทุนสามรายการที่แสดงต้นทุนเงินสดรวมเพื่อให้เป็นไปตามความต้องการทองแดง นิกเกิล และลิเธียมในปี 2035 ในสถานการณ์กรณีสูง แสดงเส้นราคาปี 2024, C90 (ต้นทุนเปอร์เซ็นไทล์ที่ 90 เพื่อตอบสนองความต้องการ) และต้นทุนเพื่อให้ครอบคลุมความต้องการ 100% การใส่รหัสสีแสดงระดับส่วนต่าง กำไร ข้อค้นพบที่สำคัญ: ลิเธียมและนิกเกิลมีเส้นโค้งที่แบนกว่า (โครงการจำนวนมากกระจุกตัวกันที่ต้นทุนที่คล้ายกัน) ทำให้ส่วนต่างกำไรมีความอ่อนไหวต่อการเปลี่ยนแปลงความต้องการเล็กน้อย เส้นโค้งทองแดงชันกว่า อ่อนไหวน้อยกว่า ปริมาณที่มีส่วนต่าง <10% ต่อความต้องการเต็มที่: ทองแดง 17%, นิกเกิล 79% (มีการประกาศโครงการใหม่จำนวนจำกัด), ลิเธียม 35%
แผนภูมิเส้นต้นทุนแนวนอนสามรายการ แต่ละรายการแสดงปริมาณบนแกน X ต้นทุนบนแกน Y โดยมีเส้นราคาและโซนส่วนต่างกำไรที่ใส่รหัสสี
หกแผนภูมิที่แสดงราคาจูงใจ (NPV=0 ที่อัตราคิดลด 15%) ของโครงการที่ประกาศเทียบกับราคาเฉลี่ยปี 2024 และราคาขั้นต่ำเพื่อให้เป็นไปตามความต้องการปี 2035 สำหรับ: ทองแดง (ต้องการ +19%), นิกเกิล (+16%), ลิเธียม (+28%), บอกไซต์ (0%), ยูเรเนียม (-30%), แกรไฟต์ธรรมชาติ (-49%) แสดงการกระจายราคาจูงใจของโครงการและระบุช่องว่างระหว่างราคาปัจจุบันและราคาที่จำเป็นเพื่อให้มีอุปทานเพียงพอออนไลน์
หกแผนภูมิขนาดเล็กเรียงกันในตาราง 2x3 แต่ละแผนภูมิแสดงการกระจายราคาจูงใจโดยมีราคาปี 2024 และราคาขั้นต่ำที่ต้องการทำเครื่องหมายไว้
เมทริกซ์แสดงโอกาสในการปรับปรุงตามหมวดหมู่ต้นทุนและเทคโนโลยี/แนวทางการปฏิบัติงาน หมวดหมู่ต้นทุน: แรงงาน (25-30% ของต้นทุน), ค่าใช้จ่ายในการบำรุงรักษา (20-25%), พลังงาน (15-20%), วัสดุสิ้นเปลือง (15-20%), การบำรุงรักษาและอะไหล่ (10%) เทคโนโลยี: AI (การคาดการณ์กำลังคน, การบำรุงรักษาเชิงคาดการณ์, การเพิ่มประสิทธิภาพกระบวนการ), Gen AI (การจัดตารางเวลาแบบสร้างสรรค์, การแก้ไขปัญหา), ระบบอัตโนมัติ (หุ่นยนต์, รถบรรทุกไฟฟ้าอัตโนมัติ), ระบบไฟฟ้า (การใช้ไฟฟ้ากับอุปกรณ์, การจัดเก็บความร้อน), การกระจายความหลากหลายของซัพพลายเออร์ทั่วโลก
เมทริกซ์/ตารางที่มีหมวดหมู่ต้นทุนเป็นแถว หมวดหมู่เทคโนโลยีเป็นคอลัมน์ โอกาสเฉพาะในเซลล์
ตัวแบ่งส่วนสำหรับบทความยั่งยืนพร้อมข้อความสำคัญ: แรงกดดันที่เพิ่มขึ้นต่อส่วนต่างกำไรสีเขียวได้ชะลอการลดคาร์บอนในอุตสาหกรรม โดยเทคโนโลยีคาร์บอนต่ำอาศัยภาษี CO2 หรือเงินอุดหนุนเพื่อสนับสนุนการใช้งาน
พื้นหลังไล่ระดับสีฟ้า, ข้อความสีขาว, การนำทางส่วน, ข้อความสรุป
สรุปแบบสามคอลัมน์: (1) การตรวจสอบความเป็นจริงทางเศรษฐกิจ - บริษัทส่วนใหญ่ยังคงรักษาสัญญาผูกพันระยะยาว, แบบสำรวจลูกค้าแสดงให้เห็นถึงความต้องการผลิตภัณฑ์สีเขียวที่เพิ่มขึ้น แต่ความเต็มใจที่จะจ่ายลดลง, ดัชนีพรีเมียมสีเขียวที่ลดลง, ~40% ของโครงการ DRI และ 33% ของโครงการเหล็กคาร์บอนต่ำถูกระงับหรือยกเลิกในยุโรปในช่วง 12-18 เดือนที่ผ่านมา, (2) แนวโน้มตามหลังข้อตกลงปารีส - การปล่อยก๊าซเรือนกระจกจากโลหะ/เหมืองแร่ ~7.4 Gt CO2 (20% ของทั่วโลก) ในปี 2024, คาดการณ์ว่าจะลดลงเพียง 6% ภายในปี 2035, การลดคาร์บอนในโครงข่ายไฟฟ้าเป็นปัจจัยขับเคลื่อนที่ใหญ่ที่สุด (40% ของการลดลง), การปรับปรุงประสิทธิภาพ 30%, วัสดุรีไซเคิล 20%, (3) นวัตกรรมและการสนับสนุนด้านกฎระเบียบ - คันโยกการลดผลกระทบหลายอย่าง 'อยู่ในเกณฑ์ดี', คันโยกการลดคาร์บอนอย่างล้ำลึกยังคงไม่สามารถแข่งขันได้, จำเป็นต้องมีความพยายามด้านนวัตกรรมที่แข็งแกร่งขึ้น, กฎระเบียบสามารถส่งเสริมการพัฒนาผ่านเกณฑ์ที่เป็นเอกภาพและสิ่งจูงใจในการเก็บเศษเหล็ก
Three column เท่ากัน พร้อมหัวข้อที่มีหมายเลขและ bullet points ที่มีรายละเอียด
แผนภูมิแท่งเปรียบเทียบสัดส่วนปัจจุบัน (Now) กับสัดส่วนที่คาดการณ์ไว้ในปี 2030 ของวัสดุสีเขียวในปริมาณการจัดซื้อจัดจ้างใน 7 สินค้าโภคภัณฑ์: เหล็ก (20%→31%, +11 p.p.), อะลูมิเนียม (25%→33%, +9 p.p.), ทองแดง (21%→31%, +10 p.p.), นิกเกิล (16%→29%, +13 p.p.), ลิเทียม (17%→31%, +14 p.p.), พลาสติก (29%→38%, +9 p.p.), แก้ว (22%→30%, +8 p.p.). ค่าเฉลี่ยเพิ่มขึ้นจาก 21% เป็น 32%
แผนภูมิแท่งคู่แสดง Now เทียบกับ 2030 สำหรับสินค้าโภคภัณฑ์แต่ละชนิด โดยมี annotation แสดงการเพิ่มขึ้นของ percentage point
แผนภูมิการกระจายสะสมสามแผนภูมิ เปรียบเทียบผลสำรวจปี 2024 กับปี 2025 เกี่ยวกับความเต็มใจที่จะจ่ายพรีเมียมสำหรับวัสดุสีเขียวในเหล็ก, อะลูมิเนียม และทองแดง แสดงให้เห็นถึงสัดส่วนลูกค้าที่ไม่เต็มใจที่จะจ่ายพรีเมียมที่เพิ่มขึ้น: เหล็ก (34%→52% ไม่/จำกัดพรีเมียม), ทองแดง (39%→51%), ในขณะที่อะลูมิเนียมค่อนข้างคงที่ (~50%). กำหนดเกณฑ์ความเต็มใจที่จะจ่ายสูงสุดสำหรับแต่ละรายการ: เหล็ก <$120/t, อะลูมิเนียม <$150/t, ทองแดง <$800/t
แผนภูมิการกระจายสะสมแบบ S-curve สามแผนภูมิ วางเคียงข้างกัน โดยแต่ละแผนภูมิเปรียบเทียบคลื่นสำรวจปี 2024 กับปี 2025
แผนภูมิ Waterfall สองแผนภูมิ แสดงสถานะของโครงการเหล็กคาร์บอนต่ำที่ประกาศในยุโรป: (1) กำลังการผลิต DRI: 32.0 Mt ประกาศ ณ ไตรมาส 4 ปี 2024, 14.0 Mt ถูกระงับ/ยกเลิก, 7.5 Mt ประกาศ/ได้รับเงินทุน, 10.5 Mt อยู่ระหว่างการก่อสร้าง ณ เดือนสิงหาคม 2025 (40% ของกำลังการผลิตที่ประกาศถูกระงับ/ยกเลิก), (2) โครงการริเริ่มการผลิตเหล็ก Low-CO2: 63 Mt ประกาศ, 21 Mt ถูกระงับ/ยกเลิก, 27 Mt ประกาศ/ได้รับเงินทุน, 15 Mt อยู่ระหว่างการก่อสร้าง (33% ถูกระงับ/ยกเลิก)
แผนภูมิ Waterfall สองแผนภูมิ วางเคียงข้างกัน แสดงความคืบหน้าจากกำลังการผลิตที่ประกาศไปสู่สถานะการก่อสร้างพร้อมขั้นตอนกลาง
แผนภูมิเส้นสองแผนภูมิ เปรียบเทียบการคาดการณ์ปี 2022 กับปี 2025 ของต้นทุนการผลิตเหล็กในยุโรปกลางสำหรับ: BF-BOF (baseline), Scrap EAF, NG DRI-EAF, H2 DRI-EAF การคาดการณ์ปี 2022 แสดงให้เห็นว่า H2 DRI-EAF มีต้นทุนเท่ากับ BF-BOF ภายในปี 2037, NG DRI-EAF ภายในปี 2032 การคาดการณ์ปี 2025 เลื่อนสิ่งเหล่านี้ออกไปเป็น >2040 และ 2035 ตามลำดับ ปัจจัยขับเคลื่อนหลัก: การคาดการณ์ราคาไฟฟ้าและไฮโดรเจนที่เพิ่มขึ้น
แผนภูมิเส้นสองแผนภูมิ วางเคียงข้างกัน (การคาดการณ์ปี 2022 เทียบกับการคาดการณ์ปี 2025) แสดงวิถีต้นทุนปี 2026-2040 สำหรับเส้นทางการผลิตเหล็กสี่เส้นทาง
แผนภูมิ Waterfall แสดงวิถีการปล่อยก๊าซเรือนกระจกจาก 7,380 Mt CO2e ในปี 2024 เป็น 6,960 Mt ในปี 2035 โดยแบ่งย่อยปัจจัยขับเคลื่อน: การเพิ่มขึ้นของการผลิต (+620), การลดคาร์บอนในโครงข่ายไฟฟ้า (-440), การปรับปรุงประสิทธิภาพ (-360), สัดส่วนวัสดุรีไซเคิลที่สูงขึ้น (-210), การผลิตสุทธิเป็นศูนย์ที่ประกาศ (-30) เหล็กคิดเป็น 87% ของการปล่อยก๊าซเรือนกระจกในปี 2024, 82% ของการปล่อยก๊าซเรือนกระจกในปี 2035
แผนภูมิ Waterfall โดยมีแท่งเริ่มต้น (2024), ปัจจัยขับเคลื่อนเชิงบวก/ลบเป็นแท่งกลาง, แท่งสิ้นสุด (2035), โดยมีการแบ่งย่อยตามประเภทสินค้าโภคภัณฑ์ที่เข้ารหัสสี
แผนภูมิแท่งคู่แสดงปริมาณวัสดุหลักและวัสดุรีไซเคิลปี 2015 เทียบกับปี 2024 สำหรับสินค้าโภคภัณฑ์ 7 รายการ: เหล็ก (ดิบ), อะลูมิเนียม, ทองแดง, สังกะสี, นิกเกิล, ลิเทียม, โคบอลต์ แสดงให้เห็นถึงการเติบโตของปริมาณรีไซเคิล (เพิ่มขึ้น 18-2,156% ในปี 2015-24) แต่สำหรับสินค้าโภคภัณฑ์ส่วนใหญ่ สัดส่วนรีไซเคิลของทั้งหมดค่อนข้างคงที่ ข้อยกเว้น: สังกะสีเพิ่มสัดส่วนรีไซเคิล, วัสดุแบตเตอรี่ (Li, Co, Ni) มีการเติบโตอย่างมากจากฐานที่ต่ำ แสดงอัตราการเก็บรวบรวมและการกู้คืนโดยเฉลี่ย: เหล็ก 95%/95%, อะลูมิเนียม 70%/85%, ทองแดง 50%/70%, สังกะสี N/A/N/A, นิกเกิล 65%/80%, ลิเทียม 35%/30%, โคบอลต์ 40%/80%
แผนภูมิแท่งคู่เจ็ดแผนภูมิ (2015 เทียบกับ 2024) จัดเรียงในแนวนอน โดยมีปริมาณหลัก (สีน้ำเงิน) และรีไซเคิล (สีน้ำเงินเข้ม) ซ้อนกัน แสดงอัตราการเก็บรวบรวม/การกู้คืนด้านล่างแต่ละรายการ
แผนภาพการไหลสามแผนภาพ แสดงการไหลของการค้าเศษเหล็กสุทธิประจำปี เฉลี่ยปี 2015-24 สำหรับเหล็ก, อะลูมิเนียม และทองแดง ตามภูมิภาค แสดงให้เห็นว่ายุโรปและอเมริกาเหนือเป็นผู้ส่งออกสุทธิรายใหญ่ในวัสดุทั้งสามชนิด การไหลของเหล็กส่วนใหญ่ไปยังตะวันออกกลาง/แอฟริกาเหนือ และ 'เอเชียอื่นๆ' การไหลของทองแดงไปยัง 'เอเชียอื่นๆ' การไหลของอะลูมิเนียมมีความซับซ้อนมากขึ้น โดยมีจีนเป็นผู้นำเข้าหลัก Callout ระบุว่าช่องว่างราคาเศษอะลูมิเนียมข้ามมหาสมุทรแอตแลนติกผลักดันให้การนำเข้าของสหรัฐฯ จากสหภาพยุโรปเพิ่มขึ้น +44% YoY (ไตรมาส 2 ปี 2024 เทียบกับไตรมาส 2 ปี 2025)
แผนภาพการไหลแบบ Sankey สามแผนภาพ วางเคียงข้างกัน แสดงการไหลของการค้าตามทิศทาง โดยภูมิภาคที่เข้ารหัสสีเป็นผู้ส่งออกสุทธิ (สีน้ำเงิน), เป็นกลาง (สีเทา) หรือผู้นำเข้าสุทธิ (สีแดง)
ตัวแบ่งส่วนสำหรับบท The Way Forward พร้อมข้อความว่ามีการเคลื่อนไหวเชิงกลยุทธ์ต่างๆ ที่เน้นไปที่ความพร้อมใช้งาน/การเติบโต, ผลผลิต/ความสามารถในการจ่าย และความยั่งยืน เพื่อช่วยให้ผู้เล่นนำทางความไม่แน่นอนและคว้าโอกาส
พื้นหลังไล่ระดับสีน้ำเงิน, ข้อความสีขาว, การนำทางส่วน, ข้อความสรุป
เมทริกซ์ของโอกาสเชิงกลยุทธ์สำหรับบริษัทเหมืองแร่ จัดเรียงตามธีมบท โดยมีธีมลำดับความสำคัญและการตอบสนองที่เป็นไปได้: ความพร้อมใช้งานและการเติบโต (กระจายความเสี่ยงทางภูมิศาสตร์, บูรณาการในแนวตั้ง, ขยายในวัสดุที่สำคัญ, สร้างความร่วมมือ), ผลผลิตและความสามารถในการจ่าย (เสริมสร้างการดำเนินงานแบบ Lean, เร่งระบบอัตโนมัติ, ปรับใช้ AI แบบดั้งเดิม, นำโซลูชัน gen AI มาใช้), ความยั่งยืน (แยกห่วงโซ่อุปทาน, ทำงานร่วมกันในปลายน้ำ) มีตัวอย่างที่มีหมายเลขสามตัวอย่าง: (1) รางวัล Shingo Prize สำหรับความเป็นเลิศในการดำเนินงาน, (2) ระบบขนส่งอัตโนมัติเติบโต 84% เป็น 3,800 คัน, (3) สตาร์ทอัพสำรวจที่ขับเคลื่อนด้วย AI พร้อมโครงการที่ใช้งานอยู่มากกว่า 60 โครงการ
ตาราง Three-column พร้อมบท, ธีมลำดับความสำคัญ และการตอบสนองเชิงกลยุทธ์ที่เป็นไปได้ พร้อมตัวอย่าง callout ที่มีหมายเลขสามตัวอย่างทางด้านขวา
เมทริกซ์ของโอกาสเชิงกลยุทธ์สำหรับผู้ผลิตโลหะที่จัดระเบียบในลักษณะเดียวกัน: ความพร้อมใช้งานและการเติบโต (ใช้ประโยชน์จากสิ่งจูงใจ, เสริมสร้างอุปทานเศษโลหะ, รักษาความปลอดภัยในการเข้าถึงเศษโลหะ, กำหนดเป้าหมายภาคการเติบโตเฉพาะกลุ่ม), ผลิตภาพและความสามารถในการจ่าย (จัดหาจากทั่วโลก, กระจายส่วนผสมพลังงาน, ปรับใช้ AI แบบดั้งเดิม, นำโซลูชัน gen AI มาใช้), ความยั่งยืน (แยกห่วงโซ่อุปทาน, กำหนดค่าห่วงโซ่คุณค่าใหม่). ตัวอย่างที่มีหมายเลขสามข้อ: (1) สิ่งจูงใจของรัฐบาลที่นำไปสู่โอกาสในห่วงโซ่อุปทานในท้องถิ่นด้วยการอนุญาต/การจัดหาเงินทุนที่เร่งขึ้น, (2) การกำหนดค่าห่วงโซ่คุณค่าใหม่ด้วยศูนย์กลาง HBI ในภูมิภาคต้นทุนต่ำ, (3) โครงสร้างพื้นฐานการเก็บรวบรวมเศษโลหะที่ขยายตัวด้วยความร่วมมือของ OEM
โครงสร้างตารางสามคอลัมน์พร้อมตัวอย่างที่มีหมายเลข 1, 2, 3 ทางด้านขวา
เมทริกซ์ของโอกาสเชิงกลยุทธ์สำหรับองค์กรจัดซื้อ/จัดหาวัสดุ: ความพร้อมใช้งานและการเติบโต (กักตุนปัจจัยการผลิตที่สำคัญ, รักษาความปลอดภัยในการจัดหาในท้องถิ่น, เปิดใช้งานการหมุนเวียน, รับรองปัจจัยการผลิต, ร่วมลงทุนในอุปทาน, สร้างความร่วมมือด้านนวัตกรรม), ผลิตภาพและความสามารถในการจ่าย (ปรับปรุงข้อกำหนดให้มีประสิทธิภาพ, นำเครื่องมือดิจิทัลมาใช้, ป้องกันความเสี่ยงด้านราคา, เปิดใช้งานอุปทานใหม่), ความยั่งยืน (ใช้ประโยชน์จากปัจจัยการผลิตหมุนเวียน, กำหนดความต้องการสีเขียว). ตัวอย่างที่มีหมายเลขสามข้อ: (1) การตรวจสอบข้อมูลประจำตัวด้านสิ่งแวดล้อม/สังคม/ธรรมาภิบาล, (2) การลงทุนเร่ง R&D สำหรับเทคโนโลยีการหมุนเวียน, (3) ความร่วมมือในห่วงโซ่คุณค่าที่ขับเคลื่อนการขยายขนาดนวัตกรรม
ตารางสามคอลัมน์ที่มีธีมและโอกาสเชิงกลยุทธ์ พร้อมตัวอย่างที่มีหมายเลข
หน้าสองส่วน: (1) ตารางสิ่งพิมพ์ McKinsey ที่เกี่ยวข้องพร้อมภาพขนาดย่อและชื่อ: Global Energy Perspective, Materials 'green' premia trends, How to capture next S-curve in commodity trading, Materials Circularity, How Apple is helping increase circular materials, Green-steel hubs, Toward security in battery raw materials, The capex crystal ball, Mining for operational excellence, พร้อมข้อความ 'Stay tuned for latest insights', (2) รายชื่อผู้เขียน (Michel Van Hoey, Karel Eloot, Marcelo Azevedo, Gustav Hedengren, Michel Foucart) และการรับทราบผู้มีส่วนร่วมจำนวนมาก (~40 ชื่อ)
ด้านซ้าย: ตารางภาพขนาดย่อของสิ่งพิมพ์ 3x3 พร้อมชื่อเรื่อง ด้านขวา: บล็อกข้อความผู้เขียนและผู้มีส่วนร่วม
ประกาศลิขสิทธิ์และข้อจำกัดความรับผิดชอบมาตรฐานของ McKinsey ที่ระบุว่ารายงานมีข้อมูลที่เป็นความลับและเป็นกรรมสิทธิ์ซึ่งมีวัตถุประสงค์เพื่อใช้ภายในเท่านั้น ห้ามทำซ้ำโดยไม่ได้รับความยินยอม รวมถึงข้อจำกัดความรับผิดชอบว่าไม่มีสิ่งใดเป็นคำแนะนำในการลงทุน เนื้อหาอิงตามข้อมูลที่เชื่อถือได้ แต่ไม่รับประกันความถูกต้อง/ความสมบูรณ์ McKinsey ไม่รับผิดชอบต่อความสูญเสียจากการใช้เนื้อหา
พื้นหลังสีเข้ม (สีกรมท่า/ดำ), โลโก้ McKinsey สีขาวที่ด้านบน, ข้อความสีขาวในย่อหน้าด้านล่าง, รูปแบบข้อจำกัดความรับผิดชอบทางกฎหมายมาตรฐาน
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
รายงานนี้ใช้สถานการณ์อุปทานสามสถานการณ์ตามความพร้อมของโครงการ: (1) กรณีฐาน (Base-case) รวมถึงสินทรัพย์ที่ดำเนินการทั้งหมด (แก้ไขตามการลดลง) รวมถึงโครงการที่อยู่ระหว่างการก่อสร้างหรือมีการศึกษาความเป็นไปได้ที่เสร็จสมบูรณ์และการจัดหาเงินทุนที่ปลอดภัย (2) กรณีสูง (High-case) เพิ่มโครงการที่มีการศึกษาความเป็นไปได้เบื้องต้นที่เสร็จสมบูรณ์ (ปรับตามความเป็นไปได้ในการดำเนินการ) และ (3) ท่อส่งทั้งหมด (Full pipeline) รวมถึงโครงการที่ประกาศทั้งหมดจนถึงขั้นตอนการสำรวจ สถานการณ์เหล่านี้สร้างขึ้นจากฐานข้อมูล MineSpans ของ McKinsey ซึ่งครอบคลุมสินทรัพย์เหมืองแร่กว่า 14,000 แห่งในกว่า 140 ประเทศ การวิเคราะห์ส่วนใหญ่ในรายงานมุ่งเน้นไปที่สถานการณ์กรณีฐานและกรณีสูง
แนวโน้มปี 2025 นั้นค่อนข้างปานกลางกว่าเนื่องจาก: (1) การเติบโตที่ช้ากว่าที่คาดไว้ในความพยายามในการลดคาร์บอน โดยเฉพาะอย่างยิ่งการนำ EV มาใช้ในสหภาพยุโรปและสหรัฐอเมริกาซึ่งทรงตัวหรือชะลอตัว (2) การเปลี่ยนแปลงในเคมีของแบตเตอรี่ที่ลดความต้องการวัสดุบางชนิด และ (3) แรงกดดันทางเศรษฐกิจ การคาดการณ์ส่วนแบ่ง BEV ภายในปี 2035 ลดลงจาก 52-82% เป็น 47-76% และส่วนแบ่งพลังงานหมุนเวียนภายในปี 2050 ลดลงจาก 60-80% เป็น 60-70% อย่างไรก็ตาม ความต้องการยังคงแข็งแกร่งโดยรวม โดยวัสดุสำหรับการเปลี่ยนผ่านด้านพลังงานยังคงขับเคลื่อนการเติบโตมากกว่าครึ่งหนึ่ง และเวกเตอร์ความต้องการใหม่ๆ เกิดขึ้นจากศูนย์ข้อมูล AI และภาคการป้องกันประเทศ
คาดการณ์ว่าความจุของศูนย์ข้อมูลจะขยายตัว 2.7 เท่าจาก 82 GW ในปี 2025 เป็น 219 GW ภายในปี 2030 ซึ่งขับเคลื่อนโดยการนำ AI มาใช้ การขยายตัวนี้อาจส่งผลกระทบอย่างมีนัยสำคัญต่อความต้องการวัสดุ โดยทองแดงจะได้รับผลกระทบมากที่สุด - ศูนย์ข้อมูลอาจคิดเป็น 3% ของความต้องการทองแดงทั่วโลกภายในปี 2030 (เพิ่มขึ้นจาก 1% ในปี 2024) โดยเพิ่มความต้องการประมาณ 1,075 กิโลตัน ผลกระทบต่อเหล็กและอะลูมิเนียมมีขนาดเล็กกว่าในแง่เปอร์เซ็นต์ (<1% ของความต้องการทั่วโลก) แม้ว่าอัตราการเติบโตจะคล้ายกันก็ตาม นี่แสดงถึงตัวขับเคลื่อนความต้องการโครงสร้างใหม่นอกเหนือจากการใช้งานการเปลี่ยนผ่านด้านพลังงานแบบดั้งเดิม
กรณีทางธุรกิจอ่อนแอลงเนื่องจากการคาดการณ์ราคาไฟฟ้าและไฮโดรเจนที่เพิ่มขึ้น ซึ่งผลักดันจุดคุ้มทุนสำหรับเทคโนโลยี H2 DRI-EAF จากปี 2037 (ในการคาดการณ์ปี 2022) เป็นเกินปี 2040 (ในการคาดการณ์ปี 2025) เป็นผลให้กำลังการผลิต DRI ที่ประกาศไว้ประมาณ 40% (14 Mt จาก 32 Mt) และโครงการริเริ่มการผลิตเหล็กคาร์บอนต่ำ 33% (21 Mt จาก 63 Mt) ในยุโรปถูกระงับหรือยกเลิก ณ กลางปี 2025 สิ่งนี้สะท้อนให้เห็นถึงความท้าทายทางเศรษฐกิจที่เพิ่มขึ้นแม้จะมีความมุ่งมั่นด้านนโยบายอย่างต่อเนื่อง โดยบริษัทต่างๆ เผชิญกับส่วนต่างราคาที่เป็นมิตรต่อสิ่งแวดล้อม (Green Premium) ที่ไม่เพียงพอและต้นทุนปัจจัยการผลิตที่สูงกว่าที่คาดการณ์ไว้ก่อนหน้านี้
การทำเหมืองในทะเลลึกเกี่ยวข้องกับการสกัดปมโลหะหลายชนิดจากพื้นมหาสมุทร โดยเฉพาะอย่างยิ่งใน Clarion-Clipperton Zone (CCZ) ในมหาสมุทรแปซิฟิก ปมเหล่านี้มีปริมาณสำรองจำนวนมาก: CCZ มีแมงกานีสประมาณ 5,992 Mt (เทียบได้กับปริมาณสำรองบนบก) นิกเกิล 274 Mt (เกิน 150 Mt บนบก) ทองแดง 226 Mt (น้อยกว่า 1,000 Mt บนบก) และโคบอลต์ 44 Mt (เกิน 13 Mt บนบก) อย่างไรก็ตาม ยังคงมีความท้าทายที่สำคัญ: (1) เทคโนโลยีการประมวลผลในระดับขนาดใหญ่ยังไม่ได้รับการพิสูจน์ (2) กรอบการกำกับดูแลระดับโลกผ่าน International Seabed Authority ยังไม่ชัดเจน (3) ผลกระทบต่อสิ่งแวดล้อมยังไม่แน่นอน โดยมีการต่อต้านอย่างรุนแรงจากองค์กรพัฒนาเอกชนและรัฐบาลบางแห่ง (4) การเปลี่ยนของเสียจากแมงกานีสเป็นโลหะผสมที่มีค่า ยังไม่ประสบความสำเร็จในการทดลอง แม้ว่าศักยภาพด้านทรัพยากรจะมหาศาล แต่ความสามารถในการทำกำไรในเชิงพาณิชย์และระยะเวลาดำเนินการยังคงไม่แน่นอนอย่างมาก
การปิดช่องว่างภายในปี 2035 ต้องใช้ปัจจัยนำเข้าที่สำคัญสามประการ: (1) การลงทุน: ค่าใช้จ่ายด้านทุนประมาณ 4.65 ล้านล้านดอลลาร์สำหรับการสำรวจเหมืองแร่ ทุนสำรอง และการพัฒนาโครงการ - ต้องใช้เงินประมาณ 260 พันล้านดอลลาร์ต่อปี ซึ่งตรงกับระดับการลงทุนสูงสุดที่เห็นในช่วงสูงสุดปี 2011-13 (2) พลังงาน: ~270 GW ของกำลังการผลิตไฟฟ้าใหม่เพื่อรองรับการผลิตที่เพิ่มขึ้น บวกอีก 1,100 GW หากอุตสาหกรรมตั้งเป้าที่จะลดคาร์บอนในการจ่ายไฟฟ้าในปัจจุบันอย่างเต็มที่ และ (3) ผู้คน: ~350,000 ตำแหน่งงานใหม่ที่จำเป็น ซึ่งเป็นสิ่งที่ท้าทายอย่างยิ่งเนื่องจากผู้สำเร็จการศึกษาด้านการทำเหมืองและโลหะวิทยา ลดลง 75% ในออสเตรเลียและ 40% ในสหรัฐอเมริการะหว่างปี 2011 ถึง 2021
การวิเคราะห์บริษัทโลหะและการทำเหมือง 224 แห่งตั้งแต่ปี 2001-2023 แสดงให้เห็นว่า 30 ถึง 50 เปอร์เซ็นต์ของการมีผลการดำเนินงาน TSR ที่ดีกว่านั้นขับเคลื่อนโดยการตัดสินใจในการดำเนินงานของบริษัท (การเปลี่ยนแปลงในการผลิต ประสิทธิภาพการผลิตทุน และตำแหน่งต้นทุน) มากกว่าวัฏจักรราคาโภคภัณฑ์หรือแรงผลักดันของตลาด การแบ่งย่อยเฉพาะจะแตกต่างกันไปตามภาคส่วน: เหล็กแสดง 47% จากการตัดสินใจในการดำเนินงาน อะลูมิเนียมกลาง/ปลายน้ำ 30% ทองแดง 31% ทองคำ 47% และผู้เล่นที่หลากหลาย 28% เพื่อให้บรรลุผลการดำเนินงาน TSR ที่ดีกว่า บริษัทต่างๆ โดยทั่วไปจะต้องรวมการเติบโตของการผลิตในควอไทล์บนสุดเข้ากับตำแหน่งที่สูงกว่าค่ามัธยฐานในด้านประสิทธิภาพต้นทุนและประสิทธิภาพการผลิต - การขาดตกบกพร่องในมิติใดมิติหนึ่งจะลดโอกาสในการมี TSR ส่วนเกินลงอย่างมาก
ประสิทธิภาพการผลิตเหมืองแร่ผ่านสามช่วงที่แตกต่างกัน: (1) 'ปริมาณในทุกราคา' (2004-2010): การลดลงอย่างมาก 8% ต่อปี เนื่องจากการลงทุนจำนวนมหาศาลและต้นทุนที่สูงขึ้นส่งผลให้การเติบโตของการผลิตมีจำกัดในช่วงวัฏจักรสินค้าโภคภัณฑ์ (2) 'การปะแผล' (2010-2018): ประสิทธิภาพการผลิตคงที่เนื่องจากบริษัทต่างๆ มุ่งเน้นไปที่การเพิ่มประสิทธิภาพทีละน้อยด้วยราคาที่ลดลง และ (3) 'การเดินทางฟื้นตัว' (2018-ปัจจุบัน): การเติบโต 1% ต่อปี ซึ่งได้รับการสนับสนุนจากการนำระบบอัตโนมัติและเทคโนโลยีดิจิทัลมาใช้อย่างรวดเร็ว การฟื้นตัวไม่สม่ำเสมอในเชิงภูมิศาสตร์: ละตินอเมริกานำหน้าด้วยการเติบโต 3% ต่อปี ซึ่งขับเคลื่อนโดยผลกำไรจากต้นทุนปัจจัยการผลิต อเมริกาเหนือยังคงทรงตัว (0%) โอเชียเนียแสดงการเติบโตเล็กน้อย (1%) ในขณะที่แอฟริกาใต้สะฮาราลดลง (-2%) ความท้าทายที่สำคัญ: การลดลงของเกรดแร่ การขาดแคลนแรงงาน และต้นทุนการดำเนินงานที่สูงขึ้นยังคงกดดันประสิทธิภาพการผลิตในอนาคต

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์