
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน
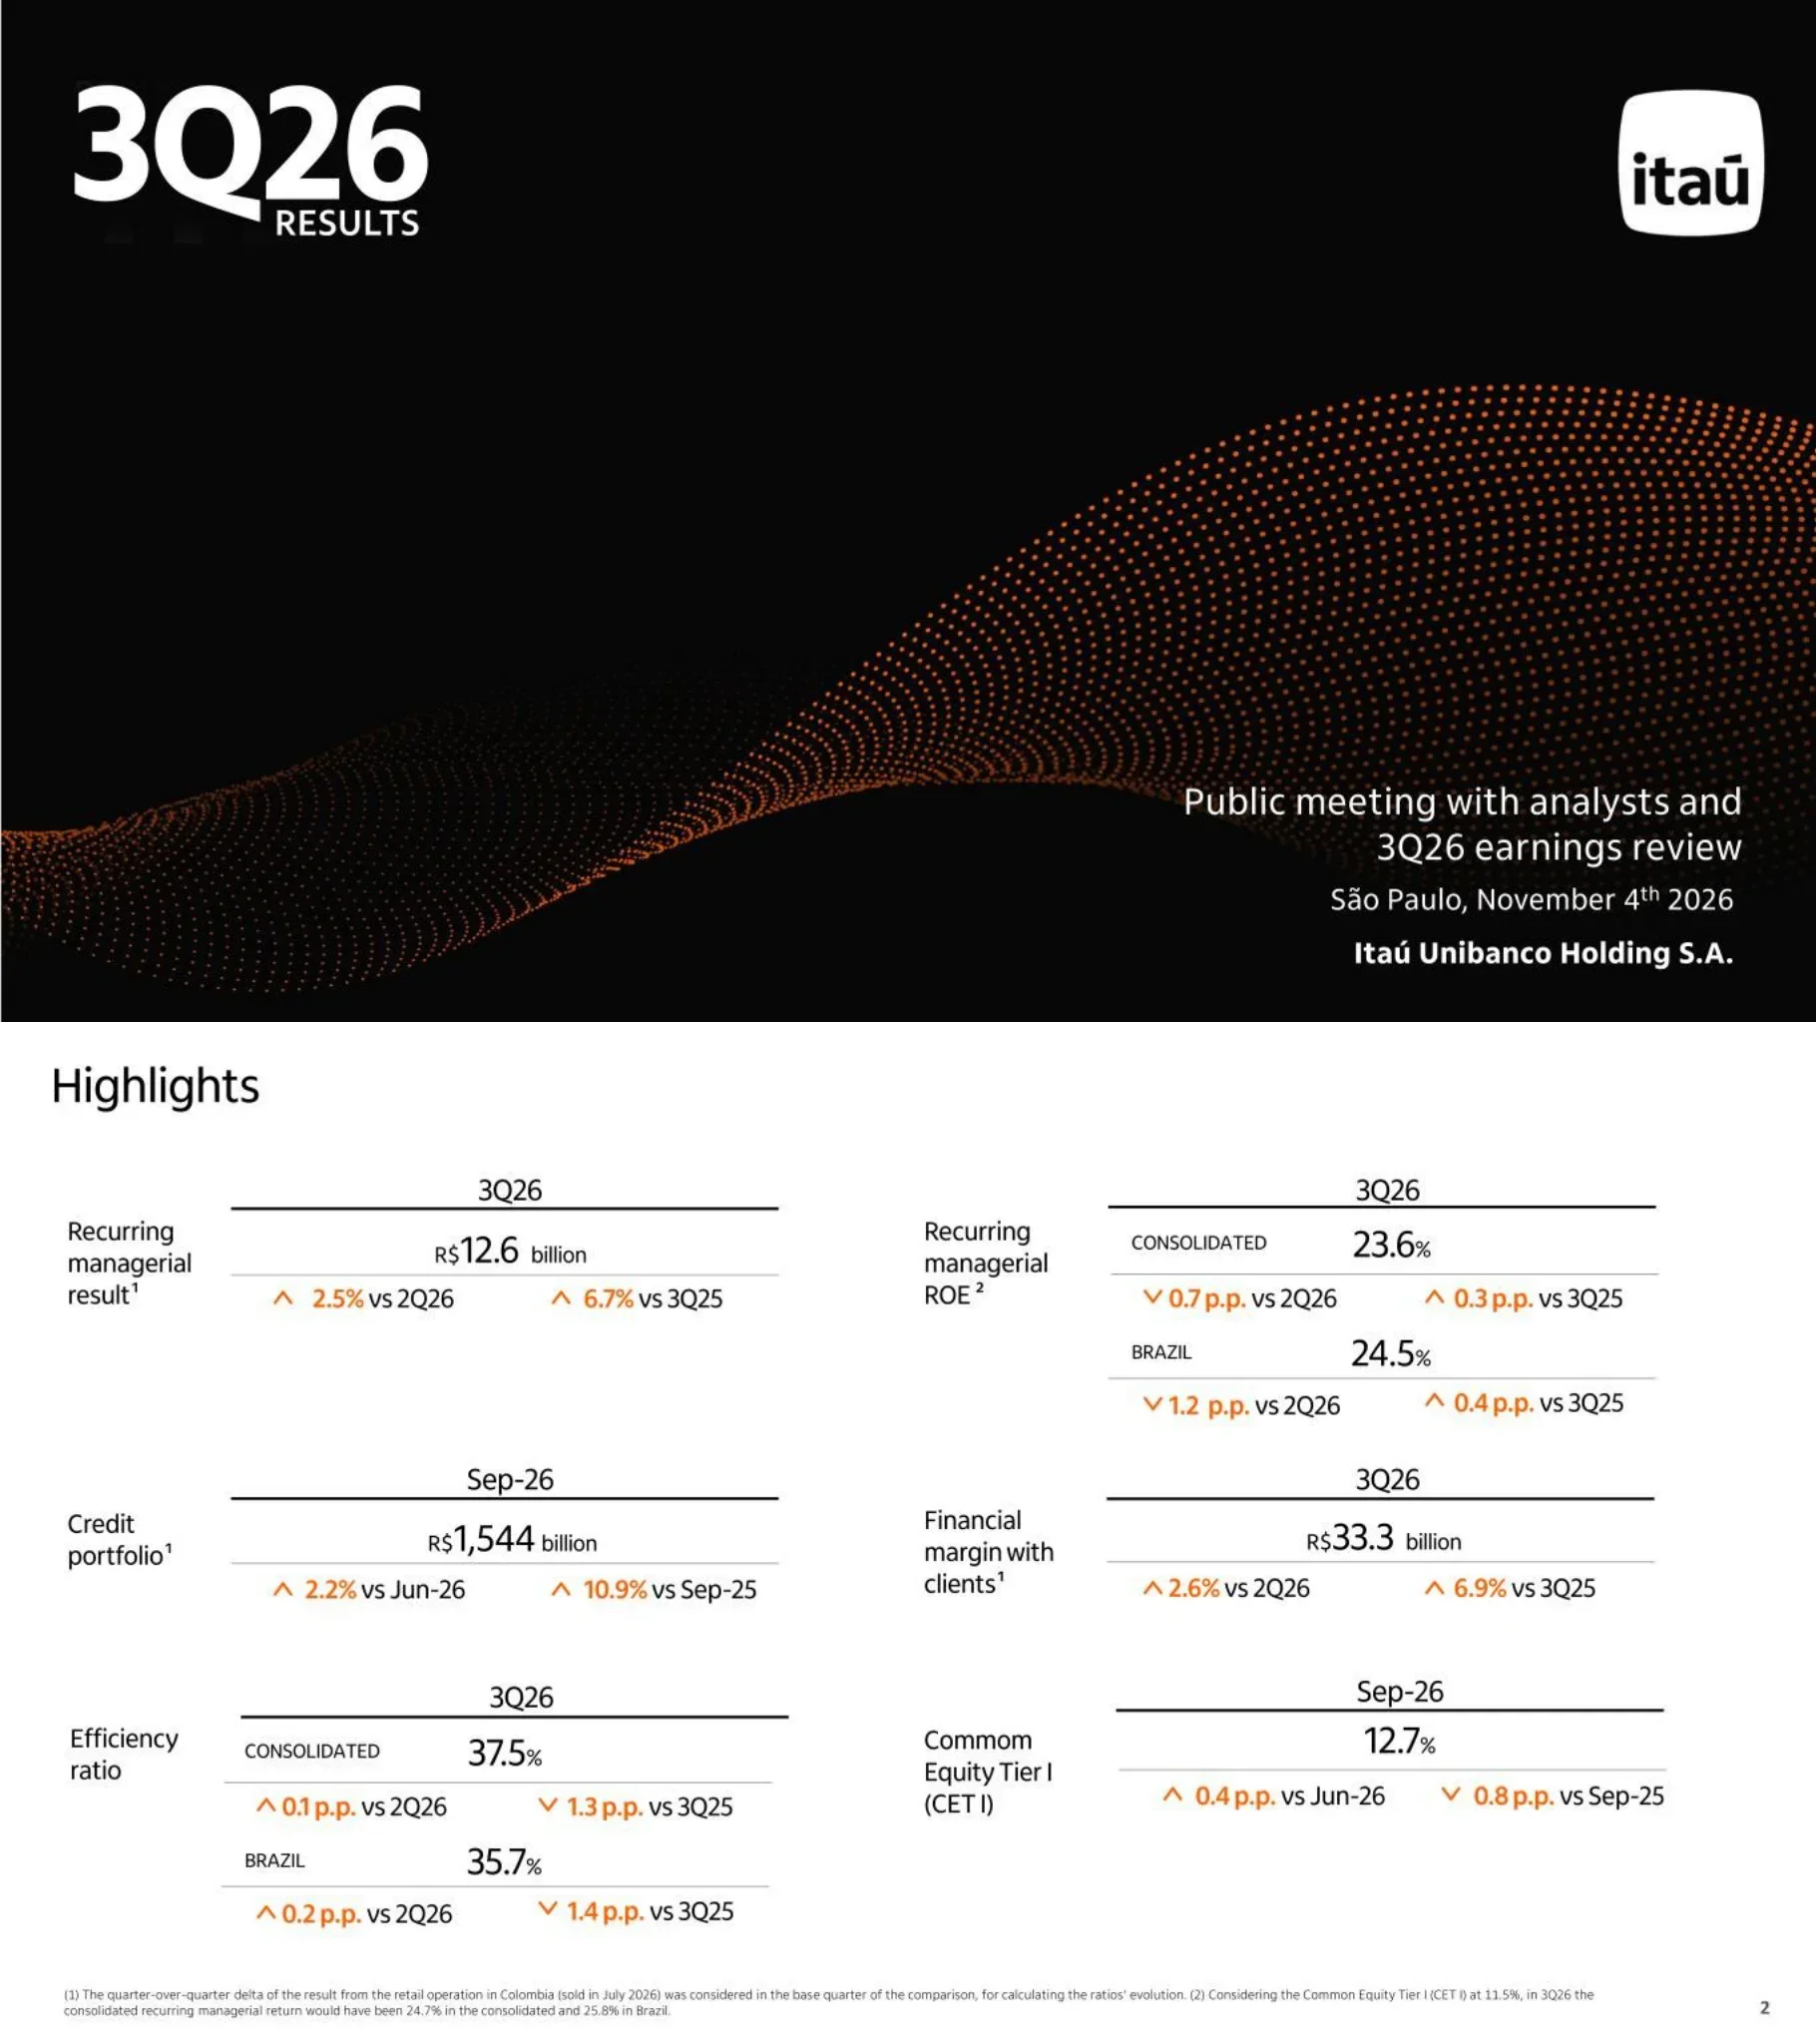
ผลประกอบการ Itaú Unibanco Holding S.A. 3Q26: ชุดสไลด์ 27 หน้าที่ใช้ในการประชุมสาธารณะกับนักวิเคราะห์และนักลงทุน และการสรุปผลประกอบการไตรมาส 3 ปี 2026 ณ เมืองเซาเปาลู เมื่อวันที่ 4 พฤศจิกายน 2026 ซึ่งยื่นต่อ SEC เป็นเอกสารประกอบ Form 6-K ตัวเลขทั้งหมดอยู่ในสกุลเงิน R$ (เรียลบราซิล) ชุดสไลด์รายงานกำไรจากการดำเนินงานปกติ 12.6 พันล้าน R$ (+2.5% เทียบกับ Q2 2026, +6.7% เทียบกับ Q3 2025), ROE จากการดำเนินงานปกติรวม 23.6% (24.5% ในบราซิล), พอร์ตสินเชื่อ 1,544 พันล้าน R$, ส่วนต่างทางการเงินจากลูกค้า 33.3 พันล้าน R$, อัตราส่วนประสิทธิภาพรวม 37.5% และอัตราส่วนเงินกองทุน CET1 12.7% พร้อมรายละเอียดส่วนต่างกำไร ค่าธรรมเนียม คุณภาพสินเชื่อ ค่าใช้จ่าย เงินกองทุน ประมาณการปี 2026 และส่วน 'ความได้เปรียบทางการแข่งขัน' 6 ส่วน ก่อนจะปิดท้ายด้วยภาคผนวกที่มีงบกำไรขาดทุนฉบับเต็มและรายละเอียดรูปแบบธุรกิจ
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
ผลประกอบการ Itaú Unibanco Holding S.A. 3Q26: ชุดสไลด์ 27 หน้าที่ใช้ในการประชุมสาธารณะกับนักวิเคราะห์และนักลงทุน และการสรุปผลประกอบการไตรมาส 3 ปี 2026 ณ เมืองเซาเปาลู เมื่อวันที่ 4 พฤศจิกายน 2026 ซึ่งยื่นต่อ SEC เป็นเอกสารประกอบ Form 6-K ตัวเลขทั้งหมดอยู่ในสกุลเงิน R$ (เรียลบราซิล) ชุดสไลด์รายงานกำไรจากการดำเนินงานปกติ 12.6 พันล้าน R$ (+2.5% เทียบกับ Q2 2026, +6.7% เทียบกับ Q3 2025), ROE จากการดำเนินงานปกติรวม 23.6% (24.5% ในบราซิล), พอร์ตสินเชื่อ 1,544 พันล้าน R$, ส่วนต่างทางการเงินจากลูกค้า 33.3 พันล้าน R$, อัตราส่วนประสิทธิภาพรวม 37.5% และอัตราส่วนเงินกองทุน CET1 12.7% พร้อมรายละเอียดส่วนต่างกำไร ค่าธรรมเนียม คุณภาพสินเชื่อ ค่าใช้จ่าย เงินกองทุน ประมาณการปี 2026 และส่วน 'ความได้เปรียบทางการแข่งขัน' 6 ส่วน ก่อนจะปิดท้ายด้วยภาคผนวกที่มีงบกำไรขาดทุนฉบับเต็มและรายละเอียดรูปแบบธุรกิจ
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
สไลด์หน้าปก ข้อความ '3Q26 RESULTS' ตัวพิมพ์ใหญ่สีขาวขนาดใหญ่ที่มุมบนซ้าย โลโก้ Itaú รูปสี่เหลี่ยมมุมมนสีขาวที่มุมบนขวา และข้อความรายละเอียดการประชุม 'Public meeting with analysts and 3Q26 earnings review', 'São Paulo, November 4th 2026', 'Itaú Unibanco Holding S.A.' ที่มุมล่างขวา
พื้นหลังสีดำแบบ Full-bleed พร้อมคลื่นจุดสีส้ม พาดผ่านครึ่งล่างของสไลด์ บล็อกหัวข้ออยู่มุมบนซ้าย โลโก้อยู่มุมบนขวา และรายละเอียดกิจกรรมจัดวางชิดขวาที่ด้านล่าง
ดัชนีชี้วัดผลงานหลัก (KPI) 6 รายการสำหรับ 3Q26 กำไรจากการดำเนินงานปกติ (Recurring managerial result) R$12.6 พันล้าน (+2.5% เทียบกับ 2Q26, +6.7% เทียบกับ 3Q25) อัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้นปกติ (Recurring managerial ROE) รวม 23.6% (-0.7 p.p. เทียบกับ 2Q26, +0.3 p.p. เทียบกับ 3Q25) และ 24.5% ในบราซิล (-1.2 p.p. เทียบกับ 2Q26, +0.4 p.p. เทียบกับ 3Q25) พอร์ตสินเชื่อ R$1,544 พันล้าน ณ ก.ย. 26 (+2.2% เทียบกับ มิ.ย. 26, +10.9% เทียบกับ ก.ย. 25) ส่วนต่างรายได้ดอกเบี้ยสุทธิจากลูกค้า (Financial margin with clients) R$33.3 พันล้าน (+2.6% เทียบกับ 2Q26, +6.9% เทียบกับ 3Q25) อัตราส่วนประสิทธิภาพ (Efficiency ratio) รวม 37.5% (+0.1 p.p. เทียบกับ 2Q26, -1.3 p.p. เทียบกับ 3Q25) และ 35.7% ในบราซิล (+0.2 p.p., -1.4 p.p.) อัตราส่วนเงินกองทุนชั้นที่ 1 (CET1) 12.7% (+0.4 p.p. เทียบกับ มิ.ย. 26, -0.8 p.p. เทียบกับ ก.ย. 25) หมายเหตุ: การเปลี่ยนแปลงรายไตรมาสจะนับรวมผลประกอบการของธุรกิจรายย่อยในโคลอมเบีย (ที่ขายไปในเดือน ก.ค. 2026) เป็นส่วนหนึ่งของฐานไตรมาสก่อนหน้า หาก CET1 อยู่ที่ 11.5% ผลตอบแทนปกติใน 3Q26 จะเท่ากับ 24.7% ในงบรวม และ 25.8% ในบราซิล
ตารางสองคอลัมน์ประกอบด้วยบล็อก KPI 6 บล็อก แต่ละบล็อกมีป้ายกำกับทางซ้าย หัวข้อช่วงเวลาเหนือเส้นคั่น ตัวเลขหลัก และลูกศรสีส้มชี้ขึ้น/ลงแสดงการเปลี่ยนแปลงด้านล่าง หมายเหตุตัวอักษรขนาดเล็กอยู่ที่แถบด้านล่างสุด
ตารางพอร์ตสินเชื่อในหน่วยพันล้าน R$ เปรียบเทียบ ก.ย. 26 กับ มิ.ย. 26 และ ก.ย. 25 สินเชื่อบุคคล 500.4 (+2.7% QoQ, +9.6% YoY): บัตรเครดิต 153.4, สินเชื่อส่วนบุคคล 69.0, สินเชื่อสวัสดิการหักเงินเดือน 84.2, สินเชื่อรถยนต์ 35.0 (-0.1%, -3.6%), สินเชื่อเพื่อที่อยู่อาศัย 158.8 (+4.4%, +15.8%) ธุรกิจขนาดเล็กมาก ขนาดเล็ก และขนาดกลาง 320.4 (+4.2%, +15.1%) ธุรกิจองค์กร 479.4 (+1.0%, +9.5%) รวมบราซิล 1,300.2 (+2.4%, +10.9%) ละตินอเมริกา 244.2 (-3.5%, +6.4%) ยอดรวม 1,544.4 (+1.4%, +10.2%) หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน (ex-FX) ยอดรวมเติบโต +1.8% QoQ และ +10.4% YoY แผงด้านข้าง: บัตรเครดิต Personnalité + Uniclass +4.3% / +16.3% และรถยนต์ +3.6% / +9.8% เป็นผู้นำในสินเชื่อสวัสดิการหักเงินเดือนภาคเอกชนด้วยพอร์ตที่เติบโต +11.6% QoQ และ +93.7% YoY เป็นธนาคารเอกชนรายใหญ่ที่สุดในสินเชื่อเพื่อที่อยู่อาศัยด้วยยอดปล่อยสินเชื่อใหม่ R$41 พันล้าน ในรอบ 12 เดือนล่าสุด และมีส่วนแบ่งการตลาด 56% ในกลุ่มธนาคารเอกชน เป็นผู้นำในการปล่อยสินเชื่อ SME ผ่านโครงการสนับสนุนของรัฐในงวด 9M26 (+8.0% / +32.4%) การเติบโตของพอร์ตหากไม่รวมการขายธุรกิจในโคลอมเบีย: ละตินอเมริกา +0.8% / +11.1%, ยอดรวม +2.2% / +10.9%
ตารางข้อมูลกว้างในพื้นที่สองในสามทางซ้าย พร้อมแถวหัวตารางสีส้มและคอลัมน์แสดงส่วนต่างแบบไล่เฉดสี ยอดรวมเน้นด้วยสีส้ม คอลัมน์แคบทางขวาเป็นตารางขนาดเล็กและข้อความเน้นข้อมูลวางซ้อนกัน
แผนภูมิ Waterfall ในหน่วยพันล้าน R$ จาก 2Q26 ที่ 32.6 ไปยัง 33.3 ใน 3Q26: ธุรกิจรายย่อยโคลอมเบีย -0.1 ทำให้ 2Q26 แบบไม่รวมโคลอมเบียอยู่ที่ 32.5 เงินทุนหมุนเวียนและอื่นๆ ใน 2Q26 ที่ -3.9 เหลือส่วนงานที่อ่อนไหวต่อส่วนต่างอัตราดอกเบี้ย (spread-sensitive) ใน 2Q26 ที่ 28.5 จากนั้นปริมาณเฉลี่ย +0.4, ส่วนผสมผลิตภัณฑ์ -0.4, ส่วนต่างอัตราดอกเบี้ยและส่วนต่างหนี้สิน -0.1, ปฏิทินและวันทำการ +0.4, ละตินอเมริกาและอื่นๆ +0.3 ทำให้ส่วนงานที่อ่อนไหวต่อส่วนต่างอัตราดอกเบี้ยเพิ่มเป็น 29.0 ใน 3Q26 เงินทุนหมุนเวียนและอื่นๆ ใน 3Q26 ที่ +4.2 รวมเป็น 33.3 ป้ายกำกับด้านบน: รวม +0.7 พันล้าน R$ (+2.2%), แบบไม่รวมโคลอมเบีย +0.8 พันล้าน R$ (+2.6%), ส่วนงานที่อ่อนไหวต่อส่วนต่างอัตราดอกเบี้ย +0.5 พันล้าน R$ (+1.8%) ด้านล่างแสดงส่วนต่างเฉลี่ยต่อปีตั้งแต่ 3Q25 ถึง 3Q26: ส่วนต่างรวมจากลูกค้า 9.2%, 9.1%, 9.1%, 9.1%, 9.0% และแบบปรับปรุงความเสี่ยง 6.3%, 6.2%, 6.1%, 6.2%, 6.1% บราซิล 10.1%, 10.0%, 10.0%, 10.0%, 9.9% และแบบปรับปรุงความเสี่ยง 6.8%, 6.8%, 6.6%, 6.7%, 6.6%
ครึ่งบน: แผนภูมิ Waterfall แนวนอนพร้อมแท่งหลักสีดำ แท่งยอดรวมย่อยสีส้ม และแท่งแสดงการเปลี่ยนแปลงสีแดง/เขียว พร้อมป้ายกำกับการเติบโตด้านบน ครึ่งล่าง: แผนภูมิเส้น 5 ไตรมาสสองแผนภูมิเคียงข้างกัน (เส้นสีส้มเทียบกับสีน้ำเงิน)
แผนภูมิแท่งซ้อนในหน่วยพันล้าน R$ ตั้งแต่ 3Q25 ถึง 3Q26 แบ่งเป็นบราซิล ละตินอเมริกา และการป้องกันความเสี่ยงดัชนีเงินกองทุน (capital index hedge) ยอดรวม 0.9, 0.6, 0.8, 0.9 และ 1.3 องค์ประกอบบราซิล 1.3, 1.1, 1.3, 1.4, 1.7 ละตินอเมริกา 0.3, 0.2, 0.2, 0.2, 0.3 การป้องกันความเสี่ยงดัชนีเงินกองทุน -0.7, -0.7, -0.7, -0.7, -0.6
แผนภูมิแท่งซ้อน 5 ช่วงเวลาจัดวางกึ่งกลางสไลด์ โดยมีแท่งค่าบวกอยู่เหนือเส้นศูนย์และส่วนการป้องกันความเสี่ยงที่เป็นค่าลบอยู่ใต้เส้น คำอธิบายสัญลักษณ์อยู่มุมบนซ้าย
ตารางค่าธรรมเนียมในหน่วยพันล้าน R$ สำหรับช่วง 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25: การออกบัตร 3.5 (+7.1% QoQ, +5.8% YoY); บัญชีกระแสรายวันสำหรับบุคคลธรรมดา 0.5 (-16.9% YoY; 9M -20.0%); การดำเนินงานด้านสินเชื่อและการค้ำประกัน 0.6; การชำระเงินและการเรียกเก็บเงิน 1.9 (-5.8% YoY); การจัดการสินทรัพย์ 2.2 (+17.8% YoY); บริการที่ปรึกษาและนายหน้า 0.9 (-26.3% QoQ, -26.6% YoY แต่ 9M +5.3%); ส่วนงานอื่นใน บราซิล 0.4; ละตินอเมริกา 1.0 (+17.2% YoY) ค่าคอมมิชชันและค่าธรรมเนียมรวม 11.0 (+0.2% QoQ, -0.1% YoY; 9M26 อยู่ที่ 33.1, +1.5%) ประกันภัย แผนบำนาญ และพันธบัตรออมทรัพย์ 3.0 (9M +8.7%) รวมค่าคอมมิชชันและประกันภัย 14.1 (-0.2% QoQ, +0.2% YoY; 9M26 อยู่ที่ 42.2 เทียบกับ 41.0, +3.0%) ทั้งนี้การจัดการสินทรัพย์รวมถึงค่าธรรมเนียมการจัดการกองทุนและ 'consórcio' ส่วนผลประกอบการด้านประกันภัยเป็นยอดสุทธิหลังหักการเคลมสินไหมทดแทน
ตารางแบบเต็มความกว้างพร้อมแถบหัวตารางสีส้ม แบ่งกลุ่มคอลัมน์ตามรายไตรมาสและรอบเก้าเดือน คอลัมน์แสดงส่วนต่าง (delta) ไฮไลต์ด้วยสีเทา แถวผลรวมย่อยใช้ตัวหนา และแถวผลรวมรวมทั้งหมดใช้สีส้ม
กราฟเส้น NPL สี่ชุด ตั้งแต่ มิ.ย. 24 ถึง ก.ย. 26 (ไม่รวมหลักทรัพย์) NPL 15-90 วันรวม: Latin America ลดลงจาก 2.5% เป็น 1.9% (ผลกระทบจากการขายสินทรัพย์ -0.14 p.p.) ยอดรวมอยู่ระหว่าง 1.7%-2.3% โดยจบที่ 1.7% ส่วน Brazil จบที่ 1.7% สำหรับ NPL 90 วันรวม: Brazil อยู่ที่ 3.0% ใน มิ.ย. 24 ลดลงเหลือประมาณ 2.0%-2.1% และจบที่ 2.1%; ยอดรวม 2.0%; Latin America 1.1% (ผลกระทบ -0.06 p.p.) ในส่วนของ Brazil 15-90 วัน: บุคคลธรรมดาประมาณ 3.0% (3.0% ณ ก.ย. 26), SMEs 1.4%, องค์กรขนาดใหญ่ 0.02% (มีการพุ่งสูงขึ้น 1.0% ใน ก.ย. 25) Brazil 90 วัน: บุคคลธรรมดา 3.7% (ผลกระทบ -0.02 p.p.), ตลาดขนาดเล็กมาก/เล็ก/กลาง 2.1% (ผลกระทบ -0.05 p.p.), องค์กรขนาดใหญ่ 0.02% หมายเหตุ: ใน 3Q26 Itaú ได้ขายสินเชื่อที่มีความน่าจะเป็นในการเรียกคืนต่ำและไม่มีการคงความเสี่ยงไว้ ซึ่งเป็นสินเชื่อที่ค้างชำระเกิน 90 วัน ได้แก่ บุคคลธรรมดา R$94 ล้าน, SMEs R$140 ล้าน, Latin America R$17 ล้าน และมีการปรับปรุงรายการขายธุรกิจรายย่อยในโคลอมเบียด้วย
ตารางกริด 2x2 ของกราฟเส้นแบบหลายชุดข้อมูลพร้อมป้ายกำกับจุดข้อมูล มีแถบข้อความเรียกความสนใจ (callout) สีน้ำเงินเข้มแสดงผลกระทบจากการขายสินทรัพย์ และคำอธิบายสัญลักษณ์ (legend) อยู่ทางด้านขวาของแต่ละแถว
อัตราส่วน Stage ภายใต้ CMN Resolution 4,966 ของ Brazil (สอดคล้องกับ IFRS 9) ตั้งแต่ มี.ค. 25 ถึง ก.ย. 26 สำหรับยอดรวม, บุคคลธรรมดา, บริษัท และ Latin America โดยพอร์ตโฟลิโอ Stage 2 ณ ก.ย. 26: บุคคลธรรมดา 7.3%, ยอดรวม 4.0%, Latin America 3.9%, บริษัท 1.9% พอร์ตโฟลิโอ Stage 3: บุคคลธรรมดา 5.9%, ยอดรวม 4.0%, Latin America 3.4%, บริษัท 3.0% การตั้งสำรอง Stage 2 (coverage): บุคคลธรรมดา 25.9%, ยอดรวม 22.4%, บริษัท 19.6%, Latin America 13.8% การตั้งสำรอง Stage 3: บุคคลธรรมดา 58.7%, ยอดรวม 52.5%, บริษัท 49.5%, Latin America 39.2% ข้อมูลส่วนใหญ่มีแนวโน้มลดลงเล็กน้อยตลอดเจ็ดไตรมาส
ตารางกริด 2x2 ของกราฟเส้นแสดงข้อมูลเจ็ดช่วงเวลา พร้อมป้ายกำกับในทุกจุดข้อมูล และใช้คำอธิบายสัญลักษณ์ร่วมกันที่ด้านล่าง
ต้นทุนสินเชื่อ (ค่าใช้จ่ายผลขาดทุนที่คาดว่าจะเกิดขึ้น + การเรียกคืนเงินให้สินเชื่อ + ส่วนลดที่จ่าย) ในหน่วยพันล้าน R$ ตั้งแต่ 1Q25 ถึง 3Q26: 9.5, 9.4, 9.4, 9.7, 10.0, 10.1, 10.4 โดยต้นทุนสินเชื่อต่อพอร์ตสินเชื่อแบบปรับเป็นรายปีคงที่อยู่ที่ 2.7% ในทุกไตรมาส พอร์ตโฟลิโอที่มีการเจรจาใหม่ (สินเชื่อและหลักทรัพย์) ตั้งแต่ มี.ค. 25 ถึง ก.ย. 26: 40.1, 38.8, 38.4, 35.1, 34.8, 36.3, R$37.0 พันล้าน ซึ่งในจำนวนนี้เป็นการปรับโครงสร้างหนี้ 23.7, 22.6, 22.0, 18.3, 18.0, 19.0, 19.3; อัตราส่วนการเจรจาใหม่ต่อพอร์ตโฟลิโอรวมอยู่ที่ 3.2%, 3.1%, 3.0%, 2.6%, 2.6%, 2.6%, 2.6%
แถวกราฟแบบวางซ้อนกันสองแถว แต่ละแถวเป็นกราฟแท่งแสดงข้อมูลเจ็ดช่วงเวลาพร้อมเส้นอัตราส่วนลอยอยู่ด้านบน มีป้ายกำกับอธิบายและคำอธิบายสัญลักษณ์อยู่ทางด้านซ้าย
NPL ค้างชำระเกิน 15 วันสำหรับบุคคลธรรมดาตั้งแต่ ธ.ค. 19: Itaú อยู่ที่ 6.7% ใน ก.ย. 26 เทียบกับ 13.1% สำหรับตลาดที่ไม่รวม Itaú (ทั้งคู่เริ่มต้นที่ประมาณ 7.9% และ 10.0%) การเปลี่ยนแปลงยอดค้างชำระเกิน 15 วันเทียบกับ ธ.ค. 19 แยกตามผลิตภัณฑ์ (ตลาดที่ไม่รวม Itaú เทียบกับ Itaú): สินเชื่อส่วนบุคคล 17.2% (+2.6 p.p.) เทียบกับ 9.4% (-0.2 p.p.); บัตรเครดิต 14.8% (+3.1 p.p.) เทียบกับ 6.6% (-0.6 p.p.); สินเชื่อรถยนต์ 13.9% (+3.6 p.p.) เทียบกับ 9.7% (+0.9 p.p.); สินเชื่อสวัสดิการหักเงินเดือนเอกชน 18.9% เทียบกับ 6.9% อัตราส่วนพอร์ต Stage 2 และ 3 ต่อ ยอดค้างชำระเกิน 15 วัน: 240% ณ ก.ย. 26 ตารางการตั้งสำรองแยกตามจำนวนวันค้างชำระ: บุคคลธรรมดาของ Itaú ไม่รวมสินเชื่อเพื่อที่อยู่อาศัย อยู่ที่ 4% สำหรับกลุ่มปกติ, 58% ที่ 31-60 วัน, 63% ที่ 61-90 วัน, 66% ที่ 91-120 วัน, 69% ที่ 181-210 วัน, 100% ตั้งแต่ 331 วัน; เทียบกับเกณฑ์ขั้นต่ำของ BCB Resolution 352 สำหรับ S1-S3 (50%, 60%, 77%, 81%, 100% ตั้งแต่ 91 วัน) และ S4-S5 (2%, 15%, 38% สำหรับช่วงเริ่มต้น)
บนซ้าย: กราฟเส้นคู่ระยะยาว บนขวา: กราฟแท่งคู่สีเทา/ส้มแยกตามผลิตภัณฑ์พร้อมป้ายกำกับส่วนต่างและกล่อง KPI ขาวดำ (240%) แถบด้านล่าง: ตารางการตั้งสำรองแบบเต็มความกว้างพร้อมหัวตารางสีส้ม
NPL ค้างชำระเกิน 15 วันสำหรับ SMEs และองค์กรขนาดใหญ่ตั้งแต่ ธ.ค. 19: Itaú 2.9% ณ ก.ย. 26 (จาก 3.3%) เทียบกับตลาดที่ไม่รวม Itaú 5.8% (จาก 4.0%) พอร์ตโฟลิโอ SMEs ที่มีหลักประกันเพิ่มขึ้นจาก 36% (ธ.ค. 19) เป็น 58% (ก.ย. 26) ในภาพรวม และจาก 37% เป็น 72% สำหรับบริษัทขนาดเล็กมากและขนาดเล็ก องค์กรขนาดใหญ่: ดัชนีพอร์ตโฟลิโอจาก 100 เป็น 209; ความกระจุกตัวของลูกหนี้รายใหญ่ที่สุด 10 รายลดลงจาก 20% เหลือ 14%; สัดส่วนระดับที่ลงทุนได้ (investment-grade) เพิ่มขึ้นจาก 69% เป็น 78% (ตามเกณฑ์ภายใน) การฟื้นฟูกิจการขององค์กร (Chapter 11 ตามกฎหมายบราซิล): สัดส่วน 2.3% ในกลุ่มองค์กรและ 4.3% ในกลุ่มธุรกิจเกษตร สำหรับ 5 กรณีใหญ่ที่สุดที่มีแผนฟื้นฟูได้รับอนุมัติ การตั้งสำรองก่อนยื่นคำร้องสูงถึง 4 เท่าของผลขาดทุนที่เกิดขึ้นจริง
สไลด์แบบแบ่งส่วน: ฝั่งซ้ายพื้นหลังสีขาวแสดงกราฟเส้นคู่ระยะยาว ฝั่งขวาพื้นหลังสีเทาอ่อนแสดงแผงข้อมูลสามส่วนวางซ้อนกัน (กราฟ Slope ขนาดเล็ก, กราฟแท่งในกล่องแสดงก่อน/หลัง และแผงสถิติแบบสองคอลัมน์)
ตารางค่าใช้จ่ายในหน่วยR$ พันล้าน: ค่าใช้จ่ายในการขายและบริหาร (6.7), ค่าใช้จ่ายในการทำธุรกรรม (4.2), เทคโนโลยี (3.3, +4.7% QoQ), อื่นๆ (0.8, +39.7% YoY); รวมบราซิล (15.0), +2.8% QoQ, +1.5% YoY; ละตินอเมริกา (2.2); ค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ย (17.1), +2.4% QoQ, +1.7% YoY; 9M26 (50.0) เทียบกับ 9M25 (48.5), +3.1% อัตราส่วนประสิทธิภาพ (Efficiency ratio) ตั้งแต่ 2Q24 ถึง 3Q26: งบรวม 37.7%, 39.3%, 39.6%, 37.0%, 38.0%, 38.8%, 38.3%, 37.1%, 37.4%, 37.5%; บราซิล 36.2%, 37.9%, 37.4%, 35.1%, 36.3%, 37.1%, 36.4%, 34.9%, 35.5%, 35.7% มุมมองเก้าเดือน: งบรวม 38.0% (9M25) เป็น 37.3% (9M26), บราซิล 36.2% เป็น 35.4%
ด้านบน: ตารางข้อมูลหัวตารางสีส้มพร้อมคอลัมน์รายไตรมาสและรายเก้าเดือน ด้านล่าง: กราฟเส้นคู่แสดงแนวโน้ม 10 ไตรมาส พร้อมกราฟแทรก 9M25/9M26 ในแถบสี และป้ายคำอธิบายสัญลักษณ์ทรงแคปซูล
การเปลี่ยนแปลงของ CET1 จาก 12.3% ในเดือน มิ.ย. 26: กำไรสุทธิสำหรับไตรมาส +0.8%, เงินปันผลและดอกเบี้ยจากส่วนทุน -0.1%, สินทรัพย์เสี่ยง (รวมการปรับปรุงตามหลักความระมัดระวังและส่วนของผู้ถือหุ้น) -0.4%, เป็น 12.7% CET1 ณ เดือน ก.ย. 26 เมื่อรวม Additional Tier 1 อีก 1.5% จะทำให้เงินกองทุนชั้นที่ 1 (Tier I capital) อยู่ที่ 14.2%
กราฟ Waterfall แบบเดี่ยว เริ่มต้นและสิ้นสุดด้วยแท่งสีดำ แท่งสีเขียวแสดงการเพิ่มขึ้นและแท่งสีแดงแสดงการลดลง แท่งสุดท้ายมีการซ้อนทับด้วยส่วน AT1 สีส้ม คำอธิบายสัญลักษณ์วางกึ่งกลางด้านล่าง
การเปรียบเทียบประมาณการ (Guidance) ปี 2026 เดิมกับใหม่ การเติบโตของพอร์ตสินเชื่อรวม 5.5%-9.5% (บราซิล 6.5%-10.5%): คงเดิม การเติบโตของส่วนต่างรายได้ดอกเบี้ยจากลูกค้า 5.0%-9.0%: คงเดิม ส่วนต่างรายได้ดอกเบี้ยจากตลาด R$2.5-5.5 พันล้าน: คงเดิม ต้นทุนสินเชื่อ R$38.5-43.5 พันล้าน: คงเดิม การเติบโตของค่าธรรมเนียมและบริการรวมผลประกอบการประกันภัย 2.0%-5.0%: คงเดิม การเติบโตของค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ย 1.5%-5.5%: คงเดิม อัตราภาษีที่แท้จริงปรับปรุงจาก 29.5%-32.5% เป็น 28.0%-29.0%
ตารางประมาณการสามคอลัมน์ (ตัวชี้วัด, เดิม, ใหม่) พร้อมเส้นคั่นบรรทัด คอลัมน์ 'ใหม่' วางอยู่บนแถบสีฟ้าอ่อนขอบมน ตัวเลขช่วงเป้าหมายเน้นด้วยสีส้ม
หน้าเปิดส่วนเนื้อหา 'การยึดลูกค้าเป็นศูนย์กลาง' (Customer centricity) ตั้งอยู่ตรงกลางล้อมรอบด้วย 6 เสาหลัก: วัฒนธรรมและวิสัยทัศน์ระยะยาว; กลุ่มบุคลากรที่มีศักยภาพและความสามารถในการดำเนินงาน; แพลตฟอร์มที่ทันสมัยและข้อมูล; ความแข็งแกร่งของงบแสดงฐานะการเงิน; การกระจายตัวของผลประกอบการ; ประสิทธิภาพและการสร้างมูลค่า
แผนภูมิแบบ Hub-and-spoke กึ่งกลาง: แผ่นสี่เหลี่ยมมุมมนสีส้ม 6 แผ่นจัดเรียงเป็นรูปหกเหลี่ยมรอบป้ายข้อความตรงกลาง เชื่อมต่อด้วยเส้นโค้งสีเทาบางๆ
ตัวชี้วัดด้านลูกค้า: คะแนน NPS รวมของ Itaú เพิ่มขึ้น 12 จุด ระหว่างปี 2021 ถึง 2026; NPS ช่องทางดิจิทัลสำหรับบุคคลธรรมดาและบริษัท (แอปและอินเทอร์เน็ตแบงก์กิ้ง) อยู่ที่ประมาณ 80 จุด; 83% ของกลุ่มลูกค้าธุรกิจ และ 80% ของกลุ่มลูกค้าบุคคล มีคะแนน NPS อยู่ในระดับดีเยี่ยม (สูงกว่า 70 จุด)
ซ้าย: แผนภูมิโครงสร้างแบบจางลงโดยเน้นส่วนกลางเป็นสีส้ม ขวา: ตาราง 2x2 แสดงตัวเลขสถิติสีส้มขนาดใหญ่พร้อมคำอธิบายตัวหนา
ไทม์ไลน์วัฒนธรรมที่พัฒนาอย่างต่อเนื่อง: 'วัฒนธรรมของเรา' (2008-2021), 'วัฒนธรรม Itubers' (2021-2025), เสาหลักใหม่ (2025); eNPS 85 จุด อยู่ในระดับดีเยี่ยม เสาหลักวัฒนธรรม Itubers: เราให้ความสำคัญกับลูกค้าเป็นอันดับแรก; เราไม่ได้มีคำตอบสำหรับทุกอย่าง; เราสนับสนุนซึ่งกันและกัน; เราขับเคลื่อนด้วยผลลัพธ์; เราให้คุณค่ากับความหลากหลายและการยอมรับความแตกต่าง; สำหรับเราจริยธรรมเป็นเรื่องที่ต่อรองไม่ได้; และเสาหลักใหม่ คือเรากล้าเลือกและตัดสินใจ
ซ้าย: แผนภูมิโครงสร้างพร้อมเน้นแผ่นวัฒนธรรม ขวา: การ์ดมุมมนพร้อมไทม์ไลน์สามจุด ตราสัญลักษณ์ eNPS สีส้ม และตารางสามคอลัมน์แสดงข้อความเสาหลักด้วยตัวอักษรสีส้มและสีน้ำเงินเข้มตัวหนา
บุคลากรที่พร้อมสำหรับอนาคต: ความเชี่ยวชาญทางเทคนิคและการคิดเชิงวิพากษ์เพื่อกำหนดปัญหาที่ถูกต้องและชี้นำการใช้ AI; ผู้สมัครมากกว่า 95,000 รายสำหรับโครงการ Trainee ปี 2026-2027 การจัดอันดับบุคลากร: ได้รับการยอมรับในหมวดบริการทางการเงินระหว่างประเทศ-ฟินเทคของ Fast Company, อันดับ 1 ในบราซิลจาก LinkedIn Top Companies ติดต่อกันเป็นปีที่ 8, ติด 1 ใน 5 บริษัท Great Place to Work ในบราซิลติดต่อกันเป็นปีที่ 6 และอยู่ในการจัดอันดับ Lugares Incríveis para Trabalhar ตั้งแต่เริ่มก่อตั้งในปี 2020 ความสามารถในการดำเนินงาน: โปรแกรมเพิ่มประสิทธิภาพช่วยลดอัตราส่วนประสิทธิภาพลง 7 จุด (9M26 เทียบกับ 9M21); โครงการธุรกิจเกษตรที่มีพอร์ตสินเชื่อ R$1.43 แสนล้าน (ก.ย. 26) เติบโต 20% ต่อปี (CAGR 2026 เทียบกับ 2021); One Itaú ที่มีลูกค้าโอนย้ายมาแล้ว 15 ล้านรายและมี NPS 80; การพลิกฟื้นธุรกิจรับชำระเงินในช่วง 4 ปีที่ผ่านมาด้วยส่วนแบ่งการตลาดเพิ่มขึ้น +5 p.p., NPS เพิ่มขึ้น 40 จุด และกำไรเติบโตมากกว่า TPV ถึง 7 เท่า
ซ้าย: แผนภูมิโครงสร้างพร้อมเน้นแผ่นบุคลากร ขวา: การ์ดสองใบวางซ้อนกัน ใบบนมีข้อความพร้อมโลโก้รางวัล 4 รายการ ใบล่างมีแถวสถิติหลักสีส้มสามคอลัมน์ และแถวที่สองสำหรับการพลิกฟื้นธุรกิจรับชำระเงิน
แบ่งเป็นสามคอลัมน์ เทคโนโลยีที่ฝังอยู่ในธุรกิจ: พนักงานกว่า 21,000 คนในทีมข้ามสายงานที่จัดตามเส้นทางของลูกค้า (customer journey) และกว่า 2,900 สควอด (squads) ข้ามสายงาน แพลตฟอร์มที่ทันสมัยและข้อมูลที่พร้อมสำหรับ AI: กว่า 92% ของโครงการริเริ่มด้าน Generative AI ถูกนำไปใช้งานจริง (9M25 เทียบกับ 9M26), ต้นทุนต่อหน่วยต่อโทเคนลดลง 50% (1Q25 เทียบกับ 3Q26), ตั้งเป้าปรับปรุงระบบให้ทันสมัยและอยู่บนคลาวด์ 100% ภายในปี 2028 การเชื่อมต่อกับพรมแดนเทคโนโลยี: การเข้าซื้อกิจการ NeoSpace เพื่อพัฒนาโมเดลพื้นฐาน Generative AI และการสร้างประสบการณ์เฉพาะบุคคล; Instituto de Ciência e Tecnologia Itaú ที่มีสิทธิบัตรที่ตีพิมพ์แล้วกว่า 39 ฉบับ รวมถึงนวัตกรรม AI; การถือหุ้นใน Corporate Venture Capital ได้แก่ PsiQuantum, Simile และ Endeavor Catalyst พร้อมบริษัทที่ลงทุนอื่นอีก 10 แห่ง
ด้านซ้ายเป็นแผนภาพศูนย์กลาง (hub diagram) โดยเน้นที่ส่วนแพลตฟอร์ม ด้านขวาเป็นสามคอลัมน์ขนาดเท่ากันพร้อมแถบหัวเรื่องสี (ส้ม, น้ำเงินรอยัลบลู, เขียวเข้ม) เหนือส่วนสถิติที่วางซ้อนกันและโลโก้พันธมิตร
ส่วนของผู้ถือหุ้นที่จับต้องได้ (Tangible equity) R$138.7 พันล้าน (+6.7% เทียบกับ 2Q26, +4.3% เทียบกับ 3Q25) คิดเป็น 60.6% ของส่วนของผู้ถือหุ้นรวม R$228.9 พันล้าน โดยมีค่าความนิยมและสินทรัพย์ไม่มีตัวตน 8.2% และภาษีเงินได้รอการตัดบัญชีสุทธิ 31.2% ภาษีเงินได้รอการตัดบัญชี R$71.5 พันล้าน: ผลขาดทุนทางภาษียกไป 2.0% (R$1.4 พันล้าน, น้ำหนักความเสี่ยง 1,250%), ผลต่างชั่วคราวอื่นๆ 24.8% (RWF 250%), ผลขาดทุนที่คาดว่าจะเกิดขึ้น 73.2% (R$52.3 พันล้าน, RWF 100%) สำรองสำหรับคดีความด้านแรงงาน แพ่ง และภาษี R$16.9 พันล้าน (-2.1% เทียบกับ 2Q26, -3.4% เทียบกับ 3Q25): แรงงาน R$9.6 พันล้าน, แพ่ง R$3.0 พันล้าน, ภาษี R$4.3 พันล้าน; อัตราส่วนความครอบคลุมของการจ่ายเงินในรอบ 12 เดือนที่ผ่านมาคือ 3.1 เท่าสำหรับแรงงาน และ 1.9 เท่าสำหรับแพ่ง (ค่าเฉลี่ยปี 2021-2026 คือ 2.9 เท่า และ 2.3 เท่า) คุณภาพงบแสดงฐานะการเงิน: LCR 205.8% (+3.8 p.p. เทียบกับ มิ.ย.-26), NSFR 123.7% (+1.6 p.p.), พอร์ตสินเชื่อ / แหล่งเงินทุน 78.6% (-1.7 p.p.)
ด้านซ้ายเป็นแผนภาพศูนย์กลางโดยเน้นที่ส่วนงบแสดงฐานะการเงิน ด้านขวาเป็นบัตรแนวนอนสามใบวางซ้อนกัน: องค์ประกอบส่วนของผู้ถือหุ้นพร้อมแถบเปอร์เซ็นต์แบบซ้อน, ตารางขนาดเล็กสำหรับรายการสำรอง และแถวสถิติสภาพคล่องสามรายการ
พอร์ตสินเชื่อ ณ ก.ย.-26 แยกตามธุรกิจ: ธุรกิจขนาดใหญ่ในบราซิล R$665 พันล้าน (43.1%), ธุรกิจรายย่อยในบราซิล R$635 พันล้าน (41.1%), ลาตินอเมริกา R$244 พันล้าน (15.8%) ผลประกอบการจากการดำเนินงานปกติ (Recurring managerial result) รอบ 9M26: ธุรกิจรายย่อยในบราซิล R$16.2 พันล้าน (43.4%), ธุรกิจขนาดใหญ่ในบราซิล R$14.5 พันล้าน (38.8%), ส่วนงานบริหารองค์กรและกิจกรรมในตลาดเงิน R$4.2 พันล้าน (11.2%), ลาตินอเมริกา R$2.5 พันล้าน (6.6%) ความเป็นผู้นำในกลุ่มธนาคารเอกชนทั้งในด้านการออกบัตรเครดิต, การบริหารจัดการสินทรัพย์, การชำระเงินและการรับชำระเงิน (acquiring) และวาณิชธนกิจ และด้านอื่นๆ
ด้านซ้ายเป็นแผนภาพศูนย์กลางโดยเน้นที่ส่วนการกระจายตัว ด้านขวาเป็นแผนภูมิโดนัทสองวงวางคู่กันบนการ์ดใบหนึ่ง พร้อมแถวไอคอนเส้นสี่รายการพร้อมคำบรรยายในการ์ดใบที่สองด้านล่าง
แนวโน้มรอบเก้าเดือน ตั้งแต่ 9M21 ถึง 9M26: ROE 19.0%, 20.7%, 20.9%, 22.2%, 22.9%, 24.1%; อัตราส่วนประสิทธิภาพ (efficiency ratio) 44.4%, 41.2%, 39.8%, 38.1%, 38.0%, 37.3% ผลประกอบการจากการดำเนินงานปกติในหน่วยพันล้านเรอัล แบ่งเป็นต้นทุนเงินทุนและการสร้างมูลค่า: 19.7 (12.8 + 6.9), 23.1 (15.1 + 8.0), 26.2 (17.3 + 9.0), 30.5 (18.1 + 12.4), 34.5 (21.2 + 13.3), 37.3 (21.5 + 15.8) อัตราการเติบโตเฉลี่ยต่อปี (CAGR): ผลประกอบการปกติ +14%, การสร้างมูลค่า +18%, ต้นทุนเงินทุน +11%
ด้านซ้ายเป็นแผนภาพศูนย์กลางโดยเน้นที่ส่วนประสิทธิภาพ ด้านขวาเป็นการ์ดที่มีแผนภูมิเส้นสองเส้นแยกจากกัน (ROE พุ่งขึ้น, ประสิทธิภาพลดลง) เหนือแผนภูมิแท่งแบบซ้อนหกช่วงเวลา พร้อมคอลัมน์ CAGR ทางด้านขวาสุด
สไลด์หน้าปกซ้ำอีกครั้งเพื่อจบการนำเสนอหลักก่อนเข้าสู่ภาคผนวก: '3Q26 RESULTS', โลโก้ Itaú, 'การประชุมสาธารณะกับนักวิเคราะห์และการทบทวนผลประกอบการ 3Q26', เซาเปาโล, 4 พฤศจิกายน 2026, Itaú Unibanco Holding S.A.
เหมือนกับหน้า 1: พื้นหลังสีดำ, คลื่นจุดสีส้ม (dot-matrix), ชื่อเรื่องมุมซ้ายบน, โลโก้มุมขวาบน, รายละเอียดมุมขวาล่าง
สไลด์คั่นภาคผนวกที่มีข้อความว่า 'Additional information' พร้อมโลโก้ Itaú
พื้นหลังสีดำพร้อมลวดลายจุดสีส้มจางๆ แผ่ออกทางด้านขวา ชื่อเรื่องสองบรรทัดที่มุมซ้ายบน โลโก้ที่มุมขวาบน พื้นที่ส่วนที่เหลือของสไลด์ปล่อยว่างไว้
งบกำไรขาดทุนจากการดำเนินงานในหน่วยล้านเรอัล เปรียบเทียบ 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25 รายได้จากการดำเนินงาน 49,152 (+2.4% QoQ, +5.5% YoY); ส่วนต่างรายได้จากการดำเนินงาน (managerial financial margin) 34,611 ซึ่งแบ่งเป็นส่วนต่างจากลูกค้า 33,286 และจากตลาดเงิน 1,325 (+42.3% QoQ); ค่าธรรมเนียมและบริการ 11,048; รายได้จากประกันภัย 3,494 ต้นทุนสินเชื่อ (10,415) ประกอบด้วยค่าใช้จ่ายผลขาดทุนที่คาดว่าจะเกิดขึ้น (10,720), ส่วนลดที่มอบให้ (1,260) และหนี้สูญได้รับคืน 1,565 ค่าสินไหมทดแทนสุทธิ (479) ค่าใช้จ่ายจากการดำเนินงานอื่นๆ (20,110) รวมถึงค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ย (17,129) และภาษี ISS/PIS/Cofins และภาษีอื่นๆ (2,981) กำไรก่อนภาษีและส่วนได้เสียที่ไม่มีอำนาจควบคุม 18,148; ภาษีเงินได้และเงินสมทบทางสังคม (5,192); ส่วนได้เสียที่ไม่มีอำนาจควบคุม (339) ผลประกอบการจากการดำเนินงานปกติ 12,617 (+1.7% QoQ, +6.2% YoY); 9M26 อยู่ที่ 37,305 เทียบกับ 34,513 (+8.1%)
ตารางงบกำไรขาดทุนแบบเต็มความกว้างพร้อมหัวตารางสีส้ม กลุ่มคอลัมน์รายไตรมาสและรอบเก้าเดือน คอลัมน์แสดงส่วนต่างแบบแรเงา แถวหัวข้อส่วนงานแบบตัวหนา และเส้นปิดท้ายสีส้ม
กำไรจากการดำเนินงานปกติแยกตามหน่วยธุรกิจในหน่วยพันล้านเรอัลบราซิล (R$) สำหรับช่วง 9 เดือนแรกของปี 2026 (9M26) เทียบกับ 9 เดือนแรกของปี 2025 (9M25): ยอดรวม, สินเชื่อ, การค้า (trading), ประกันภัยและบริการ และเงินกองทุนส่วนเกิน โดยใน 9M26 มีรายได้จากการดำเนินงาน 144.0 (สินเชื่อ 81.3, การค้า 2.9, ประกันภัยและบริการ 58.3, เงินกองทุนส่วนเกิน 1.5); กำไรจากการดำเนินงานปกติ 37.3 (14.6, 1.5, 20.0, 1.2); เงินกองทุนตามเกณฑ์กำกับดูแลเฉลี่ย 206.4 (127.5, 8.1, 55.5, 15.3); การสร้างมูลค่า 15.8; อัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) จากการดำเนินงานปกติรวม 24.1%, สินเชื่อ 15.3%, การค้า 24.2%, ประกันภัยและบริการ 47.9%, เงินกองทุนส่วนเกิน 10.8% สำหรับ 9M25: กำไรจากการดำเนินงานปกติ 34.5, ROE 22.9% (สินเชื่อ 14.3%, การค้า 30.3%, ประกันภัยและบริการ 47.8%, เงินกองทุนส่วนเกิน 9.8%) ส่วนแผงแสดงการเปลี่ยนแปลง (delta) ระบุ ROE รวม +1.2 p.p., สินเชื่อ +1.0 p.p., การค้า -6.1 p.p.
บล็อกตารางสามชุดวางเรียงกัน (9M26, 9M25, ส่วนต่าง) แต่ละชุดมีแถวหัวตารางสีส้มแบ่งเป็น 5 คอลัมน์; แถวแสดงงบกำไรขาดทุนอยู่ด้านบน แถวเงินกองทุนและ ROE อยู่ด้านล่าง โดยยอดรวมแสดงเป็นสีส้ม
หน้าปกหลังที่ใช้ดีไซน์เดียวกับหน้าเปิด: '3Q26 RESULTS', โลโก้ Itaú, 'การประชุมสาธารณะกับนักวิเคราะห์และทบทวนผลประกอบการ 3Q26', เซาเปาโล, 4 พฤศจิกายน 2026, Itaú Unibanco Holding S.A.
รูปแบบเดียวกับหน้า 1 และ 23: พื้นหลังสีดำ, ลายคลื่นจุดสีส้ม, บล็อกชื่อเรื่องและโลโก้อยู่ด้านบน, รายละเอียดกิจกรรมอยู่มุมขวาล่าง
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
นี่คือชุดสไลด์งานนำเสนอผลประกอบการไตรมาส 3 ปี 2026 จำนวน 27 หน้าที่ Itaú Unibanco Holding S.A. ใช้ในการประชุมสาธารณะร่วมกับนักวิเคราะห์และนักลงทุน ณ เมืองเซาเปาลู เมื่อวันที่ 4 พฤศจิกายน 2026 เนื้อหาครอบคลุมถึงไฮไลต์สำคัญ พอร์ตสินเชื่อ ส่วนต่างทางการเงิน ค่าธรรมเนียมและประกันภัย คุณภาพสินเชื่อ ค่าใช้จ่าย เงินกองทุน ประมาณการผลประกอบการปี 2026 ส่วนกลยุทธ์เกี่ยวกับความได้เปรียบทางการแข่งขัน และภาคผนวกที่ประกอบด้วยงบกำไรขาดทุนและตารางรูปแบบธุรกิจ
Itaú Unibanco ได้ยื่นงานนำเสนอนี้ต่อ SEC ในฐานะเอกสารประกอบ Form 6-K ซึ่งเป็นแบบฟอร์มที่ผู้ออกหลักทรัพย์ต่างประเทศใช้เพื่อแจ้งข้อมูลสำคัญต่อ SEC ตัวเลขทั้งหมดอยู่ในสกุลเงิน R$ (เรียลบราซิล) โดยส่วนใหญ่อยู่ในหน่วยพันล้าน ส่วนงบกำไรขาดทุนในภาคผนวกอยู่ในหน่วยล้าน R$ ทั้งนี้เนื่องจากสไลด์ถูกยื่นในรูปแบบไฟล์ภาพ ข้อความในฟุตโนตขนาดเล็กบางส่วนอาจอ่านยากเมื่อดูในความละเอียดระดับเว็บ
กำไรจากการดำเนินงานปกติ (Recurring managerial result) อยู่ที่ 12.6 พันล้าน R$ (+2.5% เทียบกับ Q2 2026, +6.7% เทียบกับ Q3 2025), อัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) จากการดำเนินงานปกติรวมอยู่ที่ 23.6% (24.5% ในบราซิล), พอร์ตสินเชื่อ 1,544 พันล้านเรียลบราซิล (R$) (+10.9% เมื่อเทียบกับปีก่อน), ส่วนต่างทางการเงินจากลูกค้า 33.3 พันล้าน R$, อัตราส่วนประสิทธิภาพ (efficiency ratio) 37.5% และอัตราส่วนเงินกองทุนชั้นที่ 1 (CET1 ratio) 12.7% โดยการเปรียบเทียบแบบไตรมาสต่อไตรมาสได้ปรับปรุงรายการจากการขายธุรกิจรายย่อยในโคลอมเบียเมื่อเดือนกรกฎาคม 2026 แล้ว
มีการเปลี่ยนแปลงเพียงรายการเดียว โดยยังคงประมาณการการเติบโตของพอร์ตสินเชื่อ ส่วนต่างทางการเงินจากลูกค้า ส่วนต่างทางการเงินจากตลาด ต้นทุนสินเชื่อ ค่าคอมมิชชันและประกันภัย และค่าใช้จ่ายที่มิใช่ดอกเบี้ยไว้ตามเดิม มีเพียงช่วงอัตราภาษีที่แท้จริง (effective tax rate) ที่ปรับลดลงจาก 29.5%-32.5% เป็น 28.0%-29.0%
ประกอบด้วยอัตราส่วน NPL ระยะ 15-90 วัน และมากกว่า 90 วันแยกตามส่วนงาน, พอร์ตสินเชื่อและอัตราส่วนการตั้งสำรอง Stage 2 และ Stage 3 ภายใต้ข้อกำหนด Resolution 4,966 ของบราซิล, ต้นทุนสินเชื่อ (10.4 พันล้าน R$ ใน Q3 2026 หรือ 2.7% ของพอร์ต), พอร์ตสินเชื่อที่มีการปรับโครงสร้าง, การเปรียบเทียบ NPL มากกว่า 15 วันระหว่าง Itaú กับตลาดสำหรับลูกค้ารายย่อยและบริษัท และตารางการตั้งสำรองเปรียบเทียบกับเกณฑ์ขั้นต่ำของ BCB Resolution 352
ได้ เพื่อใช้เป็นโครงสร้างอ้างอิง ชุดสไลด์นี้เป็นต้นแบบที่ดีสำหรับงานนำเสนอผลประกอบการของธนาคารหรือบริการทางการเงิน ประกอบด้วยหน้าไฮไลต์ KPI, ตารางเปรียบเทียบที่มีคอลัมน์ QoQ/YoY/รอบ 9 เดือน, แผนภูมิ Waterfall สำหรับส่วนต่างกำไรและเงินกองทุน, แดชบอร์ดแนวโน้มคุณภาพสินทรัพย์, ตารางเปรียบเทียบประมาณการเดิมกับประมาณการใหม่ และแผนภาพกลยุทธ์แบบ Hub-and-spoke ที่นำกลับมาใช้ใหม่ได้ คุณสามารถแทนที่เนื้อหาและแบรนด์ Itaú ด้วยข้อมูลของคุณเอง โดยต้นฉบับยังคงเป็นสิทธิ์ของ Itaú Unibanco
แกลเลอรีนี้ให้บริการไฟล์ PDF ต้นฉบับของชุดสไลด์ คุณสามารถดาวน์โหลด PDF และใช้ 2Slides เพื่อสร้างงานนำเสนอที่แก้ไขได้โดยใช้โครงสร้างที่คล้ายกันสำหรับบริษัทหรือการวิเคราะห์ของคุณเอง
ภาพสไลด์ต้นฉบับตามที่ยื่นโดย Itaú Unibanco Holding S.A. ใน Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์