
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน · ตัวอย่างพรีเซนเทชันนักลงทุนญี่ปุ่น
งานนำเสนอผลประกอบการ Ebara Q3 FY2026: ผลประกอบการรอบเก้าเดือนของ Ebara Corporation (TSE 6361) สำหรับช่วงเดือนมกราคม–กันยายน 2026 (ปีงบประมาณสิ้นสุดเดือนธันวาคม 2026) โดยมียอดคำสั่งซื้อ รายได้ กำไรจากการดำเนินงาน และกำไรสุทธิรอบเก้าเดือนสูงสุดเป็นประวัติการณ์ พร้อมการปรับเพิ่มเป้าหมายยอดคำสั่งซื้อเต็มปี และรายละเอียดส่วนงาน Precision & Electronics, Energy, Building & Industrial, Infrastructure และ Environmental นี่คือชุดสไลด์ภาษาญี่ปุ่น (決算説明会資料) ลงวันที่ 13 พฤศจิกายน 2026 ต้นฉบับเผยแพร่บน TDnet ระบบเปิดเผยข้อมูลของตลาดหลักทรัพย์โตเกียว
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
งานนำเสนอผลประกอบการ Ebara Q3 FY2026: ผลประกอบการรอบเก้าเดือนของ Ebara Corporation (TSE 6361) สำหรับช่วงเดือนมกราคม–กันยายน 2026 (ปีงบประมาณสิ้นสุดเดือนธันวาคม 2026) โดยมียอดคำสั่งซื้อ รายได้ กำไรจากการดำเนินงาน และกำไรสุทธิรอบเก้าเดือนสูงสุดเป็นประวัติการณ์ พร้อมการปรับเพิ่มเป้าหมายยอดคำสั่งซื้อเต็มปี และรายละเอียดส่วนงาน Precision & Electronics, Energy, Building & Industrial, Infrastructure และ Environmental นี่คือชุดสไลด์ภาษาญี่ปุ่น (決算説明会資料) ลงวันที่ 13 พฤศจิกายน 2026 ต้นฉบับเผยแพร่บน TDnet ระบบเปิดเผยข้อมูลของตลาดหลักทรัพย์โตเกียว
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
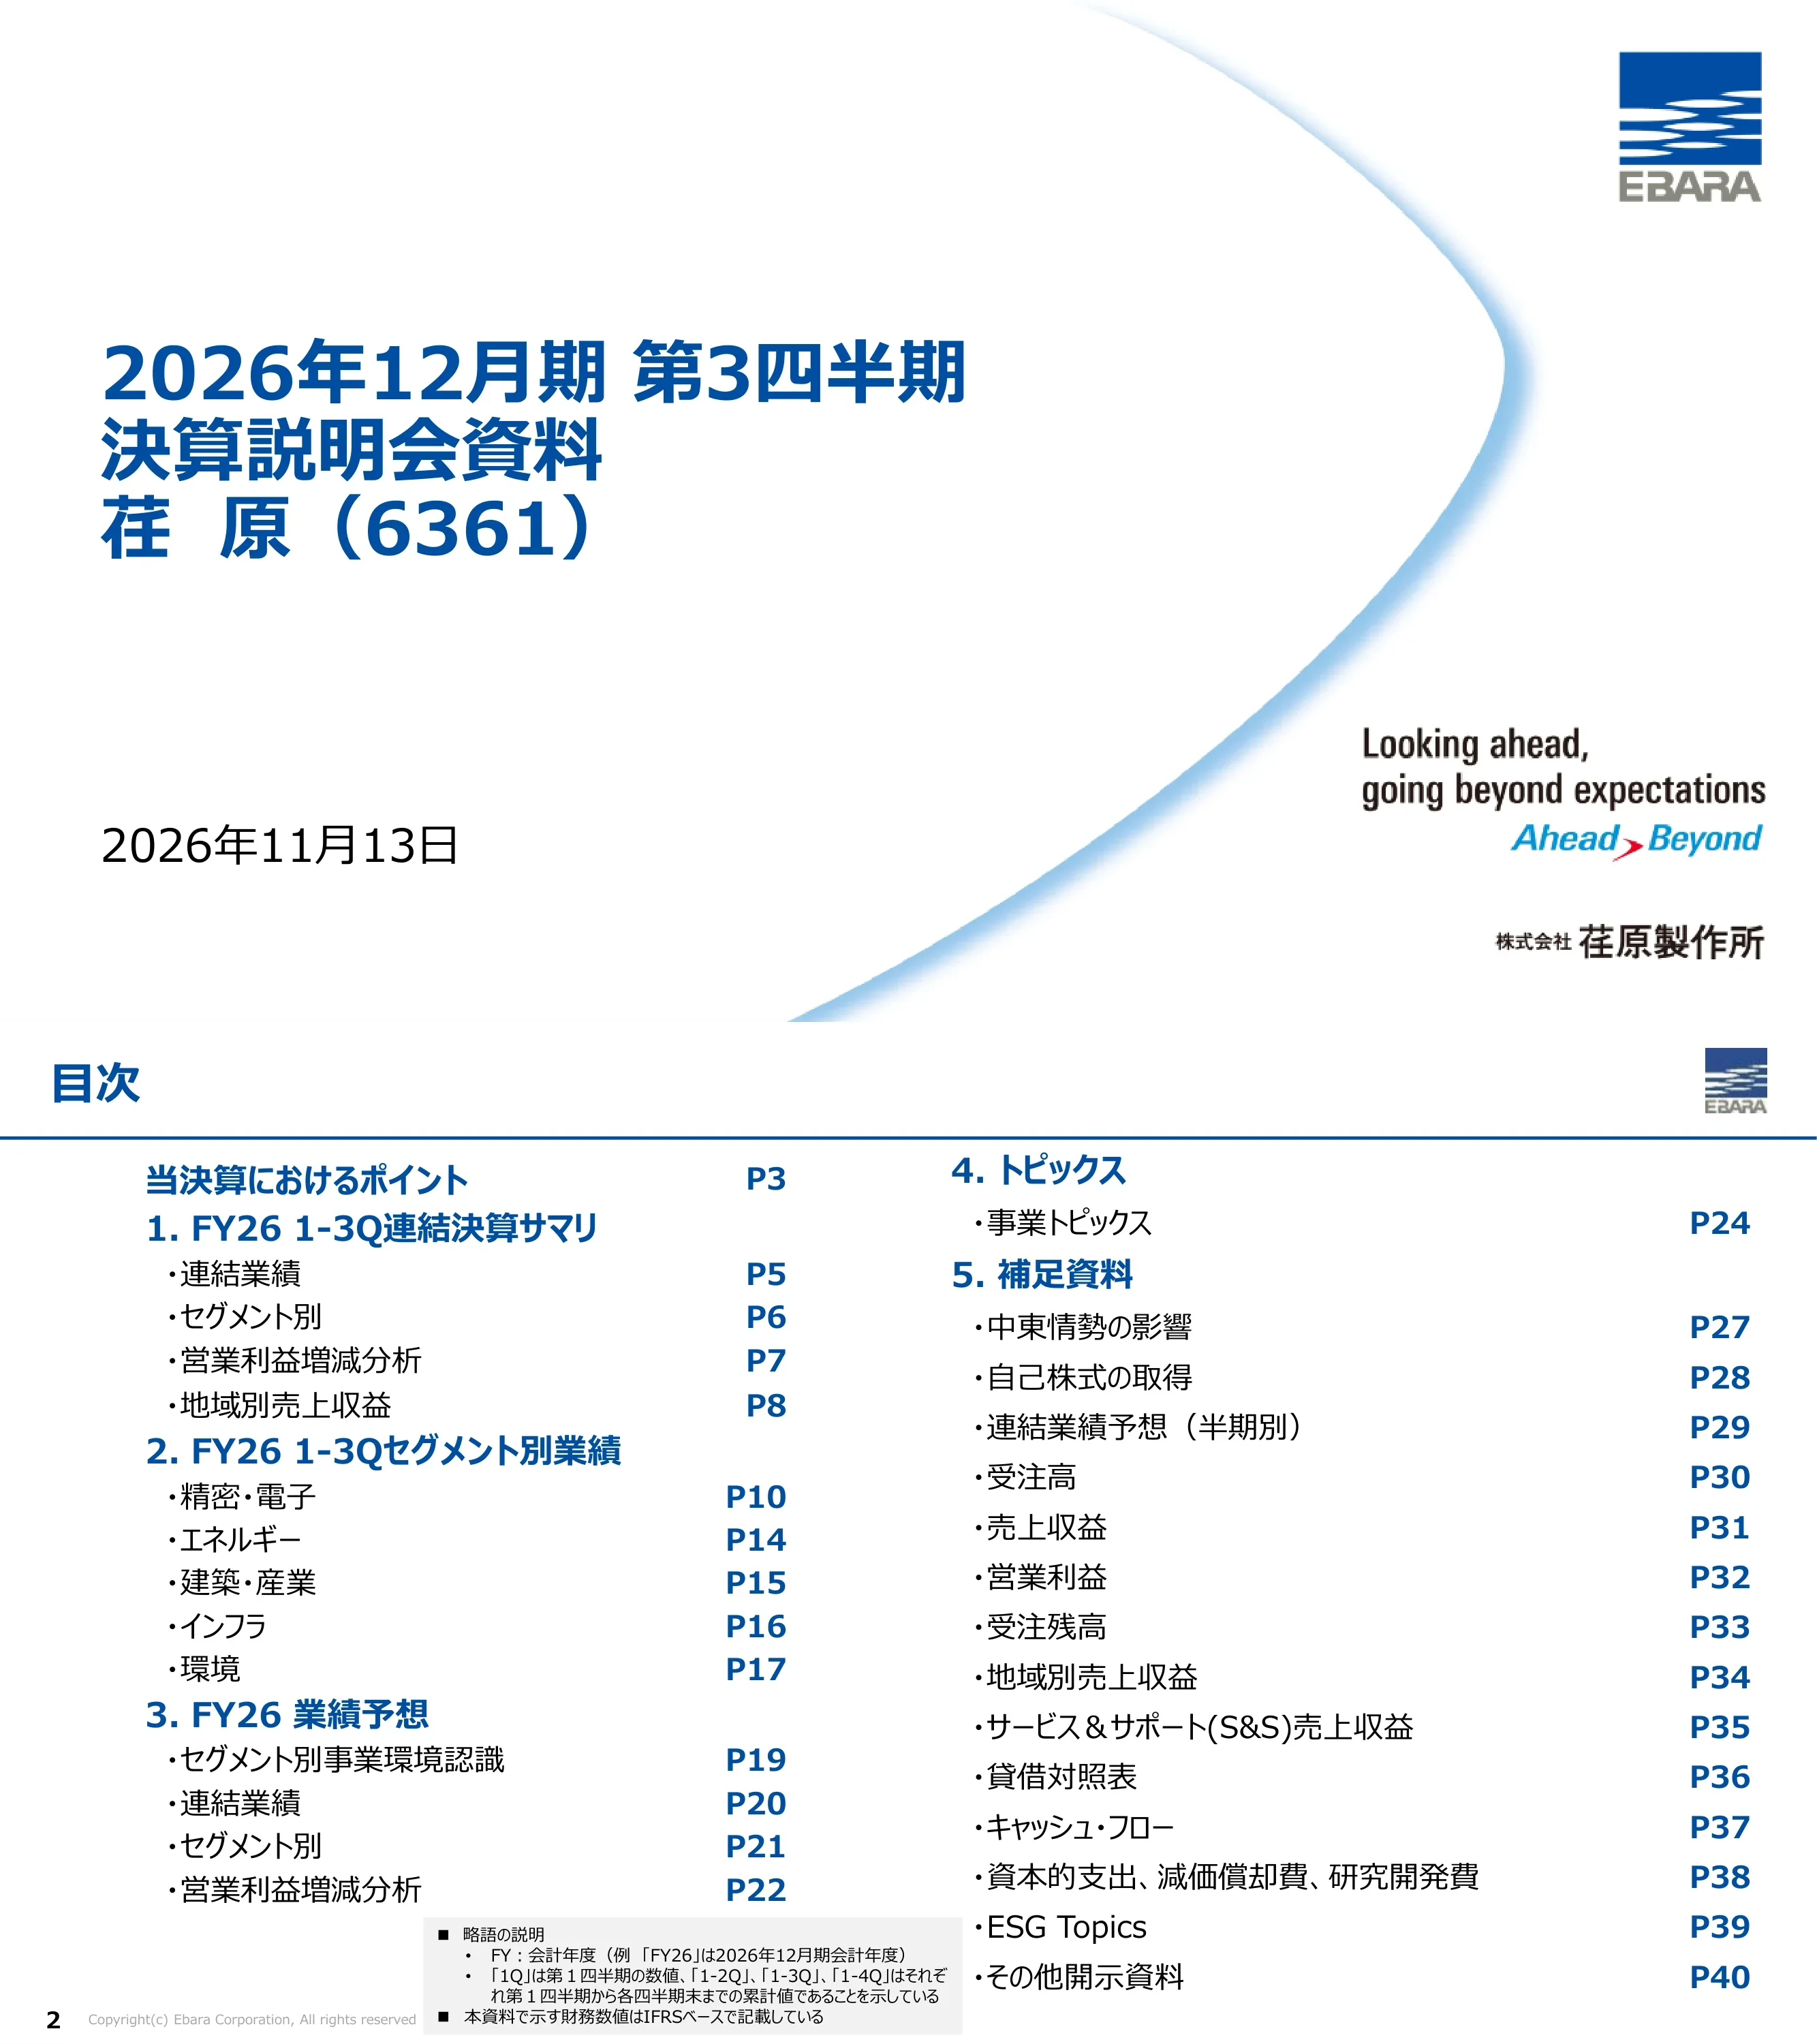
สไลด์ชื่อเรื่องระบุว่า 'เอกสารประกอบการนำเสนอผลประกอบการ ไตรมาสที่ 3 ปีงบประมาณสิ้นสุดเดือนธันวาคม 2026, Ebara (6361)' ลงวันที่ 13 พฤศจิกายน 2026 พร้อมชื่อบริษัท Ebara Corporation, โลโก้ และสโลแกน 'Looking ahead, going beyond expectations / Ahead > Beyond'
บล็อกชื่อเรื่องสีน้ำเงินขนาดใหญ่จัดชิดซ้าย วันที่อยู่ที่มุมล่างซ้าย โลโก้อยู่มุมบนขวา สโลแกนและชื่อบริษัทอยู่มุมล่างขวา มีเส้นโค้งสีฟ้าอ่อนพาดผ่านครึ่งขวาของสไลด์
วาระการประชุมพร้อมเลขหน้าอ้างอิง: ประเด็นสำคัญของผลประกอบการ (หน้า 3); 1. สรุปงบการเงินรวม 1-3Q FY26 (ผลการดำเนินงานรวม, แยกตามส่วนงาน, การวิเคราะห์การเปลี่ยนแปลงของกำไรจากการดำเนินงาน, รายได้แยกตามภูมิภาค); 2. ผลการดำเนินงานแยกตามส่วนงาน 1-3Q FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. ประมาณการปี FY26 (สภาพแวดล้อมทางธุรกิจแยกตามส่วนงาน, งบรวม, แยกตามส่วนงาน, การวิเคราะห์กำไรจากการดำเนินงาน); 4. หัวข้อสำคัญ (หัวข้อทางธุรกิจ หน้า 24); 5. ข้อมูลเพิ่มเติม (ผลกระทบจากตะวันออกกลาง, การซื้อหุ้นคืน, ประมาณการรายครึ่งปี, ยอดคำสั่งซื้อ, รายได้, กำไรจากการดำเนินงาน, งานในมือ, รายได้แยกตามภูมิภาค, รายได้ S&S, งบแสดงฐานะการเงิน, กระแสเงินสด, งบลงทุน/ค่าเสื่อมราคา/R&D, หัวข้อ ESG, การเปิดเผยข้อมูลอื่นๆ) หมายเหตุระบุว่า FY26 คือปีที่สิ้นสุดเดือนธันวาคม 2026, '1-3Q' คือตัวเลขสะสม และระบุว่าตัวเลขใช้เกณฑ์ IFRS
รายการวาระการประชุมแบบสองคอลัมน์พร้อมหัวข้อส่วนสีน้ำเงินและเลขหน้าจัดชิดขวา กล่องหมายเหตุสีเทาพร้อมคำย่ออยู่ที่ส่วนล่างกลางหน้า
ผลการดำเนินงาน 1-3Q FY26 เทียบกับปีก่อนหน้า: ยอดคำสั่งซื้อ 9,790 ร้อยล้านเยน (+2,988, +43.9%), รายได้ 7,459 ร้อยล้านเยน (+823, +12.4%), กำไรจากการดำเนินงาน 835 ร้อยล้านเยน (+140, +20.2%), อัตรากำไรจากการดำเนินงาน 11.2% (+0.7pts), กำไรรายไตรมาสที่เป็นส่วนของผู้ถือหุ้นบริษัทใหญ่ 714 ร้อยล้านเยน (+267, +60.0%) แผนงานเต็มปี FY26: ยอดคำสั่งซื้อ 1.295 ล้านล้านเยน (+3,453, +36.4% YoY; +500, +4.0% เทียบกับแผนเมื่อ 14 สิงหาคม 2026), รายได้ 1.053 ล้านล้านเยน (+947, +9.9%), กำไรจากการดำเนินงาน 1,250 ร้อยล้านเยน (+111, +9.8%), อัตรากำไร 11.9%, กำไรสุทธิ 995 ร้อยล้านเยน (+228, +29.8%) ประเด็นสำคัญ: ยอดคำสั่งซื้อ, รายได้, กำไรจากการดำเนินงาน และกำไรสุทธิทำสถิติสูงสุดใหม่สำหรับไตรมาสที่สาม; ส่วนงาน Precision & Electronics และ Energy ขับเคลื่อนการเติบโตของยอดคำสั่งซื้อ; ส่วนงานอื่นๆ ช่วยชดเชยรายได้และกำไรที่ลดลงของ Energy; มีการบันทึกกำไรก่อนภาษี 206 ร้อยล้านเยนจากการโอนหุ้นใน 水ing (บริษัทร่วมที่ใช้วิธีส่วนได้เสียจนถึง Q1) ประมาณการ: ปรับเพิ่มเป้ายอดคำสั่งซื้อเพื่อสะท้อนความต้องการที่แข็งแกร่งใน Precision & Electronics; คงรายได้และกำไรจากการดำเนินงานไว้เท่าเดิม; คงเป้ารายได้ Precision & Electronics แม้จะได้รับผลกระทบจากห่วงโซ่อุปทานจากเหตุแผ่นดินไหวที่คุมาโมโตะ; ปรับลดกำไรจากการดำเนินงานของ Energy เนื่องจากยอดขาย S&S ที่เกี่ยวข้องกับตะวันออกกลางต่ำกว่าเป้า นโยบายเงินทุน: ซื้อหุ้นคืนเพิ่มเติมสูงสุด 50 ร้อยล้านเยน
ตาราง KPI สองตารางวางคู่กัน (ผลจริงเก้าเดือนและแผนงานเต็มปี) พร้อมลูกศรแสดงแนวโน้ม ตามด้วยส่วน 'ประเด็นสำคัญ' ที่มีสามแถวระบุหัวข้อ: ผลการดำเนินงาน 1-3Q FY26, ประมาณการ FY26, นโยบายเงินทุน
สไลด์คั่นส่วนที่เน้นส่วนที่ 1 (สรุปงบการเงินรวม) โดยส่วนอื่นๆ อีกสี่ส่วนจะแสดงเป็นสีเทา
รายการชื่อส่วนห้าส่วนในแนวตั้ง ส่วนที่กำลังนำเสนอเป็นตัวหนาสีน้ำเงิน ส่วนอื่นๆ เป็นสีเทาอ่อน
ตารางในหน่วยร้อยล้านเยนเปรียบเทียบ 1-3Q FY25 กับ 1-3Q FY26: ยอดคำสั่งซื้อ 6,801 → 9,790 (+2,988, +43.9%); รายได้ 6,635 → 7,459 (+823, +12.4%); กำไรจากการดำเนินงาน 695 → 835 (+140, +20.2%); อัตรากำไรจากการดำเนินงาน 10.5% → 11.2% (+0.7pts); กำไรรายไตรมาสที่เป็นส่วนของผู้ถือหุ้นบริษัทใหญ่ 446 → 714 (+267, +60.0%); EPS ขั้นพื้นฐาน ¥96.76 → ¥156.67 (+59.91, +61.9%) อัตราแลกเปลี่ยนเฉลี่ย: USD ¥148.18 → ¥158.48, EUR ¥165.50 → ¥184.06, CNY ¥20.53 → ¥23.23
ตารางทางการเงินตารางเดียวพร้อมหัวตารางสีน้ำเงิน (ปีก่อนหน้า, ปีปัจจุบัน, การเปลี่ยนแปลง, อัตราการเปลี่ยนแปลง) คอลัมน์ปีปัจจุบันเป็นตัวหนา มีตารางย่อยอัตราแลกเปลี่ยนแยกอยู่ด้านล่าง
เปรียบเทียบ 1-3Q FY25 กับ 1-3Q FY26 แยกตามส่วนงาน (ร้อยล้านเยน) Precision & Electronics: ยอดคำสั่งซื้อ 2,010 → 4,266 (+112.2%), รายได้ 2,233 → 2,935 (+31.5%), OP 328 → 581 (+77.0%), อัตรากำไร 14.7% → 19.8% Energy: ยอดคำสั่งซื้อ 1,509 → 1,689 (+11.9%), รายได้ 1,593 → 1,448 (-9.1%), OP 170 → 14 (-91.7%), อัตรากำไร 10.7% → 1.0% Building & Industrial: ยอดคำสั่งซื้อ 1,883 → 2,236 (+18.8%), รายได้ 1,734 → 1,949 (+12.4%), OP 105 → 131 (+24.1%), อัตรากำไร 6.1% → 6.7% Infrastructure: ยอดคำสั่งซื้อ 456 → 387 (-15.2%), รายได้ 417 → 437 (+4.9%), OP 36 → 47 (+29.4%), อัตรากำไร 8.8% → 10.8% Environmental: ยอดคำสั่งซื้อ 933 → 1,203 (+28.9%), รายได้ 648 → 680 (+4.9%), OP 72 → 90 (+24.2%), อัตรากำไร 11.2% → 13.3% อื่นๆ/การปรับปรุง OP -19 → -29 หมายเหตุ: ตั้งแต่ Q1 FY26 กำไรขาดทุนบางส่วนของธุรกิจไฮโดรเจนถูกรวมอยู่ในส่วนงาน Energy
ตารางยาวจัดกลุ่มตามส่วนงานพร้อมแถบสีด้านข้าง สี่ตัวชี้วัดต่อส่วนงาน คอลัมน์สำหรับปีก่อนหน้า, ปีปัจจุบัน, การเปลี่ยนแปลง และอัตราการเปลี่ยนแปลง
แผนภูมิ Waterfall แสดงการเปลี่ยนแปลงของกำไรจากการดำเนินงานจาก 695 ร้อยล้านเยน ในช่วง 1-3Q ของ FY25 เป็น 835 ร้อยล้านเยน ในช่วง 1-3Q ของ FY26: ผลกระทบจากรายได้ +232 (รายได้สูงขึ้นในกลุ่ม Precision & Electronics, Building & Industrial, Infrastructure, Environmental), ความสามารถในการทำกำไร +136 (หลักๆ จาก Precision & Electronics, Building & Industrial, Environmental), ต้นทุนคงที่ -286 (ค่าใช้จ่ายด้านบุคลากรสูงขึ้นรวมถึงการปรับฐานเงินเดือน, ค่าเสื่อมราคาที่สูงขึ้น), อัตราแลกเปลี่ยน +49, อื่นๆ +9 หัวข้อหลัก: กำไรเพิ่มขึ้นโดยมีสาเหตุหลักมาจากการเติบโตของรายได้และความสามารถในการทำกำไรที่ดีขึ้น
แผนภูมิ Waterfall แนวนอนพร้อมแถบเริ่มต้น/สิ้นสุดสีน้ำเงินเข้ม ขั้นบันไดที่เป็นบวกสีน้ำเงินอ่อนและขั้นบันไดที่เป็นลบสีเทา พร้อมกล่องคำอธิบายที่เชื่อมต่อด้วยเส้นบางๆ
แผนภูมิแท่งแบบกลุ่มเปรียบเทียบรายได้ตามที่ตั้งของลูกค้า (หน่วย: ร้อยล้านเยน) ระหว่าง 1-3Q ของ FY25 และ FY26: ญี่ปุ่น 2,240 → 2,395 (+6.9%); ไต้หวัน เกาหลี และเอเชียอื่นๆ 1,315 → 1,863 (+41.7%); จีน 1,147 → 1,243 (+8.4%); อเมริกาเหนือ 896 → 868 (-3.1%); ยุโรป 417 → 514 (+23.3%); ตะวันออกกลาง 375 → 285 (-24.1%); อื่นๆ 243 → 288 (+18.7%) แผนภูมิโดนัทแสดงสัดส่วนใน 1-3Q ของ FY26: ญี่ปุ่น 32%, ไต้หวัน/เกาหลี/เอเชียอื่นๆ 25%, จีน 17%, อเมริกาเหนือ 12%, ยุโรป 7%, ตะวันออกกลาง 4%, อื่นๆ 4%; ในประเทศ 32%, ต่างประเทศ 68%
แผนภูมิแท่งคู่ทางด้านซ้ายพร้อมกล่องแสดงเปอร์เซ็นต์การเปลี่ยนแปลง แผนภูมิโดนัททางด้านขวาพร้อมการแบ่งสัดส่วนในประเทศ/ต่างประเทศตรงกลาง
สไลด์ตัวคั่นส่วนที่เน้นส่วนที่ 2 (ผลการดำเนินงานแยกตามส่วนงาน)
รายการหัวข้อ 5 รายการ โดยหัวข้อที่กำลังนำเสนอเป็นตัวหนาสีน้ำเงิน และส่วนที่เหลือเป็นสีเทา
แผนภูมิแนวโน้มสะสม (FY25 เทียบกับ FY26; 1-4Q ของ FY26 คือแผนงาน): คำสั่งซื้อ 1,512 / 2,674 / 4,266 โดยมีแผนงานที่ 6,000 (FY25: 739 / 1,413 / 2,010 / 3,034); รายได้ 829 / 1,836 / 2,935 แผนงาน 4,250; กำไรจากการดำเนินงาน 135 / 325 / 581 แผนงาน 790; อัตรากำไร 16.3% / 17.7% / 19.8% แผนงาน 18.6% รายได้จากผลิตภัณฑ์เทียบกับ S&S: ผลิตภัณฑ์ 1,538 → 2,078, S&S 695 → 857 (สัดส่วน S&S 31% → 29%) รายได้แยกตามภูมิภาค: ญี่ปุ่น 436 → 555, เอเชีย 1,407 → 1,900, อเมริกาเหนือ 268 → 303, ยุโรป 110 → 168, อื่นๆ 9 → 9 (ในประเทศ 19%, ต่างประเทศ 81%) การวิเคราะห์การเปลี่ยนแปลง OP: 328 +261 รายได้ +66 ความสามารถในการทำกำไร -109 ต้นทุนคงที่ +35 FX = 581 ประเด็นสำคัญ: อุปสงค์ที่เกี่ยวข้องกับ AI เป็นผู้นำตลาด การใช้กำลังการผลิตของโรงงานลูกค้าอยู่ในระดับสูงและการลงทุนขยายกำลังการผลิตกำลังเพิ่มขึ้น จีนทรงตัวเมื่อเทียบกับปีก่อน คำสั่งซื้ออุปกรณ์และส่วนประกอบเพิ่มขึ้น ผลิตภัณฑ์ CMP เพิ่มขึ้นอย่างมากในกลุ่ม logic/foundry และ memory รายได้เพิ่มขึ้นทั้งในส่วนผลิตภัณฑ์และ S&S กำไรเพิ่มขึ้นจากรายได้ ส่วนผสมผลิตภัณฑ์ และอัตรากำไรขั้นต้น ซึ่งถูกหักล้างบางส่วนด้วยค่าใช้จ่ายด้านบุคลากร ค่าเสื่อมราคา และต้นทุน R&D
แดชบอร์ดส่วนงาน: แผนภูมิจิ๋ว 4 ชุด (คำสั่งซื้อ, รายได้, กำไรจากการดำเนินงาน, อัตรากำไร) ที่ด้านบนซ้าย แผนภูมิแท่งผลิตภัณฑ์/S&S แผนภูมิแท่งรายภูมิภาค และ Waterfall ของ OP ที่ด้านล่าง แผง 'ประเด็นสำคัญ' พร้อมแถวข้อมูลตลาด คำสั่งซื้อ รายได้ และ OP ทางด้านขวา
คำสั่งซื้อและรายได้รายไตรมาส FY24–FY26 สำหรับส่วนงานและส่วนงานย่อยสองส่วน (CMP และ 'อื่นๆ' รวมกันเป็น 'Equipment' ส่วนงานย่อยอีกส่วนคือ 'Components') คำสั่งซื้อของส่วนงาน FY26: 1,512 / 1,162 / 1,592 แผนงาน 4Q 1,733; equipment 1,146 / 715 / 1,026 แผนงาน 4Q 1,211; components 365 / 446 / 565 แผนงาน 4Q 523 รายได้ของส่วนงาน FY26: 829 / 1,007 / 1,098 แผนงาน 4Q 1,315; equipment 539 / 684 / 712 แผนงาน 4Q 963; components 289 / 322 / 386 แผนงาน 4Q 351 นอกจากนี้ยังมีป้ายกำกับแถบรายไตรมาสของ FY24 และ FY25 ด้วย
แผนภูมิแท่งรายไตรมาสจัดกลุ่มตามปีงบประมาณ แบ่งเป็นสองแถว (คำสั่งซื้อ, รายได้) และสามคอลัมน์ (ส่วนงาน, equipment, components) แถบแผนงานแสดงเป็นกล่องโครงร่าง
คำสั่งซื้อและรายได้รายครึ่งปี FY24–FY26 คำสั่งซื้อส่วนงาน: FY24 1,159 / 1,441; FY25 1,413 / 1,621; FY26 2,674 / 3,325 (แผนงาน 2H) คำสั่งซื้อ equipment FY26 1,862 / แผนงาน 2,237; components 811 / แผนงาน 1,088 รายได้ส่วนงาน: FY24 1,222 / 1,561; FY25 1,505 / 1,917; FY26 1,836 / แผนงาน 2,413; equipment FY26 1,224 / แผนงาน 1,675; components 612 / แผนงาน 737 ข้อความเน้นย้ำ: ผลกระทบต่อห่วงโซ่อุปทานจากแผ่นดินไหวที่คุมาโมโตะทำให้รายได้จากอุปกรณ์มูลค่า 20,000–30,000 ล้านเยน (200–300 ร้อยล้านเยน) ถูกเลื่อนไปอยู่ใน FY27 แต่รายได้ของ FY26 ยังคงไว้ตามเดิม
ตาราง 2x3 แบบเดียวกับหน้าไตรมาสโดยใช้แท่งรายครึ่งปี พร้อมกล่องข้อความเน้นย้ำขอบสีส้มวางทับบนแผนภูมิรายได้ของ equipment
แผนภูมิแท่งแบบซ้อนของรายได้จากผลิตภัณฑ์รายไตรมาส แบ่งเป็น memory และ non-memory ตั้งแต่ 1Q ของ FY23 ถึง 3Q ของ FY26 สำหรับ FY26: 1Q 587 (memory 28%, non-memory 72%), 2Q 716 (27% / 73%), 3Q 775 (28% / 72%) จุดสูงสุดก่อนหน้านี้รวมถึง 4Q ของ FY25 ที่ 920 (32% / 68%) หมายเหตุท้ายหน้า: การแบ่ง memory/non-memory กำหนดโดยบริษัท สัดส่วนใน 2Q ของ FY26 ได้รับการปรับปรุงย้อนหลังเพื่อแก้ไขข้อผิดพลาด
แผนภูมิแท่งแบบซ้อนความกว้างเต็มหน้า พร้อมยอดรวมเหนือแท่งและป้ายกำกับเปอร์เซ็นต์ภายในส่วนย่อย จัดกลุ่มตามปีงบประมาณ
ยอดสะสม FY26: คำสั่งซื้อ 557 / 1,125 / 1,689, แผนงาน 2,200 (FY25 1-4Q อยู่ที่ 1,947); รายได้ 465 / 967 / 1,448, แผนงาน 2,050 (FY25 อยู่ที่ 2,178); กำไรจากการดำเนินงาน -16 / -7 / 14, แผนงาน 130 (FY25 อยู่ที่ 259); อัตรากำไร -3.6% / -0.8% / 1.0%, แผนงาน 6.3% รายได้จากผลิตภัณฑ์ 768 → 654, S&S 825 → 794 (สัดส่วน S&S 52% → 55%) รายได้แยกตามภูมิภาค: ญี่ปุ่น 68 → 18, เอเชีย 564 → 651, อเมริกาเหนือ 487 → 387, ยุโรป 109 → 116, ตะวันออกกลาง 286 → 206, อื่นๆ 76 → 68 (ในประเทศ 1%, ต่างประเทศ 99%) การวิเคราะห์การเปลี่ยนแปลง OP: 170 -93 รายได้ +7 ความสามารถในการทำกำไร -74 ต้นทุนคงที่ +4 FX = 14 ประเด็นสำคัญ: ความต้องการในกลุ่มน้ำมันและก๊าซฟื้นตัวในภาพรวมแต่ยังมีความไม่แน่นอนจากตะวันออกกลาง; ปิโตรเคมีชะลอตัวในจีน; LNG แข็งแกร่งในอเมริกาเหนือและตะวันออกกลาง; พลังงานแข็งแกร่งในจีน คำสั่งซื้อเพิ่มขึ้นจากโครงการน้ำมันและก๊าซขนาดใหญ่ (คำสั่งซื้อปิโตรเคมีในจีนลดลง); คำสั่งซื้อ S&S เพิ่มขึ้น รายได้ผลิตภัณฑ์ลดลงเนื่องจากงานในมือ (backlog) ต้นงวดต่ำลง; รายได้ S&S ลดลงจากการส่งมอบชิ้นส่วนที่ล่าช้าและการส่งผู้ควบคุมงานไปยังตะวันออกกลางน้อยลง OP ได้รับผลกระทบจากรายได้ที่ลดลง, ต้นทุนคงที่เกี่ยวกับไฮโดรเจน และผลขาดทุนจากการดำเนินงานที่โรงงาน Jeannette ในสหรัฐฯ
แดชบอร์ดส่วนงานมาตรฐานในโทนสีแดง: ประกอบด้วยแผนภูมิขนาดเล็ก 4 ชุด, แผนภูมิแท่งแสดงผลิตภัณฑ์/S&S และภูมิภาค, แผนภูมิ Waterfall แสดง OP และแผงสรุปประเด็นสำคัญทางด้านขวา
ยอดสะสม FY26: คำสั่งซื้อ 703 / 1,484 / 2,236, แผนงาน 2,800; รายได้ 630 / 1,295 / 1,949, แผนงาน 2,650; กำไรจากการดำเนินงาน 44 / 83 / 131, แผนงาน 190; อัตรากำไร 7.0% / 6.4% / 6.7%, แผนงาน 7.2% ผลิตภัณฑ์ 1,359 → 1,546, S&S 375 → 403 (สัดส่วน S&S 22% → 21%) รายได้แยกตามภูมิภาค: ญี่ปุ่น 739 → 759, เอเชีย 426 → 502, อเมริกาเหนือ 132 → 174, ยุโรป 197 → 229, ตะวันออกกลาง 70 → 67, อื่นๆ 166 → 216 (ในประเทศ 39%, ต่างประเทศ 61%) การวิเคราะห์การเปลี่ยนแปลง OP: 105 +46 รายได้ +28 ความสามารถในการทำกำไร -67 ต้นทุนคงที่ +10 FX +9 อื่นๆ = 131 ประเด็นสำคัญ: การเติบโตของ GDP ฟื้นตัวในอเมริกาเหนือแต่อ่อนตัวในภูมิภาคอื่น; ความต้องการดาต้าเซ็นเตอร์และเซมิคอนดักเตอร์แข็งแกร่ง; ตลาดอุปกรณ์อาคารในจีนยังคงอ่อนแอจากการจำกัดการลงทุนในอสังหาริมทรัพย์ คำสั่งซื้อในประเทศเพิ่มขึ้นทั้งผลิตภัณฑ์และ S&S; คำสั่งซื้อดาต้าเซ็นเตอร์แข็งแกร่ง; ในจีน คำสั่งซื้อกลุ่มอุตสาหกรรมที่เกี่ยวข้องกับดาต้าเซ็นเตอร์และเซมิคอนดักเตอร์เพิ่มขึ้น รายได้เพิ่มขึ้นในญี่ปุ่นและทุกภูมิภาคต่างประเทศยกเว้นตะวันออกกลาง โดยเฉพาะในทวีปอเมริกา กำไรได้รับปัจจัยหนุนจากการเพิ่มประสิทธิภาพการผลิตแม้จะมีต้นทุนวัตถุดิบ และการที่ไม่มีการตั้งสำรองหนี้สูญซ้ำเหมือนปีที่แล้วสำหรับลูกค้าในสหรัฐฯ ที่ล้มละลาย
แดชบอร์ดส่วนงานในโทนสีเขียวน้ำเงิน (Teal) พร้อมแผนภูมิขนาดเล็ก, แผนภูมิแท่งผลิตภัณฑ์/S&S และภูมิภาค, แผนภูมิ Waterfall แสดง OP และแผงสรุปประเด็นสำคัญ
ยอดสะสม FY26: คำสั่งซื้อ 147 / 263 / 387, แผนงาน 600 (FY25 1-4Q อยู่ที่ 629); รายได้ 232 / 321 / 437, แผนงาน 600; กำไรจากการดำเนินงาน 61 / 56 / 47, แผนงาน 60; อัตรากำไร 26.3% / 17.4% / 10.8%, แผนงาน 10.0% ผลิตภัณฑ์ 213 → 226, S&S 204 → 211 (สัดส่วน S&S 49% → 48%) จำแนกตามภูมิภาค: ญี่ปุ่น 342 → 377, เอเชีย 59 → 49, อเมริกาเหนือ 6 → 3, ตะวันออกกลาง 9 → 3, อื่นๆ 0 → 3 (ในประเทศ 86%, ต่างประเทศ 14%) การวิเคราะห์การเปลี่ยนแปลง OP: 36 +8 รายได้ +4 ความสามารถในการทำกำไร -1 ต้นทุนคงที่ +0 FX = 47 ประเด็นสำคัญ: ตลาดเครื่องสูบน้ำสาธารณะในประเทศแข็งแกร่ง; การลงทุนในการป้องกัน/บรรเทาสาธารณภัยและมาตรการโครงสร้างพื้นฐานที่เสื่อมสภาพภายใต้แผนระยะกลางฉบับแรกเพื่อความยืดหยุ่นของชาติของญี่ปุ่นยังคงทรงตัว คำสั่งซื้อในประเทศต่ำกว่าปีก่อนหน้าซึ่งมีโครงการขนาดใหญ่หลายโครงการ ประกอบกับโครงการภาครัฐบางส่วนล่าช้า; คำสั่งซื้อต่างประเทศทรงตัว รายได้เพิ่มขึ้นนำโดยโครงการภาครัฐในประเทศ; ความสามารถในการทำกำไรดีขึ้นจากการส่งมอบโครงการที่เสร็จสิ้นมากขึ้น
แดชบอร์ดส่วนงานในโทนสีน้ำเงินพร้อมแผนภูมิขนาดเล็ก, แผนภูมิแท่งผลิตภัณฑ์/S&S และภูมิภาค, แผนภูมิ Waterfall แสดง OP และแผงสรุปประเด็นสำคัญ
ยอดสะสม FY26: คำสั่งซื้อ 324 / 808 / 1,203, แผนงาน 1,350 (FY25 1-4Q อยู่ที่ 1,353); รายได้ 301 / 479 / 680, แผนงาน 980; กำไรจากการดำเนินงาน 61 / 66 / 90, แผนงาน 135; อัตรากำไร 20.5% / 14.0% / 13.3%, แผนงาน 13.8% รายได้ EPC 150 → 113, O&M 498 → 567 (สัดส่วน O&M 77% → 83%) จำแนกตามภูมิภาค: ญี่ปุ่น 642 → 676, เอเชีย 5 → 3 (ในประเทศ 99%, ต่างประเทศ 1%) การวิเคราะห์การเปลี่ยนแปลง OP: 72 +10 รายได้ +33 ความสามารถในการทำกำไร -25 ต้นทุนคงที่ +0 FX = 90 ประเด็นสำคัญ: ความต้องการสร้างโรงบำบัดขยะสาธารณะแห่งใหม่ในญี่ปุ่นทรงตัว; คำสั่งซื้อ O&M อยู่ในระดับปกติ ได้รับคำสั่งซื้อขนาดใหญ่ 2 รายการใน FY26 1-3Q (สัญญา DBO โรงขยะ 1 รายการ, สัญญาปรับปรุง/สัญญาระยะยาวแบบเบ็ดเสร็จ 1 รายการ) เทียบกับ 3 รายการในปีก่อน รายได้เพิ่มขึ้นจาก O&M โดยเน้นที่การยืดอายุการใช้งานและการบำรุงรักษา กำไรเพิ่มขึ้นจากสัดส่วน O&M และการรับรู้กำไรจากเงินสำรองเผื่อเหลือเผื่อขาดในโครงการ EPC ที่เสร็จสิ้น คำจำกัดความ: DBO = การออกแบบ จัดซื้อ ก่อสร้าง พร้อมการดำเนินงานและบำรุงรักษาตามระยะเวลาที่กำหนด; EPC = การออกแบบโรงงาน จัดซื้อ และก่อสร้าง
แดชบอร์ดส่วนงานในโทนสีเขียว; ใช้การแบ่ง EPC/O&M แทนแผนภูมิผลิตภัณฑ์/S&S; รวมถึงตารางขนาดเล็กแสดงคำสั่งซื้อขนาดใหญ่
หน้าคั่นส่วนที่เน้นหัวข้อส่วนที่ 3 (ประมาณการ FY26)
รายการหัวข้อ 5 รายการ โดยหัวข้อที่กำลังนำเสนอจะถูกเน้นด้วยสีน้ำเงิน
ตารางแสดงตลาดหลัก แนวโน้ม และแนวโน้มตลาดของบริษัทสำหรับ FY26 (ข้อมูล ณ เดือนพฤศจิกายน 2026) กลุ่ม Precision & Electronics (การผลิตเซมิคอนดักเตอร์): ตลาดขยายตัวจาก AI; การลงทุนใน logic/foundry และหน่วยความจำเติบโต; อัตราการใช้โรงงาน (fab utilization) อยู่ในระดับสูง; คาดว่า WFE (wafer fab equipment) ทั่วโลกจะเติบโต 20% หรือมากกว่า กลุ่ม Energy (น้ำมันและก๊าซ, พลังงานใหม่, ไฟฟ้า): ผลิตภัณฑ์มีความแข็งแกร่ง, ปิโตรเคมีในจีนชะลอตัว, LNG แข็งแกร่ง, กำลังเฝ้าระวังผลกระทบในตะวันออกกลาง; มีความไม่แน่นอนในส่วนงานบริการเกี่ยวกับชิ้นส่วนและบริการในตะวันออกกลาง; การลดคาร์บอน (แอมโมเนีย, ไฮโดรเจน, CCUS) กำลังก้าวไปสู่การดำเนินงานเชิงพาณิชย์; LNG เติบโตประมาณ 6%, เอทิลีนเติบโตประมาณ 3% กลุ่ม Building & Industrial: ต่างประเทศเติบโตประมาณ 2% (ยุโรปอ่อนตัว, จีนอ่อนตัว, สหรัฐฯ ระมัดระวังแต่ความต้องการดาต้าเซ็นเตอร์เพิ่มขึ้น, ผลกระทบจากตะวันออกกลางมีจำกัด); ในประเทศทรงตัว กลุ่ม Infrastructure (โครงสร้างพื้นฐานด้านน้ำ, การระบายอากาศ): ในประเทศทรงตัวตามแผนสร้างความยืดหยุ่นของชาติ; ต่างประเทศเติบโตประมาณ 4% จากความต้องการน้ำในเอเชีย, สิ่งอำนวยความสะดวกที่เก่าแก่ในอเมริกาเหนือ และความต้องการปั๊มระบายน้ำ กลุ่ม Environmental (การจัดการขยะมูลฝอย): ในประเทศทรงตัว โดยมีความต้องการด้านการยืดอายุการใช้งานเพิ่มขึ้น
เมทริกซ์ 5 แถวพร้อมเซลล์แยกตามส่วนงานที่มีรหัสสี, คอลัมน์ตลาด, คอลัมน์แนวโน้มแบบรายการสัญลักษณ์, ไอคอนลูกศร (ทั่วโลก/ต่างประเทศ/ในประเทศ) และคอลัมน์แนวโน้มผลประกอบการ
หัวข้อหลัก: ปรับเพิ่มประมาณการยอดคำสั่งซื้อ; คงประมาณการรายได้ กำไรจากการดำเนินงาน และกำไรสุทธิ ตาราง (ร้อยล้านเยน): ผลประกอบการจริง FY25 / แผนเดิม FY26 (14 ส.ค. 2026) / แผนใหม่ FY26 (13 พ.ย. 2026): ยอดคำสั่งซื้อ 9,496 / 12,450 / 12,950 (+3,453 YoY, +36.4%; +500 เทียบกับแผนเดิม, +4.0%); รายได้ 9,582 / 10,530 / 10,530 (+947, +9.9%); กำไรจากการดำเนินงาน 1,138 / 1,250 / 1,250 (+111, +9.8%); อัตรากำไร 11.9% สำหรับทั้งสามรายการ; กำไรสุทธิ 766 / 995 / 995 (+228, +29.8%) ROIC 11.9% / 11.8% / 11.8%; ROE 15.6% / 18.8% / 18.8%; EPS ขั้นพื้นฐาน ¥166.31 / ¥217.93 / ¥218.10; เงินปันผลต่อปี ¥59.0 / ¥66.0 / ¥66.0 สมมติฐานอัตราแลกเปลี่ยน: USD ¥145, EUR ¥175, CNY ¥20 (FY25 จริง 149.63 / 168.94 / 20.83)
แถบข้อความหัวข้อหลักเหนือตารางประมาณการขนาดใหญ่ พร้อมไฮไลต์คอลัมน์แผนปัจจุบัน, บล็อกอัตราส่วน และบล็อกอัตราแลกเปลี่ยน
แผนงานรายส่วนงานสำหรับทั้งปี (ร้อยล้านเยน), ผลจริง FY25 → แผนใหม่ FY26 (การเปลี่ยนแปลงเทียบกับแผนเดิม): Precision & Electronics ยอดคำสั่งซื้อ 3,034 → 6,000 (+500), รายได้ 3,422 → 4,250 (ไม่เปลี่ยนแปลง), OP 577 → 790 (+20), อัตรากำไร 18.6% Energy ยอดคำสั่งซื้อ 1,947 → 2,200, รายได้ 2,178 → 2,050, OP 259 → 130 (-50 เทียบกับแผนเดิมที่ 180), อัตรากำไร 6.3% Building & Industrial ยอดคำสั่งซื้อ 2,492 → 2,800, รายได้ 2,419 → 2,650, OP 152 → 190, อัตรากำไร 7.2% (ไม่เปลี่ยนแปลง) Infrastructure ยอดคำสั่งซื้อ 629 → 600, รายได้ 571 → 600, OP 46 → 60 (+5), อัตรากำไร 10.0% Environmental ยอดคำสั่งซื้อ 1,353 → 1,350, รายได้ 978 → 980, OP 130 → 135 (+5), อัตรากำไร 13.8% อื่นๆ/การปรับปรุง OP -28 → -55 (+20 เทียบกับแผนเดิมที่ -75) เชิงอรรถเกี่ยวกับการจัดประเภทไฮโดรเจนใหม่และการเลื่อนการรับรู้รายได้จากเหตุการณ์แผ่นดินไหวที่คุมาโมโตะ
ตารางจัดกลุ่มตามส่วนงานพร้อมแถบสี, ไฮไลต์คอลัมน์แผนใหม่ และคอลัมน์การเปลี่ยนแปลง YoY / เทียบกับแผนเดิม
แผนภูมิ Waterfall ด้านซ้าย, ผลจริง FY25 ที่ 1,138 สู่แผนใหม่ FY26 ที่ 1,250 ร้อยล้านเยน: Precision & Electronics +212 (ความต้องการที่เกี่ยวข้องกับ AI), Energy -129 (รายได้ลดลง, ค่าใช้จ่ายคงที่เกี่ยวกับไฮโดรเจน, ผลขาดทุนจากการดำเนินงานโรงงาน Jeannette ในสหรัฐฯ), Building & Industrial +37 (S&S ในประเทศ, การเติบโตในอเมริกาและ EMEA), Infrastructure +13 (การรับรู้รายได้จากงานในมือ), Environmental +4 (รายได้และการปลดภาระสำรองค่าใช้จ่าย), อื่นๆ -26 (ผลขาดทุนจากการชำระเงินจากการปรับปรุงแผนสวัสดิการหลังเกษียณ) แผนภูมิ Waterfall ด้านขวา, แผนเดิม 1,250 สู่แผนใหม่ 1,250: Precision & Electronics +20 (ส่วนผสมผลิตภัณฑ์และอัตรากำไรขั้นต้น), Energy -50 (ดูหน้า 25), Infrastructure +5 (ความคืบหน้าการก่อสร้างที่ราบรื่น), Environmental +5 (การลดค่าใช้จ่ายคงที่และความสามารถในการทำกำไร), อื่นๆ +20 (การทบทวนค่าใช้จ่ายองค์กร รวมถึงการปรับปรุงแผนสวัสดิการหลังเกษียณ)
แผนภูมิ Waterfall สองชุดวางคู่กันพร้อมกล่องคำอธิบายสำหรับปัจจัยขับเคลื่อนแต่ละตัว
หน้าคั่นส่วนที่เน้นส่วนที่ 4 (หัวข้อสำคัญ)
รายการส่วน 5 รายการ โดยรายการที่กำลังนำเสนอจะไฮไลต์ด้วยสีฟ้า
เพื่อตอบสนองการเติบโตของความต้องการในระยะกลางถึงระยะยาว Ebara กำลังขยายกำลังการผลิตอุปกรณ์: (1) เสริมสร้างการผลิตที่โรงงานคุมาโมโตะเพื่อเพิ่มปริมาณการผลิตทีละขั้นตอน; (2) เช่าห้องสะอาด (cleanroom) ขนาดใหญ่สเปกสูงที่โรงงานโมบาระ ซึ่งเป็นส่วนหนึ่งของโรงงานที่ Shinko Electric Industries วางแผนจะซื้อจาก Japan Display เพื่อรักษากำลังการผลิตในขณะที่ลดระยะเวลาการเริ่มต้นระบบและการลงทุนเมื่อเทียบกับการสร้างโรงงานใหม่ พร้อมทั้งปรับปรุง BCP และความมั่นคงของซัพพลายเชน รายละเอียดการเช่า: อาคาร J1 โรงงาน Mobara ของ Japan Display (Shinko Electric จะเข้าซื้อในเดือนมีนาคม 2027), ฮายาโนะ, เมืองโมบาระ, จังหวัดชิบะ; ส่วนหนึ่งของ J1 (ห้องสะอาด ฯลฯ); ลงนามสัญญาเมื่อวันที่ 13 พฤศจิกายน 2026; เริ่มการเช่า 1 เมษายน 2027 (ตามแผน); ระยะเวลา 12 ปีนับจากการส่งมอบ ภาพรวมกำลังการผลิต (2026 = 1.0): 1.5 เท่าในปี 2027 หลังการอัปเกรดที่คุมาโมโตะ; มีโอกาสขยายเป็น 2.5 เท่าตั้งแต่ปี 2028 ด้วยโรงงานโมบาระ
รายการสัญลักษณ์ข้อความและตารางสรุปการเช่าทางด้านซ้าย; แผนภูมิแท่งแสดงกำลังการผลิตพร้อมลูกศรทางด้านขวา
แผนกำไรจากการดำเนินงาน (OP) ของธุรกิจ Energy ตลอดทั้งปี: แผนเริ่มต้น 210 → แผนเดิม 180 (14 ส.ค. ลดลง -30 จากผลขาดทุนจากการดำเนินงานของโรงงาน Jeannette ในสหรัฐฯ และผลกระทบในตะวันออกกลาง) → แผนใหม่ 130 (พ.ย. ลดลง -50) สาเหตุของการปรับลดครั้งใหม่: ผลขาดทุนจาก Jeannette สิ้นสุดลงเป็นส่วนใหญ่ในครึ่งปีแรก แต่ความไม่สงบที่เพิ่มขึ้นในตะวันออกกลางส่งผลให้ยอดขาย S&S (การซ่อมแซม, ที่ปรึกษาทางเทคนิค, อะไหล่) ในครึ่งปีหลังต่ำกว่าที่คาด แม้ยอดขายผลิตภัณฑ์จะก้าวหน้าแต่ไม่เพียงพอที่จะชดเชยกำไร S&S ที่ลดลง กำไรจากการดำเนินงานรายครึ่งปี: FY24 75 / 205, FY25 111 / 148, FY26 ครึ่งปีแรก -7, แผนครึ่งปีหลัง 137 (22 ใน Q3 บวกกับ 115 ที่คาดไว้ใน Q4) แนวโน้ม Q4: คาดว่าจะมีกำไร 11,500 ล้านเยนจากชิ้นส่วน S&S ที่มีอัตรากำไรสูงซึ่งกระจุกตัวใน Q4 ผลิตภัณฑ์จากโรงงาน Jeannette ที่กลับมาดำเนินงานปกติ และการลดต้นทุนคงที่อย่างเข้มงวด มุ่งสู่ FY27: คาดว่าผลขาดทุนจาก Jeannette จะสิ้นสุดใน FY26; เพิ่มประสิทธิภาพการผลิต การส่งมอบ และต้นทุนจากการดำเนินงานปกติและระบบอัตโนมัติ; การเปลี่ยนงานในมือ (Backlog) ที่มีอยู่สูงให้เป็นรายได้; การเติบโตของ S&S จากศูนย์หลักใน Houston และฐานแห่งใหม่ใน Abu Dhabi; คำสั่งซื้อที่เพิ่มขึ้นในกลุ่มต้นน้ำ/กลางน้ำของ LNG และงาน S&S ช่วงหยุดซ่อมบำรุง (Turnaround)
คอลัมน์ซ้ายแสดงแผนภูมิแท่งขนาดเล็กสองแผนภูมิ (การปรับแผน, OP รายครึ่งปี) คอลัมน์ขวาเป็นบล็อกข้อความหัวข้อสีแดง แถบด้านล่าง 'มุ่งสู่ FY27'
หน้าคั่นส่วนที่เน้นส่วนที่ 5 (เอกสารประกอบเพิ่มเติม)
รายการส่วนห้าหัวข้อ โดยหัวข้อที่กำลังแสดงจะไฮไลต์ด้วยสีน้ำเงิน
คาดว่าผลกระทบจะเกิดขึ้นในกลุ่ม Energy และ Building & Industrial เป็นหลัก แผนงานตั้งอยู่บนสมมติฐานว่าความตึงเครียดและข้อจำกัดด้านโลจิสติกส์ในปัจจุบันจะดำเนินต่อไปจนถึงสิ้นเดือนธันวาคม 2026 โดยรวมผลกระทบโดยตรงไว้ในประมาณการแล้ว แต่อาจมีผลกระทบเพิ่มเติมเกิดขึ้นได้ ผลกระทบโดยตรงต่อ OP (ร้อยล้านเยน) — ตัวเลขจริง Q1-2 FY26 / ประมาณการทั้งปีเดิม (14 ส.ค.) / ประมาณการทั้งปีใหม่ (13 พ.ย.): Precision & Electronics (ต้นทุนวัสดุและโลจิสติกส์) -1 / -2 / -2; Energy (ยอดขาย S&S ในตะวันออกกลางล่าช้า, การหยุดชะงักและต้นทุนโลจิสติกส์) -16 / -10 / -60; Building & Industrial (ราคาวัตถุดิบและพลังงาน, ยอดขายล่าช้าจากระยะเวลาดำเนินการ) -5 / -10 / -10; Infrastructure (ไม่มีผลกระทบ) 0 / 0 / 0; Environmental (การก่อสร้างล่าช้าจากการขาดแคลนวัสดุ เช่น เรซิน) 0 / -1 / -1; ยอดรวมงบรวม -22 / -23 / -73
สัญลักษณ์แสดงหัวข้อย่อยสามจุดเหนือตารางที่แสดงส่วนงาน ผลกระทบหลัก และคอลัมน์ตัวเลขสามคอลัมน์
การซื้อหุ้นคืนเพิ่มเติม: ในขณะที่ทำการลงทุนที่จำเป็นและรักษาวินัยทางการเงิน (อัตราส่วน D/E 0.4–0.5 และเงินสดอยู่ที่ 1.5–2.0 เดือนของรายได้) Ebara ยังคงปรับส่วนของผู้ถือหุ้นอย่างต่อเนื่องเพื่อให้บรรลุเป้าหมาย ROE (18% หรือมากกว่าภายใน FY28) มีการซื้อหุ้นคืนไปแล้ว 10,000 ล้านเยนใน FY26 และมีการตัดสินใจซื้อหุ้นคืนเพิ่มเติมสูงสุด 50 ร้อยล้านเยน เงื่อนไข: หุ้นสามัญ; สูงสุด 1,700,000 หุ้น; มูลค่าสูงสุด 50 ร้อยล้านเยน; 16 พฤศจิกายน – 31 ธันวาคม 2026 วัตถุประสงค์: เพื่อเพิ่มประสิทธิภาพส่วนของผู้ถือหุ้นและยกระดับมูลค่าผู้ถือหุ้นในระยะยาว แผนภูมิเงินปันผลและการซื้อหุ้นคืน (เกณฑ์กระแสเงินสด, ร้อยล้านเยน): ปี 2021 เงินปันผล 104 + ซื้อหุ้นคืน 200 = 304; ปี 2022 182; ปี 2023 189; ปี 2024 227; ปี 2025 277 + 200 = 477; แผนปี 2026 292 + 100 + เพิ่มเติม 50
ข้อความนโยบายและตารางเงื่อนไขทางด้านซ้าย แผนภูมิแท่งแบบซ้อนแสดงผลตอบแทนผู้ถือหุ้นทางด้านขวา
ตารางรายครึ่งปี FY24–FY26 (ร้อยล้านเยน) งบการเงินรวม: คำสั่งซื้อ FY24 3,996 / 4,609, FY25 4,513 / 4,983, FY26 ครึ่งปีแรก 6,362 / แผนครึ่งปีหลัง 6,587; รายได้ 3,945 / 4,721, 4,487 / 5,095, 4,907 / 5,622; OP 399 / 580, 500 / 638, 506 / 743; อัตรากำไร 10.1% / 12.3%, 11.2% / 12.5%, 10.3% / 13.2% แผน FY26 ครึ่งปีหลังแยกตามส่วนงาน: Precision & Electronics คำสั่งซื้อ 3,325, รายได้ 2,413, OP 464 (19.3%); Energy 1,074 / 1,082 / 137 (12.7%); Building & Industrial 1,315 / 1,354 / 106 (7.9%); Infrastructure 336 / 278 / 3 (1.4%); Environmental 541 / 500 / 68 (13.6%); อื่นๆ/การปรับปรุง OP -38
ตารางที่มีข้อมูลหนาแน่น จัดกลุ่มตามยอดรวมงบการเงินรวมและห้าส่วนงาน พร้อมคอลัมน์รายครึ่งปีต่อปีงบประมาณ และคอลัมน์แผน FY26 ครึ่งปีหลังที่ไฮไลต์ไว้
คำสั่งซื้อสะสม (ร้อยล้านเยน) FY25 Q1/1-2Q/1-3Q/1-4Q และแผน FY26 Q1/1-2Q/1-3Q/1-4Q งบการเงินรวม: 1,998 / 4,513 / 6,801 / 9,496; FY26 3,249 / 6,362 / 9,790 / แผน 12,950 ส่วนงาน Precision & Electronics FY26 1-3Q 4,266 (แผน 6,000) — อุปกรณ์ 2,888 (แผน 4,100), ส่วนประกอบ 1,377 (แผน 1,900) Energy 1,689 (2,200); Building & Industrial 2,236 (2,800); Infrastructure 387 (600); Environmental 1,203 (1,350); อื่นๆ 7
ตารางที่มีแถวส่วนงานและคอลัมน์งวดสะสม ตัวเลข FY26 1-3Q เป็นตัวหนา คอลัมน์แผนงานมีการแรเงา
รายได้สะสม (ร้อยล้านเยน) งบการเงินรวม FY25: 2,126 / 4,487 / 6,635 / 9,582; FY26: 2,463 / 4,907 / 7,459 / แผน 10,530 รายได้ FY26 1-3Q แยกตามส่วนงาน (แผนทั้งปี): Precision & Electronics 2,935 (4,250) — อุปกรณ์ 1,937 (2,900), ส่วนประกอบ 998 (1,350); Energy 1,448 (2,050); Building & Industrial 1,949 (2,650); Infrastructure 437 (600); Environmental 680 (980); อื่นๆ 7
รูปแบบตารางเดียวกับหน้าคำสั่งซื้อ
กำไรจากการดำเนินงานสะสม (ร้อยล้านเยน) งบการเงินรวม FY25: 226 / 500 / 695 / 1,138; FY26: 267 / 506 / 835 / แผน 1,250 กำไร FY26 1-3Q แยกตามส่วนงาน (แผน): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); อื่นๆ/รายการปรับปรุง -29 (-55)
รูปแบบตารางเดียวกับหน้าคำสั่งซื้อและรายได้
ยอดคำสั่งซื้อคงค้าง ณ สิ้นไตรมาส (ร้อยล้านเยน) ตั้งแต่ FY24 4Q ถึง FY26 3Q พร้อมแผนงาน FY26 4Q งบรวม: 9,171 (FY24 4Q); FY25 8,868 / 9,005 / 9,196 / 9,120; FY26 9,933 / 10,592 / 11,389, แผนงาน 4Q 11,540 แยกตามส่วนงานสำหรับ FY26 3Q (แผนงาน 4Q): Precision & Electronics 2,823 (3,265); Energy 2,389 (2,313); Building & Industrial 1,041 (907); Infrastructure 773 (834); Environmental 4,360 (4,216); อื่นๆ 0 (1)
ตารางแสดงยอดคงเหลือ ณ สิ้นไตรมาสแยกตามส่วนงาน โดยเน้นตัวหนาในคอลัมน์ FY26 3Q และแถบสีในแผนงาน 4Q
รายได้สะสมแยกตามภูมิภาคและส่วนงาน (ร้อยล้านเยน) พร้อมสัดส่วนองค์ประกอบ FY26 ส่วนงาน Precision & Electronics FY26 1-3Q 2,935: ญี่ปุ่น 555 (19%), เอเชียไม่รวมญี่ปุ่น 1,900 (65%), อเมริกาเหนือ 303 (10%), ยุโรป 168 (6%), อื่นๆ 9 ส่วนงาน Energy 1,448: ญี่ปุ่น 18 (1%), เอเชีย 651 (45%), อเมริกาเหนือ 387 (27%), ยุโรป 116 (8%), ตะวันออกกลาง 206 (14%), อื่นๆ 68 (5%) ส่วนงาน Building & Industrial 1,949: ญี่ปุ่น 759 (39%), เอเชีย 502 (26%), อเมริกาเหนือ 174 (9%), ยุโรป 229 (12%), ตะวันออกกลาง 67 (3%), อื่นๆ 216 (11%) ส่วนงาน Infrastructure 437: ญี่ปุ่น 377 (86%), เอเชีย 49 (11%), อเมริกาเหนือ 3, ตะวันออกกลาง 3 ส่วนงาน Environmental 680: ญี่ปุ่น 676 (99%), เอเชีย 3 (1%) นอกจากนี้ยังแสดงตัวเลข FY25 1Q–1-4Q ด้วย
ตารางข้อมูลหนาแน่น: แถวรวมของแต่ละส่วนงานตามด้วยแถวแยกตามภูมิภาค คอลัมน์ FY26 จับคู่กับคอลัมน์สัดส่วนองค์ประกอบ
รายได้และสัดส่วน S&S แยกตามส่วนงาน (ร้อยล้านเยน) ตั้งแต่ FY25 1Q ถึง 1-4Q และ FY26 1Q ถึง 1-3Q โดยใน FY26 1-3Q: Precision & Electronics 857 (29%); Energy 794 (55%); Building & Industrial 403 (21%); Infrastructure 211 (48%); รายได้ O&M ของ Environmental 567 (สัดส่วน O&M 83%) สำหรับปีงบประมาณ FY25 เต็มปี: 970 (28%), 1,173 (54%), 546 (23%), 268 (47%), O&M 753 (77%)
ตารางที่มีสองแถวต่อหนึ่งส่วนงาน (รายได้และสัดส่วน) แสดงตามคอลัมน์ช่วงเวลาสะสม
(ร้อยล้านเยน) FY25 3Q / FY25 4Q / FY26 3Q: สินทรัพย์รวม 10,482 / 10,822 / 11,204; สินทรัพย์หมุนเวียน 7,031 / 7,173 / 7,348 (เงินสดและรายการเทียบเท่า 1,739 / 1,434 / 1,582; ลูกหนี้การค้า 2,614 / 3,324 / 3,066; สินค้าคงเหลือ 2,202 / 1,976 / 2,194; อื่นๆ 475 / 437 / 504); สินทรัพย์ไม่หมุนเวียน 3,450 / 3,648 / 3,856 หนี้สินรวม 5,558 / 5,605 / 5,640 (เจ้าหนี้การค้า 1,320 / 1,252 / 1,273; หนี้สินที่มีภาระดอกเบี้ย 2,071 / 2,247 / 2,222; อื่นๆ 2,167 / 2,105 / 2,144) ส่วนของผู้ถือหุ้นรวม 4,923 / 5,216 / 5,563 ซึ่งเป็นส่วนของผู้ถือหุ้นของบริษัทใหญ่ 4,798 / 5,088 / 5,443 อัตราส่วนส่วนของผู้ถือหุ้นของบริษัทใหญ่ 45.8% / 47.0% / 48.6%; อัตราส่วน D/E 0.43 / 0.44 / 0.41
ตารางงบแสดงฐานะการเงินที่มีการย่อหน้าตามลำดับชั้น และคอลัมน์แสดงการเปลี่ยนแปลงสองคอลัมน์ (เทียบกับ 3Q ปีก่อนหน้า และเทียบกับสิ้นปีงบประมาณ)
(ร้อยล้านเยน) 1-3Q FY25 → FY26: กระแสเงินสดจากการดำเนินงาน 441 → 984 (+542); กระแสเงินสดจากการลงทุน -605 → -354 (+250); CF อิสระ -164 → 629 (+793); กระแสเงินสดจากการจัดหาเงิน 181 → -490 (-672) สำหรับปีเต็ม: ผลประกอบการจริง FY25 / แผนงานเดิม FY26 / แผนงานใหม่ FY26: การดำเนินงาน 407 / 1,000 / 1,000; การลงทุน -912 / -550 / -600; CF อิสระ -504 / 450 / 400; การจัดหาเงิน 168 / -350 / -200 หมายเหตุ: FY26 1-3Q รวมเงินสดจากการโอนหุ้น 水ing — เงินปันผลรับ 53 ร้อยล้านเยน (การดำเนินงาน) และรายได้จากการขายเงินลงทุนในบริษัทร่วม 242 ร้อยล้านเยน (การลงทุน)
ตารางกระแสเงินสดแบ่งเป็นบล็อกเก้าเดือนและปีเต็ม พร้อมคอลัมน์แผนงานใหม่แบบแถบสีและหมายเหตุท้ายหน้า
(ร้อยล้านเยน) 1-3Q FY25 → FY26: รายจ่ายฝ่ายทุน 772 → 588 (-183); ค่าเสื่อมราคา 249 → 309 (+60); R&D 161 → 179 (+18) ปีเต็ม ผลประกอบการจริง FY25 / แผนงานเดิม FY26 / แผนงานใหม่: รายจ่ายฝ่ายทุน 1,007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, อื่นๆ 290); ค่าเสื่อมราคา 348 / 420 / 420; R&D 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30)
ตารางสองบล็อก (เก้าเดือนและปีเต็ม) พร้อมรายละเอียดแยกตามส่วนงานภายใต้ตัวชี้วัดทั้งสามตัว
ข่าวประชาสัมพันธ์ล่าสุด ด้านสิ่งแวดล้อม: Ebara Environmental Plant กำลังศึกษาความเป็นไปได้ร่วมกับสามบริษัทในการรีไซเคิลทรัพยากรผ่านกรีนเมทานอลที่ผลิตจากชีวมวลไม้และขยะ ซึ่งระบุว่าเป็นครั้งแรกในญี่ปุ่น (2026/9); กิจกรรม 'ecoCSV' ร่วมกับซัพพลายเออร์เพื่อยกย่องข้อเสนอที่ช่วยลดก๊าซเรือนกระจกและเพิ่มประสิทธิภาพ (2026/9); Ebara Environmental Plant ได้รับรางวัลจากรัฐมนตรีว่าการกระทรวงสิ่งแวดล้อมสำหรับการวิจัยและพัฒนาด้านขยะและถังบำบัดน้ำเสีย (2026/10) ด้านสังคม: ประธาน Hosoda เข้าเยี่ยมคารวะผู้ว่าราชการจังหวัดคุมาโมโตะเพื่อแสดงความขอบคุณและสนับสนุนการฟื้นฟู (2026/10); เผยแพร่ 'Ebara Group Health White Paper 2026' (2026/10) ด้าน IR: ได้รับการคัดเลือกให้อยู่ในดัชนี ESG อย่างต่อเนื่อง (2026/8); จัดกิจกรรมเยี่ยมชมโรงงานครั้งที่สองสำหรับผู้ถือหุ้นรายย่อยประจำปี FY2026 (2026/11)
ตารางสามแถบ (กิจกรรม E, S, IR) พร้อมหัวข้อข่าวประชาสัมพันธ์และวันที่
รายการอ้างอิงของการเปิดเผยข้อมูลที่เกี่ยวข้องพร้อมวันที่และเนื้อหา: รายงานบูรณาการ (Integrated Report) 2026 หน้าธุรกิจ (2026/06/30) — เป้าหมาย, กลยุทธ์, ผลิตภัณฑ์, ตลาด, ส่วนแบ่งการตลาด, สถานที่ตั้ง, คู่แข่ง, สัดส่วนภูมิภาค, สัดส่วน S&S; วิสัยทัศน์ระยะยาว 'E-Vision2035' และแผนระยะกลาง 'E-Plan2028' (2026/02/13) — เป้าหมายทางการเงินและที่ไม่ใช่การเงิน, พอร์ตโฟลิโอ, การจัดสรรเงินสด; เซสชัน IR Day 2026 (2026/07/14) เกี่ยวกับบริษัท Precision & Electronics (ความต้องการอุปกรณ์ CMP, การเชื่อมต่อไฮบริด Cu, BS-PDN, ส่วนประกอบ), บริษัท Energy (LNG, S&S, ไฮโดรเจน, แอมโมเนีย, CCUS) และบริษัท Building & Industrial (การปรับโครงสร้าง, เครื่องทำความเย็นสำหรับเซมิคอนดักเตอร์, ปั๊มหล่อเย็นสำหรับดาต้าเซ็นเตอร์); การเข้าซื้อธุรกิจมอเตอร์สามเฟสของ Mitsubishi Electric (2025/11/13)
ตารางสามคอลัมน์: ชื่อเอกสาร (ลิงก์ขีดเส้นใต้), วันที่เปิดเผยข้อมูล, ประเด็นสำคัญ; สลับแถวด้วยสีฟ้าอ่อน
ข้อความปฏิเสธความรับผิดชอบมาตรฐาน: การคาดการณ์ แผนงาน และข้อความที่มีลักษณะเป็นการคาดการณ์เหตุการณ์ในอนาคต อ้างอิงจากข้อมูลที่มีอยู่ ณ วันที่เผยแพร่และสมมติฐานเกี่ยวกับปัจจัยที่ไม่แน่นอน ผลลัพธ์ที่เกิดขึ้นจริงอาจแตกต่างอย่างมีนัยสำคัญ
หัวข้อขนาดใหญ่สีเทาที่มุมบนซ้าย ย่อหน้าข้อความจัดกึ่งกลาง กราฟิกเส้นโค้งสีฟ้าอ่อนที่มุมบนขวา และโลโก้
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
ชุดสไลด์นี้เป็นภาษาญี่ปุ่น เป็นงานนำเสนอผลประกอบการ (決算説明会資料) ของ Ebara Corporation สำหรับรอบเก้าเดือนสิ้นสุดเดือนกันยายน 2026 ลงวันที่ 13 พฤศจิกายน 2026 โดยต้นฉบับเผยแพร่บน TDnet ซึ่งเป็นระบบเปิดเผยข้อมูลของตลาดหลักทรัพย์โตเกียว ทั้งนี้ บทสรุปในแต่ละหน้าบนหน้านี้เป็นฉบับแปลภาษาไทยของชื่อสไลด์และตัวเลขสำคัญ
ปีงบประมาณของ Ebara สิ้นสุดในเดือนธันวาคม ดังนั้น Q3 FY2026 (1-3Q) จึงครอบคลุมช่วงเดือนมกราคมถึงกันยายน 2026 โดยตัวเลขเป็นยอดสะสมตั้งแต่ไตรมาสแรกและรายงานตามมาตรฐาน IFRS
ยอดคำสั่งซื้ออยู่ที่ 9,790 ร้อยล้านเยน (+43.9%) รายได้ 7,459 ร้อยล้านเยน (+12.4%) กำไรจากการดำเนินงาน 835 ร้อยล้านเยน (+20.2%, อัตรากำไร 11.2%) และกำไรส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่ 714 ร้อยล้านเยน (+60.0%) โดยบริษัทระบุว่าทั้งสี่รายการเป็นระดับสูงสุดเป็นประวัติการณ์สำหรับไตรมาสที่สาม
มีการปรับเพิ่มเป้าหมายยอดคำสั่งซื้อขึ้น 500 ร้อยล้านเยน เป็น 12,950 ร้อยล้านเยน เนื่องจากความต้องการที่แข็งแกร่งในกลุ่ม Precision & Electronics ส่วนรายได้ (10,530 ร้อยล้านเยน) กำไรจากการดำเนินงาน (1,250 ร้อยล้านเยน) และกำไรสุทธิ (995 ร้อยล้านเยน) ยังคงเป็นไปตามแผนงานเมื่อวันที่ 14 สิงหาคม 2026 โดยการลดลงของกำไรในกลุ่ม Energy ถูกชดเชยด้วยกลุ่มธุรกิจอื่น
แผนกำไรจากการดำเนินงานเต็มปีของกลุ่ม Energy ถูกปรับลดจาก 180 เหลือ 130 ร้อยล้านเยน สาเหตุหลักมาจากความไม่สงบในตะวันออกกลางที่ทำให้ยอดขายบริการและสนับสนุน (Service & Support) ต่ำกว่าแผน นอกจากนี้ในชุดสไลด์ยังระบุถึงผลขาดทุนจากการดำเนินงานที่โรงงาน Jeannette ในสหรัฐฯ ซึ่งระบุว่าส่วนใหญ่สิ้นสุดลงแล้วในครึ่งปีแรก และคาดว่าจะมีกำไร 115 ร้อยล้านเยนใน Q4
แดชบอร์ดแยกตามส่วนงาน (หน้า 10 และ 14–17) รวบรวมข้อมูลยอดคำสั่งซื้อ รายได้ กำไร อัตรากำไร ส่วนผสมผลิตภัณฑ์ ภูมิภาค และแผนภูมิวิเคราะห์การเปลี่ยนแปลงของกำไรไว้ในสไลด์เดียว นอกจากนี้ แผนภูมิ Waterfall (หน้า 7 และ 22) ตารางประมาณการ (หน้า 20–21) และตารางผลกระทบจากตะวันออกกลาง (หน้า 27) ยังเป็นรูปแบบเลย์เอาต์ที่ยอดเยี่ยมสำหรับการนำไปอ้างอิง
Ebara ได้ซื้อหุ้นคืนไปแล้ว 100 ร้อยล้านเยนใน FY2026 และตัดสินใจซื้อหุ้นคืนเพิ่มเติมมูลค่าสูงสุด 50 ร้อยล้านเยน (ไม่เกิน 1.7 ล้านหุ้น) ตั้งแต่วันที่ 16 พฤศจิกายน ถึง 31 ธันวาคม 2026 โดยเงินปันผลประจำปีที่วางแผนไว้คือ 66 เยนต่อหุ้น
ใช่ เราได้ตรวจสอบภาพสไลด์ทุกหน้าแล้ว และตัวเลขต่างๆ รวมถึงตารางภาคผนวกที่มีข้อมูลหนาแน่นสามารถอ่านได้อย่างชัดเจน โดยจำนวนเงินอยู่ในหน่วยร้อยล้านเยน (100 million yen) เว้นแต่จะระบุไว้เป็นอย่างอื่น

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์