
อยู่ในคอลเลกชัน ตัวอย่างงานนำเสนอสำหรับนักลงทุน
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage — งานนำเสนอในวันนักลงทุนจาก Credicorp Ltd (NYSE: BAP) กลุ่มบริการทางการเงินที่ใหญ่ที่สุดในเปรู ซึ่งยื่นต่อ SEC เป็นเอกสารประกอบ Form 6-K เมื่อวันที่ 17 พฤศจิกายน 2026
ใช้หน้าปกของงานนำเสนอนี้เป็นต้นแบบสไตล์สำหรับสไลด์ที่สร้างจากเนื้อหาของคุณเอง หรือเลือกหน้าใดก็ได้ด้านล่างเพื่อใช้เลย์เอาต์ของหน้านั้นเป็นต้นแบบ
การนำทางด่วน
แท็ก
แชร์สไลด์
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage — งานนำเสนอในวันนักลงทุนจาก Credicorp Ltd (NYSE: BAP) กลุ่มบริการทางการเงินที่ใหญ่ที่สุดในเปรู ซึ่งยื่นต่อ SEC เป็นเอกสารประกอบ Form 6-K เมื่อวันที่ 17 พฤศจิกายน 2026
มุมมองรายละเอียดของแต่ละหน้าสไลด์ รวมถึงlayout เนื้อหาหลักและองค์ประกอบภาพ
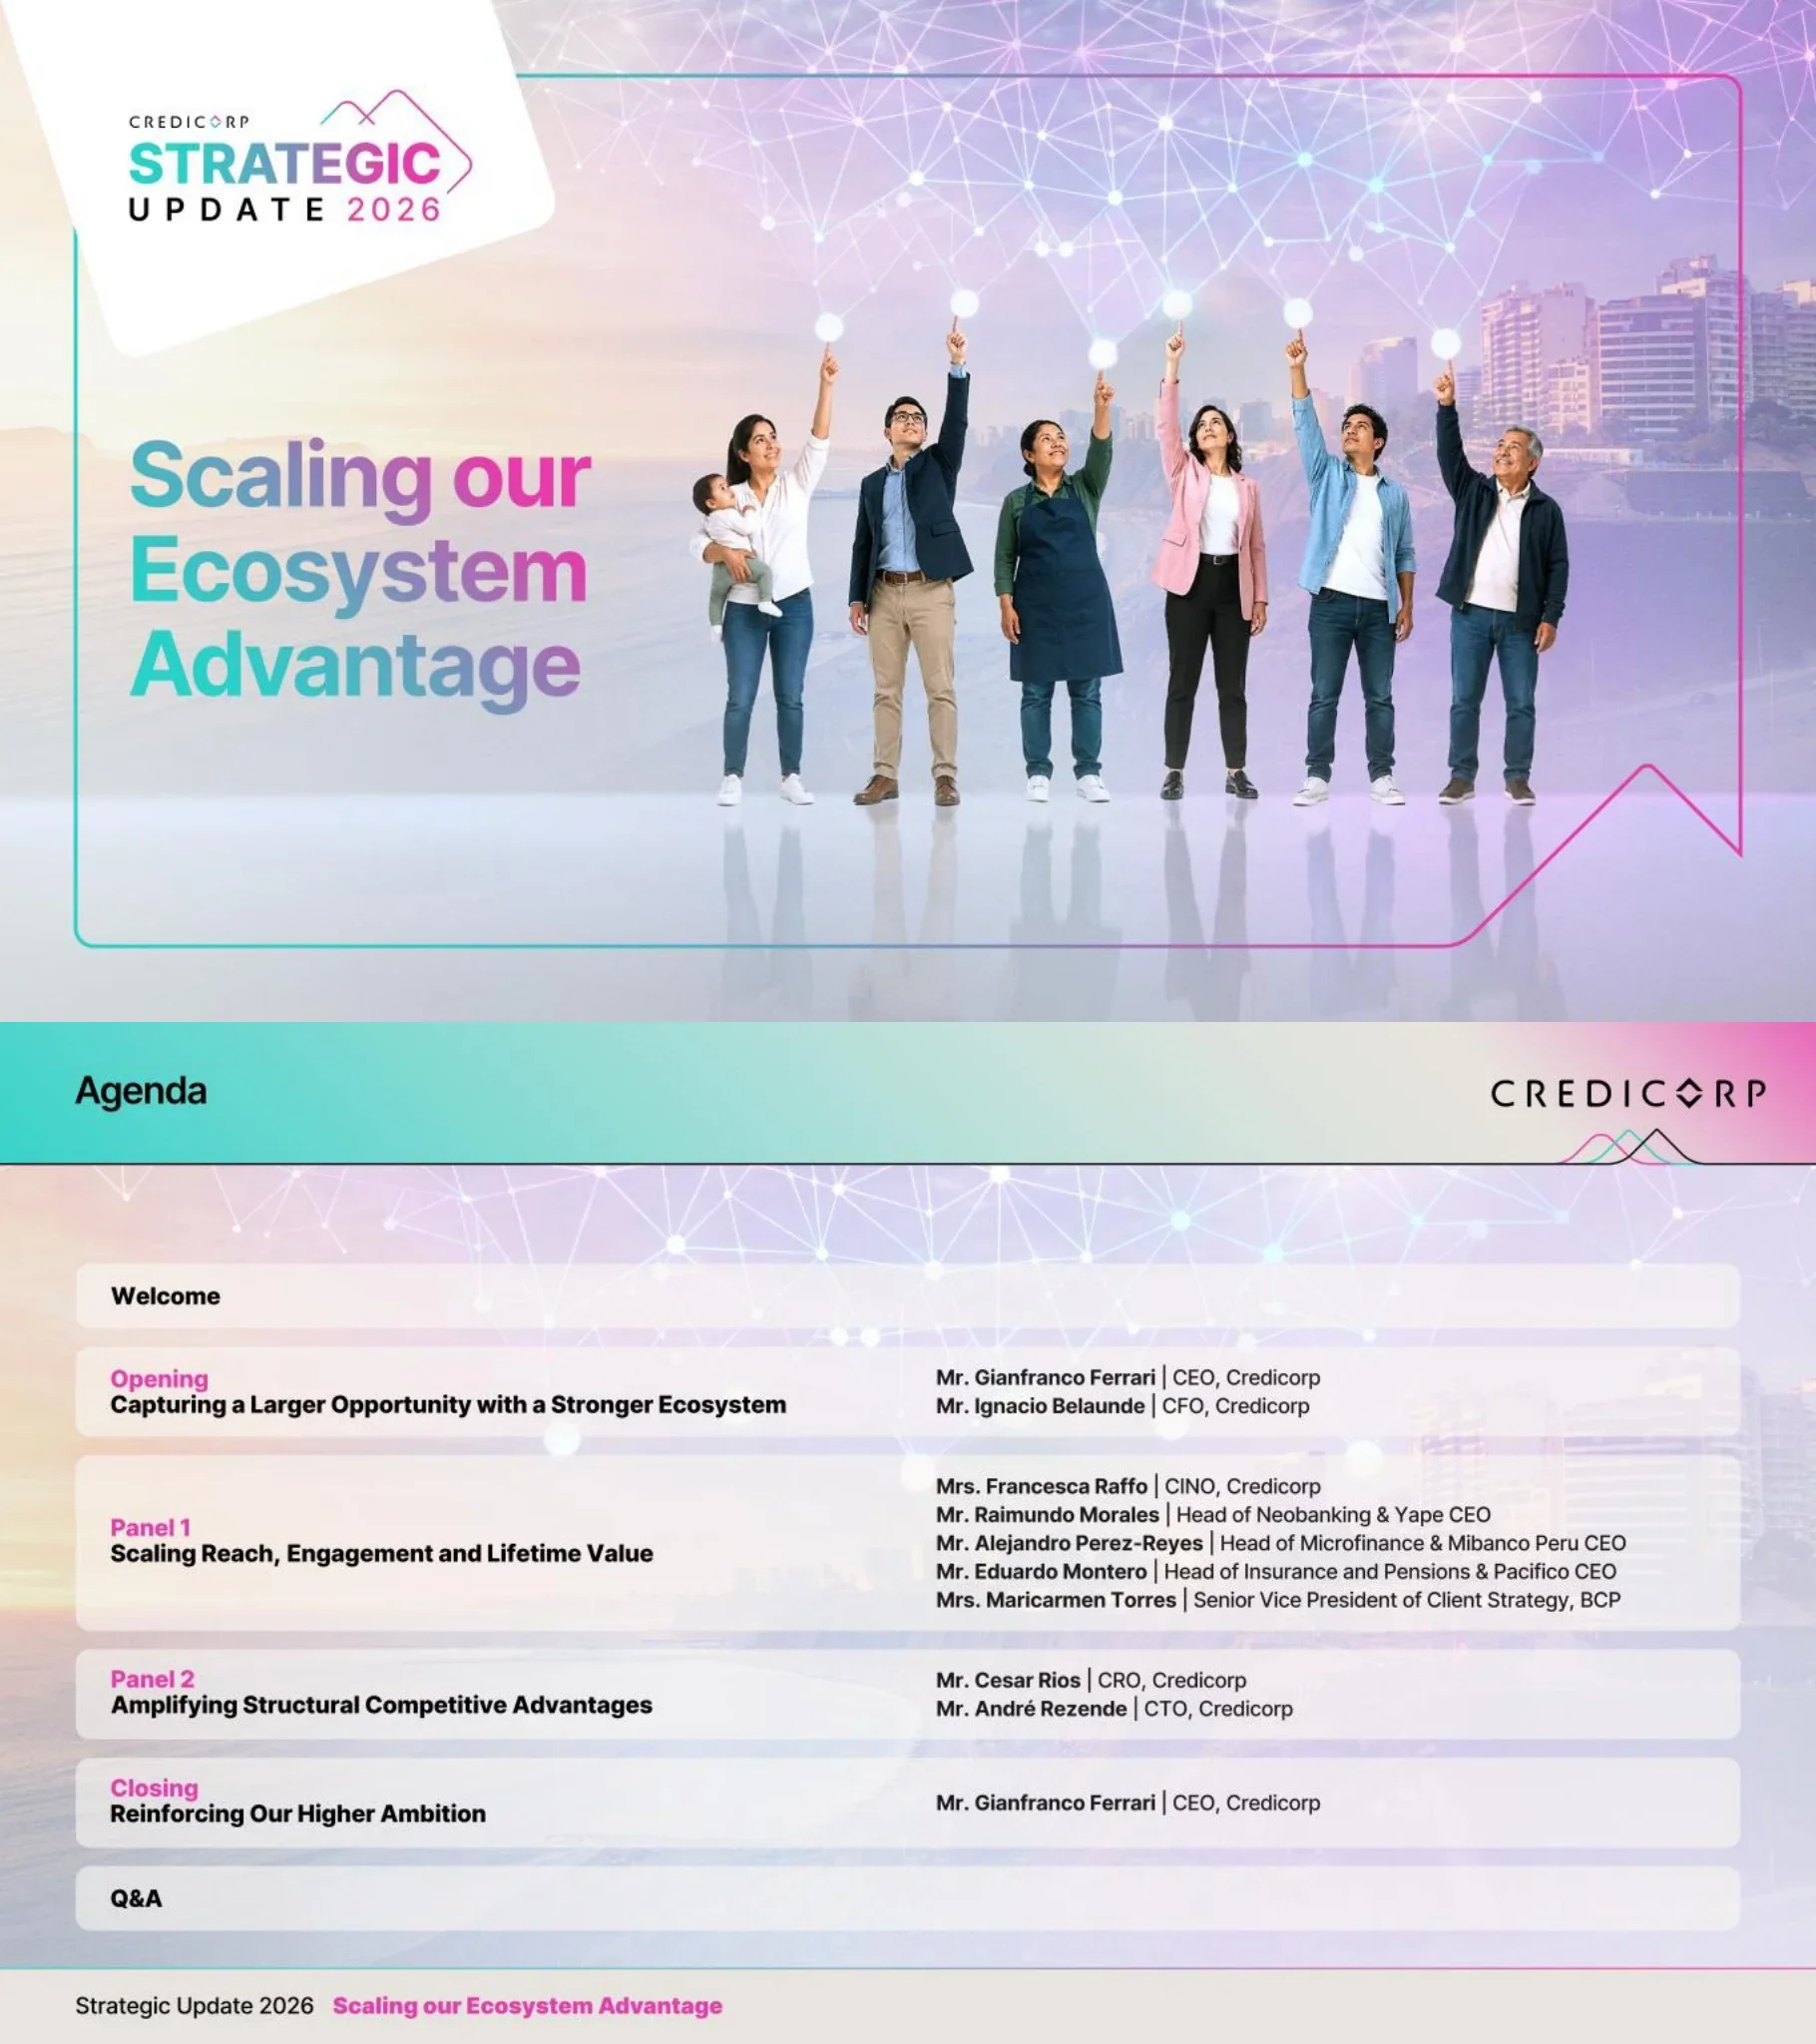
หน้าปกของ Credicorp Strategic Update 2026 แสดงหัวข้อ 'Scaling our Ecosystem Advantage' ด้วยการไล่เฉดสีเขียวอมฟ้าไปจนถึงสีม่วงแดง ภาพประกอบเป็นคนหกคนที่มีความหลากหลายกำลังชี้ขึ้นไปยังเครือข่ายโหนดที่เชื่อมต่อกันเหนือชายฝั่งกรุงลิมา สื่อถึงระบบนิเวศที่เชื่อมโยงถึงกันเพื่อให้บริการลูกค้าที่หลากหลาย
พื้นหลังเป็นภาพถ่ายแบบเต็มหน้า (full-bleed) พร้อมการ์ดโลโก้สีขาววางเอียงที่มุมซ้ายบน หัวข้อขนาดใหญ่แบบไล่เฉดสีอยู่ทางด้านซ้าย และภาพกลุ่มคนอยู่ทางด้านขวา ล้อมรอบด้วยกรอบเส้นบางสีเขียวอมฟ้าไล่ไปสีชมพู
กำหนดการประกอบด้วยช่วงกล่าวต้อนรับ, ช่วงเปิดงาน ('Capturing a Larger Opportunity with a Stronger Ecosystem') โดย CEO Gianfranco Ferrari และ CFO Ignacio Belaunde, ตามด้วย Panel 1 ('Scaling Reach, Engagement and Lifetime Value') พร้อมวิทยากร 5 ท่าน รวมถึงผู้นำจาก Yape และ Mibanco Peru ส่วน Panel 2 ('Amplifying Structural Competitive Advantages') นำโดย CRO Cesar Rios และ CTO Andre Rezende ปิดท้ายด้วยการกล่าวปิดโดย CEO และช่วงถาม-ตอบ (Q&A)
แถบส่วนหัวพร้อมชื่อเรื่องและโลโก้; แถวขอบมน 6 แถวแสดงชื่อส่วนงานด้วยตัวหนาสีชมพูทางด้านซ้าย ส่วนด้านขวาแสดงชื่อและตำแหน่งของวิทยากร
ข้อความเตือนโดยละเอียดเกี่ยวกับแถลงการณ์ที่มีลักษณะเป็นการคาดการณ์เหตุการณ์ในอนาคต โดยอ้างอิง Section 27A ของ U.S. Securities Act of 1933 และ Section 21E ของ Exchange Act of 1934 มีการระบุปัจจัยเสี่ยงเป็นหัวข้อ ได้แก่ สภาวะทางการเมืองและกฎระเบียบใน Peru, อัตราแลกเปลี่ยนเงิน Sol/US Dollar, คุณภาพพอร์ตสินเชื่อ, การแข่งขัน, ความมั่นคงปลอดภัยทางไซเบอร์ และการเปลี่ยนแปลงกฎหมายใน Bermuda พร้อมแนะนำให้ผู้อ่านศึกษารายละเอียดเพิ่มเติมใน Item 3.D Risk Factors ของ Form 20-F
การ์ดข้อความขนาดใหญ่ใบเดียวพร้อมหัวข้อตัวหนา ประกอบด้วยย่อหน้าและรายการปัจจัยเสี่ยงแบบหัวข้อสัญลักษณ์ ภายใต้ส่วนหัวและส่วนท้ายมาตรฐาน
สไลด์คั่นส่วนที่ชื่อว่า 'Opening: Capturing a Larger Opportunity with a Stronger Ecosystem' แนะนำ Gianfranco Ferrari (Chief Executive Officer) และ Ignacio Belaunde (Chief Financial Officer) พร้อมภาพถ่ายบุคคล
พื้นหลังสไตล์หน้าปกพร้อมการ์ดโลโก้ที่มุมซ้ายบน ป้ายกำกับสีชมพูตรงกลางและชื่อเรื่องสีดำ ด้านล่างมีภาพพอร์ตเทรตในกรอบ 2 ภาพพร้อมชื่อและบทบาท
แผนภูมิแท่ง 2 ชุดเปรียบเทียบ Peru กับกลุ่มประเทศใกล้เคียง การเติบโตของ GDP (CAGR ปี 2026 เทียบกับ 2024) แสดงให้เห็นว่า Peru อยู่ที่ 3.4% เมื่อเทียบกับ 2.4% ของ Latam และ 2.0% ของกลุ่มประเทศเศรษฐกิจพัฒนาแล้ว ส่วนการเข้าถึงบริการทางการเงิน (สัดส่วนสินเชื่อต่อ GDP ปี 2025) Peru อยู่ที่ 35% เทียบกับ Colombia 41%, Bolivia 51%, Ecuador 58% และ Chile 85%
การ์ดแผนภูมิ 2 ใบวางคู่กัน โดยเน้นข้อมูลของ Peru ด้วยสีชมพูบานเย็น (Magenta) ตัดกับแท่งสีเขียวน้ำเงิน (Teal) และสีเทา มีฟุตโน้ตระบุแหล่งที่มาจาก IMF และ World Bank
กราฟิกแบบ Hub-and-spoke แสดง Credicorp เป็นศูนย์กลางของ 'ระบบนิเวศแบบบูรณาการชั้นนำ' ร่วมกับ BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP และ Pacifico Salud ทางด้านขวาแสดง 'ขีดความสามารถร่วมที่ขยายขนาดได้' (แพลตฟอร์มเทคโนโลยี, ข้อมูลและการวิเคราะห์, AI, ความเสี่ยงและความมั่นคงปลอดภัยทางไซเบอร์) ควบคู่ไปกับ 'การดำเนินงานอย่างมีวินัย' (การบริหารความเสี่ยงที่รอบคอบ, วินัยด้านเงินทุน, ผลงานที่พิสูจน์แล้ว, แนวคิดด้านนวัตกรรม)
การ์ด 2 ใบ: ด้านซ้ายเป็นไดอะแกรมระบบนิเวศแนวรัศมีพร้อมโลโก้แบรนด์รอบศูนย์กลางแบบไล่เฉดสี ด้านขวาเป็นแถวไอคอน 2 แถว แถวละ 4 ช่องในโทนสีเขียวน้ำเงินและสีชมพู
สำหรับ BCP และ Yape จำนวนลูกค้าทั้งหมดเติบโตจาก 11 ล้านรายในปี 2021 เป็น 21 ล้านรายในเดือนกันยายน 2026 โดยลูกค้าดิจิทัลเพิ่มขึ้นจาก 46% เป็น 81% ของทั้งหมด และต้นทุนการให้บริการ (Cost to serve) ลดลง 34% ลูกค้าสินเชื่อที่มีความเคลื่อนไหวเติบโตจาก 1 ล้านรายเป็น 4 ล้านราย ส่งผลให้สัดส่วนลูกค้าสินเชื่อต่อลูกค้าทั้งหมดเพิ่มขึ้นจาก 9% เป็น 19% ฟุตโน้ตขนาดเล็กระบุนิยามของลูกค้าดิจิทัล (ทำธุรกรรมผ่านช่องทางดิจิทัล 70% ขึ้นไปในช่วง 6 เดือนล่าสุด) และต้นทุนการให้บริการ (9M26 แบบปรับเป็นรายปีเทียบกับปี 2021)
การ์ดแผนภูมิ 2 ใบพร้อมแท่งข้อมูลคู่และป้ายเปอร์เซ็นต์ด้านบน มีป้ายเน้นสีชมพูบานเย็นแสดงค่า -34% และฟุตโน้ตระบุแหล่งที่มาขนาดยาวที่ด้านล่าง
ระบุกลไกการสร้างมูลค่า 4 ประการ ได้แก่ การเติบโตในธุรกิจหลัก, พอร์ตโฟลิโอนวัตกรรม, การสร้างรายได้จากระบบนิเวศ และประสิทธิภาพจากการขยายขนาดการดำเนินงาน (Operating leverage) แผนภูมิเส้น (2019-2029) แสดงรายได้จากการดำเนินงานที่เติบโตเร็วกว่าค่าใช้จ่าย โดยพอร์ตโฟลิโอนวัตกรรมจะถึงจุดคุ้มทุนประมาณปี 2026 เป้าหมายระยะกลางคือ ROE ประมาณ 22% และอัตราส่วนประสิทธิภาพ (Efficiency ratio) ต่ำกว่า 42% โดยมีปัจจัยขับเคลื่อนหลักคือ NIM ที่ปรับตามความเสี่ยง, รายได้ที่มิใช่ดอกเบี้ย และ Operating leverage
แถบไอคอน 4 รายการด้านบน ตามด้วย 3 แผงข้อมูล: แผนภูมิพื้นที่/เส้นแบบแบ่งระยะ, รายการปัจจัยขับเคลื่อนพร้อมลูกศร และตัวเลขเป้าหมายขนาดใหญ่
สไลด์คั่นสำหรับ Panel 1 ในหัวข้อ 'Scaling Reach, Engagement and Lifetime Value' วิทยากรที่ปรากฏ ได้แก่ Francesca Raffo (CINO), Alejandro Perez-Reyes (Head of Microfinance และ CEO ของ Mibanco Peru), Raimundo Morales (Head of Neobanking และ CEO ของ Yape), Eduardo Montero (Head of Insurance and Pensions และ CEO ของ Pacifico) และ Maricarmen Torres (SVP of Client Strategy, BCP)
พื้นหลังสไตล์หน้าปกพร้อมชื่อเรื่องตรงกลาง และแถวภาพพอร์ตเทรตในกรอบ 5 ภาพพร้อมชื่อและบทบาท
ตารางคะแนน (Scorecard) 4 แถวเปรียบเทียบปี 2021 กับ ก.ย. 2026: ผู้ใช้งาน Yape ต่อเดือนเพิ่มจาก 4.5 เป็น 17.0 ล้านราย (3.8 เท่า), สัดส่วนกำไรสุทธิจากกลุ่มลูกค้าทั่วไปของ BCP เพิ่มจาก 6% เป็น 21% (3.5 เท่า), การทำธุรกรรมดิจิทัลของ Mibanco เพิ่มจาก 6% เป็น 45% (7.5 เท่า) และสัดส่วนรายได้จาก Bancassurance ของ Pacifico เพิ่มจาก 26% เป็น 35% (1.3 เท่า) มีฟุตโน้ตระบุนิยามของแต่ละตัวชี้วัด
แถวข้อมูลพร้อมโลโก้แบรนด์ทางซ้าย, ชื่อตัวชี้วัด, กล่องสีเขียวน้ำเงินปี 2021, ลูกศรหัวลูกศร (Chevron), กล่องสีชมพูบานเย็น ก.ย. 2026 และวงกลมสีแสดงตัวคูณพร้อมลูกศร
แผนภูมิพื้นที่แบบซ้อน แสดงจำนวนลูกค้าสินเชื่อที่มีความเคลื่อนไหว (หน่วยล้านราย ตั้งแต่ปี 2016 ถึง ก.ย. 26) โดยยอดรวมของ BCP อยู่ที่ 4.3 ล้านราย ซึ่งในจำนวนนี้เป็นลูกค้าจาก Yape ถึง 3.2 ล้านราย ข้อมูลระบุว่าลูกค้าที่ได้รับอนุมัติล่วงหน้าเติบโตจาก 2 ล้านรายเป็น 10 ล้านรายตั้งแต่ปี 2023 และมีจำนวนผู้กู้สะสมมากกว่า 6 ล้านราย
การ์ดแผนภูมิด้านซ้ายใช้พื้นที่สีเขียวน้ำเงินและสีชมพูบานเย็น ด้านขวาเป็นกล่องไฮไลต์ซ้อนกันสองกล่อง โดยกล่องหนึ่งเป็นเส้นขอบและอีกกล่องหนึ่งเป็นการไล่เฉดสี
กลุ่มตลาดมวลชน (Mass-market) คิดเป็นประมาณ 50% ของการเติบโตของกำไรรายปีแบบ YoY ของ BCP ณ ก.ย. 26 การเติบโตในสามกลุ่มมูลค่าหลักตั้งแต่ปี 2019 แสดงให้เห็นพอร์ตสินเชื่อโตขึ้น ~3 เท่า ยอดเงินฝากโต ~2 เท่า และค่าธรรมเนียมโต ~2 เท่า แผนภูมิเส้นแสดงกลุ่มลูกค้า (Cohort) สองชุด (การขายผลิตภัณฑ์อื่นเพิ่มต่อลูกค้าหนึ่งราย และธุรกรรมค่าธรรมเนียมรายเดือนต่อลูกค้าหนึ่งราย) แสดงให้เห็นว่ากลุ่มลูกค้าใหม่สร้างมูลค่าได้สูงกว่าในระยะเวลาที่เร็วกว่าเดิม ทั้งนี้ป้ายกำกับแกนมีขนาดเล็กมากและอ่านออกได้เพียงบางส่วน
คอลัมน์ซ้ายแสดงการ์ดตัวเลขขนาดใหญ่และแถบวงกลมไล่เฉดสีสามวง แผงด้านขวาแสดงแผนภูมิเส้น Cohort แบบหลายเส้นสองชุด
จำนวนผู้ใช้งานรายเดือน (MAU) ของ Mibanco เพิ่มขึ้นจาก 4.7 หมื่นราย (มิ.ย. 23) เป็น 1.41 แสนราย (ก.ย. 26) ขณะที่สัดส่วนธุรกรรมดิจิทัลเพิ่มขึ้นจาก 12% เป็น 45% โดยระบุว่าโตขึ้น ~4 เท่าใน 2 ปี ธุรกรรมดิจิทัลเพิ่มจาก ~1.63 แสนรายการ (ม.ค. 24) เป็น ~9.15 แสนรายการ (ก.ย. 26 หรือ 5.6 เท่า) รายได้ที่มิใช่ดอกเบี้ยเพิ่มจาก 129 ล้าน (ปี 2024) เป็น 206 ล้าน (ประมาณการปี 2026E หรือ 1.6 เท่า) และเงินฝากรายย่อยเพิ่มจาก 40% เป็น 50% ของหนี้สินรวม (+10pp) ทั้งนี้ไม่ได้ระบุสกุลเงินของรายได้ที่มิใช่ดอกเบี้ยไว้ในสไลด์
ด้านซ้ายเป็นแผนภูมิผสมระหว่างแท่งและเส้น ด้านขวาเป็นแถวเส้นขอบสามแถวแสดงค่าก่อน/หลัง พร้อมตราสัญลักษณ์ตัวคูณทรงกลม
แผนภาพแบบสองทางเชื่อมโยงระหว่าง Credicorp (ลูกค้าและการจัดจำหน่าย) กับ Pacifico (ความเชี่ยวชาญด้านการคุ้มครอง) ส่วนแบ่งการตลาดรายย่อยเพิ่มขึ้นจาก 25.5% (ปี 2022) เป็น 27.7% (ส.ค. 26) หรือเพิ่มขึ้น +220 bps และจำนวนลูกค้าที่ทำประกันเติบโตจาก 4.7 ล้านรายเป็น 7.4 ล้านราย (~1.6 เท่า)
ด้านซ้ายเป็นแผนภาพลูกศรไขว้ระหว่างกล่องเส้นขอบสองกล่อง ด้านขวาเป็นการ์ดไล่เฉดสีพร้อมบล็อก KPI แสดงค่าก่อน/หลังสองชุด และแถบไฮไลต์สีขาว
แผนภูมิพื้นที่เชิงภาพประกอบ (ปี 2022-2031) แสดงพอร์ตโฟลิโอนวัตกรรมที่เพิ่มขึ้นจาก ~10% ของรายได้ที่ปรับด้วยความเสี่ยงในปัจจุบันไปสู่ 30% โดยมีความคิดริเริ่มในระลอกถัดไปอยู่ที่ 10% หมายเหตุระบุว่า Yape ยังคงขยายการสร้างรายได้อย่างต่อเนื่อง โดยเติบโตมากกว่า 30% YoY ในส่วนของรายได้ที่ปรับด้วยความเสี่ยง แผนภูมิถูกแบ่งระหว่างข้อมูลจริง (Actual) และข้อมูลเชิงภาพประกอบ (Illustrative) ณ ปี 2026
การ์ดแผนภูมิขนาดใหญ่หนึ่งใบพร้อมเส้นประแบ่งปี 2026 พื้นที่สีม่วงแดงและสีเขียวอมฟ้าซ้อนกัน และป้ายกำกับชิดขวา
จำนวนธุรกรรมที่สร้างรายได้ต่อเดือนต่อ MAU เพิ่มขึ้นจาก 1.5 (ปี 2022) เป็น 5.0 (ปี 2024) และ 7.5 (ก.ย. 26) ซึ่งเป็นการเพิ่มขึ้นถึง 5 เท่า โดยมีแท่งเป้าหมายปี 2029 ที่ไม่ได้ระบุตัวเลขไว้ ลูกค้าสินเชื่อมีจำนวนผู้กู้สะสม 6.3 ล้านราย และมีลูกค้าที่มีความเคลื่อนไหว 3.2 ล้านรายในเดือน ก.ย. 26 เทียบกับเป้าหมายปี 2029 ที่ 9.0 ล้านราย และ 4.5 ล้านรายตามลำดับ ข้อความไฮไลต์ระบุยอดธุรกรรมเฉลี่ย (Average Ticket) ที่ S/440 สำหรับ Yape เทียบกับ S/20,000 สำหรับกลุ่มตลาดมวลชนของ BCP (S/ คือสกุลเงินเปรูโซล)
การ์ดแผนภูมิสองใบด้านบน และกล่องข้อความไฮไลต์เส้นขอบสามกล่องที่มีส่วนยอดเป็นทรงแหลมด้านล่าง
เส้นทางลูกค้า (Customer Journey) หกขั้นตอน เริ่มตั้งแต่การชำระเงินไปจนถึงการออม บริการที่ใช้ประจำ สินเชื่อ ประกันภัย และการลงทุน ลูกค้าหลักและลูกค้าที่ใช้ผลิตภัณฑ์ตั้งแต่ 3 อย่างขึ้นไปแต่ละกลุ่มแสดงการเติบโต ~3 เท่า (การเปลี่ยนแปลงปี 2023 ถึง 2026) อัตราการเข้าถึงสินเชื่อ (Loan Penetration) อยู่ที่ 20% ในปี 2026 โดยมีเป้าหมายเพิ่มขึ้น 2 เท่าในปี 2029 และอัตราการเข้าถึงประกันสุขภาพอยู่ที่ 3% โดยมีเป้าหมายเพิ่มขึ้น 3 เท่าในปี 2029
ส่วนบนเป็นเส้นทางแนวนอนหกขั้นตอนด้วยวงกลมสีพร้อมเครื่องหมายบั้ง (Chevron) ส่วนล่างเป็นแผงเส้นขอบสองแผงที่มีหัวข้อ 'โมเดลนี้ได้รับการพิสูจน์แล้ว' และ 'โอกาสที่ใหญ่ที่สุดยังรออยู่ข้างหน้า'
WhatsApp Banking ถูกนำเสนอเป็นช่องทางหลักในการเติบโต โดยมีแผนภูมิแนวโน้มสี่ชุดสำหรับช่วง 8 เดือนแรก: ลูกค้าที่ลงทะเบียนใช้งานถึง 21.0 พันรายภายในเดือนสิงหาคม ยอดการเบิกจ่าย 14,700 รายการ บัญชีเงินฝาก 16,400 บัญชี และการโอนเงิน 57,000 รายการ สไลด์ยังระบุถึงเครือข่ายสาขาและตัวแทนมากกว่า 282 แห่งทั่วประเทศ ควบคู่ไปกับการมองภาพรวมลูกค้าแบบองค์รวม ทั้งนี้ไม่ได้ระบุหน่วยของยอดการเบิกจ่ายและการโอนเงินไว้
คอลัมน์ซ้ายแสดงภาพถ่ายโทรศัพท์และการ์ดข้อความไล่เฉดสี แผงด้านขวาเป็นตาราง 2x2 ของแผนภูมิเส้นพร้อมไอคอนหัวข้อ
แสดงช่องว่างของอัตราการเข้าถึงประกันภัย: ครอบครัว 2 ใน 7 แห่งมีประกันชีวิต, ยานพาหนะ 1 ใน 4 คันมีประกัน และ 5% ของกลุ่มชนชั้นกลางมีประกันสุขภาพเอกชน ขีดความสามารถในการขยายการเข้าถึงรวมถึงระยะเวลาการนำผลิตภัณฑ์ออกสู่ตลาด (Time to Market) ที่ 1.5 เดือน และการให้คำปรึกษาประมาณ 6 หมื่นครั้งต่อปีที่สถานพยาบาลปฐมภูมิ Middle Class Innovation (แพลตฟอร์มการแพทย์ทางไกลและคลินิกราคาประหยัด)
การ์ดสถิติเส้นขอบสามใบพร้อมแถบความคืบหน้าแบบแบ่งส่วนด้านบน และแบนเนอร์ไล่เฉดสีเต็มความกว้างพร้อมสถิติขีดความสามารถสองชุดด้านล่าง
สไลด์คั่นสำหรับส่วนที่ 2 'การขยายขีดความสามารถในการแข่งขันเชิงโครงสร้าง' แนะนำ Cesar Rios (Chief Risk Officer) และ Andre Rezende (Chief Technology Officer)
พื้นหลังสไตล์หน้าปกพร้อมชื่อเรื่องตรงกลาง และภาพพอร์ตเทรตในกรอบสองภาพพร้อมชื่อและตำแหน่ง
ตารางเปรียบเทียบแนวทางแบบเก่าและแบบใหม่: เทคโนโลยีเปลี่ยนจากโซลูชันเฉพาะธุรกิจไปสู่แพลตฟอร์มมาตรฐานและลดระยะเวลาจากการพัฒนาสู่การใช้งานจริง ข้อมูลเปลี่ยนจากการวิเคราะห์แบบแยกส่วนไปสู่สินทรัพย์ระดับกลุ่มและความรู้ร่วมกัน AI เปลี่ยนจากกรณีการใช้งานเฉพาะจุดไปสู่กระบวนการทำงานและส่วนประกอบที่นำกลับมาใช้ใหม่ได้ ไซเบอร์เปลี่ยนจากขีดความสามารถแบบกระจายตัวไปสู่โมเดลการป้องกันแบบบูรณาการและการตอบสนองที่ประสานงานกัน
แถวป้ายกำกับลูกศรสีน้ำเงินสี่แถว ช่อง 'จาก' (From) สีเขียวอมฟ้าอ่อน และช่อง 'สู่' (To) สีชมพูพร้อมรายการหัวข้อ
ปริมาณข้อมูลในหน่วยเพตาไบต์เติบโตจาก 1.4 PB ในปี 2020 เป็น 3.8 PB ในปี 2025 และ 6.1 PB ในปี 2026E โดยระบุว่าเพิ่มขึ้น 4 เท่า พร้อมกราฟแท่งประมาณการสีเทาสำหรับปี 2027E และ 2028E ที่ไม่มีตัวเลขระบุ สถิติสำคัญสองประการ: 90% ของการเบิกจ่ายเงินกู้มาจากลีด และผู้ใช้กว่า 5,000 รายอาจได้รับประโยชน์จากผลิตภัณฑ์ข้อมูลองค์กรที่เชื่อถือได้
แผนภูมิแท่งด้านบนพร้อมลูกศร การ์ดสถิติสองใบตรงกลาง และแถบสรุปใจความสำคัญแบบไล่เฉดสีที่ด้านล่าง
ระยะที่ 1 (การเริ่มใช้งาน) รายงานว่าพนักงาน 90% ใช้เครื่องมืออย่าง GitHub Copilot, M365 Copilot และ GenIA โดยมีกรณีการใช้งาน AI มากกว่า 100 รายการ และอีกกว่า 400 รายการที่อยู่ระหว่างดำเนินการ ระยะที่ 2 (ผลกระทบทางธุรกิจ) ตั้งเป้าลดระยะเวลาการทำงานลง 20%-80% ด้วยเอเจนต์ AI และจัดการคำขอของลูกค้า 40%-60% ผ่านระบบอัตโนมัติ ตามด้วยหลักการสามประการ: เพิ่มการนำกลับมาใช้ใหม่, กระบวนการทำงานแบบเอเจนต์ และ AI ที่มีการกำกับดูแลและเชื่อถือได้
ไอคอน AI รูปวงกลมด้านซ้ายพร้อมวงแหวนซ้อนกัน การ์ดแสดงระยะการดำเนินงานสองใบตรงกลางและด้านขวาพร้อมตัวเลขขนาดใหญ่ แถบด้านล่างพร้อมไอคอนหลักการสามประการ
สไลด์เชิงคุณภาพในหัวข้อ 'ความปลอดภัยทางไซเบอร์ที่ปกป้องวันนี้และขับเคลื่อนพรุ่งนี้' ประกอบด้วยสามเสาหลัก: การคาดการณ์ (ช่องโหว่ระดับสูงและวิกฤต), การตรวจจับ (การลดระยะเวลาเฉลี่ยในการตรวจจับ หรือ MTTD) และการตอบสนอง (การลดระยะเวลาเฉลี่ยในการตอบสนอง หรือ MTTR) ไม่มีการระบุตัวเลข สรุปใจความสำคัญคือ 'การขยายขนาดอย่างปลอดภัยที่ปกป้องลูกค้า ขับเคลื่อนการทรานส์ฟอร์เมชัน เสริมสร้างความยืดหยุ่น และรักษาความไว้วางใจ'
การ์ดขนาดใหญ่หนึ่งใบพร้อมหัวข้อสองสี คอลัมน์ไอคอนสามคอลัมน์ และแถบข้อความแบบไล่เฉดสี
พอร์ตโฟลิโอเงินทุนหมุนเวียนดิจิทัลสำหรับ SME ของ BCP เติบโตจาก S/ 1.6 พันล้าน (ก.ย. 25) เป็น S/ 2.9 พันล้าน (ก.ย. 26) หรือประมาณ 2 เท่า และพอร์ตโฟลิโอ Yape เติบโตจาก S/ 0.6 พันล้าน เป็น S/ 2.3 พันล้าน หรือประมาณ 4 เท่า ในระดับพอร์ตโฟลิโอรายย่อย สินเชื่อเพิ่มขึ้น +18% รายได้ดอกเบี้ยสุทธิ +26% และการตั้งสำรองลดลง -8% ตั้งแต่ ก.ย. 25 ถึง ก.ย. 26 ซึ่งสนับสนุนการเติบโตพร้อมคุณภาพสินทรัพย์ที่ดีขึ้น
ด้านซ้ายเป็นการ์ดแผนภูมิแท่งขนาดเล็กสองใบพร้อมลูกศรแสดงการเติบโต ด้านขวาเป็นการ์ดไอคอนสามใบและแถบข้อความแบบไล่เฉดสี
Credicorp กำหนดแนวหน้าในการดำเนินงานตามลำดับความสำคัญ (โครงสร้างพื้นฐานและความต่อเนื่อง, พนักงาน, ลูกค้าและชุมชน, การสื่อสาร) และขั้นตอนการเปลี่ยนสัญญาณเตือนล่วงหน้าไปสู่การปฏิบัติ จากสัญญาณหลายแหล่งสู่การตรวจสอบและปรับปรุง แผนภูมิโดนัทแสดงการเผชิญความเสี่ยงโดยตรงประมาณ 8% ของพอร์ตสินเชื่อรวม ณ เดือนกันยายน 2026: 5% สินเชื่อรายย่อย BCP, 2% สินเชื่อรายย่อย Mibanco และ 1% สินเชื่อธุรกิจ BCP
คอลัมน์ซ้ายเป็นกล่องเส้นขอบสี่กล่องพร้อมรายการหัวข้อ ด้านขวาบนเป็นแถบกระบวนการห้าไอคอน และด้านล่างเป็นแผนภูมิโดนัทพร้อมเส้นชี้ไปยังส่วนต่างๆ
สไลด์คั่นสำหรับส่วนปิดท้าย 'การตอกย้ำความทะเยอทะยานที่เหนือกว่าของเรา' นำเสนอโดย Gianfranco Ferrari ประธานเจ้าหน้าที่บริหาร
พื้นหลังสไตล์หน้าปกพร้อมชื่อเรื่องตรงกลาง และภาพพอร์ตเทรตในกรอบหนึ่งภาพพร้อมชื่อและตำแหน่ง
สี่หัวข้อหลักที่เป็นกรอบกลยุทธ์: ความสัมพันธ์ที่ลึกซึ้งยิ่งขึ้นและมูลค่าตลอดช่วงชีวิตที่มากขึ้น, ขีดความสามารถร่วมและเศรษฐศาสตร์ที่แข็งแกร่งขึ้น, ความทะเยอทะยานที่ชัดเจนในการสร้างมูลค่า และการดำเนินงานอย่างมีวินัยพร้อมมูลค่าที่ยั่งยืน ความทะเยอทะยานระยะกลางคือ ROE ประมาณ 22%, อัตราส่วนประสิทธิภาพต่ำกว่า 42% และลูกค้าสินเชื่อที่ใช้งานอยู่ประมาณ 6 ล้านราย และความทะเยอทะยานในปี 2031 คือประมาณ 30% ของรายได้ที่ปรับความเสี่ยงแล้วมาจากพอร์ตโฟลิโอนวัตกรรม
ด้านซ้ายเป็นแถบไล่เฉดสีพร้อมหมายเลขสี่แถวซ้อนกัน ตรงกลางและด้านขวาเป็นการ์ดพร้อมตัวเลขความทะเยอทะยานขนาดใหญ่
ชุดสไลด์จบลงด้วยการใช้ภาพหน้าปกและหัวข้อ 'การขยายความได้เปรียบของระบบนิเวศของเรา' ซ้ำ พร้อมโลโก้ Strategic Update 2026 เพื่อเป็นการสรุปงานนำเสนอก่อนเข้าสู่ช่วงถาม-ตอบ
รูปแบบเดียวกับหน้าปก: พื้นหลังภาพถ่ายแบบเต็มหน้า การ์ดโลโก้ที่มุมซ้ายบน หัวข้อแบบไล่เฉดสี และภาพกลุ่มคนหกคน
คำถามทั่วไปเกี่ยวกับสไลด์นี้และเนื้อหาการนำเสนอพื้นฐาน
เป็นชุดสไลด์สำหรับวันนักลงทุน (investor day) จำนวน 29 หน้า ในหัวข้อ 'Scaling our Ecosystem Advantage' ครอบคลุมเนื้อหาเกี่ยวกับปัจจัยหนุนทางมหภาคของประเทศเปรู, ระบบนิเวศแบบบูรณาการของ Credicorp (BCP, Yape, Mibanco, Pacifico และอื่นๆ), ตัวชี้วัดการเติบโตด้านดิจิทัลและการให้สินเชื่อ, ขีดความสามารถร่วมกันในด้านข้อมูล AI และความปลอดภัยทางไซเบอร์, กรณีศึกษาการรับมือความเสี่ยงจากปรากฏการณ์ El Nino และเป้าหมายในอนาคต
สไลด์ระบุเป้าหมายระยะกลางไว้ที่ ROE ประมาณ 22%, อัตราส่วนประสิทธิภาพ (efficiency ratio) ต่ำกว่า 42% และมีลูกค้าสินเชื่อที่ใช้งานอยู่ประมาณ 6 ล้านราย สำหรับปี 2031 ตั้งเป้าให้พอร์ตโฟลิโอนวัตกรรมสร้างรายได้ที่ปรับด้วยความเสี่ยงแล้ว (risk-adjusted revenues) ประมาณ 30% เพิ่มขึ้นจากประมาณ 10% ในปัจจุบัน ทั้งนี้ข้อมูลดังกล่าวเป็นข้อความคาดการณ์ล่วงหน้าซึ่งอยู่ภายใต้เงื่อนไขในหน้า safe-harbor
นี่คือเอกสาร Strategic Update 2026 ของ Credicorp Ltd (NYSE: BAP) ซึ่งยื่นต่อ SEC เป็นเอกสารประกอบ Form 6-K เมื่อวันที่ 17 พฤศจิกายน 2026 เนื่องจากเป็นเอกสารเปิดเผยข้อมูลของบริษัทมหาชน เนื้อหาจึงสะท้อนถึงการนำเสนอกลยุทธ์โดยฝ่ายบริหารของบริษัทเอง
มีสไลด์เฉพาะสำหรับ BCP (รวมถึงเซกเมนต์ตลาดมวลชนและโมเดล 'Principality'), Yape (กระเป๋าเงินดิจิทัลและสินเชื่อ), Mibanco (ไมโครไฟแนนซ์ รวมถึงการธนาคารผ่าน WhatsApp) และ Pacifico (ประกันภัย) นอกจากนี้ในแผนภาพระบบนิเวศยังแสดงให้เห็นถึง Krealo, Credicorp Capital, Prima AFP และ Pacifico Salud ด้วย
จำนวนผู้ใช้งานรายเดือน (MAU) ของ Yape เติบโตจาก 4.5 ล้านรายในปี 2021 เป็น 17.0 ล้านรายในเดือนกันยายน 2026 (เติบโต 3.8 เท่า) โดยมีลูกค้าสินเชื่อที่ใช้งานอยู่ถึง 3.2 ล้านราย และมีผู้กู้สะสมมากกว่า 6 ล้านราย โดยตั้งเป้าหมายในปี 2029 ไว้ที่ผู้กู้สะสม 9.0 ล้านราย และลูกค้าสินเชื่อที่ใช้งานอยู่ 4.5 ล้านราย
สไลด์ใช้สกุลเงิน S/ สำหรับ Peruvian soles (เช่น ค่าเฉลี่ยต่อรายการของ Yape ที่ S/440 และพอร์ตโฟลิโอ SME และ Yape ที่มีมูลค่าหลายพันล้าน S/) อย่างไรก็ตาม ตัวเลขบางส่วน เช่น รายได้ที่มิใช่ดอกเบี้ยของ Mibanco ไม่ได้ระบุสกุลเงินไว้บนสไลด์
สไลด์นี้เหมาะสำหรับใช้เป็นข้อมูลอ้างอิงด้านการออกแบบและโครงสร้าง เช่น วาระการประชุม (agenda), หน้าคั่นผู้บรรยาย, ตารางสรุป KPI, กราฟเปรียบเทียบก่อนและหลัง, ตารางแสดงการเปลี่ยนแปลง และสไลด์เป้าหมายในอนาคต คุณสามารถดาวน์โหลดไฟล์ PPTX ที่แก้ไขได้เพื่อปรับเลย์เอาต์ให้เข้ากับเนื้อหาของคุณเอง แต่อย่าลืมว่าแบรนด์และข้อมูลของ Credicorp เป็นสิทธิ์ของ Credicorp เท่านั้น
ชุดสไลด์นี้มีให้ดาวน์โหลดทั้งในรูปแบบ PDF และ PPTX ที่แก้ไขได้ โปรดทราบว่าเชิงอรรถบางจุดและแกนของกราฟ (เช่น กราฟ cohort ในสไลด์ตลาดมวลชนของ BCP) มีขนาดเล็กมาก และแถบกราฟประมาณการบางส่วนไม่ได้ระบุค่าตัวเลขไว้

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
อ้างอิงการออกแบบมืออาชีพ เลือกสไตล์ของคุณ และสร้างสไลด์ด้วยการแสดงผลข้อความที่สมบูรณ์แบบ ขับเคลื่อนโดย Nano Banana—เริ่มสร้างการนำเสนอของคุณตอนนี้
เอเจนต์ AI ของคุณสำหรับสไลด์ ประหยัดเวลา เปล่งประกายเร็วขึ้นด้วยการสร้างงานนำเสนออัจฉริยะ


© 2026 2slides สงวนลิขสิทธิ์