
Входит в коллекцию Примеры презентаций для инвесторов · Примеры презентаций для инвесторов из Индии
Презентация результатов Zydus Lifesciences за Q2 FY27 (4 ноября 2026 г.): отчет индийской фармацевтической компании за квартал, завершившийся 30 сентября 2026 г. (июль–сентябрь 2026 г., второй квартал финансового года, который длится с апреля по март), поданный на биржи BSE/NSE. Выручка от операций выросла на 29% г/г до ₹79 096 млн (Rs. mn), EBITDA составила ₹18 945 млн при марже 24,0% (снижение на 6,0% г/г), а чистая прибыль — ₹9 255 млн (снижение на 26,6% г/г). Отчет из 15 слайдов охватывает сегменты готовых лекарственных форм в Индии, Северной Америке и на международных рынках, Consumer Wellness, новости R&D и портфеля разработок, рейтинги ESG и полный консолидированный отчет о прибылях и убытках.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация результатов Zydus Lifesciences за Q2 FY27 (4 ноября 2026 г.): отчет индийской фармацевтической компании за квартал, завершившийся 30 сентября 2026 г. (июль–сентябрь 2026 г., второй квартал финансового года, который длится с апреля по март), поданный на биржи BSE/NSE. Выручка от операций выросла на 29% г/г до ₹79 096 млн (Rs. mn), EBITDA составила ₹18 945 млн при марже 24,0% (снижение на 6,0% г/г), а чистая прибыль — ₹9 255 млн (снижение на 26,6% г/г). Отчет из 15 слайдов охватывает сегменты готовых лекарственных форм в Индии, Северной Америке и на международных рынках, Consumer Wellness, новости R&D и портфеля разработок, рейтинги ESG и полный консолидированный отчет о прибылях и убытках.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
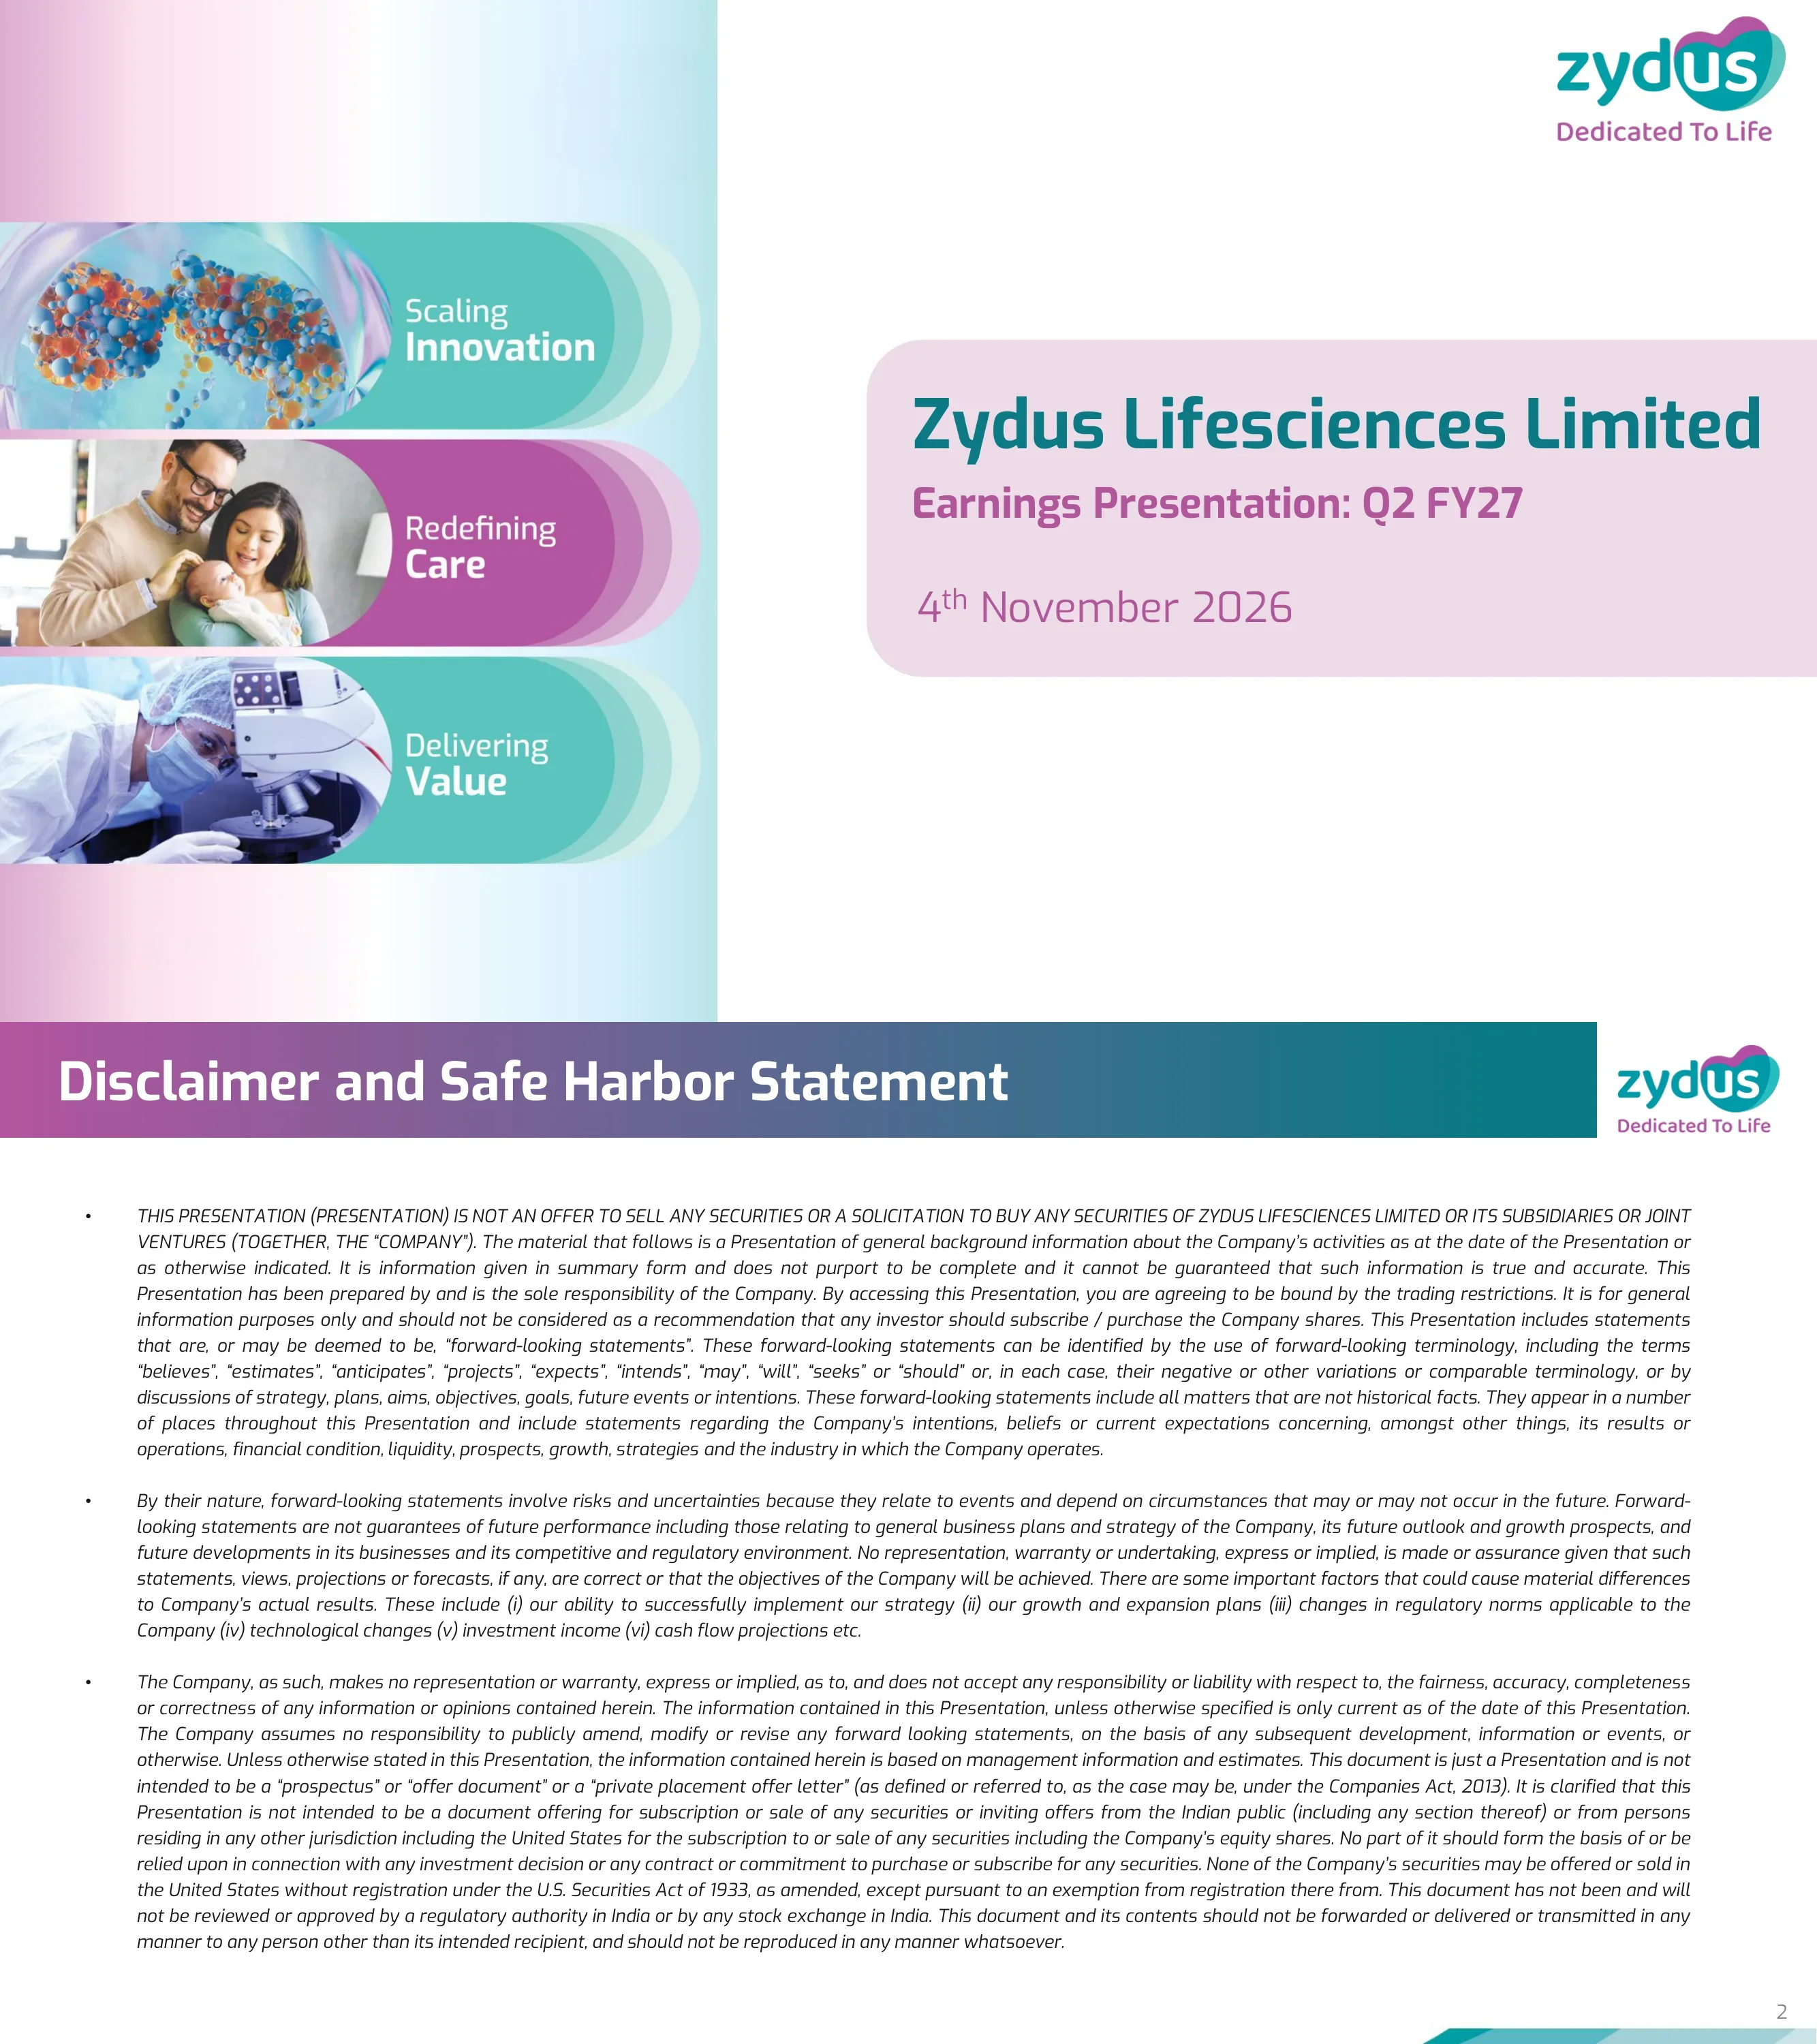
Титульный слайд с заголовком «Earnings Presentation: Q2 FY27», датированный 4 ноября 2026 года, с логотипом Zydus «Dedicated To Life» и тремя столпами бренда: Scaling Innovation (Масштабирование инноваций), Redefining Care (Переосмысление заботы), Delivering Value (Создание ценности).
Разделенный макет: в левой трети расположены три скругленные полосы с изображениями (молекулы, семья с ребенком, ученый в лаборатории с микроскопом) с бирюзовым и пурпурным наложением; справа — светло-розовая скругленная панель заголовка и логотип в верхнем углу.
Стандартный юридический дисклеймер: презентация не является предложением по продаже ценных бумаг, содержит прогнозные заявления, подверженные рискам (реализация стратегии, планы роста, изменения в регулировании, технологии, инвестиционный доход, прогнозы денежных потоков), не является проспектом эмиссии в соответствии с Закона о компаниях (Companies Act) 2013 года и не проверялась индийскими регуляторами или фондовыми биржами.
Градиентная полоса заголовка в верхней части с логотипом справа; три длинных абзаца курсивом с выравниванием по ширине заполняют основную часть.
Четыре карточки KPI: выручка от основной деятельности ₹79 096 млн (+29% г/г), R&D ₹6 573 млн (8,3% от выручки), EBITDA ₹18 945 млн (маржа 24,0%, -6,0% г/г) и чистая прибыль ₹9 255 млн (-26,6% г/г). Кольцевая диаграмма распределения продаж в ₹77 544 млн (+28%): готовые лекарственные формы (ГЛФ) в Северной Америке 43% (+21%), ГЛФ в Индии 24% (+18%), Consumer Wellness 14% (+76%), ГЛФ на международных рынках 13% (+33%), MedTech 3% (+47%), API и прочее 3% (+30%); доля фармбизнеса — 83% (+22%). Основные показатели: рост брендированных препаратов в Индии на 19% г/г, масштабирование специализированных препаратов в Северной Америке, органические капвложения ₹4 655 млн и чистый долг ₹51 998 млн на на 30 сентября 2026 г.. Регуляторные новости: инспекции USFDA на объектах SEZ II (Ахмадабад) и Moraiya (Морайя) завершились с одним и пятью замечаниями соответственно; трансдермальный продукт одобрен 21 октября 2026 года после инспекции в Moraiya.
Левая половина: сетка 2x2 из карточек KPI с бирюзовыми заголовками над кольцевой диаграммой продаж по направлениям с метками сегментов и зелеными стрелками роста; правая половина: список «Highlights of Q2 FY27» и блок «Regulatory Updates».
Тренды за пять кварталов с Q2 FY26 по Q2 FY27. Общая выручка: 61 232 / 68 645 / 75 870 / 80 170 / 79 096 (млн ₹). Валовая прибыль: 44 327 / 50 282 / 56 107 / 57 772 / 57 552 при валовой марже 72,4% / 73,2% / 74,0% / 72,1% / 72,8%. R&D: 4 820 / 6 074 / 6 982 / 6 424 / 6 573, что составляет 7,9% / 8,8% / 9,2% / 8,0% / 8,3% от выручки. EBITDA: 20 158 / 18 164 / 25 544 / 19 294 / 18 945 с маржой 32,9% / 26,5% / 33,7% / 24,1% / 24,0%.
Четыре равных квадранта, каждый с бирюзовой полосой заголовка и гистограммой из пяти столбцов; столбец текущего квартала — пурпурный, предыдущих — бирюзовый; над столбцами графиков маржи расположены плашки с процентами.
Тренды за пять кварталов (Q2 FY26 – Q2 FY27): отчетная чистая прибыль (PAT) 12 609 / 10 484 / 13 185 / 9 604 / 9 255 (млн ₹); органические капвложения 4 911 / 4 637 / 3 577 / 5 875 / 4 655; отношение чистого долга к EBITDA 0,28x / 0,34x / 0,49x / 0,68x / 0,62x; чистый рабочий капитал (запасы, дебиторская и кредиторская задолженность) 72 513 / 75 938 / 81 987 / 86 143 / 83 052.
Такая же сетка из четырех квадрантов с гистограммами, как на предыдущем слайде, со сноской, определяющей чистый рабочий капитал.
Продажи ГЛФ в Индии выросли до ₹18 844 млн в Q2 FY27 (с 15 926 в Q2 FY26), что на 18,3% больше г/г и на 3,8% кв/кв, обеспечив 24% выручки. Брендированный бизнес вырос на 19% г/г, опережая индийский фармрынок (IPM), при росте вторичных продаж на 20%, около двух третей которого пришлось на объемы и новые продукты. Рост доли в кардиологии, диабетологии, респираторных заболеваниях, дерматологии, гастроэнтерологии, противоинфекционных средствах, онкологии и нефрологии; сохранение лидерства в онкологии; доля препаратов для лечения хронических и субхронических заболеваний составила 56,9% (+450 б.п. за 4 года). Уровни стоимости брендов: 20 «материнских» брендов свыше ₹1 000 млн, 29 брендов — ₹500–1 000 млн и 28 — ₹250–500 млн. Структура по терапевтическим областям: кардио-диабетический 18%, пульмонология 13%, противоинфекционные 12%, онкология 10%, нефрология 9%, гастроэнтерология 9%, прочие 8%, обезболивающие 7%, гинекология 5%, дерматология 5%, витамины и минералы 4% (AWACS MAT сентябрь 2026).
Слева: гистограмма продаж за пять кварталов, скобка роста г/г и кв/кв, кольцевая диаграмма вклада в выручку и блок драйверов роста; внизу слева: таблица уровней стоимости брендов и кольцевая диаграмма по терапиям; правая колонка: список «Highlights for the quarter».
Продажи ГЛФ в Северной Америке достигли ₹33 145 млн (US$ 347 млн), увеличившись на 20,8% г/г и 7,0% кв/кв, что составило 43% выручки; в предыдущих кварталах продажи были на уровне $313 / 314 / 323 / 327 млн. Дженерики в США увеличили долю за счет объемов и запусков: 5 новых продуктов за квартал, в октябре 2026 года запущен первый дженерик таблеток Riociguat. Статистика ANDA: в Q2 FY27 подано 4 заявки и получено 12 одобрений; в H1 FY27 — 9 заявок и 22 одобрения; кумулятивно — 516 заявок и 455 одобрений (включая 2, 7 и 31 предварительное одобрение соответственно). Специализированный сегмент в США показал сильный последовательный рост благодаря Rolvedon и портфелю 505(b)(2).
Слева: гистограмма продаж с долларовыми значениями внутри столбцов, выноски роста, диаграмма вклада 43% и драйверы роста; нижняя полоса: три пары мини-графиков заявок/одобрений; справа: разделы с основными показателями по дженерикам и специализированным препаратам в США.
Продажи ГЛФ на международных рынках выросли до ₹10 009 млн по сравнению с 7 513 млн годом ранее (промежуточные значения: 7 881 / 8 041 / 9 735), что на 33,2% больше г/г и на 2,8% кв/кв, составив 13% выручки. Рост был широкомасштабным на развивающихся рынках и в Европе; на развивающихся рынках применялся сфокусированный терапевтический подход, а в Европе акцент был сделан на расширении портфеля и охвата рынка.
Вверху слева гистограмма продаж и выноски роста, в центре диаграмма вклада в выручку с блоком драйверов роста, справа — основные показатели; нижняя половина слайда намеренно оставлена пустой.
Продажи в сегменте Consumer Wellness составили 11 223 млн ₹, что на 76,1% выше г/г, но на 21,5% ниже кв/кв (14 292 в Q1 FY27); доля в выручке — 14%. Внутренний бизнес вырос на 29% г/г: средства по уходу за кожей и волосами выросли на 37%, продукты питания и нутрицевтики — на 25%. Доля организованных каналов продаж в H1 FY27 достигла 38% (современная розница 15%, e-commerce 23%). Международный бизнес, включая CCL, вырос на 12% LFL. Данные по брендам (Nielsen и IQVIA MAT, сентябрь 2026): Glucon-D — доля 60,0%, №1; Nycil — 32,8%, №1; Sugar Free — 96,0%, №1; Everyuth: средства для умывания — 8,4% (№4), скрабы — 50,2% (№1), маски-пленки — 75,6% (№1); Complan — 3,9%, №4; Nutralite (жировые смеси) — №1 (оценка компании); RiteBite (батончики, печенье и чипсы) — №1 (оценка компании).
Верхняя половина повторяет шаблон сегмента (гистограмма, показатели роста, кольцевая диаграмма, драйверы, основные моменты); нижняя часть — таблица брендов с логотипами и плашками доли/места на рынке, сгруппированными по семействам брендов.
Исследования NCE: на ACG 2026 представлен новый анализ фазы III Saroglitazar Magnesium при первичном билиарном холангите; завершено глобальное исследование фазы II(b) EVIDENCES-X при MASH. Биотехнологии: получено разрешение на начало фазы III испытаний одного моноклонального антитела в Индии. 505(b)(2) и специализированные препараты: USFDA приняло к рассмотрению заявку BLA на биоаналог пембролизумаба FYB206, разработанный партнером Formycon AG (первая официально объявленная заявка на биоаналог Keytruda, принятая в США). Прочее: Sentynl Therapeutics лицензировала Alvelestat у Mereo BioPharma для разработки фазы III при заболевании легких, связанном с AATD.
Текстовый слайд с пурпурными заголовками разделов (Innovation Updates, Other Updates) и темно-бирюзовыми подзаголовками (NCE Research, Biotech R&D, 505(b)(2) and Specialty) над маркированными списками.
Краткая справка о компании: глобальная выручка более 3 млрд $ (FY26, при курсе 88,33 ₹/US$), рыночная капитализация 13,1 млрд $ (на 3 ноября 2026 г., при курсе 94,70 ₹/US$), ~57% выручки от брендированного бизнеса. 3-я крупнейшая генериковая компания в США по количеству рецептов, входит в топ-3 в ~60% семейств продуктов, представленных в США. 7 брендов входят в топ-300 Индии. 44 производственные площадки, 10 центров R&D, ~30 000 сотрудников (включая более 1 500 ученых). Три мировых первенства: Bilypsa (Saroglitazar) для лечения MASH в Индии, пероральный препарат Oxemia (Desidustat) для лечения анемии при ХБП и запуск Tishtha — первого в мире биоаналога ниволумаба в Индии.
Сетка 3x4 из скругленных карточек, каждая с крупным круглым номером слева и кратким описанием справа; внизу пронумерованные сноски с источниками.
Рейтинги устойчивого развития NSE: рост с 65 (2024) до 70 (2025) и до 71/100 (2026), переход Zydus из категории «Aspiring» в «Leader» (топ-10%), 2-е место в индийской фарминдустрии (результаты от 15 октября 2026 г.); базовый рейтинг ESG вырос с 66 до 68. Баллы CRISIL ESG выросли с 59 до 61 и до 66/100 (категория «Strong»), топ-4 в индийской фарме; базовый рейтинг ESG вырос с 64 до 70.
Две горизонтальные полосы, разделенные пунктирной линией, каждая с логотипом рейтингового агентства, трехступенчатым шевроном динамики баллов и списком тезисов справа.
Отчет о прибылях и убытках в млн ₹: общая выручка от операций 79 096 в Q2 FY27 против 61 232 (+29,2% г/г) и 80 170 в Q1 (-1,3% кв/кв); H1 FY27 — 1,59,266 против 1,26,969 (+25,4%). Валовая прибыль 57 552 (маржа 72,8%). Расходы на персонал 12 335 (+33,7%), R&D 6 573 (+36,4%), прочие операционные расходы 21 065 (+47,7%), доход от курсовых разниц 1 366 против 4 141. EBITDA 18 945 (-6,0% г/г; маржа 24,0% против 32,9%); EBITDA за H1 — 38 239 (-6,8%). Финансовые расходы 1 870 (+84,6%), износ и амортизация 6 045 (+101,3%), PBT 12 617 (-25,5%), налог 3 340, чистая прибыль 9 255 (-26,6% г/г, -3,6% кв/кв); чистая прибыль за H1 — 18 859 (-30,9%).
Полноширинная таблица с бирюзовой строкой заголовка, выделенными пурпурным цветом столбцами текущего периода (Q2 FY27, H1 FY27), жирными строками промежуточных итогов и сноской о том, что расходы на персонал и прочие операционные расходы не включают затраты на исследования.
Влияние валютных курсов на операционные транзакции выше линии EBITDA (млн ₹, «+» = убыток, «-» = прибыль): включено в себестоимость (COGS) 93 в Q2 FY27 против 365 в Q2 FY26 (H1: 85 против 437); в прочие операционные расходы -1 366 против -4 141 (H1: -1 935 против -4 712); итого -1 273 против -3 776 (H1: -1 850 против -4 275). Таким образом, прибыль от курсовых разниц значительно ниже, чем годом ранее.
Одна компактная таблица, расположенная по центру в верхней половине слайда, с пурпурными столбцами текущего периода и бирюзовой итоговой строкой; остальная часть слайда пуста.
Заключительный слайд с контактами для инвесторов (Arvind Bothra), сайтом компании и страницей в LinkedIn, а также адресом регистрации: Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, India.
Градиентная полоса в заголовке, крупная бирюзовая надпись «Thank you» слева над скругленным блоком контактов с иконками сайта и LinkedIn; адрес зарегистрированного офиса справа.
Распространенные вопросы об этом слайде и основном содержании презентации.
Это презентация для инвесторов Zydus Lifesciences из 15 слайдов за квартал, завершившийся 30 сентября 2026 года. Документ датирован 4 ноября 2026 года и подан на биржи BSE/NSE. Он включает основные KPI, финансовые тренды за пять кварталов, анализ каждого бизнес-сегмента, новости в области инноваций и ESG, а также консолидированный отчет о прибылях и убытках.
Индийские компании используют финансовый год с апреля по март, поэтому FY27 длится с апреля 2026 года по март 2027 года. Соответственно, Q2 FY27 охватывает период с июля по сентябрь 2026 года, а H1 FY27 — с апреля по сентябрь 2026 года.
Выручка от операций составила ₹79 096 млн (+29% г/г), EBITDA — ₹18 945 млн при марже 24,0% (-6,0% г/г), расходы на R&D — ₹6 573 млн (8,3% от выручки), а чистая прибыль — ₹9 255 млн (-26,6% г/г). Чистый долг на 30 сентября 2026 года составил ₹51 998 млн.
Zydus представляет этот отчет в миллионах рупий (Rs. mn), и на странице сохранены оригинальные единицы измерения компании. Чтобы перевести их в кроры (₹ crore), разделите значение на 10: так, ₹79 096 млн равны примерно ₹7 910 крор. В таблице отчета о прибылях и убытках также используется индийская система группировки разрядов, например 1,59,266.
Крупнейшим сегментом являются готовые лекарственные формы (formulations) в Северной Америке — 43% продаж (₹33 145 млн, +20,8% г/г). Далее следуют препараты в Индии — 24% (+18,3%), Consumer Wellness — 14% (+76,1%), препараты на международных рынках — 13% (+33,2%), а также MedTech и API — по 3% каждый.
Да. Структура презентации — карточки с KPI, графики трендов за пять кварталов, повторяющиеся страницы сегментов с показателями роста и диаграммами вклада в выручку, новости по портфелю разработок и полная таблица P&L — отлично подходит для квартальных результатов любой многопрофильной публичной компании. Просто замените цифры и брендинг на свои.
Презентация была подана на индийские фондовые биржи BSE и NSE, а также доступна в разделе для инвесторов на сайте zyduslife.com. Здесь представлена сама презентация без сопроводительного письма для бирж.
Эти слайды являются официально опубликованной презентацией результатов Zydus Lifesciences, воспроизведенной для ознакомления и изучения дизайна. В дисклеймере указано, что документ не является предложением ценных бумаг и содержит прогнозные заявления; информация на этой странице не является инвестиционной рекомендацией.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.