
Входит в коллекцию Примеры презентаций для инвесторов
Презентация UOB для инвесторов, ноябрь 2026 — отчет United Overseas Bank (SGX: U11), охватывающий результаты за 3Q26 и 9M26, качество активов, стратегию и приложения. Опубликовано на SGX 10 ноября 2026 года.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация UOB для инвесторов, ноябрь 2026 — отчет United Overseas Bank (SGX: U11), охватывающий результаты за 3Q26 и 9M26, качество активов, стратегию и приложения. Опубликовано на SGX 10 ноября 2026 года.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
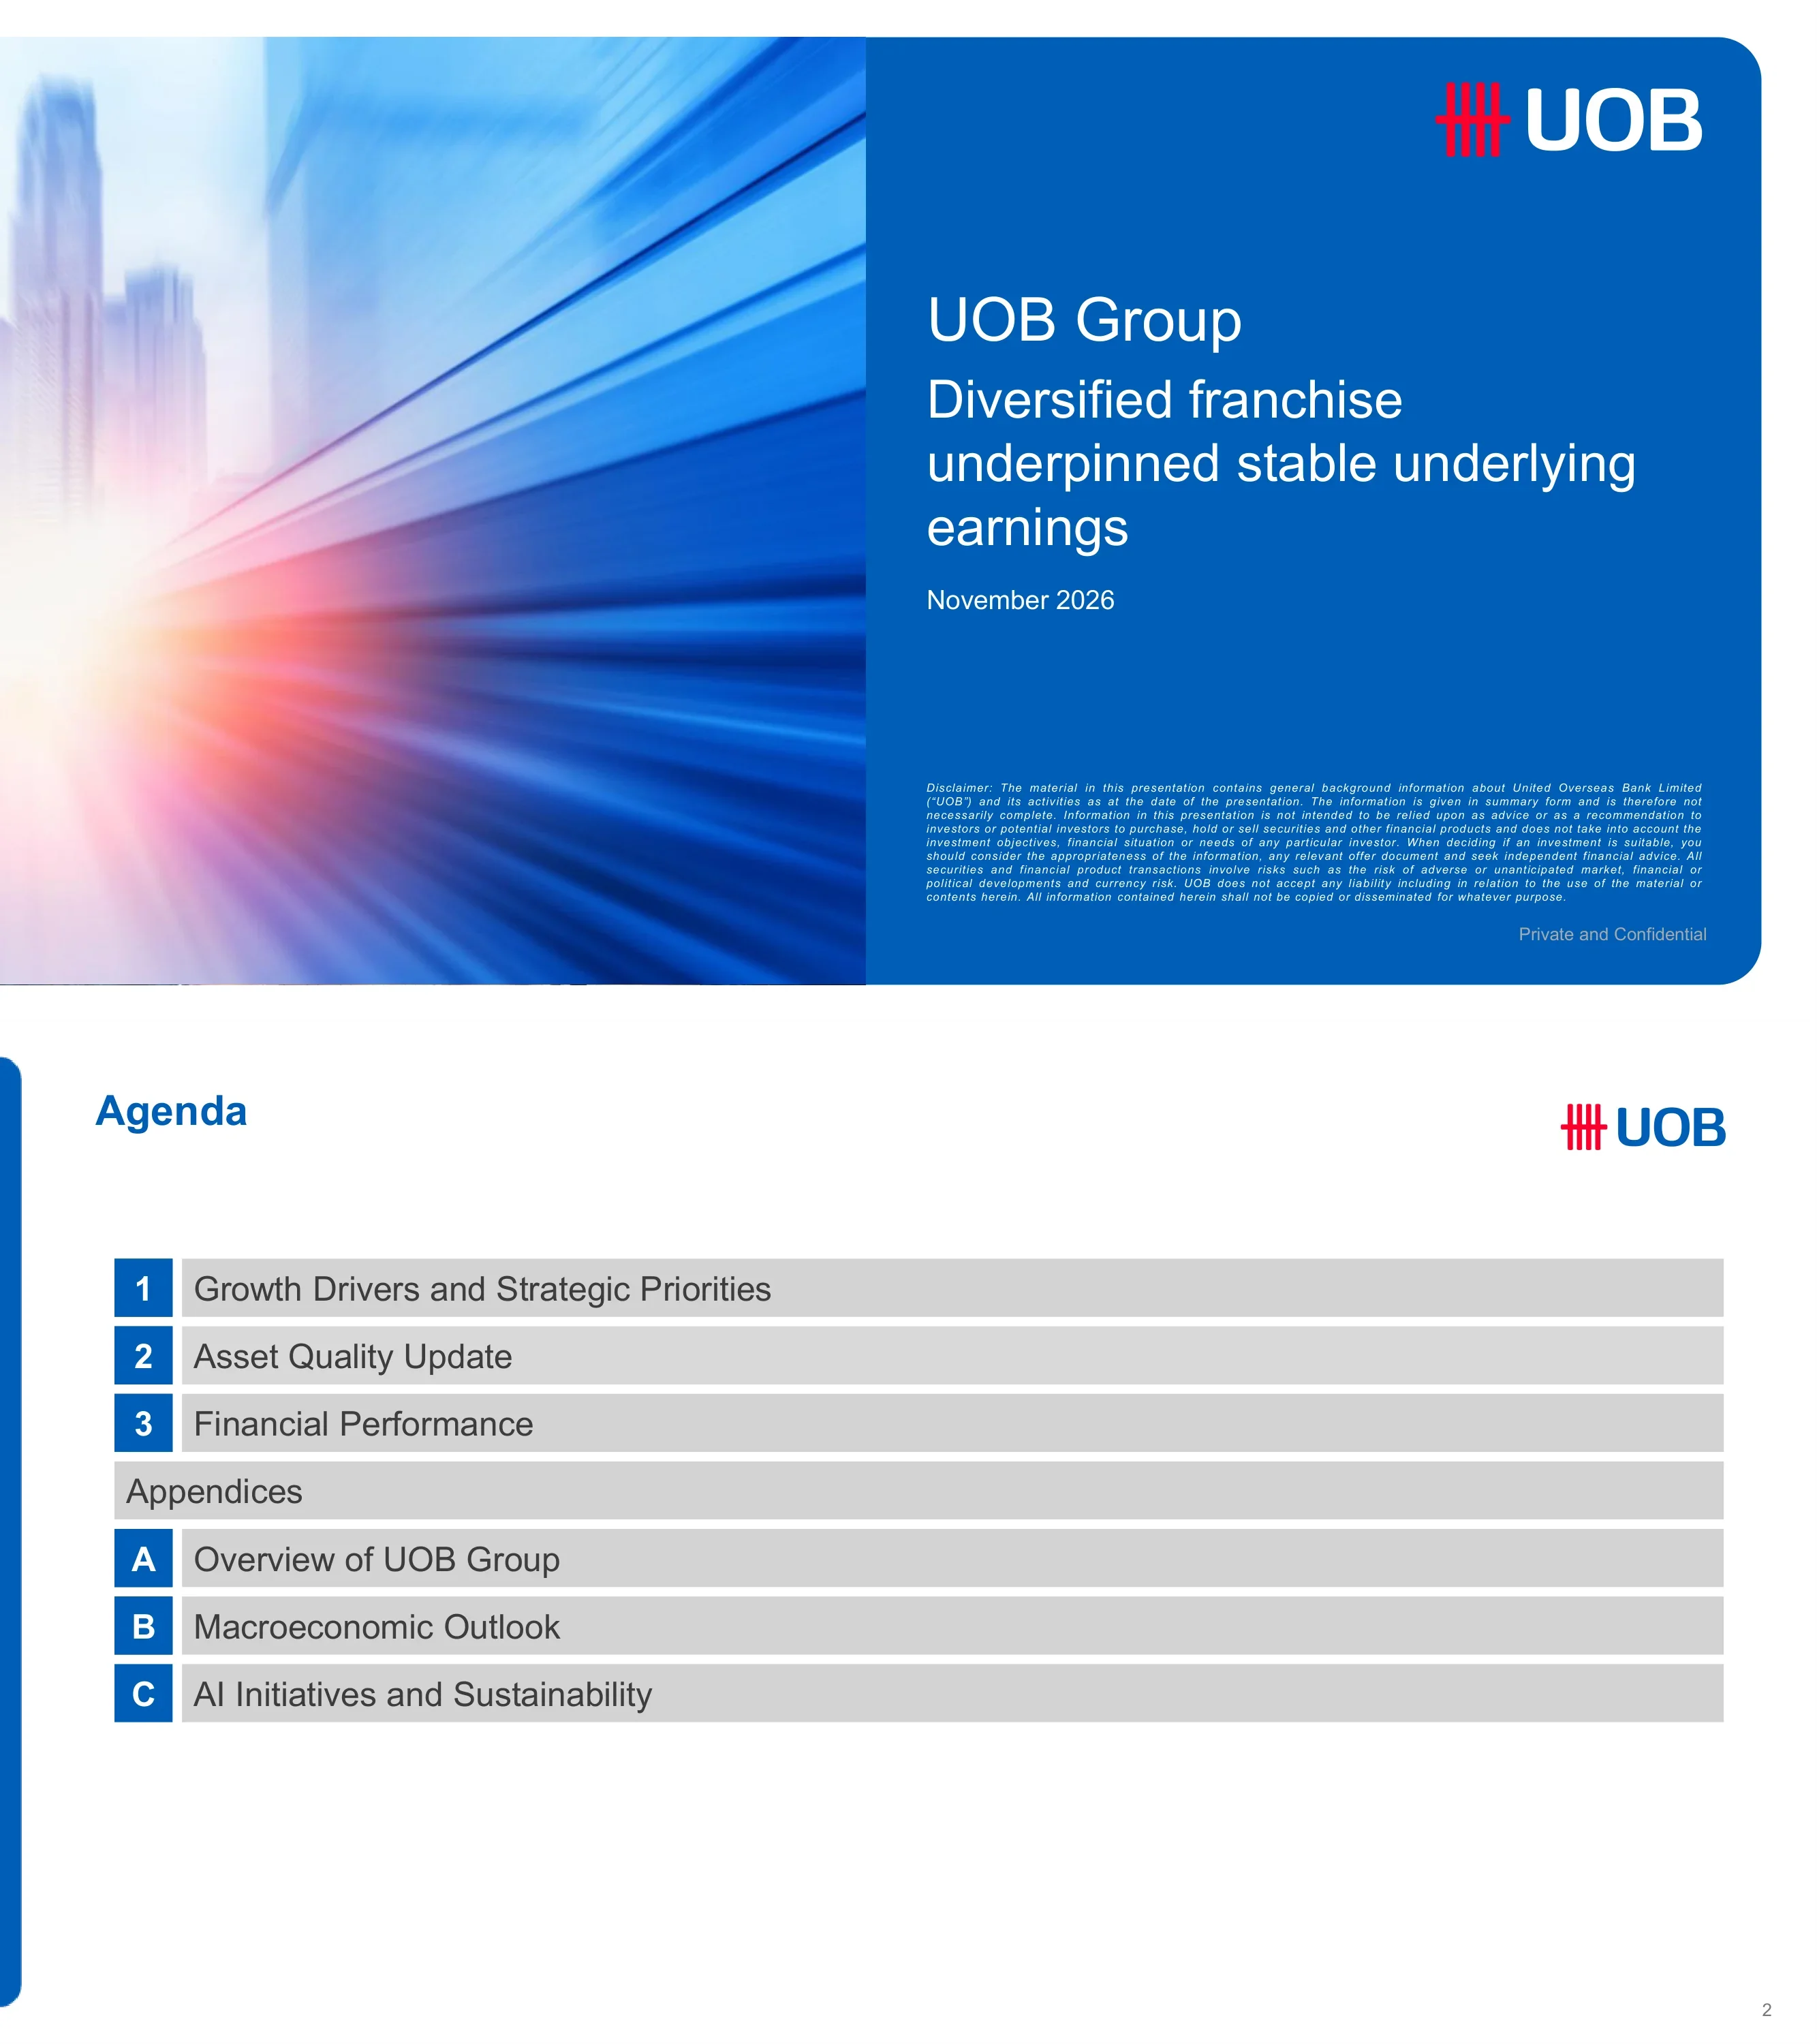
Титульный слайд презентации UOB Group для инвесторов от ноября 2026 года с заголовком «Diversified franchise underpinned stable underlying earnings». В нижней части расположены дисклеймер мелким шрифтом и пометка «Private and Confidential».
Разделенный экран: слева — фото городского пейзажа с эффектом размытия и световыми шлейфами, справа — сплошная синяя панель с логотипом UOB, заголовком, подзаголовком, датой и дисклеймером.
Список из трех основных разделов: 1. Драйверы роста и стратегические приоритеты, 2. Обновление по качеству активов, 3. Финансовые результаты. Также указаны приложения: A. Обзор UOB Group, B. Макроэкономический прогноз, C. Инициативы в области ИИ и устойчивого развития.
Вертикальный стек серых полос; слева в каждой строке — синие квадраты с цифрами или буквами, посередине — разделительная полоса «Appendices».
Разделитель раздела, представляющий часть презентации о драйверах роста и стратегии (далее следуют страницы розничного и корпоративного банкинга).
Синяя панель со скругленными углами во весь слайд; крупный белый заголовок раздела слева и логотип UOB в верхнем правом углу.
Розничный бизнес UOB Group обслуживает более 8 млн клиентов, принося доход более S$5 млрд (сингапурских долларов), имея около S$200 млрд активов под управлением (AUM) и более S$60 млрд потребительских расходов. UOB — эмитент карт №1 в ASEAN с объемом транзакций S$60 млрд в FY25 и долей рынка около 20% на зрелых рынках; объем транзакций в странах ASEAN-4 демонстрирует среднегодовой темп роста (CAGR) +26% с 2022 года по 9M26.
Левая панель: точечная карта Азии с количеством клиентов по странам (Таиланд — 2,5 млн, Малайзия — 1,7 млн, Вьетнам — 300 тыс., Сингапур — 2,5 млн, Индонезия — >1 млн) и блок с ключевой статистикой. Правые панели: иконки лидерства в карточном сегменте, стековая гистограмма оборота по картам за 2022–9M26 и плитки лайфстайл-категорий (еда, шопинг, путешествия, развлечения). Внизу — баннер с примечанием.
Персонализированные предложения для трех уровней клиентов: Private Bank, Affluent (~1 млн клиентов, уровень вовлеченности ~65%, каждый второй переходит в категорию Wealth) и Emerging Affluent (~7 млн клиентов, каждая вторая продажа паевых фондов осуществляется в цифровом виде, S$2 млрд инвестировано в фонды розничного директора по инвестициям (CIO)). UOB второй год подряд признан «Best DPM» на премии Euromoney Private Banking Awards 2026; доходность его сбалансированного дискреционного портфеля составила 9,0% за год против среднего показателя конкурентов в 8,6%, а активы DPM под управлением выросли более чем на 40%.
Слева: три горизонтальных ряда (название сегмента, иконка клиента, тезисы ценностного предложения, два синих блока KPI, соединенных стрелкой). Справа: три скругленные карточки со статистикой под заголовком «What we do best: CIO led Advisory». Внизу — сноски.
Доход группы от управления благосостоянием (wealth income) рос со среднегодовым темпом (CAGR) +19% с 2022 по 2025 год, а в регионе ASEAN-4 этот показатель вырос на +22% в годовом исчислении за 9M26. Цель — удвоить доход от управления благосостоянием к 2030 году относительно S$1,28 млрд в 2025 году, в том числе за счет кросс-продаж после приобретения активов Citi. План опирается на четыре столпа: Люди, Консультирование, Продукты и Платформа.
Левая панель: две гистограммы (доход группы по годам и сравнение 9M25 vs 9M26 для ASEAN-4) с выносками. Правая панель: сетка из четырех колонок с иконками и подпунктами. Внизу — баннер с ключевыми выводами во всю ширину.
Доля доходов ASEAN-4 в структуре GWB выросла с 23% (2022) до 26% (9M26). Доля торговых кредитов увеличилась с 15% до 21% от общего объема кредитования, а доля CASA — с 47% до 55% от депозитов. Показатели роста: доход от транзакционного банкинга +3% CAGR, комиссии по кредитам и торговым операциям +2%, клиентские казначейские операции +4%, валовые кредиты +6%, депозиты +3%.
Две большие панели, каждая с парой мини-графиков: слева — линейный график и стековая гистограмма структуры доходов, справа — кредиты и депозиты; в нижней части — итоговый баннер.
Совокупный ВВП стран ASEAN превышает 4,3 трлн долл. США (2025), объем торговли составляет 4,4 трлн долл. США, при этом 20,5% приходится на внутрирегиональную торговлю. Показатели FSCM у UOB выросли: «якорные» клиенты (anchors) на 65%, «связанные» (spokes) на 104% с 2022 года. Торговые кредиты и депозиты CASA росли с CAGR 12%, объем цифровых операций — на 16%. Кейс охватывает секторы TMT/дата-центров и возобновляемой энергии/BESS.
Сверху слева — панель макроэкономических фактов, сверху справа — метрики модели «якорь и спицы» с тремя гистограммами (2022–9M26), снизу слева — ряд иконок секторов, снизу справа — чек-лист кейса, сноска по FSCM.
Приток прямых иностранных инвестиций (ПИИ) в ASEAN вырос с 115 млрд долл. США (2015) до 244 млрд долл. США (2025), то есть более чем в 2 раза, что увеличило долю региона в мировом объеме ПИИ почти в 3 раза до 15%. Лидеры по привлечению в 2025 году (в млрд долл. США): Сингапур — 151, Индонезия — 21, Вьетнам — 20, Таиланд — 19, Малайзия — 15. UOB поддержал более 5 500 компаний и способствовал инвестициям на сумму свыше S$55 млрд; представлены кейсы Gold Peak Technology (RM670 млн) и FIC Global в ОЭЗ JS-SEZ.
Сверху: гистограмма ежегодных ПИИ и горизонтальная диаграмма по пяти рынкам. Снизу: панель статистики с иконками и двухколоночная панель кейсов с итоговым баннером.
Три стратегических столпа — рост выручки, оптимизация затрат и эффективность капитала — каждый с перечнем действий, таких как Strategic Client 2.0, развитие «якорных» клиентов FSCM, производительность на базе ИИ, эффективность RWA и снижение рисков в «горячих точках» недвижимости в Большом Китае и США. Цели: банк №1 в ASEAN по торговому финансированию, №2 по корпоративному кредитованию на домашнем рынке и двузначный рост доходов от клиентов Global Markets.
Единая панель в рамке с синим заголовком, три колонки с иконками в заголовках, подзаголовки-плашки и списки с галочками; баннер с целями в нижней части.
Разделитель раздела, посвященного качеству активов (далее следуют страницы по NPL, покрытию резервами, стоимости риска и рискам в сфере недвижимости).
Синяя скругленная панель во весь экран с одним крупным белым заголовком раздела слева и логотипом UOB в правом верхнем углу.
Коэффициент NPL составил 1,5% в 3Q26 (1,6%, 1,5%, 1,5%, 1,6% в предыдущих кварталах). Общий объем неработающих активов (NPA) составил S$5 827 млн в 3Q26 против S$5 809 млн в 3Q25, распределение: Сингапур — 793, ASEAN-4 — 2 160, Большой Китай — 2 456, остальной мир — 418. Новые NPA по юрлицам составили 500 млн против 361 млн в виде повышения категории, возвратности и списаний.
Линия коэффициента NPL поверх пяти стековых столбцов по географии (3Q25–3Q26), под ними — двухстрочная таблица новых NPA и повышений категории.
Общий объем резервов, включая RLAR, составил S$4 983 млн на сентябрь 2026 г. (специфические — 1 232, общие — 3 372, RLAR — 379) против S$5 787 млн на сентябрь 2025 г. Покрытие NPA составило 86%, покрытие необеспеченных NPA с учетом залога — 269%; отношение специфических резервов к NPA составило 21%, а общих резервов (включая RLAR) к работающим кредитам — 0,9%.
Две линии тренда сверху, стековые столбцы за период с сентября 2025 по сентябрь 2026 в центре и затененная таблица коэффициентов покрытия внизу.
Общая стоимость риска составила 24 б.п. в 3Q26 и 26 б.п. за 9M26 (против 68 б.п. за 9M25); специфическая стоимость риска составила 22 б.п. и 30 б.п. Резервы по кредитам составили S$695 млн за 9M26 (специфические — 795, восстановление общих резервов — 100) против S$1 729 млн за 9M25 и S$218 млн в 3Q26.
Слева: стековые столбцы 9M25 vs 9M26 с наложением линий; центральный разделитель; справа: столбцы и линии за пять кварталов (3Q25–3Q26).
Большой Китай: кредиты клиентам S$49 млрд на сентябрь 2026 г., из них недвижимость и гостиничный бизнес (REH) — S$20 млрд (доля 40%), коэффициент NPL 5,0%, покрытие NPA 40%. США: кредиты S$17 млрд, REH — S$6 млрд (доля 34%), NPL 1,3%, покрытие NPA 214%. Также показаны доли NPL, кредитов под особым наблюдением и стандартных кредитов в сегменте REH по Группе.
Две расположенные рядом панели в рамках (Большой Китай, США), каждая со стековыми диаграммами с сентября 2025 по сентябрь 2026, небольшим разделителем и строками с данными по структуре REH, коэффициенту NPL, NPA и покрытию необеспеченных кредитов.
Разделитель разделов, предваряющий страницы с финансовыми результатами (итоги за 3Q26 и 9M26, сегменты, маржа, капитал).
Синяя закругленная панель во весь экран с крупным белым заголовком раздела слева и логотипом UOB в правом верхнем углу.
Чистая прибыль за 3Q26 составила S$1,3 млрд. Доход от управления благосостоянием (wealth income) за 9M26 вырос на 13% в годовом исчислении (YoY), доход от кредитных карт — на 25%, инвестированные AUM — на 9%; торговые кредиты выросли на 31%, CASA — на 9%, кредитный портфель — на 9%; доход Global Markets вырос на 6%. NII остался в целом стабильным по сравнению с предыдущим кварталом (QoQ), при этом прогноз по NII на 2027 год выше уровня 2026-го; коэффициент NPL улучшился до 1,5%, стоимость риска (credit costs) составила 24 б.п. в 3Q26 (26 б.п. с начала года), прогноз стоимости риска на 2027 год — 25–30 б.п.; выплата дивидендов ~50%, завершено ~42% программы обратного выкупа акций на сумму S$2 млрд.
Четыре горизонтальные полосы, разделенные синими линиями, каждая с иконкой слева, жирным заголовком и списком тезисов.
Чистая прибыль за 3Q26 составила S$1 250 млн (-15% QoQ против S$443 млн в 3Q25), а за 9M26 — S$4 165 млн (+27% YoY). Общий доход за 3Q26 составил S$3 381 млн (NII — 2 278, комиссии — 733, прочее — 370), расходы — S$1 570 млн, операционная прибыль — S$1 811 млн; в подзаголовке отмечается, что базовая прибыль осталась стабильной после учета прибыли от продажи активов в предыдущем квартале.
Таблица P&L во всю ширину со столбцами 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY; строки с промежуточными итогами выделены жирным шрифтом.
Чистая прибыль после налогообложения выросла с S$3 271 млн (9M25) до S$4 165 млн (9M26): сокращение резервов на S$1 258 млн (-65%) компенсировало снижение NII (-109 млн), прочих непроцентных доходов (-101 млн), рост расходов (-93 млн) и налогов/NCI (-200 млн). Ключевые показатели: NIM 1,75%, отношение расходов к доходам (cost/income) 45,4%, ROE 11,1% (9,0% в 9M25).
Сверху: каскадная диаграмма (waterfall) перехода от 9M25 к 9M26 с процентными изменениями. Снизу: таблица ключевых показателей с выделением значений в овалах.
Чистая прибыль после налогообложения снизилась с S$1 478 млн (2Q26) до S$1 250 млн (3Q26): снижение прочих непроцентных доходов на 262 млн (-41%) и рост резервов (-47 млн) перевесили рост комиссионных доходов на 68 млн и сокращение расходов на 59 млн. NIM 1,68% (1,74% в 2Q26, 1,82% в 3Q25), cost/income 46,4% и ROE 10,1% (11,8% в 2Q26, 3,5% в 3Q25).
Каскадная диаграмма перехода от 2Q26 к 3Q26 над таблицей ключевых показателей со столбцами изменений QoQ и YoY.
Доход за 9M26 составил S$3 844 млн (+1%): кредитование и депозиты — 2 029 (-10%), управление благосостоянием — 1 099 (+13%), кредитные карты — 716 (+25%); прибыль до налогообложения — S$1 547 млн (+1%). AUM на сентябрь 2026 года составили S$204 млрд (инвестированные — 88, депозиты — 117), чистый приток новых средств — S$5 млрд, доля инвестированных AUM — 43% против 41%; cost/income 54,2%, стоимость риска 21 б.п., кредиты S$120 млрд, депозиты S$203 млрд.
Слева вверху: таблица отчета о прибылях и убытках; справа вверху: текстовый блок с основными моментами; внизу: таблица ключевых метрик, стековая диаграмма AUM и столбчатая диаграмма оборотов по картам.
Доход за 9M26 составил S$4 425 млн (-8%): транзакционный банкинг — 2 050, кредиты — 1 555, инвестиционный банкинг — 324, казначейские услуги для клиентов — 496; прибыль до налогообложения — S$2 818 млн (+32%) на фоне снижения резервов до S$377 млн. Валовые кредиты достигли S$273 млрд (+9%), депозиты — S$239 млрд (+13%); cost/income 27,8%, стоимость риска 23 б.п., доля доходов, не связанных с недвижимостью, — 72%.
Такая же структура дашборда, как у Group Retail: таблица P&L, блок основных моментов, ключевые метрики, стековые диаграммы кредитов и депозитов.
Общий доход Global Markets за 9M26 составил S$1 806 млн (+6% по сравнению с 1 704 млн): казначейские услуги для клиентов — 897, прочие операции — 909. Доход за 3Q26 составил S$564 млн (-3% QoQ по сравнению с 584 млн). Совокупные активы без учета производных финансовых инструментов составили S$173 млрд (+12%).
Слева пара столбцов (9M25 против 9M26), разделитель, справа столбцы за пять кварталов и строка с блоками совокупных активов внизу.
NII за 9M26 составил S$6 900 млн (-2%) при NIM 1,75% (1,91%), марже по кредитам 2,05% (2,26%) и межбанковской марже 1,14%. NII за 3Q26 составил S$2 278 млн (-1% QoQ) при NIM 1,68%, марже по кредитам 1,95%; средние процентные активы выросли до S$538 млрд.
Линии тренда маржи над стековыми диаграммами NII: сравнение 9M слева и данные за пять кварталов справа, блоки активов под ними.
NIM снизилась с 1,74% в 2Q26 до 1,68% в 3Q26: пересмотр цен на активы -0,01, стоимость фондирования -0,07, объем/структура +0,02. Маржа по кредитам изменилась с 2,05% до 1,95%; пересмотр цен в SGD -0,02 (средняя 3M SORA +0,10) и в USD -0,03 (3M SOFR -0,01).
Единая каскадная диаграмма с блоками маржи сверху и справочными линиями ставок снизу.
Комиссионный доход за 9M26 составил S$2 675 млн (+2%): управление благосостоянием — 720, кредитные карты — 871, кредитование/торговля — 796, прочее — 289. Комиссии за 3Q26 достигли S$945 млн (+8% QoQ): управление благосостоянием — 258, кредитные карты — 299, кредитование/торговля — 293, прочее — 95.
Стековые диаграммы, разделенные на сравнение 9M и серию за пять кварталов с выносками показателей роста.
Расходы за 9 месяцев 2026 года составили S$4 722 млн (+2%): персонал — 2 688, IT — 884, прочее — 1 150; соотношение расходы/доходы (cost/income) 45,4% против 44,0%. Расходы в 3Q26 составили S$1 570 млн (-4% QoQ), cost/income 46,4%.
Линия соотношения расходы/доходы над стековыми диаграммами расходов для периода 9M и квартального периодов.
Повтор графика кредитных расходов со страницы 14: общие кредитные расходы 26 б.п. (9M26) и 24 б.п. (3Q26), резервы составили S$695 млн за 9M26.
Идентично странице 14: панель за 9 месяцев, разделитель и панель за пять кварталов.
Объем кредитов клиентам на сентябрь 2026 года составил S$372 млрд. География: Сингапур — 187, ASEAN-4 — 79, Большой Китай — 49, остальной мир — 57. Крупнейшие отрасли: строительство — 24%, жилье — 23%, общая торговля — 12%, финансовые институты — 11%, производство — 10%. Розничный сегмент (Group Retail) составляет 32%, GWB и прочие — 68%.
Три панели: кольцевая диаграмма по отраслям, стековая гистограмма по географии, две кольцевые диаграммы по сегментам.
Общий объем фондирования на сентябрь 2026 года составил S$533 млрд (CASA — 244, срочные депозиты и прочее — 203, оптовое фондирование — 86). LCR 152%, NSFR 112%, соотношение кредиты/депозиты 82,5%; доля CASA в депозитах 54,6% (57,0% годом ранее).
Три линии коэффициентов над стековыми гистограммами фондирования и таблица доли CASA.
Коэффициент CET1 на сентябрь 2026 года составил 14,6% (fully loaded 14,0%); RWA — S$284 млрд; коэффициент левериджа — 6,3%.
Линии CET1 над столбцами RWA и таблица коэффициента левериджа.
Стратегическая продажа активов с ценой покупки S$555 млн, прибылью до налогообложения около S$330 млн и приростом CET1 примерно на 14 б.п. Стратегическое партнерство с Allianz Global Investors расширяет спектр инвестиционных решений и открытую архитектуру, укрепляя консультационный подход.
Две колонки, разделенные вертикальной стрелкой временной шкалы.
Разделитель приложения, представляющий страницы с обзором группы UOB.
Полноэкранная синяя скругленная панель с одним крупным белым заголовком раздела слева и логотипом UOB в правом верхнем углу.
Основан в августе 1935 года; около 430 филиалов и офисов на 19 рынках. Ключевая статистика за 9M26: валовые кредиты S$372 млрд, депозиты S$447 млрд, соотношение кредиты/депозиты 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, леверидж 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, cost/income 45,4%, NPL 1,5%. Рейтинги Aa1/AA-/AA- со стабильным прогнозом.
Слева: блоки об основании и расширении; справа: список ключевой статистики с таблицей рейтингов.
Три основные франшизы: Group Retail, Group Wholesale Banking и Global Markets. Представлены награды UOB (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) и доли рынка в SGD: 20% (депозиты) и 24% (кредиты).
Организационная схема вверху, ряд наград слева и диаграммы доли внутреннего рынка справа.
Динамика чистой прибыли после налогообложения (NPAT): от S$92 млн (1980) до S$2 696 млн (2010), S$4 343 млн (2019), S$2 915 млн (2020), S$6 045 млн (2024) и S$4 682 млн (2025, включая упреждающие общие резервы). История поглощений охватывает период 1971–2005 гг. и потребительский бизнес Citi (Малайзия, Таиланд — 2022; Вьетнам, Индонезия — 2023).
Маркированный список вверху, долгосрочная линия NPAT над стрелкой роста с блоками поглощений.
Филиалы: Таиланд — 139, Индонезия — 82, Малайзия — 55, Сингапур — 42, Большой Китай — 20, Вьетнам — 5, Мьянма, Филиппины и Австралия — по 1. Доход Group Retail составил S$3,8 млрд (30% от PBT) при AUM S$204 млрд; доход GWB и Global Markets — S$4,4 млрд (70% от PBT), торговые кредиты +31%.
Слева: карта филиалов; справа: плитки с показателями сегментов.
UOB: cost/income 45%, ROA 1,0%, кредиты/депозиты 83%, рейтинги Aa1/AA-/AA-. Сравнение с конкурентами: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Плотная таблица с гистограммами, UOB выделен цветом.
CET1 UOB 14,6% (fully loaded 14,0%) против DBS 15,9%, OCBC 15,5%; ROE UOB 11,1%, леверидж 6,3%.
Две столбчатые диаграммы: коэффициенты CET1 и левериджа.
Рейтинги Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Публичные выпуски на сумму, эквивалентную S$25 млрд, с разбивкой по валютам, классам долга, датам выпуска и срокам погашения.
Заголовок с рейтингами и четыре кольцевые диаграммы.
Четыре темы: стабильное руководство, интегрированная региональная платформа, сильные фундаментальные показатели (CET1 14,6%, кредиты/депозиты 82,5%) и сбалансированный рост при сохранении стабильности.
Четыре светло-синие карточки с иконками и пунктами списка.
Разделитель приложения, представляющий страницы с макроэкономическим прогнозом.
Полноэкранная синяя скругленная панель с одним крупным белым заголовком раздела слева и логотипом UOB в правом верхнем углу.
Прогнозы роста ВВП (2025/2026F/2027F, %): Китай — 5,0/4,6/4,5, Вьетнам — 8,0/9,2/8,8, Таиланд — 2,4/1,9/2,0, Малайзия — 5,2/5,0/4,6, Сингапур — 5,0/5,7/3,2, Индонезия — 5,1/5,2/5,4. ПИИ в страны ASEAN10 составили US$243,9 млрд в 2025 году.
Слева: карта с кластерными диаграммами; справа: два линейных графика торговли и столбчатая диаграмма ПИИ.
Ставка ФРС 3,75–4,00% после повышения в сентябре 2026 года; 10-летние облигации США — 5,28%; 3-месячная ставка SORA (Сингапур) — 1,23%; прогнозы до 3-го кв. 2027 г..
Таблица со ставками над блоком комментариев.
Четыре сравнительных графика для Сингапура, Малайзии, Таиланда и Индонезии: золотовалютные резервы, счет текущих операций, соотношение долга к собственному капиталу и структура кредитов в иностранной валюте.
Сетка графиков 2x2.
Индексы цен на жилье, нормы сбережений, уровень безработицы и коэффициент доступности жилья (PIR); PIR Сингапура составляет 5,9.
Сетка графиков 2x2.
Регуляторные минимумы для BCBS, Сингапура, Малайзии, Таиланда и Индонезии: CET1, Tier 1, общий CAR, буферы, леверидж, LCR и NSFR.
Матрица сравнения.
Разделитель приложения, представляющий страницы об ИИ и устойчивом развитии.
Полноэкранная синяя панель со скругленными углами, крупным заголовком раздела слева и логотипом UOB вверху справа.
Пирамида стратегии ИИ: агентский ИИ, более 30 ботов BYOB, более 30 000 сотрудников используют Copilot, разработка ПО с помощью Gen-AI, фундамент, кадровый резерв. Более 27 тыс. активных пользователей Copilot, около 1,5 млн промптов в месяц, 30+ ботов, UOBuddy сокращает время выполнения задач с 30 минут до секунд.
Слева пирамида с описаниями; справа панель статистики использования; внизу итоговый баннер.
Три кейса: консультирование по вопросам благосостояния в Private Bank, программа AURA, лиды FDI (>1500 лидов в 1-е полугодие 2026 г.).
Слева: поток из четырех столпов; справа: панель FDI из четырех шагов; внизу: плашка AURA.
Стратегия развития талантов из пяти частей: грамотность (Literacy), ускорение (Acceleration), привлечение (Acquisition), мобильность (Mobility), уверенность (Assurance).
Пять колонок с нижним рядом из четырех блоков.
Таймлайн 2015–2026: становление, совершенствование, укрепление; обязательства по достижению чистого нулевого баланса выбросов, политика в отношении угля и пальмового масла.
Четырехфазный таймлайн.
От качественной оценки в 2019 году до усовершенствованной методологии в 2022–2026 годах; показатели приведены в соответствие со стандартами ISSB.
Четыре колонки с плашкой планов на будущее.
Цели по секторам: энергетика 64%/98%, автопром 58%/чистый ноль, недвижимость 36%/97%, строительство 31%/85%, сталелитейная промышленность 20%/92%; охватывает ~60% корпоративного кредитования.
Слева: две группы секторов; справа: панель с обоснованием.
Пять графиков интенсивности выбросов, каждый из которых ниже эталонной траектории: энергетика 39%, автопром 8%, недвижимость 8%, строительство 4%, сталь 3%.
Пять графиков в двух панелях по секторам.
Около 20% кредитного портфеля с высоким уровнем воздействия; определены пять подсекторов.
Слева: градиентная шкала и фотографии секторов; справа: список.
Матрица возможностей для сельского хозяйства, строительства и горнодобывающей промышленности с легендой.
Матрица 3x4.
Заключительный слайд с китайской печатью-логотипом UOB и слоганом «Right By You».
Логотип по центру на белом фоне.
Распространенные вопросы об этом слайде и основном содержании презентации.
В ней рассматриваются драйверы роста UOB Group (розничный и корпоративный банкинг), качество активов, финансовые результаты за 3Q26 и 9M26, а также приложения с обзором группы, макроэкономическим прогнозом, инициативами в области ИИ и устойчивого развития.
Отчетный период — 3Q26 и 9M26 (до 30 сентября 2026 года). Чистая прибыль составила S$1 250 млн в 3Q26 и S$4 165 млн (+27% г/г) за 9M26; NIM — 1,68% в 3Q26, коэффициент NPL — 1,5%, коэффициент CET1 — 14,6%.
UOB разместил документ под названием «UOB Investor Presentation_Nov 2026» на Сингапурской бирже (SGX) 10 ноября 2026 года.
Компании, котирующиеся в Сингапуре, отчитываются раз в полгода, поэтому обновления за 1-й и 3-й кварталы представляют собой операционные отчеты (business updates), а не полную финансовую отчетность.
Да, на странице галереи доступны файлы для скачивания при условии их наличия на сервере.
Да. Каскадные диаграммы (waterfall charts), стековые гистограммы, таблицы KPI и разделители разделов в этой презентации станут отличной базой для отчета банка или финансовой компании. Просто замените цифры и брендинг UOB на свои.
Все показатели указаны в S$ (сингапурских долларах), если не указано иное (например, US$ на слайдах с макроэкономикой).
Да, в презентации три приложения: A — обзор UOB Group, B — макроэкономический прогноз, C — инициативы в области ИИ и устойчивого развития.
Официальный сайт для инвесторов с результатами и презентациями.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.