
Входит в коллекцию Примеры презентаций для инвесторов · Примеры презентаций для инвесторов из Индии
Презентация Union Bank of India для инвесторов за Q2 FY2027 (квартал, закончившийся 30 сентября 2026 года) под слоганом «Бизнес прежде всего, комплаенс всегда», приуроченная к 107-летию банка. Документ датирован 19.10.2026 и подан на индийские фондовые биржи.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация Union Bank of India для инвесторов за Q2 FY2027 (квартал, закончившийся 30 сентября 2026 года) под слоганом «Бизнес прежде всего, комплаенс всегда», приуроченная к 107-летию банка. Документ датирован 19.10.2026 и подан на индийские фондовые биржи.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
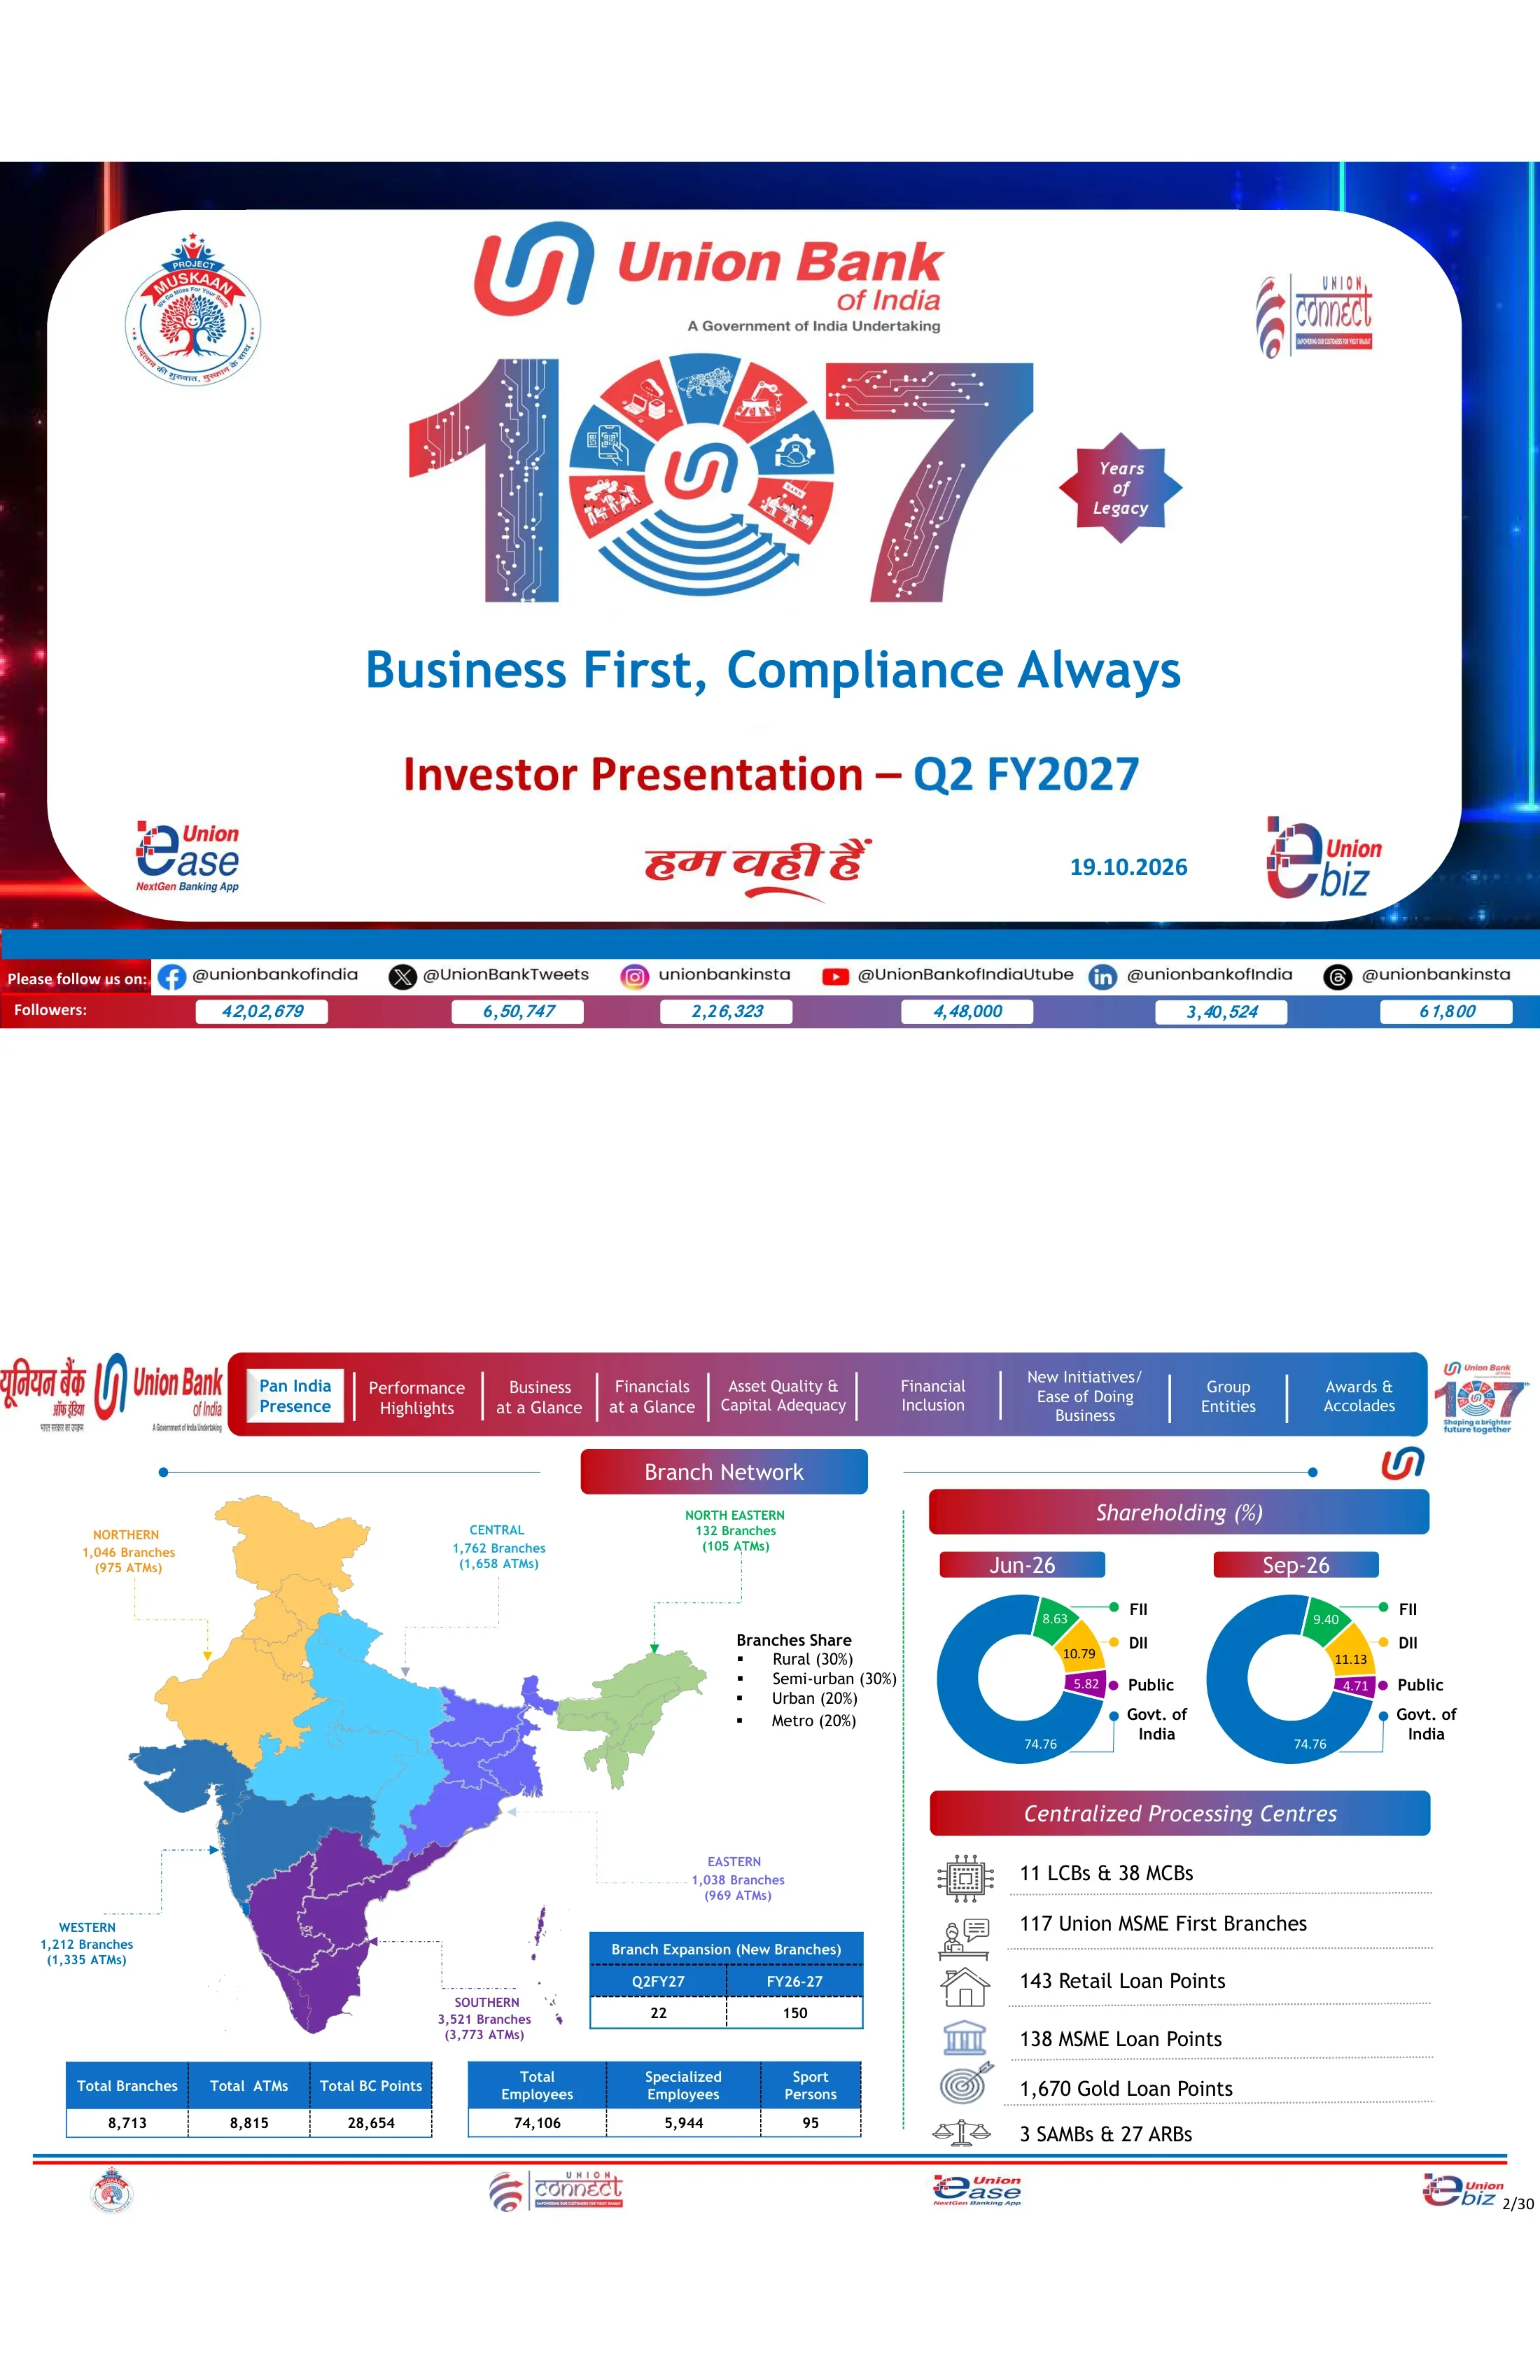
Титульный слайд с логотипом Union Bank of India («A Government of India Undertaking»), крупной графикой «107 Years of Legacy», слоганом «Business First, Compliance Always» и датой 19.10.2026. В футере перечислены аккаунты банка в социальных сетях и количество подписчиков, например 42,02,679 в Facebook.
Закругленная белая карточка на темно-синем фоне с красноватым свечением. В центре над заголовком расположена цифра «107» с графикой, в углах — логотипы приложений бренда (Project Muskaan, Union Connect, Union Ease, Union eBiz), а внизу — градиентная полоса с данными о подписчиках.
8,713 филиалов, 8,815 банкоматов и 28,654 точек банковских корреспондентов (BC) в шести регионах (больше всего в Южном — 3,521 филиал), штат сотрудников — 74,106 человек. Структура сети: 30% сельские, 30% полугородские, 20% городские и 20% в мегаполисах; во втором квартале FY27 открыто 22 новых филиала. Доля правительства Индии составляет 74.76%, доля иностранных институциональных инвесторов (FII) выросла до 9.40%, а внутренних (DII) — до 11.13% на сентябрь 2026 года. Централизованная обработка включает 11 LCB и 38 MCB, 117 филиалов Union MSME First и 1,670 точек выдачи кредитов под залог золота.
Левая половина содержит карту Индии с цветовым кодированием регионов, выносками и сводными таблицами под ней. В правой половине — две кольцевые диаграммы, сравнивающие структуру акционеров в июне и сентябре 2026 года, над списком центров централизованной обработки с иконками.
Общий объем бизнеса достиг ₹24,75,330 крор (+12.01% г/г): депозиты ₹13,19,455 crore (+6.87%) и кредиты ₹11,55,876 crore (+18.53%). Кредитование сегмента RAM выросло на 14.65% до ₹6,35,527 crore, MSME — на 22.39%, зарубежное кредитование — на 52.19%. Объем CASA составил ₹4,60,728 crore при доле CASA на внутреннем рынке 34.93% (+237 б.п. г/г); глобальный коэффициент CD составил 88.13%.
Полноэкранная таблица данных из 11 строк с синей шапкой. Сравниваются остатки на сентябрь 2025, июнь 2026 и сентябрь 2026 года, а также колонки абсолютного и процентного роста г/г и кв/кв с зелеными и красными стрелками тренда.
Валовые депозиты выросли на 6.87% г/г, валовые кредиты — на 18.53%. Коэффициент CRAR составил 17.94%, CET-1 — 16.05%. Квартальная операционная прибыль составила ₹8,108 крор (+18.99%), чистая прибыль — ₹5,537 crore (+30.31%), чистый процентный доход (NII) — ₹10,583 crore (+20.09%), стоимость риска (credit cost) — 0.21%. За H1 FY27 чистая прибыль составила ₹10,870 crore против ₹8,365 crore годом ранее, NII — ₹20,620 crore против ₹17,925 crore.
Сетка KPI из шести плиток в два ряда (депозиты, кредиты, капитал, прибыль, чистый процентный доход, эффективность). У каждой плитки цветная полоса заголовка, иконка, основные цифры со стрелкой направления и плашки сравнения Sep-26(6M) vs Sep-25(6M) внизу.
Чистая процентная маржа (NIM) составила 2.86% (+19 б.п. г/г) или 3.03% с учетом возврата налогов. Доля валовых неработающих активов (GNPA) снизилась на 87 б.п. до 2.42%, чистых (NNPA) — до 0.42%, коэффициент покрытия резервами (PCR) — 95.20%. Рентабельность активов (RoA) составила 1.38% (+22 б.п.), базовая RoA — 1.03%, рентабельность капитала (RoE) — 17.21% (+213 б.п.), RoRWA — 2.78%, балансовая стоимость акции выросла на 14.16% до ₹168.61. RoE за первое полугодие составила 16.89% против 14.84% годом ранее.
Такая же сетка из шести плиток, как на предыдущем слайде (NIM, скорректированная NIM, качество активов, RoA, RoE, RoRWA), с основными показателями и плашками сравнения двух периодов под каждой плиткой.
Тренды за девять кварталов с сентября 2024 по сентябрь 2026 для операционной прибыли (до ₹8,108 крор), чистой прибыли (с ₹4,720 crore до ₹5,537 crore), NII (до ₹10,583 crore), RoA/RoRWA, RoE (17.21%) и прибыли на акцию (EPS — ₹29.01). Годовые плашки показывают чистую прибыль ₹18,697 crore за FY-26 и ₹10,870 crore за H1FY27, а также EPS 28.48 за H1FY27.
Сетка 2×3 из панелей графиков с пунктирной рамкой. У каждой панели есть заголовок в стиле вкладки и линейный график, значения которого за сентябрь 2024, 2025 и 2026 годов выделены в зеленых пузырьках; под графиком — ряд из пяти сводных плашек FY/H1.
Объем GNPA снизился с ₹40,499 крор (сентябрь 2024) до ₹27,916 crore (сокращение на ₹12,583 crore), а NNPA — с ₹8,759 crore до ₹4,768 crore. Показатель GNPA% улучшился с 4.36% до 2.42%, NNPA% — с 0.98% до 0.42%. Коэффициент PCR вырос до 95.20%, стоимость риска снизилась до 0.21%, а коэффициент просрочки (slippage ratio) — до 0.72%.
Сетка 2×3 из панелей с линейными графиками, дополненная примечаниями об улучшении (в б.п. с сентября 2024 и 2025 годов) в углах, и плашками FY/H1 под нижним рядом.
Отношение кредитов к депозитам (CD ratio) выросло до 88.13% в мире и до 84,34% внутри страны. Двухлетний CAGR глобальных кредитов увеличился с 7,29% до 11,55%, а сегмента RAM — с 8,88% до 10,01%. На долю RAM приходится 55% глобального и 57% внутреннего кредитного портфеля. Согласно скорингу бюро кредитных историй, 99,8% розничных заемщиков имеют рейтинг 700 и выше.
Левая колонка содержит два сплошных цветных блока (синяя карточка CD-ratio и фиолетовая карточка 2Y-CAGR) с белыми полями значений. В центре расположены два линейных графика сравнения RAM с LC & Others, а справа — четырехлинейный график скоринга розничного бюро с выноской.
На сентябрь 2026 года розничный портфель составил ~₹2,65 lakh crore (23,99% внутренних кредитов), сельское хозяйство — ~₹1,90 lakh crore (17,17%), МСБ — ~₹1,80 lakh crore (16,31%). Ипотека занимает 43,07% розницы (₹1,14,276 crore), кредиты фермерам — 79,36% агросектора, а микропредприятия — 52,02% портфеля МСБ.
Три равные колонки, по одной на сегмент. В каждой: градиентная метка, крупный заголовок с суммой в ₹ lakh crore и долей в кредитах, таблица с разбивкой за пять кварталов и небольшой линейный график тренда внизу.
На сентябрь 2026 года семь ключевых секторов составили 38,50% внутренних кредитов (₹4,25,712 crore). На NBFC и HFC пришлось ₹1,76,300 crore (15,94%), на инфраструктуру — ₹1,21,269 crore (10,97%), из которых энергетика составила ₹62,099 crore, а дороги — ₹46,640 crore. 94,6% корпоративных кредитов свыше ₹25 crore имеют рейтинг BBB или выше, а 99,6% стандартных рисков по NBFC оценены на уровне A или выше.
Левые две трети занимает таблица отраслевых рисков с подтаблицей по инфраструктуре под ней. В правой трети расположены два линейных графика кредитных рейтингов (корпоративного сектора и NBFC) в пунктирных рамках, каждый с итоговым процентом в скобках.
Глобальные депозиты составили ₹13,19,455 crore (+6,87% г/г), внутренний коэффициент CASA — 34,93% (+237 б.п. г/г). Двухлетний CAGR депозитов составил 3,07% в мире и 4,36% внутри страны; средний LCR — 120,00%, NSFR — 115,58%. Совокупный объем CASA и розничных срочных депозитов (TD) вырос на 11,42%, сберегательные вклады — на 11,89%, CASA — на 14,65% г/г.
В верхнем ряду — таблица депозитов за пять кварталов с двумя небольшими боковыми таблицами (2Y CAGR, ликвидность). В нижнем ряду — три панели с линейными графиками (состав, сбережения, CASA), каждая с пометкой роста г/г в скобках.
Внутренние инвестиции на сентябрь 2026 года составили ₹3,35,814 crore, при этом доля SLR выросла до 81% портфеля (₹2,71,174 crore), а non-SLR составили ₹64,640 crore. Объем HTM SLR составил ₹2,25,279 crore. Модифицированная дюрация составила 4,94 для SLR и 2,77 для non-SLR. В структуре портфеля облигации и долговые обязательства занимают ₹53,260 crore.
Слева — синий баннер с квартальными итогами над графиком структуры SLR/non-SLR, под ним — большая таблица HTM/AFS/FVTPL с синими колонками сумм в ₹ и фиолетовыми колонками дюрации. Справа расположена таблица состава портфеля.
Процентные доходы выросли до ₹28,158 crore (+7,51% г/г), а NII — до ₹10,583 crore (+20,09%). Комиссионный доход составил ₹3,210 crore, в то время как доход от казначейских операций упал на 34,60%. Операционная прибыль составила ₹8,108 crore, резервы — ₹2,570 crore, чистая прибыль — ₹5,537 crore (+30,31% г/г, +3,84% к/к). За H1 FY27 чистая прибыль составила ₹10,870 crore (+29,95%), а комиссионный доход вырос на 22,90%.
Полноширинная таблица P&L с пятью квартальными колонками, колонками процентного изменения г/г и к/к, а также данными за полугодие. Ключевые строки (NII, непроцентные доходы, операционная прибыль, чистая прибыль) выделены светло-голубым фоном и жирным шрифтом с зелеными и красными стрелками.
Общий объем резервов в Q2 FY27 составил ₹2,570 crore, включая резервы по NPA в размере ₹596 crore и налоги в размере ₹1,870 crore; стоимость риска (credit cost) составила 0,21%. Дополнительные резервы по стандартным активам в размере ₹700 crore (март 2026), ₹100 crore (июнь 2026) и ₹200 crore (сентябрь 2026) в сумме дают ₹1,000 crore, отложенных для укрепления баланса. Эта сумма исключена из расчетов PCR и CRAR.
Слева — таблица резервов с выделенной итоговой строкой. Справа — две панели с линейными графиками стоимости риска и квартальных резервов, второй график содержит текстовое примечание.
Квартальные глобальные и внутренние тренды стоимости привлечения средств (4,34–4,39% в сентябре 2026), доходности средств, NIM (внутренняя 2,95%, глобальная 2,86%), стоимости депозитов (5,01%), доходности кредитов (7,90–8,01%) и доходности инвестиций. Плашки H1FY27 показывают CoF на уровне 4,38%, CoD — 5,03% и NIM — 2,83%.
Сетка 2×3 из графиков с двумя линиями (глобальные vs внутренние показатели), каждый с легендой и рядом из пяти итоговых плашек FY/H1 под ним.
Отношение расходов к доходам (Cost-to-income) составило 46,78% в Q2 (46,07% за H1FY27). Квартальная прибыль на акцию (EPS) составила ₹29,01, а P/E — 5,88. Объем бизнеса на одно отделение составил ₹284,10 crore, операционная прибыль на отделение — ₹3,72 crore (в годовом исчислении), балансовая стоимость акции — ₹168,61, коэффициент P/B — 1,01.
Сетка 2×3 из панелей с графиками. В верхнем ряду — однолинейные графики с плашками FY/H1; в нижнем — парные графики с двумя рядами данных (на отделение vs на сотрудника, BVPS vs P/B).
Валовая сумма NPA на начало Q2 составила ₹29,093 crore. Прирост составил ₹1,909 crore (новые просрочки — ₹1,856 crore), сокращение — ₹3,086 crore (возврат денежных средств — ₹1,226 crore, списания — ₹1,544 crore), итоговый баланс на конец периода — ₹27,916 crore. Общий объем возмещения, включая TWO, составил ₹2,692 crore, коэффициент просрочки — 0,72%, а PCR — 95,20%.
Полноразмерная таблица движения средств с пятью квартальными колонками и двумя колонками за полугодие. Строки открытия, пополнения, сокращения и закрытия выделены цветом, подпункты выделены курсивом.
Объем новых просрочек в Q2 составил ₹1,909 crore: розница — ₹352 crore, сельское хозяйство — ₹627 crore, MSME — ₹803 crore и крупный бизнес — ₹127 crore. Валовой показатель NPA по секторам снизился до 0,84% для розницы, 6,86% для сельского хозяйства, 3,74% для MSME и 1,14% для крупного бизнеса, составив в среднем 2,42%.
Широкая таблица из трех блоков (новые просрочки, остаток NPA, % валового NPA по секторам) за пять кварталов каждый. Итоговые строки по сегментам выделены синим текстом, под ними расположены строки подсегментов.
Портфель реструктурированных кредитов в рамках RF 1.0 сократился до ₹3,701 crore, а в рамках RF 2.0 — до ₹2,790 crore к сентябрю 2026 года. Объем SMA свыше ₹5 crore снизился с ₹5,634 crore (сентябрь 2025 г.) до ₹2,282 crore, при этом SMA-2 составил ₹1,338 crore.
Две расположенные друг над другом полноразмерные таблицы: реструктуризация по сегментам в рамках RF 1.0 и RF 2.0, затем остатки SMA-0/1/2 за пять кварталов. В каждой таблице выделена итоговая строка.
На сентябрь 2026 года CRAR составил 17,94%, CET-1 — 16,05%, Tier II — 1,12%. Общий капитал составил ₹1,43,185 crore при RWA в размере ₹7,98,059 crore. Облигации Tier-II имеют рейтинг AAA/Stable от CRISIL, ICRA, India Ratings, CARE и Brickwork; международные рейтинги эмитента — S&P BBB/Stable и Fitch BBB-/Stable, рейтинг ESG — CareEdge-ESG 1+. Утвержденный советом директоров план по капиталу на FY27 составляет ₹8,000 crore.
В левой половине — линейный график CRAR/CET-1/Tier II с плашками значений, таблица капитала и плашки общего капитала. В правой половине — таблицы рейтингов (внутренние, международные, ESG) и таблица плана по капиталу под градиентными метками.
Кредитование по государственным схемам включает Union Guaranteed Emergency Credit Line (439 246 счетов, ₹31,860 crore), PM Mudra в Q2 (₹6,174 crore) и PM SVANidhi (1 165 488 счетов). Количество счетов PMJDY выросло до 349 lakh с остатками ₹16,671 crore. Охват социальным страхованием достиг 392 lakh для PMSBY, 107 lakh для PMJJBY и 63 lakh для APY.
В верхнем ряду — таблица государственных схем и таблица урегулирования претензий PMSBY/PMJJBY. Под зеленым пунктирным разделителем — две панели с линейными графиками для счетов PMJDY и схем социального обеспечения.
Union Sudarshan представлен как первый централизованный, полностью автоматизированный хаб банковской аналитики. Он обеспечивает круглосуточный мониторинг бизнеса, операций, рисков, комплаенса, кибербезопасности и технологий, опираясь на 7 столпов и более 240 сценариев использования. Система работает по модели «ступица и спицы» (хаб в Мумбаи — 75 сотрудников; филиалы в Мумбаи, Хайдарабаде, Мангалоре и Бангалоре — 64 сотрудника), разработана собственными силами, на 100% развернута локально (on-premises) и имеет дорожную карту внедрения ИИ-агентов.
Вверху — блок определения в рамке. Ниже — три колонки (диаграмма «ступица и спицы» (hub-and-spoke), маркированный список ключевых особенностей, список стратегических преимуществ) и круглая эмблема Sudarshan, внизу — четыре скриншота панели управления.
Четырнадцать пронумерованных инициатив, сгруппированных по четырем темам. «Клиентский опыт» включает Customer 360, дашборд кредитных карт, быстрые переводы и функции smart lock/kill switch. «Бесшовные цифровые процессы» охватывают STP-кредиты под залог золота и для молочных хозяйств, самообслуживание по депозитам, открытие расчетных счетов через NeSL и Insta OD. «Данные и аналитика» включают Geo Intelligence и My-Diary. «Управление и повышение квалификации» охватывают автоматизацию служебных записок, отслеживание кредитных заявок и электронное обучение.
Четыре закругленные панели-квадранта в светло-голубых, розовых, зеленых и лавандовых тонах. У каждой есть иконка темы, подзаголовок и ряд пронумерованных круглых значков над карточками с кратким описанием.
Цифровой бизнес в Q2 FY27 принес более ₹740 crore в розничном кредитовании (+23% QoQ), более ₹150 crore в сельском хозяйстве (+79%), более ₹490 crore в кредитах MSME (+53%) и более ₹7,100 crore в депозитах (+9%). Было открыто более 940 000 цифровых счетов CASA, приложение Union Ease привлекло более 1 млн новых пользователей, а число пользователей CBDC превысило 50 000.
В левой колонке — две сине-фиолетовые градиентные панели со списками цифровых инициатив. Правая панель разделена на три ряда с градиентными полосами (цифровой бизнес, пассивные операции, каналы), каждый с круглыми иконками и крупными цифрами.
Три столпа (привлечение CASA, транзакционный банкинг, управление благосостоянием) реализуются через подразделение институционального бизнеса (государственный банкинг, якорные отношения, интеграция платежей, современные потоки, такие как программируемые CBDC) и подразделение розничного бизнеса (зарплатные проекты, премиальные сбережения, пенсии и мандаты). Процесс выстроен по схеме: «Установление отношений → Охват потоков → Углубление экосистемы → Создание долгосрочной ценности», при поддержке 10 экосистемных хабов и 118 бизнес-центров.
Три карточки-столпа в верхней части, под ними — красный блок «Institutional» и синий блок «Retail», каждый из которых содержит по шесть карточек с иконками. В нижней части расположены баннер с процессом в виде стрелок и футер с указанием местоположения.
Обзор восьми структурных подразделений группы Union Bank и их чистой прибыли за Q2FY27 в ₹ crore. Пять компаний являются 100% дочерними предприятиями, включая Union Asset Management (AUM ₹28,029 crore, чистая прибыль 10.99) и UBI Services (13.63). Совместные предприятия (JV) представлены Star Union Dai-ichi Life Insurance (25.10%, чистая прибыль 15.59) и ASREC (27.30%), а ассоциированная компания — Andhra Pradesh Grameena Bank (35%, чистая прибыль 601.72, доля банка — 210.60).
Сетка 2×4 из светло-голубых карточек. На каждой карточке крупно указан процент владения, тип организации, название, описание в виде списка и небольшая таблица чистой прибыли с пунктирными границами. В правом верхнем углу — красная плашка «8 GROUP ENTITIES».
Шесть фотопанелей с признанием заслуг. Среди них: сертификат «Best Retail Bank of India» на конклаве Navbharat BFSI (9 сентября 2026 г.), награда за выдающиеся успехи в рамках схемы PMFME от MoFPI (25 августа 2026 г.) и 3-е место в рейтинге EASE 9.0 за Q1FY27 среди 12 государственных банков (PSB). Подписи на хинди посвящены наградам банка в области Rajbhasha (официальный язык) и выпуску книги «Business First, Compliance Always».
Сетка 2×3, где каждое фото мероприятия или изображение графика сопровождается блоком текста с выравниванием по ширине на английском или хинди, разделенные пунктирными зелеными линиями.
Полноэкранный баннер с поздравлением сотрудницы Рутуджи Писал, игрока женской сборной Индии по хоккею на траве, с завоеванием золотой медали на Азиатских играх «спустя 44 года».
Единый главный баннер (hero banner) в рамке, заполняющий всю область контента: портрет спортсменки слева и жирная акцидентная типографика справа на фоне стадиона и городского пейзажа.
Фотография церемонии удара в колокол на бирже NSE IX в честь первого выпуска облигаций Union Bank в иностранной валюте: 300 млн долларов США под 5,230% с погашением 28 августа 2029 г. и 300 млн долларов США под 5,417% с погашением 28 августа 2031 г., рейтинги Fitch BBB- и S&P BBB.
Единая полноразмерная фотография события в рамке под навигационной панелью вкладок.
Дисклеймер о прогнозных заявлениях, блок «Благодарим за внимание», ссылка и QR-код для обратной связи с инвесторами, а также адрес электронной почты отдела по связям с инвесторами (investor.relations@unionbankofindia.bank.in), продублированный над панелью социальных сетей.
Двуязычный логотип в хедере с эмблемами, блок дисклеймера с синей рамкой в центре, а также расположенные рядом блоки благодарности и контактов над градиентной панелью подписчиков.
Распространенные вопросы об этом слайде и основном содержании презентации.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль составила ₹5,537 crore (+30,31% г/г), чистый процентный доход — ₹10,583 crore (+20,09%), а операционная прибыль — ₹8,108 crore (+18,99%). Общий объем бизнеса достиг ₹24,75,330 crore, при этом объем кредитов вырос на 18,53%, а депозитов — на 6,87%. Показатель GNPA улучшился до 2,42%, NNPA — до 0,42%, PCR составил 95,20%, CRAR — 17,94%, а RoE — 17,21%. За I полугодие 2027 ф. г. чистая прибыль составила ₹10,870 crore.
Индийские банки используют финансовый год с апреля по март, поэтому FY27 длится с апреля 2026 года по март 2027 года, а Q2 FY27 охватывает период с июля по сентябрь 2026 года. В презентации показатели за сентябрь 2026 года сравниваются с сентябрем 2025 года (г/г) и июнем 2026 года (к/к), а также приводятся данные за I полугодие 2027 ф. г. (апрель–сентябрь 2026 года) в сравнении с I полугодием 2026 ф. г..
Да. На странице доступен оригинальный PDF презентации для инвесторов, а также редактируемый файл PPTX, конвертированный из этого PDF. Вы можете повторно использовать таблицы, панели графиков и макет с навигационными вкладками в PowerPoint, Keynote или Google Slides. Поскольку PPTX получен путем конвертации, некоторые графики могут отображаться как изображения или фигуры, а не как нативные объекты диаграмм.
Это официальная презентация Union Bank of India для инвесторов, опубликованная на английском языке и поданная на индийские фондовые биржи (BSE/NSE) в качестве раскрытия информации в соответствии с правилом 30 SEBI Listing Regulation. Исходный файл взят с сайта корпоративной отчетности BSE. Сопроводительное письмо биржи удалено, поэтому первой страницей здесь является обложка самой презентации.
Согласно презентации, показатель GNPA снизился с ₹40,499 crore (4,36%) в сентябре 2024 года до ₹27,916 crore (2,42%) в сентябре 2026 года, а NNPA — с 0,98% до 0,42%. Коэффициент PCR вырос до 95,20%, коэффициент просрочки (slippage ratio) за Q2 составил 0,72%, а объем задолженности SMA свыше ₹5 crore снизился до ₹2,282 crore. Также за три квартала банк сформировал дополнительный буфер по стандартным активам в размере ₹1,000 crore.
На каждом содержательном слайде вверху расположена панель вкладок с красно-синим градиентом, разделенная на девять секций; активная секция выделена белым цветом. Заголовки разделов оформлены в виде градиентных плашек, на линейных графиках ключевые точки отмечены зелеными маркерами, а под графиками расположены блоки с итогами за FY/H1. Страницы с KPI используют сетку из шести плиток. В презентации плотные таблицы в ₹ crore сочетаются с инфографикой: радиальными диаграммами, сеткой из 14 инициатив и карточками дочерних структур.
Загрузите данные о квартальных результатах или черновик в формате PDF в 2Slides и попросите создать презентацию для инвесторов в этом стиле: с панелью навигации, сеткой KPI, графиками трендов и таблицами P&L, NPA и капитала. Вы также можете использовать функцию «Создать похожие слайды», выбрав эту колоду в качестве референса, чтобы скопировать красно-синий градиент и ритм макета, после чего отредактировать цифры и выполнить экспорт в PPTX.
Биржевая отчетность; первая страница — сопроводительное письмо для биржи

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.




© 2026 2slides. Все права защищены.