
Входит в коллекцию Примеры презентаций для инвесторов · Примеры презентаций для инвесторов из Индии
Презентация результатов Tata Motors Passenger Vehicles за Q2 FY27 — это 45-страничный набор слайдов для инвесторов от Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; ранее Tata Motors Ltd) за квартал, завершившийся 30 сентября 2026 года. Документ охватывает консолидированные результаты, показатели Jaguar Land Rover (JLR), индийский бизнес легковых и электрических автомобилей, а также подробные финансовые приложения.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация результатов Tata Motors Passenger Vehicles за Q2 FY27 — это 45-страничный набор слайдов для инвесторов от Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; ранее Tata Motors Ltd) за квартал, завершившийся 30 сентября 2026 года. Документ охватывает консолидированные результаты, показатели Jaguar Land Rover (JLR), индийский бизнес легковых и электрических автомобилей, а также подробные финансовые приложения.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
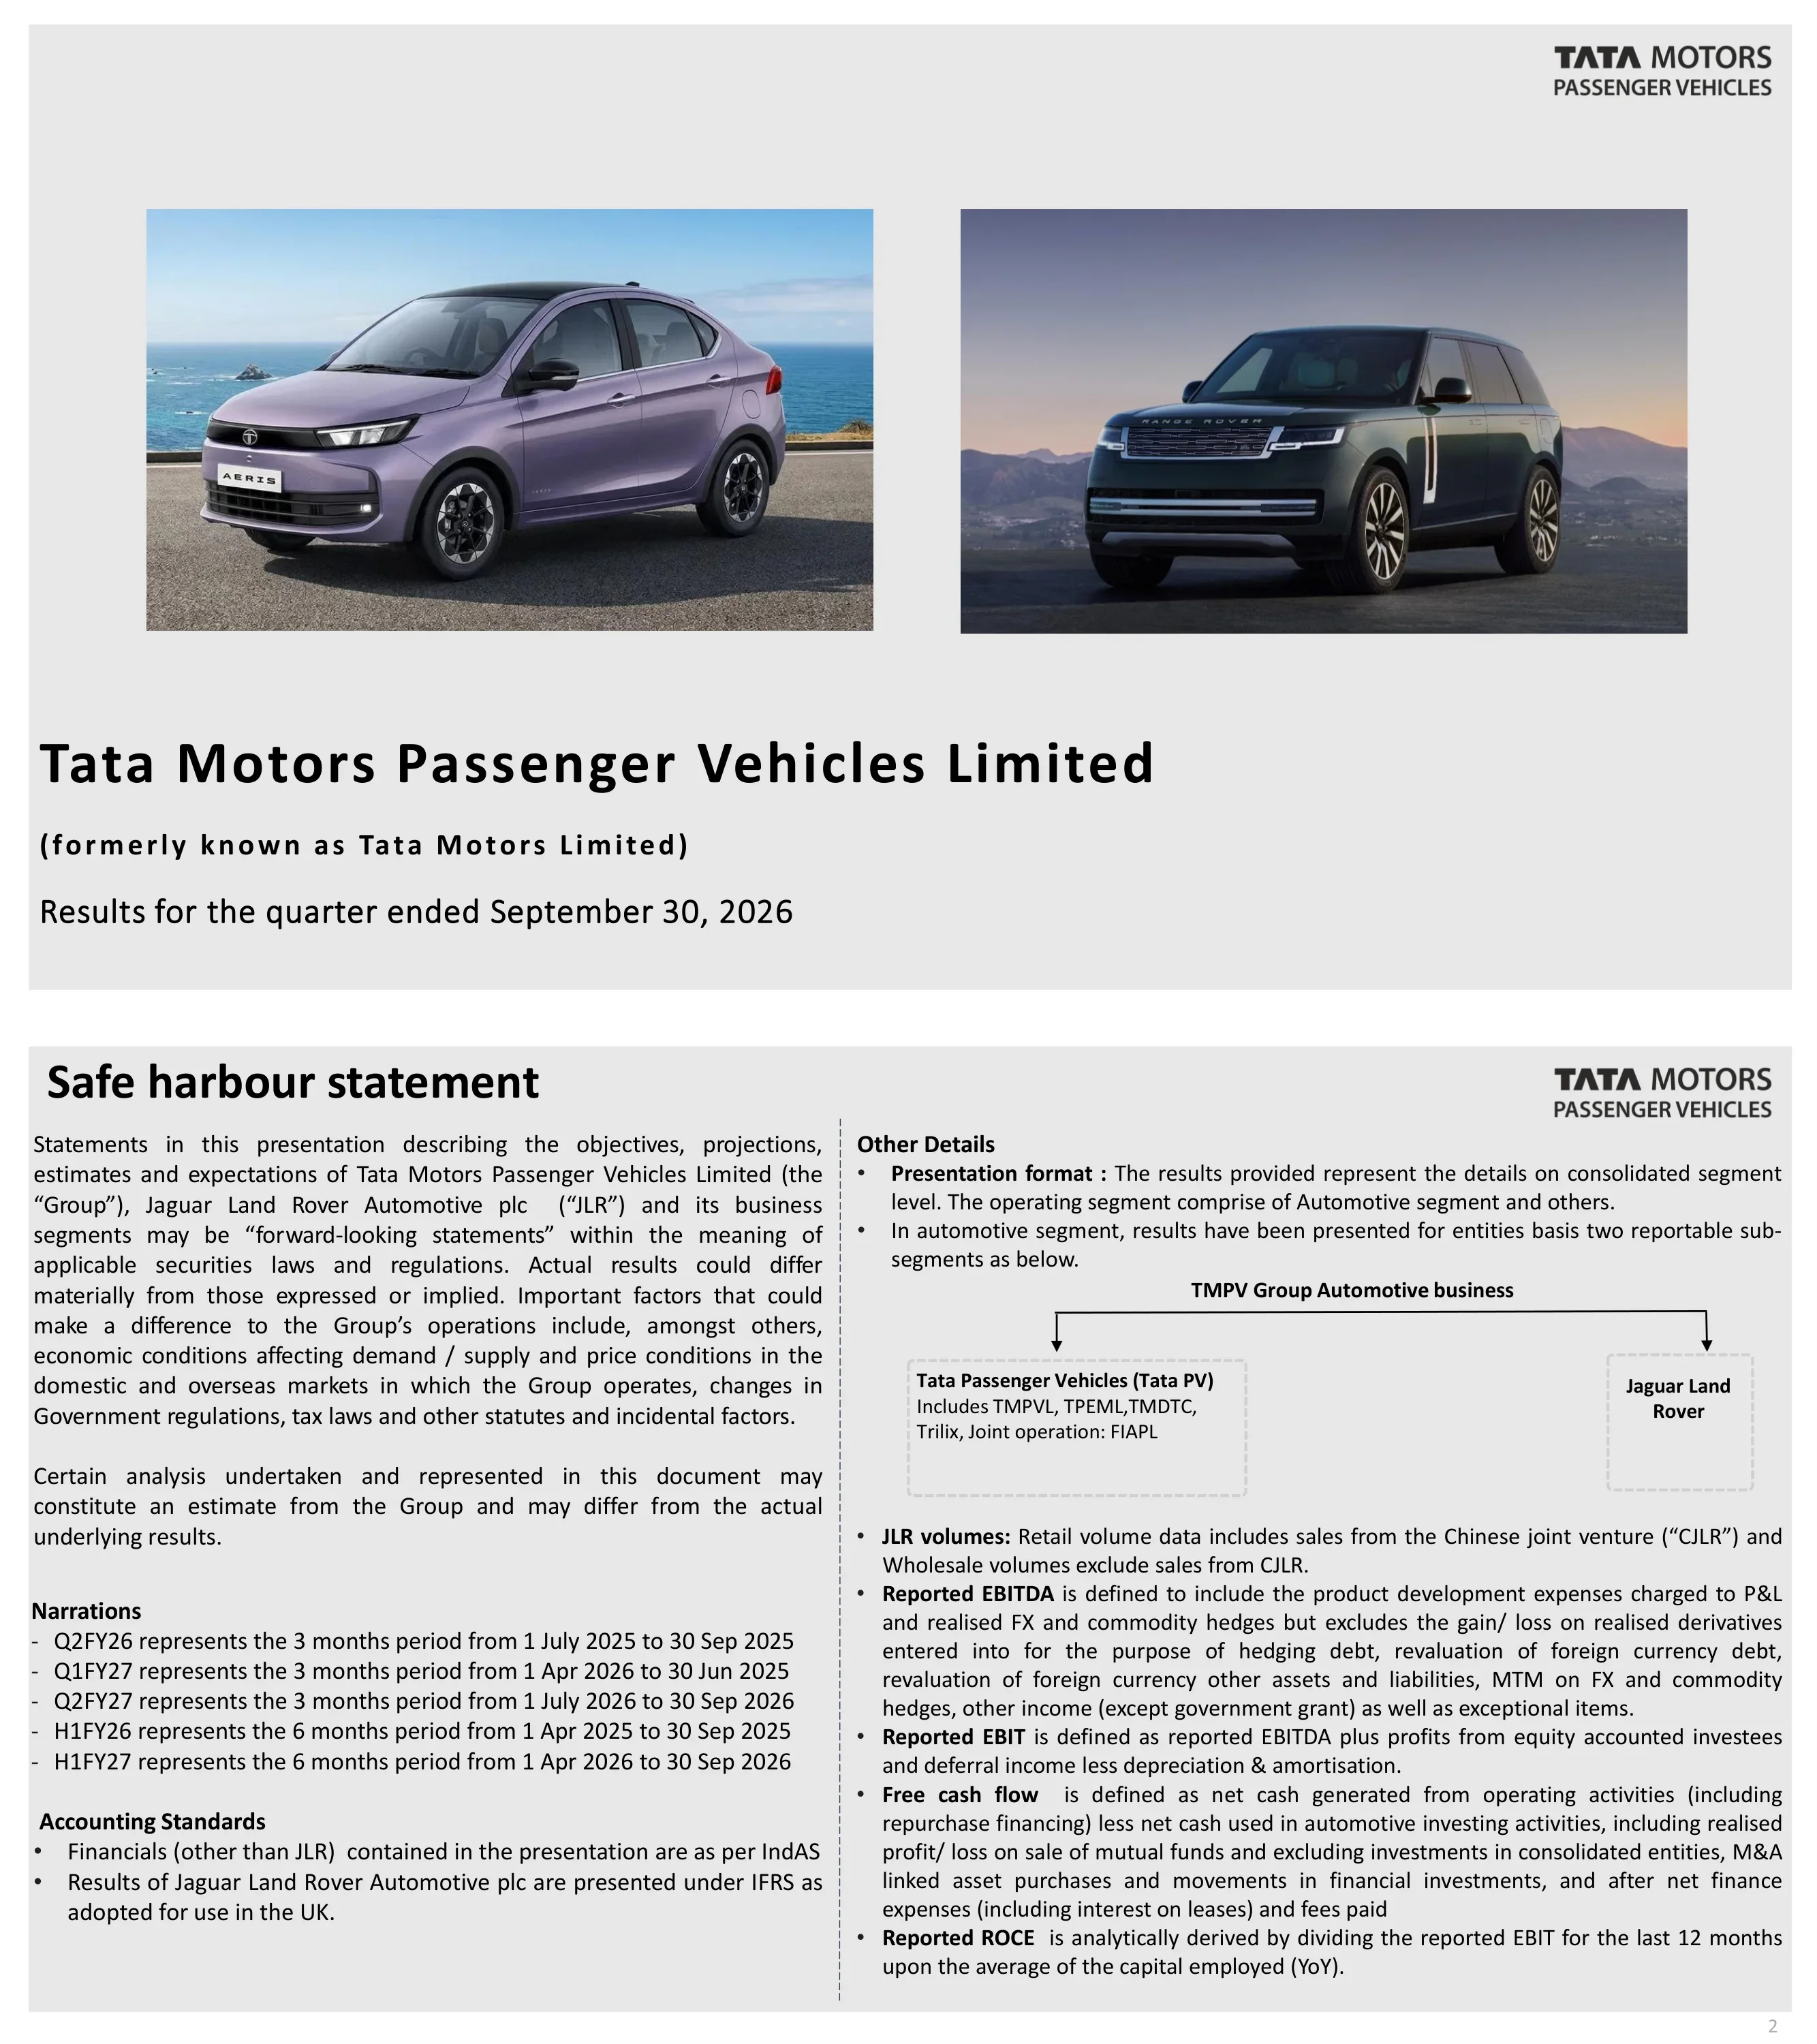
Титульный слайд Tata Motors Passenger Vehicles Limited (ранее известной как Tata Motors Limited) под названием «Результаты за квартал, завершившийся 30 сентября 2026 года».
Светло-серый слайд с двумя фотографиями рядом над блоком заголовка с выравниванием по левому краю, логотип в правом верхнем углу.
Отказ от ответственности в отношении прогнозных заявлений для Группы (Tata Motors Passenger Vehicles Limited) и Jaguar Land Rover Automotive plc, а также пояснения к периодам Q2FY26, Q1FY27, Q2FY27, H1FY26 и H1FY27. Указывается, что финансовые показатели, за исключением JLR, соответствуют стандартам IndAS, в то время как JLR представлена по стандартам IFRS, принятым в Великобритании; даются определения отчетных показателей EBITDA, EBIT, свободного денежного потока (FCF) и ROCE.
Слайд с текстом в две колонки, разделенные пунктирной линией; в левой колонке — отказ от ответственности, пояснения к периодам и стандарты отчетности; в правой — определения и небольшая диаграмма структуры подразделений.
Основные события: представлен TATA.CARS как новый глобальный потребительский бренд, запущен компактный седан Aeris в Индии, зафиксированы рекордные продажи в 75,4 тыс. автомобилей в октябре 2026 года. Во втором квартале запущены три новых роскошных электромобиля: Range Rover Electric, Range Rover Sport Electric и Jaguar Type 01.
Сетка из шести изображений (два ряда по три) с подписями под каждым и центрированным подзаголовком для нижнего ряда.
Консолидированные показатели Q2 FY27 (IndAS, ₹ тыс. crore): выручка 96,9 против 72,3 в Q2 FY26 (рост на 34,0% г/г), маржа EBITDA 6,2%, EBIT 1,1%, PBT до учета исключительных статей 0,4 и чистый долг 50,8. Выручка за H1 составила 192,7 против 160,0 (рост на 20,4%), EBITDA за H1 — 6,8%, PBT(bei) за H1 — 2,0, оптовые продажи — 545,6 тыс. единиц против 422,7 тыс.
Сетка KPI из восьми панелей: верхний ряд — Q2, нижний — H1, четыре колонки (Выручка, EBIT %, PBT(bei), FCF/чистый долг), каждая с небольшой гистограммой и баннером изменения г/г.
Факторы изменения выручки с 72,3 до 96,9 (₹ тыс. crore): объем и микс 17,5 (24,2%), цена 0,3 (0,5%), пересчет валют (translation) 5,5 (7,5%), прочее 1,3 (1,8%), рост на 34,0%. PBT(bei) изменился с (5 462) до 403 (₹ crore), где вклад JLR составил 5 835, PV — (131), прочее — 161. Чистый долг составляет 50,8 (внешний долг 41,5, лизинг 9,3), распределение по подразделениям: PV (7,9), JLR 53,0, TML Holdings 6,0 и прочее (-0,3). В подзаголовке указано, что чистый долг, вероятно, достигнет пика в FY27.
Четыре панели: каскадная диаграмма выручки, каскадная диаграмма PBT, стековая диаграмма чистого долга и таблица чистого долга по подразделениям.
Титульный слайд раздела Jaguar Land Rover Automotive PLC, результаты за квартал, закончившийся 30 сентября 2026 года, представлены Ричардом Молинье, финансовым директором.
Крупное заглавное фото по центру над строкой заголовка; имя и должность докладчика выровнены по правому краю, логотип JLR в верхнем правом углу.
JLR Q2 FY27 (IFRS, £ млн): выручка 5 894 против 4 900 (рост на 20,3% г/г), скорректированная маржа EBIT 1,1% против (8,6)%, PBT(bei) 6 против (485), PAT (451), свободный денежный поток (540) против (791), оптовые продажи 82,5 тыс. единиц, ROCE 4,2. Выручка с начала года (YTD) — 11 867 против 11 504 (рост на 3,2%), скорректированная EBIT 2,0%, PBT(bei) 115 и чистый долг (1 538).
Такая же сетка из восьми панелей, как на слайде KPI группы: ряд Q2 над рядом YTD, четыре колонки показателей с гистограммами и баннерами изменений.
Оптовые продажи в Q2 составили 82,5 тыс. (рост на 24,7% г/г, рост на 4,0% кв/кв), розничные — 79,0 тыс. (снижение на 7,5% г/г, снижение на 1,1% кв/кв); выручка £5,9 млрд. Скорректированная маржа EBIT составила 1,1% (2,0% за H1); PBT(bei) — £6 млн за Q2 и £115 млн за H1. Свободный денежный поток был отрицательным (£540 млн); денежные средства — £1,8 млрд, общая ликвидность — £6,0 млрд, включая £1,7 млрд неиспользованной кредитной линии RCF, £1,5 млрд неиспользованной линии UKEF и новый синдицированный срочный кредит на £1,0 млрд, подписанный 29 сентября 2026 года.
Левая колонка с текстом в трех блоках с заголовками (Объем и выручка, Рентабельность, Денежный поток) и высокое фото справа.
Оптовые продажи JLR по брендам (тыс. ед.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, итого 66,2 / 79,3 / 82,5. Итого YTD — 161,8 против 153,5. Микс силовых агрегатов в розничных продажах за Q2 FY27: 15% BEV и PHEV, 72% MHEV и 13% ДВС (ICE).
Четыре столбчатые диаграммы по брендам плюс столбец «Итого» и стековый столбец микса силовых агрегатов; Q2 в верхнем ряду, YTD — в нижнем.
Оптовые продажи JLR по регионам (тыс. ед.), Q2 FY26 / Q1 FY27 / Q2 FY27: Северная Америка 17,9 / 27,2 / 27,1, Великобритания 12,3 / 16,3 / 21,0, Европа 10,5 / 12,5 / 13,2, Зарубежные рынки 10,9 / 9,5 / 11,3, Китай 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 против FY26: Северная Америка 54,4 против 45,1, Великобритания 37,3 против 29,6, Китай 14,8 против 23,1.
Шесть региональных столбчатых диаграмм в ряд: Q2 сверху, YTD снизу, со сноской в нижней части.
Факторы изменения (bridge) PBT(bei) (£ млн) с Q1 FY27 (109) до Q2 FY27 (6): объем и микс (77), чистое ценообразование (33), маржинальные затраты (contribution costs) 25, структурные расходы (0), валютные курсы и сырье (18). Подпункты включают: объем и микс (107) и прочее 30, гарантия 30, чистый инжиниринг (37), FMI и продажи 29, реализованные валютные деривативы (23). Эффекты маржи: (1,9)%, 0,5%, (0,0)% и (0,3)%.
Полноразмерная каскадная диаграмма (waterfall) с выносками для статей и строкой маржи EBIT под осью.
Денежный поток JLR за H1 FY27 (£ млн): PBT(bei) 115, неденежные и прочие статьи 943, налог на прибыль (106), денежная прибыль после налогообложения 952, общие инвестиции в продукт и прочее (1 766), оборотный капитал и начисления (724), свободный денежный поток (1 538). Свободный денежный поток до изменения оборотного капитала составляет £(814) млн. Строки сравнения показывают FCF за Q1 FY27 (998) и H1 FY26 (1 549).
Полноразмерный каскад с пунктирной рамкой вокруг блока до оборотного капитала и строками сравнения под графиком.
Инвестиции в H1 FY27 (£ млн): капитализированный инжиниринг 932, текущие расходы на инжиниринг 379, общий инжиниринг 1 311, капитальные вложения 455, общие инвестиции 1 766 (по сравнению с 1 692 в H1 FY26). В подзаголовке указан пересмотренный целевой показатель инвестиций на этот год — около £3,4 млрд, что обеспечит экономию около £300 млн относительно плана.
Диаграмма с накоплением из пяти столбцов и строкой сравнения с H1 FY26 внизу.
Разделитель раздела с текстом «Business Update, Jaguar Land Rover Automotive PLC» на фоне ночной аэрофотосъемки Jaguar Type 01.
Полноэкранное фото в рамке с наложенным заголовком в левом верхнем углу.
Пять тематических блоков: Китай (усиление конкуренции и рост экспорта), переход на электромобили (темпы внедрения зависят от рынка; конфликт на Ближнем Востоке влияет на цены на нефть, ускоряя переход на BEV), регулирование (ужесточение стандартов выбросов и безопасности), геополитическая неопределенность (тарифы, конфликты, правила происхождения, такие как «Сделано в Европе») и устойчивость (цепочки поставок, программные стеки, киберугрозы).
Ряд из пяти одинаковых текстовых блоков с заголовками вразрядку над широким баннером с фото интерьера.
Доля местных брендов на рынке легковых автомобилей Китая выросла с 41% (2021) до 64% (2025) и 70% в Q3 2026; экспорт из Китая вырастет с 5,8 млн до ~9,5 млн в 2026 году (прогноз). Объемы импорта и локального производства JLR упали с 95 тыс. в FY22 до 58 тыс. в FY26 (35 тыс. импорт, 23 тыс. локально); локальное производство CJLR прекращено в июне 2026 года. Перезагрузка JLR в Китае: переход исключительно на высокоценный люксовый импорт, приоритет маржи над объемами, оптимизация дилерской сети и индивидуальные заказы для сверхбогатых клиентов.
Четыре квадранта: накопленные бары доли рынка, столбчатая диаграмма экспорта, накопленные бары объемов JLR и список плана перезагрузки.
Четыре фокуса JLR: двузначный рост выручки (Range Rover, Defender, Discovery, Jaguar), безубыточность на уровне 300 тыс. единиц (Enterprise Missions: совершенство запусков, ex-works, гарантия, эффективность затрат, подкрепленные совершенством процессов; цель — вернуть объем безубыточности к 300 тыс. за 2 года), устойчивая бизнес-модель и наши люди.
Сетка 2x2 с заголовками вразрядку и оранжевыми линиями; в каждой ячейке изображение или диаграмма.
Подзаголовок: на текущий момент принято около 4 300 заказов, автомобили поступят в шоурумы с декабря. Коллаж из цитат прессы о Range Rover Electric (например, Top Gear: «Range Rover. Лучше, чем когда-либо») и Range Rover Sport Electric (отзывы Autocar, evo, Auto Express, включая упоминание цены в £110 тыс.).
Две половины фотоколлажа, по одной на модель, каждая с наложенными цитатами из обзоров и логотипами изданий.
Подзаголовок: около 370 000 онлайн-конфигураций с момента презентации Jaguar Type 01. Цитаты из carwow, GQ, Autocar India, The Independent, carsguide и CAR с похвалами дизайну и новой архитектуре Jaguar Electric Architecture.
Неправильная фотомозаика изображений Type 01 с наложенными цитатами и логотипами изданий.
Пять рычагов: рост на микрорынках, оптимизация портфеля, бесперебойные поставки, качество и сервис, клиентский опыт. Доказательства: рост оптовых продаж на 20% г/г в H1 FY27, 5-е место JLR в рейтинге J.D. Power IQS 2026 (подъем с 11-го места в 2025 году), 1-е место Defender в J.D. Power APEAL 2026 среди премиальных среднеразмерных SUV, премьера Jaguar Type 01 в Нью-Йорке. Открытие первой студии Bespoke в Северной Америке запланировано на CY27.
Миниатюры слева, центральные строки с жирными названиями рычагов и списками, правая колонка из пяти бежевых блоков KPI.
Объемы безубыточности по денежным средствам (тыс. ед.) за FY22–FY26: 330, 300, 300, 345, 425; FY27 представлен как прогноз относительно линии в 300 тыс. Причины роста: тарифы, снижение доли высокомаржинальных продаж в Китае, интенсивная конкуренция, старение продуктовой линейки, укрепление валюты и рост постоянных затрат. Программа Enterprise Missions нацелена на экономию £1,7 млрд за два года по сравнению с FY26: поставка стоимости ex-works на £625 млн, сокращение гарантийных расходов на £625 млн, повышение эффективности затрат на £450 млн.
Слева: гистограмма безубыточности и четыре цветные плитки с причинами. Справа: три текстовых столбца над стековыми столбчатыми диаграммами выгод за FY27, FY28 и перспективных проектов.
Обновленный прогноз JLR на FY27 в сравнении с фактом FY26: выручка ок. £25 млрд (FY26: £23 млрд), маржа по EBIT ок. 2–3% (0,7%), свободный денежный поток ок. £(1,25) млрд (£(2,2) млрд). Баннер: цель — двузначный показатель EBITDA и положительный свободный денежный поток в FY28.
Таблица прогноза из трех строк слева, две фотографии деталей интерьера справа и внизу, серый баннер во всю ширину.
Титульный слайд раздела Tata Passenger Vehicles (включает результаты Tata PV, EV India, совместного предприятия FIAPL и международного бизнеса (PV+EV)), представленный Шайлешем Чандрой и Дхиманом Гуптой.
Две фотографии рядом над строкой заголовка с именами докладчиков справа; логотип Tata.cars в правом верхнем углу.
Подразделение Tata PV India: объем отгрузок (включая IB, среднемесячно, тыс. ед.) составил 67,2 в Q2 FY27 против 48,2 в Q2 FY26 (+40% г/г) и 60,8 в Q1 FY27. Доля внутреннего рынка по данным Vahan — 14,3% в Q1 и Q2 FY27 (13,6% в FY26). Структура продаж по типам двигателей в Q2 FY27: бензин 37%, дизель 12%, CNG 28%, электромобили (EV) 23%; в подзаголовке указано, что доля альтернативных силовых агрегатов превышает 50%.
Три равные панели: столбцы объема продаж, столбцы доли рынка и стековая диаграмма структуры двигателей.
Tata Passenger Electric Vehicles: отгрузки EV (среднемесячно, тыс. ед.) составили 15,7 в Q2 FY27 против 8,3 годом ранее (+90% г/г) и 11,5 в Q1 FY27. Доля рынка EV по данным Vahan — 42,8% (39,0% в Q1 FY27, 40,1% в FY26), рост примерно на 380 б.п. кв/кв. Проникновение EV у Tata составляет 24,0% против 8,0% в среднем по отрасли.
Три панели: столбцы объема EV, столбцы доли рынка и линейный график проникновения (отрасль против Tata).
Tata Passenger Vehicles (IndAS, ₹ тыс. крор): выручка в Q2 составила 20,4 против 13,5 (+51,1% г/г), маржа по EBITDA 4,0% (снижение на 180 б.п. г/г), EBIT -0,3%, PBT(bei) 0,0, оптовые продажи 201,6 тыс. ед. Выручка за H1 — 38,4 (+57,4%), EBITDA 4,1%, EBIT -0,4%, оптовые продажи 383,9 тыс. Сноска указывает, что показатели включают субсидии PLI в размере ₹125 крор, ₹313 крор и ₹516 крор для Q2 FY26, Q1 FY27 и Q2 FY27 соответственно.
Сетка KPI из восьми панелей: Q2 сверху и H1 снизу, четыре колонки с метриками.
Мост PBT(bei) (₹ крор) от 12 в Q1 FY27 до 25 в Q2 FY27: объем и микс +106, PLI +203, ценообразование +161, переменные затраты (544), постоянные затраты +156, амортизация (D&A) (37), проценты/СП/прочее (32). Анализ маржи по EBITDA: с 4,3% до 4,0% (микс+PLI +0,2%, ценообразование +0,8%, переменные затраты -2,7%, постоянные затраты +1,8%, СП и прочее -0,4%). Пометка «только для аналитических целей».
Два каскадных графика: мост PBT в рамке справа вверху и анализ маржи по EBITDA в нижней части.
Внутренний бизнес за H1 FY27 (IndAS, ₹ крор): капитализированные НИОКР (R&D) 1 008, текущие расходы на НИОКР 454, всего НИОКР 1 462, капитальные и прочие инвестиции 1 668, общие инвестиционные расходы 3 130 против 3 338 в H1 FY26 (НИОКР 1 848, капзатраты 1 490). Включает TMPVL, TPEML и совместную деятельность FIAPL.
Один график структуры затрат в пунктирной рамке со строкой сравнения внизу.
Внутренний бизнес за H1 FY27 (₹ крор): PBT(bei) 402, неденежные и прочие статьи 1 605, налоги 248, денежная прибыль после налогов 2 255, инвестиционные расходы (3 130), изменения оборотного капитала 2 729, финансовые расходы (нетто) и дивиденды 91, свободный денежный поток 1 945. Детализация оборотного капитала: кредиторская задолженность и акцепты ₹3 716 крор, дебиторская задолженность ₹52 крора, запасы ₹1 298 крор, прочее ₹363 крор.
Каскадный график во всю ширину с выделенной пунктиром областью и выноской по оборотному капиталу.
Основные показатели индустрии PV: 1,4 млн ед. в Q2 с ростом 29% г/г, проникновение CNG и EV на уровне 33%+ от продаж, рекордные объемы рынка EV с ростом 70% г/г; вызовы — ограничения в поставках сырья и компонентов для EV. Показатели TMPV: рекордные 200 тыс.+ ед. (+40% г/г), позиция №2 с долей 14,3%, Punch — модель №1 в Индии в Q2, проникновение экологичных двигателей 50%+, рост EV на 90% г/г с увеличением доли EV на 380 б.п. кв/кв.
Слайд с двумя колонками тезисов (Основные показатели индустрии PV против TMPV), разделенными вертикальной пунктирной линией.
Четыре запуска с подтвержденными результатами: Sierra и Sierra.ev (новое название, 70 тыс. ед. с января 2026 г.), Punch и Punch.ev (фейслифтинг, внедорожник №1 с момента запуска в январе 2026 г.; модель EV №1 в октябре 2026 г. с объемом 5 тыс.+ ед.), Tiago и Tiago.ev (фейслифтинг, рост объема 35%+ кв/кв) и Aeris (новое название, 4 тыс. ед. в первый месяц).
Четыре горизонтальные строки, разделенные пунктирными линиями: изображение автомобиля слева, тезисы в центре, крупный KPI справа.
Прогноз по отрасли: сохранение спроса во втором полугодии при замедлении темпов роста на фоне высокой базы; давление цен на сырье, вероятно, останется неблагоприятным в Q3. Приоритеты TMPV: наращивание темпов роста, использование потенциала проникновения электромобилей (EV), масштабирование производства (включая мощности поставщиков EV) и укрепление рентабельности за счет выверенного ценообразования, снижения затрат и ускорения начислений по программе PLI.
Левая текстовая колонка с двумя подчеркнутыми заголовками; две фотографии автомобилей справа (одна над другой).
Прогноз: геополитическая нестабильность, тренды спроса на люксовые авто, темпы внедрения EV и стоимость сырья остаются ключевыми факторами мониторинга; оба направления бизнеса сохраняют фундаментальную устойчивость. Ключевые приоритеты для JLR (запуски EV, Северная Америка, корпоративные миссии), внутреннего бизнеса (масштабирование производства, лидерство в сегменте EV, минимизация влияния цен на сырье) и консолидированные цели (дифференцированные стратегии, стратегические партнерства, синергия внутри Tata Group).
Тезисы прогноза в верхней части, ниже — таблица из трех колонок (JLR, внутренний бизнес, консолидированные показатели).
Заключительный слайд с приглашением задавать вопросы в текстовом поле Q&A с указанием имени и организации; содержит надписи «Q&A session» и «Thank you».
Та же компоновка с двумя фото, что и на обложке, с крупными заголовками и текстом инструкций ниже.
Разделитель приложения: «Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026».
Преимущественно пустой серый слайд с заголовком и подзаголовком, выровненными по левому краю и расположенными по центру.
Консолидированный отчет о прибылях и убытках по сегментам (₹ crore, IndAS), Q2 FY27: выручка от операционной деятельности JLR — ₹75 420 crore, Tata PV — ₹20 423 crore, прочее — ₹1 077 crore, консолидированная — ₹96 920 crore. EBITDA — ₹5 995 crore (JLR — ₹5 047 crore, PV — ₹822 crore), EBIT — ₹1 061 crore, PBT(bei) — ₹403 crore (JLR — ₹57 crore, PV — ₹26 crore, прочее — ₹320 crore). Рентабельность по EBITDA — 6,2%, по EBIT — 1,1% (консолидировано); Tata PV: EBITDA — 4,0%, EBIT — -0,3%.
Широкая финансовая таблица с четырьмя колонками значений и строками промежуточных итогов, выделенными темно-синим цветом; сноска по категории «Прочее».
Отчет о прибылях и убытках по сегментам за Q2 FY26 предыдущего года (₹ crore): консолидированная выручка — ₹72 349 crore (JLR — ₹57 877 crore, PV — ₹13 529 crore, прочее — ₹943 crore), EBITDA — (₹71 crore), EBIT — (₹4 897 crore), PBT(bei) — (₹5 462 crore). Рентабельность по EBITDA — (0,1)%, по EBIT — (6,8)% (консолидировано); Tata PV EBITDA — 5,8%.
Тот же формат таблицы, что и на странице 36, для сравнения.
Отчет о прибылях и убытках по сегментам за H1 FY27 (₹ crore): консолидированная выручка — ₹192 719 crore (JLR — ₹152 125 crore, PV — ₹38 353 crore, прочее — ₹2 241 crore), EBITDA — ₹13 123 crore, EBIT — ₹3 333 crore, PBT(bei) — ₹2 009 crore. Рентабельность по EBITDA — 6,80%, по EBIT — 1,70% (консолидировано); JLR — 7,40% и 2,00%; Tata PV — 4,10% и -0,40%.
Тот же формат таблицы, отрицательные значения показаны со знаком минус.
Отчет о прибылях и убытках по сегментам за H1 FY26 (₹ crore): консолидированная выручка — ₹160 025 crore (JLR — ₹133 829 crore, PV — ₹24 406 crore, прочее — ₹1 790 crore), EBITDA — ₹7 546 crore, EBIT — (₹2 017 crore), PBT(bei) — (₹1 512 crore). Рентабельность по EBITDA — 4,7%, по EBIT — -1,3% (консолидировано).
Тот же формат таблицы, что и на страницах 36–38.
Отчет о прибылях и убытках JLR (МСФО, £ млн) за Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD с динамикой г/г и кв/кв. Q2 FY27: выручка — 5,894, скорректированная EBIT — 67, прибыль до налогообложения и исключительных статей — 6, исключительные статьи — (530), прибыль до налогообложения — (524), налог на прибыль — 73, прибыль после налогообложения — (451). Выручка YTD FY27 — 11,867, скорректированная EBIT — 234.
Многоколоночная таблица с темно-синими строками для выручки, скорректированной EBIT, PBT и PAT.
Китайское СП (МСФО, £ млн): розничные продажи в Q2 FY27 — 1.9K единиц (7.4K в Q2 FY26), оптовые — 1.0K, выручка — 153 (221), прибыль до налогообложения — (38), прибыль после налогообложения — (29), рентабельность по EBITDA — (7)%, по EBIT — (25)%. Выручка FY27 YTD — 322, PBT — (43).
Полосчатая таблица с чередующимися темно-синими и светлыми строками, а также колонками г/г и кв/кв.
Розничные продажи JLR по брендам (в тыс. ед.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover — 47.2 / 46.8 / 43.4, Defender — 25.4 / 26.7 / 29.5, Discovery — 5.9 / 5.0 / 5.4, Jaguar — 6.9 / 1.4 / 0.8, итого — 85.4 / 79.9 / 79.0. Итого YTD — 158.9 против 179.8. Структура силовых агрегатов совпадает со слайдом оптовых продаж (15% BEV и PHEV, 72% MHEV, 13% ICE в Q2 FY27). В сносках указан пересчет данных за FY26 после киберинцидента.
Та же структура диаграмм, что и на странице 9, но для розничных продаж.
Розничные продажи JLR по регионам (в тыс. ед.), Q2 FY26 / Q1 FY27 / Q2 FY27: Северная Америка — 22.9 / 24.4 / 24.8, Великобритания — 14.2 / 15.7 / 18.5, Европа — 13.9 / 14.2 / 12.7, зарубежные рынки — 11.1 / 9.1 / 10.5, Китай — 18.0 / 13.1 / 7.2, MENA — 5.3 / 3.4 / 5.3. YTD FY27 Китай — 20.2 против 35.2 в FY26.
Шесть региональных гистограмм, строка Q2 над строкой YTD.
Влияние валютных курсов (FX) и цен на сырье на показатели JLR (£ млн): операционный обменный курс — 26, реализованное хеджирование FX — (78), влияние FX на EBIT — (53), переоценка FX чистого долга и долгового хеджирования — 19, прочая переоценка FX — 29, влияние FX на PBT — (5), нереализованное хеджирование сырьевых товаров — (18), общее влияние FX и сырья на PBT — (22). Резерв хеджирования в Q2 FY27 — 192 (1 026 в Q2 FY26); общий объем хеджирования — 21 332. Курсы: GBP:USD 1.327, GBP:EUR 1.169, GBP:CNY 8.898.
Сверху расположен график-водопад (waterfall), внизу слева — таблица хеджирования, внизу справа — таблица валютных курсов.
JLR (МСФО, £ млн): общая ликвидность £6 002 млн (денежные средства 1 842, неиспользованная кредитная линия 1 000, неиспользованная линия UKEF 1 500, неиспользованная RCF 1 660) и общий долг £6 035 млн с графиком погашения с CY26 по CY32; £500 млн было привлечено 15 октября и еще £500 млн — 28 октября 2026 года. TML Holdings: ликвидность 139, общий долг 621. Внутренний бизнес TMPVL (₹ крор): ликвидность 10 963 и общий долг 3 110. Сноски по кредитным линиям не полностью разборчивы при данном разрешении.
Левая панель с пунктирной рамкой содержит график погашения JLR; правая панель разделена на графики TML Holdings (£ млн) и внутреннего бизнеса TMPVL (₹ crore).
Распространенные вопросы об этом слайде и основном содержании презентации.
Она охватывает квартал, завершившийся 30 сентября 2026 года, а также первое полугодие (H1) FY27 (шесть месяцев до 30 сентября 2026 года). Финансовый год в Индии длится с апреля по март, поэтому Q2 FY27 означает период с июля по сентябрь 2026 года; в самом повествовании презентации Q2FY27 определен как период с 1 июля 2026 года по 30 сентября 2026 года, а H1FY27 — с 1 апреля 2026 года по 30 сентября 2026 года.
Консолидированная выручка за Q2 FY27 составила ₹96,9 тыс. крор (индийских рупий, тысяч крор), что на 34,0% больше в годовом исчислении (YoY); маржа EBITDA составила 6,2%, маржа EBIT — 1,1%, прибыль до налогообложения (PBT) до учета исключительных статей — ₹0,4 тыс. крор, а чистый долг — ₹50,8 тыс. крор. JLR (Jaguar Land Rover) отчиталась о выручке в размере £5,9 млрд (британских фунтов) и скорректированной марже EBIT 1,1%, а подразделение Tata Passenger Vehicles показало выручку ₹20,4 тыс. крор при марже EBITDA 4,0%.
Документ был подан на биржи BSE и NSE в качестве объявления об инвесторской презентации компанией Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). Сопроводительное письмо для биржи было удалено из этой 45-страничной версии.
Презентация охватывает показатели группы (заявление об ограничении ответственности, ключевые моменты, консолидированные результаты и чистый долг на стр. 1–5), Jaguar Land Rover (стр. 6–22: операционные показатели, бренды, регионы, бриджи, денежный поток, инвестиции, внешняя среда, приоритетные направления, запуск новых продуктов, Северная Америка, точка безубыточности и прогноз) и подразделение Tata Passenger and Electric Vehicles в Индии (стр. 23–34), а также таблицы в приложении (стр. 35–45).
В презентации 45 страниц. В приложении содержатся таблицы P&L по сегментам за Q2 и H1 для FY27 и FY26 (в ₹ crore, по стандартам IndAS), отчет о прибылях и убытках JLR, показатели совместного предприятия в Китае, объемы розничных продаж JLR по брендам и регионам, бридж по валютным курсам и хеджированию, а также профиль долга.
На странице с прогнозом представлен обновленный прогноз на FY27: выручка около £25 млрд, маржа EBIT около 2–3% и свободный денежный поток около £(1,25) млрд (против фактических показателей FY26: £23 млрд, 0,7% и £(2,2) млрд соответственно). JLR планирует достичь двузначного показателя EBITDA и положительного свободного денежного потока в FY28.
Объем отгрузок электромобилей (EV) Tata в Q2 FY27 составил в среднем 15,7 тысячи единиц в месяц (+90% YoY), доля рынка электромобилей по данным Vahan составила 42,8%, а уровень проникновения электромобилей Tata достиг 24,0% против 8,0% в среднем по отрасли. Электромобили составили 23% в структуре типов двигателей (powertrain mix) Tata PV.
Да. Структура страниц, включая дашборды с KPI, каскадные диаграммы (waterfall bridges), региональные графики и таблицы приложений, служит отличным справочным материалом для создания собственной презентации результатов или материалов для инвесторов. Контент принадлежит компании и должен использоваться как образец дизайна и структуры, а не для повторной публикации от своего имени.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.