
Входит в коллекцию Примеры презентаций для инвесторов
Презентация о деятельности PLS Group (ASX: PLS, ранее Pilbara Minerals) за сентябрьский квартал FY27, датированная 28 октября 2026 года и представленная на ASX. В 29-слайдовой презентации сообщается о рекордном квартальном производстве сподумена в объеме 267,6 тыс. тонн на месторождении Pilgangoora в Западной Австралии, выручке A$563 млн (австралийские доллары), удельных операционных затратах (FOB) A$539/т и остатке денежных средств A$2 217 млн. Также освещаются выпуск старших необеспеченных облигаций на US$700 млн с погашением в 2032 году, окончательное инвестиционное решение по расширению P2000 (~2 млн т/год, capex ~A$1,9 млрд, доп. NPV A$2,7 млрд), 20-летнее соглашение о покупке электроэнергии с Fortescue, пересмотренный прогноз по capex на FY27 и обзор рынка лития.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация о деятельности PLS Group (ASX: PLS, ранее Pilbara Minerals) за сентябрьский квартал FY27, датированная 28 октября 2026 года и представленная на ASX. В 29-слайдовой презентации сообщается о рекордном квартальном производстве сподумена в объеме 267,6 тыс. тонн на месторождении Pilgangoora в Западной Австралии, выручке A$563 млн (австралийские доллары), удельных операционных затратах (FOB) A$539/т и остатке денежных средств A$2 217 млн. Также освещаются выпуск старших необеспеченных облигаций на US$700 млн с погашением в 2032 году, окончательное инвестиционное решение по расширению P2000 (~2 млн т/год, capex ~A$1,9 млрд, доп. NPV A$2,7 млрд), 20-летнее соглашение о покупке электроэнергии с Fortescue, пересмотренный прогноз по capex на FY27 и обзор рынка лития.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
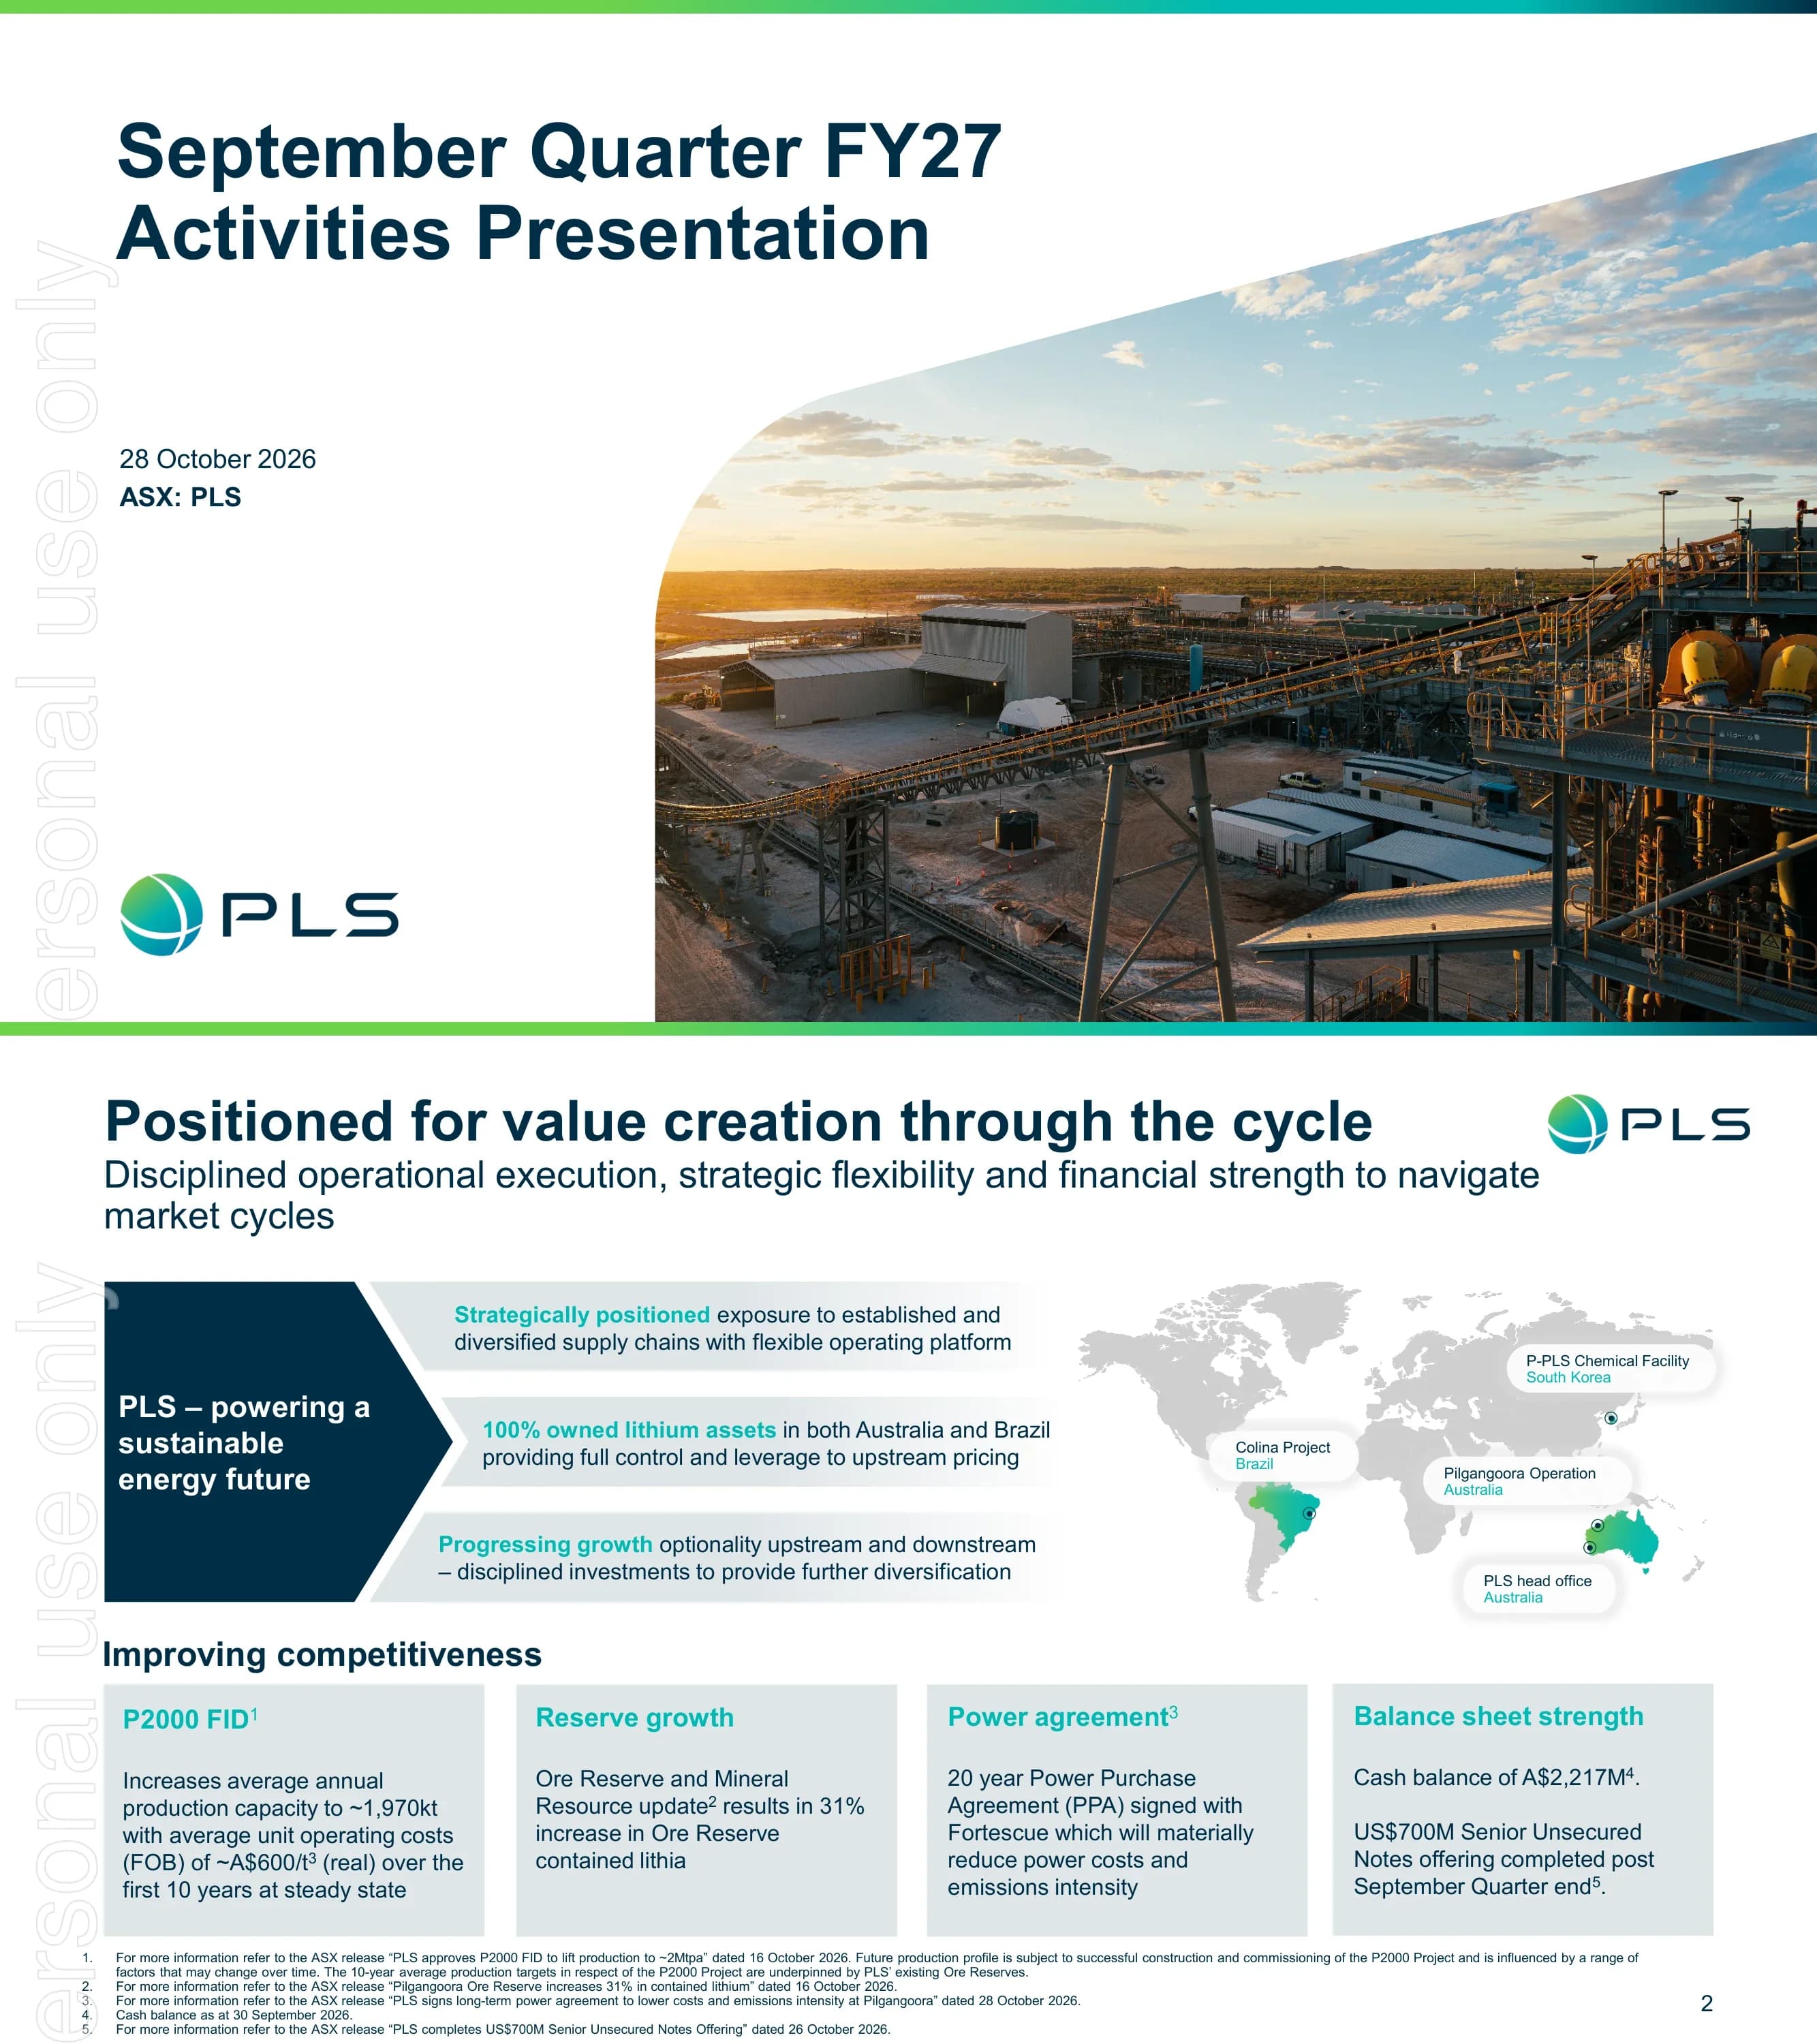
Титульный слайд с заголовком «September Quarter FY27 Activities Presentation», датированный 28 октября 2026 года, тикер ASX: PLS. На слайде логотип PLS и аэрофотоснимок перерабатывающего завода и конвейеров Pilgangoora на рассвете.
Заголовок и дата на белой панели слева; большая фотография в изогнутой рамке занимает правую половину; логотип в левом нижнем углу.
Слайд о позиционировании: PLS стратегически встроена в диверсифицированные цепочки поставок, владеет 100% литиевых активов в Австралии и Бразилии и развивает сегменты upstream и downstream. Четыре плитки «Повышение конкурентоспособности» охватывают: FID по проекту P2000 (среднегодовая мощность ~1 970 тыс. т при затратах ~A$600/т FOB в реальном выражении за первые 10 лет), увеличение запасов руды (Ore Reserve) по содержанию лития на 31%, 20-летнее соглашение о покупке электроэнергии с Fortescue и устойчивость баланса (денежные средства A$2 217 млн на 30 сентября 2026 г.; выпуск старших необеспеченных облигаций на US$700 млн завершен после окончания квартала).
Темно-синяя панель в форме шеврона с тремя строками утверждений слева, карта мира с расположением активов справа и ряд из четырех серых плиток KPI внизу.
Шесть ключевых метрик: производство 267,6 тыс. т (SC5.3); расчетная цена реализации US$1 809/т SC5.2 (US$2 077/т SC6.0); выручка группы A$563 млн, включая отрицательные корректировки предварительных цен в размере A$69 млн; удельные операционные затраты (FOB) A$539/т (US$381/т); утверждено FID по P2000 для мощности ~2 млн т в год с первой продукцией в сентябрьском квартале 2029 календарного года; соглашение по электроэнергии должно снизить удельные операционные затраты (FOB) на A$15–20/т после запуска.
Два ряда по три блока KPI, каждый с подписью, крупным бирюзовым числом и кратким пояснением; сноски вдоль нижнего края.
Показатели безопасности: коэффициент частоты регистрируемых травм (TRIFR) 2,36 (среднее скользящее за 12 месяцев) на объектах в Австралии и Бразилии, и 10,29 качественных взаимодействий по безопасности на каждого руководителя объекта за 12 месяцев (в предыдущем квартале — 9,92).
Полноэкранный аэрофотоснимок спецтехники и рабочих на объекте с двумя наложенными темно-синими панелями метрик.
Рекордная добыча обеспечена показателями Pilgan и перезапуском Ngungaju. Общий объем добытой горной массы вырос до 11,5 млн тонн, включая 1,5 млн тонн руды; рекордное квартальное производство 267,6 тыс. т (рост на 25% к предыдущему кварталу) при извлечении лития ~75% благодаря сортировке руды; продажи 223,6 тыс. т по расчетной цене US$1 809/т CIF China на базе ~SC5.2 (SC6.0 US$2 077/т; снизилась до US$1 754/т по состоянию на 26 октября 2026 г.); Ngungaju вернулся к полноценной работе к концу октября.
Портретное фото рабочего в левой трети; четыре текстовых раздела с заголовками (Добыча, Переработка, Продажи, Перезапуск Ngungaju) справа.
Продолжение работ по изучению Colina (бурение, испытания и разработка технологической схемы), результаты ожидаются в декабрьском квартале 2027 года; PLS завершила приобретение долей Lithium Ionic в прилегающих участках и начала заверочное бурение ресурсов; сроки разработки зависят от результатов исследований, финансирования и рыночных условий.
Три маркированных пункта в левой половине; фотография геологов, документирующих керн, в правой половине.
Обновление по сегменту downstream. PLS владеет 18% долей в заводе по производству гидроксида лития POSCO Pilbara Lithium Solution (P-PLS) в Кванъяне, Южная Корея, который работал в умеренном режиме одной линии; общий объем производства LH составил 3 558 т, из них 98% (3 520 т) — аккумуляторного качества. На демонстрационной установке Mid-Stream завершены пусконаладочные работы, первая руда прошла через электрический кальцинатор с успешной конверсией; первая продукция ожидается в декабрьском квартале 2026 года.
Фотография башни демонстрационной установки Mid-Stream слева; два раздела с маркированными списками справа.
Разделитель раздела, представляющий квартальные финансовые результаты.
Полностью темно-синий фон с крупным белым заголовком раздела и логотипом в правом верхнем углу.
Сравнительная таблица, Sep Q FY27 против Jun Q FY26: производство 267,6 тыс. т против 214,3 тыс. т (+25%); продажи 223,6 тыс. т против 249,9 тыс. т (-11%); цена реализации US$1 809/т против US$2 107/т (-14%), SC6 US$2 077/т против US$2 415/т (-14%); выручка A$563 млн против A$743 млн (-24%); удельные операционные затраты A$539/т против A$616/т (-12%), US$381/т против US$437/т (-13%); капитальные затраты A$185 млн против A$124 млн (+50%); денежная маржа от операций A$392 млн против A$579 млн (-32%); денежные средства A$2 217 млн против A$2 290 млн (-3%); чистые денежные средства A$1 277 млн против A$1 339 млн (-5%); ликвидность A$2 717 млн против A$2 790 млн (-3%). Комментарии объясняют снижение цены и сроки отгрузок, эффективность затрат, структуру капвложений (развитие A$77 млн, горно-подготовительные работы A$58 млн, инфраструктура/поддержание A$50 млн) и выплату финальных дивидендов за FY26 в размере A$161 млн.
Финансовая таблица из пяти колонок, занимающая левые две трети, с выделенной колонкой текущего квартала; серая панель комментариев справа с жирными вводными фразами.
После окончания квартала PLS закрыла выпуск старших необеспеченных облигаций на сумму 700 млн долларов США под 8,00% с погашением в 2032 году — это второй выход компании на рынок долгового капитала США. Прогнозный (pro forma) остаток денежных средств вырос с 2 217 млн до 3 209 млн австралийских долларов, а общая ликвидность — с 2 717 млн до 3 709 млн австралийских долларов (с учетом неиспользованной возобновляемой кредитной линии RCF на 500 млн австралийских долларов). Средневзвешенная стоимость привлечения средств по облигациям 2031 и 2032 годов составляет 7,48% годовых, а средневзвешенный срок погашения — 5,3 года. График погашения долга включает: 99 млн австралийских долларов (конвертируемые облигации POSCO) в FY27, неиспользованную RCF на 500 млн австралийских долларов в FY30, 856 млн австралийских долларов (облигации 2031 года на 600 млн долларов США) в FY31 и 999 млн австралийских долларов (облигации 2032 года на 700 млн долларов США) в FY33.
Серая панель со списком слева; сгруппированная гистограмма с таблицей данных (фактическая ликвидность против проформы) вверху справа; график погашения долга внизу справа.
Разделитель раздела, предваряющий объявления, сделанные после закрытия сентябрьского квартала.
Темно-синий фон с крупным белым заголовком раздела.
Три столпа инвестиций. FID по P2000: прирост NPV на 2,7 млрд австралийских долларов при реальной ставке дисконтирования 8% после налогов (на основе долгосрочной цены SC6 в 1 620 долларов США за тонну) и капитальные затраты проекта около 1,9 млрд австралийских долларов. Развитие инфраструктуры: 600–650 млн австралийских долларов на модернизацию подъездной дороги, новый постоянный поселок и объект шахтного обслуживания для снижения затрат и повышения производительности. Соглашение о покупке электроэнергии (PPA): снижение удельных операционных затрат (FOB) на 15–20 австралийских долларов за тонну в течение 20 лет при инвестициях около 150 млн австралийских долларов в подключение к сети и энергетическую инфраструктуру.
Сетка из трех колонок, в каждой из которых заголовок, ключевое значение и показатель capex, разделенные тонкими линиями.
Визуализация третьего крупного перерабатывающего комплекса PLS на месторождении Pilgangoora (участок сухого обогащения, участок мокрого обогащения и существующая фабрика Pilgan). Ключевые факты P2000: средняя производственная мощность ~2 млн тонн в год в течение 10 лет при выходе на стабильный режим; средние удельные операционные затраты ~600 австралийских долларов за тонну в течение 10 лет (FOB, в реальном выражении); поддерживающий капитал 40–60 млн австралийских долларов в год (в реальном выражении) в FY31–40; развитие рудника ~180 млн австралийских долларов в год (в реальном выражении) в FY31–40; начало производства в сентябрьском квартале CY29 с выходом на полную мощность в течение ~6 месяцев.
3D-аэросъемка с цветовым кодированием зон фабрики на три четверти слайда слева; серая колонка с фактами справа.
Три проекта: асфальтирование ~24 км подъездной дороги Wodgina Road East до шоссе Great Northern Highway, что позволит использовать автопоезда класса ultra-quad и сократит ежедневное движение грузовиков на ~35%; новый постоянный поселок на 1 200 мест с защитой от циклонов; и объект шахтного обслуживания с 8 закрытыми боксами для перехода на собственную эксплуатацию парка тяжелой горной техники (HME).
Три равные карточки, каждая с фото или картой вверху и списком с заголовком внизу.
20-летнее соглашение на поставку минимум 325 ГВт·ч в год из сети Green Grid компании Fortescue; ожидаемое снижение удельных затрат FOB на 15–20 австралийских долларов за тонну относительно базы затрат FID P2000; инвестиции в подключение в размере 150 млн австралийских долларов, распределенные на FY27–FY29; мощность передачи >100 МВт. График показывает снижение интенсивности выбросов, связанных с энергопотреблением Pilgangoora, с 0,69 т CO2-э/МВт·ч в FY23 до прогнозных 0,13 в FY30 (сокращение примерно на 80%) за счет солнечной генерации на 6 МВт, СПГ, систем BESS и PPA.
Четыре блока KPI слева; гистограмма интенсивности выбросов с иконками источников энергии справа; градиентный баннер внизу.
Прогноз Benchmark Mineral Intelligence по топ-10 первичных производителей лития по среднему объему выпуска в CY30–40 (тыс. тонн LCE) ставит PLS на второе место; кривая совокупных денежных затрат (AISC) от Project Blue на CY30 помещает Pilgangoora во второй квартиль при сроке службы рудника более 20 лет.
Два графика рядом, разделенные вертикальной линией, под каждым из которых расположен жирный итоговый заголовок.
Разделитель раздела, представляющий обновленный прогноз на FY27.
Темно-синий фон с крупным белым заголовком раздела.
Прогноз на FY27 обновлен с учетом capex на PPA: производство 1 030–1 100 тыс. тонн (без изменений, база ~SC5.2); удельные операционные затраты (FOB) 575–625 австралийских долларов за тонну (без изменений); общий объем capex пересмотрен до 1 130–1 195 млн австралийских долларов. Базовые затраты: поддержание 85–100 млн, развитие рудника 250–280 млн, инфраструктура и проекты 110–130 млн (все без изменений). Рост: P2000 после FID 500 млн (без изменений), Colina до FID на утверждении Советом директоров. Улучшение: подъездная дорога, поселок, шахтное обслуживание и PPA — 185 млн австралийских долларов (пересмотрено).
Таблица прогноза со статусами «БЕЗ ИЗМЕНЕНИЙ» / «ПЕРЕСМОТРЕНО» и сгруппированными строками «База», «Рост» и «Улучшение» слева; два блока пояснительного текста справа.
Разделитель раздела, представляющий обзор рынка лития.
Темно-синий фон с крупным белым заголовком раздела.
История цен на сподуменовый концентрат (SC6.0, CIF Китай, долл. США/т) с января 2019 по октябрь 2026 года с пиком выше 6 000 долл. США/т в конце 2022 года и вставкой с ежедневными ценами с сентября 2025 по октябрь 2026 года; а также кривая совокупных затрат (AISC) от Project Blue на CY26 (долл. США/т LCE) с пунктирной красной линией, обозначающей спотовую цену на карбонат батарейного качества.
Линейный график с увеличенной вставкой слева; ступенчатая кривая затрат справа.
Средние мировые цены на аккумуляторные блоки упали с 1 474 US$/кВт·ч в 2010 году до 108 US$/кВт·ч в 2025 году (BloombergNEF, в ценах 2025 года); доля спроса Китая в сравнении с остальным миром с 2020 по 2040 год демонстрирует расширение географии потребления; спрос на литий по конечному использованию (электромобили, BESS и др.) растет в период с 2020 по 2040 год (Benchmark Mineral Intelligence).
Три графика в колонках, под каждым — заголовок с ключевым выводом и подзаголовок.
Циклы разработки месторождений от открытия до добычи увеличились с 6 лет (1990–99) до 18 лет (2020–24). Каскадная диаграмма для CY27 показывает переход от базового дефицита в -101 тыс. т LCE через риски поставок в Зимбабве (154), Северной Нигерии (90), Цзянси (81) и Мали (70) к негативному сценарию в -496 тыс. т. Прогноз рыночного баланса на CY2025–27: предложение 1 598, 1 903 и 1 824 тыс. т (плюс 395 тыс. т под риском) при спросе 1 640, 2 112 и 2 320 тыс. т, что означает дефицит в -42, -209 и -101 тыс. т (базовый) / -496 тыс. т (негативный).
Три графика в колонках (горизонтальная гистограмма, каскадная диаграмма, комбинированный график), под каждым — выводы жирным шрифтом.
Слайд для сессии вопросов и ответов с полноэкранной фотографией холмов Пилбара на закате.
Пейзажное фото на весь экран с белым заголовком в левом верхнем углу.
Контакты для инвесторов (James Fuller, Group Manager, Investor Relations) и СМИ (Michael Vaughan, Fivemark Partners) с иконками социальных сетей.
Темно-синий фон с блоками контактов по левому краю и иконками соцсетей внизу.
Разделитель раздела, представляющий приложение.
Темно-синий фон с крупным белым заголовком раздела.
Производственные показатели за пять кварталов с Sep Q FY26 по Sep Q FY27. За Sep Q FY27: добыто руды 1 547 632 в. м. т; вскрыша 9 994 063 в. м. т; всего перемещено горной массы 11 541 695 в. м. т; среднее содержание 1,3% Li2O; переработано руды 1 317 082 с. м. т; произведено сподуменового концентрата 267 596 с. м. т, отгружено 223 613 с. м. т; произведено танталита 46 233 фунта, отгружено 39 235 фунтов; содержание концентрата 5,3%; извлечение лития 74,7%.
Две таблицы данных одна под другой (добыча и переработка; производство и отгрузка) с выделенным столбцом последнего квартала.
Трехлетний план капзатрат на рост и развитие инфраструктуры (млн A$): FY27 — 685 (P2000 500 + развитие 185), FY28 — 1 385 (900 + 485), FY29 — 630 (500 + 130), исходя из верхней границы прогноза по развитию инфраструктуры.
Гистограмма с накоплением слева; пейзажное фото спецтехники в регионе Пилбара справа.
Страница с дисклеймером: документ подготовлен PLS Group Limited от 28 октября 2026 года, следует рассматривать вместе с отчетом о деятельности за сентябрьский квартал, поданным в ASX; содержит положения об отсутствии предложения ценных бумаг, кратком характере информации, отсутствии ответственности, не является финансовой консультацией; включает прогнозные заявления и допущения к прогнозам.
Плотный юридический текст на всю ширину с подзаголовками жирным шрифтом.
Отчетность по минеральным ресурсам и запасам руды согласно Кодексу JORC (компетентные лица Ross Jaine и Simon Kusabs; производственные цели подтверждены на 6% доказанными и на 94% вероятными запасами руды), использование информации третьих лиц, округление, показатели прошлых периодов, указание, что все суммы приведены в австралийских долларах, если не указано иное; публикация санкционирована управляющим директором и CEO Dale Henderson.
Плотный юридический текст на всю ширину с подзаголовками жирным шрифтом.
Распространенные вопросы об этом слайде и основном содержании презентации.
Это 29-слайдовая презентация о деятельности PLS Group Limited (ASX: PLS, ранее Pilbara Minerals) за сентябрьский квартал FY27, датированная 28 октября 2026 года. Она была представлена на ASX вместе с отчетом о деятельности за сентябрьский квартал. Документ охватывает работу месторождения Pilgangoora, финансовые показатели за квартал, новое долговое финансирование, проект расширения P2000, соглашение по электроэнергии с Fortescue, пересмотренный прогноз на FY27 и обзор рынка лития.
PLS отчитывается по австралийскому финансовому году, который длится с июля по июнь, поэтому FY27 охватывает период с июля 2026 года по июнь 2027 года. Сентябрьский квартал FY27 — это период с июля по сентябрь 2026 года, первый квартал этого года.
Финансовые показатели, такие как выручка (A$563 млн), удельные операционные затраты (A$539/т), денежные средства (A$2 217 млн) и капитальные затраты (capex), указаны в австралийских долларах (A$), что подтверждается примечаниями в презентации. Цены на сподумен и новые облигации указаны в долларах США, как в оригинале: например, реализованная цена US$1 809/т на базе SC5.2 и старшие необеспеченные облигации на сумму US$700 млн.
Рекордное производство 267,6 тыс. тонн сподуменового концентрата (рост на 25% по сравнению с предыдущим кварталом), продажи 223,6 тыс. тонн, расчетная реализованная цена US$1 809/т (SC5.2), выручка A$563 млн (снижение на 24%), удельные операционные затраты (FOB) A$539/т (снижение на 12%), а также денежные средства в размере A$2 217 млн при общей ликвидности A$2 717 млн на 30 сентября 2026 года.
P2000 — это утвержденный проект расширения PLS на месторождении Pilgangoora, сосредоточенный вокруг новой обогатительной фабрики Jimmagunya. Он увеличивает среднюю производственную мощность на 10-летнем горизонте до ~2 млн тонн в год при средних затратах FOB ~A$600/т (в реальном выражении). Капитальные затраты проекта составляют ~A$1,9 млрд, дополнительный NPV — A$2,7 млрд при реальной посленалоговой ставке дисконтирования 8%. Первая продукция ожидается в сентябрьском квартале 2029 календарного года.
Прогноз по производству (1 030–1 100 тыс. тонн) и удельным операционным затратам (A$575–625/т) остался без изменений. Прогноз по capex был пересмотрен до A$1 130–1 195 млн, чтобы включить затраты на подъездную дорогу, постоянный жилой поселок, объект обслуживания рудника и соглашение о покупке электроэнергии с Fortescue (A$185 млн на развитие инфраструктуры), наряду с A$500 млн на проект P2000.
Да. На странице доступен оригинальный PDF и конвертированная версия в формате PPTX, что позволяет использовать готовые макеты: карточки KPI, таблицу финансовых показателей в сравнении квартал к кварталу, таблицу прогнозов со статусными значками, графики погашения долга и capex, а также диаграммы спроса и предложения на рынке. Текст в конвертированном файле может потребовать небольшой корректировки шрифтов и выравнивания.
Презентация была представлена на Австралийской фондовой бирже (ASX) под тикером PLS 28 октября 2026 года, а также опубликована в центре для инвесторов PLS. Ее следует изучать вместе с отчетом о деятельности за сентябрьский квартал и релизами ASX от 16 и 28 октября 2026 года, касающимися окончательного инвестиционного решения (FID) по P2000, обновления запасов руды, развития инфраструктуры и соглашения по электроэнергии.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.




© 2026 2slides. Все права защищены.