
Входит в коллекцию Примеры презентаций для инвесторов
Результаты Itaú Unibanco Holding S.A. за 3Q26: презентация из 27 слайдов, использованная на открытой встрече с аналитиками и инвесторами и в обзоре результатов за 3Q26 в Сан-Паулу 4 ноября 2026 года, поданная в SEC как приложение к Form 6-K. Все суммы указаны в R$ (бразильских реалах). В отчете зафиксирован повторяющийся управленческий результат в размере 12,6 млрд реалов (+2,5% к 2Q26, +6,7% к 3Q25), консолидированная повторяющаяся управленческая рентабельность собственного капитала (ROE) 23,6% (24,5% в Бразилии), кредитный портфель 1 544 млрд реалов, финансовая маржа с клиентами 33,3 млрд реалов, консолидированный коэффициент эффективности 37,5% и коэффициент CET1 12,7%. Далее следует подробный разбор маржи, комиссий, качества кредитов, расходов, капитала, прогноза на 2026 год и раздел из шести частей о конкурентных преимуществах, а также приложение с полным отчетом о прибылях и убытках и разбивкой бизнес-модели.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Результаты Itaú Unibanco Holding S.A. за 3Q26: презентация из 27 слайдов, использованная на открытой встрече с аналитиками и инвесторами и в обзоре результатов за 3Q26 в Сан-Паулу 4 ноября 2026 года, поданная в SEC как приложение к Form 6-K. Все суммы указаны в R$ (бразильских реалах). В отчете зафиксирован повторяющийся управленческий результат в размере 12,6 млрд реалов (+2,5% к 2Q26, +6,7% к 3Q25), консолидированная повторяющаяся управленческая рентабельность собственного капитала (ROE) 23,6% (24,5% в Бразилии), кредитный портфель 1 544 млрд реалов, финансовая маржа с клиентами 33,3 млрд реалов, консолидированный коэффициент эффективности 37,5% и коэффициент CET1 12,7%. Далее следует подробный разбор маржи, комиссий, качества кредитов, расходов, капитала, прогноза на 2026 год и раздел из шести частей о конкурентных преимуществах, а также приложение с полным отчетом о прибылях и убытках и разбивкой бизнес-модели.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
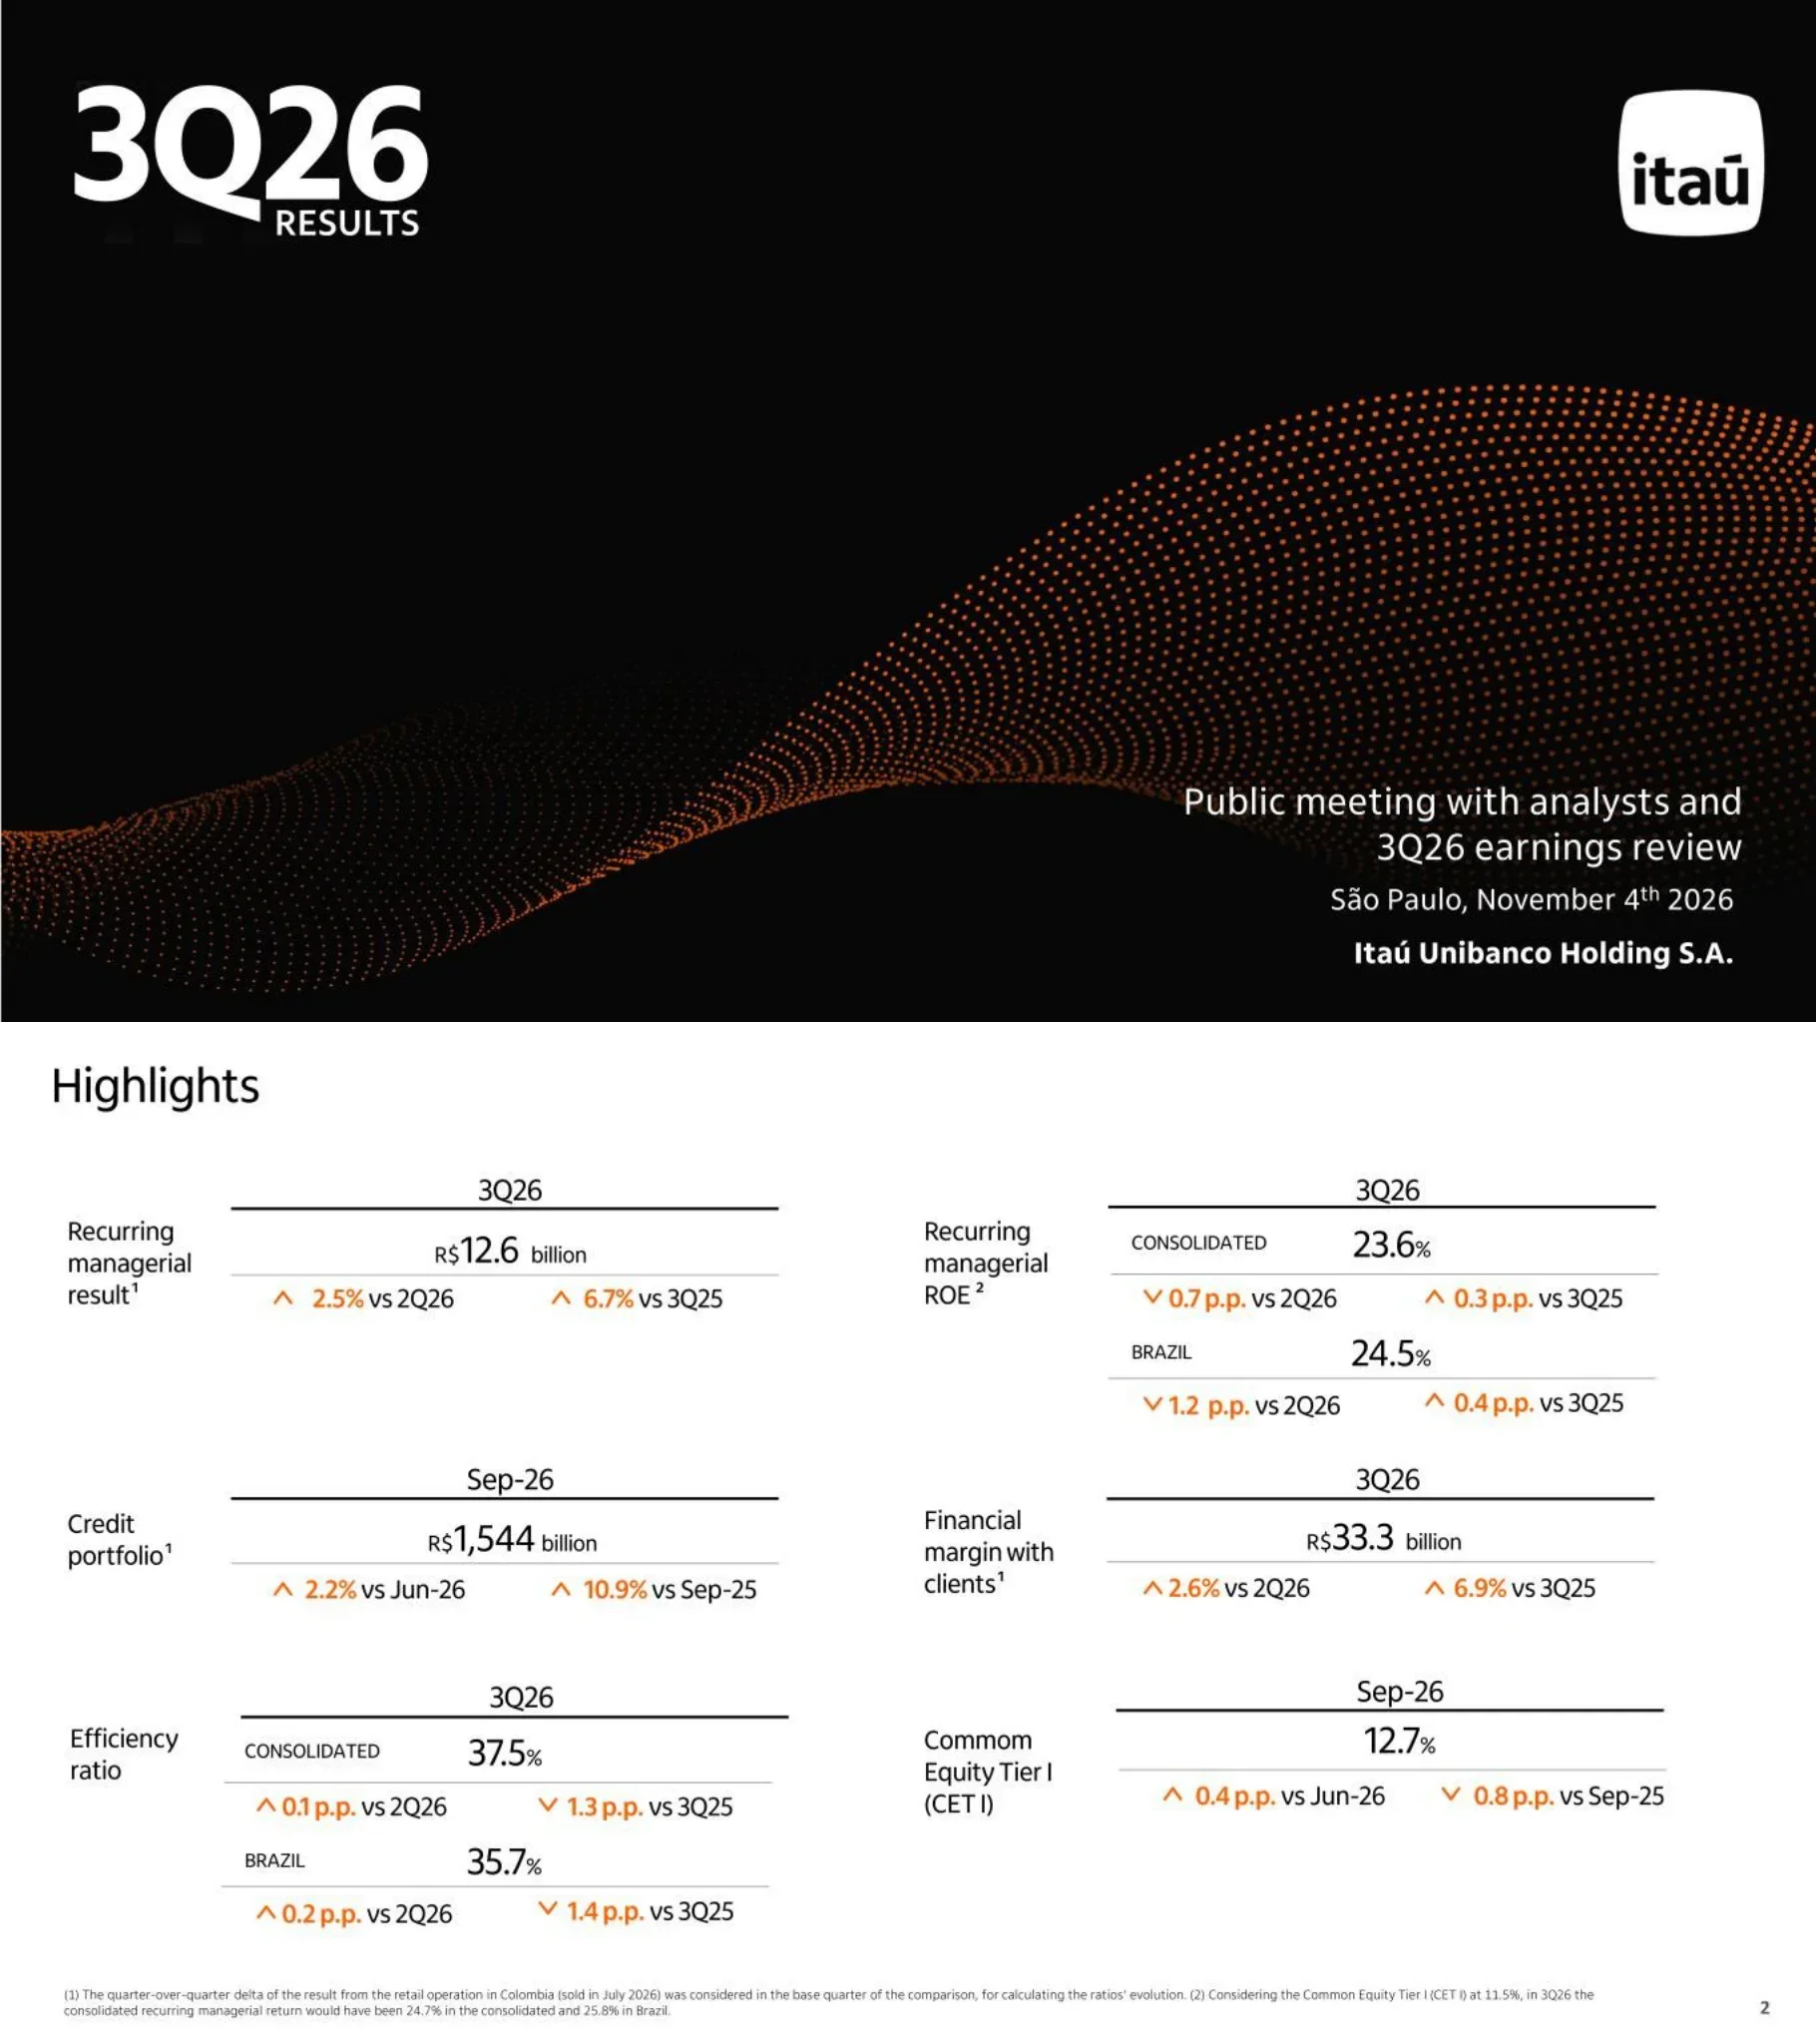
Титульный слайд. Надпись ««3Q26 RESULTS»» крупным белым шрифтом в верхнем левом углу, белый логотип Itaú в скругленном квадрате в верхнем правом углу. Внизу справа указаны данные о встрече: «Public meeting with analysts and 3Q26 earnings review», «São Paulo, November 4th 2026», «Itaú Unibanco Holding S.A.».
Черный фон «в край» (full-bleed) с волнообразным оранжевым паттерном из точек, проходящим через нижнюю половину; блок заголовка слева вверху, логотип справа вверху, детали мероприятия выровнены по правому краю внизу.
Шесть ключевых KPI за 3Q26. Повторяющийся управленческий результат: 12,6 млрд R$ (+2,5% к 2Q26, +6,7% к 3Q25). Повторяющийся управленческий ROE: 23,6% консолидированный (-0,7 п.п. к 2Q26, +0,3 п.п. к 3Q25) и 24,5% в Бразилии (-1,2 п.п. к 2Q26, +0,4 п.п. к 3Q25). Кредитный портфель: 1 544 млрд реалов на сентябрь 2026 г. (+2,2% к июню 2026 г., +10,9% к сентябрю 2025 г.). Финансовая маржа с клиентами: 33,3 млрд R$ (+2,6% к 2Q26, +6,9% к 3Q25). Коэффициент эффективности: 37,5% консолидированный (+0,1 п.п. к 2Q26, -1,3 п.п. к 3Q25) и 35,7% в Бразилии (+0,2 п.п., -1,4 п.п.). CET1: 12,7% (+0,4 п.п. к июню 2026 г., -0,8 п.п. к сентябрю 2025 г.). Примечания: при расчете поквартальной динамики результат колумбийского ритейла (продан в июле 2026 г.) включен в базу; при CET1 на уровне 11,5% повторяющаяся управленческая доходность за 3Q26 составила бы 24,7% консолидированно и 25,8% в Бразилии.
Сетка из двух колонок с шестью блоками KPI. В каждом блоке: название слева, заголовок периода над разделительной линией, основной показатель и две оранжевые стрелки (вверх/вниз) для обозначения динамики под ним. Примечания мелким шрифтом в нижней части.
Таблица кредитного портфеля в млрд R$, сентябрь 2026 г. в сравнении с июнем 2026 г. и сентябрем 2025 г. Физлица: 500,4 (+2,7% кв/кв, +9,6% г/г), из них: кредитные карты 153,4, потребительские кредиты 69,0, зарплатные кредиты 84,2, автокредитование 35,0 (-0,1%, -3,6%), ипотека 158,8 (+4,4%, +15.8%). Микро-, малый и средний бизнес: 320,4 (+4,2%, +15,1%). Корпоративный блок: 479,4 (+1,0%, +9,5%). Итого по Бразилии: 1 300,2 (+2,4%, +10,9%). Латинская Америка: 244,2 (-3,5%, +6,4%). Всего: 1 544,4 (+1,4%, +10,2%); рост без учета валютных колебаний (ex-FX) +1,8% кв/кв и +10,4% г/г. Боковая панель: карты Personnalité + Uniclass +4,3% / +16,3%, автокредиты +3,6% / +9,8%; лидер в частном зарплатном кредитовании с ростом портфеля +11,6% кв/кв и +93,7% г/г; крупнейший частный банк в ипотеке с выдачей 41 млрд R$ за последние 12 месяцев и долей рынка 56% среди частных банков; лидер по выдаче в рамках госпрограмм поддержки МСБ за 9M26 (+8,0% / +32,4%); рост портфеля без учета продажи в Колумбии: Латинская Америка +0,8% / +11,1%, итого +2,2% / +10,9%.
Широкая таблица данных на две трети слайда с оранжевой строкой заголовка и затененными колонками отклонений, итоги выделены оранжевым; узкая правая колонка со стеком мини-таблиц и выносок.
Диаграмма-водопад (waterfall) в млрд R$ от 32,6 в 2Q26 до 33,3 в 3Q26: розница Колумбии -0,1 дает 32,5 в 2Q26 без Колумбии; оборотный капитал и прочее в 2Q26 -3,9 оставляет 28,5 для операций, чувствительных к спреду; далее средний объем +0,4, структура продуктов -0,4, спреды и маржа по обязательствам -0,1, календарный эффект и рабочие дни +0,4, Латинская Америка и прочее +0,3 доводят чувствительные к спреду операции до 29,0 в 3Q26; оборотный капитал и прочее в 3Q26 +4,2 дают итоговые 33,3. Скобки сверху: +0,7 млрд R$ (+2,2%) всего, +0,8 млрд R$ (+2,6%) без Колумбии, +0,5 млрд R$ (+1,8%) по операциям, чувствительным к спреду. Внизу — среднегодовая маржа с 3Q25 по 3Q26: консолидированная маржа с клиентами 9,2%, 9,1%, 9,1%, 9,1%, 9,0% и с поправкой на риск 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Бразилия 10,1%, 10,0%, 10,0%, 10,0%, 9,9% и с поправкой на риск 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Верхняя половина: горизонтальный «водопад» с черными опорными столбцами, оранжевыми промежуточными итогами и красно-зелеными столбцами отклонений, сверху метки роста в скобках. Нижняя половина: два расположенных рядом линейных графика за пять кварталов (оранжевая и синяя линии).
Стековая диаграмма в млрд R$ с 3Q25 по 3Q26, разделенная на Бразилию, Латинскую Америку и хеджирование индекса капитала. Итоговые значения: 0,9, 0,6, 0,8, 0,9 и 1,3. Компонент Бразилии: 1,3, 1,1, 1,3, 1,4, 1,7; Латинская Америка: 0,3, 0,2, 0,2, 0,2, 0,3; хеджирование индекса капитала: -0,7, -0,7, -0,7, -0,7, -0,6.
Единая стековая столбчатая диаграмма за пять периодов по центру слайда; положительные значения выше нулевой линии, отрицательный сегмент хеджирования — ниже; легенда в левом верхнем углу.
Таблица комиссионных доходов в млрд R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Выпуск карт: 3,5 (+7,1% кв/кв, +5,8% г/г); текущие счета физических лиц: 0,5 (-16,9% г/г; 9M -20,0%); кредитные операции и гарантии: 0,6; платежи и инкассация: 1,9 (-5,8% г/г); управление активами: 2,2 (+17,8% г/г); консультационные услуги и брокерское обслуживание: 0,9 (-26,3% кв/кв, -26,6% г/г, но 9M +5,3%); прочее в Бразилии: 0,4; Латинская Америка: 1,0 (+17,2% г/г). Комиссионные доходы и сборы: 11,0 (+0,2% кв/кв, -0,1% г/г; 9M26 33,1, +1,5%). Страхование, пенсионные планы и облигации с премией (premium bonds): 3,0 (9M +8,7%). Общий доход от комиссий и страхования: 14,1 (-0,2% кв/кв, +0,2% г/г; 9M26 42,2 против 41,0, +3,0%). Управление активами включает комиссии за управление фондами и «consórcio»; результат страхования указан за вычетом удержанных убытков.
Полностраничная таблица с оранжевым заголовком, группами столбцов по кварталам и девяти месяцам, серыми столбцами отклонений (delta), выделенными жирным строками промежуточных итогов и оранжевой строкой общего итога.
Четыре линейных графика NPL с июня 2024 по сентябрь 2026, без учета ценных бумаг. Просрочка 15–90 дней (консолидированная): Латинская Америка снизилась с 2,5% до 1,9% (влияние продажи активов -0,14 п.п.), общий показатель в диапазоне 1,7%–2,3%, итог 1,7%, Бразилия — 1,7%. Просрочка 90 дней (консолидированная): Бразилия снизилась с 3,0% в июне 2024 до ~2,0%–2,1%, итог 2,1%; общий показатель 2,0%; Латинская Америка 1,1% (влияние -0,06 п.п.). Бразилия (15–90 дней): физлица около 3,0% (3,0% на сентябрь 2026), МСБ 1,4%, корпоративный сектор 0,02% (со скачком до 1,0% в сентябре 2025). Бразилия (90 дней): физлица 3,7% (влияние -0,02 п.п.), микро-, малый и средний бизнес 2,1% (влияние -0,05 п.п.), корпоративный сектор 0,02%. Примечание: в 3Q26 Itaú продал кредиты с низкой вероятностью возврата без удержания риска, которые имели бы просрочку более 90 дней: R$94 млн (физлица), R$140 млн (МСБ), R$17 млн (Латинская Америка); также учтена продажа ритейл-бизнеса в Колумбии.
Сетка 2x2 из линейных графиков с несколькими рядами данных и подписями значений; темно-синие выноски, показывающие влияние продажи активов; легенды справа от каждого ряда.
Коэффициенты стадий по Резолюции CMN 4,966 (соответствует IFRS 9) с марта 2025 по сентябрь 2026 для общего портфеля, физлиц, компаний и Латинской Америки. Портфель Стадии 2 на сентябрь 2026: физлица 7,3%, общий 4,0%, Латинская Америка 3,9%, компании 1,9%. Портфель Стадии 3: физлица 5,9%, общий 4,0%, Латинская Америка 3,4%, компании 3,0%. Покрытие Стадии 2: физлица 25,9%, общий 22,4%, компании 19,6%, Латинская Америка 13,8%. Покрытие Стадии 3: физлица 58,7%, общий 52,5%, компании 49,5%, Латинская Америка 39,2%. Большинство показателей демонстрируют умеренное снижение на протяжении семи кварталов.
Сетка 2x2 из линейных графиков за семь периодов с метками в каждой точке, общая легенда внизу.
Стоимость кредита (расходы на ожидаемые убытки + возврат кредитов + предоставленные скидки) в млрд R$, с 1Q25 по 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4; при этом годовая стоимость кредита к кредитному портфелю стабильна на уровне 2,7% в каждом квартале. Реструктурированный портфель (кредиты и ценные бумаги) с марта 2025 по сентябрь 2026: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, R$37,0 млрд, из которых реструктуризация составила 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; доля реструктурированных кредитов в общем портфеле: 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Два ряда комбинированных графиков: каждый представляет собой столбчатую диаграмму за семь периодов с линией коэффициента сверху; описательные метки и легенды слева.
NPL свыше 15 дней для физлиц с декабря 2019: Itaú — 6,7% в сентябре 2026 против 13,1% по рынку без учета Itaú (начальные значения ~7,9% и 10,0%). Изменение просрочки >15 дней к декабрю 2019 по продуктам (рынок без Itaú против Itaú): потребительские кредиты 17,2% (+2,6 п.п.) против 9,4% (-0,2 п.п.); кредитные карты 14,8% (+3,1 п.п.) против 6,6% (-0,6 п.п.); автокредитование 13,9% (+3,6 п.п.) против 9,7% (+0,9 п.п.); частный зарплатный кредит 18,9% против 6,9%. Отношение портфеля Стадий 2 и 3 к балансу просрочки >15 дней: 240% на сентябрь 2026. Таблица резервирования по дням просрочки: Itaú (физлица без ипотеки) — 4% для стандартных кредитов, 58% при 31–60 днях, 63% при 61–90, 66% при 91–120, 69% при 181–210, 100% с 331 дня; в сравнении с минимумами Резолюции BCB 352 для S1–S3 (50%, 60%, 77%, 81%, 100% с 91 дня) и S4–S5 (2%, 15%, 38% для ранних периодов).
Сверху слева: долгосрочный двойной линейный график. Сверху справа: парные серые/оранжевые столбцы по продуктам с метками отклонений и черно-белый блок KPI (240%). Нижняя полоса: полностраничная таблица резервирования с оранжевым заголовком.
NPL свыше 15 дней для МСБ и корпоративного сектора с декабря 2019: Itaú 2,9% на сентябрь 2026 (снижение с 3,3%) против рынка без Itaú 5,8% (рост с 4,0%). Доля обеспеченного портфеля МСБ выросла с 36% (декабрь 2019) до 58% (сентябрь 2026) в целом, и с 37% до 72% для микро- и малых предприятий. Корпоративный сектор: индекс портфеля вырос со 100 до 209; концентрация на 10 крупнейших заемщиках снизилась с 20% до 14%; доля инвестиционного уровня выросла с 69% до 78% (внутренние критерии). Глава 11 для корпораций (судебная или внесудебная реорганизация в Бразилии): доля 2,3% в корпоративном секторе и 4,3% в агробизнесе; для топ-5 случаев с утвержденными планами резервы до подачи заявления в 4 раза превышали понесенные убытки.
Разделенный слайд: белая левая половина с долгосрочным двойным линейным графиком; светло-серая правая половина с тремя панелями (мини-графики наклона, столбцы «до/после» в рамках и двухколоночная панель статистики).
Таблица расходов в млрд R$: коммерческие и административные (6,7), транзакционные (4,2), технологические (3,3, +4,7% кв/кв), прочие (0,8, +39,7% г/г); итого по Бразилии (15,0), +2,8% кв/кв, +1,5% г/г; Латинская Америка (2,2); непроцентные расходы (17,1), +2,4% кв/кв, +1,7% г/г; 9M26 (50,0) против 9M25 (48,5), +3,1%. Коэффициент эффективности с 2Q24 по 3Q26: консолидированный — 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Бразилия — 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Показатели за девять месяцев: консолидированный снизился с 38,0% (9M25) до 37,3% (9M26), по Бразилии — с 36,2% до 35,4%.
Сверху: таблица данных с оранжевым заголовком, содержащая столбцы по кварталам и за девять месяцев. Снизу: двухлинейный график трендов за десять кварталов с затененной вставкой для сравнения 9M25/9M26 и легендой в форме плашек.
Динамика CET1 с уровня 12,3% в июне 2026 г.: чистая прибыль за квартал +0,8%, дивиденды и проценты на собственный капитал -0,1%, активы, взвешенные по риску (включая пруденциальные корректировки и корректировки капитала) -0,4%, итого 12,7% CET1 на сентябрь 2026 г. С учетом 1,5% дополнительного капитала 1-го уровня (Additional Tier 1) капитал 1-го уровня (Tier I) составляет 14,2%.
Одиночный график-водопад с черными столбцами начала и конца периода, зеленым положительным шагом и красными отрицательными шагами; финальный столбец дополнен оранжевым сегментом AT1; легенда центрирована внизу.
Сравнение предыдущего и нового прогноза на 2026 год. Рост совокупного кредитного портфеля 5,5%–9,5% (Бразилия 6,5%–10,5%): без изменений. Рост финансовой маржи с клиентами 5,0%–9,0%: без изменений. Финансовая маржа с рынком 2,5–5,5 млрд R$: без изменений. Стоимость кредита 38,5–43,5 млрд R$: без изменений. Рост комиссионных доходов и результатов страхования 2,0%–5,0%: без изменений. Рост непроцентных расходов 1,5%–5,5%: без изменений. Эффективная налоговая ставка пересмотрена с 29,5%–32,5% до 28,0%–29,0%.
Таблица прогноза из трех столбцов (показатель, предыдущий, новый) с разделительными линиями; столбец «Новый» выделен светло-голубой панелью со скругленными углами; диапазоны подсвечены оранжевым.
Заставка раздела. «Клиентоцентричность» находится в центре шести орбитальных столпов: культура и долгосрочное видение; кадровый резерв и способность к исполнению; современная платформа и данные; устойчивость баланса; диверсификация результатов; эффективность и создание стоимости.
Центрированная радиальная диаграмма: шесть оранжевых плиток в форме скругленных квадратов расположены шестиугольником вокруг центральной текстовой метки и соединены тонкими серыми дугами.
Метрики по клиентам: рост консолидированного NPS Itaú на 12 пунктов в период с 2021 по 2026 год; около 80 пунктов NPS в цифровых каналах для физических и юридических лиц (приложения и интернет-банкинг); 83% сегментов компаний и 80% сегментов частных лиц имеют NPS на уровне совершенства (выше 70 пунктов).
Слева: серая версия радиальной диаграммы с оранжевым выделением центра. Справа: сетка 2x2 из крупных оранжевых цифр статистики с жирными подписями.
Таймлайн постоянно развивающейся культуры: «Наша культура» (2008–2021), «Культура Itubers» (2021–2025), новый столп (2025); eNPS — 85 пунктов (зона совершенства). Столпы культуры Itubers: клиент на первом месте; у нас нет ответов на все вопросы; мы поддерживаем друг друга; мы ориентированы на результат; мы ценим многообразие и инклюзивность; этика для нас не подлежит обсуждению; и новый столп — мы делаем выбор и принимаем решения.
Слева: радиальная диаграмма с выделенной плиткой культуры. Справа: скругленная карточка с таймлайном из трех точек, оранжевым значком eNPS и сеткой из трех столбцов с утверждениями-столпами, набранными жирным оранжевым и темно-синим шрифтом.
Таланты, готовые к будущему: техническая экспертиза и критическое мышление для постановки правильных задач и внедрения AI; более 95 тыс. заявок на программу стажировок 2026–2027. Рейтинги талантов: признание Fast Company в категориях международных финансовых услуг и финтеха, 1-е место в Бразилии в рейтинге LinkedIn Top Companies 8-й год подряд, 6-й год подряд в топ-5 компаний Great Place to Work в Бразилии, а также в рейтинге Lugares Incríveis para Trabalhar с момента его основания в 2020 году. Способность к исполнению: программа эффективности сократила коэффициент эффективности на 7 п.п. (9M26 против 9M21); проект в агробизнесе с кредитным портфелем 143 млрд реалов (сентябрь 2026 г.), растущий на 20% в год (CAGR 2026 против 2021); One Itaú — мигрировано 15 млн клиентов, NPS 80; оздоровление эквайринга за последние четыре года: +5 п.п. доли рынка, рост NPS на 40 пунктов, прибыльность растет в 7 раз быстрее TPV.
Слева: радиальная диаграмма с выделенной плиткой талантов. Справа: две карточки друг над другом; верхняя с текстом и четырьмя логотипами наград, нижняя с трехстолбцовым рядом оранжевых заголовков статистики и вторым рядом для показателей эквайринга.
Три колонки. Технологии, интегрированные в бизнес: более 21 тыс. сотрудников в кросс-функциональных командах, организованных вокруг пути клиента, и более 2,9 тыс. кросс-функциональных сквадов (squads). Современная платформа и данные, готовые к ИИ: более 92% инициатив в области генеративного ИИ уже используются (9M25 против 9M26), снижение удельной стоимости токена на 50% (1Q25 против 3Q26), 100% модернизация и переход в облако к 2028 году. Связь с передовыми технологиями: приобретение NeoSpace для разработки базовых моделей генеративного ИИ и персонализации; Instituto de Ciência e Tecnologia Itaú с более чем 39 опубликованными патентами, включая инновации в ИИ; доли корпоративного венчурного капитала в PsiQuantum, Simile и Endeavor Catalyst, а также еще в 10 объектах инвестирования.
Слева — диаграмма хаба с выделенной плиткой платформы. Справа — три равные колонки с цветными заголовками (оранжевый, королевский синий, темно-зеленый) над блоками со статистикой и логотипами партнеров.
Материальный капитал: 138,7 млрд реалов (+6,7% к 2Q26, +4,3% к 3Q25), что составляет 60,6% от консолидированного капитала в 228,9 млрд реалов; гудвил и нематериальные активы — 8,2%, чистые отложенные налоговые активы — 31,2%. Отложенные налоговые активы на сумму 71,5 млрд реалов: перенос налоговых убытков — 2,0% (1,4 млрд реалов, вес риска 1250%), прочие временные разницы — 24,8% (RWF 250%), ожидаемые убытки — 73,2% (52,3 млрд реалов, RWF 100%). Резервы по трудовым, гражданским и налоговым спорам: 16,9 млрд реалов (-2,1% к 2Q26, -3,4% к 3Q25): трудовые — 9,6 млрд реалов, гражданские — 3,0 млрд реалов, налоговые — 4,3 млрд реалов; покрытие выплат за последние 12 месяцев: 3,1x по трудовым и 1,9x по гражданским спорам (средние показатели за 2021–2026 гг. — 2,9x и 2,3x соответственно). Качество баланса: LCR 205,8% (+3,8 п.п. к июню 2026 г.), NSFR 123,7% (+1,6 п.п.), отношение кредитного портфеля к фондированию — 78,6% (-1,7 п.п.).
Слева — диаграмма хаба с выделенной плиткой баланса. Справа — три горизонтальные карточки: состав капитала со стековыми диаграммами, мини-таблица резервов и строка с тремя показателями ликвидности.
Кредитный портфель на сентябрь 2026 г. по направлениям: оптовый бизнес в Бразилии — R$665 млрд (43,1%), розничный бизнес в Бразилии — R$635 млрд (41,1%), Латинская Америка — R$244 млрд (15,8%). Повторяющийся управленческий результат за 9M26: розница в Бразилии — R$16,2 млрд (43,4%), опт в Бразилии — R$14,5 млрд (38,8%), корпоративный центр и операции на рынке — R$4,2 млрд (11,2%), Латинская Америка — R$2,5 млрд (6,6%). Лидерство среди частных игроков в сегментах выпуска кредитных карт, управления активами, платежей и эквайринга, инвестиционного банкинга и других.
Слева — диаграмма хаба с выделенной плиткой диверсификации. Справа — две кольцевые диаграммы рядом на одной карточке, под ними — вторая карточка с рядом из четырех линейных иконок с подписями.
Тренды за девять месяцев, с 9M21 по 9M26: ROE — 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; коэффициент эффективности — 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Повторяющийся управленческий результат в млрд R$, разделенный на стоимость капитала и создание стоимости: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: повторяющийся результат +14%, создание стоимости +18%, стоимость капитала +11%.
Слева — диаграмма хаба с выделенной плиткой эффективности. Справа — карточка с расходящимся графиком из двух линий (рост ROE, снижение коэффициента эффективности) над стековой столбчатой диаграммой за шесть периодов со столбцом CAGR справа.
Повторение титульного слайда, завершающее основную презентацию перед приложением: «3Q26 RESULTS», логотип Itaú, «Публичная встреча с аналитиками и обзор результатов за 3Q26», Сан-Паулу, 4 ноября 2026 г., Itaú Unibanco Holding S.A.
Аналогично странице 1: черный фон, оранжевая волна из точек, заголовок слева вверху, логотип справа вверху, детали справа внизу.
Разделительный слайд приложения с надписью «Additional information» и логотипом Itaú.
Черный фон со слабым оранжевым точечным узором, расходящимся веером справа; двухстрочный заголовок слева вверху, логотип справа вверху; остальная часть слайда пустая.
Управленческий отчет о прибылях и убытках в млн R$ за 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Операционные доходы: 49 152 (+2,4% кв/кв, +5,5% г/г); управленческая финансовая маржа: 34 611, из которых маржа по работе с клиентами — 33 286, по операциям на рынке — 1 325 (+42,3% кв/кв); комиссии и сборы: 11 048; доходы от страхования: 3 494. Стоимость кредита: (10 415), включая расходы на ожидаемые убытки (10 720), предоставленные скидки (1 260) и возмещения: 1 565. Удержанные страховые выплаты: (479). Прочие операционные расходы: (20 110), включая непроцентные расходы (17 129), а также ISS/PIS/Cofins и другие налоги (2 981). Прибыль до налогообложения и миноритарных долей: 18 148; налог на прибыль и социальный взнос: (5 192); миноритарные доли: (339). Повторяющийся управленческий результат: 12 617 (+1,7% кв/кв, +6,2% г/г); за 9M26 — 37 305 против 34 513 (+8,1%).
Таблица отчета о прибылях и убытках во всю ширину с оранжевым заголовком, группами столбцов по кварталам и девяти месяцам, затененными столбцами отклонений, выделенными жирным строками разделов и оранжевой итоговой линией.
Повторяющийся результат по направлениям бизнеса в млрд R$ за 9M26 в сравнении с 9M25: итого, кредитование, трейдинг, страхование и услуги, избыточный капитал. 9M26: операционные доходы 144,0 (кредитование 81,3, трейдинг 2,9, страхование и услуги 58,3, избыточный капитал 1,5); повторяющийся управленческий результат 37,3 (14,6, 1,5, 20,0, 1,2); средний регулятивный капитал 206,4 (127,5, 8,1, 55,5, 15,3); создание стоимости 15,8; повторяющаяся управленческая рентабельность капитала (ROE) 24,1% в целом, 15,3% в кредитовании, 24,2% в трейдинге, 47,9% в страховании и услугах, 10,8% на избыточный капитал. 9M25: повторяющийся результат 34,5, ROE 22,9% (кредитование 14,3%, трейдинг 30,3%, страхование и услуги 47,8%, избыточный капитал 9,8%). Панель изменений (delta) показывает рост ROE на +1,2 п.п. в целом, +1,0 п.п. в кредитовании и снижение на -6,1 п.п. в трейдинге.
Три расположенных рядом табличных блока (9M26, 9M25, дельта), каждый с оранжевым заголовком из пяти столбцов; строки P&L сверху, строки капитала и ROE снизу, итоговые значения выделены оранжевым.
Задняя обложка, повторяющая дизайн вступления: «3Q26 RESULTS», логотип Itaú, «Публичная встреча с аналитиками и обзор финансовых результатов за 3Q26», Сан-Паулу, 4 ноября 2026 года, Itaú Unibanco Holding S.A.
Идентичен страницам 1 и 23: черное поле, оранжевая растровая волна, блок заголовка и логотип сверху, детали мероприятия внизу справа.
Распространенные вопросы об этом слайде и основном содержании презентации.
Это презентация результатов за 3Q26 из 27 слайдов, которую холдинг Itaú Unibanco Holding S.A. использовал на открытой встрече с аналитиками и инвесторами в Сан-Паулу 4 ноября 2026 года. Она охватывает основные показатели, кредитный портфель, финансовую маржу, комиссии и страхование, качество кредитов, расходы, капитал, прогноз на 2026 год, стратегический раздел о конкурентных преимуществах и приложение с отчетом о прибылях и убытках и таблицами бизнес-модели.
Itaú Unibanco подал эту презентацию в SEC в качестве приложения к форме Form 6-K — документу, который иностранные частные эмитенты используют для предоставления существенной информации в SEC. Все суммы указаны в R$ (бразильских реалах), в основном в миллиардах; отчет о прибылях и убытках в приложении приведен в млн реалов. Слайды были поданы в виде изображений, поэтому текст некоторых мелких сносок может быть трудночитаемым при веб-разрешении.
Повторяющийся управленческий результат составил 12,6 млрд реалов (+2,5% к 2Q26, +6,7% к 3Q25), консолидированная повторяющаяся управленческая рентабельность собственного капитала (ROE) — 23,6% (24,5% в Бразилии), кредитный портфель — 1 544 млрд реалов (+10,9% в годовом исчислении), финансовая маржа с клиентами — 33,3 млрд реалов, коэффициент эффективности — 37,5%, а коэффициент капитала CET1 — 12,7%. Сравнения в квартальном исчислении скорректированы с учетом продажи розничного бизнеса в Колумбии в июле 2026 года.
Изменилась только одна строка. Прогнозы по росту кредитного портфеля, финансовой марже с клиентами, финансовой марже с рынком, стоимости кредита, комиссионным и страхованию, а также непроцентным расходам остались прежними. Диапазон эффективной налоговой ставки был снижен с 29,5%–32,5% до 28,0%–29,0%.
Коэффициенты NPL (просрочка 15–90 дней и более 90 дней) по сегментам, портфель и коэффициенты покрытия Стадии 2 и Стадии 3 в соответствии с Резолюцией 4,966 Бразилии, стоимость кредита (10,4 млрд реалов в 3Q26, 2,7% от портфеля), реструктурированный портфель, сравнение NPL Itaú и рынка (свыше 15 дней) для физических и юридических лиц, а также матрица резервирования в сравнении с минимумами Резолюции 352 BCB.
Да, в качестве структурного образца. Это отличная модель для презентации результатов банка или финансовой компании: страница с ключевыми KPI, таблицы отклонений с колонками QoQ/YoY/9 месяцев, каскадные диаграммы (waterfall) для маржи и капитала, дашборды с трендами качества активов, таблица сравнения старого и нового прогнозов и универсальная диаграмма стратегии типа «ступица и спицы». Замените контент и брендинг Itaú на свои; оригинал остается материалом Itaú Unibanco.
В этом разделе галереи представлен оригинальный PDF-файл презентации. Вы можете скачать PDF и использовать 2Slides для создания редактируемой презентации с похожей структурой для вашей компании или анализа.
Оригинальные изображения слайдов, предоставленные Itaú Unibanco Holding S.A. в форме Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.