
Входит в коллекцию Примеры презентаций для инвесторов · Примеры презентаций для инвесторов из Японии
Презентация результатов Ebara за Q3 FY2026: результаты Ebara Corporation (TSE 6361) за девять месяцев с января по сентябрь 2026 года (финансовый год, заканчивающийся в декабре 2026 года). Включает рекордные показатели заказов, выручки, операционной и чистой прибыли за девять месяцев, повышение годового прогноза по заказам и детализацию по сегментам: Precision & Electronics, Energy, Building & Industrial, Infrastructure и Environmental. Это презентация на японском языке (決算説明会資料) от 13 ноября 2026 года; оригинал опубликован в системе TDnet Токийской фондовой биржи.
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Презентация результатов Ebara за Q3 FY2026: результаты Ebara Corporation (TSE 6361) за девять месяцев с января по сентябрь 2026 года (финансовый год, заканчивающийся в декабре 2026 года). Включает рекордные показатели заказов, выручки, операционной и чистой прибыли за девять месяцев, повышение годового прогноза по заказам и детализацию по сегментам: Precision & Electronics, Energy, Building & Industrial, Infrastructure и Environmental. Это презентация на японском языке (決算説明会資料) от 13 ноября 2026 года; оригинал опубликован в системе TDnet Токийской фондовой биржи.
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
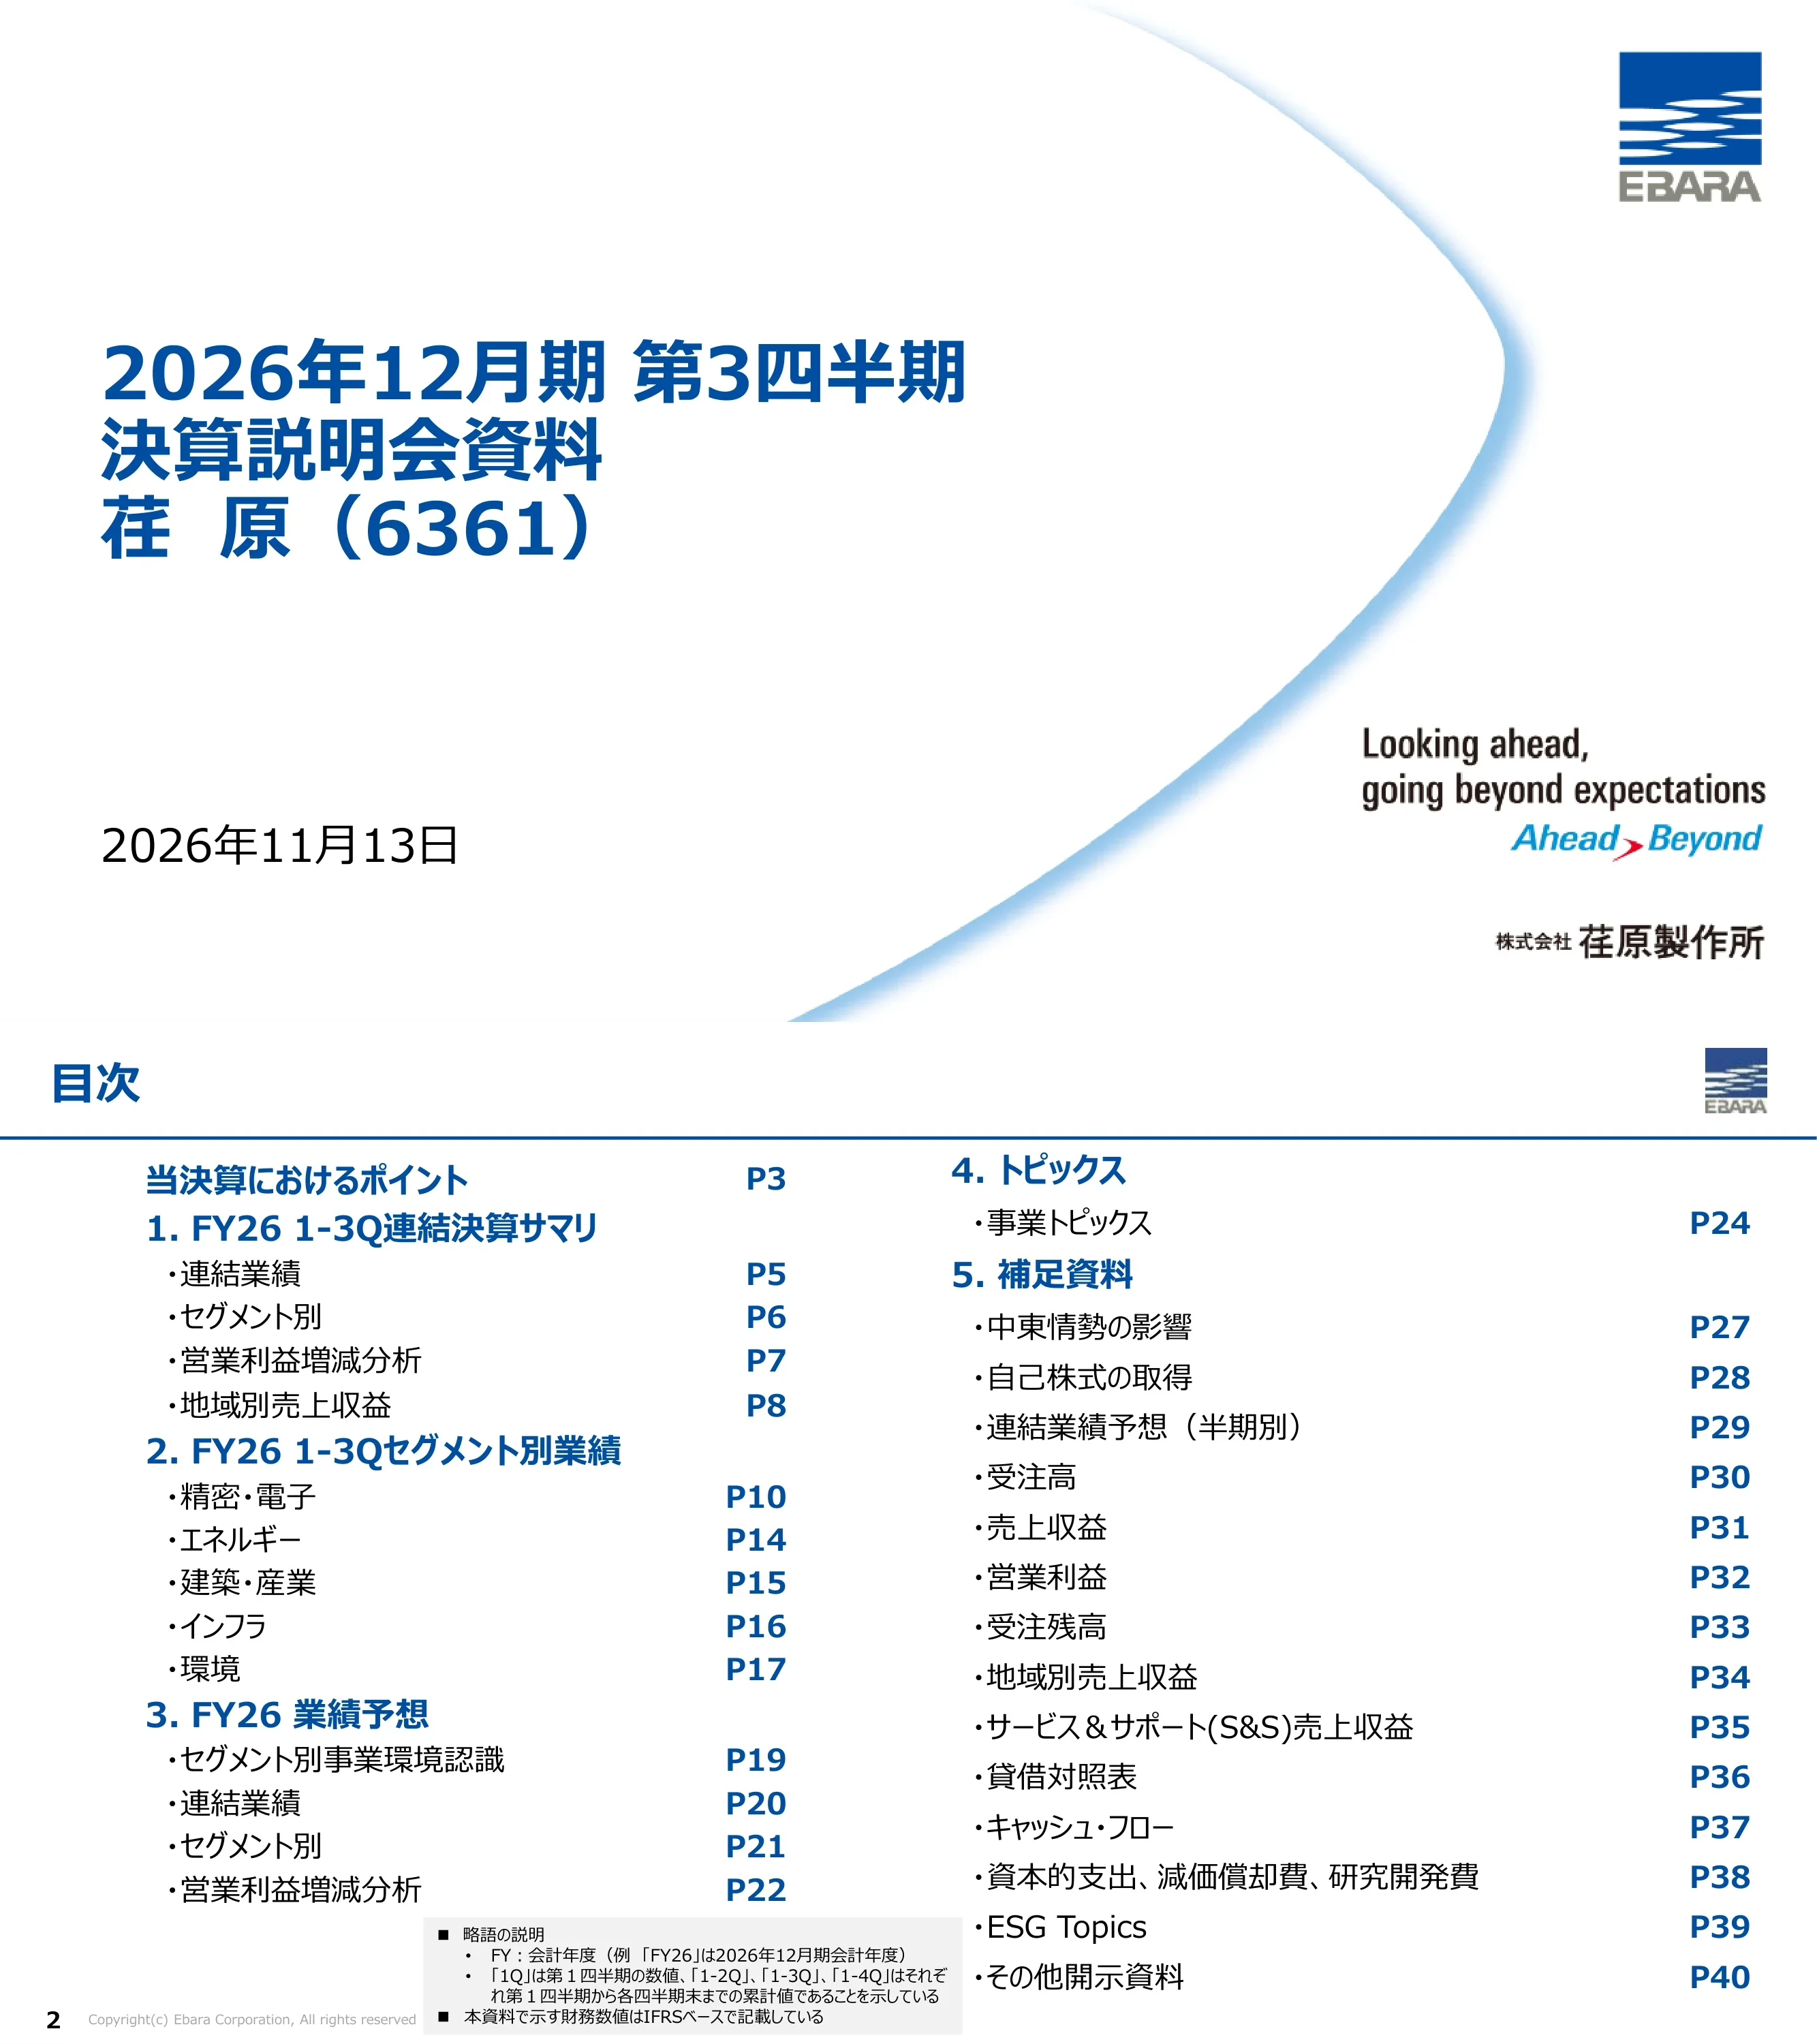
Титульный слайд с заголовком «Материалы презентации результатов за третий квартал финансового года, заканчивающегося в декабре 2026 года, Ebara (6361)», датированный 13 ноября 2026 года, с названием корпорации Ebara Corporation, логотипом и слоганом «Looking ahead, going beyond expectations / Ahead > Beyond».
Крупный синий блок заголовка с выравниванием по левому краю, дата в левом нижнем углу, логотип в правом верхнем углу, слоган и название компании в правом нижнем углу, широкая светло-голубая дуга в правой половине.
Повестка дня с указанием страниц: Ключевые моменты результатов (стр. 3); 1. Консолидированный отчет за 1–3Q FY26 (консолидированные результаты, по сегментам, анализ изменения операционной прибыли, выручка по регионам); 2. Результаты сегментов за 1–3Q FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. Прогноз на FY26 (бизнес-среда по сегментам, консолидированный, по сегментам, анализ операционной прибыли); 4. Темы (бизнес-темы, стр. 24); 5. Дополнительные материалы (влияние ситуации на Ближнем Востоке, обратный выкуп акций, полугодовые прогнозы, заказы, выручка, операционная прибыль, портфель заказов, выручка по регионам, выручка S&S, баланс, денежный поток, капитальные затраты/амортизация/НИОКР, темы ESG, прочие раскрытия). Примечание определяет FY26 как год, заканчивающийся в декабре 2026 года, «1-3Q» как кумулятивные показатели и указывает, что цифры приведены на основе IFRS.
Список повестки в две колонки с синими заголовками разделов и номерами страниц с выравниванием по правому краю; серое поле сноски с аббревиатурами внизу по центру.
Результаты за 1–3Q FY26 в сравнении с прошлым годом: заказы 9 790 сотен миллионов иен (+2 988, +43,9%), выручка 7 459 сотен миллионов иен (+823, +12,4%), операционная прибыль 835 сотен миллионов иен (+140, +20,2%), операционная маржа 11,2% (+0,7 п.п.), квартальная прибыль, причитающаяся владельцам материнской компании, 714 сотен миллионов иен (+267, +60,0%). План на весь FY26: заказы 1,295 трлн иен (+3 453, +36,4% г/г; +500, +4,0% к плану от 14 августа 2026 г.), выручка 1,053 трлн иен (+947, +9,9%), операционная прибыль 1 250 сотен миллионов иен (+111, +9,8%), маржа 11,9%, чистая прибыль 995 сотен миллионов иен (+228, +29,8%). Тезисы: заказы, выручка, операционная и чистая прибыль достигли рекордных максимумов для третьего квартала; Precision & Electronics и Energy обеспечили рост заказов; другие сегменты компенсировали снижение выручки и прибыли Energy; зафиксирована прибыль до налогообложения в размере 206 сотен миллионов иен от передачи акций 水ing (аффилированное лицо по методу долевого участия до Q1). Прогноз: план по заказам повышен на фоне сильного спроса в Precision & Electronics; выручка и операционная прибыль оставлены без изменений; выручка Precision & Electronics сохранена, несмотря на влияние землетрясения в Кумамото на цепочку поставок; операционная прибыль Energy пересмотрена в сторону понижения из-за недобора продаж S&S, связанных с Ближним Востоком. Капитальная политика: дополнительный обратный выкуп акций на сумму до 50 сотен миллионов иен.
Две расположенные рядом таблицы KPI (фактические показатели за девять месяцев и план на весь год) со стрелками трендов, за которыми следует раздел «Тезисы» с тремя помеченными строками: результаты за 1–3Q FY26, прогноз на FY26, капитальная политика.
Разделитель разделов, выделяющий раздел 1 (консолидированный отчет), остальные четыре раздела затенены серым цветом.
Вертикальный список из пяти названий разделов; активный выделен жирным синим шрифтом, остальные — светло-серым.
Таблица в сотнях миллионов иен, сравнивающая 1–3Q FY25 с 1–3Q FY26: заказы 6 801 → 9 790 (+2 988, +43,9%); выручка 6 635 → 7 459 (+823, +12,4%); операционная прибыль 695 → 835 (+140, +20,2%); операционная маржа 10,5% → 11,2% (+0,7 п.п.); квартальная прибыль, причитающаяся владельцам материнской компании, 446 → 714 (+267, +60,0%); базовая прибыль на акцию (EPS) ¥96,76 → ¥156,67 (+59,91, +61,9%). Средние обменные курсы: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Единая финансовая таблица с синим заголовком (предыдущий год, текущий год, изменение, темп изменения), столбец текущего года выделен жирным шрифтом, ниже расположена отдельная подтаблица валютных курсов.
Сравнение 1–3Q FY25 и 1–3Q FY26 по сегментам (100 млн иен). Precision & Electronics: заказы 2 010 → 4 266 (+112,2%), выручка 2 233 → 2 935 (+31,5%), OP 328 → 581 (+77,0%), маржа 14,7% → 19,8%. Energy: заказы 1 509 → 1 689 (+11,9%), выручка 1 593 → 1 448 (-9,1%), OP 170 → 14 (-91,7%), маржа 10,7% → 1,0%. Building & Industrial: заказы 1 883 → 2 236 (+18,8%), выручка 1 734 → 1 949 (+12,4%), OP 105 → 131 (+24,1%), маржа 6,1% → 6,7%. Infrastructure: заказы 456 → 387 (-15,2%), выручка 417 → 437 (+4,9%), OP 36 → 47 (+29,4%), маржа 8,8% → 10,8%. Environmental: заказы 933 → 1 203 (+28,9%), выручка 648 → 680 (+4,9%), OP 72 → 90 (+24,2%), маржа 11,2% → 13,3%. Прочее/корректировки OP -19 → -29. Сноска: с Q1 FY26 часть P&L водородного бизнеса включена в сегмент Energy.
Длинная таблица, сгруппированная по сегментам с цветовой кодировкой боковых панелей; четыре метрики на сегмент; столбцы для предыдущего года, текущего года, изменения и темпа изменения.
Бридж-диаграмма (waterfall) операционной прибыли: рост с 695 сотен миллионов иен в 1–3 кв. FY25 до 835 сотен миллионов иен в 1–3 кв. FY26. Факторы: эффект от выручки +232 (рост в сегментах Precision & Electronics, Building & Industrial, Infrastructure, Environmental), рентабельность +136 (в основном Precision & Electronics, Building & Industrial, Environmental), постоянные затраты -286 (рост расходов на персонал, включая повышение базовых окладов, и рост амортизации), валютные курсы (FX) +49, прочее +9. Заголовок: прибыль выросла в основном за счет увеличения выручки и повышения рентабельности.
Горизонтальная каскадная диаграмма с темно-синими столбцами начала/конца периода, светло-синими положительными и серыми отрицательными этапами; блоки аннотаций соединены тонкими линиями.
Группированные столбчатые диаграммы сравнения выручки за 1–3 кв. FY25 и 1–3 кв. FY26 по местоположению клиентов (сотен миллионов иен): Япония 2 240 → 2 395 (+6,9%); Тайвань, Корея и остальная Азия 1 315 → 1 863 (+41,7%); Китай 1 147 → 1 243 (+8,4%); Северная Америка 896 → 868 (-3,1%); Европа 417 → 514 (+23,3%); Ближний Восток 375 → 285 (-24,1%); Прочие 243 → 288 (+18,7%). Кольцевая диаграмма структуры за 1–3 кв. FY26: Япония 32%, Тайвань/Корея/остальная Азия 25%, Китай 17%, Северная Америка 12%, Европа 7%, Ближний Восток 4%, Прочие 4%; внутренний рынок 32%, зарубежные рынки 68%.
Парная столбчатая диаграмма слева с процентными изменениями в рамках; кольцевая диаграмма справа с разделением на внутренний/зарубежный рынки в центре.
Разделитель, выделяющий раздел 2 (результаты сегментов).
Список из пяти разделов, где активный пункт выделен жирным синим шрифтом, а остальные затенены серым.
Графики кумулятивных трендов (FY25 против FY26; 1–4 кв. FY26 — план): заказы 1 512 / 2 674 / 4 266 при плане 6 000 (FY25: 739 / 1 413 / 2 010 / 3 034); выручка 829 / 1 836 / 2 935, план 4 250; операционная прибыль 135 / 325 / 581, план 790; маржа 16,3% / 17,7% / 19,8%, план 18,6%. Выручка от продуктов и S&S: продукты 1 538 → 2 078, S&S 695 → 857 (доля S&S 31% → 29%). Региональная выручка: Япония 436 → 555, Азия 1 407 → 1 900, Северная Америка 268 → 303, Европа 110 → 168, Прочие 9 → 9 (внутренний рынок 19%, зарубежные 81%). Бридж операционной прибыли: 328 +261 (выручка) +66 (рентабельность) -109 (постоянные затраты) +35 (FX) = 581. Ключевые тезисы: спрос, связанный с ИИ, лидирует на рынке, загрузка мощностей клиентов высока, инвестиции в расширение растут, Китай — на уровне прошлого года; заказы на оборудование и компоненты выросли, продукты CMP резко выросли в сегментах логики/foundry и памяти; выручка выросла как по продуктам, так и по S&S; прибыль выросла за счет выручки, структуры продаж и валовой маржи, что частично нивелировано расходами на персонал, амортизацию и R&D.
Дашборд сегмента: четыре мини-графика (заказы, выручка, операционная прибыль, маржа) вверху слева; столбчатые диаграммы продуктов/S&S и регионов, а также waterfall операционной прибыли внизу; панель «Points» с данными по рынку, заказам, выручке и прибыли справа.
Квартальные заказы и выручка за FY24–FY26 для сегмента и двух его подсегментов (CMP и «прочее» объединены в «Equipment»; второй подсегмент — «Components»). Заказы сегмента в FY26: 1 512 / 1 162 / 1 592, план на 4 кв. 1 733; оборудование 1 146 / 715 / 1 026, план на 4 кв. 1 211; компоненты 365 / 446 / 565, план на 4 кв. 523. Выручка сегмента в FY26: 829 / 1 007 / 1 098, план на 4 кв. 1 315; оборудование 539 / 684 / 712, план на 4 кв. 963; компоненты 289 / 322 / 386, план на 4 кв. 351. Также приведены данные за кварталы FY24 и FY25.
Две строки (заказы, выручка) и три столбца (сегмент, оборудование, компоненты) квартальных столбчатых диаграмм, сгруппированных по финансовым годам; плановые показатели показаны контурными рамками.
Полугодовые заказы и выручка за FY24–FY26. Заказы сегмента: FY24 1 159 / 1 441; FY25 1 413 / 1 621; FY26 2 674 / 3 325 (план на 2-е полугодие). Заказы на оборудование в FY26: 1 862 / план 2 237; компоненты: 811 / план 1 088. Выручка сегмента: FY24 1 222 / 1 561; FY25 1 505 / 1 917; FY26 1 836 / план 2 413; оборудование в FY26: 1 224 / план 1 675; компоненты: 612 / план 737. Выноска: влияние землетрясения в Кумамото на цепочку поставок привело к переносу выручки от оборудования в размере 20 000–30 000 миллионов иен (200–300 сотен миллионов иен) на FY27, однако прогноз выручки на FY26 оставлен без изменений.
Та же сетка 2x3, что и на странице с квартальными данными, но с полугодовыми столбцами; поверх графика выручки от оборудования размещена выноска с оранжевой рамкой.
Накопительные столбчатые диаграммы квартальной выручки от продуктов с разделением на сегменты памяти (memory) и прочие (non-memory) с 1 кв. FY23 по 3 кв. FY26. FY26: 1 кв. 587 (память 28%, прочие 72%), 2 кв. 716 (27% / 73%), 3 кв. 775 (28% / 72%). Предыдущие пики включают 4 кв. FY25 на уровне 920 (32% / 68%). Сноски: разделение на память/не-память определено компанией; структура за 2 кв. FY26 была пересмотрена ретроспективно для исправления ошибки.
Полноширинная гистограмма с накоплением, итоговыми значениями над столбцами и процентными метками внутри сегментов, сгруппированная по финансовым годам.
Кумулятивные показатели за FY26: заказы 557 / 1 125 / 1 689, план 2 200 (FY25 1–4Q 1 947); выручка 465 / 967 / 1 448, план 2 050 (FY25 2 178); операционная прибыль -16 / -7 / 14, план 130 (FY25 259); маржа -3,6% / -0,8% / 1,0%, план 6,3%. Выручка от продукции 768 → 654, S&S 825 → 794 (доля S&S 52% → 55%). Региональная выручка: Япония 68 → 18, Азия 564 → 651, Северная Америка 487 → 387, Европа 109 → 116, Ближний Восток 286 → 206, прочие 76 → 68 (внутренний рынок 1%, зарубежный 99%). Бридж операционной прибыли: 170 -93 выручка +7 рентабельность -74 постоянные затраты +4 FX = 14. Тезисы: спрос в нефтегазовом секторе в целом восстанавливается, но сохраняется неопределенность на Ближнем Востоке; замедление в нефтехимии в Китае; стабильный спрос на СПГ в Северной Америке и на Ближнем Востоке; устойчивый спрос в энергетике Китая. Заказы выросли благодаря крупным нефтегазовым проектам (заказы в нефтехимии Китая снизились); рост заказов S&S. Выручка от продукции снизилась из-за меньшего объема портфеля на начало периода; выручка S&S упала из-за задержек поставок запчастей и сокращения выездов супервайзеров на Ближний Восток. На OP негативно повлияли снижение выручки, постоянные затраты на водородные проекты и операционный убыток завода Jeannette в США.
Стандартный дашборд сегмента в красном цвете: четыре мини-графика, столбчатые диаграммы (продукция/S&S и регионы), водопадная диаграмма OP, панель с тезисами справа.
Кумулятивные показатели за FY26: заказы 703 / 1 484 / 2 236, план 2 800; выручка 630 / 1 295 / 1 949, план 2 650; операционная прибыль 44 / 83 / 131, план 190; маржа 7,0% / 6,4% / 6,7%, план 7,2%. Продукция 1 359 → 1 546, S&S 375 → 403 (доля S&S 22% → 21%). Региональная выручка: Япония 739 → 759, Азия 426 → 502, Северная Америка 132 → 174, Европа 197 → 229, Ближний Восток 70 → 67, прочие 166 → 216 (внутренний рынок 39%, зарубежный 61%). Анализ изменений (bridge) операционной прибыли: 105 +46 выручка +28 рентабельность -67 постоянные затраты +10 FX +9 прочее = 131. Тезисы: рост ВВП восстанавливается в Северной Америке, но остается слабым в других регионах; сильный спрос со стороны дата-центров и производителей полупроводников; рынок строительного оборудования Китая все еще слаб из-за ограничений на инвестиции в недвижимость. Рост внутренних заказов на продукцию и S&S; высокие заказы в сегменте дата-центров; в Китае выросли промышленные заказы, связанные с ЦОД и полупроводниками. Выручка выросла в Японии и во всех зарубежных регионах, кроме Ближнего Востока, особенно в Америке. Прибыли способствовал рост производительности (несмотря на стоимость материалов) и отсутствие повторных резервов по сомнительным долгам обанкротившегося клиента в США.
Дашборд сегмента в бирюзовом цвете с мини-графиками, диаграммами продукции/S&S и регионов, водопадом OP и панелью тезисов.
Кумулятивные показатели за FY26: заказы 147 / 263 / 387, план 600 (FY25 1–4Q 629); выручка 232 / 321 / 437, план 600; операционная прибыль 61 / 56 / 47, план 60; маржа 26,3% / 17,4% / 10,8%, план 10,0%. Продукция 213 → 226, S&S 204 → 211 (доля S&S 49% → 48%). Региональная выручка: Япония 342 → 377, Азия 59 → 49, Северная Америка 6 → 3, Ближний Восток 9 → 3, прочие 0 → 3 (внутренний рынок 86%, зарубежный 14%). Анализ изменений (bridge) операционной прибыли: 36 +8 выручка +4 рентабельность -1 постоянные затраты +0 FX = 47. Тезисы: внутренний рынок насосного оборудования для госсектора стабилен; инвестиции в предотвращение стихийных бедствий и модернизацию стареющей инфраструктуры в рамках Первого среднесрочного плана Японии по обеспечению устойчивости страны остаются устойчивыми. Внутренние заказы ниже уровня прошлого года (в котором было несколько крупных проектов) из-за задержек в госсекторе; зарубежные заказы на прежнем уровне. Выручка выросла за счет внутренних госпроектов; рентабельность улучшилась по мере завершения проектов.
Дашборд сегмента в синем цвете с мини-графиками, диаграммами продукции/S&S и регионов, водопадом OP и панелью тезисов.
Кумулятивные показатели за FY26: заказы 324 / 808 / 1 203, план 1 350 (FY25 1–4Q 1 353); выручка 301 / 479 / 680, план 980; операционная прибыль 61 / 66 / 90, план 135; маржа 20,5% / 14,0% / 13,3%, план 13,8%. Выручка EPC 150 → 113, O&M 498 → 567 (доля O&M 77% → 83%). Региональная выручка: Япония 642 → 676, Азия 5 → 3 (внутренний рынок 99%, зарубежный 1%). Анализ изменений (bridge) операционной прибыли: 72 +10 выручка +33 рентабельность -25 постоянные затраты +0 FX = 90. Тезисы: спрос на строительство новых муниципальных заводов по переработке отходов в Японии стабилен; заказы O&M на обычном уровне. В 1–3Q FY26 получено два крупных заказа (один контракт DBO на мусоросжигательный завод, один на реконструкцию/долгосрочное комплексное обслуживание) против трех в прошлом году. Выручка выросла за счет O&M, в основном за счет продления срока службы и техобслуживания. Прибыль выросла благодаря структуре O&M и высвобождению резервов по завершенным проектам EPC. Определения: DBO — проектирование, закупки, строительство плюс эксплуатация и техобслуживание; EPC — проектирование, закупки и строительство завода.
Дашборд сегмента в зеленом цвете; разделение EPC/O&M заменяет график продукции/S&S; добавлена небольшая таблица крупных заказов.
Разделитель, выделяющий раздел 3 (прогноз на FY26).
Список из пяти пунктов повестки дня, активный пункт выделен синим цветом.
Таблица основных рынков, трендов и прогноза компании на FY26 (по состоянию на ноябрь 2026 г.). Precision & Electronics (производство полупроводников): рынок расширяется за счет ИИ; растут инвестиции в логические схемы / контрактное производство (foundry) и память; высокая загрузка мощностей (fab); ожидается рост мирового рынка WFE (оборудование для производства пластин) на 20% и более. Energy (нефть и газ, новая энергетика, электроэнергетика): стабильный спрос на продукцию, замедление нефтехимии в Китае, стабильный спрос на СПГ, отслеживается влияние ситуации на Ближнем Востоке; неопределенность в сфере сервиса запчастей и обслуживания на Ближнем Востоке; декарбонизация (аммиак, водород, CCUS) движется к коммерциализации; рост СПГ ~6%, этилена ~3%. Building & Industrial: зарубежные рынки ~2% роста (Европа и Китай — слабые показатели, США — осторожный прогноз, но растет спрос со стороны дата-центров, влияние Ближнего Востока ограничено); внутренний рынок — без изменений. Infrastructure (водная инфраструктура, вентиляция): внутренний рынок — без изменений на фоне планов по повышению национальной устойчивости; зарубежные рынки ~4% роста за счет спроса на воду в Азии, старения мощностей в Северной Америке и спроса на дренажные насосы. Environmental (переработка твердых отходов): внутренний рынок — без изменений, рост спроса на продление срока службы объектов.
Матрица из пяти строк с цветными ячейками сегментов, колонкой рынков, колонкой трендов со списками, иконками стрелок (мировой/зарубежный/внутренний рынки) и колонкой прогноза.
Заголовок: прогноз по заказам пересмотрен в сторону повышения; выручка, операционная и чистая прибыль оставлены без изменений. Таблица (100 млн иен): факт FY25 / предыдущий план FY26 (от 14 августа 2026 г.) / план FY26 (от 13 ноября 2026 г.): заказы 9 496 / 12 450 / 12 950 (+3 453 г/г, +36,4%; +500 к предыдущему плану, +4,0%); выручка 9 582 / 10 530 / 10 530 (+947, +9,9%); операционная прибыль 1 138 / 1 250 / 1 250 (+111, +9,8%); маржа 11,9% для всех трех показателей; чистая прибыль 766 / 995 / 995 (+228, +29,8%). ROIC 11,9% / 11,8% / 11,8%; ROE 15,6% / 18,8% / 18,8%; базовая EPS ¥166,31 / ¥217,93 / ¥218,10; годовые дивиденды ¥59,0 / ¥66,0 / ¥66,0. Принятые курсы валют: USD ¥145, EUR ¥175, CNY ¥20 (факт FY25: 149,63 / 168,94 / 20,83).
Информационная панель с заголовком над большой таблицей прогноза с выделенной колонкой текущего плана, блоком коэффициентов и валютным блоком.
Годовой план по сегментам (сотен миллионов иен), факт FY25 → новый план FY26 (изменение относительно предыдущего плана): Precision & Electronics: заказы 3 034 → 6 000 (+500), выручка 3 422 → 4 250 (без изменений), ОП 577 → 790 (+20), маржа 18,6%. Energy: заказы 1 947 → 2 200, выручка 2 178 → 2 050, ОП 259 → 130 (-50 против предыдущего плана 180), маржа 6,3%. Building & Industrial: заказы 2 492 → 2 800, выручка 2 419 → 2 650, ОП 152 → 190, маржа 7,2% (без изменений). Infrastructure: заказы 629 → 600, выручка 571 → 600, ОП 46 → 60 (+5), маржа 10,0%. Environmental: заказы 1 353 → 1 350, выручка 978 → 980, ОП 130 → 135 (+5), маржа 13,8%. Прочее/корректировки: ОП -28 → -55 (+20 против предыдущего плана -75). Сноски о переклассификации водородного направления и переносе выручки из-за землетрясения в Кумамото.
Таблица, сгруппированная по сегментам с цветными полосами, выделенной колонкой нового плана и колонками изменений г/г и относительно предыдущего плана.
Левый «водопад», переход от факта FY25 (1 138) к новому плану FY26 (1 250 сотен миллионов иен): Precision & Electronics +212 (спрос, связанный с ИИ), Energy -129 (снижение выручки, фиксированные затраты на водородное направление, операционные убытки завода Jeannette в США), Building & Industrial +37 (внутренний S&S, рост в Америке и EMEA), Infrastructure +13 (реализация портфеля заказов), Environmental +4 (выручка и высвобождение резервов), Прочее -26 (убыток от урегулирования в связи с пересмотром плана пенсионных выплат). Правый «водопад», переход от предыдущего плана (1 250) к новому плану (1 250): Precision & Electronics +20 (микс и валовая маржа), Energy -50 (см. стр. 25), Infrastructure +5 (планомерный ход строительства), Environmental +5 (сокращение фиксированных затрат и рентабельность), Прочее +20 (пересмотр корпоративных расходов, включая пересмотр плана пенсионных выплат).
Две расположенные рядом каскадные диаграммы («водопады») с выносками для каждого фактора влияния.
Разделитель, выделяющий раздел 4 (темы).
Список из пяти разделов, активный пункт выделен синим цветом.
Для удовлетворения средне- и долгосрочного роста спроса Ebara расширяет производственные мощности: (1) усиление производства на заводе в Кумамото для поэтапного увеличения объемов; (2) аренда большого высокотехнологичного «чистого помещения» на заводе в Мобаре — части предприятия, которое Shinko Electric Industries планирует приобрести у Japan Display — для обеспечения мощностей при сокращении времени запуска и инвестиций по сравнению со строительством нового завода, а также для улучшения BCP и стабильности поставок. Параметры аренды: Japan Display Mobara Plant Building J1 (будет приобретено Shinko Electric в марте 2027 г.), Хаяно, г. Мобара, префектура Тиба; часть J1 (чистое помещение и др.); контракт подписан 13 ноября 2026 г.; начало аренды 1 апреля 2027 г. (план); срок 12 лет с момента передачи. График мощностей (2026 = 1,0): 1,5x в 2027 г. после модернизации в Кумамото; возможность расширения до 2,5x с 2028 г. за счет завода в Мобаре.
Текстовые пункты и таблица с параметрами аренды слева; гистограмма мощностей со стрелками справа.
Годовой план операционной прибыли (OP) сегмента Energy: исходный 210 → предыдущий план 180 (от 14 августа, -30 из-за убытков завода Jeannette в США и ситуации на Ближнем Востоке) → новый план 130 (ноябрь, -50). Причины нового сокращения: убытки Jeannette в основном прекратились к 1H; возросшая нестабильность на Ближнем Востоке означает, что продажи S&S (ремонт, технические консультанты, запчасти), ожидаемые во 2H, не достигнут цели; рост продаж продукции идет, но его недостаточно для покрытия падения прибыли S&S. Полугодовая OP: FY24 75 / 205, FY25 111 / 148, FY26 1H -7, план на 2H 137 (22 в 3Q плюс ожидаемые 115 в 4Q). Прогноз на Q4: ожидается прибыль 11,5 млрд иен за счет высокомаржинальных запчастей S&S, поставки которых сосредоточены в 4Q, продукции нормализованного завода Jeannette и строгого сокращения фиксированных затрат. Перспективы на FY27: ожидается окончание убытков Jeannette в FY26; рост производительности, поставок и сокращение затрат за счет нормализации и автоматизации; реализация высокого объема невыполненных заказов; рост S&S благодаря флагманскому центру в Хьюстоне и новой базе в Абу-Даби; рост заказов в сегментах LNG upstream/midstream и капитального ремонта S&S.
Левая колонка с двумя небольшими гистограммами (пересмотр плана, полугодовая OP); правая колонка с текстовыми блоками с красными заголовками; нижняя полоса «Навстречу FY27».
Разделитель, выделяющий раздел 5 (дополнительные материалы).
Список из пяти разделов, активный пункт выделен синим цветом.
Влияние ожидается в основном в сегментах Energy и Building & Industrial; план предполагает, что текущая напряженность и логистические ограничения сохранятся до конца декабря 2026 года, прямое влияние заложено в прогноз; возможно дальнейшее влияние. Прямое влияние на OP (сотен миллионов иен) — FY26 1-2Q факт / предыдущая годовая оценка (14 августа) / новая годовая оценка (13 ноября): Precision & Electronics (затраты на материалы и логистику) -1 / -2 / -2; Energy (задержка продаж S&S на Ближнем Востоке, сбои в логистике и затраты) -16 / -10 / -60; Building & Industrial (цены на сырье и энергоносители, задержки продаж из-за сроков поставки) -5 / -10 / -10; Infrastructure (без влияния) 0 / 0 / 0; Environmental (задержки строительства из-за нехватки материалов, таких как смолы) 0 / -1 / -1; консолидированный итог -22 / -23 / -73.
Три маркированных пункта над таблицей с сегментами, основными факторами влияния и тремя числовыми колонками.
Дополнительный выкуп: осуществляя необходимые инвестиции и соблюдая финансовую дисциплину (коэффициент D/E 0,4–0,5 и запас денежных средств на уровне 1,5–2,0 месяцев выручки), Ebara продолжает корректировать капитал для достижения целевого показателя ROE (18% или более к FY28). 10 млрд иен уже выкуплено в FY26; принято решение о дополнительном выкупе на сумму до 50 сотен миллионов иен. Условия: обыкновенные акции; до 1 700 000 акций; до 50 сотен миллионов иен; период с 16 ноября по 31 декабря 2026 г.; цель: оптимизация капитала и повышение долгосрочной акционерной стоимости. График дивидендов и выкупов (на основе денежных потоков, сотен миллионов иен): 2021 дивиденды 104 + выкуп 200 = 304; 2022 — 182; 2023 — 189; 2024 — 227; 2025 — 277 + 200 = 477; план на 2026 — 292 + 100 + дополнительные 50.
Текст политики и таблица условий слева; стековая гистограмма выплат акционерам справа.
Полугодовая таблица FY24–FY26 (сотен миллионов иен). Консолидированные показатели: заказы FY24 3 996 / 4 609, FY25 4 513 / 4 983, FY26 1H 6 362 / план на 2H 6 587; выручка 3 945 / 4 721, 4 487 / 5 095, 4 907 / 5 622; OP 399 / 580, 500 / 638, 506 / 743; маржа 10,1% / 12,3%, 11,2% / 12,5%, 10,3% / 13,2%. План на FY26 2H по сегментам: Precision & Electronics заказы 3 325, выручка 2 413, OP 464 (19,3%); Energy 1 074 / 1 082 / 137 (12,7%); Building & Industrial 1 315 / 1 354 / 106 (7,9%); Infrastructure 336 / 278 / 3 (1,4%); Environmental 541 / 500 / 68 (13,6%); Прочее/корректировки OP -38.
Плотная таблица, сгруппированная по консолидированному итогу и пяти сегментам, с колонками по полугодиям для каждого финансового года и выделенной колонкой плана на FY26 2H.
Накопленные заказы (сотен миллионов иен) за FY25 1Q/1-2Q/1-3Q/1-4Q и план на FY26 1Q/1-2Q/1-3Q/1-4Q. Консолидированные: 1 998 / 4 513 / 6 801 / 9 496; FY26 3 249 / 6 362 / 9 790 / план 12 950. Precision & Electronics FY26 1-3Q 4 266 (план 6 000) — оборудование 2 888 (план 4 100), компоненты 1 377 (план 1 900). Energy 1 689 (2 200); Building & Industrial 2 236 (2 800); Infrastructure 387 (600); Environmental 1 203 (1 350); Прочее 7.
Таблица со строками сегментов и колонками накопительных периодов; FY26 1-3Q выделен жирным, колонка плана заштрихована.
Накопленная выручка (сотен миллионов иен). Консолидированная за FY25: 2 126 / 4 487 / 6 635 / 9 582; за FY26: 2 463 / 4 907 / 7 459 / план 10 530. FY26 1-3Q по сегментам (годовой план): Precision & Electronics 2 935 (4 250) — оборудование 1 937 (2 900), компоненты 998 (1 350); Energy 1 448 (2 050); Building & Industrial 1 949 (2 650); Infrastructure 437 (600); Environmental 680 (980); Прочее 7.
Тот же формат таблицы, что и на странице заказов.
Накопленная операционная прибыль (сотен миллионов иен). Консолидированная за FY25: 226 / 500 / 695 / 1 138; за FY26: 267 / 506 / 835 / план 1 250. FY26 1-3Q по сегментам (план): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); Прочее/корректировки -29 (-55).
Тот же формат таблицы, что и на страницах заказов и выручки.
Объем невыполненных заказов на конец квартала (в сотнях миллионов иен) с 4Q FY24 по 3Q FY26 плюс план на 4Q FY26. Консолидированные показатели: 9 171 (4Q FY24); FY25: 8 868 / 9 005 / 9 196 / 9 120; FY26: 9 933 / 10 592 / 11 389, план на 4Q — 11 540. Данные за 3Q FY26 по сегментам (в скобках план на 4Q): Precision & Electronics — 2 823 (3 265); Energy — 2 389 (2 313); Building & Industrial — 1 041 (907); Infrastructure — 773 (834); Environmental — 4 360 (4 216); Прочее — 0 (1).
Таблица остатков на конец квартала по сегментам с выделенным жирным шрифтом столбцом 3Q FY26 и затененным столбцом плана на 4Q.
Совокупная региональная выручка по сегментам (в сотнях миллионов иен) с коэффициентами состава за FY26. Precision & Electronics (1-3Q FY26) — 2 935: Япония 555 (19%), Азия без учета Японии 1 900 (65%), Северная Америка 303 (10%), Европа 168 (6%), Прочее 9. Energy — 1 448: Япония 18 (1%), Азия 651 (45%), Северная Америка 387 (27%), Европа 116 (8%), Ближний Восток 206 (14%), Прочее 68 (5%). Building & Industrial — 1 949: Япония 759 (39%), Азия 502 (26%), Северная Америка 174 (9%), Европа 229 (12%), Ближний Восток 67 (3%), Прочее 216 (11%). Infrastructure — 437: Япония 377 (86%), Азия 49 (11%), Северная Америка 3, Ближний Восток 3. Environmental — 680: Япония 676 (99%), Азия 3 (1%). Также приведены показатели за периоды с 1Q по 1-4Q FY25.
Длинная плотная таблица: итоговые строки по сегментам, за которыми следуют региональные строки; столбцы FY26 сопоставлены со столбцами коэффициентов состава.
Выручка S&S и ее доля по сегментам (в сотнях миллионов иен) за периоды с 1Q по 1-4Q FY25 и с 1Q по 1-3Q FY26. Показатели за 1-3Q FY26: Precision & Electronics — 857 (29%); Energy — 794 (55%); Building & Industrial — 403 (21%); Infrastructure — 211 (48%); выручка Environmental O&M — 567 (доля O&M 83%). За полный FY25: 970 (28%), 1 173 (54%), 546 (23%), 268 (47%), O&M 753 (77%).
Таблица с двумя строками на сегмент (выручка и доля) в столбцах за накопительные периоды.
(в сотнях миллионов иен) 3Q FY25 / 4Q FY25 / 3Q FY26: совокупные активы 10 482 / 10 822 / 11 204; оборотные активы 7 031 / 7 173 / 7 348 (денежные средства и эквиваленты 1 739 / 1 434 / 1 582; дебиторская задолженность 2 614 / 3 324 / 3 066; запасы 2 202 / 1 976 / 2 194; прочее 475 / 437 / 504); внеоборотные активы 3 450 / 3 648 / 3 856. Совокупные обязательства 5 558 / 5 605 / 5 640 (кредиторская задолженность 1 320 / 1 252 / 1 273; процентный долг 2 071 / 2 247 / 2 222; прочее 2 167 / 2 105 / 2 144). Совокупный капитал 4 923 / 5 216 / 5 563, из которых на долю материнской компании приходится 4 798 / 5 088 / 5 443. Коэффициент капитала, приходящегося на собственников: 45,8% / 47,0% / 48,6%; коэффициент D/E: 0,43 / 0,44 / 0,41.
Таблица баланса с иерархическими отступами и двумя столбцами изменений (по сравнению с 3Q предыдущего года и по сравнению с концом года).
(в сотнях миллионов иен) 1-3Q FY25 → FY26: операционный CF 441 → 984 (+542); инвестиционный CF -605 → -354 (+250); свободный CF -164 → 629 (+793); финансовый CF 181 → -490 (-672). За полный год: факт FY25 / предыдущий план FY26 / новый план FY26: операционный 407 / 1 000 / 1 000; инвестиционный -912 / -550 / -600; свободный CF -504 / 450 / 400; финансовый 168 / -350 / -200. Примечание: 1-3Q FY26 включает денежные средства от передачи акций 水ing — 53 сотни миллионов иен полученных дивидендов (операционная деятельность) и 242 сотни миллионов иен поступлений от продажи инвестиций, учитываемых по методу долевого участия (инвестиционная деятельность).
Таблица денежных потоков, разделенная на блоки за девять месяцев и за полный год, с затененным столбцом нового плана и примечанием.
(в сотнях миллионов иен) 1-3Q FY25 → FY26: капитальные вложения 772 → 588 (-183); амортизация 249 → 309 (+60); НИОКР 161 → 179 (+18). Полный год (факт FY25 / предыдущий план FY26 / новый план): капитальные вложения 1 007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Прочее 290); амортизация 348 / 420 / 420; НИОКР 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Таблица из двух блоков (девять месяцев и полный год) с разбивкой по сегментам для каждого из трех показателей.
Последние пресс-релизы. Экология: Ebara Environmental Plant проводит ТЭО с тремя компаниями по переработке ресурсов с использованием «зеленого» метанола из древесной биомассы и отходов, что названо первым подобным проектом в Японии (09.2026); деятельность «ecoCSV» с поставщиками, отмечающая предложения по сокращению выбросов парниковых газов и повышению эффективности (09.2026); Ebara Environmental Plant получила награду Министерства окружающей среды за НИОКР в области отходов и септиков (10.2026). Социальная сфера: президент Hosoda нанес визит вежливости губернатору префектуры Кумамото, чтобы выразить благодарность и поддержку в восстановлении (10.2026); опубликована «Белая книга здоровья Ebara Group за 2026 год» (10.2026). IR: продолжение включения в индексы ESG (08.2026); проведен второй в FY2026 тур по заводу для индивидуальных акционеров (11.2026).
Таблица из трех разделов (E, S, IR-активность) с заголовками пресс-релизов и датами.
Справочный список связанных раскрытий с датами и содержанием: бизнес-страницы Интегрированного отчета 2026 (30.06.2026) — цели, стратегия, продукты, рынки, доля рынка, площадки, конкуренты, региональная структура, доля S&S; долгосрочное видение «E-Vision2035» и среднесрочный план «E-Plan2028» (13.02.2026) — финансовые и нефинансовые цели, портфель, распределение денежных средств; сессии IR Day 2026 (14.07.2026), посвященные подразделениям Precision & Electronics (спрос на оборудование CMP, гибридное соединение Cu, BS-PDN, компоненты), Energy (СПГ, S&S, водород, аммиак, CCUS) и Building & Industrial (реструктуризация, чиллеры для полупроводников, охлаждающие насосы для дата-центров); приобретение бизнеса трехфазных двигателей Mitsubishi Electric (13.11.2025).
Трехколоночная таблица: название материала (подчеркнутые ссылки), дата раскрытия, ключевые моменты; чередующиеся светло-голубые строки.
Стандартный дисклеймер: прогнозы, планы и заявления о перспективах основаны на информации, доступной на дату публикации, и на предположениях о неопределенных факторах; фактические результаты могут существенно отличаться.
Крупный серый заголовок в верхнем левом углу, абзац по центру, светло-голубая дуга вверху справа, логотип.
Распространенные вопросы об этом слайде и основном содержании презентации.
Презентация составлена на японском языке. Это материалы к отчету о результатах Ebara Corporation (決算説明会資料) за девять месяцев, завершившихся в сентябре 2026 года. Документ датирован 13 ноября 2026 года, оригинал был опубликован в TDnet — системе раскрытия информации Токийской фондовой биржи. Постраничные резюме на этой странице представляют собой перевод заголовков слайдов и ключевых показателей на русский язык.
Финансовый год Ebara заканчивается в декабре, поэтому Q3 FY2026 (1–3Q) охватывает период с января по сентябрь 2026 года. Показатели приведены нарастающим итогом с первого квартала и представлены в соответствии с МСФО (IFRS).
Объем заказов составил 9 790 сотен миллионов иен (+43,9%), выручка — 7 459 сотен миллионов иен (+12,4%), операционная прибыль — 835 сотен миллионов иен (+20,2%, маржа 11,2%), а прибыль, приходящаяся на владельцев материнской компании, — 714 сотен миллионов иен (+60,0%). Компания отмечает, что все четыре показателя стали рекордными для третьего квартала.
Прогноз по заказам был повышен на 500 сотен миллионов иен до 12 950 сотен миллионов иен благодаря высокому спросу в сегменте Precision & Electronics. Прогнозы по выручке (10 530 сотен миллионов иен), операционной прибыли (1 250 сотен миллионов иен) и чистой прибыли (995 сотен миллионов иен) остались на уровне плана от 14 августа 2026 года; снижение прибыли в сегменте Energy компенсируется другими подразделениями.
План по годовой операционной прибыли сегмента Energy был снижен со 180 до 130 сотен миллионов иен, в основном из-за нестабильности на Ближнем Востоке, из-за которой продажи в сфере сервиса и поддержки (S&S) оказались ниже плана. В презентации также отмечается операционный убыток на заводе в Дженнетте (США), который в основном прекратился к первому полугодию; в четвертом квартале ожидается прибыль в размере 115 сотен миллионов иен.
Дашборды сегментов (слайды 10 и 14–17) позволяют разместить данные о заказах, выручке, прибыли, марже, структуре продаж, регионах и бридж прибыли на одном слайде. Каскадные диаграммы (слайды 7 и 22), таблицы прогнозов (слайды 20–21) и таблица влияния ситуации на Ближнем Востоке (слайд 27) также являются отличными примерами структуры.
В FY2026 Ebara выкупила акции на сумму 100 сотен миллионов иен и приняла решение о дополнительном обратном выкупе на сумму до 50 сотен миллионов иен (до 1,7 млн акций) в период с 16 ноября по 31 декабря 2026 года. Планируемый годовой дивиденд составляет 66 иен на акцию.
Да. Изображение каждой страницы было проверено, и все цифры, включая плотные таблицы в приложении, разборчивы. Суммы указаны в сотнях миллионов иен (億円), если не оговорено иное.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.