
Входит в коллекцию Примеры презентаций для инвесторов · Примеры презентаций для инвесторов из Индии
Инвесторская презентация Bajaj Finserv Limited за Q2 FY2027 (квартал, завершившийся 30 сентября 2026 года, период с июля по сентябрь 2026 года индийского финансового года, заканчивающегося 31 марта 2027 года). В отчете указана консолидированная выручка в размере 43 416 крор рупий (+16,7%), консолидированная прибыль после налогообложения 5 952 крора рупий (+25,4%) и PAT, приходящаяся на владельцев, в размере 2 758 крор рупий (+22,9%). Презентация из 117 слайдов была подана на биржи BSE и NSE (NSE: BAJAJFINSV, BSE: 532978) 3 ноября 2026 года и охватывает Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC и Bajaj Financial Securities. Все суммы указаны в крор рупий (1 крор = 10 миллионов).
Использует обложку этой презентации как образец стиля для слайдов с вашим содержанием. Или выберите любую страницу ниже, чтобы взять за образец её макет.
Быстрая навигация
Теги
Поделиться слайдами
Инвесторская презентация Bajaj Finserv Limited за Q2 FY2027 (квартал, завершившийся 30 сентября 2026 года, период с июля по сентябрь 2026 года индийского финансового года, заканчивающегося 31 марта 2027 года). В отчете указана консолидированная выручка в размере 43 416 крор рупий (+16,7%), консолидированная прибыль после налогообложения 5 952 крора рупий (+25,4%) и PAT, приходящаяся на владельцев, в размере 2 758 крор рупий (+22,9%). Презентация из 117 слайдов была подана на биржи BSE и NSE (NSE: BAJAJFINSV, BSE: 532978) 3 ноября 2026 года и охватывает Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC и Bajaj Financial Securities. Все суммы указаны в крор рупий (1 крор = 10 миллионов).
Подробный просмотр каждой страницы слайда, включая макет, ключевой контент и визуальные элементы.
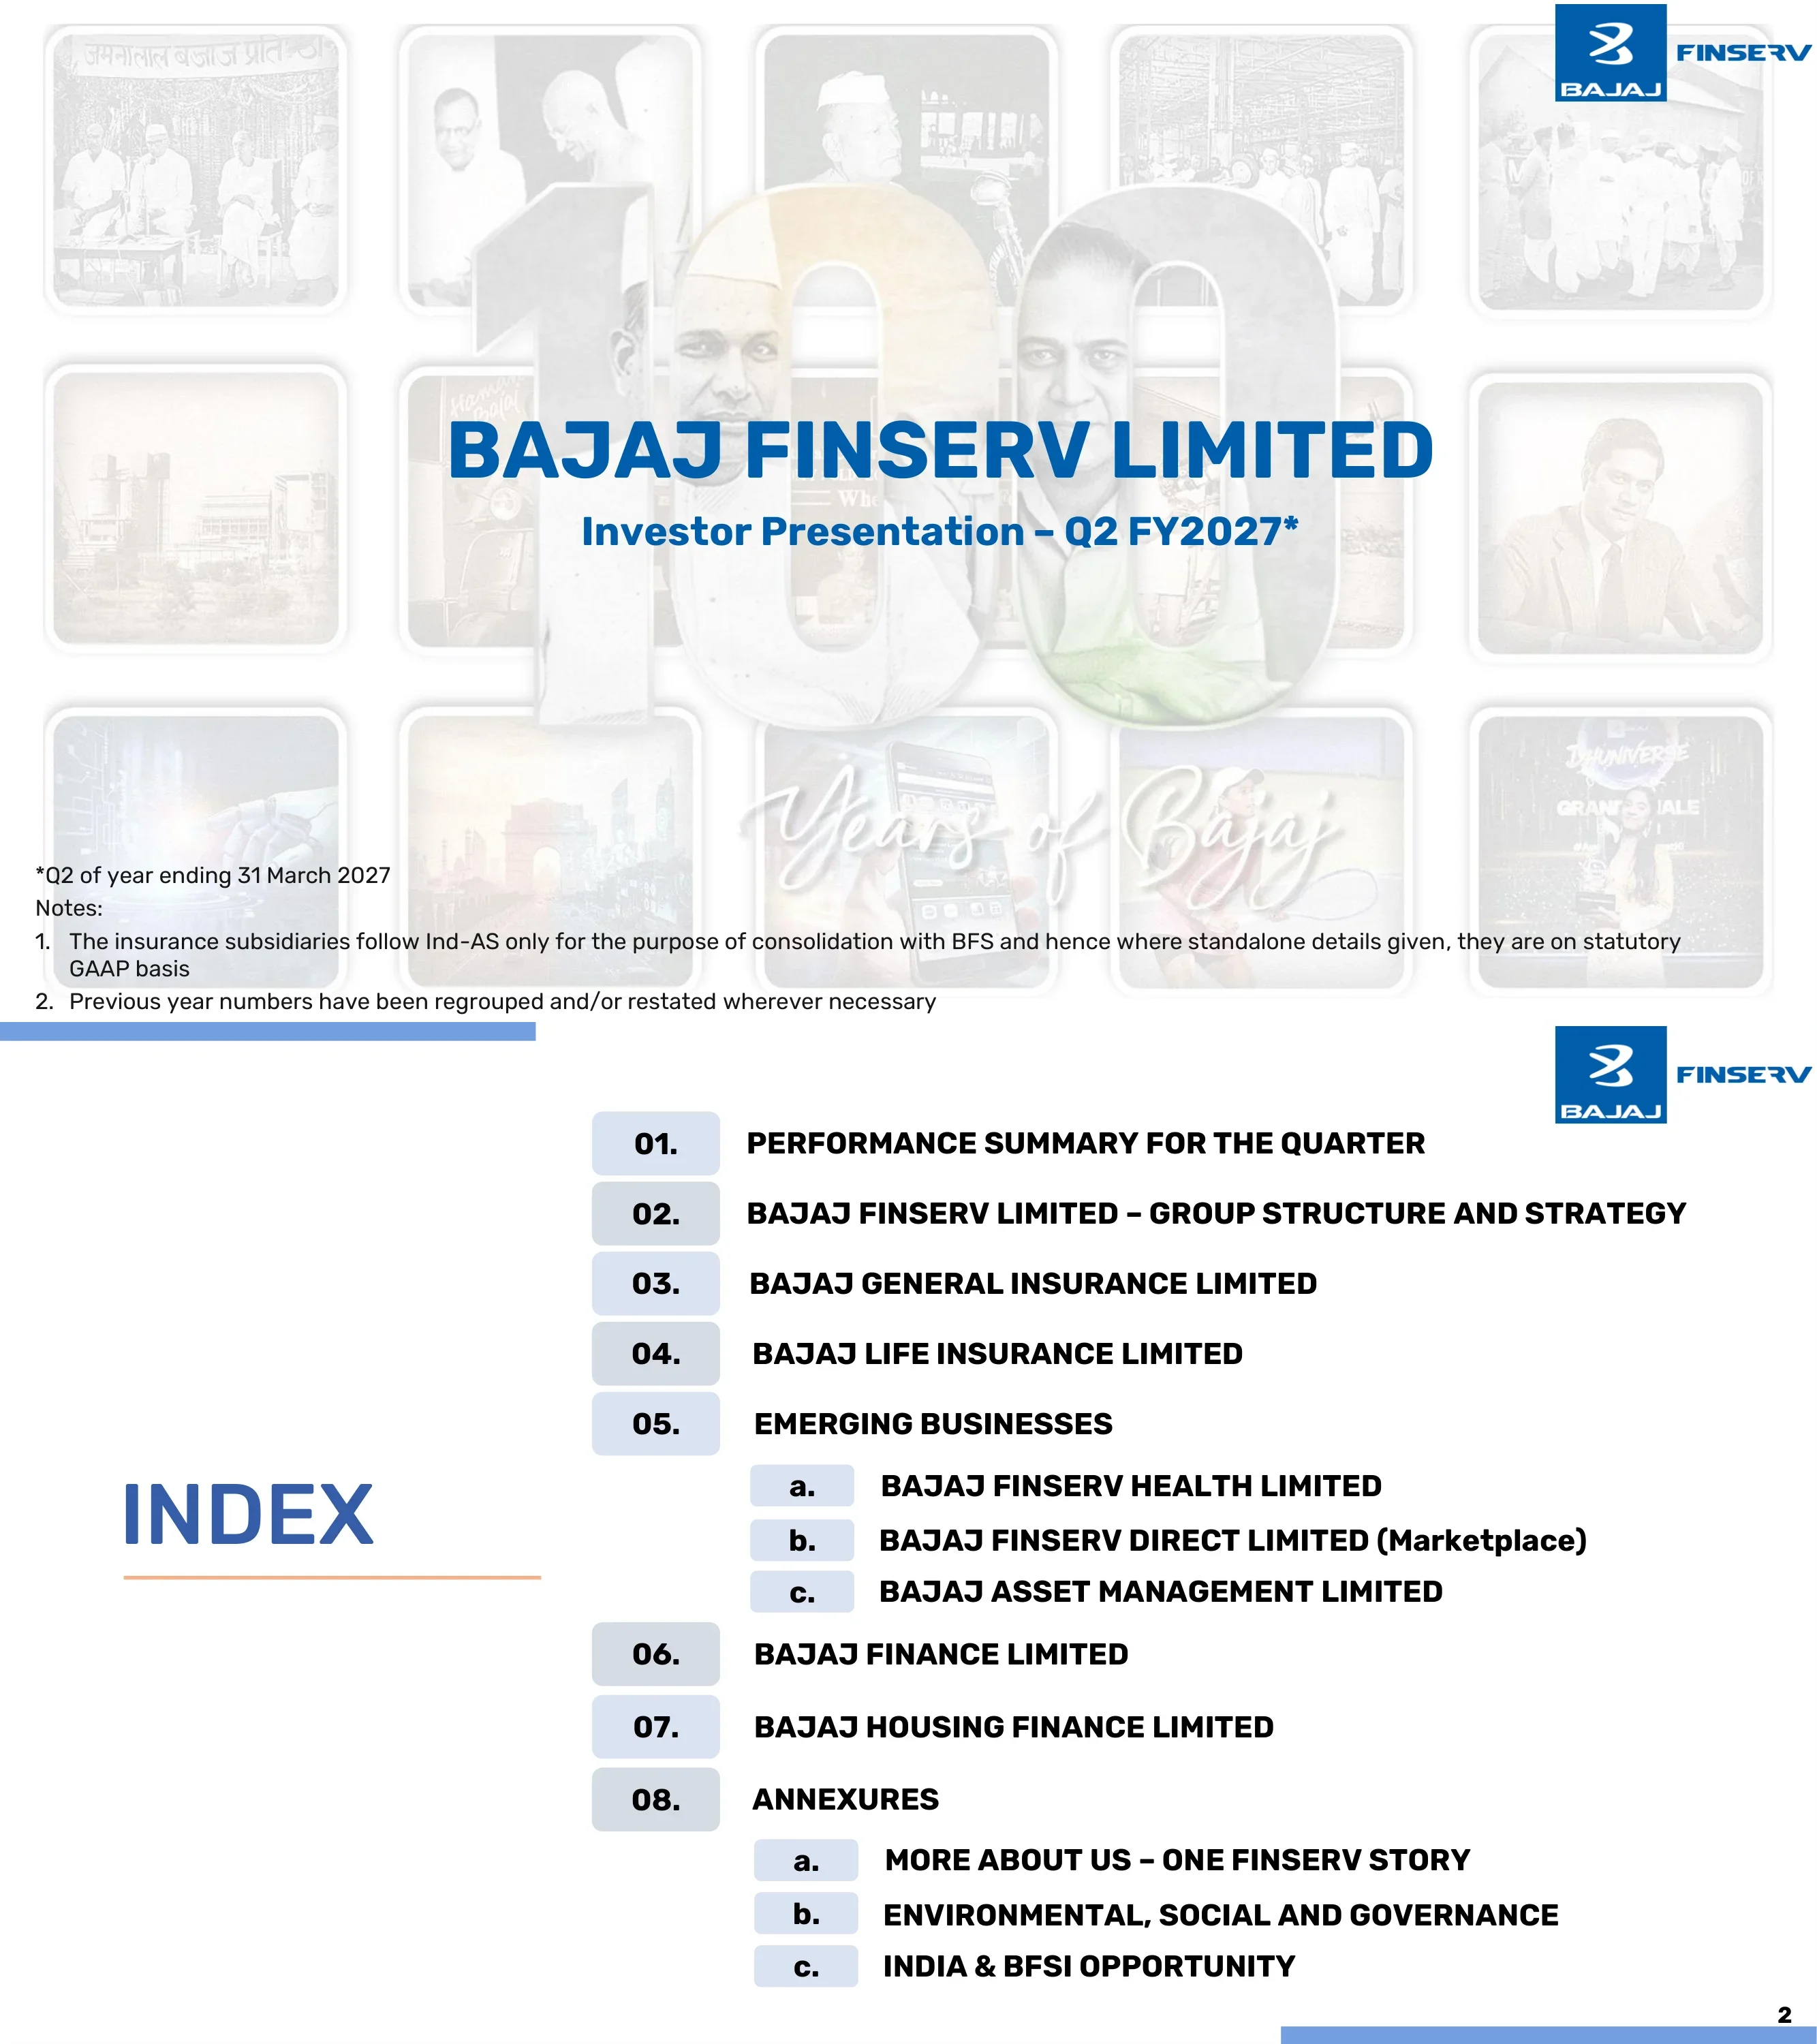
Титульный лист презентации для инвесторов за Q2 FY2027 (квартал, завершившийся 31 марта 2027 года). В примечаниях указано, что страховые дочерние компании используют нормативную отчетность GAAP для отдельных показателей, а данные за предыдущий год перегруппированы.
Крупный блок заголовка поверх полупрозрачного коллажа из исторических фотографий с надписью «100 Years of Bajaj» и мелкими сносками внизу.
План презентации из восьми пронумерованных разделов: обзор результатов, структура группы и стратегия, Bajaj General, Bajaj Life, новые направления (Health, Direct, AMC), Bajaj Finance, Bajaj Housing Finance и приложения.
Крупный заголовок «INDEX» слева с нумерованным списком от 01 до 08 и подпунктами, обозначенными буквами, справа.
Слайд-разделитель, открывающий раздел с обзором квартальных результатов.
Текстовый слайд с крупным синим заголовком прописными буквами и подзаголовком в оранжевой рамке.
Консолидированная выручка составила ₹43 416 crore (+16,7% против ₹37 215 crore), консолидированная PAT — ₹5 952 crore (+25,4%), а PAT, приходящаяся на владельцев, — ₹2 758 crore (+22,9%). Выручка за H1 составила ₹85 453 crore (+17,8%), консолидированный капитал — ₹83 974 crore (+9,8%).
Таблица с темно-синей шапкой и группами столбцов для Q2, H1 и FY2026; примечание в оранжевой рамке об убытках MTM в Bajaj General (₹121 crore) и Bajaj Life (₹56 crore).
GWP ₹7 056 crore (+10,0%), GWP без учета страхования урожая и государственного медицинского страхования — ₹5 636 crore (+21,3%), PAT — ₹420 crore (снижение на 18,8%), ROE 15,1%, комбинированный коэффициент 104,5% и AUM ₹36 313 crore. Платежеспособность составила 229% при норме 150%.
Плитки KPI, сгруппированные под синими ленточными заголовками (Gross Written Premium, Profitability, Other Metrics), со столбцом комментариев светло-голубого цвета справа.
GWP ₹10 277 crore (+22,8%), RWRP ₹1 942 crore (+5,0%), VNB ₹512 crore (+39,6%) с маржой 21,6%, AUM ₹146 322 crore и PAT ₹55 crore против ₹13 crore. Розничное страхование выросло на 51%, платежеспособность составила 255%.
Плитки KPI с ленточными заголовками (Revenue, VNB and Margin, Other Metrics) рядом со светло-голубой панелью комментариев.
Чистый совокупный доход ₹15 974 crore (+23,0%), AUM ₹584 624 crore (+26,5%), PAT ₹6 267 crore (+28,5%), ROE 20,6%, GNPA 1,06% и NNPA 0,42%. Выдано 1,35 crore новых кредитов, привлечено 44 lakh новых клиентов.
Плитки KPI с ленточными заголовками для разделов Revenue, Profitability и Other Metrics с комментариями справа.
Чистый совокупный доход ₹1 254 crore (+15,0%), AUM ₹158 205 crore (+24,8%, превысил ₹1,5 lakh crore), PAT ₹757 crore (+17,7%), ROE 12,7%, GNPA 0,29% и NNPA 0,12%. Достаточность капитала составила 21,24%, Tier-1 — 20,83%.
Маркеры комментариев слева и плитки KPI с ленточными заголовками справа.
Операционная выручка Bajaj Finserv Direct составила ₹120 crore (+44,6%), PAT — ₹(28) crore, капитал — ₹242 crore. Операционная выручка Bajaj Finserv Health составила ₹190 crore (снижение на 31,9%), PAT — ₹(58) crore, капитал — ₹414 crore, проведено около 5,7 млн транзакций.
Два расположенных друг над другом обзора, каждый с ленточными заголовками для Revenue, Profitability и Networth и краткими комментариями.
AUM Bajaj AMC составил ₹35 768 crore (+24,1%), операционная выручка — ₹24 crore (+71,5%), PAT — ₹(45) crore. Выручка Bajaj Financial Securities составила ₹160 crore (+20,3%), PAT — ₹64 crore (+36,2%), активы под финансированием (AUF) — ₹12 058 crore (+58,7%).
Два обзора компаний друг над другом с плитками KPI под ленточными заголовками и комментариями.
Слайд-разделитель, открывающий раздел о структуре группы и стратегии.
Большой синий круг с логотипом Bajaj слева и название раздела тонким синим шрифтом прописными буквами с оранжевым подчеркиванием справа.
Сравнение Индии в FY2026 с Китаем в 2010 году: сбережения домохозяйств — с 17,6% до 21,5% ВВП, ВВП — с ₹345 до ₹920 lakh crore (с FY26 по FY35E), объем транзакций UPI — 22,6 млрд в месяц. Прогноз премий общего страхования: рост с ₹3,4 до ₹11,0 lakh crore.
Темно-синяя панель слева с основным сравнением и строки справа с демографическими показателями, доходами, цифровой инфраструктурой, страхованием, кредитованием и инвестициями; баннер в футере.
Акционерный капитал группы по состоянию на 30 сентября 2026 года: Bajaj Finance — 51,30%, Bajaj Housing Finance — 86,70% (через Bajaj Finance), Bajaj General и Bajaj Life — по 77,33%, Bajaj AMC, Bajaj Financial Securities, Bajaj Finserv Health и Bajaj ALTs — по 100%, Bajaj Finserv Direct — 80,10% (19,90% у прочих акционеров).
Организационная структура с Bajaj Finserv (котируемая компания) во главе и цветовым кодированием блоков для кредитования, платформ, страхования и инвестиций, разделенная на прямые и косвенные дочерние компании.
Пять жизненных потребностей (приобретение активов, защита активов, семья, защита здоровья и дохода, инвестиции и управление благосостоянием, пенсионное обеспечение) сопоставлены с продуктами, компаниями и платформами группы.
Оранжевый круг с пятью блоками потребностей над пунктирной панелью, отделяющей продуктовые компании от платформ.
Рыночная капитализация группы ₹1 040 000+ crore (CAGR за 10 лет 28%), консолидированные AUM ₹800 000+ crore, выручка ₹150 500+ crore и PAT ₹9 800+ crore. 18 crore+ клиентов, 4 050+ точек присутствия и 110 000+ сотрудников.
Три синих колонки с крупными показателями, охватывающими масштаб, лидерские позиции, клиентскую базу и дистрибьюторскую сеть.
Ресурсы (капитал, бренд со 100-летней историей доверия, клиентская база, данные и технологии, лидерские таланты) проходят через роль Bajaj Finserv по определению направлений и отслеживанию результатов, превращаясь в прибыльный рост, долю рынка, эффективность капитала, устойчивость и удовлетворенность клиентов.
Поток слева направо от ресурсов к центральному блоку функций группы и далее к пяти результатам, с цитатой в футере.
Пять категорий: рисковый бизнес (рисковое страхование (General Insurance), цель по ROE 20%+), аннуитеты (жилищное кредитование 13-15%+ ROE, страхование жизни 18-20% ROEV), платформы (Health, Markets), новые направления (AMC, ALTs с капиталом спонсора менее ₹2 000 crore до FY2028) и будущие возможности, такие как перестрахование, одобренное Советом директоров в июле 2026 года.
Пять колонок с индикаторами зрелости M, E1, E2 и N и короткими списками.
CAGR за 10 лет составил 25,8% для Bajaj Finserv против 28,3% у Bajaj Finance, 13,8% у Nifty Financial Services и 11,4% у Nifty 50. Коэффициент Шарпа 0,50 и коэффициент информированности 0,48 для Bajaj Finserv.
Три карточки KPI (CAGR, коэффициенты Шарпа и информированности) над линейным графиком пересчитанной цены акций с марта 2015 по март 2026 года.
PAT страхового бизнеса выросла с ₹948 crore (FY2019) до ₹1 604 crore (FY2026), а PAT кредитования — с ₹2 197 crore до ₹9 774 crore. Во время COVID страхование выросло на 32%, в то время как кредитование упало на 19%; волатильность PBT составила 17,8% против 23,0% при синхронном движении сегментов.
Две гистограммы с пунктирной выноской по периоду COVID и таблица корреляции квартальной PBT.
Рыночная капитализация ₹267 223 crore минус доля Finserv в Bajaj Finance ₹299 876 crore дает подразумеваемую остаточную стоимость минус ₹32 653 crore. Остаток включает встроенную стоимость страхования жизни ₹26 774 crore, Bajaj General, Health, AMC (AUM ₹35 768 crore), Markets и ALTs. Данные по капитализации на 29 октября 2026 года.
Полоса с уравнением вверху и шесть карточек с перечислением того, что входит в остаточную стоимость.
Пять областей ИИ (Enterprise, Consumer, Agentic, Data AI, AI Governance): 400+ проектов, 150+ внедрено, команда 500+ человек. Эффект за H1 FY2027: выдача кредитов на ₹6 500+ crore и доход от страхования ₹90+ crore.
Центральный оранжевый круг с пятью пузырьками-сателлитами, полосами описания и статистическими шкалами в нижней части.
Инвестиционный тезис: рост финансовых услуг примерно в 1,5 раза выше номинального ВВП, одна акция охватывает весь рост сектора BFSI, диверсификация в кредитовании, страховании и инвестициях, а также 100 лет доверия.
Один абзац на простом слайде с выделенными ключевыми фразами.
Представлено в декабре 2025 года: рост общего дохода с ₹134 тыс. crore до ₹315-340 тыс. crore (CAGR около 20%), PAT с ₹9 до ₹21-24 тыс. crore (рост в ~2,5 раза) и клиентской базы с ~100 млн до ~220 млн.
Три пары гистограмм (2025 против 2030) с дисклеймером о прогнозных заявлениях.
Разделитель, открывающий раздел консолидированных финансовых результатов.
Синий круг с логотипом слева и название раздела тонкими синими заглавными буквами с оранжевым подчеркиванием.
Переход от Bajaj Finance ₹24 576 crore (+23%), Bajaj General ₹9 991 crore (+8%), Bajaj Life ₹9 302 crore (+16%), прочих ₹356 crore и неконсолидированных показателей (standalone) ₹2 047 crore (+38%) за вычетом внутригрупповых операций ₹(2 856) crore к итоговым ₹43 416 crore (+17%) против ₹37 215 crore.
Два каскадных графика (Q2 FY2027 и Q2 FY2026) с кольцевой диаграммой структуры выручки и зелеными/красными маркерами роста.
Консолидированная выручка за H1 составила ₹85 453 crore (+18%) против ₹72 515 crore, сформированная из Bajaj Finance ₹47 742 crore, Bajaj General ₹18 983 crore, Bajaj Life ₹19 518 crore и неконсолидированных показателей (standalone) ₹3 589 crore (+85%).
Та же структура с каскадным графиком и кольцевой диаграммой, что и на квартальном слайде; диаграмма помечена как «Q2 FY2027» в источнике, хотя слайд относится к H1.
PAT, приходящаяся на владельцев, составила ₹2 758 crore (+23%, +22% без учета MTM): вклад Bajaj Finance — ₹3 218 crore (+29%), Bajaj General — ₹170 crore (снижение на 37%), Bajaj Life — ₹(17) crore, прочие — ₹(142) crore и неконсолидированные показатели (standalone) — ₹1 458 crore (+34%) за вычетом внутригрупповых операций ₹(1 929) crore. В Q2 FY2026 показатель составлял ₹2 244 crore.
Два ступенчатых моста прибыли для Q2 FY2027 и Q2 FY2026 с выноской «без учета MTM».
PAT за H1, приходящаяся на владельцев, составила ₹5 890 crore (+17%, +13% без учета MTM): вклад Bajaj Finance — ₹6 289 crore (+28%), Bajaj General — ₹575 crore (снижение на 20%), Bajaj Life — ₹116 crore (+452%) и неконсолидированные показатели (standalone) — ₹2 576 crore (+82%).
Два ступенчатых моста прибыли для H1 FY2027 и H1 FY2026 с выноской «без учета MTM».
Разделитель, представляющий раздел Bajaj General Insurance.
Синий круг с логотипом General и слоганом «Caringly yours» слева и названием раздела справа.
Стратегия роста доли рынка в выбранных сегментах за счет диверсифицированного портфеля и многоканальной дистрибуции с опорой на четыре фактора: глубокий и широкий охват, диверсифицированный продуктовый микс, операционная эффективность, а также технологии и аналитика данных.
Блок с описанием стратегии над четырьмя строками, каждая из которых содержит метку и панель с буллитами.
GWP ₹7 056 crore (+10,0%), без учета страхования урожая и государственного медицинского страхования — ₹5 636 crore (+21,3%), комбинированный коэффициент 104,5% (102,0% без учета NATCAT), результат андеррайтинга ₹(115) crore, PAT ₹420 crore и платежеспособность 229% против 339%.
Таблица с темно-синим заголовком и группами столбцов по кварталам, периодам и FY2026.
Сравнение GDPI (общий и без учета страхования урожая/госмедстрахования) среди госкомпаний (PSU), частных компаний, специализированных страховщиков здоровья (SAHI) и Bajaj General. Рост GDPI в Q2 FY2027 составил 10% для Bajaj General против 12% по отрасли, а без учета урожая и госмедстрахования — 21% против 13%.
Две панели с кластерными стековыми столбчатыми диаграммами для FY25/26, Q2 и H1 с мини-таблицами роста и плашками доли рынка.
PBT снизилась с ₹1 583 crore до ₹1 274 crore (до учета NATCAT) из-за снижения реализованной прибыли (₹329 crore), снижения процентного дохода (₹18 crore) и роста коэффициента убыточности (₹176 crore), что было частично компенсировано экономией на расходах в размере ₹214 crore; влияние NATCAT в ₹75 crore привело к итоговому значению ₹1 199 crore.
Одиночная каскадная диаграмма с аннотированными блоками для убытка от андеррайтинга и инвестиционного дохода.
Собственный капитал ₹10 731 crore на H1 FY27 без вливаний капитала с FY2008; накопленная прибыль составляет 97% собственного капитала. ROE 15,2% за H1, AUM ₹36 313 crore, реализованная доходность инвестиций 8,2%, при этом 94,1% долговых инструментов — в бумагах с рейтингом AAA или суверенных облигациях.
Четыре панели графиков (капитал и чистая стоимость, ROE, AUM, реализованная доходность) плюс кольцевая диаграмма структуры AUM (облигации 46%, гособлигации 33%, акции 17%, прочее 4%).
Структура бизнеса за периоды FY25, FY26, Q2 и H1, разделенная на розничное автострахование, розничное медицинское страхование, групповое медицинское страхование, страхование имущества и ответственности, страхование урожая, государственное медицинское страхование и прочее; доля группового медстрахования в H1 FY27 составила 24%.
Шесть 100% стековых столбчатых диаграмм с семицветной легендой.
Микс каналов продаж: индивидуальные агенты, банки, прочие корпоративные агенты, брокеры, прямые продажи и прочее. Карточки по банкострахованию (260+ партнеров), агентской сети (73 900+ агентов и 95 000+ POSP), OEM-производителям (50+ соглашений, 9 500 дилеров), сельским районам (3,48 лакха фермеров) и цифровым каналам (25+ партнерств).
Стековые столбцы микса каналов рядом с пятью карточками каналов.
Микс GDPI по Motor OD (ущерб) и TP (ОСАГО) с коэффициентами убыточности: в Q2 FY2027 Motor OD составил 73,0% (70,0% без учета NATCAT), Motor TP — 50,5%, общее автострахование — 60,7%. GDPI в сегменте автострахования за Q2 FY2027 составил ₹2 037 crore.
Таблица структуры бизнеса, плашки коэффициентов убыточности и стековые столбцы GDPI за шесть периодов.
GDPI в сегменте здоровья, НС и путешествий составил ₹2 762 crore в Q2 FY2027 (₹4 639 crore в H1). Групповое страхование сотрудников составило 64% микса в Q2, государственные схемы — 18%; коэффициент убыточности в Q2 FY2027 составил 97,6%.
Таблица структуры бизнеса, строка коэффициентов убыточности и стековые столбцы GDPI за шесть периодов.
Коммерческие линии составили 43%, а страхование урожая — 41% микса Q2 FY2027 при GDPI в ₹2 230 crore. Коэффициент убыточности составил 98,1% в Q2 FY2027 и 78,1% без учета NATCAT.
Таблица микса, плашки коэффициентов убыточности и стековые столбцы GDPI по категориям: огонь, морское страхование, инжиниринг, ответственность, урожай и прочее.
Индекс потребительской лояльности (NPS) вырос с 68 до 74 в сегменте здоровья и с 70 до 82 в автостраховании в период с FY22 по FY26. Количество жалоб на 10 000 новых полисов у Bajaj General в Q1 FY27 составило 1,97 против 3,61 в среднем у топ-5 конкурентов.
Две кластерные столбчатые диаграммы: NPS за FY22–FY26 и жалобы за период с FY23 по Q1 FY27.
В H1 FY2027 доля цифрового обслуживания составила 92,9% (68,9% через ИИ-ботов), выпуск полисов в цифровом виде — 96,0%, цифровые платежи — 97,5%, при этом доля наличных составила всего 0,13%. Инициативы в области AI позволили сократить время подтверждения страховых случаев по автострахованию на 60%, время регистрации претензий по ОСАГО (TP) на 50% и время андеррайтинга поручительств (surety bonds) на 80%.
Три карточки с цифровыми метриками слева и три карточки с ИИ-инициативами справа.
Карточки платформ с показателями за H1 FY2027: веб-сайт — 121,6 лакх посетителей и 3,0 лакха полисов, приложение — 67,8 лакх загрузок, портал B Care — 22 лакха полисов, Farmitra — 16,7 лакх загрузок, а также 240 интеграций с 59 партнерами.
Сетка 3x3 из карточек платформ, каждая с кратким описанием и строкой метрик.
Четыре столпа: качество активов (94,1% долга в AAA или суверенных бумагах, 88,0% акций в BSE 100), ценообразование и андеррайтинг, перестрахование, а также резервирование и платежеспособность; отмечено консервативное резервирование, подтвержденное треугольниками убытков (ultimate loss triangles).
Четыре метки слева, каждая в паре с маркированным списком в рамке.
Разделитель, представляющий раздел Bajaj Life Insurance.
Синий круг с логотипом Life и слоганом «Life goals. Done.», название раздела справа.
Стратегия устойчивого и прибыльного роста со сбалансированным продуктовым миксом, присутствие в 598 филиалах, сбалансированная дистрибуция, включая Bajaj Life Direct, микс из ULIP, традиционных и групповых продуктов, а также внедрение AI на всех этапах жизненного цикла.
Блок стратегии над четырьмя строками преимуществ с панелями списков.
RWRP составил ₹1 942 crore (+5,0%), розничное страхование жизни (NB) — ₹217 crore (+50,7%), групповое страхование (NB) — ₹1 357 crore (+80,9%), пролонгация — ₹5 106 crore (+17,3%), GWP — ₹10 277 crore, VNB — ₹512 crore, NBM — 21,6%, платежеспособность — 255% против 346%.
Таблица с темно-синим заголовком и группами столбцов для Q2, H1 и FY2026.
Рост RWRP в Q2 FY2027 составил 5% для Bajaj Life против 10% у частных страховщиков и 11% по отрасли; рост за H1 составил 10% против 12% и 13% соответственно. Доля рынка в Q2 FY2027 составила 5,6%.
Три панели с гистограммами и графиками для FY2026, Q2 FY2027 и H1 FY2027 с плашками доли рынка.
Продуктовый микс на базе RWRP: индивидуальное юнит-линкед страхование (около 41–45%), продукты с участием в прибыли (par, около 21%), аннуитет, накопительное страхование без участия в прибыли (non-par savings) и рисковое страхование (non-par protection), доля которого в H1 FY2027 составила 12%.
Шесть 100% стековых гистограмм с легендой из пяти категорий.
NBP в розничном страховании составил ₹217 crore в Q2 FY27 против ₹144 crore (+51%) и ₹393 crore в H1 (+55%). NBP в групповом страховании достиг ₹1 357 crore в Q2 (+81%) и ₹2 723 crore в H1 (+89%).
Две расположенные рядом гистограммы по периодам FY, Q2 и H1 с выносками роста.
RWRP по каналам: институциональный бизнес — ₹1 064 crore в Q2 FY27, агентская сеть — ₹644 crore и Bajaj Life Direct — ₹233 crore; приведены плашки роста год к году, квартал к кварталу и с начала года.
Четыре небольшие панели с гистограммами (вся компания и три канала) с плашками роста.
Собственный капитал на конец H1 FY27 составил ₹9 774 crore, инвестированный капитал — ₹1 206 crore, вливаний капитала не было с FY2008. AUM составили ₹146 322 crore (юнит-линкед — ₹90 325 crore; прочие — ₹55 997 crore); 96,4% долга в AAA или суверенных бумагах.
Гистограммы собственного капитала и AUM с двумя кольцевыми диаграммами структуры AUM (акции в ULIP — 76%, гособлигации в non-ULIP — 53%).
В Q2 FY2027 ANP составил ₹2 364 crore (+10,0%), VNB — ₹512 crore (+39,6%), NBM — 21,6%. VNB за H1 составил ₹783 crore (+52,9%); скользящий VNB за FY2027 — ₹1 897 crore (+44,3%) при NBM 20,8%.
Широкая таблица со столбцами для Q2, H1 и скользящих показателей, над ней — пояснительные пункты.
Изменение VNB с ₹512 crore в H1 FY2026 (NBM 14,8%) за счет микса и профиля (+₹276 crore) и объема (+₹90 crore) до ₹878 crore до вычета GST (NBM 21,6%), затем влияние GST в размере -₹95 crore до итоговых ₹783 crore (NBM 19,2%).
Единая каскадная диаграмма (waterfall) с метками NBM под ключевыми столбцами.
Внутренняя стоимость (EV) выросла с ₹25 300 crore (на 31 марта 2026 г.) до ₹26 774 crore (на 30 сентября 2026 г.) за счет высвобождения ожидаемой прибыли (unwinding) — ₹1 046 crore, VNB — ₹783 crore, операционной разницы — ₹23 crore и инвестиционной разницы — ₹331 crore. EVOP составила ₹1 806 crore, годовая RoEV — 14,8%.
Каскадная диаграмма с разбивкой на VIF и NAV в начале и конце, а также итоговый блок.
Коэффициент пролонгации (persistency) на H1 FY27: 81% на 13-й месяц, 71% на 25-й, 68% на 37-й, 62% на 49-й и 52% на 61-й месяц.
Пять панелей с гистограммами, по одной на каждый месяц пролонгации, со сравнением FY25, FY26, H1 FY26 и H1 FY27.
Девять инициатив в сферах расширения возможностей бизнеса, регистрации и андеррайтинга, а также обслуживания: Smart Coach, Customer 360, DIGI 2.0 (запуск в ноябре 2026 г.), клиентское приложение (4,9 лакх+ загрузок, рейтинг 4,1), Humanoid (сбор пролонгаций около ₹225 crore), Smart Pitch, аналитические модели, трансформация основной системы и Marketing Assist.
Сетка карточек 3x3 под тремя шевронными заголовками.
Уровень цифровизации — 89,4%, количество жалоб — 69 на 10 000 полисов, цифровое самообслуживание — 81,2%, электронные выплаты — 95,2%, коэффициент урегулирования розничных претензий — 98,5%, 10,7 лакх транзакций в приложении и 13,8 лакх пользователей WhatsApp.
Семь закругленных плиток с показателями и определениями в футере.
Четыре области риска: качество активов (96,4% — рейтинг AAA или суверенный долг, 82,3% — акции NSE100), ценообразование продуктов, текущее управление рисками и управление активами и пассивами с использованием частично оплаченных облигаций и соглашений о будущей процентной ставке (FRA).
Четыре подписанные строки с панелями маркированных списков.
Разделитель, представляющий раздел Bajaj Finserv Health.
Синий круг с логотипом Health и названием раздела справа.
Расходы на здравоохранение в Индии в FY23 составили ₹8,8 лакх крор (3,37% ВВП). Ссылка на аутсорсинг в США показывает, что ₹3,8 лакх крор уже переданы на аутсорс; в Индии проживает около 18% мирового населения, но на нее приходится лишь около 1% мировых расходов на здравоохранение.
Три кольцевые диаграммы (услуги, плательщики, поставщики), шесть блоков с выводами и гистограмма аутсорсинга в США.
Цифровая health-tech компания, предлагающая услуги велнеса, амбулаторного (OPD) и стационарного (IPD) лечения. Сеть включает 130 000+ врачей, 32 000+ больниц; около 5,6 млн транзакций в Q2 FY2027, 660+ врачей для оценки страховых случаев и использование ИИ для принятия решений по выплатам.
Блок стратегии над четырьмя строками преимуществ с панелями списков.
Платформенная модель, связывающая сетевой стек (врачи, стоматология, диагностика, фитнес, больницы, фармация) с потребительским и платежным стеками (корпорации, страховщики, государство, международные клиенты). Прогресс показан диаграммами Харви (Harvey balls).
Ступичная диаграмма (hub diagram) с сетевым стеком с одной стороны, потребительским в центре и платежным с другой.
Пять направлений бизнеса: корпоративный TPA (премии в управлении ₹3 879 крор), Ayushman Bharat TPA (121 млн человек), розничный TPA, услуги OPD для 16 страховщиков и международные услуги (GMV ₹3 131 крор). Поддержку обеспечивают 660 медицинских специалистов и 500+ технических специалистов.
Древовидная диаграмма с родительским блоком и пятью дочерними блоками со статистикой.
Двадцать видов услуг от профилактики до высокотехнологичной помощи за 12 месяцев: профилактика — 2 117 704 транзакции, первичная помощь — 19 631 230, вторичная — 544 041 и третичная — 2 184 495. Аптечный сегмент крупнейший — 14 779 365 транзакций.
Четыре колонки услуг с количественными показателями и тегами принадлежности к Vidal Health или BFHL.
Шесть сегментов бизнеса (B2E, работа с государством, розничные продукты для страховщиков, продукты с добавленной стоимостью, технологические и потребительские услуги), поддерживаемые 2 400+ партнерами, 9 государственными схемами и картой из 20 услуг.
Шесть вертикальных карточек с полосой статистики под ними.
Количество медицинских транзакций изменилось с 5 922 тыс. в Q2 FY26 до 5 694 тыс. в Q2 FY27, при этом стоимость транзакций выросла с ₹3 049 крор до ₹3 295 крор. Ключевые события: победа в тендере Tamil Nadu NHIS и подключение Star Health для планов OPD.
Две стековые гистограммы за пять кварталов рядом со списком ключевых событий.
Общий доход — ₹192 крор против ₹285 крор, PAT — ₹(58) крор, вливание капитала — ₹1 250 крор, собственный капитал — ₹414 крор. Метрики H1 включают 112 284 отслеженные транзакции, ₹44 крор сэкономленных за счет предотвращения мошенничества и 74,50% выписок в течение 60 минут.
Финансовая таблица слева и шесть плиток с показателями справа.
Разделитель, представляющий раздел Bajaj Finserv Direct (Bajaj Markets).
Синий круг с логотипом Markets и названием раздела справа.
Сравнение модели «от продукта» (Bajaj Finance) и «от клиента» (Bajaj Markets, 55+ кредиторов) на аналогии Amazon и Amazon Marketplace. Прогнозируется, что к FY2030 объем цифрового кредитования превысит ₹11 310 крор.
Двухколонное сравнение B2C и B2B2C с логотипами-аналогиями и полосой стратегических преимуществ.
Стратегия становления прибыльной AI-first платформой с широчайшим выбором продуктов BFSI; преимущества включают открытую архитектуру, диверсифицированный продуктовый микс, технологии, аналитику данных и операционную эффективность.
Блок стратегии над тремя строками преимуществ со списками.
Сторона предложения (100+ партнеров, 34 финансовых продукта с 140+ вариантами) встречается со стороной спроса (221+ млн трафика, 48+ млн установок приложения и 90 тыс.+ активных клиентов в Q2).
Поток от предложения через маркетплейс с открытой архитектурой к спросу с шестью серыми карточками.
Количество партнеров по вертикалям и категориям составляет 106 уникальных организаций, включая 58 в сфере кредитования, 19 в страховании, 29 финтех-компаний, 20 NBFC и 10 банков.
Стена логотипов, сгруппированных по банкам, NBFC, финтех-компаниям и страховщикам, с двумя таблицами подсчета партнеров.
Общий доход составил ₹123 крора против ₹90 крор, PAT — ₹(28) крор, вливание капитала — ₹809 крор, собственный капитал — ₹242 крора. Объем кредитования вырос с ₹1 549 крор до ₹2 535 крор, а органический трафик — с 28 до 47 лакхов.
Финансовая таблица рядом с двумя гистограммами объема кредитования и органического трафика.
Разделитель, представляющий раздел Bajaj AMC.
Синий круг с логотипом Asset Management и названием раздела справа.
AUM отрасли вырос с ₹2 300 до ₹7 373 тысяч крор (с 2020 по 2026 гг.), приток по SIP — с ₹8 200 до ₹32 087 крор в месяц, а число розничных инвесторов — с 2,1 до 6,0 крор. Прогнозируется рост AUM с ₹74 до ₹2 791 лакх крор к 2047 году.
Три колонки: гистограммы прогноза роста, график сравнения AUM к ВВП и таблица масштабируемости с 2026 по 2047 год.
Инновационная, ориентированная на будущее и дифференцированная компания по управлению активами (AMC), построенная на уникальных продуктах, технологиях, инвестиционной философии INQUBE, управлении рисками, а также данных и аналитике.
Центральное утверждение в полукруге, окруженное пятью блоками основных принципов.
Карта стратегий акционерного капитала: от категории к инвестиционной стратегии и стилю — от фондов гибкой капитализации и мегатрендов до фондов малой капитализации с подходом «соответствие заявленному».
Таблица из трех колонок в форме шевронов: категория, стратегия и стиль.
Общий доход составил ₹24,2 крора, PAT — ₹(45,1) крора, вливание капитала — ₹900 крор, собственный капитал — ₹137 крор. AUM составил ₹35 768 крор (акции — ₹21 379 крор, долговые инструменты — ₹13 053 крора, пассивные инвестиции — ₹1 337 крор), число дистрибьюторов достигло 52 996.
Финансовая таблица, таблица структуры AUM и две гистограммы квартального AUM и количества дистрибьюторов.
Разделитель, представляющий раздел Bajaj Finance.
Синий круг с логотипом Finance и названием раздела справа.
Стратегия нацелена на ROA 4,3%–4,7% и ROE 19%–21%; клиентская база составляет 12,88 крор, база кросс-продаж — 8,23 крора. Структура AUM: 30% — городское население, 12% — сельское, 13% — МСБ, 13% — коммерческий сектор и 32% — ипотека.
Блок стратегии над пятью строками отличительных особенностей с панелями маркированных списков.
AUM составил ₹584 624 крора (+26,5%), клиентская база — 12,88 крор, депозиты — ₹69 754 крора, чистый совокупный доход — ₹15 974 крора, PAT — ₹6 267 крор, ROA — 4,6%, ROE — 20,6%, отношение операционных расходов к NTI — 33,0%, GNPA — 1,06% и NNPA — 0,42%.
Таблица с темно-синим заголовком, содержащая колонки за квартал, период и FY2026.
Выдано 1,35 крора новых кредитов, привлечено 44,2 лакха новых клиентов, стоимость фондирования составила 7,31%, убытки по кредитам — ₹2 166 крор, CRAR — 20,33%. Bajaj Financial Securities: чистый совокупный доход — ₹160 крор, PAT — ₹64 крора, ROE — 11,6%.
Маркированный список основных показателей с полосой Bajaj Financial Securities в нижней части.
Общая клиентская база достигла 12,89 крор, из которых база кросс-продаж составляет 8,23 крора (63,9%). Прирост клиентской базы за квартал составил 0,44 крора в Q2 FY2027.
Перевернутая воронка, сравнивающая Q2 FY26, Q2 FY27 и Q1 FY27, а также строка-шеврон с квартальными показателями прироста.
Разделитель, представляющий раздел Bajaj Housing Finance.
Синий круг с логотипом Housing и названием раздела справа.
Фокус на масштабируемом балансе с разумным уровнем ROE, модель с низким уровнем риска, основанная на Prime Housing и дисконтировании арендных платежей (LRD), полный спектр ипотечных продуктов и диверсифицированные заимствования в банках, на денежном рынке и в NHB.
Блок стратегии над четырьмя строками отличительных особенностей с маркерами списка.
AUM составил ₹158 205 крор (+24,8%), чистый совокупный доход — ₹1 254 крора, PAT — ₹757 крор, ROA — 2,2%, ROE — 12,7%, GNPA — 0,29%, NNPA — 0,12%, отношение операционных расходов к NTI — 19,1%, объем выдачи кредитов — ₹19 935 крор (+25,3%).
Таблица с темно-синим заголовком, содержащая колонки за квартал, период и FY2026.
Разделитель, представляющий раздел приложений.
Текстовый заголовок синими заглавными буквами с оранжевым подчеркиванием.
Разделитель, представляющий приложение с историей One Finserv.
Текстовый заголовок синими заглавными буквами с оранжевым подчеркиванием.
Колесо потребностей клиентов вокруг центрального элемента «Клиенты BFS» (потребительское кредитование, кредитные линии, МСБ, ипотека, общее страхование и страхование жизни, велнес, управление активами, брокерские услуги, платежи, вознаграждения, партнерства) с пояснениями о том, как каждое направление бизнеса обслуживает их.
Круговое колесо с кольцевыми метками в центре и текстовыми блоками пояснений, выделенными синим цветом, вокруг него.
Восемь принципов: расширение ассортимента (более 750 продуктов, присутствие в 4 000+ городах, дистрибьюторская сеть из 0,5 млн+ точек), глубокое партнерство, новые инициативы, стремление к дифференциации, цифровизация, постоянный бенчмаркинг, клиентоориентированность, а также эффективное управление рисками и капиталом.
Восемь блоков с пунктирной рамкой и маркированными списками.
Формулировка миссии об инновациях, гибкости и ответственности, подкрепленная четырьмя ценностями основателя (клиентоориентированность, развитие и делегирование, установка на рост, ответственность) и четырьмя моделями поведения (инновации для упрощения, развитие талантов, непрерывная трансформация, правильные поступки).
Блок с цитатой о миссии над двумя рядами иконок для ценностей и моделей поведения.
Восемь карточек компаний по состоянию на 31 марта 2026 года, включая Bajaj Finance (инвестиция в ₹100 в 2000 году превратилась в ₹2 34 715), Bajaj Life (5-летний CAGR VNB составил 35%) и Bajaj Housing Finance (AUM ₹140 706 крор). Показатель AUM на карточке BFL (₹372 986 крор) не совпадает с AUM за FY2026 (₹509 975 крор), указанным на странице 95.
Восемь карточек компаний с маркированными списками и футер с рейтингами AAA (Stable) и A1+.
На 30 сентября 2026 года достаточность капитала или платежеспособность составила 20% для BFL, 255% для Bajaj Life, 229% для Bajaj General и 21% для BHFL, при общем избыточном капитале в ₹40 261 крор. Чистый капитал, сформированный с 1 апреля 2021 года, составил ₹9 664 крора.
Широкая таблица со столбцами для каждой компании и строками для минимального, фактического, избыточного и чистого сформированного капитала.
Консолидированный чистый совокупный доход Bajaj Finserv составил ₹150 523 крора, а PAT — ₹9 801 крор в FY2026; GWP Bajaj General составила ₹23 326 крор при комбинированном коэффициенте 102,8%; VNB Bajaj Life составила ₹1 626 крор, внутренняя стоимость (embedded value) — ₹25 299 крор, а AUM — ₹133 563 крора.
Таблица со значениями за FY2016, FY2021, FY2025 и FY2026 со столбцами роста и CAGR за 5 и 10 лет.
Чистый совокупный доход Bajaj Finance в FY2026 составил ₹54 126 крор, PAT — ₹19 332 крора, AUM — ₹509 975 крор и ROE — 18,1%; PAT Bajaj Housing Finance составила ₹2 560 крор, а AUM — ₹140 706 крор.
Та же структура таблицы, что и на предыдущем слайде, охватывающая Bajaj Finance и Bajaj Housing Finance.
Разделитель, представляющий обновление по повестке ESG.
Только текстовый заголовок с подзаголовком на однотонном слайде.
Восемь приоритетных областей: корпоративное управление, финансовая инклюзивность, сохранение и защита окружающей среды, расширение возможностей общества, клиентоориентированность, управление человеческим капиталом, информационная и кибербезопасность, а также взаимодействие со стейкхолдерами.
Сетка 2x4 из карточек с иконками и краткими описаниями.
Ответственные инвестиции составили 95% (Bajaj General) и 98% (Bajaj Life), 30+ млн новых клиентов в сфере кредитования, выработка ветровой энергии 90,4 млн кВт·ч, расходы на КСО составили ₹416 крор (9,3 млн бенефициаров), уровень урегулирования претензий — 99,3% (Life retail) и 95,4% (General). Гендерное разнообразие составляет около 14%.
Шесть панелей с иконками и списками, а также баннер о возобновляемой энергии и углеродной нейтральности к FY2032.
В рамках инициативы Bajaj Beyond компании Bajaj Group обязались выделить ₹5 000 крор в течение пяти лет для поддержки 2 крор человек в таких сферах, как обучение молодежи, развитие детей и инфраструктура города Пуна.
Заголовок об обязательствах над тремя столбцами с полосой фотографий.
Разделитель, представляющий приложение о возможностях рынка Индии и сектора банковских, финансовых услуг и страхования (BFSI).
Только текстовый заголовок с подзаголовком.
Создано более 1,45 млрд идентификаторов Aadhaar, объем ежемесячных транзакций UPI в сентябре 2026 года составил 24,07 млрд, ONDC — более 500 млн транзакций, рынок финтеха к 2029 году достигнет 422 млрд долларов США, создано более 97,8 крор идентификаторов ABHA.
Инфографика с иконками и выносками статистических данных, сгруппированных по темам.
Индия остается недостаточно застрахованной: проникновение составляет 2,7% для страхования жизни и 1,0% для общего страхования от ВВП, а плотность страхования — 72 доллара США для жизни и 25 долларов США для общего страхования. CAGR ВВП на душу населения в Индии за FY2015-25 составляет 6,2%.
Четыре диаграммы, охватывающие проникновение, плотность, CAGR ВВП на душу населения и состав населения.
Разделитель, представляющий линейки продуктов и дополнительный анализ.
Только текстовый заголовок синими прописными буквами.
Списки продуктов для персонального, коммерческого, малого и среднего бизнеса, сельского хозяйства и партнерских сегментов; новые продукты, запущенные за период, выделены оранжевым цветом.
Пять колонок с плотным текстом, оранжевыми выделениями и полосой с иконками-иллюстрациями.
Квадрант продуктов по потребностям: смертность (защита жизни), долгосрочное благосостояние, долголетие (пенсионное планирование) и заболеваемость (защита здоровья). Текстовый слой основан на изображениях, поэтому отображаются только логотипы продуктов.
Круг-квадрант, окруженный логотипами продуктов и дополнительных программ (riders).
Нумерованные списки продуктов Bajaj Finance по направлениям: потребительское кредитование, МСБ, коммерческий сектор, сельское хозяйство, депозиты, платежи и партнерства, а также девять продуктов Bajaj Housing Finance и десять продуктов Bajaj Financial Securities.
Плотные нумерованные колонки, сгруппированные по сегментам и компаниям.
Сравнение за пять лет (FY2022–FY2026): CAGR GWP 13,1% против 10,7%, комбинированный коэффициент 101,1% против 118,5%, совокупная PAT ₹8 011 crore против ₹4 859 crore, ROE 15,9% против 1,3%, доля рынка выросла с 7,4% до 8,3%, платежеспособность 302% против 119%.
Шесть блоков KPI с зелеными стрелками вверх и пояснительным текстом, а также примечание по IFRS 17.
Рост GDPI по направлениям в Q2 FY2027: автострахование (motor total) 18,3% против 12,4% по отрасли, групповое медицинское страхование 33,4% против 16,9%, общий показатель без учета страхования урожая и государственного медстрахования — 21,5% против 13,2%.
Таблица направлений бизнеса с колонками Q2 и H1 для Bajaj General и отрасли, дополненная комментариями.
Коэффициенты чистой убыточности в Q2 FY2027: страхование от огня 136,0% (69,2% без учета NATCAT), автострахование 60,7%, медицина, PA и страхование путешественников 97,6%, общий показатель 83,7%; общий показатель без учета страхования урожая, государственного медстрахования и NATCAT составил 74,2%.
Таблица направлений бизнеса с коэффициентами убыточности за Q2 и H1 для FY2027 и FY2026.
Детальная таблица когорт по годам наступления страхового случая с пересмотром оценок окончательных чистых убытков по состоянию на 31 марта 2026 года. Первоначальная оценка для когорты 2016 года и ранее составляет ₹16 869 crore, благоприятное развитие резервов для AY2021 составило ₹967 crore.
Широкая треугольная цифровая таблица с колонками по годам наступления случаев и диагональными строками пересмотра оценок.
Детальная таблица кумулятивных выплат по когортам лет наступления страховых случаев. Для когорты 2016 года и ранее 89% выплат произведено к 4-му году и 92% к 7-му году, при этом чистые резервы по убыткам составляют ₹3 532 crore.
Широкая треугольная цифровая таблица с диагоналями выплат и строками процента выплаченных сумм.
Детальная таблица когорт по годам наступления страхового случая для Motor TP. Первоначальная оценка для когорты 2016 года и ранее составляет ₹4 087 crore, благоприятное развитие резервов для AY2021 составило ₹559 crore.
Широкая треугольная цифровая таблица с колонками по годам наступления случаев и диагональными строками пересмотра оценок.
Детальная таблица кумулятивных выплат для Motor TP, демонстрирующая «длинный хвост»: для недавних когорт к 4-му году выплачивается лишь 24–27%, а к 7-му году — 41–48%, по сравнению с 57% и 69% для когорты 2016 года и ранее.
Широкая треугольная числовая таблица с диагоналями выплат и строками процента выплаченных сумм.
Пул IMTPIP действовал с 1 апреля 2007 года по 31 марта 2012 года, Bajaj General было выплачено ₹2,059 crore. На конец FY2026 ожидаемые убытки составили ₹2,374 crore, выплачено ₹2,118 crore, резерв — ₹256 crore.
Пояснительные пункты над небольшой трехколонной таблицей резервирования.
Сравнение за пять лет (FY2021–FY2026): CAGR GWP 22% против 10%, RWRP 25% против 12%, VNB 35% против 17%, AUM 13% против 11%, платежеспособность 266% против 170–240%, доля рынка выросла с 3,3% до 5,7%.
Шесть блоков KPI с пояснительным текстом и примечанием о положительном влиянии IFRS 17.
Заключительный слайд инвесторской презентации за Q2 FY2027.
Центрированное сообщение «Спасибо» на однотонном слайде с логотипом Bajaj.
Юридическое уведомление, в котором указано, что презентация носит исключительно информационный характер и не является предложением ценных бумаг, что прогнозные заявления сопряжены с рисками и неопределенностью, а читатели должны проводить собственную оценку.
Плотный юридический текст на весь слайд.
Распространенные вопросы об этом слайде и основном содержании презентации.
Bajaj Finserv следует индийскому финансовому году, который длится с апреля по март. FY2027 охватывает период с апреля 2026 года по март 2027 года, поэтому Q2 FY2027 — это период с июля по сентябрь 2026 года (квартал, завершившийся 30 сентября 2026 года), а H1 FY2027 — с апреля по сентябрь 2026 года.
Это оригинальная инвесторская презентация на английском языке, поданная на фондовые биржи BSE и NSE (NSE: BAJAJFINSV, BSE: 532978) 3 ноября 2026 года. Все суммы указаны в крор рупий (один крор равен 10 миллионам), если на слайде не указано иное.
Консолидированная общая выручка составила 43 416 крор рупий (+16,7%), а консолидированная прибыль после уплаты налогов (PAT) — 5 952 крор рупий (+25,4%). Прибыль после налогообложения, приходящаяся на владельцев, составила 2 758 крор рупий (+22,9%), а консолидированный собственный капитал — 83 974 крора рупий.
Она охватывает Bajaj Finance, Bajaj Housing Finance, Bajaj General Insurance, Bajaj Life Insurance, Bajaj Finserv Health, Bajaj Finserv Direct (Bajaj Markets), Bajaj AMC и Bajaj Financial Securities. Разделы включают обзор показателей, структуру и стратегию группы, финансовые результаты, отдельные разделы по каждой компании и приложения по истории One Finserv, ESG, а также возможностям рынка Индии и сектора BFSI.
Bajaj Finance отчиталась об активах под управлением (AUM) в размере 584 624 крор рупий и PAT в 6 267 крор рупий. Bajaj Life сообщила о стоимости нового бизнеса (VNB) в размере 512 крор рупий с маржой нового бизнеса 21,6%, а комбинированный коэффициент Bajaj General составил 104,5%.
Да, в качестве структурного образца. В ней представлены плитки KPI под ленточными заголовками, мостовые диаграммы консолидированной выручки и прибыли, каскадные диаграммы, таблицы капитала, разделители разделов и треугольники убытков по годам возникновения страховых случаев. Используйте эти макеты для вдохновения, заменив весь контент собственными цифрами.
Да, PDF-файл доступен для скачивания на этой странице Галереи. Контент представляет собой официальную публичную инвесторскую презентацию Bajaj Finserv; в дисклеймере указано, что она не является предложением ценных бумаг.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Используйте профессиональные дизайны, выберите свой стиль и генерируйте слайды с идеальной отрисовкой текста. На базе Nano Banana—начните создавать свою презентацию прямо сейчас.
Ваш AI-агент для слайдов. Экономьте время, сияйте быстрее с интеллектуальным созданием презентаций.


© 2026 2slides. Все права защищены.