
Faz parte de Exemplos de apresentações para investidores
Apresentação de Investidores do UOB Novembro de 2026 — Deck de investidores do United Overseas Bank (SGX: U11) cobrindo resultados do 3Q26 e 9M26, qualidade dos ativos, estratégia e apêndices. Protocolado na SGX em 10 de novembro de 2026.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação de Investidores do UOB Novembro de 2026 — Deck de investidores do United Overseas Bank (SGX: U11) cobrindo resultados do 3Q26 e 9M26, qualidade dos ativos, estratégia e apêndices. Protocolado na SGX em 10 de novembro de 2026.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
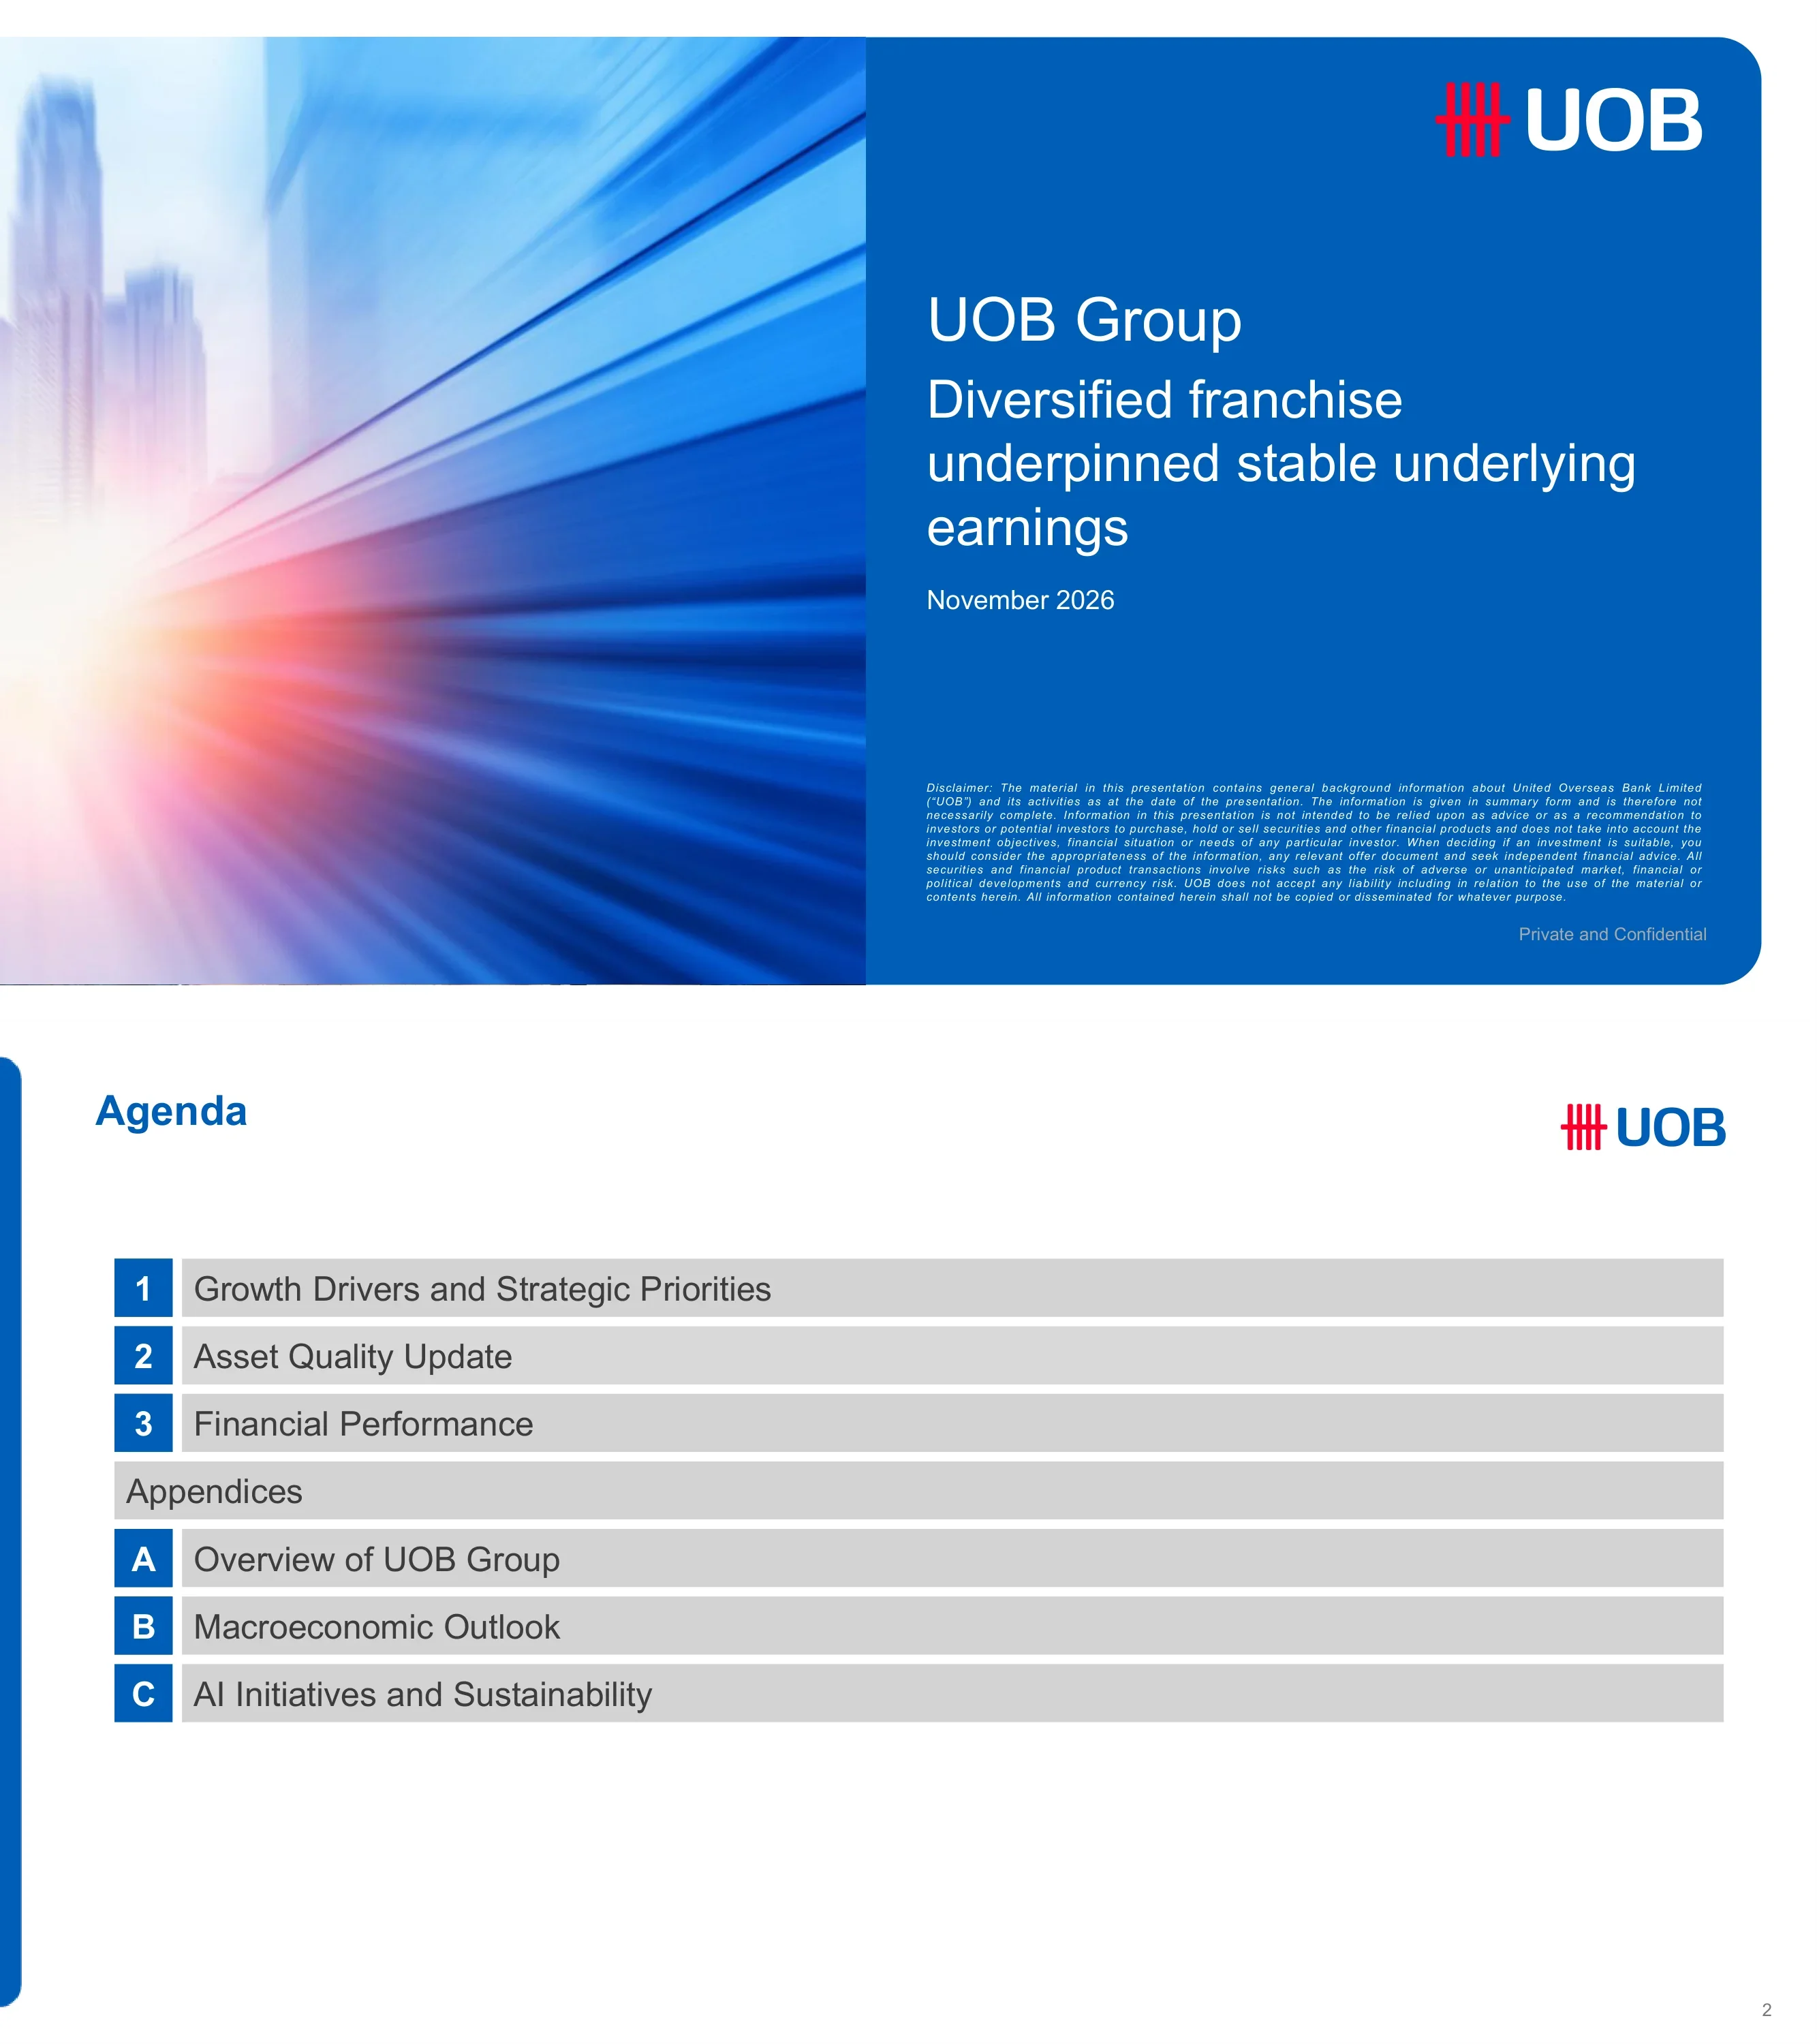
Slide de título da apresentação de investidores do UOB Group datada de novembro de 2026, com o título 'Franquia diversificada sustentou lucros subjacentes estáveis'. Um aviso legal em letras miúdas e uma marcação 'Privado e Confidencial' estão na parte inferior.
Capa dividida: foto de skyline desfocado com rastros de luz à esquerda; painel azul sólido à direita com o logotipo do UOB, título, subtítulo, data e aviso legal.
Lista três seções principais: 1 Motores de Crescimento e Prioridades Estratégicas, 2 Atualização sobre Qualidade de Ativos, 3 Desempenho Financeiro; além dos apêndices A Visão Geral do UOB Group, B Perspectivas Macroeconômicas e C Iniciativas de IA e Sustentabilidade.
Pilha vertical de barras cinzas; quadrados azuis numerados ou com letras à esquerda de cada linha, com uma barra divisória de 'Apêndices' no meio.
Divisor de seção introduzindo a parte de motores de crescimento e prioridades estratégicas do deck (seguido pelas páginas de Varejo e Atacado Bancário).
Painel azul arredondado de sangria total com um único título de seção grande em branco à esquerda e o logotipo do UOB no canto superior direito.
O Varejo do UOB Group atende mais de 8 milhões de clientes com mais de S$ 5 bi (dólares de Singapura) em rendimento, cerca de S$ 200 bi em AUM e mais de S$ 60 bi em gastos de consumo. O UOB é o emissor de cartões número 1 na ASEAN, com S$ 60 bi em faturamento de cartões no FY25 e cerca de 20% de participação de mercado em seus mercados maduros; o faturamento de cartões na ASEAN-4 é mostrado crescendo a uma CAGR de +26% de 2022 a 9M26.
Painel esquerdo: mapa da Ásia em matriz de pontos com contagem de clientes por país (Tailândia 2,5 mi, Malásia 1,7 mi, Vietnã 300 mil, Singapura 2,5 mi, Indonésia >1 mi) e um quadro de estatísticas em destaque. Painéis direitos: ícones de liderança em cartões, gráfico de barras empilhadas de faturamento de cartões 2022-9M26 (barras sem rótulo) e blocos de estilo de vida (Gastronomia/Compras/Viagens/Entretenimento). Banner de destaque na parte inferior.
Propostas personalizadas para três níveis de clientes: Private Bank, Affluent (~1 mi de clientes, ~65% de taxa de engajamento, 1 em cada 2 converte para gestão de fortunas) e Emerging Affluent (~7 mi de clientes, 1 em cada 2 vendas de fundos mútuos feitas digitalmente, S$ 2 bi investidos em fundos CIO de varejo). O UOB venceu como Melhor DPM no Euromoney Private Banking Awards 2026 pelo segundo ano; seu Balanced Discretionary Portfolio rendeu 9,0% em um ano contra uma média de 8,6% dos pares, e os ativos sob gestão de DPM cresceram mais de 40%.
Esquerda: três linhas horizontais (rótulo do segmento, ícone do cliente, tópicos da proposta de valor, dois quadros de KPI azuis unidos por uma seta). Direita: três cartões de estatísticas arredondados sob o título 'O que fazemos melhor: Assessoria liderada pelo CIO'. Notas de rodapé na parte inferior.
A receita de wealth do grupo cresceu a uma CAGR de +19% de 2022 a 2025, e a receita de wealth da ASEAN-4 subiu +22% na comparação anual nos 9M26; a meta é dobrar a receita de wealth até 2030 em relação aos S$ 1,28 bi de 2025, com vendas cruzadas da aquisição do Citi. O plano é sustentado por quatro pilares: Pessoas, Assessoria, Produtos e Plataforma.
Painel esquerdo: dois gráficos de barras (receita de wealth do grupo por ano, 9M25 vs 9M26) com caixas de destaque. Painel direito: quatro colunas de ícones com subitens. Banner de conclusão em largura total na parte inferior.
A contribuição da receita da ASEAN-4 subiu de 23% (2022) para 26% (9M26) da receita do GWB; os empréstimos comerciais aumentaram de 15% para 21% do total de empréstimos e o CASA de 47% para 55% dos depósitos. Taxas de crescimento mostradas: receita de transaction banking +3% CAGR, taxas de empréstimo e comércio +2%, tesouraria de clientes +4%, empréstimos brutos +6%, depósitos +3%.
Dois painéis grandes, cada um com um par de minigráficos: gráficos de linha e de barras empilhadas para o mix de receita à esquerda, empréstimos e depósitos à direita; banner de resumo na parte inferior.
A ASEAN tem um PIB combinado acima de US$ 4,3 trilhões (2025), US$ 4,4 trilhões em comércio total e 20,5% de comércio intra-ASEAN. Os 'anchors' de FSCM do UOB subiram 65% e os 'spokes' 104% desde 2022; empréstimos comerciais e depósitos CASA cresceram, cada um, a uma CAGR de 12% e o volume digital a 16%. Um estudo de caso abrange TMT/data centers e energia renovável/BESS.
Painel de fatos no topo esquerdo, métricas de 'anchor-and-spoke' no topo direito com três gráficos de barras (2022-9M26), linha de ícones de setores no canto inferior esquerdo, checklist de estudo de caso no canto inferior direito, nota de rodapé sobre FSCM.
As entradas de IED na ASEAN cresceram de US$ 115 bi (2015) para US$ 244 bi (2025), mais de 2x, elevando a participação da ASEAN no IED global em cerca de 3x para 15%. Principais destinos em 2025: Singapura 151, Indonésia 21, Vietnã 20, Tailândia 19, Malásia 15 (em US$ bi). O UOB apoiou mais de 5.500 empresas e facilitou mais de S$ 55 bilhões em investimentos, com estudos de caso sobre Gold Peak Technology (RM 670 mi) e FIC Global na JS-SEZ.
Topo: gráfico de barras de IED anual e um gráfico de barras horizontais de cinco mercados. Base: painel de estatísticas com ícones e painel de estudo de caso em duas colunas com um banner de conclusão.
Três pilares estratégicos — Aumento de receita, Otimização de custos e Eficiência de capital — cada um com ações em tópicos, como Strategic Client 2.0, anchors de FSCM, produtividade impulsionada por IA, eficiência de RWA e redução de riscos em pontos críticos do setor imobiliário na Grande China e nos EUA. Aspirações: Banco comercial nº 1 da ASEAN, credor de atacado nº 2 no mercado doméstico e crescimento de dois dígitos na receita de clientes de Global Markets.
Painel único emoldurado com cabeçalho azul, três colunas com títulos em ícones, marcadores de subtítulos e listas de tópicos com check-marks; banner de aspirações na parte inferior.
Divisor de seção para a atualização da qualidade dos ativos (seguem páginas sobre NPL, cobertura, custo de crédito e exposição imobiliária).
Painel arredondado azul em sangria total com um único título de seção grande em branco à esquerda e o logotipo do UOB no canto superior direito.
O índice de NPL foi de 1,5% no 3Q26 (1,6%, 1,5%, 1,5%, 1,6% nos trimestres anteriores). O total de ativos inadimplentes (NPA) foi de S$ 5.827 mi no 3Q26 contra S$ 5.809 mi no 3Q25, divididos em Singapura 793, ASEAN-4 2.160, Grande China 2.456 e resto do mundo 418. Novos NPAs não individuais foram de 500 mi contra upgrades, recuperações e baixas de (361) mi.
Linha do índice de NPL sobre cinco colunas empilhadas por geografia (3Q25-3Q26), com uma tabela de duas linhas de novos NPAs e upgrades abaixo.
As provisões totais, incluindo RLAR, foram de S$ 4.983 mi em set-26 (específicas 1.232, gerais 3.372, RLAR 379) contra S$ 5.787 mi em set-25. A cobertura de NPA foi de 86% e a cobertura de NPA sem garantia foi de 269% após colaterais; a provisão específica/NPA foi de 21% e a provisão geral, incluindo RLAR sobre empréstimos produtivos, foi de 0,9%.
Duas linhas de tendência no topo, colunas empilhadas para set-25 a set-26 no meio e uma tabela sombreada de índices de cobertura abaixo.
Os custos totais de crédito foram de 24 bps no 3Q26 e 26 bps nos 9M26 (contra 68 bps nos 9M25); os custos de crédito específicos foram de 22 bps e 30 bps. As provisões sobre empréstimos foram de S$ 695 mi nos 9M26 (específicas 795, reversão geral 100) contra S$ 1.729 mi nos 9M25, e S$ 218 mi no 3Q26.
Esquerda: colunas empilhadas 9M25 vs 9M26 com sobreposições de linhas; divisor central; direita: colunas e linhas de cinco trimestres para 3Q25-3Q26.
Grande China: empréstimos a clientes de S$ 49 bi em set-26, com real estate e hospitality (REH) em S$ 20 bi, um mix de 40%, índice de NPL de 5,0% e cobertura de NPA de 40%. Estados Unidos: empréstimos de S$ 17 bi, REH de S$ 6 bi (mix de 34%), NPL de 1,3%, cobertura de NPA de 214%. Também são mostradas as participações de NPL de REH, menção especial e pass nos empréstimos do Grupo.
Dois painéis emoldurados lado a lado (Grande China, Estados Unidos), cada um com colunas empilhadas de set/25 a set/26, uma pequena barra dividida e linhas de mix de REH, índice de NPL, NPA e cobertura sem garantia.
Divisor de seção apresentando as páginas de desempenho financeiro (resultados do 3Q26 e 9M26, segmentos, margens, capital).
Painel arredondado azul em sangria total com um único título de seção grande em branco à esquerda e o logotipo do UOB no canto superior direito.
O lucro líquido do 3Q26 foi de S$ 1,3 bilhão. A receita de gestão de patrimônio (wealth) no 9M26 subiu 13% YoY, a de cartões de crédito 25% e o AUM investido 9%; os empréstimos comerciais cresceram 31%, CASA 9% e empréstimos totais 9%; a receita de Global Markets subiu 6%. O NII ficou amplamente estável QoQ, com projeção de NII para 2027 acima de 2026; o índice de NPL melhorou para 1,5%, custos de crédito de 24bps no 3Q26 (26bps no acumulado do ano), projeção de custo de crédito para 2027 de 25-30bps; distribuição de dividendos de ~50% e ~42% da recompra de S$ 2 bilhões concluída.
Quatro faixas horizontais separadas por linhas azuis, cada uma com um ícone à esquerda, título em negrito e tópicos.
O lucro líquido do 3Q26 foi de S$ 1.250 mi (-15% QoQ, vs. S$ 443 mi no 3Q25) e o lucro líquido do 9M26 foi de S$ 4.165 mi, +27% YoY. A receita total do 3Q26 foi de S$ 3.381 mi (NII 2.278, taxas 733, outros 370), despesas de S$ 1.570 mi e lucro operacional de S$ 1.811 mi; o subtítulo observa que os ganhos subjacentes foram estáveis após ganhos de desinvestimento no trimestre anterior.
Tabela de DRE de largura total com colunas 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY; linhas de subtotal em negrito.
O lucro líquido após impostos passou de S$ 3.271 mi (9M25) para S$ 4.165 mi (9M26), com as provisões caindo S$ 1.258 mi (-65%), compensando o NII menor (-109 mi), outras receitas não provenientes de juros (-101 mi), despesas maiores (-93 mi) e impostos/NCI (-200 mi). Indicadores-chave: NIM 1,75%, custo/receita 45,4%, ROE 11,1% (9,0% no 9M25).
Topo: gráfico de cascata (waterfall) de 9M25 para 9M26 com variações percentuais. Base: tabela de indicadores-chave com destaques de valor em ovais.
O lucro líquido após impostos caiu de S$ 1.478 mi (2Q26) para S$ 1.250 mi (3Q26): outras receitas não provenientes de juros -262 mi (-41%) e provisões maiores (-47 mi) superaram a receita de taxas +68 mi e despesas menores +59 mi. NIM 1,68% (1,74% no 2Q26, 1,82% no 3Q25), custo/receita 46,4% e ROE 10,1% (11,8% no 2Q26, 3,5% no 3Q25).
Gráfico waterfall de 2Q26 para 3Q26 sobre uma tabela de indicadores-chave com colunas de variação QoQ e YoY.
Receita do 9M26 de S$ 3.844 mi (+1%): empréstimos e depósitos 2.029 (-10%), wealth 1.099 (+13%), cartões de crédito 716 (+25%); lucro antes dos impostos de S$ 1.547 mi (+1%). O AUM era de S$ 204 bi em set/26 (investido 88, depósitos 117), captação líquida (net new money) de S$ 5 bi, mix de AUM investido de 43% contra 41%; custo/receita 54,2%, custos de crédito 21bps, empréstimos de S$ 120 bi, depósitos de S$ 203 bi.
Superior esquerdo: tabela de demonstração de resultados; superior direito: caixa de texto de destaques; base: tabela de métricas-chave, gráfico de barras empilhadas de AUM e gráfico de barras de faturamento de cartões.
Receita do 9M26 de S$ 4.425 mi (-8%): transaction banking 2.050, empréstimos 1.555, investment banking 324, tesouraria de clientes 496; lucro antes dos impostos de S$ 2.818 mi (+32%) com a queda das provisões para S$ 377 mi. Os empréstimos brutos atingiram S$ 273 bi (+9%) e os depósitos S$ 239 bi (+13%); custo/receita 27,8%, custos de crédito 23bps, mix de receita não imobiliária 72%.
Mesmo layout de dashboard do Group Retail: tabela de DRE, caixa de destaques, métricas-chave, gráficos de barras empilhadas de empréstimos e depósitos.
A receita total de Global Markets foi de S$ 1.806 mi no 9M26 (+6% vs. 1.704 mi): tesouraria de clientes 897 e não-clientes 909. A receita do 3Q26 foi de S$ 564 mi (-3% QoQ vs. 584 mi). Os ativos totais, excluindo derivativos, foram de S$ 173 bi (+12%).
Par de barras à esquerda (9M25 vs. 9M26), divisor, barras de cinco trimestres à direita e uma linha de caixas de ativos totais na base.
O NII do 9M26 foi de S$ 6.900 mi (-2%) com NIM de 1,75% (1,91%), margem de empréstimo de 2,05% (2,26%) e margem interbancária de 1,14%. NII do 3Q26 de S$ 2.278 mi (-1% QoQ) com NIM de 1,68%, margem de empréstimo de 1,95%; a média de ativos rentáveis subiu para S$ 538 bi.
Linhas de tendência de margem acima de barras de NII empilhadas, comparação de 9M à esquerda e cinco trimestres à direita, caixas de ativos abaixo.
O NIM caiu de 1,74% no 2Q26 para 1,68% no 3Q26: reprecificação de ativos -0,01, custo de captação -0,07, volume/mix +0,02. A margem de empréstimo passou de 2,05% para 1,95%; reprecificação em SGD -0,02 (média SORA 3M +0,10) e USD -0,03 (SOFR 3M -0,01).
Gráfico waterfall único com caixas de margem no topo e linhas de referência de taxas abaixo.
A receita de taxas do 9M26 foi de S$ 2.675 mi (+2%) com wealth 720, cartões de crédito 871, empréstimos/comércio 796 e outros 289. As taxas do 3Q26 atingiram S$ 945 mi (+8% QoQ): wealth 258, cartões de crédito 299, empréstimos/comércio 293, outros 95.
Colunas empilhadas divididas em comparação de 9M e série de cinco trimestres com anotações de crescimento.
As despesas nos 9M26 foram de S$ 4.722 mi (+2%): pessoal 2.688, TI 884, outras 1.150; relação custo/receita de 45,4% vs 44,0%. No 3Q26, as despesas foram de S$ 1.570 mi (-4% QoQ), com custo/receita de 46,4%.
Linha de custo/receita acima de barras de despesas empilhadas para as visões de 9 meses e trimestral.
Repete o gráfico de custos de crédito da página 14: custos totais de crédito de 26 bps (9M26) e 24 bps (3Q26), com provisões de S$ 695 mi para os 9M26.
Idêntico à página 14: painel de 9 meses, divisor e painel de cinco trimestres.
Os empréstimos a clientes totalizaram S$ 372 bi em set/26. Geografia: Singapura 187, ASEAN-4 79, Grande China 49, resto do mundo 57. Maiores setores: construção civil 24%, habitação 23%, comércio geral 12%, instituições financeiras 11%, manufatura 10%. O Varejo do Grupo representa 32% e GWB e outros 68%.
Três painéis: gráfico de rosca por setor, gráfico de colunas empilhadas por geografia e dois gráficos de rosca por segmento.
O financiamento totalizou S$ 533 bi em set/26 (CASA 244, depósitos a prazo e outros 203, atacado 86). LCR 152%, NSFR 112%, relação empréstimo/depósito 82,5%; relação CASA/depósito 54,6% (57,0% no ano anterior).
Três linhas de indicadores acima de barras de financiamento empilhadas e uma tabela de índice CASA.
Índice CET1 de 14,6% em set/26 (14,0% fully loaded); RWA de S$ 284 bi; índice de alavancagem de 6,3%.
Linhas de CET1 acima de colunas de RWA e uma tabela de índice de alavancagem.
Desinvestimento estratégico com valor de compra de S$ 555 milhões, ganho antes de impostos de ~S$ 330 milhões e aumento de ~14 bps no CET1. Uma parceria estratégica com a Allianz Global Investors expande as soluções de investimento e a arquitetura aberta, reforçando a abordagem baseada em consultoria.
Duas colunas divididas por uma seta de linha do tempo vertical.
Divisor de apêndice apresentando as páginas de visão geral do grupo UOB.
Painel azul arredondado de sangria total com um único título de seção grande em branco à esquerda e o logotipo da UOB no canto superior direito.
Fundada em agosto de 1935; cerca de 430 agências e escritórios em 19 mercados. Estatísticas principais dos 9M26: empréstimos brutos S$ 372 bi, depósitos S$ 447 bi, empréstimo/depósito 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, alavancagem 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, custo/receita 45,4%, NPL 1,5%. Ratings Aa1/AA-/AA- com perspectiva estável.
Esquerda: quadros de Fundação e Expansão; direita: lista de estatísticas principais com tabela de ratings.
Varejo do Grupo, Group Wholesale Banking e Mercados Globais são as três franquias. A UOB exibe prêmios (Melhor Banco de Varejo da ASEAN 2026 pela Euromoney, Melhor Banco para PMEs do Mundo 2026, Melhor Banco na Ásia-Pacífico 2025 pela Global Finance) e participações de mercado em SGD de 20% (depósitos) e 24% (empréstimos).
Organograma no topo, linha de prêmios à esquerda e barras de participação doméstica à direita.
Tendência do NPAT de S$ 92 mi (1980) para S$ 2.696 mi (2010), S$ 4.343 mi (2019), S$ 2.915 mi (2020), S$ 6.045 mi (2024) e S$ 4.682 mi (2025, incluindo provisão geral cautelar). O histórico de aquisições abrange 1971-2005 e os negócios de consumo do Citi (Malásia, Tailândia 2022; Vietnã, Indonésia 2023).
Tópicos no topo, uma linha de NPAT de longo prazo sobre uma seta de crescimento com quadros de aquisições.
Agências: Tailândia 139, Indonésia 82, Malásia 55, Singapura 42, Grande China 20, Vietnã 5, Mianmar, Filipinas e Austrália 1 cada. Receita do Varejo do Grupo de S$ 3,8 bi (30% do PBT) com AUM de S$ 204 bi; receita de GWB e Mercados Globais de S$ 4,4 bi (70% do PBT), empréstimos comerciais +31%.
Esquerda: mapa de agências; direita: blocos de desempenho por segmento.
Custo/receita da UOB de 45%, ROA 1,0%, empréstimo/depósito 83%, ratings Aa1/AA-/AA-. Pares comparados: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Tabela densa com barras e UOB em destaque.
CET1 da UOB de 14,6% (14,0% fully loaded) versus DBS 15,9%, OCBC 15,5%; ROE da UOB de 11,1% e alavancagem de 6,3%.
Dois gráficos de barras: índices CET1 e de alavancagem.
Ratings Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Equivalente a S$ 25 bi em emissões públicas detalhadas por moeda, classe de dívida, data de emissão e vencimento.
Cabeçalho de ratings e quatro gráficos de rosca.
Quatro temas: Gestão estável, Plataforma regional integrada, Fundamentos sólidos (CET1 14,6%, empréstimo/depósito 82,5%) e Crescimento equilibrado com estabilidade.
Quatro cartões azul-claro com ícones e tópicos.
Divisor de apêndice apresentando as páginas de perspectiva macroeconômica.
Painel azul arredondado de sangria total com um único título de seção grande em branco à esquerda e o logotipo da UOB no canto superior direito.
Projeções de crescimento do PIB (2025/2026F/2027F, %): China 5,0/4,6/4,5, Vietnã 8,0/9,2/8,8, Tailândia 2,4/1,9/2,0, Malásia 5,2/5,0/4,6, Singapura 5,0/5,7/3,2, Indonésia 5,1/5,2/5,4. IED para a ASEAN10 de US$ 243,9 bi em 2025.
Esquerda: mapa com barras agrupadas; direita: dois gráficos de linha de comércio e um gráfico de barras de IED.
Fed funds em 3,75-4,00% após alta em setembro de 2026; Treasury de 10 anos em 5,28%; SG 3M SORA em 1,23%; projeções até o 3Q27.
Tabela de taxas acima do comentário.
Quatro gráficos comparativos para Singapura, Malásia, Tailândia e Indonésia: reservas cambiais, conta corrente, relação dívida/patrimônio líquido e mix de empréstimos em moeda estrangeira.
Grade de gráficos 2x2.
Índices de preços de imóveis, taxas de poupança, desemprego e índices de preço/renda; PIR de Singapura em 5,9.
Grade de gráficos 2x2.
Mínimos regulatórios para BCBS, Singapura, Malásia, Tailândia e Indonésia: CET1, Tier 1, CAR total, buffers, alavancagem, LCR e NSFR.
Matriz de comparação.
Divisor de apêndice apresentando as páginas de IA e sustentabilidade.
Painel azul arredondado com sangria total, um único título de seção grande em branco à esquerda e o logotipo da UOB no canto superior direito.
Pirâmide de estratégia de IA: IA Agêntica, mais de 30 bots BYOB, mais de 30.000 funcionários no Copilot, desenvolvimento de software com Gen-AI, fundamentos e força de trabalho. Mais de 27 mil usuários ativos do Copilot, ~1,5 milhão de prompts por mês, mais de 30 bots; o UOBuddy reduz tarefas de ~30 minutos para segundos.
Pirâmide à esquerda com descrições; painel de estatísticas de uso à direita; banner de encerramento.
Três casos: assessoria de patrimônio do Private Bank, Programa AURA, leads de FDI (>1.500 leads no 1H26).
Esquerda: fluxo de quatro pilares; direita: painel de FDI em quatro etapas; inferior: barra AURA.
Estratégia de talentos em cinco partes: Alfabetização, Aceleração, Aquisição, Mobilidade e Garantia.
Cinco colunas com uma linha inferior de quatro caixas.
Linha do tempo 2015-2026: Estabelecimento, Melhoria e Fortalecimento, com compromisso de net zero e políticas para carvão e óleo de palma.
Linha do tempo em quatro fases.
Da avaliação qualitativa de 2019 à metodologia aprimorada de 2022-2026; métricas alinhadas ao ISSB.
Quatro colunas com barra de plano futuro.
Metas por setor: Energia 64%/98%, Automotivo 58%/net zero, Imobiliário 36%/97%, Construção 31%/85%, Aço 20%/92%; cobre ~60% dos empréstimos corporativos.
Esquerda: dois grupos setoriais; direita: painel de justificativa.
Cinco gráficos de intensidade de emissões, cada um tendendo abaixo da trajetória de referência: Energia 39%, Automotivo 8%, Imobiliário 8%, Construção 4%, Aço 3%.
Cinco gráficos em dois painéis setoriais.
Cerca de 20% da carteira de empréstimos com altos impactos; cinco subsetores identificados.
Esquerda: barra de gradiente e fotos dos setores; direita: tópicos.
Matriz de oportunidades para Agricultura, Construção e Mineração com legenda.
Matriz 3x4.
Slide de encerramento com o logotipo do selo chinês da UOB e o slogan 'Right By You'.
Logotipo centralizado em fundo branco.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
A apresentação aborda os motores de crescimento do UOB Group (Varejo e Atacado Bancário), qualidade dos ativos, desempenho financeiro do 3Q26 e 9M26, além de apêndices sobre a visão geral do grupo, perspectivas macroeconômicas, iniciativas de IA e sustentabilidade.
O período refere-se ao 3Q26 e 9M26 (até 30 de setembro de 2026). O lucro líquido foi de S$ 1.250 mi no 3Q26 e S$ 4.165 mi (+27% YoY) no 9M26, com NIM de 1,68% no 3Q26, índice de NPL de 1,5% e índice CET1 de 14,6%.
O UOB protocolou o comunicado 'UOB Investor Presentation_Nov 2026' na Bolsa de Valores de Singapura (SGX) em 10 de novembro de 2026.
Empresas listadas em Singapura reportam semestralmente, portanto, as atualizações do Q1 e Q3 são atualizações de negócios (business updates) em vez de demonstrações financeiras completas.
Sim, a página da galeria oferece os slides para baixar, sujeitos à disponibilidade na página.
Sim. Os gráficos de cascata (waterfall), barras empilhadas, tabelas de KPI e divisores de seção do deck são um excelente ponto de partida para uma apresentação de resultados bancários ou financeiros. Substitua os números e o branding do UOB pelos seus próprios.
Os valores estão em S$ (dólares de Singapura), a menos que indicado de outra forma, como US$ nas páginas macroeconômicas.
Sim, há três apêndices: A (visão geral do UOB Group), B (perspectivas macroeconômicas) e C (iniciativas de IA e sustentabilidade).
Site oficial de relações com investidores com resultados e apresentações.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.


© 2026 2slides. Todos os direitos reservados.