
Faz parte de Exemplos de apresentações para investidores · Exemplos de apresentações para investidores da Índia
Apresentação aos Investidores do Union Bank of India para o Q2 FY2027 (trimestre encerrado em 30 de setembro de 2026), com o tema "Negócios Primeiro, Conformidade Sempre" e celebrando 107 anos de legado, datada de 19.10.2026 e registrada nas bolsas de valores indianas.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação aos Investidores do Union Bank of India para o Q2 FY2027 (trimestre encerrado em 30 de setembro de 2026), com o tema "Negócios Primeiro, Conformidade Sempre" e celebrando 107 anos de legado, datada de 19.10.2026 e registrada nas bolsas de valores indianas.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
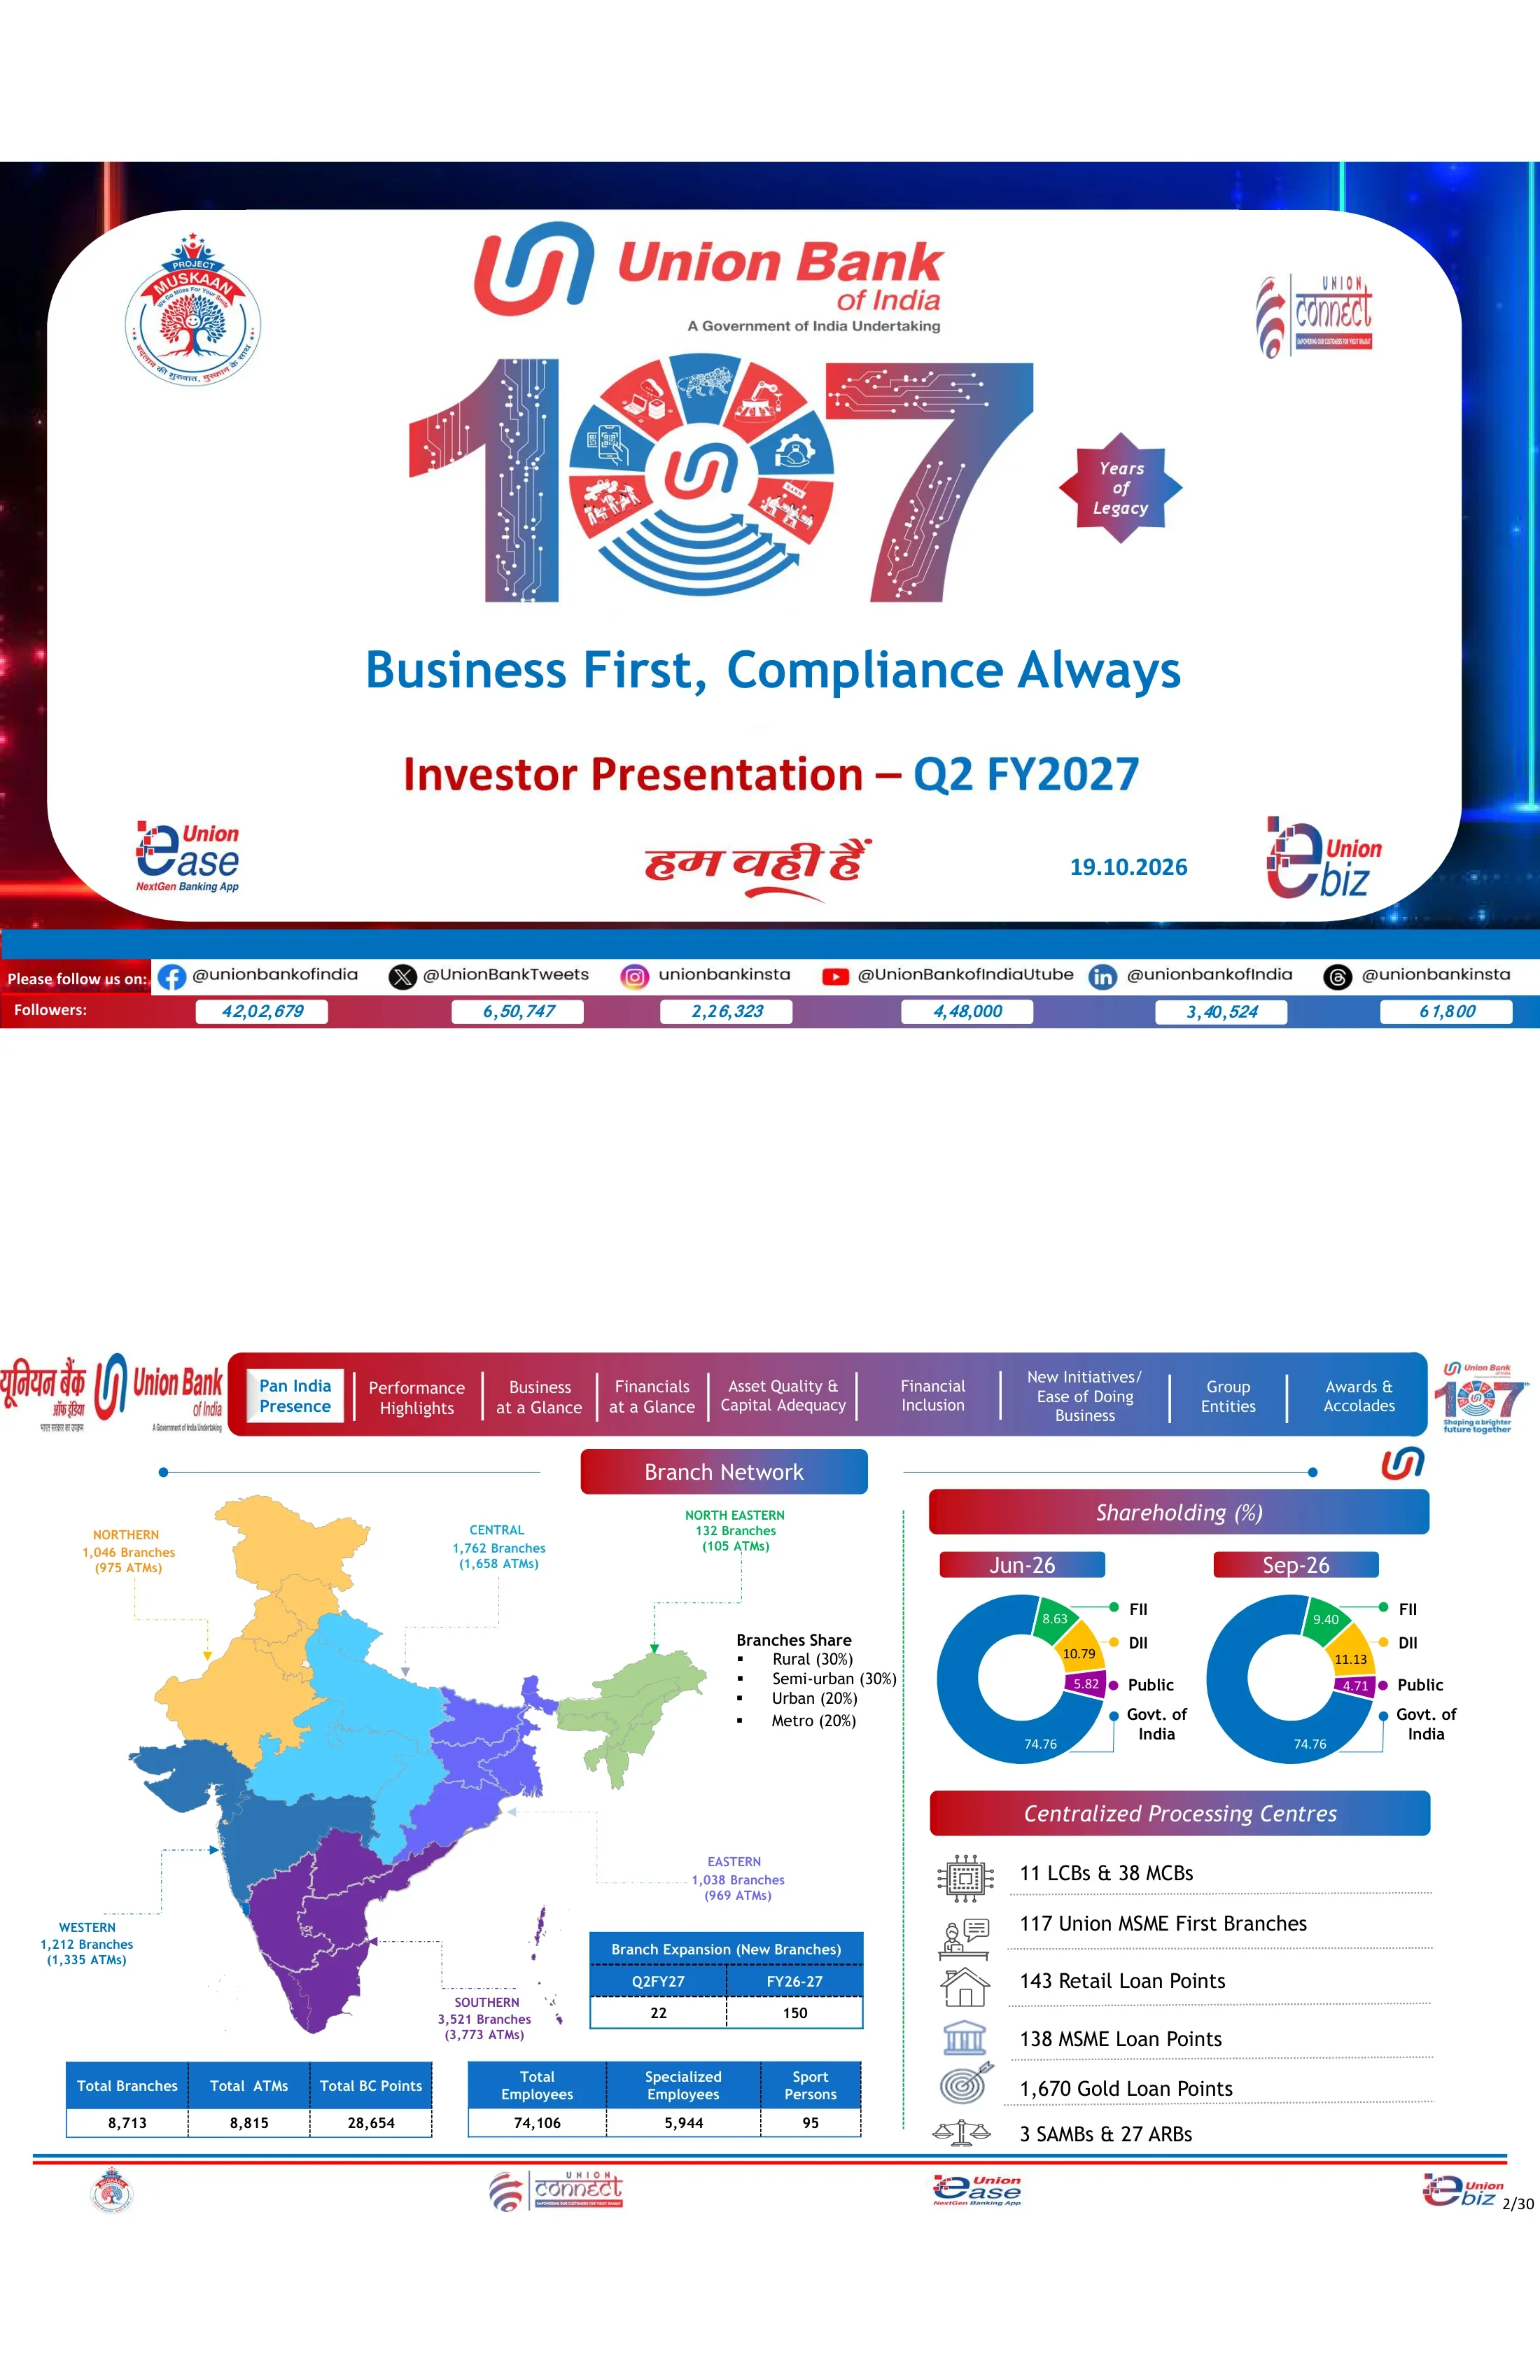
Slide de capa com o logotipo do Union Bank of India ('A Government of India Undertaking'), um gráfico grande de '107 Anos de Legado', o slogan 'Business First, Compliance Always' e a data 19.10.2026. Uma faixa no rodapé lista as redes sociais do banco e o número de seguidores, por exemplo, 42,02,679 no Facebook.
Cartão branco arredondado sobre um fundo brilhante azul escuro e vermelho. O numeral '107' centralizado fica acima do título empilhado, com logotipos de aplicativos da marca (Project Muskaan, Union Connect, Union Ease, Union eBiz) nos cantos e uma barra de seguidores de redes sociais em gradiente na parte inferior.
8.713 agências, 8.815 caixas eletrônicos e 28.654 pontos BC em seis regiões (a região Sul é a maior, com 3.521 agências), atendidos por 74.106 funcionários. O mix de agências é 30% rural, 30% semiurbano, 20% urbano e 20% metropolitano; 22 novas agências foram abertas no Q2 FY27. O Governo da Índia detém 74,76%, a participação de FII subiu para 9,40% e a de DII para 11,13% em Set-26. O processamento centralizado inclui 11 LCBs e 38 MCBs, 117 agências Union MSME First e 1.670 pontos de empréstimo sobre ouro.
A metade esquerda mostra um mapa da Índia codificado por cores com chamadas regionais e tabelas de resumo abaixo. A metade direita contém dois gráficos de rosca comparando a composição acionária de Jun-26 e Set-26, acima de uma lista de ícones dos centros de processamento centralizados.
O volume de negócios global atingiu ₹24,75,330 crore (+12,01% YoY): depósitos de ₹13,19,455 crore (+6,87%) e adiantamentos de ₹11,55,876 crore (+18,53%). Os adiantamentos RAM cresceram 14,65% para ₹6,35,527 crore, MSME 22,39% e adiantamentos no exterior 52,19%. O CASA foi de ₹4,60,728 crore com um índice CASA doméstico de 34,93% (+237 bps YoY); o índice CD global foi de 88,13%.
Tabela de dados de largura total com 11 linhas e cabeçalho azul. Compara os saldos de Set-25, Jun-26 e Set-26 junto com colunas de crescimento absoluto e percentual YoY e QoQ, com setas verdes e vermelhas marcando a direção.
Os depósitos brutos cresceram 6,87% YoY e os adiantamentos brutos 18,53%. O CRAR foi de 17,94% e o CET-1 16,05%. O lucro operacional trimestral foi de ₹8,108 crore (+18,99%), o lucro líquido de ₹5,537 crore (+30,31%), o NII de ₹10,583 crore (+20,09%) e o custo de crédito de 0,21%. Para o H1 FY27, o lucro líquido foi de ₹10,870 crore contra ₹8,365 crore no ano anterior, e o NII de ₹20,620 crore contra ₹17,925 crore.
Grade de KPIs de seis blocos em duas linhas (Depósitos, Adiantamentos, Capital, Lucro, Margem Financeira Líquida, Eficiência). Cada bloco tem uma barra de cabeçalho colorida, um ícone, números principais com uma seta de direção e blocos de comparação Set-26(6M) vs Set-25(6M) abaixo.
O NIM foi de 2,86% (+19 bps YoY), ou 3,03% ajustado por reembolso de impostos. O GNPA caiu 87 bps para 2,42%, o NNPA foi de 0,42% e o PCR 95,20%. O RoA foi de 1,38% (+22 bps), o RoA core 1,03%, o RoE 17,21% (+213 bps), o RoRWA 2,78% e o valor contábil por ação subiu 14,16% para ₹168,61. O RoE do H1 foi de 16,89% contra 14,84% no ano anterior.
Mesma grade de seis blocos do slide anterior (NIM, NIM ajustado, Qualidade de Ativos, RoA, RoE, RoRWA), com números principais e blocos de comparação de dois períodos sob cada bloco.
Linhas de tendência de nove trimestres de Set-24 a Set-26 para lucro operacional (para ₹8,108 crore), lucro líquido (de ₹4,720 crore para ₹5,537 crore), NII (para ₹10,583 crore), RoA/RoRWA, RoE (17,21%) e EPS (₹29,01). Os blocos anuais mostram lucro líquido de ₹18,697 crore para FY-26 e ₹10,870 crore para H1FY27, e EPS de 28,48 para H1FY27.
Grade 2×3 de painéis de gráfico com bordas tracejadas. Cada painel tem um título em estilo de aba e um gráfico de linhas cujos valores de Set-24, Set-25 e Set-26 são destacados em bolhas verdes, com uma linha de cinco blocos de resumo FY/H1 abaixo.
O GNPA caiu de ₹40,499 crore (Set-24) para ₹27,916 crore, uma redução de ₹12,583 crore, e o NNPA de ₹8,759 crore para ₹4,768 crore. O GNPA% melhorou de 4,36% para 2,42% e o NNPA% de 0,98% para 0,42%. O PCR subiu para 95,20%, o custo de crédito caiu para 0,21% e o índice de slippage para 0,72%.
Grade 2×3 de painéis de gráficos de linhas com notas de melhoria anotadas (em bps desde Set-24 e Set-25) nos cantos, e blocos FY/H1 sob a linha inferior.
O índice de crédito/depósito subiu para 88,13% globalmente e 84,34% domesticamente. O CAGR de dois anos dos adiantamentos globais aumentou de 7,29% para 11,55%, e do RAM de 8,88% para 10,01%. O RAM compõe 55% do mix global e 57% do mix doméstico. Os scores de bureau de crédito de varejo mostram que 99,8% dos tomadores estão em 700 ou acima.
A coluna da esquerda possui dois blocos de cores sólidas (um cartão azul de índice CD e um cartão roxo de CAGR de 2 anos) com caixas de valores brancas. O centro empilha dois gráficos de linha de RAM vs LC & Outros, e a direita mostra um gráfico de score de bureau de varejo de quatro linhas com um destaque em colchetes.
Em Set-26, a carteira de varejo era de ~₹2,65 lakh crore (23,99% dos adiantamentos domésticos), agricultura ~₹1,90 lakh crore (17,17%) e MPME ~₹1,80 lakh crore (16,31%). Os empréstimos imobiliários representam 43,07% do varejo com ₹1,14,276 crore, o crédito agrícola é 79,36% da agricultura e as microempresas são 52,02% das MPME.
Três colunas iguais, uma por segmento. Cada uma possui um rótulo em gradiente, um título grande em ₹ lakh crore e a porcentagem de participação nos adiantamentos, uma tabela de detalhamento de cinco trimestres e um pequeno gráfico de linha de tendência na parte inferior.
Sete setores-chave compunham 38,50% dos adiantamentos domésticos (₹4.25.712 crore) em Set-26. NBFCs e HFCs somaram ₹1.76.300 crore (15,94%) e infraestrutura ₹1.21.269 crore (10,97%), dos quais energia foi ₹62.099 crore e rodovias ₹46.640 crore. Empréstimos corporativos acima de ₹25 crore foram 94,6% BBB ou superior, e 99,6% da exposição padrão de NBFC foi classificada como A ou superior.
Os dois terços à esquerda contêm uma tabela de exposição setorial com uma subtabela de infraestrutura abaixo. O terço à direita empilha dois gráficos de linha com bordas tracejadas para os perfis de rating corporativo e de NBFC, cada um com um destaque de porcentagem em colchetes.
Os depósitos globais foram de ₹13.19.455 crore (+6,87% YoY) e o índice CASA doméstico foi de 34,93% (+237 bps YoY). O CAGR de depósitos de dois anos foi de 3,07% globalmente e 4,36% domesticamente; o LCR médio foi de 120,00% e o NSFR 115,58%. CASA mais TD de varejo cresceram 11,42%, depósitos de poupança 11,89% e CASA 14,65% YoY.
A linha superior possui uma tabela de depósitos de cinco trimestres com duas pequenas tabelas laterais (CAGR de 2 anos, liquidez). A linha inferior possui três painéis de gráficos de linha (composição, poupança, CASA), cada um com um rótulo de crescimento YoY entre colchetes.
Os investimentos domésticos foram de ₹3.35.814 crore em Set-26, com o SLR subindo para 81% da carteira (₹2.71.174 crore) e o não-SLR em ₹64.640 crore. O HTM SLR foi de ₹2.25.279 crore. A duração modificada foi de 4,94 para SLR e 2,77 para não-SLR. Detalhes da composição mostram títulos e debêntures de ₹53.260 crore.
O lado esquerdo possui um banner azul de totais trimestrais sobre um gráfico de linha de mix SLR/não-SLR, acima de uma grande tabela HTM/AFS/FVTPL com colunas em ₹ azuis e colunas de duração-M roxas. O lado direito contém uma tabela de composição.
A receita de juros subiu para ₹28.158 crore (+7,51% YoY) e o NII para ₹10.583 crore (+20,09%). A receita de tarifas foi de ₹3.210 crore, enquanto a receita de tesouraria caiu 34,60%. O lucro operacional foi de ₹8.108 crore, as provisões ₹2.570 crore e o lucro líquido ₹5.537 crore (+30,31% YoY, +3,84% QoQ). Para o H1 FY27, o lucro líquido foi de ₹10.870 crore (+29,95%) e a receita de tarifas cresceu 22,90%.
Tabela de P&L de largura total com cinco colunas trimestrais, colunas de porcentagem YoY e QoQ e colunas semestrais. Linhas-chave (NII, receita não proveniente de juros, lucro operacional, lucro líquido) estão sombreadas em azul claro e em negrito, com setas verdes e vermelhas.
As provisões totais foram de ₹2.570 crore no Q2 FY27, incluindo provisões de NPA de ₹596 crore e impostos de ₹1.870 crore; o custo do crédito foi de 0,21%. Provisões adicionais de ativos padrão de ₹700 crore (março de 2026), ₹100 crore (junho de 2026) e ₹200 crore (setembro de 2026) somam ₹1.000 crore reservados para fortalecer o balanço patrimonial. Este montante está excluído do PCR e CRAR.
Tabela de provisões à esquerda com uma linha de total destacada. O lado direito empilha dois painéis de gráficos de linha para custo de crédito e provisões trimestrais, o segundo contendo uma nota de texto.
Tendências trimestrais globais e domésticas para custo de captação (4,34–4,39% em Set-26), rendimento de fundos, NIM (doméstico 2,95%, global 2,86%), custo de depósitos (5,01%), rendimento sobre adiantamentos (7,90–8,01%) e rendimento sobre investimentos. Os indicadores do H1FY27 mostram CoF em 4,38%, CoD em 5,03% e NIM em 2,83%.
Grade 2×3 de gráficos de linha dupla (global vs doméstico), cada um com legendas em blocos e uma linha de cinco blocos de resumo FY/H1 abaixo.
O índice de custo/renda foi de 46,78% no Q2 (46,07% para o H1FY27). O EPS trimestral foi de ₹29,01 e o P/E 5,88. O volume de negócios por agência foi de ₹284,10 crore, o lucro operacional por agência ₹3,72 crore (anualizado) e o valor contábil por ação ₹168,61, com preço/valor contábil em 1,01.
Grade 2×3 de painéis de gráficos. A linha superior possui gráficos de linha única com blocos FY/H1; a linha inferior possui gráficos pareados de duas séries (por agência vs por funcionário, BVPS vs P/B).
O NPA Bruto iniciou o Q2 em ₹29.093 crore. As adições foram de ₹1.909 crore (novas inadimplências de ₹1.856 crore) e as reduções de ₹3.086 crore (recuperação em dinheiro de ₹1.226 crore, baixas contábeis (write-offs) de ₹1.544 crore), resultando em um saldo final de ₹27.916 crore. A recuperação total, incluindo TWO (Technical Write-Off), foi de ₹2.692 crore, com índice de inadimplência de 0,72% e PCR de 95,20%.
Tabela de movimentação (roll-forward) em largura total com cinco colunas trimestrais e duas colunas semestrais. As linhas de abertura, adições, reduções e fechamento estão sombreadas, e os subitens estão em itálico.
As novas inadimplências (slippages) do Q2 foram de ₹1.909 crore: varejo ₹352 crore, agricultura ₹627 crore, MSME ₹803 crore e grandes empresas ₹127 crore. O NPA setorial bruto caiu para 0,84% no varejo, 6,86% na agricultura, 3,74% para MSME e 1,14% para grandes empresas, totalizando 2,42% no geral.
Tabela larga de três blocos (slippages, NPA pendente, % de NPA setorial bruto) abrangendo cinco trimestres cada. As linhas de totais dos segmentos estão em texto azul, com as linhas de subsegmentos abaixo.
A carteira reestruturada sob RF 1.0 caiu para ₹3.701 crore e sob RF 2.0 para ₹2.790 crore até set-26. A exposição de SMA acima de ₹5 crore caiu de ₹5.634 crore (set-25) para ₹2.282 crore, com SMA-2 em ₹1.338 crore.
Duas tabelas empilhadas em largura total: reestruturação por segmento sob RF 1.0 e RF 2.0, seguida pelo saldo de SMA-0/1/2 ao longo de cinco trimestres. Cada uma possui uma linha de total destacada.
O CRAR foi de 17,94%, CET-1 de 16,05% e Tier II de 1,12% em set-26. O capital total foi de ₹1,43,185 crore sobre um RWA de ₹7,98,059 crore. Os títulos Tier-II são classificados como AAA/Estável pela CRISIL, ICRA, India Ratings, CARE e Brickwork; os ratings de emissor internacional são S&P BBB/Estável e Fitch BBB-/Estável, e o rating ESG é CareEdge-ESG 1+. O plano de capital aprovado pelo conselho para o FY27 é de ₹8.000 crore.
A metade esquerda possui um gráfico de linhas de CRAR/CET-1/Tier II com indicadores de CRAR, uma tabela de capital e indicadores de capital total. A metade direita empilha tabelas de rating (doméstico, internacional, ESG) e uma tabela do plano de capital sob rótulos em gradiente.
Os empréstimos de programas governamentais incluem a Linha de Crédito de Emergência Garantida Union (4,39,246 contas, ₹31.860 crore), PM Mudra no Q2 (₹6.174 crore) e PM SVANidhi (11,65,488 contas). As contas PMJDY cresceram para 349 lakh com saldos de ₹16.671 crore. As adesões à previdência social atingiram 392 lakh para PMSBY, 107 lakh para PMJJBY e 63 lakh para APY.
A linha superior contém uma tabela de programas governamentais e uma tabela de liquidação de sinistros PMSBY/PMJJBY. Abaixo de um divisor verde tracejado, encontram-se dois painéis de gráficos de linhas para contas PMJDY e programas de previdência social.
O Union Sudarshan é descrito como o primeiro hub de inteligência bancária centralizado e totalmente automatizado do banco. Ele monitora negócios, operações, riscos, conformidade, segurança cibernética e tecnologia 24 horas por dia, 7 dias por semana, utilizando 7 pilares e mais de 240 casos de uso. Opera em um modelo hub-and-spoke (hub em Mumbai com 75 funcionários; spokes em Mumbai, Hyderabad, Mangalore e Bengaluru com 64 funcionários), foi desenvolvido internamente, funciona 100% on-premises e possui um roteiro para agente de IA.
Caixa de definição com borda no topo. Abaixo, três colunas (diagrama hub-and-spoke, lista de destaques principais, lista de benefícios estratégicos) e um emblema circular Sudarshan, com quatro capturas de tela de dashboards na parte inferior.
Quatorze iniciativas numeradas agrupadas em quatro temas. Experiência do Cliente abrange Visão 360 do Cliente, dashboard de cartão de crédito, remessa rápida e trava inteligente/botão de pânico. Jornadas Digitais Fluídas cobre empréstimo de ouro STP, empréstimo de laticínios STP, CDB de autoatendimento, abertura de conta corrente via NeSL e cheque especial instantâneo (Insta OD). Dados e Insights cobre Inteligência Geográfica e My-Diary. Governança e Capacitação cobre automação de notas de expediente, rastreamento de propostas de crédito e e-learning.
Quatro painéis de quadrantes arredondados em tons de azul claro, rosa, verde e lavanda. Cada um possui um ícone do tema e subtítulo, além de uma linha de selos circulares numerados sobre cartões de descrição curta.
Os negócios digitais gerados no Q2 FY27 incluíram mais de ₹740 crore em empréstimos de varejo (+23% QoQ), mais de ₹150 crore na agricultura (+79%), mais de ₹490 crore em empréstimos MSME (+53%) e mais de ₹7.100 crore em depósitos (+9%). Mais de 940.000 contas digitais CASA foram abertas, e o Union Ease adicionou mais de 10 lakh de novos usuários, junto com mais de 50.000 usuários de CBDC.
A coluna da esquerda possui dois painéis de checklist em gradiente azul-roxo de iniciativas digitais. O painel da direita é dividido em três linhas com faixas em gradiente (Negócios Digitais, Jornadas de Passivos, Canais), cada uma com ícones circulares e números grandes.
Três pilares (aquisição de CASA, transações bancárias, gestão de patrimônio) operam em um braço de Negócios Institucionais (banco governamental, relacionamentos âncora, integração de pagamentos, fluxos de nova geração como CBDC programável) e um braço de Negócios de Varejo (folha de pagamento, poupança premium, previdência e mandatos). O fluxo segue 'Adquirir o relacionamento → Capturar os fluxos → Aprofundar o ecossistema → Construir valor a longo prazo', apoiado por 10 hubs de ecossistema e 118 centros de negócios.
Três cartões de pilares no topo, com um bloco Institucional vermelho e um bloco de Varejo azul abaixo, cada um contendo seis cartões com ícones. Um banner de fluxo em seta vermelha e uma barra de rodapé de localização ficam na parte inferior.
As oito entidades do grupo Union Bank e seu lucro líquido no Q2FY27 em ₹ crore. Cinco são subsidiárias integrais (100%), incluindo Union Asset Management (AUM de ₹28.029 crore, lucro líquido de 10,99) e UBI Services (13,63). As JVs são Star Union Dai-ichi Life Insurance (25,10%, lucro líquido de 15,59) e ASREC (27,30%), e a associada é o Andhra Pradesh Grameena Bank (35%, lucro líquido de 601,72, com a participação do banco em 210,60).
Grade de cartões 2×4 em azul claro. Cada cartão mostra uma grande porcentagem de participação, tipo de entidade, nome, descrição em tópicos e uma pequena tabela de lucro líquido tracejada, com um marcador vermelho '8 GROUP ENTITIES' no canto superior direito.
Seis painéis de fotos de reconhecimentos. Estes incluem um certificado de 'Melhor Banco de Varejo da Índia' no conclave Navbharat BFSI (9 de setembro de 2026), um prêmio de excelência sob o esquema PMFME do MoFPI (25 de agosto de 2026) e o 3º lugar no EASE 9.0 Q1FY27 entre 12 PSBs. Legendas em hindi cobrem os prêmios Rajbhasha (língua oficial) do banco e o lançamento de seu livro 'Business First, Compliance Always'.
Grade 2×3 que combina cada foto de evento ou imagem de gráfico com um bloco de legenda justificado em inglês ou hindi, separados por linhas verdes tracejadas.
Um banner de sangria total parabenizando a funcionária Rutuja Pisal, membro da seleção indiana de hóquei feminino, pela medalha de ouro da equipe nos Jogos Asiáticos 'após 44 anos'.
Banner hero único emoldurado preenchendo a área de conteúdo: um retrato da atleta à esquerda e tipografia de exibição em negrito empilhada à direita, sobre um fundo de estádio e horizonte urbano.
Foto da cerimônia de toque do sino na NSE IX para a primeira emissão de títulos em moeda estrangeira do Union Bank: US$ 300 milhões a 5,230% com vencimento em 28 de agosto de 2029, e US$ 300 milhões a 5,417% com vencimento em 28 de agosto de 2031, com ratings Fitch BBB- e S&P BBB.
Fotografia de evento única em largura total emoldurada sob a barra de navegação por abas.
Aviso legal sobre declarações prospectivas, uma caixa de 'Agradecimento', um link e QR code para feedback do investidor e o e-mail de relações com investidores (investor.relations@unionbankofindia.bank.in), repetido acima da faixa de seguidores de redes sociais.
Cabeçalho de logotipo bilíngue no topo com emblemas, uma caixa de aviso legal com borda azul no meio e caixas pareadas de 'Agradecimento' e contato acima da faixa de seguidores em gradiente.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
Para o trimestre encerrado em 30 de setembro de 2026, o lucro líquido foi de ₹5.537 crore (alta de 30,31% YoY), a margem financeira líquida (NII) foi de ₹10.583 crore (alta de 20,09%) e o lucro operacional foi de ₹8.108 crore (alta de 18,99%). O volume de negócios globais atingiu ₹24.75.330 crore, com avanços de 18,53% e depósitos subindo 6,87%. O GNPA melhorou para 2,42%, o NNPA para 0,42%, o PCR foi de 95,20%, o CRAR de 17,94% e o RoE de 17,21%. Para o H1 FY27, o lucro líquido foi de ₹10.870 crore.
Os bancos indianos seguem um ano fiscal de abril a março, portanto, o FY27 vai de abril de 2026 a março de 2027, e o Q2 FY27 abrange de julho a setembro de 2026. O deck compara os números de Set-26 com Set-25 (YoY) e Jun-26 (QoQ), além de mostrar o H1 FY27 (abril a setembro de 2026) em relação ao H1 FY26.
Sim. A página oferece o PDF original da apresentação aos investidores e um arquivo PPTX editável convertido desse PDF. Você pode reutilizar as tabelas, painéis de gráficos e o layout de navegação por abas no PowerPoint, Keynote ou Google Slides. Como o PPTX é uma conversão, alguns gráficos podem aparecer como imagens ou formas em vez de objetos de gráfico nativos.
Esta é a própria apresentação aos investidores do Union Bank of India, publicada em inglês e registrada nas bolsas de valores indianas (BSE/NSE) como um fato relevante sob a Regulamentação de Listagem 30 da SEBI. O arquivo original está no site de registros corporativos da BSE. A carta de apresentação da bolsa foi removida, portanto a página 1 aqui é a própria capa do deck.
De acordo com o deck, o GNPA caiu de ₹40.499 crore (4,36%) em Set-24 para ₹27.916 crore (2,42%) em Set-26, e o NNPA de 0,98% para 0,42%. O PCR subiu para 95,20%, o índice de inadimplência (slippage ratio) do Q2 foi de 0,72% e a exposição SMA acima de ₹5 crore caiu para ₹2.282 crore. O banco também constituiu uma reserva adicional de ativos padrão de ₹1.000 crore ao longo de três trimestres.
Cada slide de conteúdo compartilha uma barra de abas com gradiente de vermelho para azul com nove seções, e a seção ativa é destacada em branco. Os títulos das seções ficam em formas de pílula com gradiente, gráficos de linha marcam pontos-chave com bolhas verdes e cartões de resumo de FY/H1 aparecem abaixo dos gráficos. As páginas de KPIs usam grades de seis blocos. O deck também mescla tabelas densas em ₹ crore com slides infográficos, como um diagrama hub-and-spoke, uma grade de quadrantes com 14 iniciativas e uma grade de cartões de entidades do grupo.
Faça o upload dos seus dados de resultados trimestrais ou de um rascunho em PDF para o 2Slides e peça uma apresentação de investidores neste estilo: uma barra de abas de seção, grades de blocos de KPI, gráficos de tendência com cartões de resumo e tabelas de P&L, NPA e capital. Você também pode usar o recurso "Criar slides como este" com este deck como referência para copiar o visual de gradiente vermelho-azul e o ritmo do layout, depois editar os números e exportar para PPTX.
Registro na bolsa; a primeira página é a carta de apresentação para a bolsa

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.




© 2026 2slides. Todos os direitos reservados.