
Faz parte de Exemplos de apresentações para investidores · Exemplos de apresentações para investidores da Índia
Apresentação de Resultados da Tata Motors Passenger Vehicles Q2 AF27 — o deck para investidores de 45 páginas da Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; anteriormente Tata Motors Ltd) para o trimestre encerrado em 30 de setembro de 2026, abrangendo resultados consolidados, Jaguar Land Rover (JLR) e os negócios de veículos elétricos e de passageiros na Índia, além de anexos financeiros detalhados.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação de Resultados da Tata Motors Passenger Vehicles Q2 AF27 — o deck para investidores de 45 páginas da Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; anteriormente Tata Motors Ltd) para o trimestre encerrado em 30 de setembro de 2026, abrangendo resultados consolidados, Jaguar Land Rover (JLR) e os negócios de veículos elétricos e de passageiros na Índia, além de anexos financeiros detalhados.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
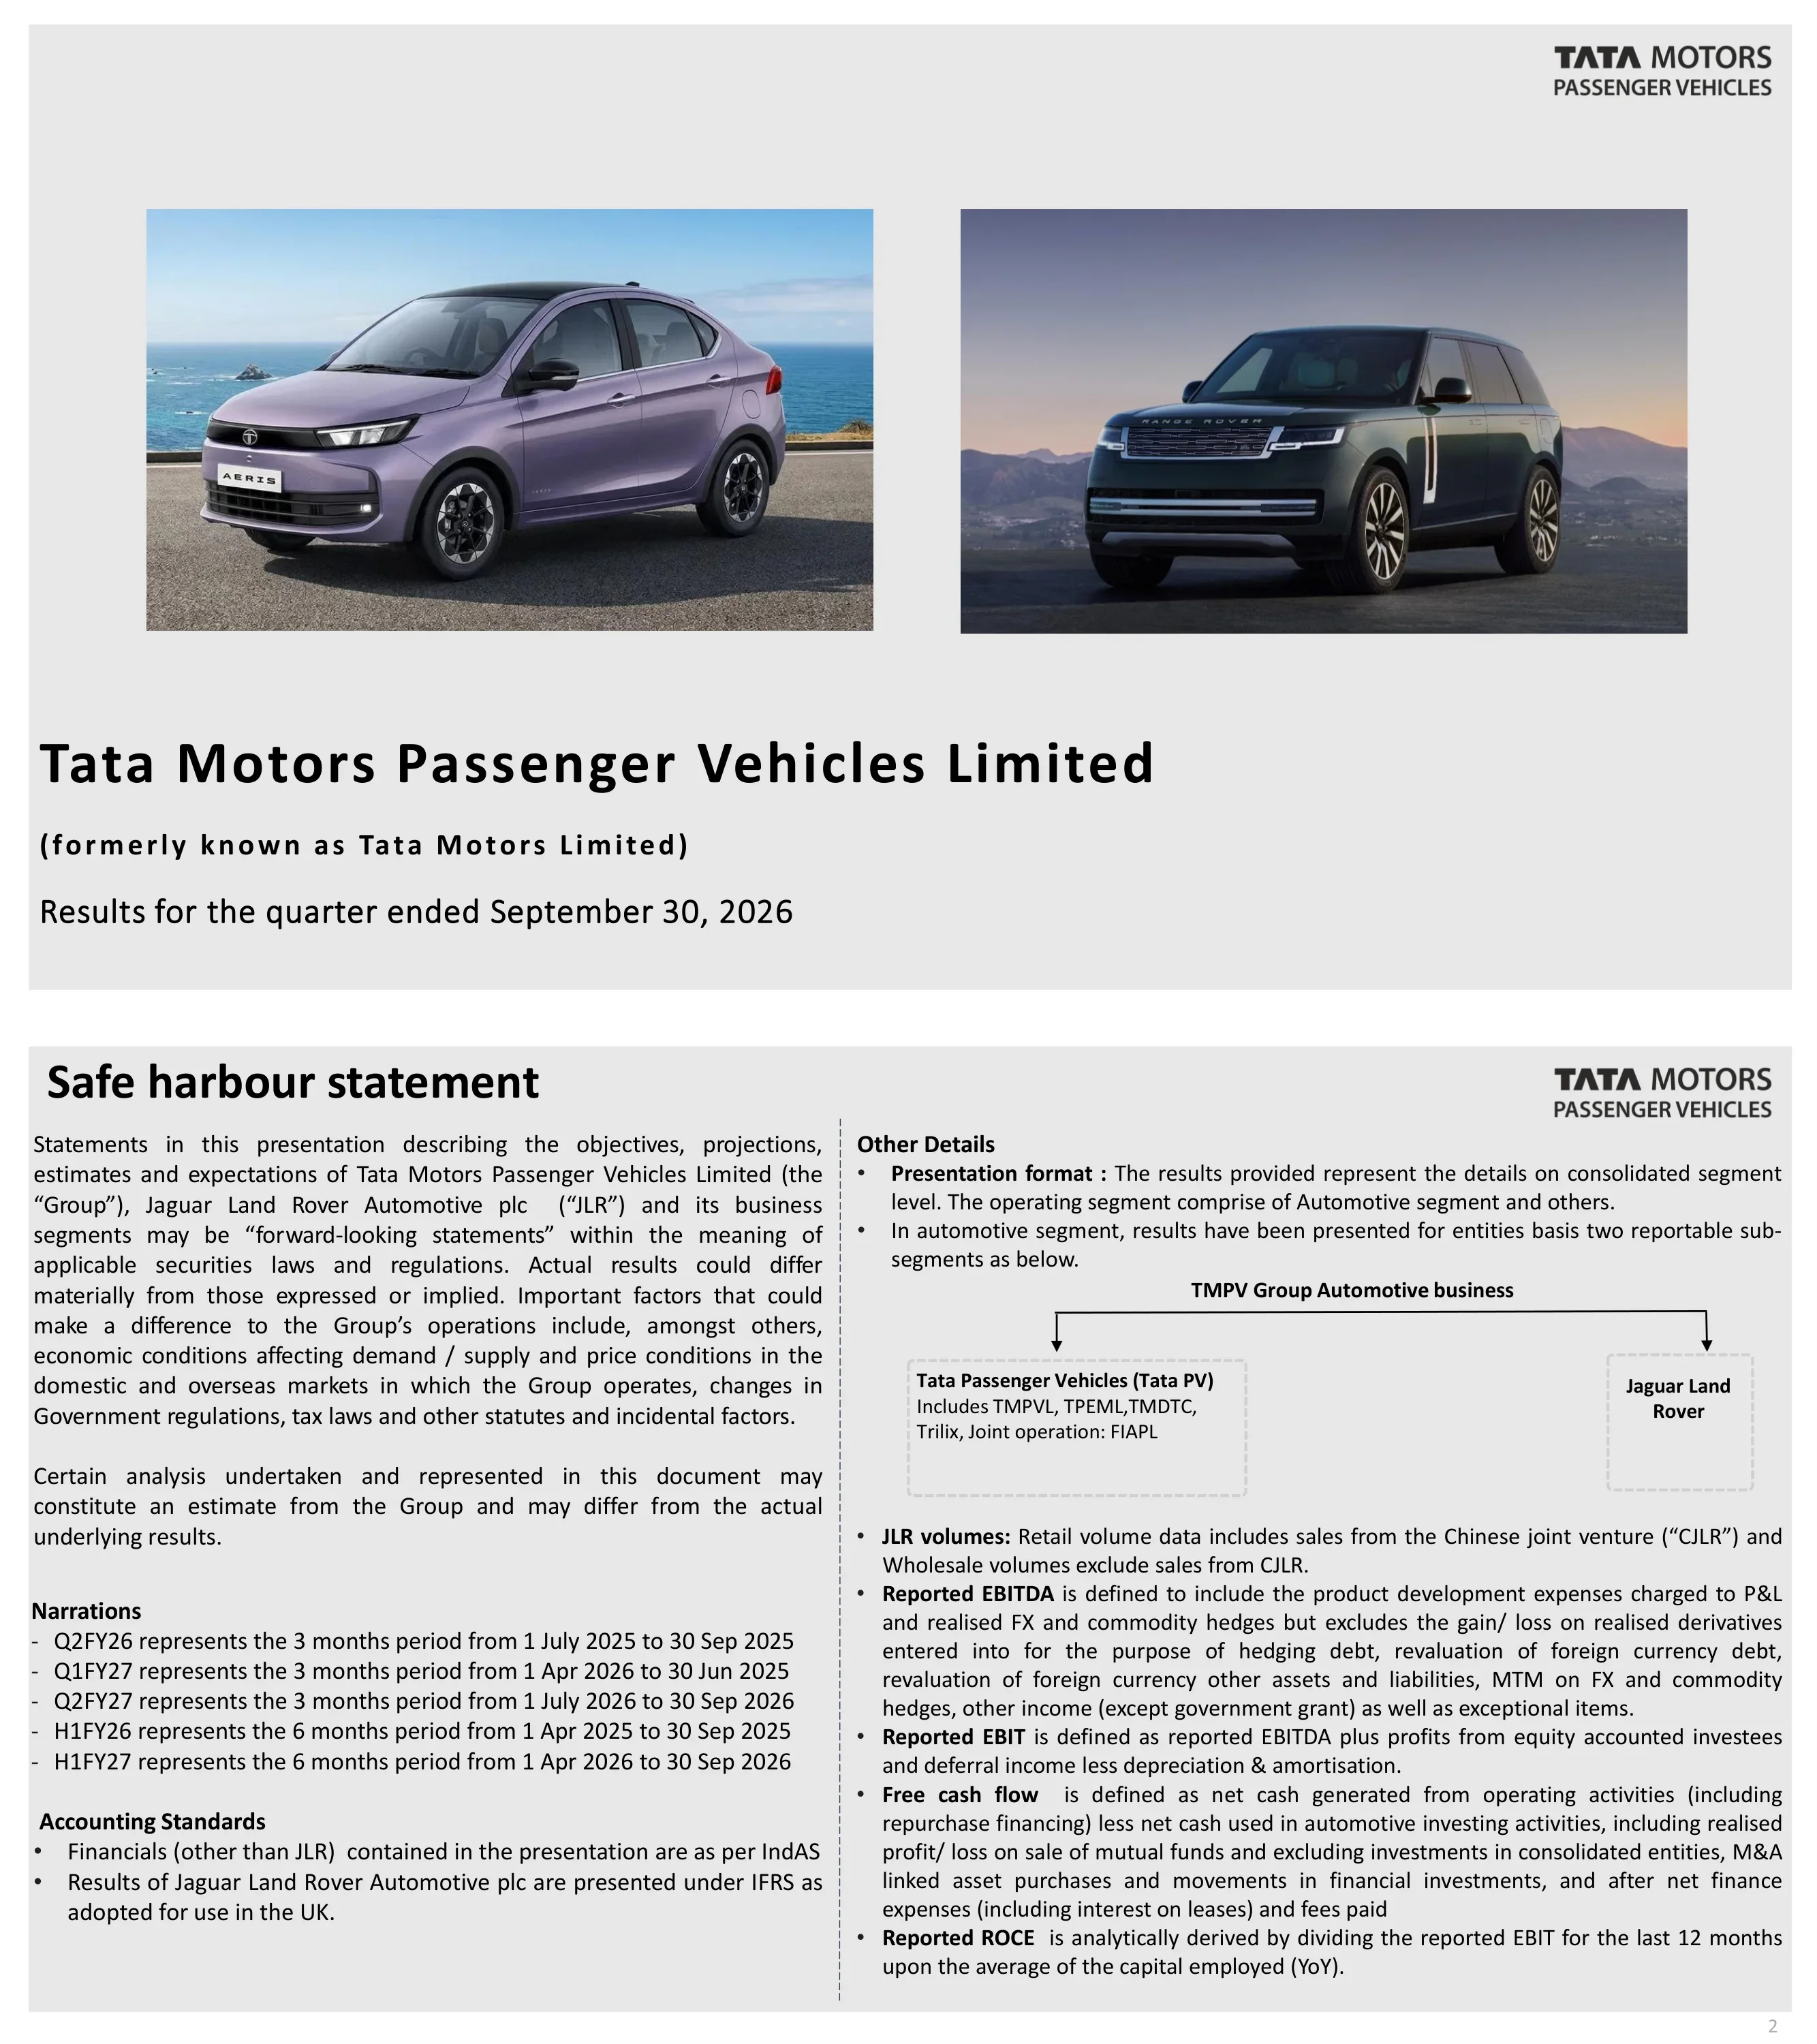
Slide de capa da Tata Motors Passenger Vehicles Limited (anteriormente conhecida como Tata Motors Limited), intitulado 'Resultados para o trimestre encerrado em 30 de setembro de 2026'.
Slide cinza claro com duas fotos lado a lado acima de um bloco de título alinhado à esquerda, logotipo no canto superior direito.
Aviso legal de declarações prospectivas para o Grupo (Tata Motors Passenger Vehicles Limited) e Jaguar Land Rover Automotive plc, além de narrações definindo os períodos Q2 AF26, Q1 AF27, Q2 AF27, H1 AF26 e H1 AF27. Informa que os dados financeiros, exceto os da JLR, seguem as normas IndAS, enquanto a JLR é apresentada sob as IFRS adotadas no Reino Unido, e define EBITDA reportado, EBIT, fluxo de caixa livre e ROCE.
Slide de texto em duas colunas com um divisor tracejado; a coluna da esquerda contém o aviso legal, Narração por Voz com IA e padrões contábeis; a coluna da direita contém definições e um pequeno diagrama de entidades.
Destaques: revelação da TATA.CARS como nova identidade de marca global voltada ao consumidor, lançamento do sedã compacto Aeris na Índia e registro de vendas recordes de 75,4 mil veículos em out/26. Três novos veículos elétricos de luxo lançados no Q2: Range Rover Electric, Range Rover Sport Electric e Jaguar Type 01.
Grade de seis imagens em duas linhas de três, com legendas abaixo de cada imagem e um subtítulo centralizado para a linha inferior.
Consolidado Q2 FY27 (IndAS, ₹ mil crore): receita de 96,9 vs 72,3 no Q2 FY26 (alta de 34,0% YoY), margem EBITDA de 6,2%, EBIT de 1,1%, PBT antes de itens excepcionais de 0,4 e dívida líquida de 50,8. A receita do H1 é de 192,7 vs 160,0 (alta de 20,4%), EBITDA do H1 de 6,8%, PBT(bei) do H1 de 2,0 e vendas no atacado de 545,6 mil unidades vs 422,7 mil.
Grade de KPIs de oito painéis: linha superior para o Q2, linha inferior para o H1, quatro colunas (Receita, % EBIT, PBT(bei), FCF/dívida líquida), cada uma com um pequeno gráfico de barras e banner de variação YoY.
Ponte de receita de 72,3 para 96,9 (₹ mil crore): volume e mix 17,5 (24,2%), preço 0,3 (0,5%), conversão cambial 5,5 (7,5%), outros 1,3 (1,8%), um aumento de 34,0%. O PBT(bei) passa de (5.462) para 403 (₹ crore) com a JLR contribuindo com 5.835, PV com (131) e Outros com 161. A dívida líquida é de 50,8 (dívida externa 41,5, leasing 9,3), dividida por entidade como PV (7,9), JLR 53,0, TML Holdings 6,0 e Outros (0,3). O subtítulo indica que a dívida líquida deve atingir o pico no FY27.
Quatro painéis tracejados: waterfall de receita, waterfall de PBT, gráfico de barras empilhadas de dívida líquida e uma tabela de dívida líquida por entidade.
Abertura de seção para a Jaguar Land Rover Automotive PLC, resultados do trimestre encerrado em 30 de setembro de 2026, apresentados por Richard Molyneux, Chief Financial Officer.
Grande foto de destaque centralizada acima de uma linha de título; nome e cargo do apresentador alinhados à direita, logotipo da JLR no canto superior direito.
JLR Q2 FY27 (IFRS, £m): receita de 5.894 vs 4.900 (alta de 20,3% YoY), margem EBIT ajustada de 1,1% vs (8,6)%, PBT(bei) de 6 vs (485), PAT de (451), fluxo de caixa livre de (540) vs (791), vendas no atacado de 82,5 mil unidades, ROCE de 4,2. A receita acumulada no ano (YTD) é de 11.867 vs 11.504 (alta de 3,2%), EBIT ajustado de 2,0%, PBT(bei) de 115 e dívida líquida de (1.538).
Mesma grade de oito painéis do slide de KPIs do grupo: linha do Q2 acima da linha YTD, quatro colunas de métricas com gráficos de barras e banners de variação.
As vendas no atacado no Q2 foram de 82,5 mil (alta de 24,7% YoY, alta de 4,0% QoQ) e no varejo 79,0 mil (queda de 7,5% YoY, queda de 1,1% QoQ); receita de £5,9 bilhões. A margem EBIT ajustada foi de 1,1% (2,0% no H1); PBT(bei) de £6 milhões no Q2 e £115 milhões no H1. O fluxo de caixa livre foi negativo em £540 milhões; caixa de £1,8 bilhão e liquidez total de £6,0 bilhões, incluindo £1,7 bilhão de RCF não utilizado, £1,5 bilhão de linha UKEF não utilizada e um novo empréstimo a prazo sindicalizado de £1,0 bilhão assinado em 29 de setembro de 2026.
Coluna de texto à esquerda em três blocos com títulos (Volume e Receita, Lucratividade, Fluxo de Caixa) com uma foto vertical à direita.
Vendas no atacado da JLR por marca (em milhares), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, total 66,2 / 79,3 / 82,5. O total YTD é de 161,8 vs 153,5. O mix de motorização nas vendas de varejo no Q2 FY27 é de 15% BEV e PHEV, 72% MHEV e 13% ICE.
Quatro gráficos de colunas por marca, além de uma coluna de total e uma coluna de mix de motorização empilhada, com o Q2 na linha superior e o YTD abaixo.
Vendas no atacado da JLR por região (em milhares), Q2 FY26 / Q1 FY27 / Q2 FY27: América do Norte 17,9 / 27,2 / 27,1, Reino Unido 12,3 / 16,3 / 21,0, Europa 10,5 / 12,5 / 13,2, Exterior 10,9 / 9,5 / 11,3, China 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 vs FY26: América do Norte 54,4 vs 45,1, Reino Unido 37,3 vs 29,6, China 14,8 vs 23,1.
Seis gráficos de colunas regionais alinhados, linha do Q2 no topo e linha YTD abaixo, com uma nota de rodapé na parte inferior.
Ponte de PBT(bei) (£m) do Q1 FY27 109 para o Q2 FY27 6: volume e mix (77), precificação líquida (33), custos de contribuição 25, custos estruturais (0), câmbio (FX) e commodities (18). Os subitens incluem volume e mix (107) e outros 30, garantia 30, engenharia líquida (37), FMI e vendas 29, derivativos de câmbio realizados (23). Os efeitos na margem são (1,9)%, 0,5%, (0,0)% e (0,3)%.
Gráfico de cascata (waterfall) único em largura total com itens de chamada e uma linha de margem EBIT abaixo do eixo.
Fluxo de caixa da JLR no H1 FY27 (£m): PBT(bei) 115, itens não monetários e outros 943, imposto sobre caixa (106), lucro de caixa após impostos 952, investimento total em produtos e outros (1.766), capital de giro e provisões (724), fluxo de caixa livre (1.538). O fluxo de caixa livre antes do capital de giro é de £(814)m. As linhas de comparação mostram o FCF do Q1 FY27 (998) e do H1 FY26 (1.549).
Cascata em largura total com um quadro tracejado ao redor do bloco antes do capital de giro e linhas de comparação abaixo do gráfico.
Investimento no H1 FY27 (£m): engenharia capitalizada 932, engenharia despendida 379, engenharia total 1.311, investimento de capital 455, investimento total 1.766, comparado a 1.692 no H1 FY26. O subtítulo indica uma meta de investimento revisada de cerca de £3,4 bilhões para este ano, gerando economias de cerca de £300 milhões em relação ao plano.
Gráfico de construção empilhada único com cinco colunas e uma linha de comparação do H1 FY26 abaixo.
Divisor de seção com o texto 'Business Update, Jaguar Land Rover Automotive PLC' sobre uma foto aérea noturna do Jaguar Type 01.
Foto emoldurada em sangria total com texto do título sobreposto no canto superior esquerdo.
Cinco caixas com títulos: China (intensificação da concorrência e crescimento das exportações), Transição para VE (a adoção varia por mercado; conflito no Oriente Médio afetando preços do petróleo começando a acelerar a transição para BEV), Regulação (aumento dos padrões de emissões e segurança), Incerteza geopolítica (tarifas, conflitos, regras de origem como 'Made in Europe') e Resiliência (cadeia de suprimentos, pilhas de software, interrupção cibernética).
Linha de cinco caixas de texto contornadas iguais com cabeçalhos em caixa alta espaçada acima de um banner largo com foto de interior.
A participação das marcas locais no mercado de veículos de passeio (PV) da China subiu de 41% (2021) para 64% (2025) e 70% no Q3 2026; as exportações da China aumentaram de 5,8 milhões para ~9,5 milhões em 2026 (previsão para 2026). Os volumes importados e locais da JLR caíram de 95 mil no FY22 para 58 mil no FY26 (35 mil importados, 23 mil locais); a produção local da CJLR cessou em junho de 2026. O 'reset' da JLR na China: foco puramente em importações de luxo de alto valor, valor sobre volume, rede de concessionárias redimensionada e encomendas personalizadas para clientes de altíssimo patrimônio líquido.
Quatro quadrantes: barras empilhadas de participação de mercado, gráfico de colunas de exportação, barras empilhadas de volume da JLR e um plano de reset em tópicos.
As quatro áreas de foco da JLR: crescimento de receita de dois dígitos (Range Rover, Defender, Discovery, Jaguar), breakeven de 300 mil (Missões Empresariais: excelência no lançamento, ex-works, garantia, eficiências de custos, sustentadas por excelência em processos, visando retornar os volumes de ponto de equilíbrio para 300 mil em 2 anos), um modelo de negócio resiliente e nossas pessoas.
Grade 2x2 com cabeçalhos em caixa alta espaçada e réguas laranjas; cada célula contém uma imagem ou diagrama.
Subtítulo: cerca de 4.300 pedidos recebidos coletivamente até o momento, carros chegarão aos showrooms a partir de dezembro. Colagem de citações da imprensa para o Range Rover Electric (ex: Top Gear 'Range Rover. Melhor do que nunca') e Range Rover Sport Electric (ex: avaliações da Autocar, evo, Auto Express, incluindo uma menção de preço de £110 mil).
Duas metades de colagem de fotos, uma por modelo, cada uma com citações de avaliações sobrepostas e logotipos de publicações.
Subtítulo: cerca de 370.000 configurações na web desde a revelação do Jaguar Type 01. Citações da imprensa da carwow, GQ, Autocar India, The Independent, carsguide e CAR elogiam o design e a nova Jaguar Electric Architecture.
Mosaico irregular de fotos com imagens do Type 01, citações sobrepostas e logotipos de publicações.
Cinco alavancas: crescimento em micromercados, otimização de portfólio, suprimento fluido, qualidade e serviço, experiência do cliente. Pontos de prova: crescimento de 20% YoY no volume de atacado no H1 FY27, 5º lugar para a JLR no J.D. Power IQS 2026 (subindo do 11º em 2025), 1º lugar para o Defender no J.D. Power APEAL 2026 para SUVs Premium de médio porte, e estreia do Jaguar Type 01 em Nova York. O primeiro estúdio Bespoke da América do Norte está planejado para o CY27.
Miniaturas à esquerda, linhas centrais com nome da alavanca em negrito e tópicos, coluna à direita com cinco caixas de KPI em bege.
Volumes de breakeven de caixa (mil unidades) FY22-FY26: 330, 300, 300, 345, 425, com o FY27 mostrado como uma projeção em relação a uma linha de 300 mil; os motivos para o aumento são tarifas, declínio no mix da China com margens mais altas, intensidade competitiva e produtos envelhecidos, além da valorização da moeda com custos fixos crescentes. As Missões Empresariais visam £1,7 bilhão em economias ao longo de dois anos em comparação ao FY26: entrega de valor ex-works de £625 milhões, redução de £625 milhões em garantias e redução de £450 milhões em eficiências de custos.
Esquerda: gráfico de barras de breakeven e quatro blocos coloridos de motivos. Direita: três colunas de texto acima de barras empilhadas de benefícios para FY27, FY28 e pipeline.
Projeções atualizadas da JLR para o FY27 versus realizado no FY26: receita de aprox. £25 bilhões (FY26: £23 bilhões), margem EBIT de aprox. 2-3% (0,7%), fluxo de caixa livre de aprox. £(1,25) bilhão (£(2,2) bilhões). Banner: meta de EBITDA de dois dígitos e fluxo de caixa livre positivo no FY28.
Tabela de orientação financeira de três linhas à esquerda, duas fotos de detalhes internos à direita e na parte inferior, banner cinza de largura total.
Abertura de seção para Veículos de Passageiros Tata (inclui resultados de Tata PV, EV India, JO FIAPL e negócios internacionais (PV+EV)), apresentado por Shailesh Chandra e Dhiman Gupta.
Duas fotos lado a lado acima de uma linha de título com os nomes dos apresentadores à direita; logotipo Tata.cars no canto superior direito.
Negócios da Tata PV na Índia: volumes de vendas (incl. IB, média mensal em mil) de 67,2 no Q2 FY27 vs 48,2 no Q2 FY26 (+40% YoY) e 60,8 no Q1 FY27. Participação de mercado doméstico Vahan de 14,3% tanto no Q1 quanto no Q2 FY27 (13,6% no FY26). Mix de trens de força no Q2 FY27: gasolina 37%, diesel 12%, GNV 28%, EV 23%; o subtítulo indica que o mix de trens de força alternativos supera 50%.
Três painéis iguais: colunas de volume, colunas de participação de mercado e um gráfico de mix de trens de força empilhado.
Veículos Elétricos de Passageiros Tata: vendas de EV (média mensal em mil) de 15,7 no Q2 FY27 vs 8,3 no ano anterior (+90% YoY) e 11,5 no Q1 FY27. Participação de mercado de EV Vahan de 42,8% (39,0% no Q1 FY27, 40,1% no FY26), aumento de cerca de 380 bps QoQ. A penetração de EV da Tata é de 24,0% vs 8,0% do setor.
Três painéis: colunas de volume de EV, colunas de participação de mercado e um gráfico de linhas de penetração (Setor vs Tata).
Veículos de Passageiros Tata (IndAS, ₹ mil crore): receita no Q2 de 20,4 vs 13,5 (+51,1% YoY), margem EBITDA de 4,0% (queda de 180 bps YoY), EBIT de -0,3%, PBT(bei) de 0,0, vendas no atacado de 201,6 mil unidades. Receita no H1 de 38,4 (+57,4%), EBITDA de 4,1%, EBIT de -0,4%, vendas no atacado de 383,9 mil. A nota de rodapé indica que os números incluem PLI de ₹125 crore, ₹313 crore e ₹516 crore para o Q2 FY26, Q1 FY27 e Q2 FY27.
Grade de KPIs de oito painéis, Q2 na parte superior e H1 abaixo, quatro colunas de métricas.
Ponte de PBT(bei) (₹ crore) de 12 no Q1 FY27 para 25 no Q2 FY27: volume e mix 106, PLI 203, precificação 161, custo variável (544), custo fixo 156, D&A (37), juros/JV/outros (32). Evolução da margem EBITDA: 4,3% para 4,0% (mix+PLI 0,2%, precificação 0,8%, custo variável -2,7%, custo fixo 1,8%, JV e outros -0,4%). Marcado como 'apenas para fins analíticos'.
Dois gráficos em cascata empilhados: uma ponte de PBT em destaque no canto superior direito e uma evolução da margem EBITDA na parte inferior.
Negócios domésticos no H1 FY27 (IndAS, ₹ crore): P&D capitalizado 1.008, P&D despendido 454, P&D total 1.462, capital e outros investimentos 1.668, gastos totais com investimento 3.130, versus 3.338 no H1 FY26 (P&D 1.848, capital 1.490). Inclui TMPVL, TPEML e a operação conjunta FIAPL.
Um gráfico de composição com moldura tracejada e uma linha de comparação abaixo.
Negócios domésticos no H1 FY27 (₹ crore): PBT(bei) 402, itens não caixa e outros 1.605, impostos 248, lucro caixa após impostos 2.255, gastos com investimento (3.130), variações no capital de giro 2.729, despesas financeiras (líquidas) e dividendos 91, fluxo de caixa livre 1.945. Detalhe do capital de giro: contas a pagar e aceites ₹3.716 crore, contas a receber ₹52 crore, estoques ₹1.298 crore, outros ₹363 crore.
Gráfico em cascata de largura total com uma caixa de destaque tracejada e um detalhamento do capital de giro.
Destaques do setor de PV: 1,4 milhão de unidades no Q2 com crescimento de 29% YoY, penetração de GNV e EV em mais de 33% das vendas, volumes recordes do setor de EV com crescimento de 70% YoY, e desafios como restrições de fornecimento de commodities e componentes de EV. Destaques da TMPV: recorde de mais de 200 mil unidades (+40% YoY), 2ª posição com 14,3% de participação, Punch como modelo nº 1 na Índia no Q2, penetração de trens de força mais ecológicos acima de 50% e crescimento de 90% YoY em EV com ganho de 380 bps na participação de EV QoQ.
Slide de tópicos em duas colunas (Destaques do Setor de PV vs Destaques da TMPV) dividido por uma linha vertical tracejada.
Quatro lançamentos com evidências: Sierra e Sierra.ev (novo modelo, 70 mil unidades desde jan/26), Punch e Punch.ev (facelift, SUV nº 1 desde o lançamento em jan/26; modelo EV nº 1 em out/26 com mais de 5 mil unidades), Tiago e Tiago.ev (facelift, crescimento de volume superior a 35% QoQ) e Aeris (novo modelo, 4 mil unidades no primeiro mês).
Quatro linhas horizontais separadas por linhas tracejadas: imagem do veículo à esquerda, tópicos ao centro, KPI em destaque à direita.
Perspectivas do setor: demanda sustentada no H2 com crescimento moderado sobre uma base alta, e pressões de commodities que devem permanecer adversas no Q3. Áreas de foco da TMPV: construir ímpeto de crescimento, capitalizar a penetração de EVs, escalar a produção (incluindo a capacidade de fornecedores de EV) e fortalecer a lucratividade por meio de precificação calibrada, reduções de custos e aceleração de créditos do PLI.
Coluna de texto à esquerda com dois títulos sublinhados; duas fotos de veículos empilhadas à direita.
Projeções: volatilidade geopolítica, tendências de demanda de luxo, ritmo de adoção de EVs e custos de commodities continuam sendo os principais pontos de monitoramento; ambos os negócios permanecem fundamentalmente fortes. Prioridades principais para JLR (lançamentos de EVs, América do Norte, missões corporativas), Negócios Domésticos (escala de produção, liderança em EV, mitigação de commodities) e Consolidado (estratégias diferenciadas, parcerias estratégicas, sinergias do Tata Group).
Tópicos de perspectivas no topo, seguidos por uma tabela de três colunas (JLR, Negócios Domésticos, Consolidado).
Slide de encerramento convidando para perguntas na caixa de texto de Q&A com nome e organização; contém os textos "Q&A session" e "Thank you".
Mesmo layout de duas fotos da capa, com títulos grandes e texto de instrução abaixo.
Divisor de anexo: 'Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026'.
Slide cinza majoritariamente vazio com título e subtítulo centralizados e alinhados à esquerda.
DRE consolidado por segmento (₹ crore, IndAS), Q2 FY27: receita operacional JLR ₹75.420 crore, Tata PV ₹20.423 crore, Outros ₹1.077 crore, consolidado ₹96.920 crore. EBITDA ₹5.995 crore (JLR ₹5.047 crore, PV ₹822 crore), EBIT ₹1.061 crore, PBT(bei) ₹403 crore (JLR ₹57 crore, PV ₹26 crore, Outros ₹320 crore). Margem EBITDA de 6,2% e margem EBIT de 1,1% consolidada; Tata PV EBITDA 4,0% e EBIT -0,3%.
Tabela financeira ampla com quatro colunas de valores e linhas de subtotal destacadas em azul-marinho, nota de rodapé em Outros.
DRE por segmento do Q2 FY26 do ano anterior (₹ crore): receita consolidada ₹72.349 crore (JLR ₹57.877 crore, PV ₹13.529 crore, Outros ₹943 crore), EBITDA (₹71 crore), EBIT (₹4.897 crore), PBT(bei) (₹5.462 crore). Margem EBITDA de (0,1)% e margem EBIT de (6,8)% consolidada; Tata PV EBITDA 5,8%.
Mesmo formato de tabela da página 36 para comparação.
DRE por segmento do H1 FY27 (₹ crore): receita consolidada ₹192.719 crore (JLR ₹152.125 crore, PV ₹38.353 crore, Outros ₹2.241 crore), EBITDA ₹13.123 crore, EBIT ₹3.333 crore, PBT(bei) ₹2.009 crore. Margem EBITDA de 6,80% e margem EBIT de 1,70% consolidada; JLR 7,40% e 2,00%; Tata PV 4,10% e -0,40%.
Mesmo formato de tabela, com valores negativos indicados por sinais de menos.
DRE por segmento do H1 FY26 (₹ crore): receita consolidada ₹160.025 crore (JLR ₹133.829 crore, PV ₹24.406 crore, Outros ₹1.790 crore), EBITDA ₹7.546 crore, EBIT (₹2.017 crore), PBT(bei) (₹1.512 crore). Margem EBITDA de 4,7% e margem EBIT de -1,3% consolidada.
Mesmo formato de tabela das páginas 36 a 38.
Demonstração de resultados da JLR (IFRS, £m) para Q2 FY26, Q1 FY27, Q2 FY27, FY26 acumulado (YTD), FY27 acumulado (YTD) com variações YoY e QoQ. Q2 FY27: receitas 5.894, EBIT ajustado 67, lucro antes de impostos e itens excepcionais 6, itens excepcionais (530), lucro antes de impostos (524), imposto de renda 73, lucro após impostos (451). Receita acumulada (YTD) FY27 de 11.867 e EBIT ajustado de 234.
Tabela de múltiplas colunas com linhas destacadas em azul-marinho para receitas, EBIT ajustado, PBT e PAT.
JV na China (IFRS, £m): volumes de varejo no Q2 FY27 de 1,9 mil unidades (7,4 mil no Q2 FY26), atacado 1,0 mil, receita 153 (221), lucro antes de impostos (38), lucro após impostos (29), margem EBITDA de (7)% e margem EBIT de (25)%. Receita acumulada (YTD) FY27 de 322 e PBT de (43).
Tabela zebrada com linhas alternadas em azul-marinho e tons claros, e colunas YoY/QoQ.
Vendas no varejo da JLR por marca (em milhares), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4; Defender 25,4 / 26,7 / 29,5; Discovery 5,9 / 5,0 / 5,4; Jaguar 6,9 / 1,4 / 0,8; total 85,4 / 79,9 / 79,0. Total acumulado (YTD) 158,9 vs 179,8. Mix de motorização igual ao slide de atacado (15% BEV e PHEV, 72% MHEV, 13% ICE no Q2 FY27). Notas de rodapé mencionam a reapresentação do FY26 após o incidente cibernético.
Mesmo layout de gráfico da página 9, mas para vendas no varejo.
Vendas no varejo da JLR por região (em milhares), Q2 FY26 / Q1 FY27 / Q2 FY27: América do Norte 22,9 / 24,4 / 24,8; Reino Unido 14,2 / 15,7 / 18,5; Europa 13,9 / 14,2 / 12,7; Internacional 11,1 / 9,1 / 10,5; China 18,0 / 13,1 / 7,2; MENA 5,3 / 3,4 / 5,3. China acumulado (YTD) FY27 20,2 vs 35,2 no FY26.
Seis gráficos de barras regionais, linha do Q2 acima da linha do acumulado (YTD).
Ponte de câmbio e commodities da JLR (£m): câmbio operacional 26, hedges cambiais realizados (78), impacto cambial no EBIT (53), reavaliação cambial da dívida líquida e hedges de dívida 19, outras reavaliações cambiais 29, impacto cambial no PBT (5), hedges de commodities não realizados (18), impacto total de câmbio e commodities no PBT (22). Reserva de hedge 192 no Q2 FY27 (1.026 no Q2 FY26); total de hedges 21.332. Taxas: GBP:USD 1.327; GBP:EUR 1.169; GBP:CNY 8.898.
Gráfico em cascata (waterfall) no topo, com uma tabela de hedge no canto inferior esquerdo e uma tabela de taxas de câmbio (FX) no canto inferior direito.
JLR (IFRS, £m): liquidez total de £6.002m (caixa 1.842, linha de empréstimo não utilizada 1.000, UKEF não utilizado 1.500, RCF não utilizado 1.660) e dívida total de £6.035m, com barras de vencimento de CY26 a CY32; £500m foram sacados em 15 de outubro e outros £500m em 28 de outubro de 2026. TML Holdings: liquidez 139, dívida total 621. Negócio doméstico da TMPVL (₹ crore): liquidez 10.963 e dívida total 3.110. Notas de rodapé sobre as linhas de crédito não estão totalmente legíveis nesta resolução.
Painel tracejado à esquerda com gráfico de vencimento da JLR; painel à direita dividido em gráficos da TML Holdings (£m) e do Negócio Doméstico da TMPVL (₹ crore).
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
A apresentação abrange o trimestre encerrado em 30 de setembro de 2026 e também apresenta o H1 AF27 (os seis meses até 30 de setembro de 2026). O ano fiscal da Índia vai de abril a março, portanto, Q2 AF27 refere-se ao período de julho a setembro de 2026; a própria narração do deck define o Q2AF27 como 1º de julho de 2026 a 30 de setembro de 2026 e o H1AF27 como 1º de abril de 2026 a 30 de setembro de 2026.
A receita consolidada do Q2 AF27 foi de ₹96,9K crore (rúpias indianas, mil crore), um aumento de 34,0% YoY, com margem EBITDA de 6,2%, margem EBIT de 1,1%, PBT antes de itens excepcionais de ₹0,4K crore e dívida líquida de ₹50,8K crore. A JLR (Jaguar Land Rover) reportou receita de £5,9 bilhões (bilhões) (libras esterlinas), margem EBIT ajustada de 1,1%, e a Tata Passenger Vehicles registrou receita de ₹20,4K crore com margem EBITDA de 4,0%.
O material foi protocolado na BSE e na NSE como um comunicado de Apresentação aos Investidores pela Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). A carta de apresentação da bolsa foi removida desta versão de 45 páginas.
O deck abrange o grupo (safe harbour, principais destaques, resultados consolidados e dívida líquida nas páginas 1-5), Jaguar Land Rover (páginas 6-22: desempenho, marcas, regiões, pontes de variação, fluxo de caixa, investimento, ambiente externo, áreas de foco, lançamentos de produtos, América do Norte, ponto de equilíbrio e projeções), Tata Passenger e Electric Vehicles na Índia (páginas 23-34) e tabelas de anexos (páginas 35-45).
O deck possui 45 páginas. O anexo contém tabelas de DRE por segmento para o Q2 e H1 do AF27 e AF26 (em Rs crore, IndAS), a demonstração de resultados da JLR, o desempenho da JV na China, volumes de varejo da JLR por marca e região, uma ponte de variação de câmbio e hedge e o perfil da dívida.
A página de projeções mostra a projeção (guidance) atualizada para o AF27 de aproximadamente £25 bilhões em receita, margem EBIT de cerca de 2-3% e fluxo de caixa livre de aproximadamente £(1,25) bilhão, contra os valores reais do AF26 de £23 bilhões, 0,7% e £(2,2) bilhões. A JLR tem como meta um EBITDA de dois dígitos e fluxo de caixa livre positivo no AF28.
A entrega de veículos elétricos (EV) da Tata teve uma média de 15,7 mil unidades por mês no Q2 AF27 (+90% YoY), a participação de mercado de EVs no Vahan foi de 42,8% e a penetração de EVs da Tata foi de 24,0% contra 8,0% da indústria. Os EVs representaram 23% do mix de trens de força da Tata PV.
Sim. Os layouts página a página, incluindo dashboards de KPIs, gráficos de ponte (waterfall), gráficos regionais e tabelas de anexos, servem como uma referência estrutural útil para criar seu próprio deck de resultados ou de investidores. O conteúdo pertence à empresa e deve ser usado como referência de design e estrutura, não republicado como seu próprio.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.


© 2026 2slides. Todos os direitos reservados.