
Faz parte de Exemplos de apresentações para investidores
Apresentação de Atividades do Trimestre de Setembro do FY27 do PLS Group (ASX: PLS, anteriormente Pilbara Minerals), datada de 28 de outubro de 2026 e registrada na ASX. O deck de 29 slides reporta produção trimestral recorde de espodumênio de 267,6kt na Operação Pilgangoora, Austrália Ocidental, receita de A$563M (dólares australianos), custo operacional unitário (FOB) de A$539/t, saldo de caixa de A$2.217M, as Senior Unsecured Notes de US$700M a 8,00% com vencimento em 2032, a decisão final de investimento (FID) da expansão P2000 (~2Mtpa, capex de ~A$1,9B, VPL incremental de A$2,7B), um acordo de compra de energia de 20 anos com a Fortescue, projeções de capex revisadas para o FY27 e uma atualização do mercado de lítio.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação de Atividades do Trimestre de Setembro do FY27 do PLS Group (ASX: PLS, anteriormente Pilbara Minerals), datada de 28 de outubro de 2026 e registrada na ASX. O deck de 29 slides reporta produção trimestral recorde de espodumênio de 267,6kt na Operação Pilgangoora, Austrália Ocidental, receita de A$563M (dólares australianos), custo operacional unitário (FOB) de A$539/t, saldo de caixa de A$2.217M, as Senior Unsecured Notes de US$700M a 8,00% com vencimento em 2032, a decisão final de investimento (FID) da expansão P2000 (~2Mtpa, capex de ~A$1,9B, VPL incremental de A$2,7B), um acordo de compra de energia de 20 anos com a Fortescue, projeções de capex revisadas para o FY27 e uma atualização do mercado de lítio.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
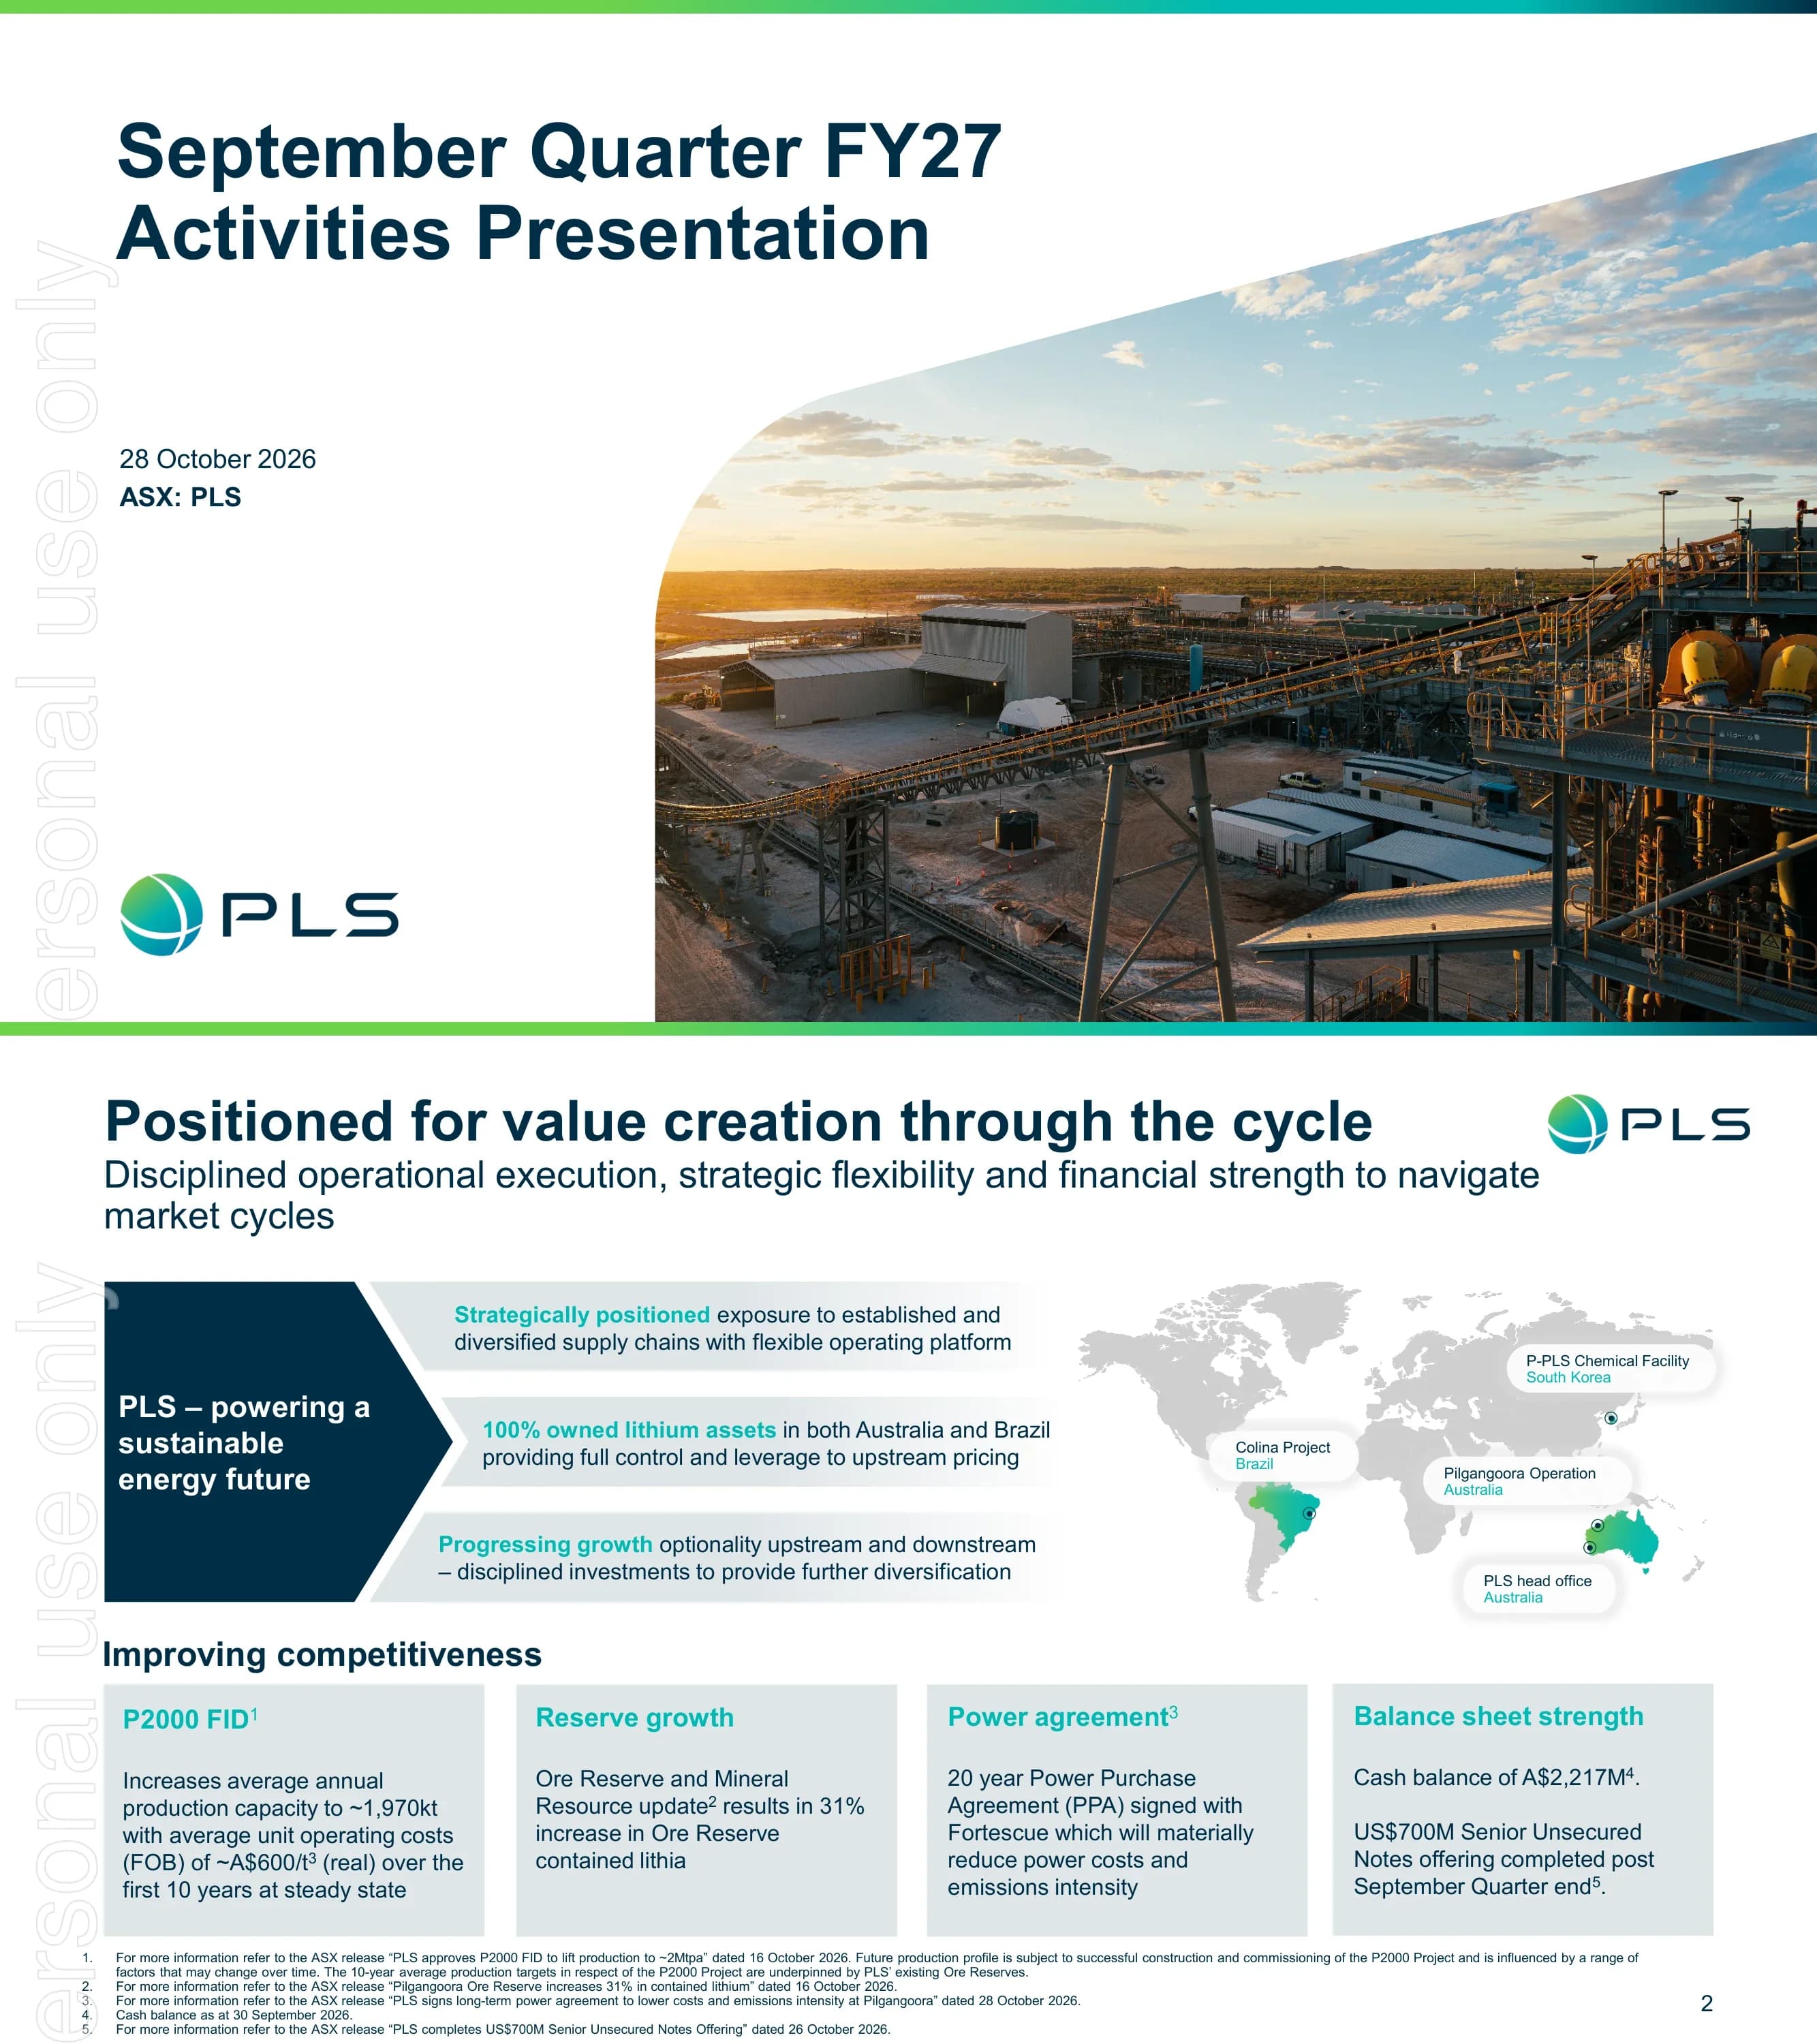
Slide de capa intitulado Apresentação de Atividades do Trimestre de Setembro — FY27, datado de 28 de outubro de 2026, ticker ASX: PLS, com o logotipo da PLS e uma fotografia aérea ao amanhecer da planta de processamento e transportadores de Pilgangoora.
Título e data em um painel branco à esquerda; fotografia grande em uma moldura curva preenchendo a metade direita; logotipo no canto inferior esquerdo.
Slide de posicionamento: a PLS está estrategicamente posicionada em cadeias de suprimentos diversificadas, detém 100% de seus ativos de lítio na Austrália e no Brasil, e está avançando no crescimento upstream e downstream. Quatro blocos de 'Melhoria da competitividade' cobrem a FID do P2000 (capacidade média de produção anual de ~1.970kt a ~A$600/t FOB real nos primeiros 10 anos), um aumento de 31% na litia contida em Reservas de Minério, um contrato de compra de energia de 20 anos com a Fortescue e a solidez do balanço patrimonial (caixa de A$2.217M em 30 de setembro de 2026; US$700M em Notas Sênior sem Garantia (Senior Unsecured Notes) concluídos após o fechamento do trimestre).
Painel em chevron azul-marinho com três barras de declaração à esquerda, mapa-múndi com a localização dos ativos à direita e uma linha de quatro blocos de KPI cinzas abaixo.
Seis métricas principais: produção de 267,6kt (SC5.3); preço realizado estimado de US$1.809/t SC5.2 (US$2.077/t SC6.0); receita do grupo de A$563M, incluindo ajustes negativos de preços provisórios de A$69M; custo operacional unitário (FOB) de A$539/t (US$381/t); FID do P2000 aprovada para capacidade de ~2Mtpa com o primeiro produto previsto para o trimestre de setembro do ano civil de 2029; e o acordo de energia que deve reduzir os custos operacionais unitários (FOB) em A$15-20/t no início das operações.
Duas linhas de três blocos de KPI, cada um com um rótulo, número grande em azul-petróleo e legenda curta; notas de rodapé na parte inferior.
Métricas de segurança: taxa de frequência de lesões registráveis (TRIFR) de 2,36 em uma média móvel de 12 meses nas unidades da Austrália e do Brasil, e 10,29 interações de segurança de qualidade por líder de unidade em 12 meses móveis (trimestre anterior: 9,92).
Fotografia aérea em largura total de um veículo da unidade e trabalhadores com dois painéis de métricas em azul-marinho sobrepostos.
Produção recorde sustentada pelo desempenho de Pilgan e pelo reinício de Ngungaju. O total de material minerado subiu para 11,5 milhões de toneladas, com 1,5 milhão de toneladas de minério; produção trimestral recorde de 267,6kt, aumento de 25% em relação ao trimestre anterior, com recuperação de litia de ~75% auxiliada pela classificação de minério; vendas de 223,6kt a um valor estimado de US$1.809/t CIF China em base ~SC5.2 (SC6.0 US$2.077/t; reduzido para US$1.754/t em 26 de outubro de 2026); Ngungaju retornou ao status operacional pleno no final de outubro.
Foto em retrato de um trabalhador no terço esquerdo; quatro seções de texto com títulos (Mineração, Processamento, Vendas, Reinício de Ngungaju) à direita.
Os trabalhos do estudo de Colina (perfuração, testes e desenvolvimento de fluxograma) continuaram, com resultados previstos para o trimestre de dezembro de 2027; a PLS concluiu a aquisição das participações da Lithium Ionic em direitos minerários vizinhos e iniciou a perfuração de definição de recursos; o cronograma de desenvolvimento depende de estudos, financiamento e condições de mercado.
Três tópicos na metade esquerda; fotografia de geólogos registrando testemunhos de sondagem na metade direita.
Atualização de downstream. A PLS detém 18% de participação na instalação de hidróxido de lítio da POSCO Pilbara Lithium Solution (P-PLS) em Gwangyang, Coreia do Sul, que operou em base moderada de linha única; a produção total de LH foi de 3.558t, sendo 98% (3.520t) de grau de bateria. Na Planta de Demonstração Mid-Stream, o comissionamento processou o primeiro minério através do calcinador elétrico com conversão bem-sucedida; o primeiro produto é agora esperado para o trimestre de dezembro de 2026.
Fotografia da torre da Planta de Demonstração Mid-Stream à esquerda; duas seções de tópicos com títulos à direita.
Divisor de seção apresentando os resultados financeiros trimestrais.
Fundo totalmente em azul-marinho com título de seção grande em branco e logotipo no canto superior direito.
Tabela comparativa, Trimestre de Setembro FY27 vs Trimestre de Junho FY26: produção 267,6kt vs 214,3kt (+25%); vendas 223,6kt vs 249,9kt (-11%); preço realizado US$1.809/t vs US$2.107/t (-14%), SC6 US$2.077/t vs US$2.415/t (-14%); receita A$563M vs A$743M (-24%); custo operacional unitário A$539/t vs A$616/t (-12%), US$381/t vs US$437/t (-13%); capex A$185M vs A$124M (+50%); margem de caixa das operações A$392M vs A$579M (-32%); caixa A$2.217M vs A$2.290M (-3%); caixa líquido A$1.277M vs A$1.339M (-5%); liquidez A$2.717M vs A$2.790M (-3%). O comentário explica o preço mais baixo e o cronograma de embarques, eficiências de custos, mix de capex (crescimento A$77M, desenvolvimento de mina A$58M, infraestrutura/manutenção A$50M) e o dividendo final de A$161M do FY26.
Tabela financeira de cinco colunas ocupando os dois terços esquerdos com a coluna do trimestre atual sombreada; painel de comentários cinza à direita com introduções em negrito.
Após o fechamento do trimestre, a PLS concluiu a emissão de US$ 700M em Notas Sênior sem Garantia (Senior Unsecured Notes) a 8,00% com vencimento em 2032, sua segunda emissão no mercado de capitais de dívida dos EUA. O caixa total pro forma sobe de A$ 2.217M para A$ 3.209M, e o caixa total e liquidez de A$ 2.717M para A$ 3.709M (com uma RCF não utilizada de A$ 500M). Entre as notas de 2031 e 2032, o custo médio ponderado dos fundos é de 7,48% a.a. e o prazo médio ponderado é de 5,3 anos. O gráfico de vencimento da dívida mostra A$ 99M (título conversível da POSCO) no FY27, a RCF não utilizada de A$ 500M no FY30, A$ 856M (notas de US$ 600M de 2031) no FY31 e A$ 999M (notas de US$ 700M de 2032) no FY33.
Painel de tópicos cinza à esquerda; gráfico de barras agrupadas com tabela de dados (liquidez real vs. pro forma) no canto superior direito; gráfico de barras de vencimento da dívida no canto inferior direito.
Divisor de seção apresentando anúncios feitos após o fechamento do trimestre de setembro.
Fundo azul-marinho total com título de seção grande em branco.
Três pilares de investimento. FID do P2000: VPL incremental de A$ 2,7 bilhões a uma taxa de desconto real pós-imposto de 8% (baseado em um preço de longo prazo de SC6 de US$ 1.620/t) e capex do projeto de ~A$ 1,9 bilhão. Melhoria da infraestrutura: A$ 600-650M para atualização da estrada de acesso, nova vila permanente e instalação de serviços de mina, visando menores custos e melhor produtividade. Contrato de compra de energia (PPA): custos operacionais unitários (FOB) A$ 15-20/t menores ao longo de 20 anos, com ~A$ 150M para conexão de transmissão e infraestrutura de energia.
Grade de três colunas, cada uma com um título, um valor de destaque e uma cifra de capex separados por linhas finas.
Renderização da terceira grande instalação de processamento da PLS em Pilgangoora (planta seca, planta úmida e planta Pilgan existente). Dados principais do P2000: capacidade média de produção de ~2Mtpa por 10 anos em estado estacionário; custo operacional unitário médio de ~A$ 600/t por 10 anos (FOB, real); capital de manutenção de A$ 40-60M por ano (real) no FY31-40; desenvolvimento de mina de ~A$ 180M por ano (real) no FY31-40; primeira produção no trimestre de setembro de CY29 com ~6 meses de ramp-up.
Renderização aérea 3D com áreas da planta codificadas por cores nos três quartos à esquerda; coluna de fatos cinza à direita.
Três projetos: pavimentação de ~24km da estrada de acesso Wodgina Road East até a Great Northern Highway, permitindo rodotrens ultra-quad e reduzindo o movimento diário de caminhões em ~35%; uma nova vila permanente para 1.200 leitos com classificação para ciclones; e uma instalação de serviços de mina com 8 baias de serviço fechadas, apoiando a transição para uma frota de HME própria (owner-operator).
Três cartões iguais, cada um com uma foto ou mapa no topo e uma lista de tópicos com título abaixo.
Um contrato de 20 anos para um mínimo de 325 GWh por ano da Green Grid da Fortescue; expectativa de custos unitários FOB A$ 15-20/t menores além da base de custo do FID do P2000; investimento de conexão de A$ 150M faseado entre FY27-FY29; capacidade de transmissão >100 MW. Um gráfico mostra a intensidade de emissões relacionadas à energia em Pilgangoora caindo de 0,69 tCO2-e/MWh no FY23 para uma previsão de 0,13 no FY30, uma redução de cerca de 80%, através de 6MW de energia solar no local, GNL, BESS e o PPA.
Quatro blocos de KPI à esquerda; gráfico de barras de intensidade de emissões com ícones de fontes de energia à direita; banner em gradiente na parte inferior.
A previsão da Benchmark Mineral Intelligence dos 10 principais produtores primários de lítio por produção média em CY30-40 (kt LCE) mostra a PLS como a segunda maior barra; uma curva de custo sustentado total (All-in Sustaining Cost - AISC) da Project Blue para CY30 coloca Pilgangoora no segundo quartil com uma vida útil de mina superior a 20 anos.
Dois gráficos lado a lado separados por uma linha vertical, cada um com uma manchete de conclusão em negrito abaixo.
Divisor de seção apresentando as projeções financeiras revisadas para o FY27.
Fundo azul-marinho total com título de seção grande em branco.
Guidance do FY27 atualizado para incluir o capex do PPA: produção de 1.030-1.100kt (sem alteração, base ~SC5.2); custo operacional unitário (FOB) A$ 575-625/t (sem alteração); capex total revisado para A$ 1.130-1.195 milhões. Base: manutenção A$ 85-100M, desenvolvimento de mina A$ 250-280M, infraestrutura e projetos A$ 110-130M (todos inalterados). Crescimento: P2000 pós-FID A$ 500M (inalterado), Colina pré-FID sujeito à aprovação do Conselho. Melhorias: estrada de acesso, vila permanente, instalação de serviços de mina e PPA A$ 185M (revisado).
Tabela de projeções com selos de status SEM ALTERAÇÃO / REVISADO e linhas agrupadas de Base, Crescimento e Melhorias à esquerda; dois blocos de texto explicativo à direita.
Divisor de seção apresentando a atualização do mercado de lítio.
Fundo azul-marinho total com título de seção grande em branco.
Histórico de preços do concentrado de espodumênio (SC6.0, CIF China, US$/t) de janeiro de 2019 a outubro de 2026, com pico acima de US$ 6.000/t no final de 2022, com um detalhe (inset) dos preços diários de setembro de 2025 a outubro de 2026; e uma curva de custo sustentado total da Project Blue para CY26 (US$/t LCE) com o preço spot do carbonato de grau de bateria mostrado como uma linha vermelha tracejada.
Gráfico de linha com detalhe ampliado à esquerda; curva de custo em degraus à direita.
Os preços médios globais de pacotes de baterias caíram de US$ 1.474/kWh em 2010 para US$ 108/kWh em 2025 (BloombergNEF, dólares reais de 2025); a participação da demanda da China vs. o resto do mundo de 2020 a 2040 mostra uma ampliação geográfica; a demanda de lítio por uso final (VE, BESS, outros) cresce de 2020 a 2040 (Benchmark Mineral Intelligence).
Três gráficos em colunas, cada um com um título de conclusão em negrito e subtítulo abaixo.
Os ciclos de desenvolvimento de minas, da descoberta à produção, subiram de 6 anos (1990-99) para 18 anos (2020-24). Um gráfico de cascata para o CY27 parte de um déficit base de -101kt LCE, passa por riscos de oferta no Zimbábue (154), norte da Nigéria (90), Jiangxi (81) e Mali (70), chegando a um cenário pessimista de -496kt. A previsão de equilíbrio de mercado mostra oferta de 1.598kt, 1.903kt e 1.824kt (mais 395kt em risco) contra uma demanda de 1.640kt, 2.112kt e 2.320kt para o CY2025-27, implicando déficits de -42kt, -209kt e -101kt (base) / -496kt (pessimista).
Três gráficos em colunas (barra horizontal, cascata e combinação de barra e linha) com conclusões em negrito abaixo de cada um.
Slide de Perguntas e Respostas com uma fotografia sem margens das colinas de Pilbara ao pôr do sol.
Fotografia de paisagem sem margens com um título branco no canto superior esquerdo.
Contato de relações com investidores (James Fuller, Gerente de Grupo, Relações com Investidores) e contato de mídia (Michael Vaughan, Fivemark Partners), com ícones de redes sociais.
Fundo azul-marinho com blocos de contato alinhados à esquerda e ícones de redes sociais na parte inferior.
Divisor de seção apresentando o apêndice.
Fundo azul-marinho total com título de seção grande em branco.
Dados físicos de cinco trimestres, do Sep Q FY26 ao Sep Q FY27. Para o Sep Q FY27: minério lavrado 1.547.632 wmt; estéril 9.994.063 wmt; material total 11.541.695 wmt; teor médio 1,3% Li2O; minério processado 1.317.082 dmt; concentrado de espodumênio produzido 267.596 dmt e embarcado 223.613 dmt; tantalita produzida 46.233 lb e embarcada 39.235 lb; teor do concentrado 5,3%; recuperação de lítia 74,7%.
Duas tabelas de dados empilhadas (minério lavrado e processado; produção e embarques) com a coluna do último trimestre destacada.
Capex de crescimento de três anos e infraestrutura de melhoria (A$M): FY27 685 (P2000 500 + melhoria 185), FY28 1.385 (900 + 485), FY29 630 (500 + 130), utilizando o limite superior das projeções de infraestrutura de melhoria.
Gráfico de colunas empilhadas à esquerda; fotografia de paisagem de um veículo em Pilbara à direita.
Página de aviso legal: documento preparado pela PLS Group Limited datado de 28 de outubro de 2026, para ser lido em conjunto com o Relatório Trimestral de Atividades de Setembro apresentado à ASX; abrange a não oferta de valores mobiliários, resumo de informações, isenção de responsabilidade, não constitui aconselhamento financeiro, declarações prospectivas e premissas de projeções financeiras.
Texto jurídico denso em largura total com subtítulos em negrito.
Relatório do Código JORC sobre Recursos Minerais e Reservas de Minério (Pessoas Competentes Ross Jaine e Simon Kusabs; metas de produção sustentadas por 6% de Reservas de Minério provadas e 94% prováveis), confiança em informações de terceiros, arredondamentos, desempenho passado, declaração de que todos os valores monetários são em dólares australianos, salvo indicação em contrário, e liberação autorizada pelo Diretor Executivo e CEO Dale Henderson.
Texto jurídico denso em largura total com subtítulos em negrito.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
Trata-se da Apresentação de Atividades do Trimestre de Setembro do FY27, com 29 slides, do PLS Group Limited (ASX: PLS, anteriormente Pilbara Minerals), datada de 28 de outubro de 2026 e registrada na ASX junto ao Relatório de Atividades Trimestrais de Setembro. A apresentação abrange as operações de Pilgangoora, resultados financeiros trimestrais, novo financiamento de dívida, a expansão P2000, um acordo de energia com a Fortescue, as projeções (guidance) revisadas para o FY27 e uma atualização do mercado de lítio.
A PLS reporta com base no ano fiscal australiano, que vai de julho a junho; portanto, o FY27 compreende o período de julho de 2026 a junho de 2027. O Trimestre de Setembro do FY27 corresponde a julho a setembro de 2026, sendo o primeiro trimestre desse ano fiscal.
Os valores financeiros, como receita (A$563M), custo operacional unitário (A$539/t), caixa (A$2.217M) e capex, estão em dólares australianos (A$), conforme confirmado nos avisos do deck. Os preços do espodumênio e as novas notas são cotados em dólares americanos, seguindo o original, como o preço realizado de US$1.809/t na base SC5.2 e as Senior Unsecured Notes de US$700M.
Produção recorde de 267,6kt de concentrado de espodumênio (alta de 25% em relação ao trimestre anterior), vendas de 223,6kt, preço realizado estimado de US$1.809/t (SC5.2), receita de A$563M (queda de 24%), custo operacional unitário (FOB) de A$539/t (queda de 12%) e caixa de A$2.217M com liquidez de A$2.717M em 30 de setembro de 2026.
O P2000 é a expansão aprovada da PLS em Pilgangoora, centrada na nova planta de processamento de Jimmagunya. O projeto eleva a capacidade média de produção em 10 anos para ~2Mtpa com um custo FOB médio de ~A$600/t (real), capex de projeto de ~A$1,9B, um VPL incremental de A$2,7B a uma taxa de desconto real pós-impostos de 8%, com a primeira produção prevista para o trimestre de setembro do ano civil de 2029.
As projeções (guidance) de produção (1.030-1.100kt) e de custo operacional unitário (A$575-625/t) permaneceram inalteradas. A projeção de capex foi revisada para A$1.130-1.195M para incluir o capex da estrada de acesso, vila permanente, instalação de serviços de mina e o acordo de compra de energia (PPA) com a Fortescue (A$185M de capex de melhoria), além de A$500M para o P2000.
Sim. A página oferece o PDF original e uma versão em PPTX convertida a partir dele, permitindo que você reutilize os layouts: cartões de KPI, a tabela financeira comparativa trimestral, a tabela de projeções (guidance) com selos de status, gráficos de vencimento de dívida e capex, além dos gráficos de oferta e demanda do mercado. O texto no arquivo convertido pode precisar de pequenos ajustes de fonte e alinhamento.
A apresentação foi registrada na Australian Securities Exchange (ASX) sob o ticker PLS em 28 de outubro de 2026 e também está publicada na central do investidor da PLS. Recomenda-se a leitura em conjunto com o Relatório de Atividades Trimestrais de Setembro e os comunicados à ASX de 16 e 28 de outubro de 2026 sobre a FID do P2000, atualização de Reservas de Minério, infraestrutura de melhoria e o acordo de energia.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.




© 2026 2slides. Todos os direitos reservados.