
Faz parte de Exemplos de apresentações para investidores
Apresentação para Investidores do Lufthansa Group Dezembro de 2025
Navegação Rápida
Tags
Compartilhar os slides
Apresentação para Investidores do Lufthansa Group Dezembro de 2025
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
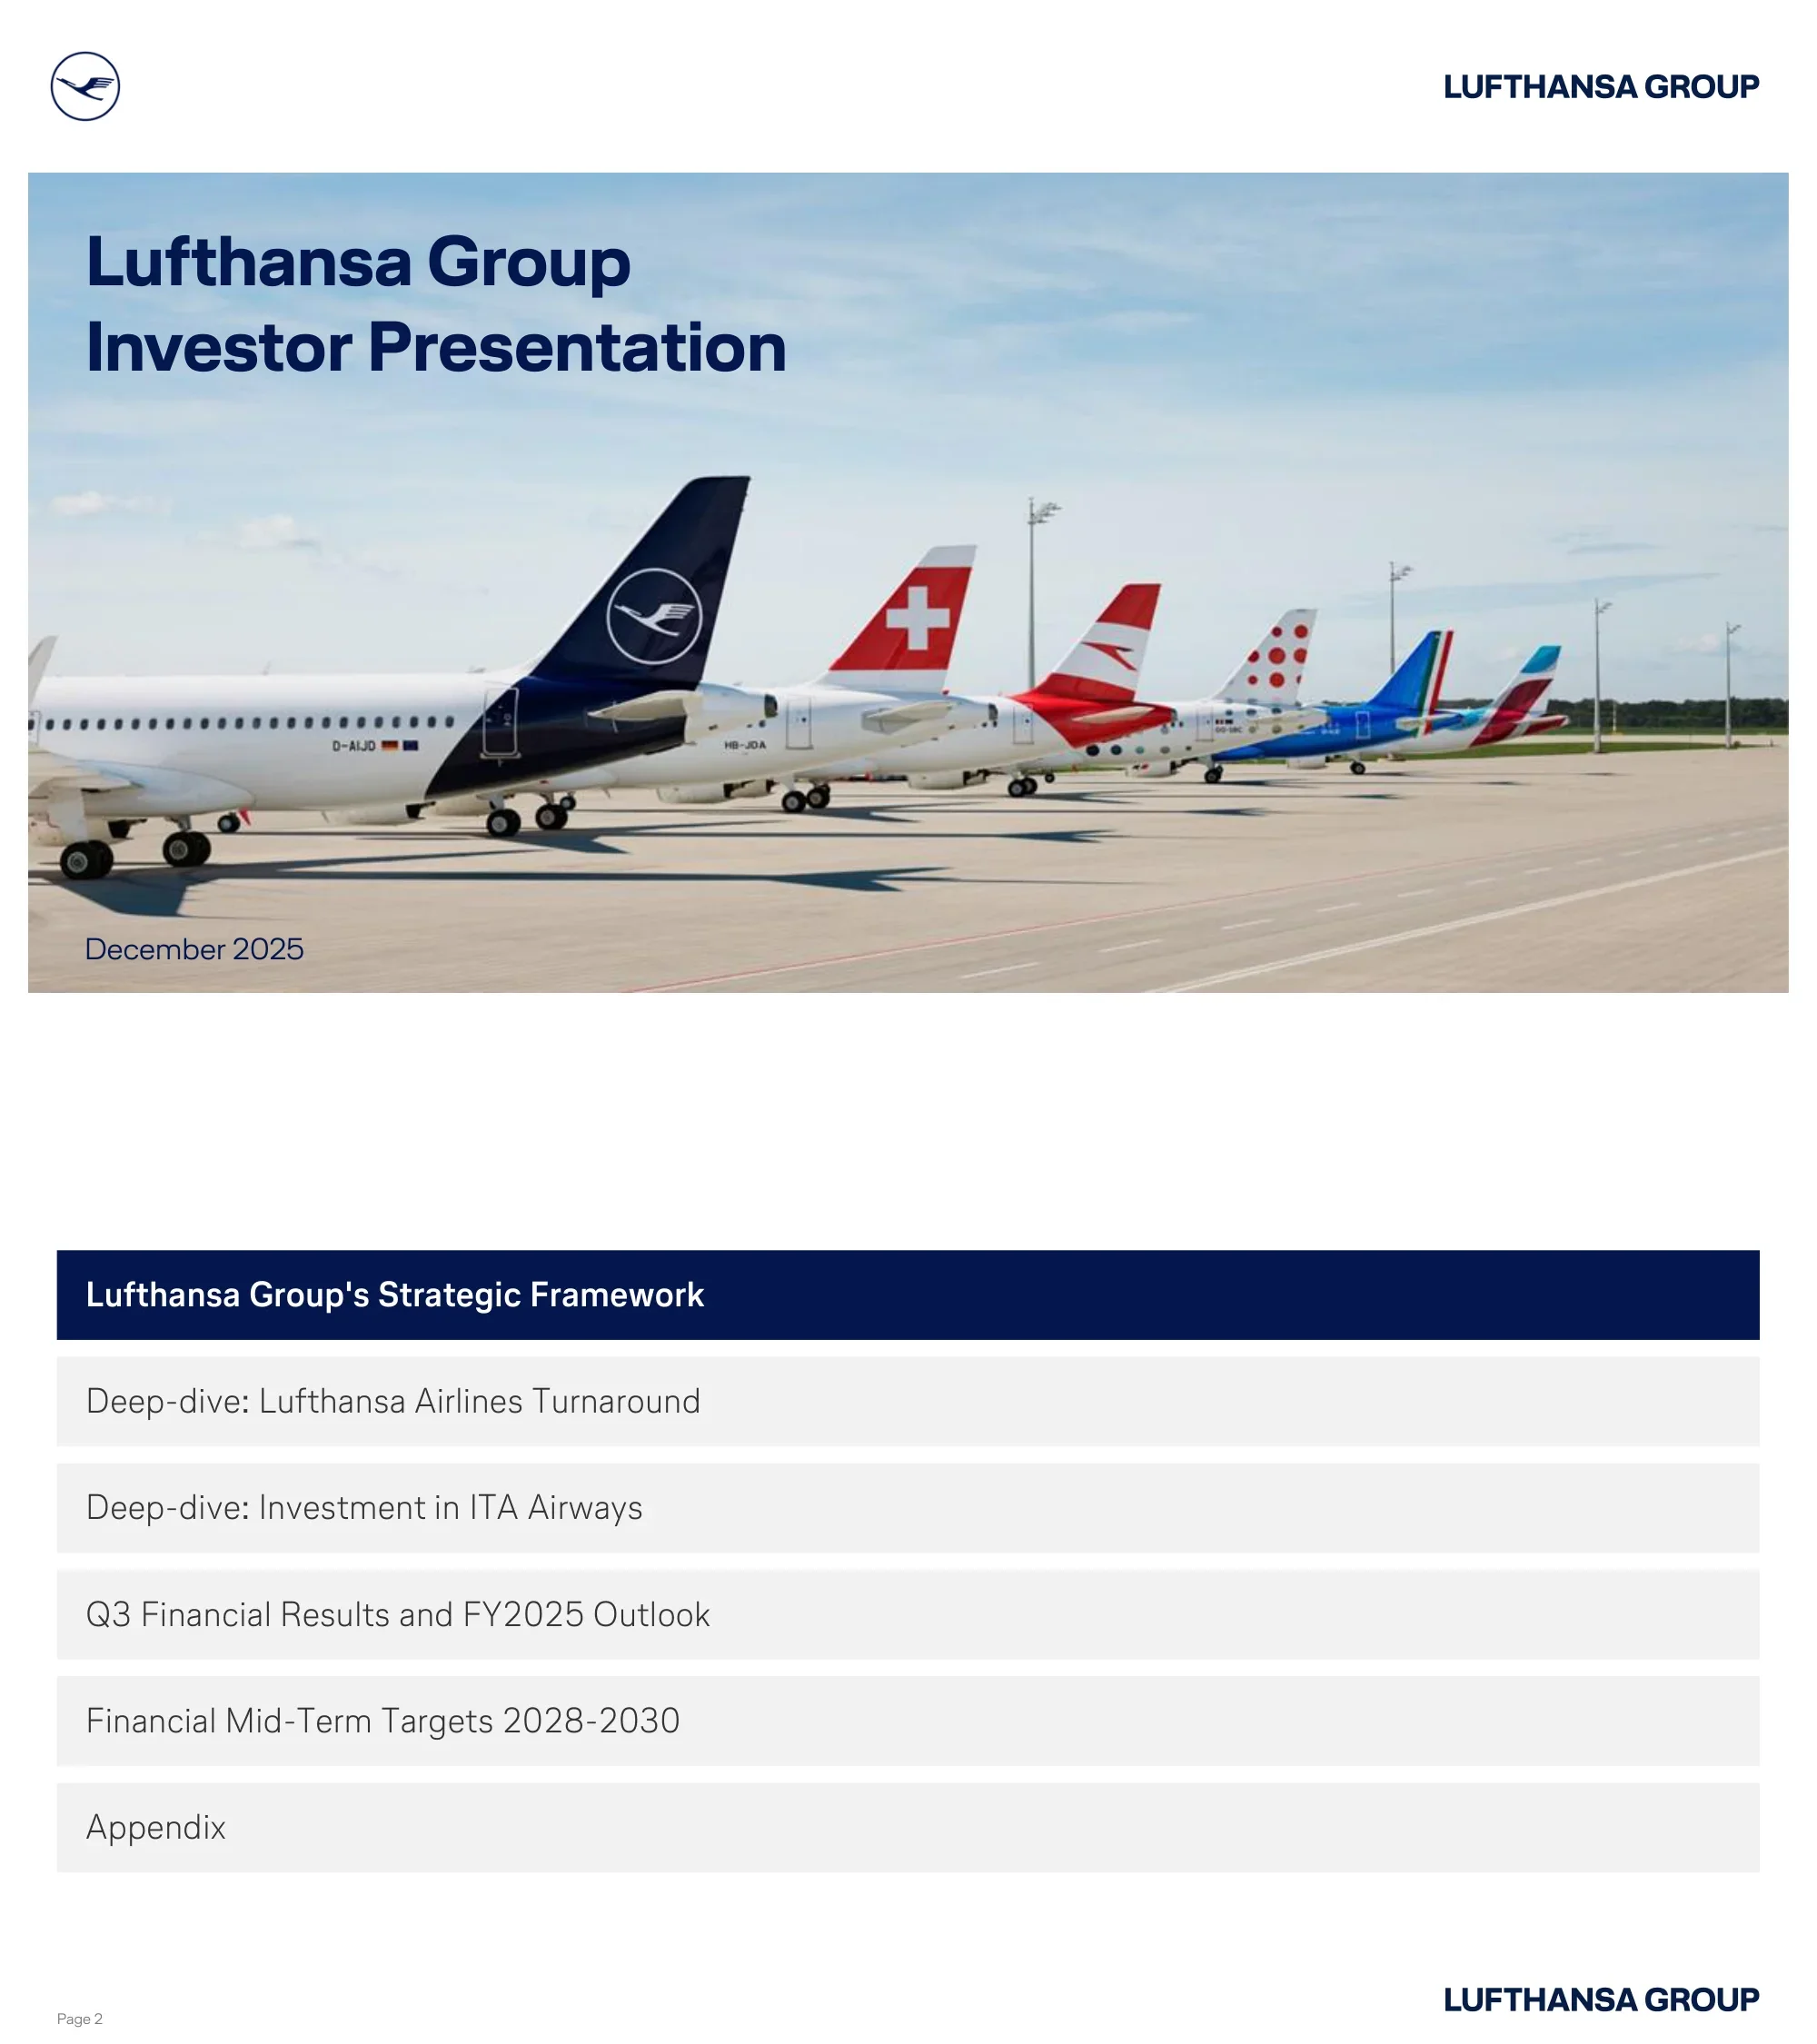
Slide de título com o logotipo do Lufthansa Group, título completo da apresentação e data de dezembro de 2025, tendo como pano de fundo uma foto impressionante de várias empenagens de aeronaves do Lufthansa Group em um asfalto (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Foto de fundo sangrada com sobreposição de texto no canto superior esquerdo; branding no canto superior direito
Agenda de cinco seções: Estrutura Estratégica do Lufthansa Group, Análise Detalhada: Recuperação da Lufthansa Airlines, Análise Detalhada: Investimento na ITA Airways, Resultados Financeiros do 3º Trimestre e Perspectivas para o Ano Fiscal de 2025, Metas Financeiras de Médio Prazo 2028-2030 e Apêndice.
Lista vertical empilhada de títulos de seção com o primeiro item destacado em azul marinho escuro; fundo branco limpo
Grade de blocos de métricas principais: € 38 bilhões de receita do grupo em 2024, 131 milhões de passageiros, mais de 730 aeronaves (230 em encomenda + 100 via ITA), mais de 100.000 funcionários de 160 países, marca de companhia aérea nº 1 em todos os mercados domésticos, +70% de satisfação do cliente, receita de MRO de € 7,4 bilhões, receita de Logística de mais de € 3 bilhões, 99% de regularidade e +10p de pontualidade no 3º trimestre de 2025.
Grade de blocos de KPI 3×3 com blocos alternados em azul marinho escuro e cinza claro; números de métricas em negrito com legendas descritivas
Retrata a criação de valor por meio de quatro pilares estratégicos: Hub Airlines (€ 27 bilhões de receita em 2024, executar a transformação), P2P Airline/Eurowings (€ 3 bilhões, expansão de lazer), Logística/Carga (€ 3 bilhões, Top 3 Global) e MRO/Technik (€ 7 bilhões, Ambition 2030). O modelo operacional integrado abrangente 'One Group' une Clientes e Acionistas.
Diagrama de arco na parte superior, abrangendo de Clientes a Acionistas; quatro caixas de pilares com código de cores abaixo; banner de Funcionários na parte inferior
Aborda os desafios trabalhistas em todo o setor (envelhecimento da força de trabalho: >50% se aposentando em 10 anos; escassez de 1,4 milhão de profissionais necessários até 2034) vs. a base de pessoas resiliente do Lufthansa Group: mais de 100 mil funcionários de 160 países, 6% de rotatividade (abaixo da média do setor), índice de engajamento de 3,8 (acima da média do setor de 3,6), mais de 350 mil candidaturas de emprego recebidas em 2024.
Divisão em duas colunas: a coluna da esquerda lista os desafios com ícones; a coluna da direita mostra as estatísticas da 'Espinha dorsal resiliente' com uma foto da equipe
Descrição do negócio da Lufthansa Technik: provedora líder de MRO, cobre todos os segmentos da frente à traseira, contratos de serviço de longo prazo, simbiótica com o grupo, mercado crescente de US$ 150 bilhões. Ranking de especialistas em MRO: nº 1 Lufthansa Technik, nº 2 MTU, nº 3 StandardAero. Crescimento do EBIT ajustado: € 463 milhões (margem de 7%, 2019) → € 607 milhões (8,5%, 2024) → >€ 1.000 milhões (>10%, 2030).
Coluna da esquerda: marcadores de descrição de negócios em caixa delimitada; Coluna da direita: tabela de classificação + gráfico de barras mostrando a trajetória do EBIT
Lufthansa Cargo: transporte mundial usando espaço de porão e 22 cargueiros dedicados, conecta mais de 350 destinos globais a partir de 5 hubs, crescendo em especiais/expressos (mais de 40% em 2024). A classificação melhorou de nº 8 (2020) para nº 4 (hoje). EBIT ajustado: € 1 milhão (2019) → € 251 milhões (margem de 7,7%, 2024).
Coluna da esquerda: marcadores de descrição de negócios; Direita: Linha do tempo de classificação de carga (gráfico de seta) + gráfico de barras do EBIT
Eurowings: companhia aérea de valor P2P líder, líder de mercado em 4 áreas de influência alemãs fora dos hubs, 13 bases europeias com mais de 120 A/C, 60% do segmento de lazer, operadora turística Eurowings Holidays. Posições de participação de mercado: Stuttgart ~40%, Colônia >35%, Düsseldorf >35%, Hamburgo ~30%. A margem EBIT ajustada melhorou de -5,3% (2019) para 7,1% (2024).
Coluna da esquerda: marcadores de descrição de negócios em caixa delimitada; Direita: blocos de posição de participação de mercado + gráfico de barras de margem EBIT
Três trilhas de transformação paralelas: (1) Recuperação da Lufthansa Airlines (excelência operacional e comercial, redução de custos estruturais) — Meta: aumento de € 2,5 bilhões no EBIT até 2028; (2) Outros Programas de Eficiência de Companhias Aéreas (excelência comercial + redução de custos); (3) Modernização da Frota (economia de combustível + custos de MRO mais baixos para aumento adicional da margem).
Três colunas de largura igual, cada uma com um banner de foto, logotipo/ícone, texto descritivo e métrica de meta
Estratégia dupla: 'One Group' (alavancando o poder do grupo — escala por meio de processos liderados pelo grupo) e 'Campeões locais' (produto e entrega personalizados — ajuste perfeito aos mercados locais). Juntos, eles criam o 'Maior Grupo Aéreo Europeu Integrado'.
Layout de duas colunas com fotos sangradas na parte superior; caixas de descrição de texto abaixo de cada uma; banner de ênfase na parte inferior
Espectro de maturidade horizontal de Local → Alinhado → Unificado → Grupo. O Lufthansa Group está se movendo de 'Hoje' (Unificado) para 'Futuro' (Grupo). Exemplos: entrega de operações de companhias aéreas (Local), arquitetura de TI (Alinhado), experiência digital do cliente (Unificado), gerenciamento de frota (Grupo).
Linha do tempo de seta horizontal com quatro estágios de maturidade; exemplos listados abaixo de cada estágio; Marcadores de posição LHG na seta
Frota de fuselagem larga: 13 tipos de A/C de passageiros hoje → 6-9 até 2030 (aposentando A340-600, A330-200, 767-300, 747-400, A340-300 até 2026-27, 777-200 até 2028). A frota cresce de 782 (operacional, 2025) para 814 até 2030. A participação de A/C de próxima geração aumenta de 27% para 58%; A participação de fuselagem larga de 25% para 28%.
Esquerda: gráfico de consolidação do tipo de aeronave com marcas X para aposentadorias; Direita: três blocos de métricas mostrando estatísticas da frota
Quatro categorias de benefícios da frota Next Gen: Combustível e sustentabilidade (até -30% de consumo de combustível), MRO (em média -20-30% de custos de MRO), Tripulação (até +3% de produtividade da tripulação), Carga (+100% de receita de carga no porão). Resumo: até 15% de aumento da margem de contribuição nas primeiras rotas; em média, aumento de €10 milhões no EBIT por nova aeronave widebody A/C.
Quatro colunas iguais com banners de fotos e métricas de impacto de seta para baixo; barra de resumo inferior com principais números de manchete
Metas de emissões de CO2: -30,6% gCO2/RTK até 2030 vs. 2019; -50% de CO2 líquido até 2030; CO2 neutro até 2050. Quatro iniciativas de sustentabilidade: Frota (230 novos A/C, redução de CO2 e custo de combustível de €1,4 bilhão por ano), Operações (4,5% de economia de combustível até 2030, filme de ranhuras AeroSHARK), SAF (primeiro a oferecer SAF em operações regulares), Parcerias (combustíveis solares Synhelion).
Esquerda: caixa de meta de emissões com três números de redução em negrito; Direita: quatro linhas de iniciativa com fotos e descrições
Três hubs oferecem Allegris / SWISS Senses. A nova participação de produtos premium na Lufthansa & SWISS cresce de 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). A Premium Economy cresce ~50% em assentos entre 2019 e 2030. Primeira Classe dimensionada corretamente, Classe Executiva individualizada.
Esquerda: lista de quatro níveis de produtos com ícones; Direita: gráfico de área/linha do tempo mostrando a participação de produtos novos vs. atuais por ano, com fotos do interior da cabine
Métricas principais do cliente: ~5% mais gasto médio por transação em canais digitais ano a ano; 70% das solicitações de atendimento via canais digitais; 800 mil usuários diários de pico no aplicativo Lufthansa (4,6 estrelas na App Store); >50% dos clientes voam com mais de uma companhia aérea LHG por viagem; aumento de 161% na inscrição mensal do Miles & More em 2024 vs. 2021.
Grade de mosaico de seis blocos com uma mistura de blocos de métricas e fotos; números em negrito com contexto descritivo
O Miles & More tem mais de 45 milhões de membros. Quatro pilares: Programa de Fidelidade (milhas e status, impulsionando a fidelidade em todo o grupo), Pagamento (cartão de crédito co-branded com o Deutsche Bank), Varejo (extensa rede de ganho e resgate em parceiros de varejo), Parcerias (hotéis, varejistas, companhias aéreas parceiras).
Grade de mosaico 2×2 com cada quadrante apresentando uma foto e título do pilar do programa em negrito, além de descrição
Slide de navegação da agenda destacando a seção ativa atual: 'Análise Detalhada: Recuperação da Lufthansa Airlines'.
Lista de agenda empilhada verticalmente; seção ativa destacada em azul-marinho escuro; seções inativas em cinza claro
Efeito Adj. EBIT bruto do Programa de Recuperação da LHA: ~35% de impacto na receita, ~65% de redução de custos. O diagrama em cascata mostra as medidas individuais: Oferta de cliente premium, Receita de varejo e serviços adicionais, Estabilidade operacional aprimorada, Aumento da produtividade, Eficiência e automação em terra, Excelência de custos Admin. Total: EUR 1,5 bilhão até 2026; impacto bruto de 2,5 bilhões de euros até 2028.
Esquerda: duas caixas de porcentagem empilhadas (divisão receita/custo); Centro: gráfico de barras horizontal em cascata/escada; Direita: caixa de meta tracejada
Slide de navegação da agenda destacando a seção ativa atual: 'Análise Detalhada: Investimento na ITA Airways'.
Lista de agenda empilhada verticalmente; seção ativa destacada em azul-marinho escuro; seções inativas em cinza claro
Justificativa de três pilares para o investimento na ITA: LHG (caso de investimento atraente, acesso mais amplo ao mercado italiano), ITA (empresa recém-estabelecida com recursos econômicos), Itália (mercado LHG mais importante fora dos mercados domésticos e dos EUA), Roma FCO (um dos melhores hubs da Europa para qualidade, custo e crescimento de capacidade).
Grade de mosaico 2×2 com ladrilhos alternados em azul-marinho escuro e claro; cada ladrilho tem um cabeçalho de pilar em negrito e uma breve descrição; fotos de estilo de vida/destino
Mapa da Europa mostrando as populações da rede de hubs LHG em um raio de 60 minutos (Frankfurt 7 milhões, Munique 3 milhões, Zurique 3 milhões, Viena 3 milhões, Bruxelas 5 milhões, Roma 4 milhões, etc.). Cinco justificativas estratégicas: Centralidade no cliente (ITA marca local forte), Internacionalização (enriquecimento cultural), Potencial de crescimento (novo mercado doméstico, expansão da rede), Estabilidade operacional por meio de redundâncias, Flexibilidade geográfica (Roma como hub 5* escalável).
Esquerda: mapa circular da Europa com círculos de população do hub; Direita: cinco marcadores de justificativa estratégica com ícones e cabeçalhos em negrito
Roteiro de sinergia de três fases: Etapa 1 (participação minoritária, 2025): 20-30% das sinergias — otimização de rede/hub, harmonização comercial, lounges & Miles & More, eficiências de carga. Etapa 2 (2026-27): 70-80% — Star Alliance, otimização de leasing & MRO, harmonização de TI. Após a consolidação total: 100% de sinergias (10-15% da receita da ITA de 2024) — propriedade central de A/C, MRO técnico, financiamento. Opções de compra disponíveis até 2033.
Linha do tempo horizontal em camadas com três fases de sinergia; cada fase mostra a porcentagem capturada e fluxos de trabalho específicos como caixas rotuladas
Slide de navegação da agenda destacando a seção ativa atual: 'Resultados Financeiros do T3 e Perspectivas para o AF2025'.
Lista de agenda empilhada verticalmente; seção ativa destacada em azul-marinho escuro; seções inativas em cinza claro
Tabela de DRE do ano completo de 2024 vs. 2023: Receitas €37.581 milhões (+6%), Despesas operacionais €39.097 milhões (+9%), EBIT ajustado €1.645 milhões (-39%), Margem EBIT ajustada 4,4% (-3,2%p), EBIT €1.731 milhões, Lucro líquido €1.380 milhões (-18%), Fluxo de caixa livre ajustado €840 milhões (-55%). Pressões de custo de custos de material (+10%), pessoal (+8%).
Tabela financeira de largura total com linha de cabeçalho azul marinho escura; linhas de métricas alternando entre destaques em negrito e texto padrão; coluna de variação percentual
T3 2025 vs. T3 2024: Receitas €11.199 milhões (+4%), EBIT ajustado €1.331 milhões (-1%), Margem EBIT ajustada 11,9% (-0,6%p), Lucro líquido €966 milhões (-12%). Principais destaques: custo de material ex combustível +11% (circulado), custo de combustível -8% (circulado), Fluxo de caixa livre ajustado €818 milhões vs. €128 milhões (+539%, circulado).
Tabela financeira de DRE com chamadas de círculo destacadas nas principais variações ano a ano; navegação por abas para Resumo AF2024 / Detalhes T3 2025
KPIs de Companhias Aéreas de Passageiros: ASK 96.366 milhões (+3,2%), SLF 87,5% (+0,4%p), Yield 8,9€c (-5,4%, curto curso -5,9%, longo curso -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). EBIT ajustado €1.158 milhões (12,9%) vs. €1.162 milhões (13,1%) no T3'24, variação -4. Contribuição da ITA: +€35 milhões de EBIT ajustado.
Layout de três colunas: tabela de KPIs à esquerda, comparação de gráfico de barras central, marcadores de comentários à direita
Waterfall de EBIT/FCF ajustado acumulado no ano: EBIT ajustado €1.480 milhões (vs. '24: €1.177 milhões) + D&A €1.884 milhões + Capital de Giro Comercial €808 milhões − Outro fluxo de caixa operacional €233 milhões = Fluxo de caixa operacional €3.939 milhões (vs. '24: €3.303 milhões) − CAPEX líquido €1.811 milhões − Reembolsos de arrendamento IFRS 16 €286 milhões = Fluxo de Caixa Livre Ajustado €1.842 milhões (vs. '24: €1.006 milhões).
Gráfico de barras horizontal em cascata com elementos de ponte positivos (azul marinho) e negativos (cinza); bolhas de comparação do ano anterior acima das barras de início/fim
Liquidez: €11,9 bilhões (setembro de 2025) vs. €11,0 bilhões (dezembro de 2024), meta de €8-10 bilhões. Dívida líquida €5,1 bilhões + pensão €2,1 bilhões = €7,2 bilhões de dívida líquida/pensão total. Dívida líquida/EBITDA: 1,6x (setembro de 2025) vs. 2,0x (dezembro de 2024). Perspectiva estável BBB-/Baa3. Título conversível de €600 milhões emitido em setembro com cupom de 0%.
Três seções: gráfico de barras de liquidez à esquerda, gráfico de barras empilhadas de dívida líquida central, marcadores de comentários à direita
Guidance do AF2025: ASK +~4% vs. 2024, EBIT ajustado para aumentar significativamente vs. 2024, CAPEX líquido €2,7-3,3 bilhões, FCL ajustado estável vs. 2024, pagamento de dividendos de 20-40% do lucro líquido. T4 2025: capacidade ~+4% A/A, RASK estável, aumento de CASK <+2,5% acumulado no ano, LH Technik EBIT ajustado estável. 2026: capacidade +4%, o dobro de entregas de longo curso, impacto nos lucros brutos da Recuperação da LHA de €1,5 bilhão.
Superior: cinco blocos de guidance de KPIs em azul marinho escuro; Inferior esquerdo: tabela de detalhes do T4 2025; Inferior direito: lista de marcadores de perspectivas para 2026
Slide de navegação da agenda destacando a seção ativa atual: 'Metas Financeiras de Médio Prazo 2028-2030'.
Lista de agenda empilhada verticalmente; seção ativa destacada em azul marinho escuro; seções inativas em cinza claro
Metas financeiras de 2028-2030: Margem EBIT ajustada de 8-10%, ROCE ajustado de 15-20%, >€2,5 bilhões de FCL ajustado p.a. Estrutura financeira: Grau de Investimento Sólido, liquidez de €8-10 bilhões, dividendo de 20-40% do lucro líquido. Seis alavancas estratégicas: crescimento sustentável e lucrativo, maximização das sinergias do grupo, transformação das companhias aéreas, Top 3 global de carga aérea, Ambição MRO 2030, melhor equipe do setor.
Esquerda: seis ícones de alavancas estratégicas com rótulos; Centro/Direita: duas caixas de metas empilhadas (metas financeiras + estrutura financeira); Rótulo 'Forte retorno total para o acionista'
Waterfall da margem EBIT ajustada atual de 4% (2024) para a meta de 8-10% (2028-2030): Crescimento da companhia aérea (+pequeno), Alavancagem de Um Grupo (~3%p, Frota e Novo Premium), transformação de custos da Companhia Aérea LHA (logotipo de recuperação), MRO e Carga (+moderado), Ventos contrários (negativo). Chave: Espera-se que a LHA atinja uma margem EBIT de um dígito alto; ventos contrários conhecidos da inflação de custos e custos regulatórios totalmente refletidos.
Gráfico de barras horizontal em cascata/ponte com barras positivas em azul marinho e barras negativas em cinza; faixa de meta final sombreada
Dividendo histórico por ação e valor distribuído (€m): 2015 €0,50 (€232 milhões), 2016 €0,50 (€234 milhões), 2017 €0,80 (€377 milhões), 2018 €0,80 (€380 milhões), 2023 €0,30 (€359 milhões), 2024 €0,30 (€359 milhões). Taxa de pagamento de 20-40% do Lucro Líquido; seta para cima indicando a intenção de aumentar os dividendos.
Gráfico de barras mostrando os valores distribuídos históricos com rótulos de DPS acima de cada barra; seta para cima com taxa de pagamento no canto superior direito
Cinco pontos-chave da tese de investimento: (1) Ambiente de mercado favorável (demanda resiliente, restrições de oferta, consolidação europeia), (2) Mecanismos de crescimento diversificados e posicionamento premium, (3) Um Grupo — modelo operacional escalável integrado, (4) Transformação em andamento — primeiros pontos de prova tangíveis, (5) Meta: superando o desempenho amanhã — gestão financeira disciplinada para retornos atraentes para os acionistas.
Esquerda: foto de aeronave em altura total; Direita: cinco marcadores de tese de investimento numerados com cabeçalhos em negrito
Divisor de seção de informações suplementares do apêndice.
Título e subtítulo centralizados em fundo branco; branding de rodapé padrão
Dados de tráfego total do Lufthansa Group Airlines no T3: Passageiros 41.701k (+3,4%), ASK 96.366m (+3,2%), RSK 84.349m (+3,7%), Fator de ocupação de passageiros 87,5% (+0,4%p), Fator de ocupação de carga 56,5% (+1,1%p), 293.156 voos (+2,6%). Detalhamento mensal (julho/agosto/setembro) vs. 2024 para cada KPI.
Tabela de dados de largura total com cabeçalho azul-marinho escuro; colunas mensais mais total do T3; estilo de linha alternado
Destaques da Cargo no T3: EBIT ajustado €49 milhões (margem de 6,0%) vs. €38 milhões (4,9%) no T3'24 (+11). Crescimento de volume +11%, receita de €824 milhões (+5%), SWISS World Cargo junta-se à JV com Lufthansa Cargo e United (200 destinos), fator de ocupação melhorado de 60,4% (+1,9%p). Nova plataforma de e-booking para mercadorias em geral. Custos unitários -6% excl. combustível.
Layout de quatro blocos: gráfico de barras EBIT à esquerda + texto de e-booking; dois blocos de estatísticas centrais; bloco de informações da JV SWISS à direita + bloco de fator de ocupação
Technik T3: Receita de €1.942 milhões (+€171 milhões vs. €1.771 milhões no T3'24, +10%); EBIT ajustado de €130 milhões (6,7%) vs. €161 milhões (9,1%) no T3'24, -31. Contratos principais: Cathay Group manutenção total de componentes 747/777 (6 anos), manutenção de base easyJet estendida por 7 anos. Queda do EBIT devido ao USD mais fraco e impactos tarifários + custos de aumento da produção.
Esquerda: dois gráficos de barras financeiros (receita e EBIT); Direita: três seções de comentários rotuladas com marcadores e fotos de manutenção
Exposição ao preço do combustível da LHG: índice de hedge de 90% para o T4 e FY2025. Combustível de aviação após hedge: $842/ton (T4), $824/ton (FY). Despesa total esperada com combustível: €7,27 bilhões (T4: €1,74 bilhão). A matriz de sensibilidade de combustível mostra cenários de taxa JET mista all-in vs. combinações de preço do petróleo bruto e jet crack spread.
Esquerda: tabela de dados de hedging com colunas T4/FY2025; Direita: matriz de sensibilidade de combustível codificada por cores (verde=baixo custo, cinza=alto custo)
Demonstração de resultados detalhada do Lufthansa Group: Receitas de €11.199 milhões, Despesas operacionais de €10.504 milhões (taxas e encargos de €1.547 milhões, combustível de €2.003 milhões, pessoal de €2.349 milhões, depreciação de €595 milhões), EBIT ajustado de €1.331 milhões (11,9%), EBIT de €1.343 milhões, Lucro líquido de €966 milhões. Resultado de investimentos em ações de €154 milhões. Impostos sobre o rendimento de -€361 milhões.
Tabela financeira detalhada de largura total; cabeçalho azul-marinho escuro; linhas alternadas em negrito/padrão; colunas de comparação T3'25 e T3'24
Tabela de dados financeiros históricos de nove anos (2016-2024): KPIs operacionais (RASK ex moeda, CASK ex combustível), Lucros e Perdas (receitas, custo de combustível, EBIT ajustado, margem), Balanço Patrimonial (ativos totais, dívida líquida + pensão, ROCE ajustado), Fluxo de Caixa (CF operacional, CAPEX, CF livre). Destaques: impacto da COVID de 2020 (margem EBIT de -40%), recuperação para 7,6% em 2023, 4,4% em 2024.
Tabela financeira de várias colunas abrangendo 9 anos; agrupada por categoria (KPIs, DRE, Balanço Patrimonial, Fluxo de Caixa); divulgações de rodapé na parte inferior
Gráfico de barras empilhadas mostrando o vencimento dos empréstimos por ano (2025-2033): Título Direto, Híbrido, Título Conversível, Schuldscheindarlehen, Financiamento de Aeronaves (garantido), Outros. Maiores vencimentos: 2026 (~€2,2 bilhões), 2028 (~€1,75 bilhão), 2030 (~€2,1 bilhões). Observação: não inclui pagamentos de arrendamento operacional.
Gráfico de barras empilhadas com categorias de instrumentos de dívida codificadas por cores; legenda na parte inferior; barras de vencimento anual de 2025 a 2033
Aviso legal cobrindo restrições de distribuição, não confiança na apresentação para decisões de investimento, nenhuma representação ou garantia pela empresa ou grupo, aviso legal de declarações prospectivas e limitações específicas da jurisdição (Lei de Valores Mobiliários dos EUA, FSMA).
Fundo branco com cabeçalho 'Aviso Legal' e parágrafos de texto jurídico densos; rodapé padrão
Aviso legal estendido cobrindo medidas não-GAAP, declaração de não-prospecto, restrição de investidores qualificados (Regulamento de Prospecto da UE 2017/1129), reconhecimentos do destinatário e obrigações de confidencialidade.
Fundo branco com continuação do texto do aviso legal; rodapé padrão
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
Este template de 45 páginas inclui uma apresentação estruturada para investidores, cobrindo a estrutura estratégica, análises aprofundadas das unidades de negócios (Airlines, MRO, Cargo, Eurowings), justificativa de investimento na ITA Airways, resultados financeiros do terceiro trimestre de 2025, guidance para o ano fiscal de 2025, metas de médio prazo para 2028-2030 e um apêndice completo com dados de tráfego, P&L, dados financeiros plurianuais e perfil de vencimento da dívida.
Este template é ideal para CFOs, equipes de RI, estrategistas corporativos, analistas de ações e estudantes de MBA que precisam de uma referência de melhores práticas para comunicações com investidores do setor aéreo ou de transporte, apresentações de resultados, apresentações para o dia do mercado de capitais ou materiais de roadshow estratégico.
A apresentação usa um design corporativo profissional com um esquema de cores azul-marinho escuro (#003366) e branco, consistente com a identidade da marca Lufthansa Group. Apresenta tipografia sans-serif em negrito, visualização de dados clara por meio de gráficos de cascata, gráficos de barras e grades de painéis de KPI, e uma combinação de fotografia de sangria total e layouts de diagramas limpos.
O deck inclui gráficos de cascata/ponte (construção da margem EBIT, fluxo de caixa), gráficos de barras empilhadas (vencimento da dívida, métricas da frota), grades de painéis de KPI, diagramas horizontais de espectro de maturidade, gráficos de área (lançamento de produtos premium), tabelas financeiras de P&L, tabelas de dados de tráfego, matrizes de sensibilidade de combustível e roteiros de cronograma de sinergia.
Sim. A estrutura do slide, os padrões de layout e as abordagens de visualização de dados são totalmente adaptáveis. A estrutura estratégica (quatro pilares, One Group), a cascata do programa de recuperação, o cronograma de sinergia e os slides de metas de médio prazo funcionam bem para qualquer empresa de múltiplas divisões que se apresente a investidores ou conselhos.
A apresentação inclui dados financeiros do ano inteiro de 2024 (€37,6 bilhões de receita, margem EBIT ajustada de 4,4%), resultados do terceiro trimestre de 2025 (€11,2 bilhões de receita, margem de 11,9%), um P&L histórico plurianual de 2016-2024, dados do balanço patrimonial, análise do fluxo de caixa, tabelas de hedge de combustível e metas de 2028-2030 (margem EBIT ajustada de 8-10%, >€2,5 bilhões de FCF ajustado por ano).
Sim, o slide 14 cobre o programa completo de sustentabilidade, incluindo as metas SBTi (-30,6% gCO2/RTK até 2030, -50% de CO2 líquido, CO2 neutro até 2050), a modernização da frota como principal alavanca, economia operacional de combustível, adoção de SAF (Combustível de Aviação Sustentável) e a parceria de combustível solar Synhelion.
Sim, três slides dedicados cobrem o investimento na ITA Airways: a justificativa estratégica (Itália como o mercado mais importante da LHG fora dos mercados domésticos, Roma FCO como um hub 5 estrelas), como a ITA estende a estratégia multi-hub da LHG e um cronograma detalhado de captura de sinergia mostrando sinergias de 20-30% até o final de 2025, 70-80% até 2026-27 e 100% após a consolidação total.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.


© 2026 2slides. Todos os direitos reservados.