
Faz parte de Exemplos de apresentações para investidores
Resultados do Itaú Unibanco Holding S.A. 3Q26: o deck de 27 slides utilizado na reunião pública com analistas e investidores e na análise de resultados do 3Q26 em São Paulo em 4 de novembro de 2026, protocolado na SEC como anexo ao Form 6-K. Todos os valores estão em R$ (reais brasileiros). O deck relata um resultado recorrente gerencial de R$ 12,6 bilhões (+2,5% vs. 2Q26, +6,7% vs. 3Q25), um ROE recorrente gerencial consolidado de 23,6% (24,5% no Brasil), uma carteira de crédito de R$ 1,544 trilhão, R$ 33,3 bilhões de margem financeira com clientes, um índice de eficiência consolidado de 37,5% e um índice CET1 de 12,7%, detalhando em seguida margem, serviços, qualidade do crédito, despesas, capital, projeções para 2026 e uma seção de seis partes sobre 'vantagens competitivas' antes de um apêndice com a demonstração de resultados completa e o detalhamento do modelo de negócio.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Resultados do Itaú Unibanco Holding S.A. 3Q26: o deck de 27 slides utilizado na reunião pública com analistas e investidores e na análise de resultados do 3Q26 em São Paulo em 4 de novembro de 2026, protocolado na SEC como anexo ao Form 6-K. Todos os valores estão em R$ (reais brasileiros). O deck relata um resultado recorrente gerencial de R$ 12,6 bilhões (+2,5% vs. 2Q26, +6,7% vs. 3Q25), um ROE recorrente gerencial consolidado de 23,6% (24,5% no Brasil), uma carteira de crédito de R$ 1,544 trilhão, R$ 33,3 bilhões de margem financeira com clientes, um índice de eficiência consolidado de 37,5% e um índice CET1 de 12,7%, detalhando em seguida margem, serviços, qualidade do crédito, despesas, capital, projeções para 2026 e uma seção de seis partes sobre 'vantagens competitivas' antes de um apêndice com a demonstração de resultados completa e o detalhamento do modelo de negócio.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
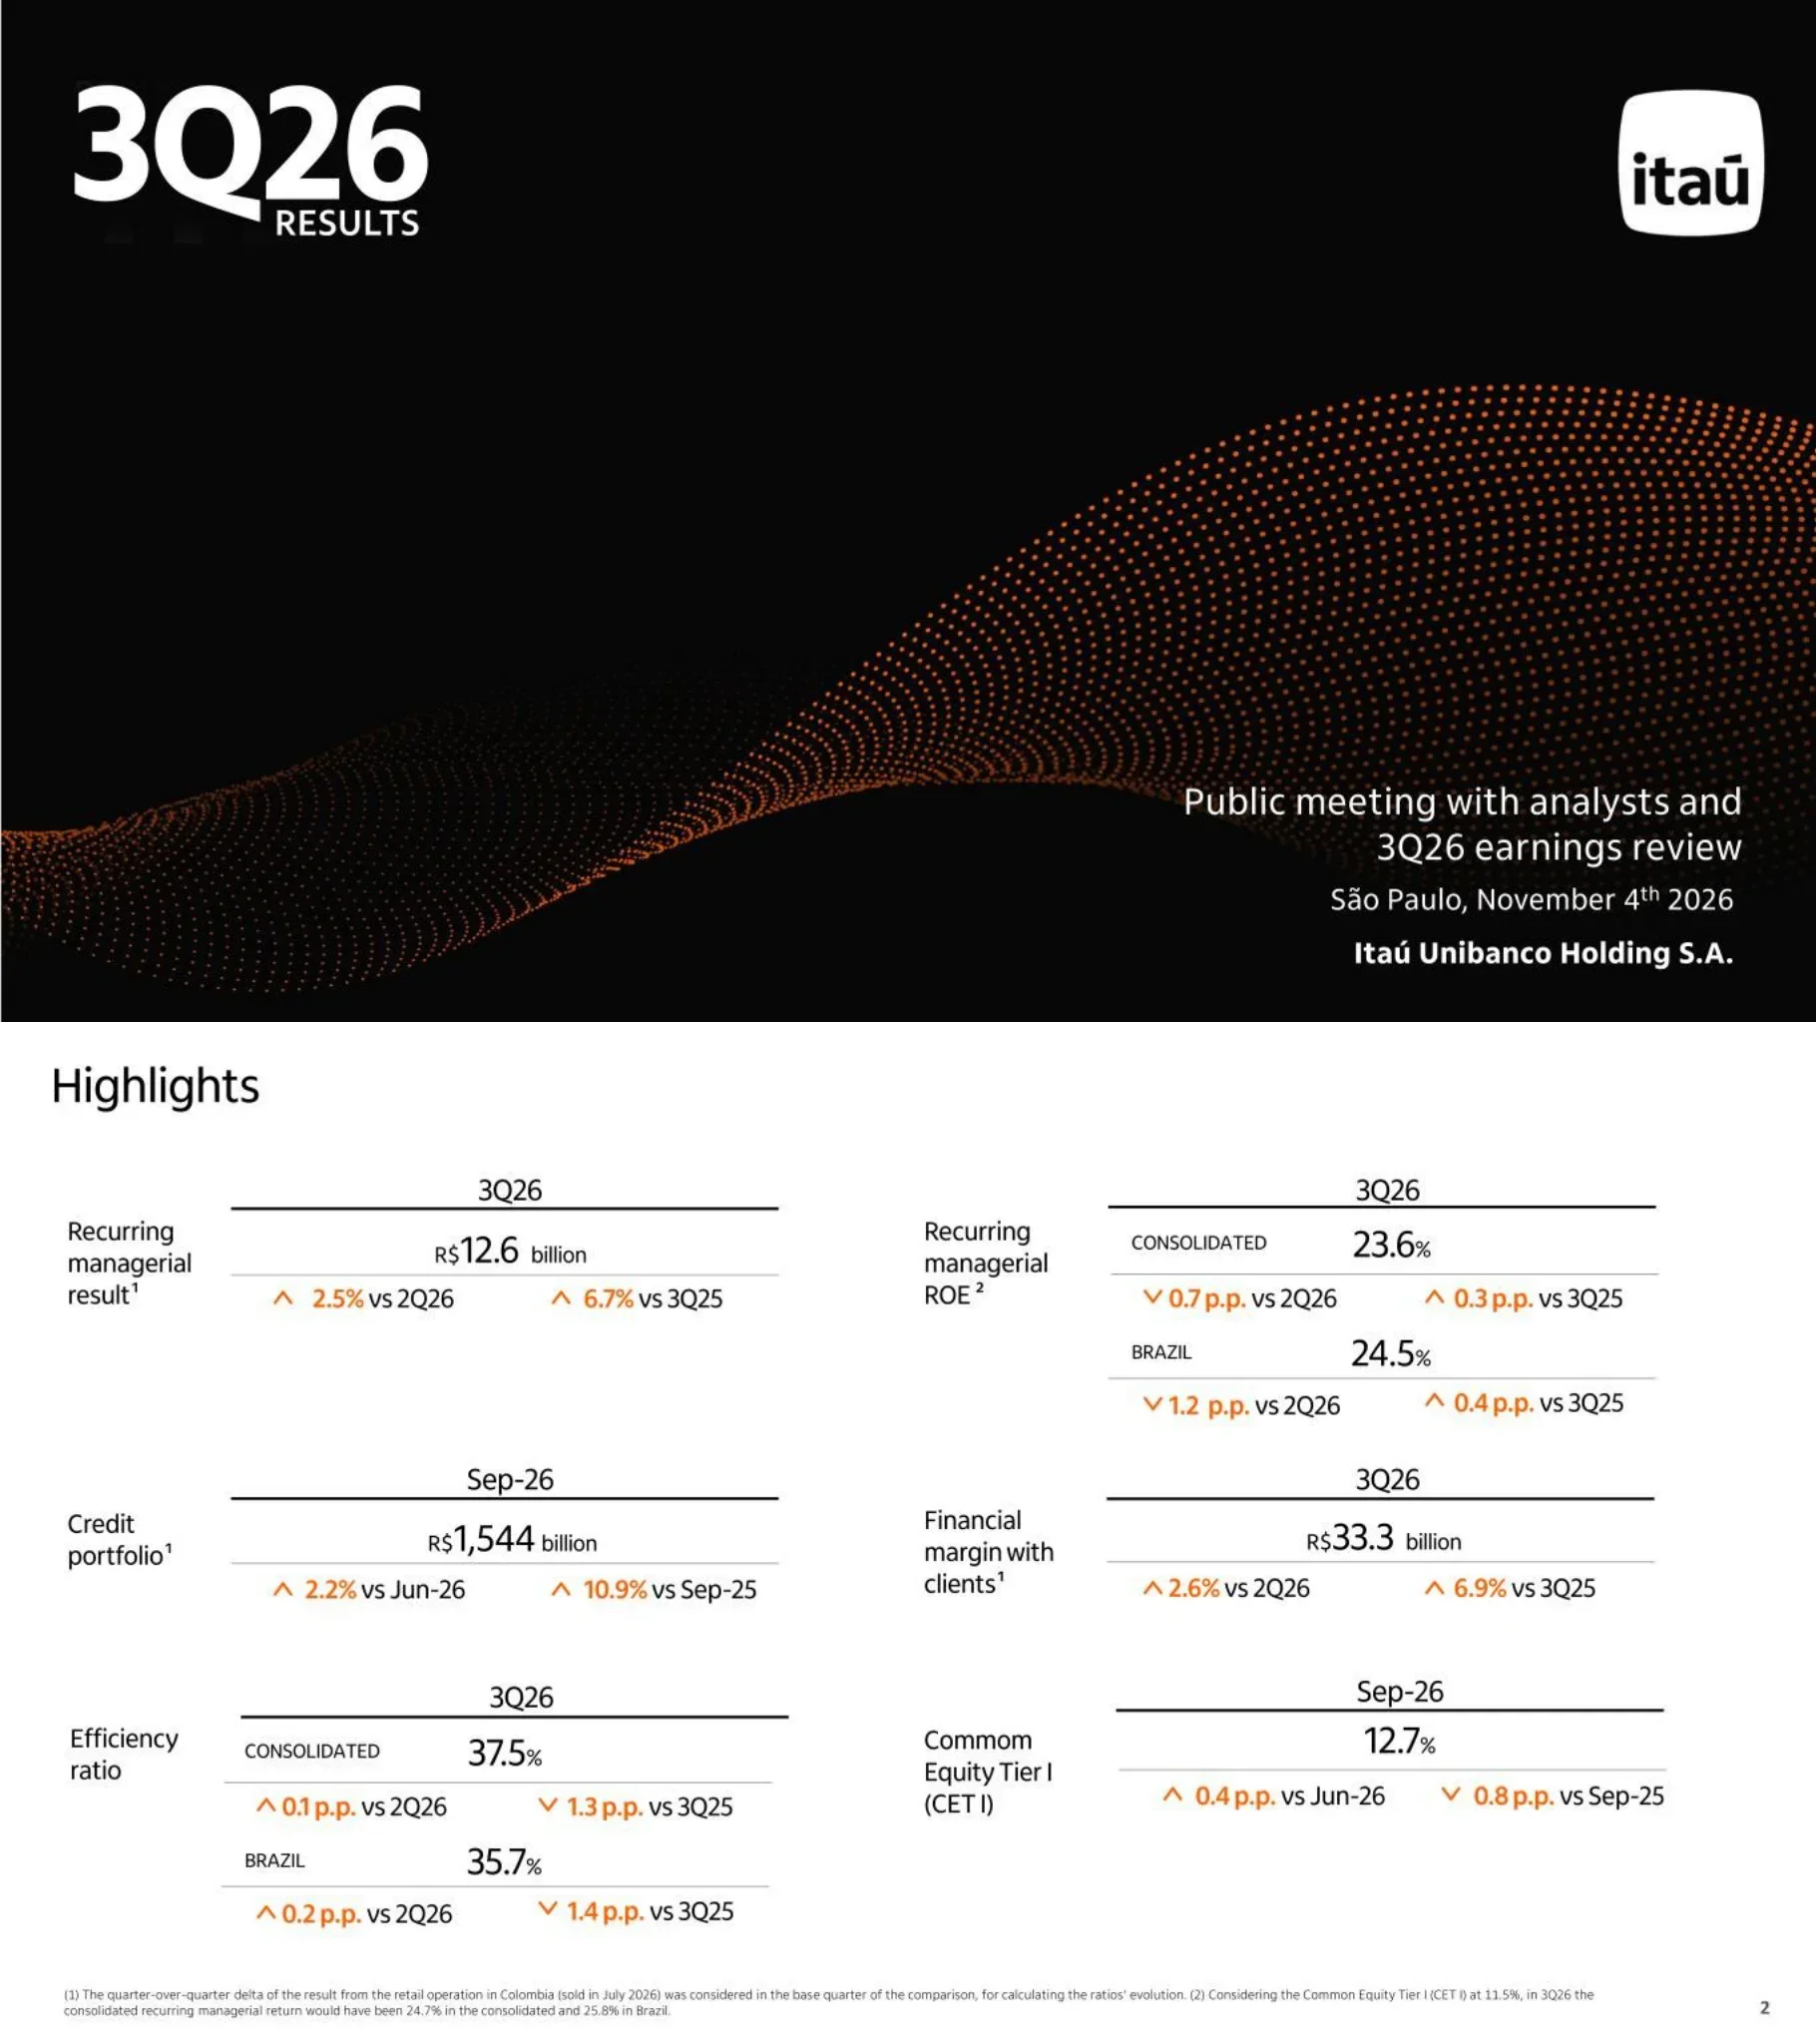
Slide de capa. 'RESULTADOS 3Q26' em letras brancas grandes no canto superior esquerdo, o logotipo quadrado arredondado branco do Itaú no canto superior direito e o texto da reunião 'Reunião pública com analistas e revisão de resultados do 3Q26', 'São Paulo, 4 de novembro de 2026', 'Itaú Unibanco Holding S.A.' no canto inferior direito.
Fundo preto em tela cheia com uma onda fluida de matriz de pontos (halftone) laranja atravessando a metade inferior; bloco de título no canto superior esquerdo, logotipo no superior direito, detalhes do evento alinhados à direita na parte inferior.
Seis KPIs principais para o 3Q26. Resultado recorrente gerencial de R$ 12,6 bilhões (+2,5% vs 2Q26, +6,7% vs 3Q25). ROE recorrente gerencial de 23,6% consolidado (-0,7 p.p. vs 2Q26, +0,3 p.p. vs 3Q25) e 24,5% no Brasil (-1,2 p.p. vs 2Q26, +0,4 p.p. vs 3Q25). Carteira de crédito de R$ 1,544 trilhão em set-26 (+2,2% vs jun-26, +10,9% vs set-25). Margem financeira com clientes de R$ 33,3 bilhões (+2,6% vs 2Q26, +6,9% vs 3Q25). Índice de eficiência de 37,5% consolidado (+0,1 p.p. vs 2Q26, -1,3 p.p. vs 3Q25) e 35,7% no Brasil (+0,2 p.p., -1,4 p.p.). CET1 de 12,7% (+0,4 p.p. vs jun-26, -0,8 p.p. vs set-25). Notas de rodapé: as variações trimestrais tratam o resultado da operação de varejo na Colômbia (vendida em julho de 2026) como parte do trimestre base; com CET1 em 11,5%, o retorno recorrente gerencial do 3Q26 teria sido de 24,7% consolidado e 25,8% no Brasil.
Grade de duas colunas com seis blocos de KPIs. Cada bloco possui um rótulo à esquerda, um cabeçalho de período sobre uma linha, o valor principal e dois deltas com setas laranja para cima/baixo abaixo. Notas de rodapé em letras pequenas na parte inferior.
Tabela da carteira de empréstimos em R$ bilhões, set-26 vs jun-26 vs set-25. Pessoas Físicas 500,4 (+2,7% QoQ, +9,6% YoY): cartão de crédito 153,4, pessoal 69,0, consignado 84,2, veículos 35,0 (-0,1%, -3,6%), imobiliário 158,8 (+4,4%, +15,8%). Micro, pequenas e médias empresas 320,4 (+4,2%, +15,1%). Grandes empresas 479,4 (+1,0%, +9,5%). Total Brasil 1.300,2 (+2,4%, +10,9%). América Latina 244,2 (-3,5%, +6,4%). Total 1.544,4 (+1,4%, +10,2%); crescimento total ex-câmbio +1,8% QoQ e +10,4% YoY. Painel lateral: cartão de crédito Personnalité + Uniclass +4,3% / +16,3% e veículos +3,6% / +9,8%; líder em crédito consignado privado com carteira +11,6% QoQ e +93,7% YoY; maior banco privado em crédito imobiliário com R$ 41 bilhões em originação nos últimos 12 meses e 56% de market share entre bancos privados; líder em originação de linhas governamentais para PMEs no 9M26 (+8,0% / +32,4%); crescimento da carteira ex-venda Colômbia: América Latina +0,8% / +11,1%, total +2,2% / +10,9%.
Tabela de dados ampla nos dois terços esquerdos com uma linha de cabeçalho laranja e colunas de variação sombreadas, totais destacados em laranja; coluna direita estreita com mini-tabelas empilhadas e destaques.
Gráfico cascata (waterfall) em R$ bilhões de 32,6 no 2Q26 para 33,3 no 3Q26: varejo Colômbia -0,1 resulta em 32,5 no 2Q26 ex-Colômbia; capital de giro e outros no 2Q26 de -3,9 deixa operações sensíveis a spread no 2Q26 em 28,5; então volume médio +0,4, mix de produtos -0,4, spreads e margem de passivos -0,1, calendário e dias úteis +0,4, América Latina e outros +0,3 elevam as operações sensíveis a spread para 29,0 no 3Q26; capital de giro e outros no 3Q26 de +4,2 resulta em 33,3. Colchetes acima: +R$ 0,7 bi (+2,2%) total, +R$ 0,8 bi (+2,6%) ex-Colômbia, +R$ 0,5 bi (+1,8%) em operações sensíveis a spread. Abaixo, margem média anualizada, 3Q25 a 3Q26: margem consolidada com clientes 9,2%, 9,1%, 9,1%, 9,1%, 9,0% e ajustada ao risco 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Brasil 10,1%, 10,0%, 10,0%, 10,0%, 9,9% e ajustada ao risco 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Metade superior: cascata horizontal com barras de ancoragem pretas, barras de subtotal laranja e barras de variação vermelhas/verdes, rótulos de crescimento entre colchetes acima. Metade inferior: dois gráficos de linha de cinco trimestres lado a lado (linhas laranja vs azul).
Barras empilhadas em R$ bilhões, 3Q25 a 3Q26, divididas em Brasil, América Latina e hedge do índice de capital. Totais 0,9, 0,6, 0,8, 0,9 e 1,3. Componente Brasil 1,3, 1,1, 1,3, 1,4, 1,7; América Latina 0,3, 0,2, 0,2, 0,2, 0,3; hedge do índice de capital -0,7, -0,7, -0,7, -0,7, -0,6.
Gráfico de colunas empilhadas de cinco períodos centralizado no slide, com pilhas positivas acima da linha zero e o segmento de hedge negativo abaixo; legenda no canto superior esquerdo.
Tabela de receitas de prestação de serviços em R$ bilhões, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Emissão de cartões 3,5 (+7,1% QoQ, +5,8% YoY); conta corrente pessoa física 0,5 (-16,9% YoY; 9M -20,0%); operações de crédito e garantias 0,6; serviços de recebimentos e pagamentos 1,9 (-5,8% YoY); gestão de recursos 2,2 (+17,8% YoY); assessoria financeira e corretagem 0,9 (-26,3% QoQ, -26,6% YoY, mas 9M +5,3%); outros Brasil 0,4; América Latina 1,0 (+17,2% YoY). Comissões e taxas 11,0 (+0,2% QoQ, -0,1% YoY; 9M26 33,1, +1,5%). Seguros, previdência e capitalização 3,0 (9M +8,7%). Comissões e seguros 14,1 (-0,2% QoQ, +0,2% YoY; 9M26 42,2 vs 41,0, +3,0%). A gestão de recursos inclui taxas de administração de fundos e consórcios; o resultado de seguros é líquido de sinistros retidos.
Tabela de largura total com cabeçalho laranja, grupos de colunas trimestrais e de nove meses, colunas de variação sombreadas em cinza, linhas de subtotal em negrito e linha de total geral em laranja.
Quatro gráficos de linhas de NPL (inadimplência), de jun/24 a set/26, excluindo títulos e valores mobiliários. NPL 15-90 dias consolidado: América Latina cai de 2,5% para 1,9% (impacto da venda de ativos de -0,14 p.p.), total em torno de 1,7%-2,3% encerrando em 1,7%, Brasil encerrando em 1,7%. NPL 90 dias consolidado: Brasil 3,0% em jun/24 caindo para cerca de 2,0%-2,1% e encerrando em 2,1%; total 2,0%; América Latina 1,1% (impacto de -0,06 p.p.). Brasil 15-90 dias: pessoas físicas em torno de 3,0% (3,0% em set/26), PMEs 1,4%, grandes empresas 0,02% (com um pico de 1,0% em set/25). Brasil 90 dias: pessoas físicas 3,7% (impacto de -0,02 p.p.), micro, pequenas e médias empresas 2,1% (impacto de -0,05 p.p.), grandes empresas 0,02%. Nota de rodapé: no 3Q26 o Itaú vendeu carteiras de crédito com baixa probabilidade de recuperação, sem retenção de riscos, que estariam com mais de 90 dias de atraso: R$ 94 milhões em pessoas físicas, R$ 140 milhões em PMEs, R$ 17 milhões na América Latina; a venda do varejo na Colômbia também foi ajustada.
Grade 2x2 de gráficos de linhas multisséries com pontos de dados rotulados; etiquetas de destaque em azul escuro mostrando o impacto da venda de ativos; legendas à direita de cada linha.
Índices de estágios (Stages) sob a Resolução CMN 4.966 (alinhada ao IFRS 9), de mar/25 a set/26, para total, pessoas físicas, empresas e América Latina. Carteira no Estágio 2 em set/26: pessoas físicas 7,3%, total 4,0%, América Latina 3,9%, empresas 1,9%. Carteira no Estágio 3: pessoas físicas 5,9%, total 4,0%, América Latina 3,4%, empresas 3,0%. Cobertura do Estágio 2: pessoas físicas 25,9%, total 22,4%, empresas 19,6%, América Latina 13,8%. Cobertura do Estágio 3: pessoas físicas 58,7%, total 52,5%, empresas 49,5%, América Latina 39,2%. A maioria das séries apresenta uma leve tendência de queda ao longo dos sete trimestres.
Grade 2x2 de gráficos de linhas de sete períodos com rótulos em todos os pontos, legenda única compartilhada na parte inferior.
Custo do crédito (despesas de perda esperada + recuperação de créditos + descontos concedidos) em R$ bilhões, de 1T25 a 3T26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, com custo do crédito anualizado / carteira de crédito estável em 2,7% em todos os trimestres. Carteira renegociada (crédito e títulos), de mar/25 a set/26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 R$ bilhões, dos quais reestruturados 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; carteira renegociada / total 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Duas linhas de gráficos empilhados, cada uma com um gráfico de colunas de sete períodos e uma linha de índice flutuando acima; rótulos descritivos e legendas à esquerda.
NPL acima de 15 dias para pessoas físicas desde dez/19: Itaú em 6,7% em set/26 contra 13,1% para o mercado ex-Itaú (ambos começaram próximos a 7,9% e 10,0%). Variação do atraso acima de 15 dias vs dez/19 por produto (mercado ex-Itaú vs Itaú): crédito pessoal 17,2% (+2,6 p.p.) vs 9,4% (-0,2 p.p.); cartão de crédito 14,8% (+3,1 p.p.) vs 6,6% (-0,6 p.p.); veículos 13,9% (+3,6 p.p.) vs 9,7% (+0,9 p.p.); consignado privado 18,9% vs 6,9%. Carteira Estágios 2 e 3 / saldo com atraso superior a 15 dias: 240% em set/26. Tabela de provisionamento por dias de atraso: Itaú pessoas físicas ex-imobiliário 4% adimplente, 58% de 31-60, 63% de 61-90, 66% de 91-120, 69% de 181-210, 100% a partir de 331 dias; contra mínimos da Resolução BCB 352 para S1-S3 (50%, 60%, 77%, 81%, 100% a partir de 91 dias) e S4-S5 (2%, 15%, 38% para faixas iniciais).
Canto superior esquerdo: gráfico de linhas duplas de longo prazo. Canto superior direito: colunas pareadas cinza/laranja por produto com rótulos de variação e uma caixa de KPI em preto e branco (240%). Faixa inferior: tabela de provisionamento de largura total com cabeçalho laranja.
NPL acima de 15 dias para PMEs e grandes empresas desde dez/19: Itaú 2,9% em set/26 (vindo de 3,3%) contra mercado ex-Itaú 5,8% (vindo de 4,0%). A carteira com garantias de PMEs subiu de 36% (dez/19) para 58% (set/26) no total, e de 37% para 72% para micro e pequenas empresas. Grandes empresas: índice da carteira de 100 para 209; concentração das 10 maiores exposições caiu de 20% para 14%; participação de grau de investimento subiu de 69% para 78% (critérios internos). Recuperação Judicial (RJ) de empresas: participação de 2,3% em grandes empresas e 4,3% no agronegócio; para os 5 maiores casos com planos aprovados, a provisão antes do pedido era 4x a perda incorrida.
Slide dividido: metade esquerda branca com gráfico de linhas duplas de longo prazo; metade direita cinza claro com três painéis empilhados (mini gráficos de inclinação, barras em caixas antes/depois e um painel de estatísticas de duas colunas).
Tabela de despesas em R$ bilhões: comerciais e administrativas (6,7), transacionais (4,2), tecnologia (3,3, +4,7% t/t), outras (0,8, +39,7% a/a); total Brasil (15,0), +2,8% t/t, +1,5% a/a; América Latina (2,2); despesas não decorrentes de juros (17,1), +2,4% t/t, +1,7% a/a; 9M26 (50,0) vs 9M25 (48,5), +3,1%. Índice de eficiência de 2Q24 a 3Q26: consolidado 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brasil 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Visão de nove meses: consolidado de 38,0% (9M25) para 37,3% (9M26), Brasil de 36,2% para 35,4%.
Topo: tabela de dados com cabeçalho laranja e colunas trimestrais e de nove meses. Base: gráfico de linhas duplas de dez trimestres com um detalhe sombreado para 9M25/9M26 e legendas em formato de pílula.
Ponte CET1 de 12,3% em jun/26: lucro líquido do trimestre +0,8%, dividendos e juros sobre capital próprio -0,1%, ativos ponderados pelo risco (incluindo ajustes prudenciais e de patrimônio) -0,4%, chegando a 12,7% de CET1 em set/26. Adicionando 1,5% de Nível 1 Adicional, o capital Nível I resulta em 14,2%.
Gráfico de cascata único com barras pretas de início e fim, um degrau positivo verde e degraus negativos vermelhos; a barra final é empilhada com um segmento laranja de AT1; legenda centralizada abaixo.
Projeções de 2026 anteriores vs. novas. Crescimento da carteira de crédito total 5,5%-9,5% (Brasil 6,5%-10,5%): mantido. Crescimento da margem financeira com clientes 5,0%-9,0%: mantido. Margem financeira com o mercado R$ 2,5-5,5 bi: mantida. Custo do crédito R$ 38,5-43,5 bi: mantido. Crescimento de comissões e taxas mais resultados de seguros 2,0%-5,0%: mantido. Crescimento de despesas não decorrentes de juros 1,5%-5,5%: mantido. Alíquota efetiva de imposto revisada de 29,5%-32,5% para 28,0%-29,0%.
Tabela de projeções de três colunas (métrica, anterior, nova) com linhas pautadas; a coluna 'Nova' fica em um painel arredondado azul claro; intervalos destacados em laranja.
Abertura de seção. 'Centralidade no cliente' está no centro de seis pilares orbitais: cultura e visão de longo prazo; banco de talentos e capacidade de execução; plataforma moderna e dados; solidez do balanço; diversificação de resultados; eficiência e criação de valor.
Diagrama centralizado de núcleo e raios: seis blocos quadrados arredondados laranjas dispostos em hexágono ao redor de um rótulo de texto central, conectados por arcos curvos cinzas finos.
Métricas de clientes: evolução de +12 pontos no NPS consolidado do Itaú entre 2021 e 2026; cerca de 80 pontos de NPS nos canais digitais para pessoas físicas e empresas (apps e internet banking); 83% dos segmentos de empresas e 80% dos segmentos de pessoas físicas com NPS no nível de excelência (acima de 70 pontos).
Esquerda: o diagrama de núcleo esmaecido com o centro destacado em laranja. Direita: grade 2x2 de grandes números estatísticos laranjas com legendas em negrito.
Uma linha do tempo da cultura em constante evolução: 'Nossa cultura' (2008-2021), 'Cultura Itubers' (2021-2025), novo pilar (2025); eNPS de 85 pontos, na zona de excelência. Pilares da cultura Itubers: o cliente é nossa razão de ser; não temos todas as respostas; jogamos para o time; somos movidos por resultados; valorizamos a diversidade e a inclusão; ética é inegociável; e o novo pilar, fazemos escolhas e tomamos decisões.
Esquerda: diagrama de núcleo com o bloco de cultura destacado. Direita: cartão arredondado com uma linha do tempo de três pontos, um selo laranja de eNPS e uma grade de três colunas com as frases dos pilares em tipografia negrito nas cores laranja e azul-marinho.
Talentos prontos para o futuro: expertise técnica e pensamento crítico para formular os problemas certos e orientar o uso de IA; mais de 95 mil candidatos para o programa de trainee 2026-2027. Rankings de talentos: reconhecido nas categorias internacionais de serviços financeiros e fintech da Fast Company, 1º lugar no Brasil no LinkedIn Top Companies pelo 8º ano consecutivo, 6º ano consecutivo entre as 5 melhores empresas do Great Place to Work no Brasil e no ranking Lugares Incríveis para Trabalhar desde sua criação em 2020. Capacidade de execução: programa de eficiência reduziu o índice de eficiência em 7 p.p. (9M26 vs. 9M21); projeto de agronegócio com carteira de crédito de R$ 143 bi (set/26), crescendo 20% ao ano (CAGR 2026 vs. 2021); One Itaú com 15 milhões de clientes migrados e NPS de 80; turnaround na adquirência nos últimos quatro anos com +5 p.p. de market share, NPS subindo 40 pontos e rentabilidade crescendo 7x mais que o TPV.
Esquerda: diagrama de núcleo com o bloco de talentos destacado. Direita: dois cartões empilhados, o superior com texto e quatro logotipos de prêmios, o inferior com uma linha de três colunas de estatísticas de destaque em laranja e uma segunda linha para o turnaround de adquirência.
Três colunas. Tecnologia integrada ao negócio: mais de 21 mil colaboradores em equipes multidisciplinares organizadas pela jornada do cliente e mais de 2,9 mil squads multidisciplinares. Plataforma moderna e dados prontos para IA: mais de 92% das iniciativas de IA generativa em uso (9M25 vs 9M26), redução de 50% no custo unitário por token (1T25 vs 3T26), 100% modernizado e baseado em nuvem até 2028. Conexão com a fronteira tecnológica: aquisição da NeoSpace para desenvolver modelos de fundação de IA generativa e personalização; Instituto de Ciência e Tecnologia Itaú com mais de 39 patentes publicadas, incluindo inovações em IA; participações de corporate venture capital, incluindo PsiQuantum, Simile e Endeavor Catalyst, além de outras 10 investidas.
Diagrama central à esquerda com o bloco da plataforma destacado. À direita: três colunas iguais com blocos de cabeçalho coloridos (laranja, azul royal, verde escuro) sobre seções de estatísticas empilhadas e logotipos de parceiros.
Patrimônio líquido tangível de R$ 138,7 bilhões (+6,7% vs 2T26, +4,3% vs 3T25), 60,6% do patrimônio consolidado de R$ 228,9 bi, com ágio e intangíveis em 8,2% e créditos tributários diferidos líquidos em 31,2%. Créditos tributários diferidos de R$ 71,5 bi: prejuízos fiscais a compensar 2,0% (R$ 1,4 bi, peso de risco de 1.250%), outras diferenças temporárias 24,8% (RWA 250%), perda esperada 73,2% (R$ 52,3 bi, RWA 100%). Provisões trabalhistas, cíveis e fiscais de R$ 16,9 bilhões (-2,1% vs 2T26, -3,4% vs 3T25): trabalhistas R$ 9,6 bi, cíveis R$ 3,0 bi, fiscais R$ 4,3 bi; cobertura dos pagamentos dos últimos 12 meses de 3,1x para trabalhistas e 1,9x para cíveis (médias de 2021-2026 de 2,9x e 2,3x). Qualidade do balanço: LCR 205,8% (+3,8 p.p. vs jun-26), NSFR 123,7% (+1,6 p.p.), carteira de crédito / captação 78,6% (-1,7 p.p.).
Diagrama central à esquerda com o bloco de balanço destacado. À direita: três cartões horizontais empilhados: composição do patrimônio com barras de porcentagem empilhadas, uma minitabela de provisões e uma linha de liquidez com três estatísticas.
Carteira de crédito em set-26 por negócio: atacado Brasil R$ 665 bi (43,1%), varejo Brasil R$ 635 bi (41,1%), América Latina R$ 244 bi (15,8%). Resultado recorrente gerencial 9M26: varejo Brasil R$ 16,2 bi (43,4%), atacado Brasil R$ 14,5 bi (38,8%), corporativo mais atividades com o mercado R$ 4,2 bi (11,2%), América Latina R$ 2,5 bi (6,6%). Liderança entre players privados em emissão de cartões de crédito, gestão de ativos, pagamentos e adquirência, e banco de investimento, entre outros.
Diagrama central à esquerda com o bloco de diversificação destacado. À direita: dois gráficos de rosca lado a lado em um cartão, com uma linha de quatro ícones com legendas em um segundo cartão abaixo.
Tendências de nove meses, 9M21 a 9M26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; índice de eficiência 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Resultado recorrente gerencial em R$ bilhões dividido em custo de capital e criação de valor: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: resultado recorrente +14%, criação de valor +18%, custo de capital +11%.
Diagrama central à esquerda com o bloco de eficiência destacado. À direita: cartão com um gráfico de duas linhas divergentes (ROE subindo, eficiência caindo) acima de um gráfico de colunas empilhadas de seis períodos com uma coluna de CAGR à direita.
Repetição do slide de capa, encerrando a apresentação principal antes do apêndice: 'RESULTADOS 3T26', logotipo do Itaú, 'Reunião pública com analistas e revisão de resultados do 3T26', São Paulo, 4 de novembro de 2026, Itaú Unibanco Holding S.A.
Igual à página 1: fundo preto, onda de matriz de pontos laranja, título no canto superior esquerdo, logotipo no canto superior direito, detalhes no canto inferior direito.
Slide divisor de apêndice com o texto 'Informações adicionais' e o logotipo do Itaú.
Fundo preto com um padrão suave de pontos laranja se abrindo à direita; título de duas linhas no canto superior esquerdo, logotipo no canto superior direito; restante do slide vazio.
Demonstração do resultado gerencial em R$ milhões, 3T26 / 2T26 / 3T25 / 9M26 / 9M25. Receitas operacionais 49.152 (+2,4% t/t, +5,5% a/a); margem financeira gerencial 34.611, sendo margem com clientes 33.286 e com o mercado 1.325 (+42,3% t/t); comissões e taxas 11.048; receitas de seguros 3.494. Custo do crédito (10.415), composto por despesas de perda esperada (10.720), descontos concedidos (1.260) e recuperações 1.565. Sinistros retidos (479). Outras despesas operacionais (20.110), incluindo despesas não decorrentes de juros (17.129) e ISS/PIS/Cofins e outros impostos (2.981). Lucro antes de impostos e participações minoritárias 18.148; imposto de renda e contribuição social (5.192); participações minoritárias (339). Resultado recorrente gerencial 12.617 (+1,7% t/t, +6,2% a/a); 9M26 37.305 vs 34.513 (+8,1%).
Tabela de demonstração de resultados de largura total com cabeçalho laranja, grupos de colunas trimestrais e de nove meses, colunas de variação sombreadas, linhas de seção em negrito e uma linha inferior laranja.
Resultado recorrente por negócio em R$ bilhões para 9M26 vs 9M25: total, crédito, tesouraria (trading), seguros e serviços, e excesso de capital. 9M26: receitas operacionais 144,0 (crédito 81,3, trading 2,9, seguros e serviços 58,3, excesso de capital 1,5); resultado recorrente gerencial 37,3 (14,6, 1,5, 20,0, 1,2); capital regulatório médio 206,4 (127,5, 8,1, 55,5, 15,3); criação de valor 15,8; ROE gerencial recorrente 24,1% no total, 15,3% crédito, 24,2% trading, 47,9% seguros e serviços, 10,8% excesso de capital. 9M25: resultado recorrente 34,5, ROE 22,9% (crédito 14,3%, trading 30,3%, seguros e serviços 47,8%, excesso de capital 9,8%). O painel de variação (delta) mostra ROE +1,2 p.p. no total, +1,0 p.p. crédito, -6,1 p.p. trading.
Três blocos de tabelas lado a lado (9M26, 9M25, delta), cada um com uma linha de cabeçalho laranja de cinco colunas; linhas de DRE acima, linhas de capital e ROE abaixo, totais em laranja.
Contracapa repetindo o design de abertura: 'RESULTADOS 3Q26', logotipo do Itaú, 'Reunião pública com analistas e revisão de resultados do 3Q26', São Paulo, 4 de novembro de 2026, Itaú Unibanco Holding S.A.
Idêntico às páginas 1 e 23: campo preto, onda de pontos laranja, bloco de título e logotipo no topo, detalhes do evento no canto inferior direito.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
Trata-se do deck de resultados do 3Q26 com 27 slides que o Itaú Unibanco Holding S.A. utilizou em sua reunião pública com analistas e investidores em São Paulo, em 4 de novembro de 2026. Ele abrange destaques, carteira de crédito, margens financeiras, serviços e seguros, qualidade do crédito, despesas, capital, projeções (guidance) para 2026, uma seção estratégica sobre vantagens competitivas e um apêndice com a demonstração de resultados e tabelas de modelos de negócio.
O Itaú Unibanco protocolou a apresentação na SEC como um anexo ao Form 6-K, o formulário que emissores privados estrangeiros usam para fornecer informações relevantes à SEC. Todos os valores estão em R$ (reais brasileiros), a maioria em bilhões; a demonstração de resultados do apêndice está em R$ milhões. Os slides foram protocolados como imagens, portanto, alguns textos de notas de rodapé muito pequenos podem ser difíceis de ler na resolução da web.
Resultado recorrente gerencial de R$ 12,6 bilhões (+2,5% vs. 2Q26, +6,7% vs. 3Q25), ROE recorrente gerencial consolidado de 23,6% (24,5% no Brasil), carteira de crédito de R$ 1,544 trilhão (+10,9% em doze meses), margem financeira com clientes de R$ 33,3 bilhões, índice de eficiência de 37,5% e índice CET1 de 12,7%. As comparações trimestre a trimestre ajustam a venda da operação de varejo na Colômbia em julho de 2026.
Apenas uma linha foi alterada. As projeções (guidance) para o crescimento da carteira de crédito, margem financeira com clientes, margem financeira com o mercado, custo do crédito, comissões e seguros, e despesas não decorrentes de juros foram mantidas. A faixa da alíquota efetiva de imposto foi reduzida de 29,5%-32,5% para 28,0%-29,0%.
Índices de inadimplência (NPL) de 15-90 dias e acima de 90 dias por segmento, carteira e índices de cobertura de Estágio 2 e Estágio 3 sob a Resolução 4.966 do Brasil, custo do crédito (R$ 10,4 bilhões no 3Q26, 2,7% da carteira), carteira renegociada, comparações de NPL acima de 15 dias do Itaú vs. mercado para pessoas físicas e empresas, e uma matriz de provisionamento comparada aos mínimos da Resolução 352 do BCB.
Sim, como uma referência estrutural. É um bom modelo para um deck de resultados de banco ou serviços financeiros: uma página de destaques de KPIs, tabelas de variação com colunas QoQ/YoY/nove meses, gráficos waterfall para margem e capital, dashboards de linhas de tendência para qualidade de ativos, uma tabela de guidance anterior vs. novo e um diagrama de estratégia hub-and-spoke reutilizável. Substitua o conteúdo e a marca do Itaú pelos seus; o original permanece como material do Itaú Unibanco.
Esta entrada da galeria oferece o PDF original do deck. Você pode baixar o PDF e usar o 2Slides para criar uma apresentação editável com uma estrutura semelhante para sua própria empresa ou análise.
Imagens originais dos slides conforme fornecidas pelo Itaú Unibanco Holding S.A. no Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.


© 2026 2slides. Todos os direitos reservados.