
Faz parte de Exemplos de apresentações para investidores
Apresentação para Investidores da Dalrymple Bay Infrastructure de outubro de 2026 — uma apresentação de 22 slides registrada na ASX em 19 de outubro de 2026 (capa indica "Investor Presentation — October/November 2026") pela Dalrymple Bay Infrastructure (DBI), proprietária do Dalrymple Bay Terminal (DBT) em Queensland, a maior instalação de exportação de carvão metalúrgico do mundo por volume contratado. Os valores estão em dólares australianos (A$, grafados como $ na apresentação). Abrange o resultado do 1S26 (seis meses até 30 de junho de 2026: EBITDA de $ 150,5 milhões, FFO de $ 92,7 milhões, distribuições de 13,5 cps), o modelo de Terminal Infrastructure Charge (TIC) take-or-pay, crescimento orgânico via NECAP, a opção de expansão 8X, o balanço patrimonial com grau de investimento, ESG e apêndices com demonstrações financeiras.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação para Investidores da Dalrymple Bay Infrastructure de outubro de 2026 — uma apresentação de 22 slides registrada na ASX em 19 de outubro de 2026 (capa indica "Investor Presentation — October/November 2026") pela Dalrymple Bay Infrastructure (DBI), proprietária do Dalrymple Bay Terminal (DBT) em Queensland, a maior instalação de exportação de carvão metalúrgico do mundo por volume contratado. Os valores estão em dólares australianos (A$, grafados como $ na apresentação). Abrange o resultado do 1S26 (seis meses até 30 de junho de 2026: EBITDA de $ 150,5 milhões, FFO de $ 92,7 milhões, distribuições de 13,5 cps), o modelo de Terminal Infrastructure Charge (TIC) take-or-pay, crescimento orgânico via NECAP, a opção de expansão 8X, o balanço patrimonial com grau de investimento, ESG e apêndices com demonstrações financeiras.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
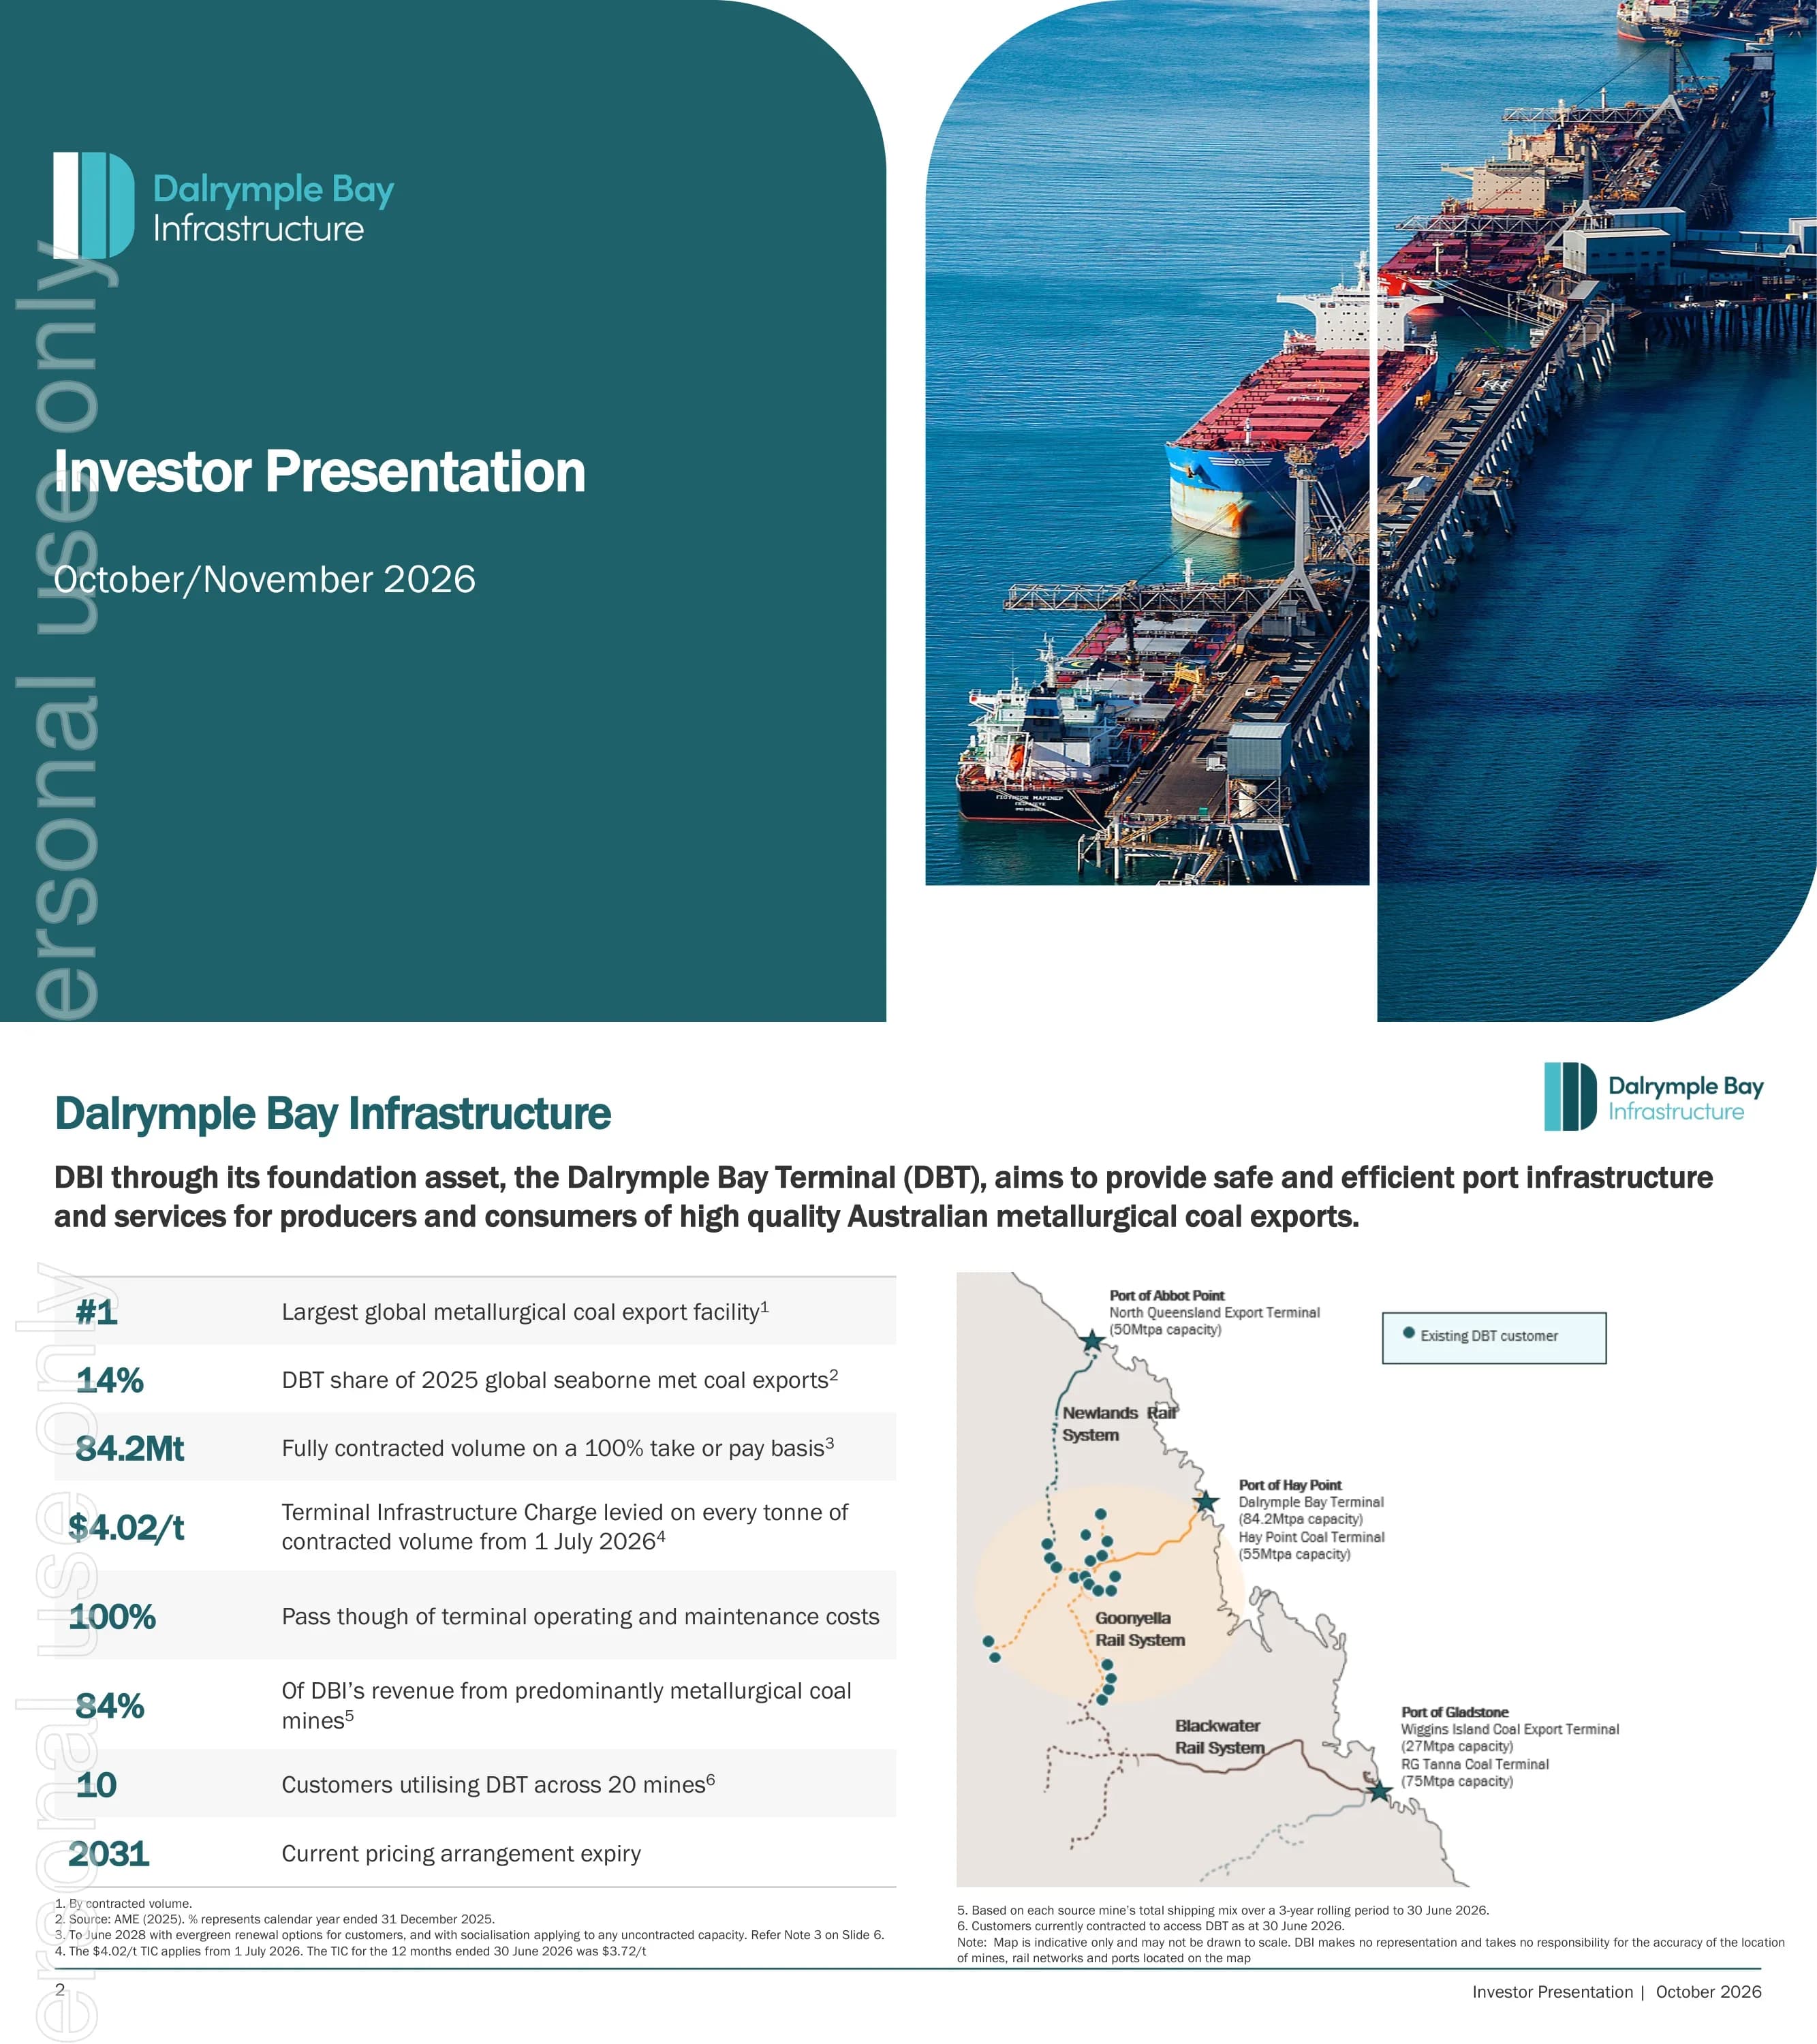
Slide de título com o logotipo da Dalrymple Bay Infrastructure, o título "Investor Presentation" e a linha de data "October/November 2026".
Metade esquerda em painel azul-petróleo escuro sólido com canto superior direito arredondado contendo o logotipo e o título; a metade direita mostra dois painéis de fotos aéreas arredondados do píer do terminal com navios graneleiros atracados.
O principal ativo da DBI, o DBT, atende às exportações australianas de carvão metalúrgico: é a instalação nº 1 do mundo em exportação de carvão metalúrgico por volume contratado, com 14% de participação nas exportações globais via marítima em 2025 (AME). Possui 84,2 Mt totalmente contratadas em regime 100% take-or-pay, uma TIC de A$ 4,02/t a partir de 1º de julho de 2026 (A$ 3,72/t nos 12 meses até 30 de junho de 2026), repasse integral de custos de operação e manutenção, 84% da receita proveniente de minas predominantemente de carvão metalúrgico, 10 clientes em 20 minas e um acordo de preços que expira em 2031.
Coluna à esquerda com oito linhas de KPIs (números grandes em azul-petróleo e descrição em faixas cinzas alternadas); lado direito com mapa de Queensland mostrando os terminais DBT, Abbot Point e Gladstone, sistemas ferroviários e pontos das minas dos clientes.
Métricas principais do semestre: EBITDA de $150,5 mi (+4,7% vs H1-25), FFO de $ 92,7 mi (+10,2%), $ 370,6 mi em projetos de capital ainda a serem adicionados à Base de Ativos NECAP, $ 350 mi emitidos no mercado australiano de Medium Term Notes, distribuições de 13,5 cps (+14,9%) e zero incidentes causadores de lesões graves ou doenças.
Faixa horizontal em azul-petróleo escuro com seis colunas iguais de KPIs separadas por linhas brancas finas (rótulo, valor em aqua, comparação); foto panorâmica do terminal e berços abaixo; notas de rodapé na base.
O TIC para o TY-26/27 é de ~$ 4,02/t, aumento de ~8,1% em relação ao TY-25/26, aplicado a cada tonelada da capacidade contratada de 84,2 Mt. Uma tabela detalha os componentes do TIC por ano: TIC Base 3,32/3,44/3,52/3,66, Taxa NECAP 0,12/0,16/0,20/0,35, TIC por tonelada contratada 3,44/3,59/3,72/4,02 e Base de Ativos NECAP 94,2/112,9/139,5/232,5 ($ mi) do TY-23/24 ao TY-26/27. São listados seis termos contratuais principais: take-or-pay, socialização de receita, proteção contra força maior, repasse de custos, renovações a cada 5 anos e reajuste pelo CPI no TIC Base.
Dois terços à esquerda: três tópicos acima de uma tabela de dados com cabeçalho azul-petróleo; terço à direita: lista numerada dos seis termos contratuais com numerais grandes em aqua separados por linhas.
Distribuição do Q2-26 de 6,750 cps; projeção (guidance) para o TY-26/27 de 28,6 cps, alta de 8,5%. Política: distribuir 60-80% do FFO, meta de crescimento de DPS de 3-7% ao ano, com o máximo de créditos tributários (franking) permitido. Tabela de distribuições realizadas: TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7%), projeção para o TY-26/27 de 28,6 cps. Barras empilhadas mostram distribuições trimestrais por ano de TIC (projeção de 7,155 cps por trimestre para o TY-26/27) e um gráfico de linha acompanha o índice de distribuição (payout) do FFO do FY-22 ao 1H-26 dentro da faixa meta de 60-80%.
Coluna à esquerda: tópicos sobre distribuição e política acima de uma tabela com cabeçalho azul-petróleo; coluna à direita: gráfico de barras trimestrais empilhadas (com barra de projeção tracejada) acima de um gráfico de linha com linhas tracejadas da faixa meta.
Quatro alavancas de crescimento: iniciativas de receita (otimização de capacidade e revisão de acordos de garantia), NECAP (crescimento orgânico do TIC), a opção de expansão 8X entregue em fases e oportunidades externas além do DBT filtradas pelas vantagens competitivas da DBI. Um destaque observa que $ 10 mi de receita incremental acima da receita do TIC implica um aumento de aproximadamente 1,5 cps nas distribuições com um payout de 70-80%.
Quatro cartões aqua em linha, cada um com um ícone em azul-petróleo escuro, cabeçalho e descrição curta; faixa com foto panorâmica do píer abaixo; nota de rodapé sobre a opcionalidade do 8X.
Explica a mecânica do NECAP: os juros durante a construção (IDC) acumulam até que o gasto integre a Base de Ativos NECAP, que então rende a taxa dos títulos do governo australiano de 10 anos mais uma margem e um retorno de depreciação; o NECAP regular gira em torno de $ 30-50 mi por ano; $ 97,8 mi ($ 91,3 mi mais $ 6,5 mi de IDC) foram adicionados em 1º de julho de 2026, elevando o TIC em $ 0,15/t. Três gráficos de barras mostram o NECAP aprovado pelos clientes (FY21-1H26, incluindo $ 281 mi de grandes projetos no FY23), valores gastos em NECAP e a Base de Ativos NECAP subindo de $ 51,1 mi (julho de 2022) para $ 232,5 mi (julho de 2026).
Cinco tópicos de largura total no topo; três gráficos de barras lado a lado abaixo com séries em azul-petróleo escuro (manutenção) e aqua (grandes projetos).
Todas as obras atuais do NECAP foram recomendadas pelo Operador e aprovadas por todos os clientes. O Carregador de Navios SL1A e a Recuperadora RL4 devem ser concluídos até 30 de junho de 2027, adicionando mais ~$ 0,53/t à taxa NECAP a partir de 1º de julho de 2027 (partindo de $ 0,35/t). Cada $ 0,10/t de TIC adiciona ~$ 8,5 mi de receita por ano. Um gráfico de cenário indicativo mostra o TIC subindo de $ 3,59 (24/25) e $ 3,72 (25/26) para $ 4,02 (26/27) e avançando ainda mais até 30/31.
Metade esquerda com tópicos; metade direita com gráfico de barras empilhadas do TIC por ano de TIC, com barras sólidas para valores reais, barras com hachuras claras para o TIC base reajustado pelo CPI, taxa NECAP em azul-petróleo escuro e NECAP futuro potencial em cinza, além de um destaque marcando o comissionamento do SL1A e RL4.
O 8X é uma expansão de capacidade em fases dentro da área existente, um caminho para 99,1 Mtpa de capacidade contratada, com cerca de 31 Mtpa de demanda na fila de acesso do DBT em 30 de abril de 2026. Três fases: SL4 no Berço 3 (4,4 Mtpa, $538 mi), aumento de estoque (4,1 Mtpa, $335 milhões) e novos sistemas de carregamento (6,4 Mtpa, $710 milhões), totalizando 14,9 Mtpa e $1,583 bilhão (estimativa FEL3 P95). Um gráfico de cascata (AME) mostra a demanda global de carvão metalúrgico transportado por via marítima subindo de 376 Mt em 2025 para 476 Mt em 2040, com a Austrália contribuindo com +85 Mt; um gráfico de área mostra a fila de acesso ao longo do tempo.
Esquerda: tópicos acima de uma tabela de fase/capacidade/custo com cabeçalho azul-petróleo; direita: gráfico de cascata acima de um gráfico de área; as notas de rodapé incluem a referência da decisão de preço da QCA.
Perfil da dívida: limite de A$2,35 bilhões com A$2,06 bilhões sacados em 30 de junho de 2026, liquidez de A$261,4 milhões, prazo de 6,3 anos, taxa de juros média ponderada total de 7,0%. Perfil de crédito: BBB/Estável (S&P), índice de cobertura do serviço da dívida de 2,6x (limite para rebaixamento de 1,4x), cerca de A$415 milhões de margem sob o limite de alavancagem da S&P. Os gráficos mostram o perfil de vencimento da dívida por limite de linha de crédito de 2026 a 2034-2038, dívida líquida/EBITDA de FY-22 a 1H-26 e um gráfico de rosca da dívida sacada por fonte (dívida bancária, USPP, AMTN, produtos estruturados de derivativos).
Duas pequenas tabelas com cabeçalho azul-petróleo (Perfil da Dívida, Perfil de Crédito) no canto superior esquerdo; gráfico de barras de vencimento abaixo; coluna da direita com um gráfico de linhas de dívida líquida/EBITDA acima de um gráfico de rosca rotulado como $2,06 bilhões.
Sete prioridades: crescimento orgânico da receita por meio de novas iniciativas e NECAP; conclusão do Shiploader 1A e Reclaimer 4 no prazo e no orçamento; captura de volumes de carvão metalúrgico da Bacia de Bowen a longo prazo, incluindo a avaliação do 8X; refinanciamento para reduzir custos de juros mantendo o grau de investimento; diversificação por meio de aquisições com perfil de risco semelhante; exploração de usos alternativos futuros para o DBT; e iniciativas de ESG em todo o terminal.
Lista numerada de sete prioridades com numerais grandes em aqua e réguas divisórias à esquerda; foto aérea alta do píer à direita.
Divisor de seção apresentando os slides do apêndice.
Painel esquerdo em azul-petróleo escuro com canto arredondado e a palavra "Apêndices"; lado direito com foto em sangria total de um carregador de navios carregando um graneleiro vermelho.
Seis características do modelo: regulação simplificada com acordo de preços até 2031; take-or-pay em 84,2 Mt contratados até pelo menos 2028; proteção contra força maior; Base TIC indexada ao CPI australiano mais retornos de NECAP à taxa de títulos de 10 anos mais margem; repasse total de custos de operação e manutenção; e socialização da receita de capacidade não contratada entre os clientes, exceto em circunstâncias limitadas.
Grade de seis cartões de texto em azul-petróleo escuro (3 x 2), cada um com um cabeçalho aqua e ícone de contorno; foto alta de equipamentos de carregamento de navios na extrema direita.
Tabela de clientes em 30 de junho de 2026: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom e Whitehaven Coal, com suas respectivas minas (ex: Moranbah North, Hail Creek, Olive Downs, Daunia). Um gráfico de rosca divide a capacidade contratada de 84,2 Mtpa por cliente anonimizado, sendo que o maior detém 25,05 Mtpa (30%).
Esquerda: tabela de duas colunas cliente/mina com cabeçalho azul-petróleo; direita: gráfico de rosca com 84,2 Mtpa no centro e uma legenda.
Toda a dívida em moeda estrangeira é convertida de volta para AUD via swap (sem risco cambial) e o risco de taxa de juros é gerenciado com emissões de taxa fixa e swaps. A taxa média ponderada total era de 7,01% em 30 de junho de 2026 e 90,1% da dívida sacada estava protegida (hedged). Tabela de resumo: $973,5 milhões sacados vencendo em 2-5 anos e $1.083,7 milhões após 5 anos, total sacado $2.057,2 milhões, não sacado $216,5 milhões, total $2.273,7 milhões. Um gráfico combinado mostra a dívida fixa versus flutuante e a % fixa de 2026 a 2031.
Coluna estreita de tópicos à esquerda; lado direito com um gráfico combinado de barras e linhas acima de uma tabela de resumo da dívida com cabeçalho azul-petróleo.
Tabela de NECAP aprovado em 1º de julho de 2026: Reclaimer RL4 ($115,6 milhões aprovados, $82,3 milhões gastos), Shiploader SL1A ($165,4 milhões aprovados, $139,8 milhões gastos) e séries regulares ($319,6 milhões aprovados); total de $600,6 milhões aprovados, $459,8 milhões gastos, $232,5 milhões na base de ativos e $370,6 milhões ainda a serem incluídos. A nova série regular NECAP Z de $38,5 milhões foi aprovada por unanimidade em 13 de julho de 2026, elevando o total para $639,1 milhões aprovados e $409,0 milhões ainda a serem incluídos. Espera-se que cerca de $300 milhões (+IDC) entrem na base de ativos em 1º de julho de 2027, um aumento de tarifa NECAP de ~$0,53/t.
Três tópicos na parte superior; tabela financeira ampla com cabeçalho azul-petróleo, sete colunas numéricas e linhas de total em negrito abaixo.
Em fevereiro de 2026, a DBI lançou seu primeiro Relatório de Sustentabilidade sob as Divulgações Relacionadas ao Clima AASB S2, cobrindo o período a partir de 1º de janeiro de 2025. As divulgações alinham o clima com a estratégia e governança e incluem análise de cenário; os princípios são transparência, proporcionalidade, integridade e consistência.
Caixa emoldurada à esquerda com a imagem da capa do Relatório de Sustentabilidade 2025 e texto descritivo; à direita, duas caixas empilhadas com barras de cabeçalho aqua listando o conteúdo e os princípios da divulgação.
Segurança: zero fatalidades ou lesões/doenças graves e 2 incidentes de alto potencial no H1-26. Diversidade: 57% de diretoras e 43% de mulheres em cargos de liderança executiva. Comunidade: workshops de STEM "Healthy Rivers to Reef" em Mackay, Whitsunday e Isaac. Governança: três novos diretores não executivos desde setembro de 2025. Compras: mais de 95% das aquisições de novos carregadores de navios e recuperadores feitas com empresas australianas.
Cinco caixas de texto contornadas em uma grade com rótulos laterais verticais em azul-petróleo para "Social" e "Governança"; foto aérea do entorno do terminal na célula inferior direita.
H1-26 vs H1-25 (milhões de A$): receita TIC 156,5 vs 151,1; receita total 433,3 vs 395,4; EBITDA 150,5 vs 143,8 (margem de 95%); custos financeiros líquidos (55,8) vs (58,3); lucro líquido antes dos impostos 74,2 vs 65,4; lucro líquido após impostos 49,2 vs 43,1. Uma segunda tabela mostra custos de juros líquidos arcados de 51,1 vs 51,7, estáveis apesar da maior dívida NECAP após o refinanciamento de dezembro de 2025. Notas numeradas explicam a receita TIC, outras receitas, EBITDA e custos financeiros.
À esquerda: tabela de demonstração de resultados em altura total com cabeçalho azul-petróleo e coluna do período atual sombreada; à direita: notas numeradas em círculos azul-petróleo acima de uma tabela de componentes de custos financeiros.
FFO de $92,7m vs $84,1m; despesas de capital (93,6) vs (57,5); recursos de empréstimos 758,5 e reembolsos (768,0), refletindo a AMTN de 5 anos de $350m com cupom de 6,234% (vencimento em 24 de março de 2031) e o reembolso de uma linha de crédito sindicalizada de $250m; distribuições via dividendos sem créditos fiscais (unfranked) (30,0) e reembolsos de notas de empréstimo (36,9); o caixa caiu de 110,5 para 66,5.
Tabela de fluxo de caixa à esquerda com cabeçalho azul-petróleo e coluna atual sombreada; coluna à direita com cinco notas explicativas numeradas.
Definições de termos usados na apresentação: $ (dólar australiano, salvo indicação em contrário), 8X Project (expansão para um máximo de 99,1Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operador, QCA, TIC, USPP e unidades.
Duas tabelas de glossário lado a lado com células de termos em azul-água claro; faixa de foto panorâmica de navios no píer abaixo.
Avisos legais: informações atualizadas em 19 de outubro de 2026, devem ser lidas com as divulgações da DBI na ASX; não constitui oferta ou aconselhamento de produto financeiro; declarações prospectivas; todos os valores em dólares australianos; ressalvas sobre dados da indústria AME; medidas não-IFRS rotuladas como não estatutárias.
Texto denso em letras miúdas em duas colunas com subcabeçalhos em azul-água.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
É uma apresentação para investidores de 22 slides da Dalrymple Bay Infrastructure (DBI), proprietária do terminal de exportação de carvão Dalrymple Bay Terminal em Queensland, registrada na ASX em 19 de outubro de 2026. A capa indica "Investor Presentation — October/November 2026". O material abrange os resultados do 1S26, o modelo de negócios take-or-pay TIC, o crescimento via NECAP e 8X, o balanço patrimonial e ESG.
Para o semestre encerrado em 30 de junho de 2026, o EBITDA foi de A$ 150,5 milhões (+4,7%), o FFO foi de A$ 92,7 milhões (+10,2%), o lucro líquido após impostos foi de A$ 49,2 milhões (vs. A$ 43,1 milhões) e as distribuições foram de 13,5 centavos por título (+14,9%).
Todos os valores estão em dólares australianos (A$, exibidos como $ no deck). Ao contrário de muitas empresas da ASX cujo ano fiscal vai de julho a junho, a DBI reporta com base no ano civil, portanto, o 1S26 refere-se a janeiro a junho de 2026. Separadamente, a Tarifa de Infraestrutura do Terminal (TIC) é definida pelo Ano TIC, que vai de 1º de julho a 30 de junho (o TY-26/27 é de 1º de julho de 2026 a 30 de junho de 2027).
A TIC é a tarifa por tonelada paga por todos os clientes sobre cada tonelada da capacidade contratada de 84,2 Mt do terminal em regime take-or-pay. O valor é de $ 4,02/t a partir de 1º de julho de 2026, composto pela TIC Base indexada ao CPI ($ 3,66/t) e pela Tarifa NECAP ($ 0,35/t).
O 8X é uma expansão faseada dentro da área atual do terminal visando atingir 99,1 Mtpa de capacidade contratada. O deck lista três fases que adicionam 14,9 Mtpa com um custo estimado de $ 1.583 milhões, e observa cerca de 31 Mtpa de demanda na fila de acesso; a DBI ainda não tomou uma decisão final de investimento.
O PDF é o deck conforme registrado na ASX. O PPTX é um PowerPoint editável convertido desse PDF, permitindo a edição de textos e tabelas, embora alguns layouts e gráficos possam precisar de ajustes em comparação com o arquivo original.
Investidores de infraestrutura e renda, analistas de crédito e equipes de RI de portos, concessionárias de serviços públicos ou rodovias que buscam um exemplo de como explicar receita contratada, crescimento de tarifas impulsionado por capex e política de distribuição em um deck conciso.
A apresentação foi registrada na Australian Securities Exchange em 19 de outubro de 2026 e está disponível por meio dos comunicados da DBI no site da ASX e no centro de investidores da DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.




© 2026 2slides. Todos os direitos reservados.