
Faz parte de Exemplos de apresentações para investidores
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage — apresentação de investor day da Credicorp Ltd (NYSE: BAP), o maior grupo de serviços financeiros do Peru, protocolada na SEC como anexo ao Form 6-K em 17 de novembro de 2026
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage — apresentação de investor day da Credicorp Ltd (NYSE: BAP), o maior grupo de serviços financeiros do Peru, protocolada na SEC como anexo ao Form 6-K em 17 de novembro de 2026
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
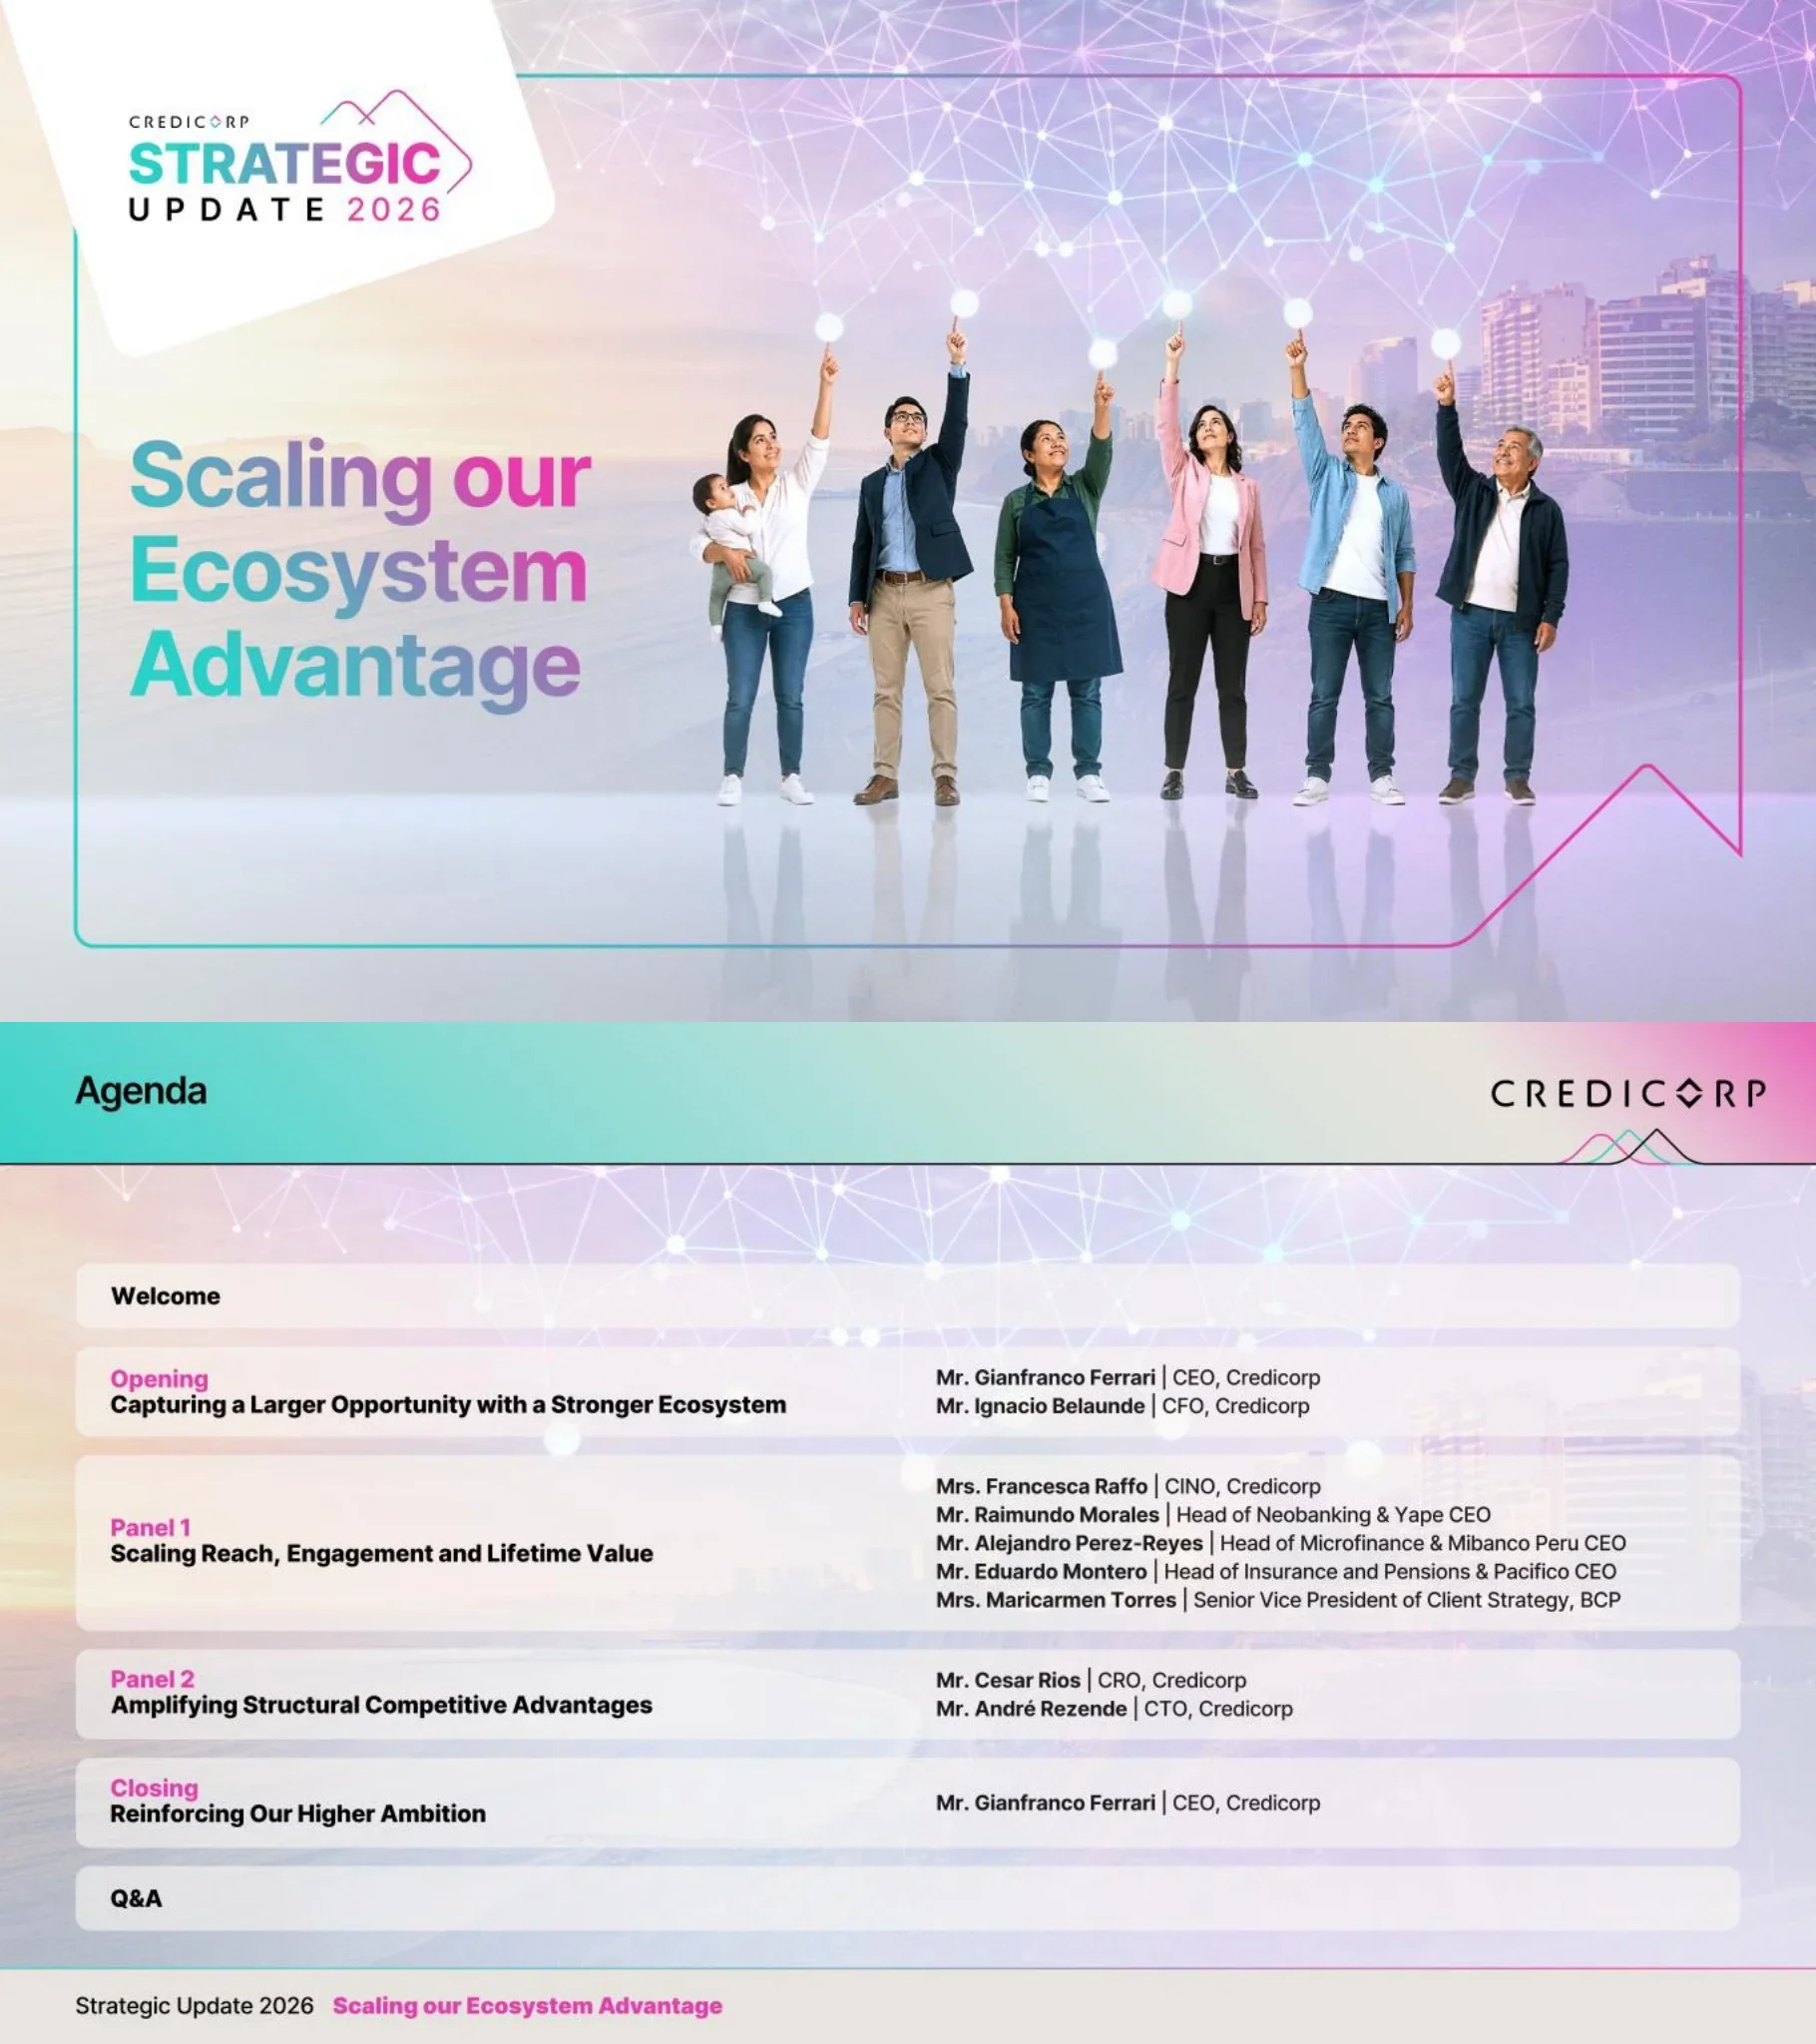
A capa da Atualização Estratégica da Credicorp 2026 traz o título 'Scaling our Ecosystem Advantage' em um gradiente de azul-petróleo para magenta. Seis pessoas diversas apontam para cima em direção a uma rede brilhante de nós conectados sobre a costa de Lima, sinalizando um ecossistema conectado que atende a vários tipos de clientes.
Fundo fotográfico sangrado com um cartão de logotipo branco inclinado no canto superior esquerdo, título grande em gradiente à esquerda e uma foto de grupo à direita, emoldurada por um contorno fino de azul-petróleo para rosa.
A agenda lista as Boas-vindas, uma Abertura ('Capturing a Larger Opportunity with a Stronger Ecosystem') conduzida pelo CEO Gianfranco Ferrari e pelo CFO Ignacio Belaunde, e o Painel 1 ('Scaling Reach, Engagement and Lifetime Value') com cinco palestrantes, incluindo líderes do Yape e do Mibanco Peru. O Painel 2 ('Amplifying Structural Competitive Advantages') conta com o CRO Cesar Rios e o CTO Andre Rezende, seguido pelo Encerramento do CEO e uma sessão de Q&A.
Faixa de cabeçalho com título e logotipo; seis linhas arredondadas com nomes das seções em rosa e negrito à esquerda e nomes e cargos dos palestrantes à direita.
Uma nota cautelar densa sobre declarações prospectivas, referenciando a Seção 27A do U.S. Securities Act de 1933 e a Seção 21E do Exchange Act de 1934. Lista em tópicos fatores de risco, incluindo condições políticas e regulatórias no Peru, taxa de câmbio Sol/Dólar Americano, qualidade da carteira de empréstimos, concorrência, cibersegurança e mudanças nas leis das Bermudas, orientando os leitores para o Item 3.D Risk Factors no Form 20-F.
Cartão de texto único e grande com título em negrito, parágrafos e uma lista de riscos em tópicos, sob o cabeçalho e rodapé padrão.
Divisor de seção intitulado 'Abertura: Capturando uma Oportunidade Maior com um Ecossistema Mais Forte'. Apresenta Gianfranco Ferrari (Chief Executive Officer) e Ignacio Belaunde (Chief Financial Officer) com fotos de rosto.
Fundo estilo capa com cartão do logotipo no canto superior esquerdo, rótulo rosa centralizado e título em preto, duas fotos de retrato emolduradas com nomes e cargos abaixo.
Dois gráficos de barras comparam o Peru com seus pares. O crescimento do PIB (CAGR 2026 vs 2024) mostra o Peru com 3,4% contra 2,4% da América Latina e 2,0% de economias avançadas. A penetração financeira (empréstimos sobre o PIB, 2025) mostra o Peru com 35% versus Colômbia 41%, Bolívia 51%, Equador 58% e Chile 85%.
Dois cartões de gráficos lado a lado com o Peru destacado em magenta contra barras em azul-petróleo e cinza; nota de rodapé com fontes do FMI e Banco Mundial.
Um gráfico radial (hub-and-spoke) mostra a Credicorp no centro de um 'ecossistema integrado líder' com BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP e Pacifico Salud. À direita, 'capacidades compartilhadas escaláveis' (plataformas tecnológicas, dados e analytics, IA, riscos e cibersegurança) são combinadas com 'execução disciplinada' (gestão de riscos prudente, disciplina de capital, histórico comprovado, mentalidade de inovação).
Dois cartões: à esquerda, um diagrama de ecossistema radial com logotipos circulares em torno de um núcleo em gradiente; à direita, duas linhas de quatro blocos de ícones em azul-petróleo e rosa.
Para BCP somado ao Yape, o total de clientes cresceu de 11 milhões em 2021 para 21 milhões em Set26, com clientes digitais subindo de 46% para 81% do total e o custo de servir caindo 34%. Clientes ativos de crédito cresceram de 1 milhão para 4 milhões, elevando a participação de clientes ativos de crédito no total de clientes de 9% para 19%. As notas de rodapé minúsculas definem clientes digitais (70% ou mais das transações via canais digitais nos últimos 6 meses) e custo de servir (9M26 anualizado vs 2021).
Dois cartões de gráficos com barras pareadas e selos de porcentagem acima; um selo magenta destacado de -34% e uma longa nota de rodapé de fonte na parte inferior.
Quatro motores de criação de valor são nomeados: crescimento nos negócios principais, portfólio de inovação, monetização do ecossistema e alavancagem operacional. Um gráfico de linhas (2019-2029) mostra a receita operacional subindo mais rápido que as despesas operacionais, com o ponto de equilíbrio (breakeven) do portfólio de inovação marcado por volta de 2026. As ambições de médio prazo são ROE de ~22% e índice de eficiência abaixo de 42%, com NIM ajustado ao risco, receita não proveniente de juros e alavancagem operacional como principais impulsionadores.
Faixa superior com quatro ícones, seguida por três painéis: um gráfico de área/linha por fases, uma lista de impulsionadores com setas e números grandes de ambição.
Divisor para o Painel 1, 'Escalando Alcance, Engajamento e Valor do Tempo de Vida do Cliente'. Os painelistas mostrados são Francesca Raffo (CINO), Alejandro Perez-Reyes (Head de Microfinanças e CEO do Mibanco Peru), Raimundo Morales (Head de Neobanking e CEO do Yape), Eduardo Montero (Head de Seguros e Pensões e CEO da Pacifico) e Maricarmen Torres (SVP de Estratégia de Clientes, BCP).
Fundo estilo capa com título centralizado e uma linha de cinco retratos emoldurados com nomes e cargos.
Um scorecard de quatro linhas compara 2021 com Set 2026: usuários ativos mensais do Yape de 4,5 para 17,0 milhões (3,8x), contribuição do BCP no lucro líquido do mercado de massa de 6% para 21% (3,5x), transações digitais do Mibanco de 6% para 45% (7,5x) e contribuição de bancassurance da Pacifico de 26% para 35% (1,3x). Notas de rodapé definem cada métrica.
Linhas com logotipo da marca à esquerda, nome da métrica, caixa azul-petróleo de 2021, setas chevron, caixa magenta de Set 2026 e um círculo colorido com o multiplicador e seta.
Um gráfico de áreas empilhadas de clientes de empréstimo ativos (milhões, de 2016 a set/26) mostra o total do BCP atingindo 4,3 milhões, dos quais o Yape representa 3,2 milhões. Destaques indicam que os clientes pré-aprovados cresceram de 2 milhões para 10 milhões desde 2023, e há mais de 6 milhões de tomadores de empréstimo acumulados.
Card de gráfico à esquerda com áreas em azul-petróleo e magenta; à direita, duas caixas de destaque empilhadas, uma com contorno e outra com preenchimento em gradiente.
O mercado de massa representa cerca de 50% do crescimento anual do lucro do BCP em relação ao ano anterior (YoY) até set/26. O crescimento nos três pools de valor desde 2019 é mostrado como ~3x na carteira de empréstimos, ~2x no saldo de depósitos e ~2x em tarifas. Dois gráficos de linha de coorte (venda cruzada por cliente e transações de tarifas mensais por cliente) mostram coortes mais recentes atingindo maior valor precocemente; os rótulos dos eixos são muito pequenos e apenas parcialmente legíveis.
Coluna esquerda com um card de números grandes e uma faixa em gradiente com três círculos; painel direito com dois gráficos de coorte multilinha.
Os usuários ativos mensais do Mibanco subiram de 47 mil (jun/23) para 141 mil (set/26), enquanto a participação das transações digitais subiu de 12% para 45%, rotulada como ~4x em 2 anos. As transações digitais passaram de ~163 mil (jan/24) para ~915 mil (set/26, 5,6x), a receita não financeira de 129 (2024) para 206 (2026E) milhões (1,6x), e os depósitos de varejo de 40% para 50% do passivo total (+10 p.p.). A moeda da receita não financeira não está impressa no slide.
Gráfico combinado de barras e linhas à esquerda; à direita, três linhas contornadas com valores antes/depois e selos circulares de multiplicadores.
Um diagrama de duas vias vincula a Credicorp (clientes e distribuição) à Pacifico (especialização em proteção). A participação no mercado de varejo subiu de 25,5% (2022) para 27,7% (ago/26), +220 bps, e os clientes segurados cresceram de 4,7 milhões para 7,4 milhões (~1,6x).
Diagrama de setas cruzadas à esquerda entre duas caixas contornadas; card em gradiente à direita com dois blocos de KPI antes/depois e pílulas de destaque brancas.
Um gráfico de áreas ilustrativo (2022-2031) mostra o portfólio de inovação passando de ~10% das receitas ajustadas ao risco hoje para 30%, com iniciativas da próxima onda em 10%. Uma nota afirma que o Yape continua escalando sua monetização, crescendo mais de 30% YoY em receita ajustada ao risco; o gráfico é dividido entre Real e Ilustrativo em 2026.
Um card de gráfico grande com uma divisória tracejada em 2026, áreas em camadas magenta e azul-petróleo e rótulos alinhados à direita.
As transações mensais geradoras de receita por MAU subiram de 1,5 (2022) para 5,0 (2024) e 7,5 (set/26), um aumento de 5x, com uma barra de ambição para 2029 que não possui valor impresso. Os clientes de empréstimo atingem 6,3 milhões de tomadores acumulados e 3,2 milhões ativos em set/26, contra uma ambição para 2029 de 9,0 milhões e 4,5 milhões. Um destaque cita tickets médios de S/440 para o Yape contra S/20.000 para o mercado de massa do BCP (S/ são soles peruanos).
Dois cards de gráfico no topo e três caixas de destaque contornadas com topos pontiagudos abaixo.
Uma jornada do cliente em seis etapas vai de pagamentos a poupança, serviços recorrentes, crédito, seguros e investimentos. Clientes principais e clientes com 3 ou mais produtos são mostrados como ~3x cada (variação de 2023 a 2026). A penetração de empréstimos é de 20% em 2026 com uma ambição de 2x para 2029, e a penetração de seguro saúde é de 3% com uma ambição de 3x para 2029.
Jornada horizontal no topo com seis círculos coloridos e divisores em chevron; abaixo, dois painéis contornados rotulados como 'O modelo está comprovado' e 'A maior oportunidade ainda está por vir'.
O WhatsApp banking é apresentado como um canal de crescimento fundamental, com quatro gráficos de tendência para seus primeiros 8 meses: clientes integrados atingindo 21,0 mil em agosto, desembolsos 14.700, contas de depósito 16.400 e transferências 57.000. O slide também indica uma rede de agências e escritórios de mais de 282 em todo o país combinada com uma visão holística do cliente; as unidades de desembolsos e transferências não estão impressas.
Coluna esquerda com foto de celular e card de mensagem em gradiente; painel direito com grade 2x2 de gráficos de linha com títulos em ícones.
Lacunas de penetração de seguros são ilustradas: 2 em cada 7 famílias com cobertura de vida, 1 em cada 4 veículos segurados e 5% da classe média com seguro saúde privado. As capacidades para expandir o acesso incluem um time-to-market de lançamento de produto de 1,5 mês e cerca de 60 mil consultas anuais na atenção primária Middle Class Innovation (plataforma de telemedicina e clínicas presenciais acessíveis).
Três cards de estatísticas contornados com barras de progresso segmentadas no topo, e um banner em gradiente de largura total com duas estatísticas de capacidade abaixo.
Divisor para o Painel 2, "Ampliando Vantagens Competitivas Estruturais", apresentando Cesar Rios (Chief Risk Officer) e Andre Rezende (Chief Technology Officer).
Fundo estilo capa com título centralizado e dois retratos emoldurados com nomes e cargos.
Uma tabela de "de/para" contrasta as abordagens antiga e nova: a tecnologia passa de soluções específicas de negócios para plataformas padronizadas e um caminho mais curto do desenvolvimento à implantação; os dados, de análises construídas de forma independente para ativos de todo o grupo e conhecimento coletivo; a IA, de casos de uso isolados para processos de fluxo de trabalho e componentes reutilizáveis; a cibersegurança, de capacidades distribuídas para um modelo de defesa integrado e resposta coordenada.
Quatro linhas de rótulos de setas azuis, células "De" em verde-água claro e células "Para" em rosa com marcadores.
O volume de dados em petabytes cresce de 1,4 PB em 2020 para 3,8 PB em 2025 e 6,1 PB em 2026E, rotulado como 4x, com 2027E e 2028E mostrados como barras de projeção cinzas sem valores impressos. Duas estatísticas: 90% dos desembolsos são originados por leads e mais de 5 mil usuários são potencialmente capacitados por produtos de dados corporativos confiáveis.
Gráfico de barras no topo com uma seta, dois cartões de estatísticas no meio e um banner de conclusão em gradiente na parte inferior.
A Fase 1 (adoção) relata 90% dos funcionários usando ferramentas como GitHub Copilot, M365 Copilot e GenIA, e mais de 100 casos de uso de IA com mais de 400 no pipeline. A Fase 2 (impacto nos negócios) visa uma redução de 20% a 80% no tempo de ciclo por agentes de IA e 40% a 60% das consultas de clientes tratadas por meio de automação. Seguem três princípios: aumentar a reutilização, fluxos de trabalho baseados em agentes e IA governada e confiável.
Ícone circular de IA à esquerda com anéis concêntricos; centro e direita com dois cartões de fase com números grandes; faixa inferior com três ícones de princípios.
Um slide qualitativo intitulado "Cibersegurança que protege hoje e permite o amanhã" com três pilares: antecipar (vulnerabilidades altas e críticas), detectar (redução no tempo médio de detecção, MTTD) e responder (redução no tempo médio de resposta, MTTR). Nenhum valor numérico está impresso. A conclusão diz: "Escala segura que protege os clientes, permite a transformação, fortalece a resiliência e preserva a confiança."
Um cartão grande com um título em duas cores, três colunas de ícones e um banner de mensagem em gradiente.
A carteira digital de capital de giro para PMEs do BCP cresceu de S/ 1,6 bilhão (set-25) para S/ 2,9 bilhões (set-26), ~2x, e a carteira do Yape de S/ 0,6 bilhão para S/ 2,3 bilhões, ~4x. No nível da carteira de varejo, os empréstimos subiram +18%, a margem financeira líquida +26% e as provisões caíram -8% de set-25 a set-26, sustentando o crescimento com a melhoria da qualidade dos ativos.
Dois pequenos cartões de gráfico de barras à esquerda com setas de crescimento; três cartões de ícones à direita e um banner de mensagem em gradiente.
A Credicorp apresenta frentes priorizadas (infraestrutura e continuidade, funcionários, clientes e comunidade, comunicações) e um fluxo de "sinais precoces para ação", desde sinais de múltiplas fontes até monitoramento e ajuste. Um gráfico de rosca mostra exposição direta de ~8% da carteira total de empréstimos em setembro de 2026: 5% varejo BCP, 2% microfinanças Mibanco e 1% atacado BCP.
Coluna à esquerda com quatro caixas contornadas com marcadores; topo à direita com uma linha de processo de cinco ícones e parte inferior com um gráfico de rosca com linhas indicadoras para os segmentos.
Divisor para a seção de Encerramento, "Reforçando Nossa Ambição Mais Elevada", apresentado por Gianfranco Ferrari, Chief Executive Officer.
Fundo estilo capa com título centralizado e um único retrato emoldurado com nome e cargo.
Quatro temas enquadram a estratégia: relacionamentos mais profundos e maior lifetime value, capacidades compartilhadas e economia mais forte, ambições claras para criação de valor e execução disciplinada com valor sustentável. As ambições de médio prazo são ~22% de ROE, um índice de eficiência abaixo de 42% e ~6 milhões de clientes ativos de crédito, e a ambição para 2031 é de ~30% das receitas ajustadas ao risco provenientes do portfólio de inovação.
Pilha à esquerda de quatro barras numeradas em gradiente; cartões no centro e à direita com grandes números de ambição.
O deck encerra repetindo a arte da capa e seu título "Escalando Nossa Vantagem de Ecossistema" com o logotipo do Strategic Update 2026, fechando a apresentação antes da sessão de perguntas e respostas.
Idêntico à capa: fundo fotográfico de sangria total, cartão do logotipo no canto superior esquerdo, título em gradiente e foto de grupo de seis pessoas.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
É um deck de 29 páginas para o dia do investidor intitulado 'Scaling our Ecosystem Advantage' (Escalando nossa Vantagem de Ecossistema). Ele aborda os ventos favoráveis macroeconômicos do Peru, o ecossistema integrado da Credicorp (BCP, Yape, Mibanco, Pacifico e outros), métricas de crescimento digital e de crédito, capacidades compartilhadas em dados, IA e cibersegurança, um caso de resposta a riscos do El Niño e as ambições finais.
Os slides apresentam ambições de médio prazo de ~22% de ROE, um índice de eficiência abaixo de 42% e ~6 milhões de clientes ativos de crédito. Para 2031, a ambição é que o portfólio de inovação atinja ~30% das receitas ajustadas ao risco, comparado aos ~10% atuais. Estas são declarações prospectivas cobertas pela página de 'safe harbor'.
Trata-se da Atualização Estratégica 2026 da Credicorp Ltd (NYSE: BAP), protocolada na SEC como um anexo ao Form 6-K em 17 de novembro de 2026. É uma divulgação de empresa pública, portanto, o conteúdo reflete a própria apresentação da administração sobre sua estratégia.
BCP (incluindo seu segmento de mercado de massa e o modelo 'Principality'), Yape (carteira digital e crédito), Mibanco (microfinanças, incluindo serviços bancários via WhatsApp) e Pacifico (seguros) possuem slides dedicados. O diagrama do ecossistema também mostra Krealo, Credicorp Capital, Prima AFP e Pacifico Salud.
Os usuários ativos mensais do Yape cresceram de 4,5 milhões em 2021 para 17,0 milhões em setembro de 2026 (3,8x). Seus clientes ativos de crédito atingiram 3,2 milhões, há mais de 6 milhões de tomadores de empréstimo acumulados, e a ambição para 2029 é de 9,0 milhões de tomadores acumulados e 4,5 milhões de clientes ativos de crédito.
O deck utiliza S/ para soles peruanos (por exemplo, ticket médio do Yape de S/440 e bilhões de S/ para os portfólios de PMEs e Yape). Alguns valores, como a receita não financeira do Mibanco, não trazem a moeda impressa no slide.
Ele funciona bem como referência de design e estrutura: agenda, divisores de palestrantes, scorecards de KPIs, gráficos de antes/depois, tabelas de 'de/para' e um slide de ambição final. Você pode baixar o PPTX editável para adaptar os layouts com seu próprio conteúdo, lembrando que o marca e os dados da Credicorp pertencem à Credicorp.
O deck é oferecido em PDF e em PPTX editável. Note que algumas notas de rodapé e eixos de gráficos (por exemplo, os gráficos de coorte no slide de mercado de massa do BCP) são muito pequenos, e algumas barras de projeção não possuem valores impressos.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.


© 2026 2slides. Todos os direitos reservados.