
Faz parte de Exemplos de apresentações para investidores
Apresentação de Roadshow para Investidores da Contact Energy Outubro 2026 — o deck de 24 páginas para o roadshow internacional (capa: "International investor roadshow, October / November 2026") que a geradora e varejista neozelandesa Contact Energy registrou na ASX em 20 de outubro de 2026. A Contact possui listagem dupla na NZX e na ASX (CEN), e todos os valores estão em dólares neozelandeses (NZ$). O deck abrange seu portfólio de geração ~98% renovável, a estratégia Contact31+, NZ$1,3 bilhão em projetos em construção, um pipeline de desenvolvimento de mais de 11TWh, o caminho para o parque eólico de Southland com a NZAS, a parceria de 250MW para o data centre de Stratford com a CDC, a estrutura de alocação de capital e os resultados do FY26 (julho de 2025 a junho de 2026) com EBITDAF subjacente de NZ$1,011 bilhão.
Usa a capa desta apresentação como referência de estilo para slides criados a partir do seu próprio conteúdo. Ou escolha qualquer página abaixo para usar o layout dela como referência.
Navegação Rápida
Tags
Compartilhar os slides
Apresentação de Roadshow para Investidores da Contact Energy Outubro 2026 — o deck de 24 páginas para o roadshow internacional (capa: "International investor roadshow, October / November 2026") que a geradora e varejista neozelandesa Contact Energy registrou na ASX em 20 de outubro de 2026. A Contact possui listagem dupla na NZX e na ASX (CEN), e todos os valores estão em dólares neozelandeses (NZ$). O deck abrange seu portfólio de geração ~98% renovável, a estratégia Contact31+, NZ$1,3 bilhão em projetos em construção, um pipeline de desenvolvimento de mais de 11TWh, o caminho para o parque eólico de Southland com a NZAS, a parceria de 250MW para o data centre de Stratford com a CDC, a estrutura de alocação de capital e os resultados do FY26 (julho de 2025 a junho de 2026) com EBITDAF subjacente de NZ$1,011 bilhão.
Visualização detalhada de cada página de slide, incluindo layout, conteúdo principal e elementos visuais.
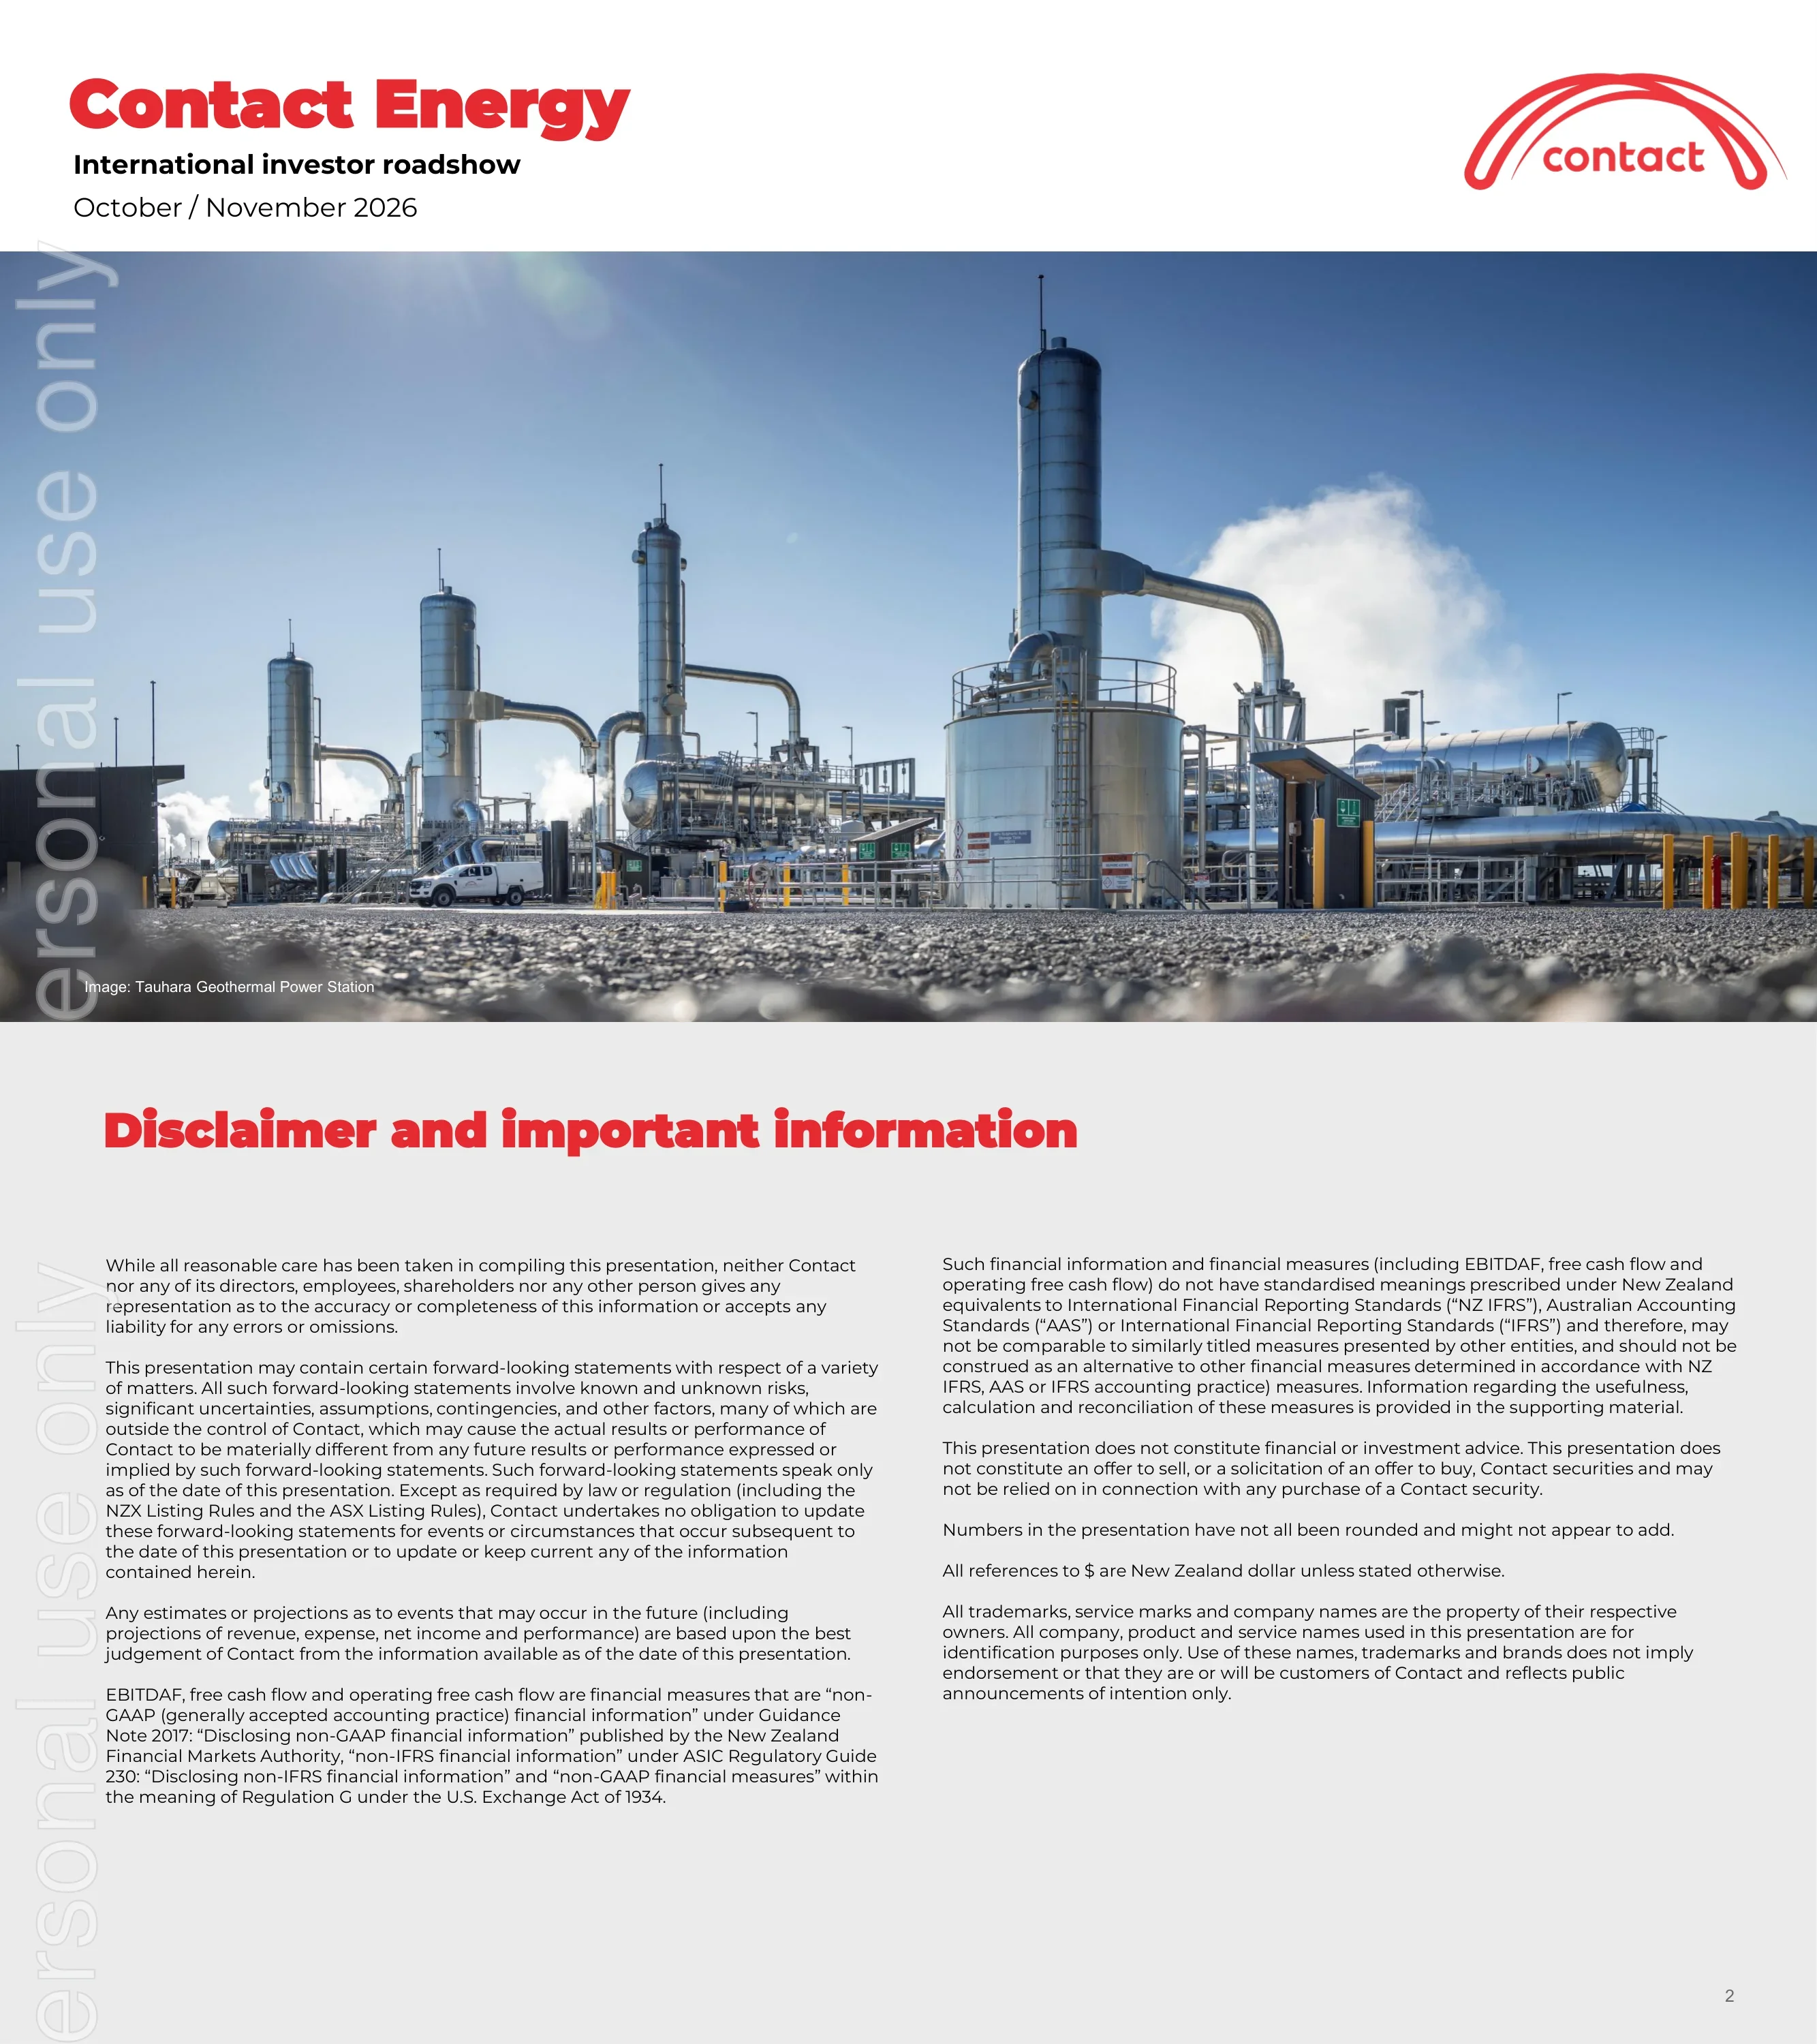
Slide de capa identificando o deck como o Roadshow Internacional para Investidores de outubro/novembro de 2026, com uma foto em largura total da Usina Geotérmica de Tauhara.
Título e subtítulo no canto superior esquerdo, logotipo em arco da Contact no canto superior direito, fotografia em sangria total nos dois terços inferiores; a marca d'água da ASX 'For personal use only' corre verticalmente na borda esquerda.
Aviso legal padrão cobrindo declarações prospectivas, medidas não-GAAP (EBITDAF, fluxo de caixa livre e fluxo de caixa livre operacional) sob NZ FMA, ASIC RG 230 e SEC Regulation G, arredondamentos e a declaração de que todas as referências a $ referem-se a dólares neozelandeses, a menos que indicado de outra forma.
Título vermelho sobre fundo cinza claro com duas colunas de texto pequeno no corpo.
Tese de investimento: CEN:NZX/ASX é a 4ª maior empresa da NZX por capitalização de mercado free-float, presente nos índices S&P Global e MSCI, com TSR anual de 13% em 10 anos. Quatro pilares: 98% de geração renovável no FY26 (ante 81% no FY21), posicionada para o crescimento da demanda na NZ (opção de data center Stratford de 250MW com CDC, 1,9TWh de nova geotérmica em dois anos, pipeline de 11TWh p.a.), balanço S&P BBB em 3 mercados de dívida e crescimento de lucros — EBITDAF subjacente subindo de NZ$546M (FY22) para NZ$1.011mi (FY26) e dividendos de 35cps (FY23) para 40cps (FY26) com aspiração de >50cps para o FY31.
Bloco vermelho com o ticker e três destaques estatísticos em uma coluna à esquerda; grade 2x2 de cartões brancos com títulos vermelhos, ícones e tópicos, sendo que um cartão contém um mini gráfico de barras e números de DPS.
Visão geral da empresa em 30 de junho de 2026: geração média de 12TWh (~98% renovável), 7 estações geotérmicas mais 1 em construção, 26 esquemas hidrelétricos, 4 lagos de armazenamento controlados, 1 fazenda solar mais 1 em construção, 1 bateria mais 1 em construção, 3 estações térmicas de pico, 700 mil conexões de clientes, 4 verticais de produtos (eletricidade, gás, banda larga, móvel), 1.421 funcionários, 59 mil acionistas, 167 organizações comunitárias apoiadas e 3 jurisdições de mercado de capitais de dívida.
Título vermelho centralizado sobre duas linhas de estatísticas (ícone mais número) organizadas em arco, emolduradas por um contorno vermelho tracejado fino.
Mapa estratégico: quatro pilares estratégicos (ampliar a vantagem como líder geotérmica da NZ; liderar em nova flexibilidade com baterias, hidro e flexibilidade de gás; expandir para nova demanda com eólica e solar ancoradas em parcerias industriais; liderar a transição energética doméstica), quatro facilitadores (pessoas e líderes empoderados, relacionamento com stakeholders, vantagem tecnológica em dados e IA, produtividade), um banner sobre excelência operacional e três valores (Dono do futuro, Humildade corajosa, Diferencial de desempenho).
Logotipo Contact31 com título; três níveis horizontais (pilares, facilitadores, valores) de colunas de texto encimadas por ícones, separadas por divisores tracejados e setas rotuladas, com um banner de fita vermelha em largura total.
Projetos em construção representam ~NZ$1,3bi de investimento e ~0,5TWh de nova geração líquida: Glorit Solar (150MWac / 287GWh p.a., previsão de operação no Q4 CY28, meta de IRR >12%, fechamento financeiro em junho de 2026), Bateria Glenbrook-Ohurua 2 (200MW / 400MWh, Q1 CY28, IRR >10%) e geotérmica Te Mihi Estágio 2 (101MW / ~840GWh p.a., ~200GWh de aumento líquido, Q3 CY27, IRR ~10%, alguns atrasos na entrega de equipamentos). Construções recentes desde 2021: Tauhara (+1.450GWh, maio de 2024), Te Huka 3 (+430GWh, dez de 2024), Bateria Glenbrook-Ohurua 1 (+100MW/200MWh, mar de 2026) e solar Kōwhai Park (+275GWh, set de 2026).
Mapa cinza da Ilha Norte com pins vermelhos à esquerda; três linhas de projetos empilhadas à direita, cada uma com foto, especificações e status em tópicos; linha do tempo em chevron na parte inferior com quatro projetos concluídos recentemente.
Opções prioritárias Contact31+ de ~4TWh de nova produção renovável líquida — Tauhara 2 (50–70MW), Te Mihi Estágio 3 e Tauhara 3 (até 100MW cada), eólica Huriwaka (250MW / 890GWh), eólica Southland (>325MW / 1.210GWh), híbrido solar Stratford (150MWac) e BESS (200MW / 400MWh), solar Argyle (80MWac) — marcados pelo status de licenciamento, dentro de um pipeline total não comprometido de ~11TWh entre solar, geotérmica e eólica.
Mapa completo da Nova Zelândia com chamadas de projetos rotuladas e selos de status de licenciamento à esquerda; barra empilhada (~4 vs ~7 TWh) vinculada a dois gráficos de rosca de mix tecnológico à direita.
Parque eólico Southland: até 55 turbinas, >325MW, produção média >1.210GWh. Licenciamento aprovado em abril de 2026; Mafic nomeada para encontrar um parceiro estratégico para o pipeline eólico da Contact com uma lista restrita engajada; LOI não vinculante com a Rio Tinto para um PPA apoiando o potencial reinício da linha de cubas 4 de 50MW na NZ Aluminium Smelter; FID previsto para meados de 2027.
Cartão à esquerda com foto do parque eólico e estatísticas de eletricidade empilhadas; cartão à direita com quatro atualizações de projeto em tópicos de chevron vermelho e um mapa inserido do local em Southland.
Quatro tendências de mercado: queda na produção doméstica de gás de 135PJ (FY24) para 93PJ (FY26), um declínio de 17% CAGR; crescimento da demanda com média de apenas 0,3% ao ano desde 2021, com grandes novas cargas industriais ainda por vir; participação térmica na geração de ~7% no FY26, a menor desde o início do mercado; e spreads de preços sazonais mais amplos. Um gráfico de preços de atacado e futuros de 10 anos mostra os futuros de longo prazo passando de ~NZ$80/MWh para ~NZ$170/MWh, estabilizando-se recentemente perto de NZ$130/MWh, próximo à visão de longo prazo da Contact de NZ$120–130/MWh (valores reais de 2026).
Quatro colunas de texto com ícones no topo; linha inferior com um gráfico de barras de produção de gás (três barras) e um gráfico de linhas amplo de preços com anotações de períodos e um box de destaque.
Os cenários de demanda do MBIE variam de 47 a 61 TWh até 2035; o pico de demanda subiu de 6.952 MW para 7.564 MW, impulsionado principalmente pelo uso residencial. Principais fatores de demanda: ~1 GW de carga proposta para data centers no pipeline da Transpower, LOI da Rio Tinto para a Linha 4 da NZAS, eletrificação de laticínios da Fonterra (eliminação gradual do carvão até 2037), crescimento populacional acima de 1% ao ano e expectativa de que os EVs excedam 40% da frota de veículos leves (3,7% em 2026).
Dois gráficos de linha lado a lado (leque de cenários de demanda e pico de demanda) com caixas de comentários cinzas arredondadas; faixa inferior com quatro cartões de drivers com ícones e logotipos de parceiros.
Os data centers estão mudando de pequenas instalações de nuvem doméstica de 10–20 MW em cidades (ex: CDC Silverdale 20 MW) para hubs regionais de >100 MW para cargas de trabalho globais de IA tolerantes à latência de até 1.000 MW (ex: proposta de 250 MW da CDC em Stratford, proposta de 280 MW da Datagrid em Southland). Um mapa mostra os cabos de fibra submarinos existentes e futuros para a Austrália e os EUA, além de seis zonas de data centers privilegiadas.
Tabela comparativa (cargas de trabalho, localização, escala, exemplo na NZ com fotos) à esquerda; mapa da Nova Zelândia com rotas de cabos submarinos e zonas sombreadas à direita.
Análise do BCG pontuando a NZ em cinco drivers de investimento: velocidade rápida (conexão à rede em 1–3 anos vs. 2–5+ anos em outros lugares, licenciamento acelerado, ~1 GW de geração em construção ou prontos para execução), custo competitivo (energia firme, abundância de terras), sites privilegiados (>1 GW de capacidade de rede em 1–2 anos em 6 zonas, 4 cabos submarinos existentes e 4 novos), políticas de apoio (depreciação imediata de 20% do capex; 8º lugar entre 82 no ranking de negócios da EIU) e sustentabilidade e segurança (95%+ renovável até 2027, adequação de dados da UE, Moody's Aaa).
Tabela de três colunas com cabeçalho vermelho: driver de investimento (ícone), componente principal, posição competitiva da NZ, com setas verdes para cima ou marcadores neutros cinzas por linha.
Cenários de mercado do BCG mostram a capacidade de data centers na NZ crescendo de 45 MW (2020) e 125 MW (2025) para 800 MW em 2030 e até 1.425 MW em 2035 no caso de alta exportação. A Contact lista seis 'linhas de base': nova demanda suprida por novas renováveis, data centers pagando sua parte na transmissão, preços de energia justos refletindo o custo de novas renováveis firmes, resfriamento em circuito fechado, benefício para a comunidade local e valor regional duradouro.
Gráfico de colunas empilhadas (doméstico, base de exportação, alta exportação) com um destaque arredondado à esquerda; lista numerada de seis princípios em linhas contornadas com círculos numéricos vermelhos à direita.
Após o fechamento da usina a gás TCC em março de 2026, a Contact e a CDC buscarão licenciamento para um data center de 250 MW (carga de TI) em Stratford com resfriamento em circuito fechado. Pontos fortes da unidade: solar licenciado de 150 MWac / 312 GWh com até 750 MWh de baterias acopladas em DC e licença para bateria de 500 MW em escala de rede; 350 MW de capacidade de transmissão em 1–2 anos e 600 MW em 2–3 anos; fibra diversificada para Auckland; terras próprias e opcionadas; altitude e clima favoráveis ao PUE e captação de água da chuva; 50 anos na comunidade. Os picos de gás de 200 MW existentes não são afetados.
Faixa de introdução cinza com logotipos da CDC e Contact; grade 3x2 de cartões arredondados com contorno vermelho, cada um com uma foto circular e texto curto.
Prioridades: financiar operações principais (capex de manutenção de NZ$110–120M ao ano, valores reais de 2025), preservar a força financeira (rating BBB, dívida líquida/EBITDAF de 2,6–2,8x, limite superior de 3,0x), entregar dividendos (80–100% do fluxo de caixa livre operacional acumulado de quatro anos; recompras consideradas quando a alavancagem estiver abaixo da meta) e investir no crescimento. Métricas para investidores: retornos de projetos >10% (ou WACC + 200–300bps), aumento de +300bps no ROIC até o FY31, fluxo de caixa livre operacional em 55–60% do EBITDAF. Fontes de financiamento: crescimento do EBITDAF, excedente de OFCF, híbridos e capital DRP.
Quatro ícones de prioridade vinculados por chevrons no topo; linha central dividindo compromissos de crescimento (dois cartões brancos) e métricas de investidores (três blocos brancos); fluxo de setas na parte inferior indicando fontes de financiamento.
Divisor de seção apresentando o primeiro apêndice sobre o setor elétrico da Nova Zelândia.
Título do apêndice em vermelho sobre fundo branco à esquerda; grande foto aérea de uma barragem hidrelétrica na Ilha Sul preenchendo os dois terços à direita.
Cadeia de valor: 4 grandes geradoras (Meridian 33%, Contact 23%, Mercury 21%, Genesis 11%, outras 12% da geração), um pool à vista (spot), 1 operadora de rede nacional (Transpower), 29 empresas de distribuição como monopólios regulados e 8 varejistas com mais de 50 mil conexões atendendo 2,4 milhões de consumidores. Divisão média da conta: geração 38,5%, distribuição 24,5%, GST 13,0%, varejo 11,0%, transmissão 8,0%, medição 4,5%, taxas 0,5%. Alterações nas tarifas de rede a partir de 1º de abril de 2025 elevaram as contas domésticas em NZ$10–25 por mês.
Cadeia de valor da esquerda para a direita com círculos numerados em cinza e vermelho sob cabeçalhos de competitivo/regulado; barras de participação de mercado empilhadas com logotipos das empresas; gráfico de pizza central da conta média.
Geração nacional no FY26 de 41,2 TWh: hídrica 60%, geotérmica 23%, eólica 9%, gás 6%, carvão 1%, solar 1%. As emissões da eletricidade caíram de uma média de cinco anos de 4,0 milhões de tCO2e (2017–2021) para 2,9 (2022–2026), com 2026 em 1,2 para gás e 0,3 para carvão. Um gráfico do armazenamento médio controlado em lagos hidrelétricos desde o final da década de 1990 (média de 2.809 GWh) mostra a variabilidade em anos secos, indicando que o gás e o carvão armazenados continuam importantes para a resiliência.
Coluna da esquerda com um grande número '41,2 TWh', gráfico de rosca do mix de geração e barras de emissões empilhadas com linhas médias tracejadas; painel direito com um gráfico de linha longo de armazenamento hídrico com linhas de referência de máximo/mínimo/média.
Cinco temas, cada um com ações realizadas e perspectivas futuras: investimento acelerado em renováveis (licenciamento fast-track, 4 TWh adicionados em cinco anos, 93% renovável no FY26, ~3 TWh comprometidos até 2027); gestão da segurança de combustível e risco de anos secos (resposta à demanda da NZAS, opções de suporte em Huntly, potencial terminal de importação de GNL); aprimoramento das configurações de mercado; inovação para clientes industriais (contratos de longo prazo da NZAS, 1 TWh de eletrificação de laticínios, forno elétrico a arco da NZ Steel, até ~725 MW de data centers até 2035); e apoio ao bem-estar energético (~NZ$5M em suporte Contact Good no FY26, NZ$7,5M comprometidos para o FY27).
Cinco colunas com cabeçalhos vermelhos e ícones; duas linhas de caixas com contorno vermelho rotuladas verticalmente como 'Realizado' e 'Perspectivas'.
Divisor de seção introduzindo o segundo apêndice com informações de suporte específicas da Contact.
Título do apêndice em vermelho à esquerda; grande foto interna de uma sala de turbinas de uma usina elétrica à direita.
Ponte do EBITDAF subjacente (operações contínuas) a partir da margem de vendas de eletricidade e outras margens brutas menos custos fixos, perdas de localização e custos de combustível: NZ$546M (FY22), 573M, 663M, 774M e NZ$1.011M (FY26), com margem de vendas de eletricidade no FY26 de NZ$1.640M. O volume do canal de longo prazo subiu para 7,58 TWh a NZ$132/MWh no FY26; canais de mercado 4,10 TWh a NZ$155/MWh; geração renovável 9,96 TWh a ~NZ$1/MWh de custo de combustível; volumes térmicos, adquiridos e de PPA caíram para 1,74 TWh a NZ$138/MWh.
Gráfico de barras empilhadas alto dos componentes do EBITDAF à esquerda; quatro gráficos combinados menores (barras de volume empilhadas com linhas de preço) em uma grade 2x2 à direita.
Total de canais para o mercado no FY26 de 11,5 TWh: varejo 3,7 TWh (NZ$174/MWh), preço fixo estratégico 3,9 TWh (NZ$92/MWh), C&I 1,9 TWh (NZ$165/MWh) e CFDs 2,0 TWh (NZ$155/MWh). Os futuros da ASX Otahuhu para FY27–FY31 situam-se em torno de NZ$163–175/MWh nos picos, contra uma visão de atacado de longo prazo de NZ$120–130/MWh (valores reais de 2026). Expectativas Contact31+: volume de preço fixo estratégico estável excluindo Stratford, aumentando com o data center.
Layout de quatro painéis: gráfico de linha de futuros, cartões de vinculação de preços com círculos de preços vermelhos, uma única barra de canal empilhada e uma grade de ícones de seta mostrando as expectativas de volume e preço.
Mapas de cada ativo operacional com capacidade: 649 MW de geotérmica na Ilha Norte (ex: Tauhara 174 MW, Te Mihi 166 MW, Wairakei 138 MW), 255 MW de hídrica na Ilha Norte, 1.040 MW de hídrica na Ilha Sul (Clyde 464 MW, Roxburgh 320 MW), usinas de pico de Stratford 200 MW, Whirinaki 156 MW, Bateria Glenbrook-Ohurua 1 (100 MW / 200 MWh) e solar Kōwhai Park (150 MWac).
Mapas cinzas lado a lado das Ilhas Norte e Sul com pontos codificados por cores e linhas de chamada tracejadas para rótulos de capacidade; caixas de destaque vermelhas para capacidade total.
Opções combinadas de solar e eólica de ~10 TWh (~2,5 TWh solar, ~7 TWh eólica) mostradas por status de terra/licenciamento, além de uma tabela de projetos listando projetos comprometidos (Te Mihi Estágio 2, Glorit, Glenbrook-Ohurua 2), opções de alta prioridade Contact31+ (Argyle, solar e bateria em Stratford, Southland, Huriwaka, Tauhara 2, Te Mihi Estágio 3, Tauhara 3) e opções em avaliação (Kaihiku JV 300 MW, Kaipara, Moa Creek, Pouto >400 MW, Hapuakohe, Mackenzie Basin, Ototoka, Marlborough e outras solares/eólicas) com barras de capacidade, produção e status.
Dois gráficos de rosca empilhados à esquerda com notas de rodapé; tabela ampla com cabeçalho vermelho à direita, contendo rótulos de grupo verticais e barras de status rosa no estilo Gantt.
Perguntas comuns sobre este slide e o conteúdo da apresentação subjacente.
Trata-se do deck de 24 páginas que a Contact Energy utilizou em seu roadshow internacional para investidores em outubro/novembro de 2026, registrado na ASX em 20 de outubro de 2026. Ele abrange o portfólio renovável da empresa, a estratégia Contact31+, o programa de construção, o pipeline de mais de 11TWh, a parceria com a CDC para o data centre de Stratford, alocação de capital e dois apêndices sobre o mercado elétrico da Nova Zelândia e a economia do portfólio da Contact.
A Contact Energy possui listagem dupla na NZX e na ASX sob o código CEN, por isso registra seus materiais para investidores em ambas as bolsas. Todos os valores no deck estão em dólares neozelandeses (NZ$), a menos que indicado de outra forma, e não em dólares australianos.
O ano fiscal da Contact vai de julho a junho, o mesmo que o ano fiscal australiano. O FY26 abrange de julho de 2025 a junho de 2026, e os números da empresa no deck referem-se à posição em 30 de junho de 2026.
O EBITDAF subjacente cresceu de NZ$546 milhões no FY22 para NZ$1,011 bilhão no FY26, e o dividendo subiu de 35 centavos por ação no FY23 para 40 centavos por ação no FY26, com uma aspiração de mais de 50cps até o FY31. A estrutura de capital tem como meta uma relação dívida líquida/EBITDAF de 2,6–2,8x e um rating de crédito BBB.
Os slides 11–14 explicam como as cargas de trabalho de IA tornam a Nova Zelândia um local viável para data centres, citam cenários da BCG de até 1.425MW de capacidade de data centres na NZ até 2035 e apresentam a parceria da Contact com a CDC para buscar licenciamento para um data centre de 250MW em sua unidade de Stratford, apoiado por baterias no local e nova geração renovável.
Sim. Além do PDF original, há um arquivo PPTX editável que foi convertido do PDF, permitindo a edição de caixas de texto, tabelas e formas. Por ser uma conversão, alguns gráficos e mapas podem aparecer como imagens e as fontes podem precisar de ajustes; não se trata de um arquivo de modelo original da Contact Energy.
O deck apresenta padrões reutilizáveis para apresentações de energia e infraestrutura: grades de estatísticas com ícones e números, pipelines de projetos baseados em mapas, gráficos combinados de barras e linhas de preço, tabelas de scorecard e um fluxo de alocação de capital. Você pode criar sua própria versão no 2Slides com um estilo semelhante em vermelho e cinza e substituir o conteúdo pelos seus próprios dados.
Página oficial de relações com investidores com resultados, apresentações e comunicados.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencie designs profissionais, escolha seu estilo e gere slides com renderização de texto perfeita. Alimentado por Nano Banana—comece a criar sua apresentação agora.
Seu Agente IA para slides. Economize tempo, brilhe mais rápido com criação inteligente de apresentações.




© 2026 2slides. Todos os direitos reservados.