
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Indii
Prezentacja wyników Zydus Lifesciences za Q2 FY27 (4 listopada 2026 r.): wyniki indyjskiej firmy farmaceutycznej za kwartał zakończony 30 września 2026 r. (lipiec–wrzesień 2026 r., drugi kwartał roku fiskalnego kwiecień–marzec), złożona w BSE/NSE. Przychody z działalności operacyjnej wzrosły o 29% r/r do poziomu ₹79 096 mln (Rs. mn), EBITDA wyniosła ₹18 945 mln przy marży 24,0% (spadek o 6,0% r/r), a raportowany zysk netto wyniósł ₹9 255 mln (spadek o 26,6% r/r). 15-slajdowa talia obejmuje formulacje w Indiach, Ameryce Północnej i na rynkach międzynarodowych, segment Consumer Wellness, aktualizacje dotyczące innowacji i pipeline'u, oceny ESG oraz pełny skonsolidowany rachunek P&L.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Zydus Lifesciences za Q2 FY27 (4 listopada 2026 r.): wyniki indyjskiej firmy farmaceutycznej za kwartał zakończony 30 września 2026 r. (lipiec–wrzesień 2026 r., drugi kwartał roku fiskalnego kwiecień–marzec), złożona w BSE/NSE. Przychody z działalności operacyjnej wzrosły o 29% r/r do poziomu ₹79 096 mln (Rs. mn), EBITDA wyniosła ₹18 945 mln przy marży 24,0% (spadek o 6,0% r/r), a raportowany zysk netto wyniósł ₹9 255 mln (spadek o 26,6% r/r). 15-slajdowa talia obejmuje formulacje w Indiach, Ameryce Północnej i na rynkach międzynarodowych, segment Consumer Wellness, aktualizacje dotyczące innowacji i pipeline'u, oceny ESG oraz pełny skonsolidowany rachunek P&L.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
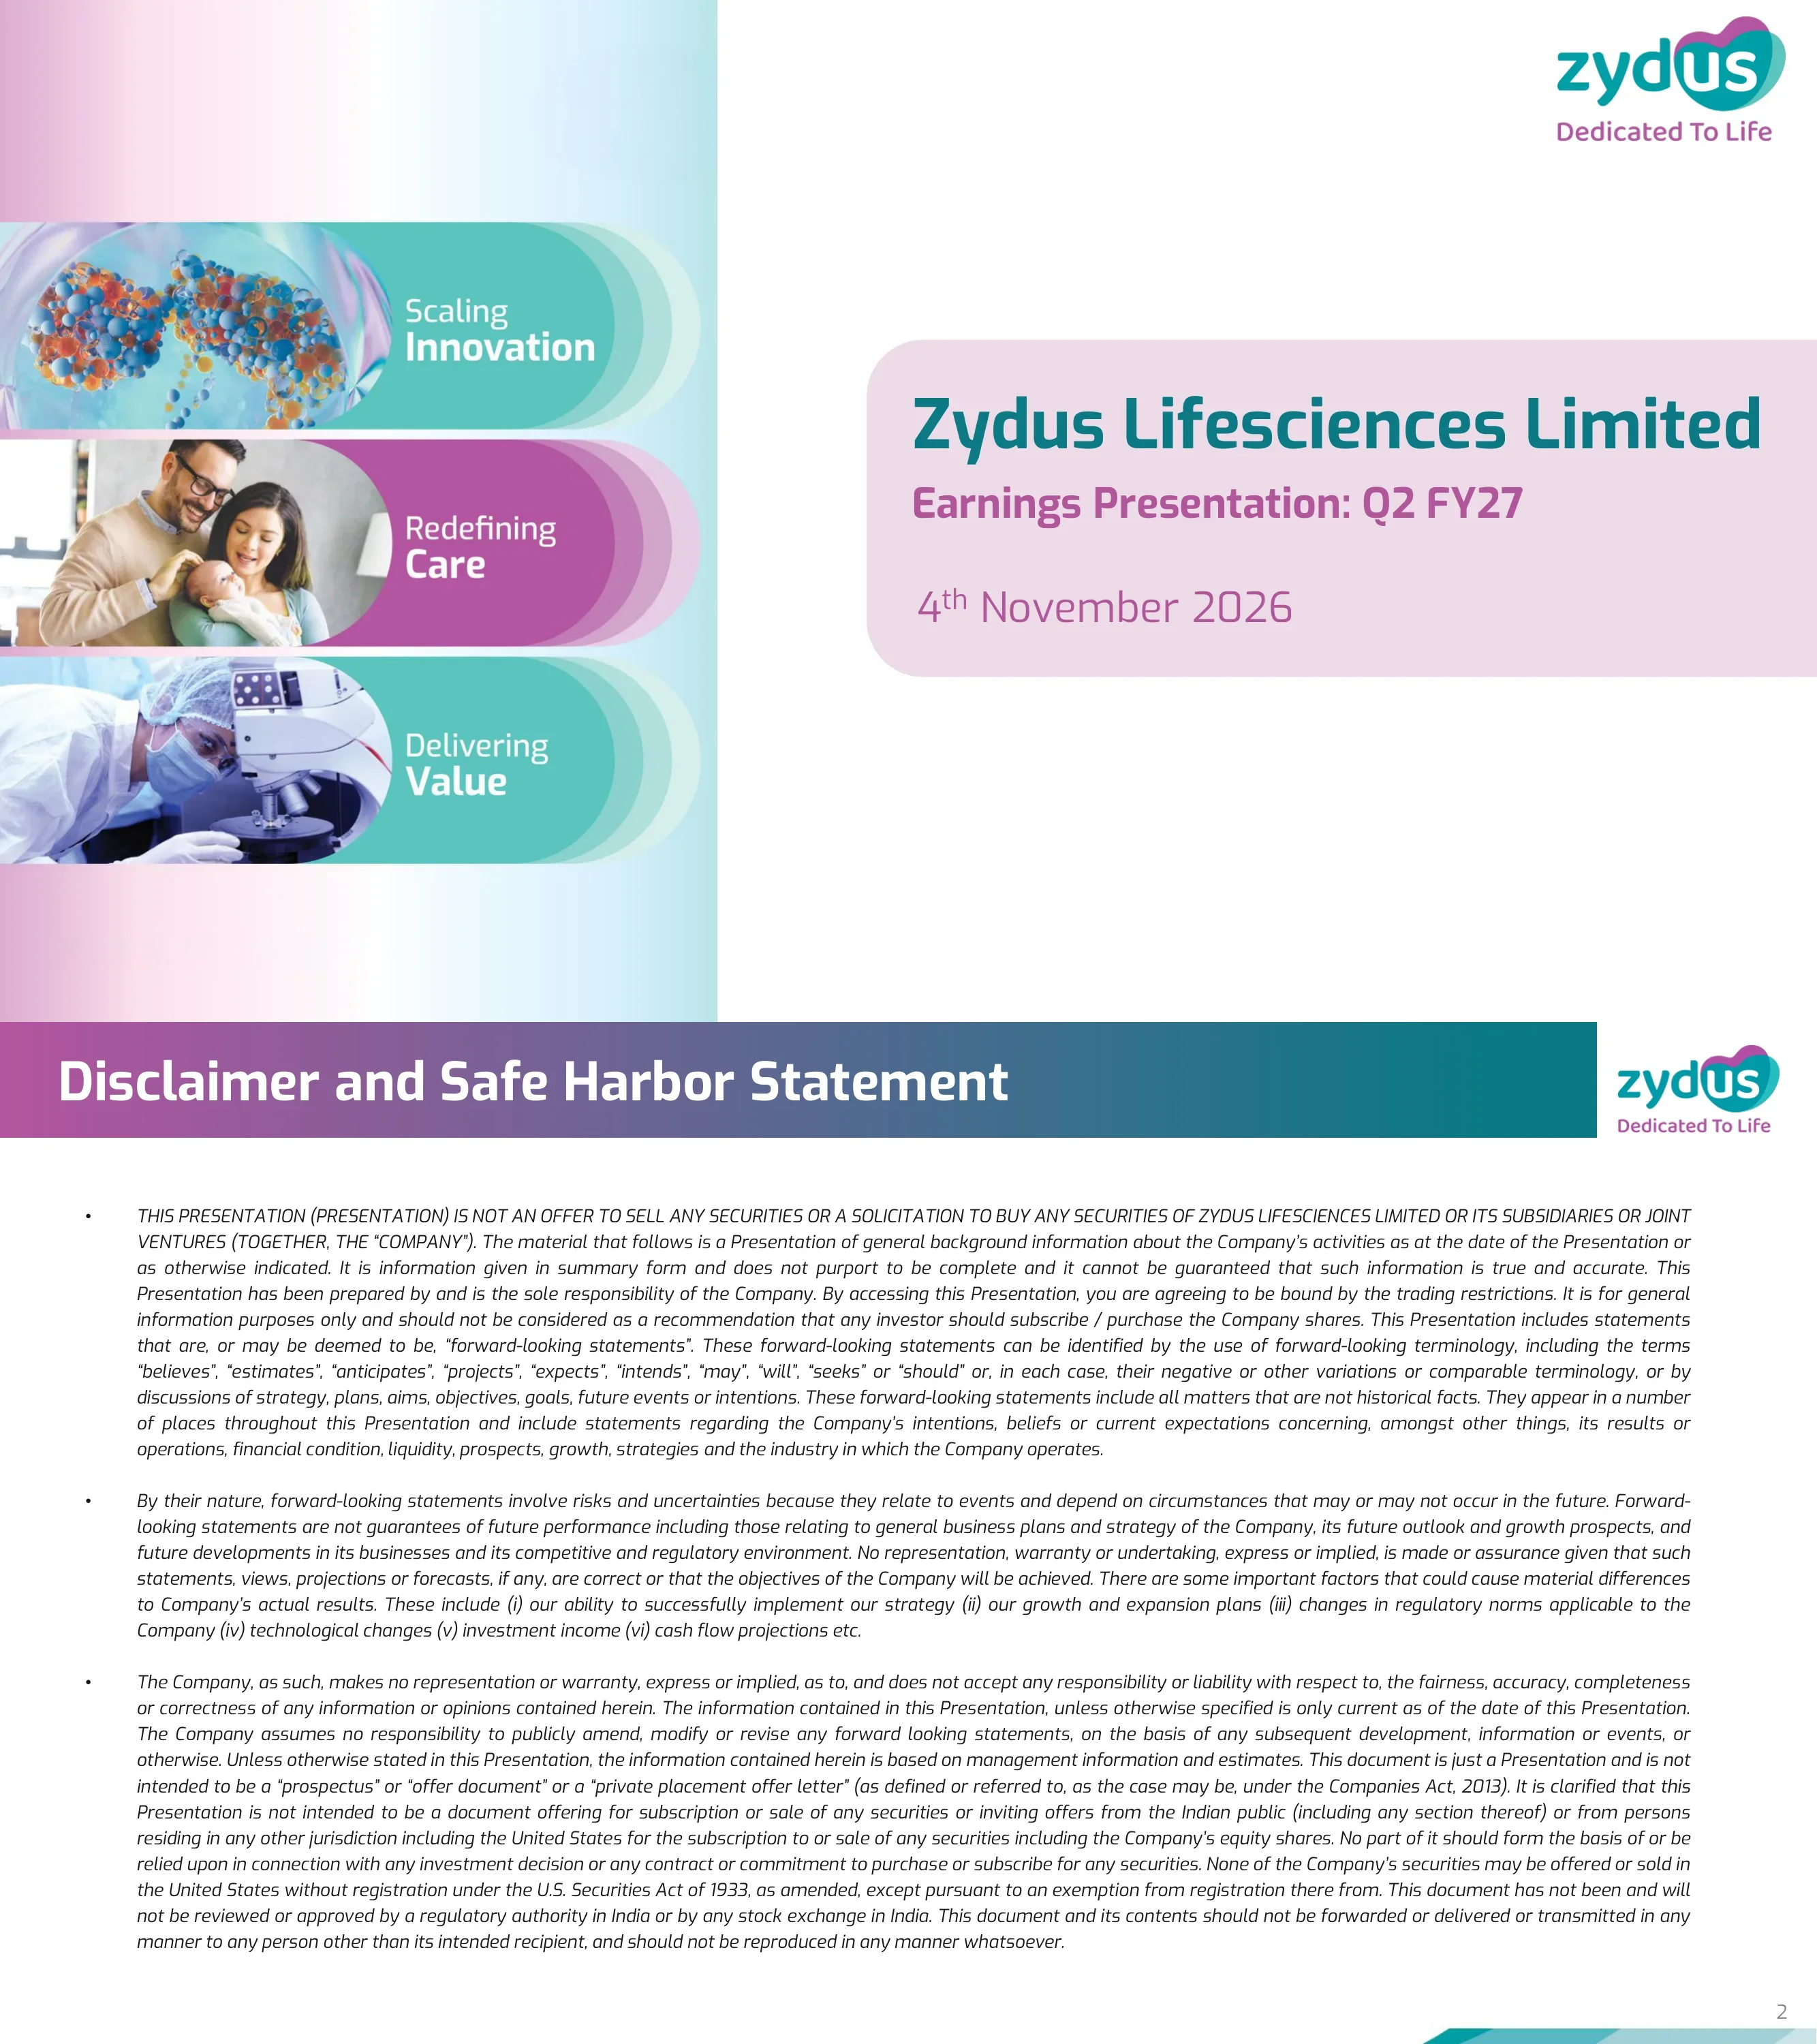
Slajd tytułowy o treści „Earnings Presentation: Q2 FY27”, datowany na 4 listopada 2026 r., z logo Zydus „Dedicated To Life” i trzema filarami marki: Scaling Innovation, Redefining Care, Delivering Value.
Układ dzielony: lewa jedna trzecia zawiera trzy ułożone pionowo zaokrąglone pasy zdjęć (cząsteczki, rodzina z niemowlęciem, naukowiec w laboratorium przy mikroskopie) z morskimi i purpurowymi nakładkami; prawa strona zawiera jasnoróżowy zaokrąglony panel tytułowy i logo w prawym górnym rogu.
Standardowe zastrzeżenie prawne: prezentacja nie stanowi oferty sprzedaży papierów wartościowych, zawiera stwierdzenia dotyczące przyszłości obarczone ryzykiem (realizacja strategii, plany wzrostu, zmiany regulacyjne, technologia, przychody z inwestycji, prognozy przepływów pieniężnych), nie jest prospektem emisyjnym w rozumieniu Companies Act, 2013 i nie została zweryfikowana przez żaden indyjski organ regulacyjny ani giełdę papierów wartościowych.
Gradientowy pasek tytułowy u góry z logo po prawej stronie; trzy długie akapity z tekstem wyjustowanym kursywą wypełniające treść slajdu.
Cztery karty KPI: przychody z działalności operacyjnej 79 096 mln ₹ (+29% r/r), R&D 6 573 mln ₹ (8,3% przychodów), EBITDA 18 945 mln ₹ (marża 24,0%, spadek o 6,0% r/r) oraz zysk netto 9 255 mln ₹ (spadek o 26,6% r/r). Wykres pierścieniowy przedstawia strukturę sprzedaży o wartości 77 544 mln ₹ (+28%): leki gotowe w Ameryce Północnej 43% (+21%), leki gotowe w Indiach 24% (+18%), Consumer Wellness 14% (+76%), leki gotowe na rynkach międzynarodowych (IM) 13% (+33%), MedTech 3% (+47%), API i pozostałe 3% (+30%); farmaceutyki stanowią 83% (+22%). Najważniejsze informacje obejmują 19% wzrost r/r marek własnych w Indiach, skalowanie segmentu specialty w Ameryce Północnej, organiczne nakłady inwestycyjne (capex) w wysokości 4 655 mln ₹ oraz zadłużenie netto 51 998 mln ₹ na 30 września 2026 r. Aktualizacje regulacyjne: inspekcje USFDA w SEZ II Ahmedabad i Moraiya zakończyły się odpowiednio jedną i pięcioma obserwacjami, a produkt przezskórny został zatwierdzony 21 października 2026 r. po inspekcji w Moraiya.
Lewa połowa: siatka 2x2 kart KPI z morskimi nagłówkami nad wykresem pierścieniowym sprzedaży według segmentów z etykietami i zielonymi strzałkami wzrostu; prawa połowa: lista punktowa „Highlights of Q2 FY27” oraz sekcja „Regulatory Updates”.
Trendy z pięciu kwartałów od Q2 FY26 do Q2 FY27. Przychody ogółem: 61 232 / 68 645 / 75 870 / 80 170 / 79 096 (mln ₹). Zysk brutto: 44 327 / 50 282 / 56 107 / 57 772 / 57 552 przy marży brutto 72,4% / 73,2% / 74,0% / 72,1% / 72,8%. R&D: 4 820 / 6 074 / 6 982 / 6 424 / 6 573 stanowiące 7,9% / 8,8% / 9,2% / 8,0% / 8,3% przychodów. EBITDA: 20 158 / 18 164 / 25 544 / 19 294 / 18 945 przy marży 32,9% / 26,5% / 33,7% / 24,1% / 24,0%.
Cztery równe ćwiartki, każda z morskim paskiem tytułowym i pięciosłupkowym wykresem; słupek bieżącego kwartału jest w kolorze magenty, poprzednie kwartały w kolorze morskim; nad słupkami wykresów marż znajdują się pigułki z wartościami procentowymi.
Trendy z pięciu kwartałów (Q2 FY26 do Q2 FY27): raportowany zysk netto (PAT) 12 609 / 10 484 / 13 185 / 9 604 / 9 255 (mln ₹); organiczne nakłady inwestycyjne (capex) 4 911 / 4 637 / 3 577 / 5 875 / 4 655; wskaźnik dług netto do EBITDA 0,28x / 0,34x / 0,49x / 0,68x / 0,62x; kapitał obrotowy netto (zapasy, należności handlowe i zobowiązania handlowe) 72 513 / 75 938 / 81 987 / 86 143 / 83 052.
Taka sama siatka czterech ćwiartek z wykresami słupkowymi jak na poprzednim slajdzie, z przypisem definiującym kapitał obrotowy netto.
Sprzedaż leków gotowych w Indiach wzrosła do 18 844 mln ₹ w Q2 FY27 (z 15 926 mln w Q2 FY26), co oznacza wzrost o 18,3% r/r i 3,8% kw./kw., stanowiąc 24% przychodów. Biznes marek własnych wzrósł o 19% r/r, szybciej niż indyjski rynek farmaceutyczny (IPM), przy 20% wzroście sprzedaży wtórnej, z czego około dwie trzecie pochodziło z wolumenu i nowych produktów. Wzrost udziałów w kardiologii, diabetologii, pulmonologii, dermatologii, gastroenterologii, lekach przeciwzakaźnych, onkologii i nefrologii; utrzymanie pozycji lidera w onkologii; udział leków na choroby przewlekłe i podostre wyniósł 56,9%, co stanowi wzrost o 450 punktów bazowych w ciągu 4 lat. Struktura wartości marek pokazuje 20 marek głównych powyżej 1 000 mln ₹, 29 w przedziale 500–1 000 mln ₹ i 28 w przedziale 250–500 mln ₹. Miks terapeutyczny: kardiologia-diabetologia 18%, pulmonologia 13%, przeciwzakaźne 12%, onkologia 10%, nefrologia 9%, gastroenterologia 9%, pozostałe 8%, leczenie bólu 7%, ginekologia 5%, dermatologia 5%, witaminy i minerały (VMN) 4% (AWACS MAT wrzesień 2026).
Lewa strona: wykres słupkowy sprzedaży z pięciu kwartałów, klamra wzrostu r/r i kw./kw., wykres pierścieniowy udziału w przychodach i sekcja czynników wzrostu; lewy dół: tabela poziomów wartości marek i wykres pierścieniowy według terapii; prawa kolumna: punkty z najważniejszymi wydarzeniami kwartału.
Sprzedaż leków gotowych w Ameryce Północnej osiągnęła 33 145 mln ₹ (347 mln $), co oznacza wzrost o 20,8% r/r i 7,0% kw./kw., stanowiąc 43% przychodów; w poprzednich kwartałach było to odpowiednio 313 / 314 / 323 / 327 mln US$. Leki generyczne w USA zyskały udział dzięki wolumenowi i nowym wdrożeniom: 5 nowych produktów w kwartale i wprowadzenie pierwszych generycznych tabletek Riociguat w październiku 2026 r. Statystyki ANDA: Q2 FY27 – 4 wnioski i 12 zatwierdzeń; H1 FY27 – 9 wniosków i 22 zatwierdzenia; łącznie 516 wniosków i 455 zatwierdzeń (zatwierdzenia obejmują odpowiednio 2, 7 i 31 zatwierdzeń wstępnych). Segment US specialty odnotował silny wzrost sekwencyjny dzięki produktowi Rolvedon i portfelowi 505(b)(2).
Lewa strona: wykres słupkowy sprzedaży z wartościami w $ wewnątrz słupków, wyróżnienia wzrostu, wykres pierścieniowy 43% udziału i czynniki wzrostu; dolny pas: trzy pary wykresów słupkowych wniosków/zatwierdzeń; prawa strona: sekcje z najważniejszymi informacjami o US Generics i US Specialty.
Sprzedaż leków gotowych na rynkach międzynarodowych (IM) wzrosła do 10 009 mln ₹ z 7 513 mln rok wcześniej (w międzyczasie 7 881 / 8 041 / 9 735 mln), co oznacza wzrost o 33,2% r/r i 2,8% kw./kw., stanowiąc 13% przychodów. Wzrost miał szeroki charakter na rynkach wschodzących i w Europie; na rynkach wschodzących stosowano podejście skoncentrowane na konkretnych terapiach, a w Europie skupiono się na poszerzaniu portfela i zasięgu rynkowego.
Wykres słupkowy sprzedaży i wyróżnienia wzrostu w lewym górnym rogu, w centrum wykres pierścieniowy udziału z sekcją czynników wzrostu, po prawej najważniejsze informacje; dolna połowa slajdu jest celowo pusta.
Sprzedaż w segmencie Consumer Wellness wyniosła 11 223 mln ₹, co oznacza wzrost o 76,1% r/r, ale spadek o 21,5% kw./kw. (14 292 mln ₹ w Q1 FY27), stanowiąc 14% przychodów. Biznes krajowy wzrósł o 29% r/r; pielęgnacja skóry i włosów o 37%, a żywność i żywienie o 25%. Kanały zorganizowane osiągnęły 38% udziału w sprzedaży w H1 FY27 (handel nowoczesny 15%, e-commerce 23%). Biznes międzynarodowy, w tym CCL, wzrósł o 12% w ujęciu porównywalnym (LFL). Tabela marek (Nielsen i IQVIA MAT wrzesień 2026): Glucon-D 60,0% udziału, pozycja nr 1; Nycil 32,8%, nr 1; Sugar Free 96,0%, nr 1; Everyuth: oczyszczanie twarzy 8,4% (nr 4), peeling (scrub) 50,2% (nr 1), maseczki peel-off 75,6% (nr 1); Complan 3,9%, nr 4; Nutralite (tłuszcze do smarowania) nr 1 (szacunki firmy); RiteBite (batony proteinowe, ciastka i chipsy) nr 1 (szacunki firmy).
Górna połowa powiela szablon segmentowy (wykres słupkowy, wskaźniki wzrostu, wykres pierścieniowy, czynniki wzrostu, najważniejsze informacje); dolny pas to tabela z logotypami marek oraz rzędami „pigułek” z udziałem w rynku i rankingiem, pogrupowanymi według rodzin marek.
Badania NCE: nowa analiza III fazy Saroglitazar Magnesium w pierwotnym zapaleniu dróg żółciowych zaprezentowana na ACG 2026 oraz zakończenie globalnego badania II(b) fazy EVIDENCES-X w MASH. Biotechnologia: zgoda na rozpoczęcie III fazy badań klinicznych dla jednego przeciwciała monoklonalnego w Indiach. 505(b)(2) i produkty specjalistyczne: USFDA przyjęła do przeglądu wniosek BLA dla leku biopodobnego do Pembrolizumabu (FYB206), opracowanego przez partnera Formycon AG – opisanego jako pierwszy publicznie ogłoszony wniosek o lek biopodobny do Keytruda przyjęty w USA. Inne: Sentynl Therapeutics licencjonowało Alvelestat od Mereo BioPharma do rozwoju w III fazie w chorobie płuc związanej z niedoborem AATD.
Slajd tekstowy z purpurowymi nagłówkami sekcji (Aktualizacje innowacji, Pozostałe aktualizacje) i ciemnoturkusowymi podnagłówkami (Badania NCE, R&D w biotechnologii, 505(b)(2) i produkty specjalistyczne) nad listami punktowymi.
Karta informacyjna firmy: ponad 3 mld USD globalnych przychodów (FY26, przy kursie 88,33 ₹/US$), 13,1 mld USD kapitalizacji rynkowej (3 listopada 2026 r., przy kursie 94,70 ₹/US$), ok. 57% przychodów z marek własnych, 3. największa firma generyczna w USA pod względem liczby recept, w pierwszej trójce w ok. 60% rodzin produktów sprzedawanych w USA, 7 marek w indyjskim rankingu Top 300, 44 zakłady produkcyjne, 10 centrów R&D, ok. 30 000 pracowników (w tym ponad 1 500 naukowców R&D) oraz trzy rynkowe premiery: Bilypsa (Saroglitazar) na MASH w Indiach, Oxemia (Desidustat) – doustny lek na anemię w CKD oraz Tishtha – pierwszy na świecie lek biopodobny do Nivolumabu wprowadzony w Indiach.
Siatka 3x4 zaokrąglonych kart w kształcie pigułek, każda z dużym okrągłym numerem po lewej stronie i krótkim opisem po prawej; na dole ponumerowane przypisy źródłowe.
Wyniki w NSE Sustainability Ratings & Analytics wzrosły z 65 (2024) do 70 (2025) i 71/100 (2026), co przesunęło Zydus do kategorii „Lider” (top 10%) z poziomu „Aspirujący”; firma zajmuje miejsce w pierwszej dwójce indyjskiego sektora farmaceutycznego (wyniki z 15 października 2026 r.), przy wzroście bazowego ratingu ESG z 66 do 68. Wyniki CRISIL ESG wzrosły z 59 do 61 i 66/100 (kategoria „Silny”), co daje miejsce w pierwszej czwórce indyjskiej farmacji, przy wzroście bazowego ratingu ESG z 64 do 70.
Dwa poziome pasy oddzielone linią przerywaną, każdy z logo agencji ratingowej, trzystopniową osią czasu z wynikami w formie szewronów oraz punktami po prawej stronie.
Raportowany rachunek zysków i strat w mln ₹: całkowite przychody z działalności operacyjnej 79 096 w Q2 FY27 wobec 61 232 (+29,2% r/r) oraz 80 170 w Q1 (-1,3% kw./kw.); H1 FY27 1 59 266 wobec 1 26 969 (+25,4%). Kontrybucja brutto 57 552 (marża 72,8%). Koszty pracownicze 12 335 (+33,7%), R&D 6 573 (+36,4%), pozostałe koszty operacyjne 21 065 (+47,7%), zysk z różnic kursowych 1 366 wobec 4 141. EBITDA 18 945 (-6,0% r/r; marża 24,0% vs 32,9%); EBITDA za H1 38 239 (-6,8%). Koszty finansowe 1 870 (+84,6%), amortyzacja 6 045 (+101,3%), zysk przed opodatkowaniem (PBT) 12 617 (-25,5%), podatek 3 340, raportowany zysk netto 9 255 (-26,6% r/r, -3,6% kw./kw.); zysk netto za H1 18 859 (-30,9%).
Tabela na całą szerokość z turkusowym wierszem nagłówkowym, kolumnami bieżącego okresu (Q2 FY27, H1 FY27) cieniowanymi na purpurowo, pogrubionymi wierszami sum częściowych oraz przypisem informującym, że koszty pracownicze i pozostałe koszty operacyjne nie obejmują kosztów związanych z badaniami.
Wpływ różnic kursowych na transakcje operacyjne powyżej linii EBITDA (mln ₹, „+” = strata, „-” = zysk): ujęte w koszcie własnym sprzedaży (COGS) 93 w Q2 FY27 wobec 365 w Q2 FY26 (H1: 85 wobec 437); w pozostałych kosztach operacyjnych -1 366 wobec -4 141 (H1: -1 935 wobec -4 712); łącznie -1 273 wobec -3 776 (H1: -1 850 wobec -4 275), co oznacza znacznie mniejszy zysk z różnic kursowych niż rok wcześniej.
Pojedyncza, kompaktowa tabela wyśrodkowana w górnej połowie slajdu, z purpurowymi kolumnami bieżącego okresu i turkusowym wierszem sumy; pozostała część slajdu to pusta przestrzeń.
Slajd końcowy z danymi kontaktowymi dla inwestorów (Arvind Bothra), stroną internetową firmy i profilem LinkedIn oraz adresem siedziby: Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, Indie.
Nagłówek w formie paska z gradientem, duży turkusowy napis „Dziękujemy” po lewej stronie nad zaokrąglonym polem kontaktowym z ikonami WWW i LinkedIn; adres siedziby po prawej stronie.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 15-slajdowa prezentacja inwestorska Zydus Lifesciences za kwartał zakończony 30 września 2026 r., datowana na 4 listopada 2026 r. i złożona w giełdach BSE/NSE. Obejmuje ona główne wskaźniki KPI, trendy finansowe z pięciu kwartałów, omówienie poszczególnych segmentów biznesowych, aktualizacje dotyczące innowacji i ESG oraz raportowany skonsolidowany rachunek zysków i strat (P&L).
Indyjskie spółki stosują rok fiskalny trwający od kwietnia do marca, zatem FY27 trwa od kwietnia 2026 r. do marca 2027 r., a Q2 FY27 obejmuje okres od lipca do września 2026 r. H1 FY27 to okres od kwietnia do września 2026 r.
Przychody z działalności operacyjnej wyniosły ₹79 096 mln (+29% r/r), EBITDA wyniosła ₹18 945 mln przy marży 24,0% (-6,0% r/r), wydatki na R&D wyniosły ₹6 573 mln (8,3% przychodów), a raportowany zysk netto wyniósł ₹9 255 mln (-26,6% r/r). Zadłużenie netto na dzień 30 września 2026 r. wynosiło ₹51 998 mln.
Zydus raportuje wyniki w tej talii w ₹ mln (Rs. mn), a strona zachowuje jednostki własne spółki. Aby przeliczyć je na ₹ crore, należy podzielić kwotę przez 10, zatem ₹79 096 mln to około ₹7 910 crore. Tabela P&L wykorzystuje również indyjski system grupowania cyfr, np. 1,59,266.
Największym segmentem są formulacje w Ameryce Północnej z 43% udziałem w sprzedaży (₹33 145 mln, +20,8% r/r), a następnie formulacje w Indiach z 24% (+18,3%), Consumer Wellness z 14% (+76,1%), formulacje na rynkach międzynarodowych z 13% (+33,2%) oraz MedTech i API po 3% każdy.
Tak. Jej struktura — podsumowanie w formie kart KPI, slajdy z trendami finansowymi na czterech wykresach, powtarzalna strona segmentu z wyróżnionymi wzrostami i wykresami pierścieniowymi udziałów, aktualizacja pipeline'u oraz pełna tabela P&L — sprawdzi się w przypadku wyników kwartalnych każdej wielosegmentowej spółki giełdowej. Wystarczy zastąpić dane i branding własnymi.
Prezentacja została złożona w indyjskich giełdach papierów wartościowych, BSE i NSE, i jest również dostępna w sekcji inwestorskiej na stronie zyduslife.com. Wersja tutaj to sama prezentacja, z której usunięto pismo przewodnie dla giełdy.
Slajdy są własną, opublikowaną prezentacją wyników Zydus Lifesciences, udostępnioną w celach referencyjnych i do analizy designu. Zastrzeżenie prawne (disclaimer) stwierdza, że nie stanowi ona oferty papierów wartościowych i zawiera stwierdzenia dotyczące przyszłości, a żadna treść na tej stronie nie jest poradą inwestycyjną.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.