
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów spółek półprzewodnikowych
Prezentacja wyników Winbond za Q3 2026: 33-slajdowa talia z konferencji inwestorskiej za 3Q26 firmy Winbond Electronics (TWSE: 2344), tajwańskiego producenta pamięci specjalistycznych, zaprezentowana 3 listopada 2026 r. i złożona w języku angielskim w tajwańskim systemie Market Observation Post System (MOPS) na potrzeby konferencji inwestorskiej (法說會). Raportuje rekordowe wyniki w NT$ (dolarach tajwańskich): skonsolidowane przychody netto w wysokości 82 331 mln NT$ (+37,6% kw./kw., +278,2% r/r), marżę brutto 70,6%, zysk netto 35 138 mln NT$ oraz EPS 7,58 NT$. Wyniki napędzał wzrost przychodów CMS (DRAM) o 50% kw./kw. oraz Flash o 34% kw./kw. Zawiera również prognozę ograniczonej podaży NOR, SLC NAND i DDR4/LPDDR4 do 2027 r. oraz przewidywania dotyczące popytu na serwerowe pamięci NOR Flash w serwerach AI.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Winbond za Q3 2026: 33-slajdowa talia z konferencji inwestorskiej za 3Q26 firmy Winbond Electronics (TWSE: 2344), tajwańskiego producenta pamięci specjalistycznych, zaprezentowana 3 listopada 2026 r. i złożona w języku angielskim w tajwańskim systemie Market Observation Post System (MOPS) na potrzeby konferencji inwestorskiej (法說會). Raportuje rekordowe wyniki w NT$ (dolarach tajwańskich): skonsolidowane przychody netto w wysokości 82 331 mln NT$ (+37,6% kw./kw., +278,2% r/r), marżę brutto 70,6%, zysk netto 35 138 mln NT$ oraz EPS 7,58 NT$. Wyniki napędzał wzrost przychodów CMS (DRAM) o 50% kw./kw. oraz Flash o 34% kw./kw. Zawiera również prognozę ograniczonej podaży NOR, SLC NAND i DDR4/LPDDR4 do 2027 r. oraz przewidywania dotyczące popytu na serwerowe pamięci NOR Flash w serwerach AI.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
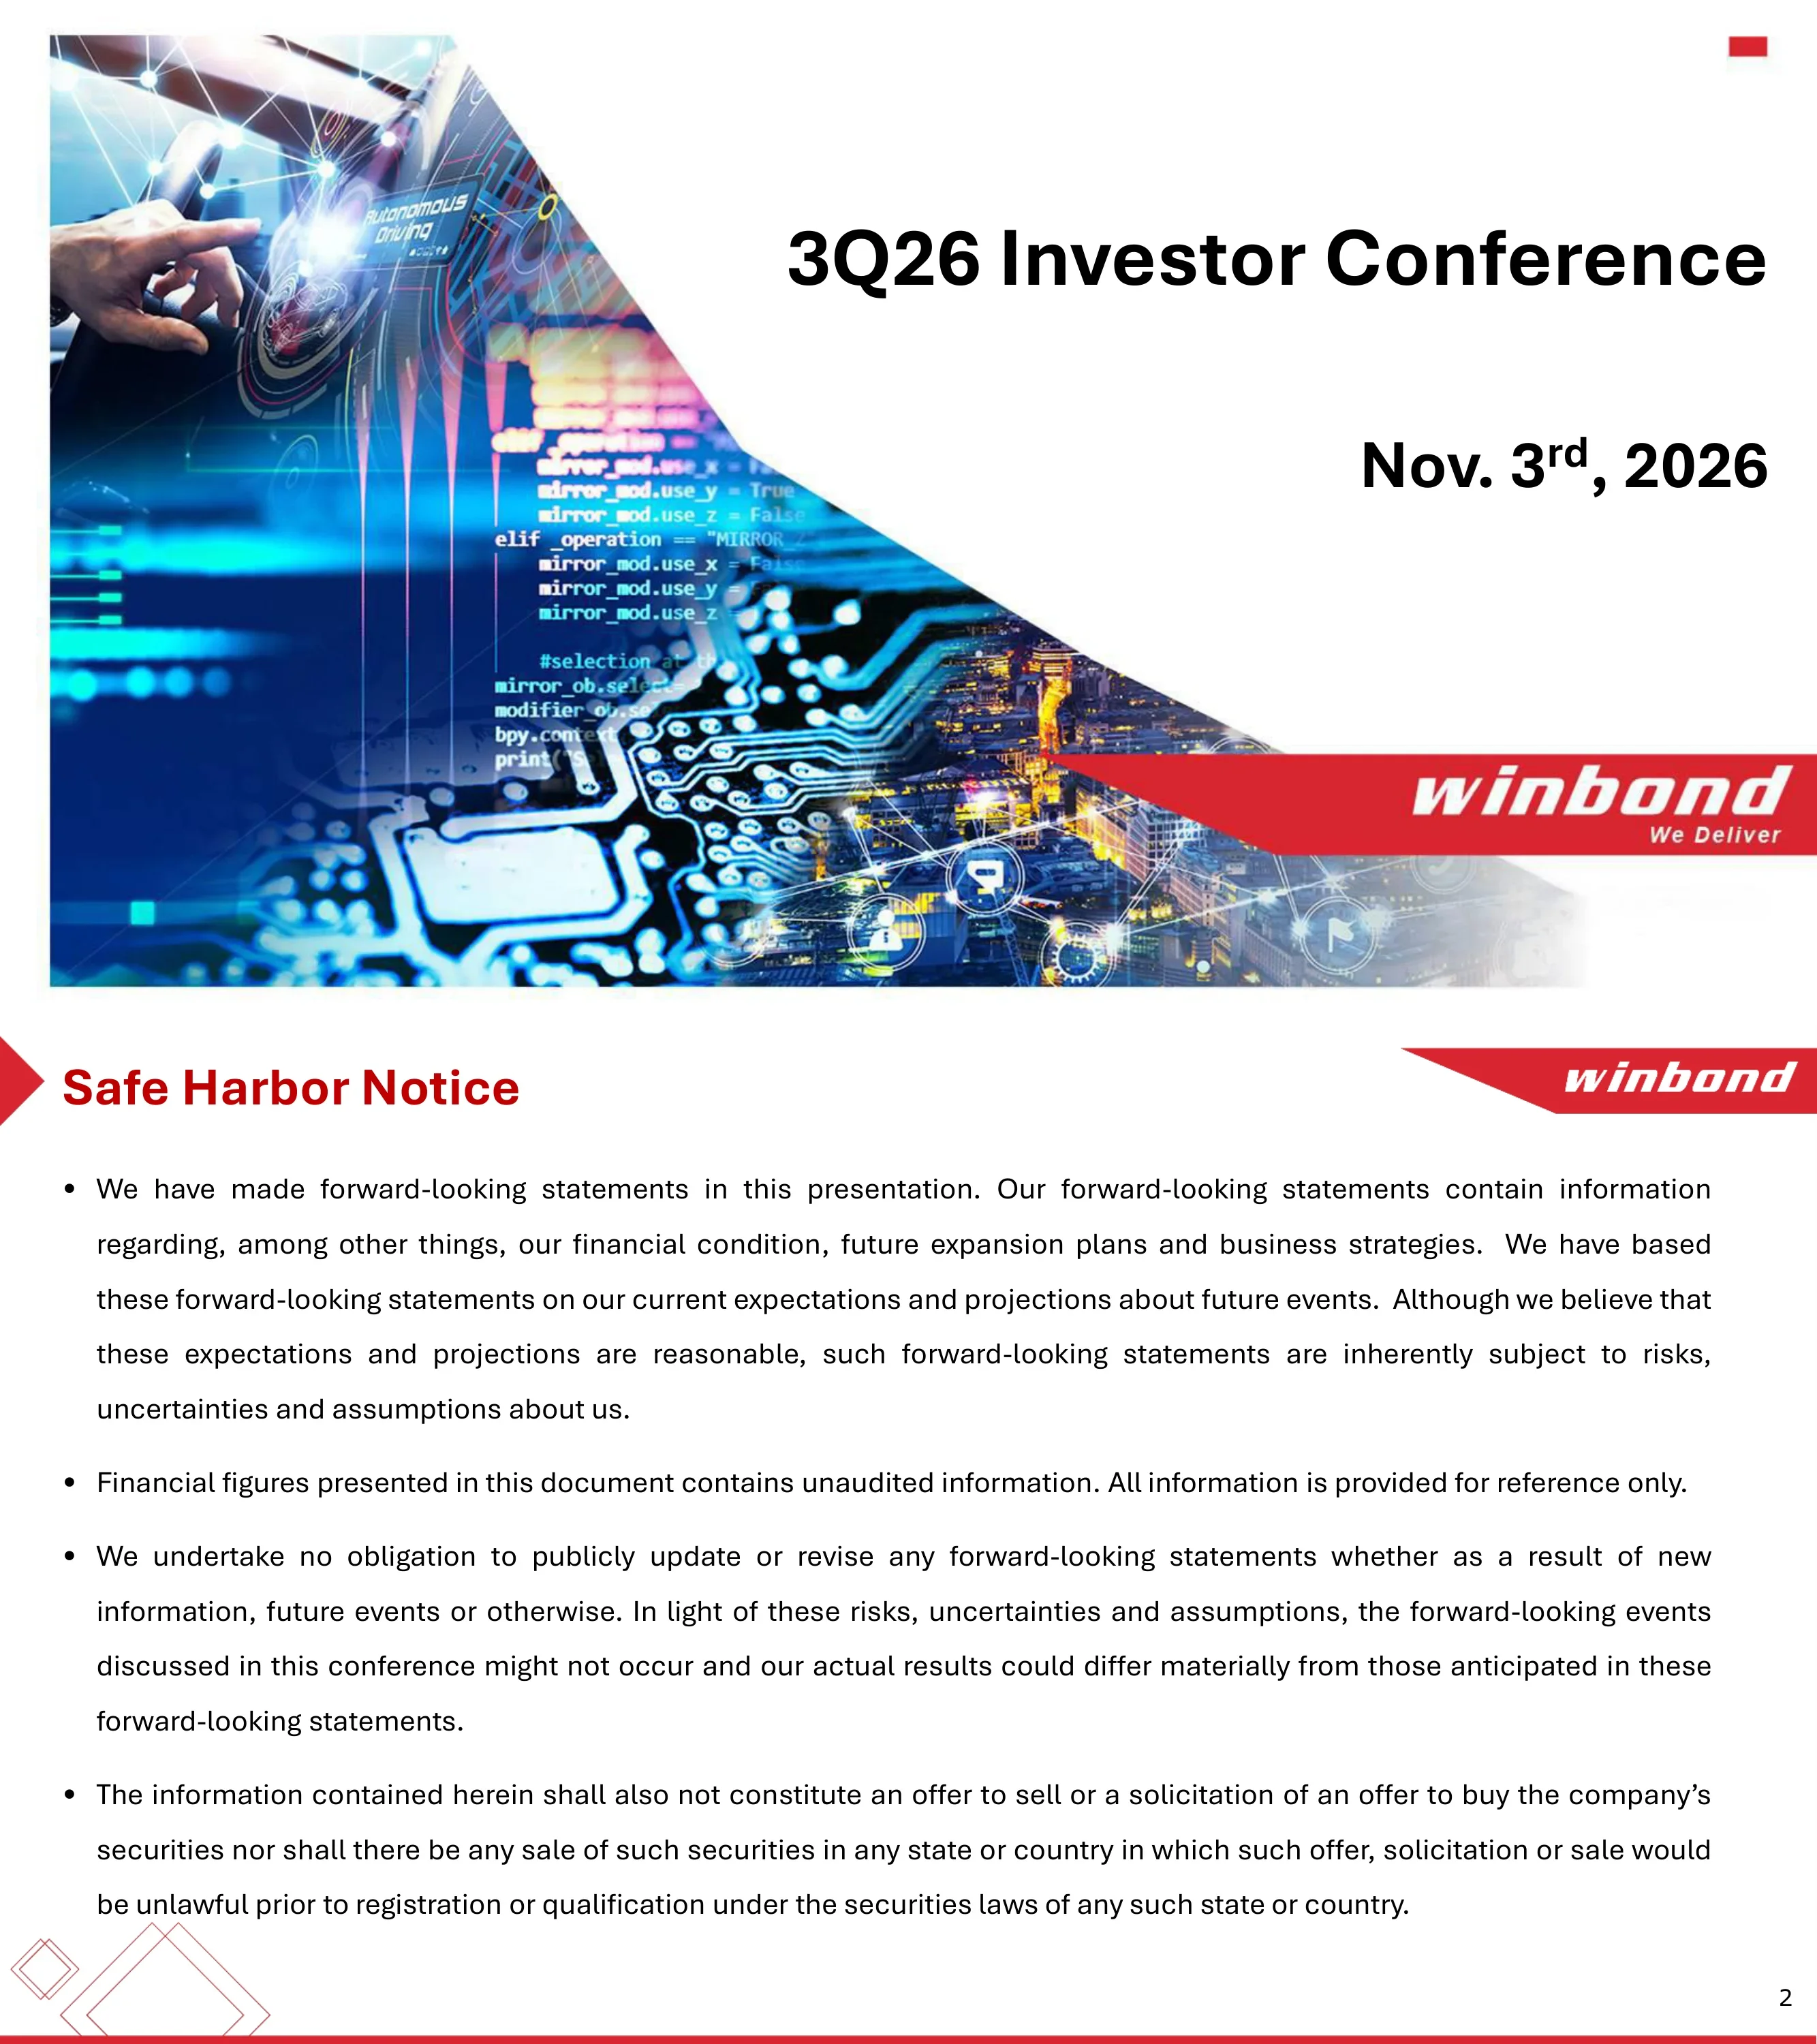
Slajd tytułowy zapowiadający konferencję inwestorską Winbond za 3Q26 z datą 3 listopada 2026 r., zawierający logo Winbond z hasłem „We Deliver”.
Podział ukośny: po lewej stronie zdjęcie technologiczne na cały spad (płytka drukowana, kod i interfejs autonomicznej jazdy), po prawej tytuł i data wyrównane do prawej na białym tle, w prawym dolnym rogu czerwony pasek z logo.
Standardowe zastrzeżenie dotyczące stwierdzeń wybiegających w przyszłość; informacja, że dane finansowe w prezentacji są niezaaudytowane i mają charakter wyłącznie informacyjny, a prezentacja nie stanowi oferty sprzedaży ani zaproszenia do zakupu papierów wartościowych.
Czerwony tytuł ze znacznikiem strzałki w lewym górnym rogu, zakładka z logo Winbond w prawym górnym rogu, cztery wyjustowane akapity z punktatorami wypełniające slajd.
Cztery sekcje agendy wraz z prelegentami: 01 Wyniki finansowe (Hsiang-Yun Fan, EVP), 02 Podsumowanie działalności i prognoza (James Chen, Prezes), 03 Doskonałość i przyszłość (Jason Lin, VP), 04 Sesja Q&A.
Niebieska grafika cyfrowej dłoni w lewej jednej trzeciej slajdu; ponumerowane punkty agendy z czerwonymi cyframi, czarnymi nagłówkami i szarymi nazwiskami prelegentów, połączone cienkimi liniami pomocniczymi.
Przekładka sekcji otwierająca część prezentacji poświęconą wynikom finansowym.
Ukośne zdjęcie zielonej płytki drukowanej z układami scalonymi w górnej prawej części, duży czarny tytuł sekcji na dole na środku, czerwone obrysy rombów w lewym dolnym rogu.
Sprzedaż netto w 3Q26 wyniosła 82 331 mln NT$ (+37,6% kw./kw., +278,2% r/r wobec 21 771 mln NT$); zysk brutto 58 101 mln NT$ przy marży brutto 70,6% (66,2% w 2Q26, 46,7% w 3Q25); zysk operacyjny 43 784 mln NT$, marża operacyjna 53,2%; zysk netto 35 138 mln NT$ (marża netto 42,7%), zysk netto przypadający jednostce dominującej 35 422 mln NT$; EPS 7,58 NT$ (2Q26: 5,40 NT$, 3Q25: 0,65 NT$), EPS narastająco od początku roku (YTD) 15,32 NT$; EBITDA 51 781 mln NT$; średni kurs USD/NTD 31,99.
Tabela finansowa z pięcioma kolumnami (3Q26, 2Q26, kw./kw., 3Q25, r/r) pod niebieskimi i czarnymi komórkami nagłówka; wiersze z marżami cieniowane na szaro i pogrubione; EBITDA i kurs wymiany w ramce w stopce.
Dziewięciokwartalny skumulowany wykres słupkowy przychodów z podziałem na CMS (Customized Memory Solution, dawniej DRAM), Flash, Logic IC i pozostałe, rosnących z 21 312 mln NT$ w 3Q24 do 82 331 mln NT$ w 3Q26, przy czym CMS osiągnął 58% przychodów w 3Q26, a Logic IC spadł do 9%; linia skonsolidowanej marży brutto rośnie z 29% do 71%. Wykresy boczne pokazują zmianę przychodów w 3Q26: kw./kw. CMS +15 841 mln NT$, Flash +6 743 mln NT$, Logic IC -142 mln NT$; r/r CMS +40 974 mln NT$, Flash +19 178 mln NT$, Logic IC +375 mln NT$. Przypis: „Pozostałe” to przychody z usług oprogramowania od AMTC i METC, poniżej 3% całości.
Duży skumulowany wykres słupkowy z nałożoną czerwoną linią marży w lewych dwóch trzecich slajdu; dwa małe wykresy słupkowe po prawej stronie dla zmian kw./kw. i r/r według produktów; przypisy na dole.
Panel Memory: przychody z pamięci wzrosły z 12 941 mln NT$ (3Q24) do 74 284 mln NT$ (3Q26), przy czym udział CMS wzrósł do 64%, a Flash do 36%; marża brutto segmentu pamięci wzrosła z 21% do 74% (minimum 10% w 1Q25). Panel Logic IC: przychody stabilne między 6 981 mln NT$ a 8 305 mln NT$ kwartalnie (7 593 mln NT$ w 3Q26) z marżą brutto 34%–41% (37% w 3Q26).
Dwa sąsiadujące, obramowane panele wykresów oznaczone jako Memory i Logic IC, każdy ze słupkami i linią marży obejmujący dziewięć kwartałów.
Sprzedaż netto segmentu pamięci w 3Q26 wyniosła 74 284 mln NT$ (+43,7% kw./kw., +425,6% r/r); zysk brutto 54 872 mln NT$, marża brutto 73,9% (70,3% w 2Q26, 50,8% w 3Q25); koszty operacyjne 10 418 mln NT$; zysk operacyjny 44 454 mln NT$, marża operacyjna 59,8% (56,9% w 2Q26, 29,7% w 3Q25); wykorzystanie mocy produkcyjnych na poziomie około 100% we wszystkich trzech kwartałach.
Ten sam styl pięciokolumnowej tabeli finansowej co na stronie 5, zajmujący górną połowę, z oddzielnym wierszem wykorzystania mocy produkcyjnych w ramce poniżej i wolnym miejscem na dole.
Stan na 30.09.2026: środki pieniężne, ich ekwiwalenty i zabezpieczające aktywa finansowe 84 856 mln NT$ (25% aktywów), należności z tytułu dostaw i usług 49 307 mln NT$, zapasy 29 384 mln NT$, inwestycje 49 839 mln NT$, rzeczowe aktywa trwałe (PP&E) oraz ROU 116 431 mln NT$; aktywa ogółem 336 301 mln NT$ (wobec 293 034 mln NT$ na 30.06.2026 i 182 603 mln NT$ na 30.09.2025); zobowiązania ogółem 110 763 mln NT$; kapitał własny 225 538 mln NT$; wartość księgowa na akcję 46,04 NT$; wskaźnik zadłużenia do kapitału własnego (D/E) 0,49 (0,80 rok wcześniej); wskaźnik płynności bieżącej 2,50. Przypis: 4 720 mln akcji w obiegu.
Tabela bilansowa z trzema kolumnami dat, z których każda pokazuje kwotę i procent aktywów ogółem; sumy cieniowane; wiersze wskaźników w ramce; przypis na dole.
Przepływy pieniężne z działalności operacyjnej w 3Q26 wyniosły 45 868 mln NT$ (2Q26: 23 306 mln NT$, 3Q25: 2 836 mln NT$); amortyzacja 7 596 mln NT$; przepływy pieniężne z działalności inwestycyjnej -16 518 mln NT$, w tym nakłady inwestycyjne (CAPEX) -15 948 mln NT$; przepływy pieniężne z działalności finansowej -6 483 mln NT$, w tym spłata kredytów bankowych 6 063 mln NT$; zmiana netto +23 030 mln NT$; saldo końcowe 84 856 mln NT$; wolne przepływy pieniężne (free cash flow) 29 920 mln NT$ (zdefiniowane jako przepływy operacyjne minus CAPEX).
Wąska, wyśrodkowana tabela trójkolumnowa z sumami częściowymi sekcji cieniowanymi na szaro, saldem końcowym i wolnymi przepływami oddzielonymi liniami, definicje w przypisach.
Wykres słupkowy skumulowany kosztów operacyjnych z podziałem na R&D-Memory, SG&A-Memory, R&D-Logic IC i SG&A-Logic IC, rosnących z 5 974 mln NT$ (3Q24) do 14 317 mln NT$ (3Q26); w 3Q26 R&D-Memory wyniosło 5 914 mln NT$, SG&A-Memory 4 954 mln NT$, R&D-Logic IC 2 531 mln NT$, a SG&A-Logic IC 918 mln NT$. Wskaźnik OPEX do przychodów spadł z poziomu 28%–31% do 18% w 2Q26 i 3Q26.
Pełnowymiarowy skumulowany wykres słupkowy z czerwoną linią wskaźnika powyżej, legendą i przypisem na dole.
Nuvoton (spółka zależna w segmencie logic IC) w 3Q26: sprzedaż netto 7 856 mln NT$ (-1,1% kw/kw, +8,0% r/r); marża brutto 37,4%; koszty operacyjne 3 448 mln NT$; marża operacyjna -6,5%; strata netto 559 mln NT$ (marża netto -7,1%); EPS -1,24 NT$ (2Q26: -0,58 NT$, 3Q25: -1,22 NT$).
Pięciokolumnowa tabela rachunku zysków i strat, zgodna z formatowaniem na stronie 5, z ujemnymi marżami zaznaczonymi w cieniowanych wierszach.
Nuvoton na dzień 30.09.2026: gotówka 7 586 mln NT$, należności 4 258 mln NT$, zapasy 7 703 mln NT$ (wzrost z 6 869 mln NT$ na dzień 30.06.2026), inwestycje długoterminowe 2 841 mln NT$, rzeczowe aktywa trwałe (PP&E) i ROU 7 342 mln NT$; aktywa ogółem 32 162 mln NT$; zobowiązania ogółem 15 852 mln NT$; kapitał własny 16 310 mln NT$; wartość księgowa na akcję 36,05 NT$; wskaźnik zadłużenia do kapitału własnego 0,97; wskaźnik płynności bieżącej 1,76.
Tabela bilansowa z trzema kolumnami dat i podkolumnami procentowymi, cieniowanymi sumami i ramką ze wskaźnikami.
Trzy wykresy: EPS rocznie – 2021: 3,41 NT$, 2022: 3,23 NT$, 2023: (0,29 NT$), 2024: 0,14 NT$, 2025: 0,88 NT$ oraz 15,32 NT$ narastająco za 3Q26; wartość księgowa na akcję od 20,71 NT$ (2021) do 46,04 NT$ (3Q26); EBITDA – 30 085 mln NT$ (2021), 27 690 mln NT$, 12 151 mln NT$, 15 005 mln NT$, 18 680 mln NT$ (2025) oraz 101 552 mln NT$ narastająco za 3Q26, przy marży EBITDA na poziomie 56% narastająco w porównaniu do 16%–30% w latach ubiegłych.
Siatka dashboardu: wykres słupkowy EPS w lewym górnym rogu, wykres liniowy BVPS w lewym dolnym rogu, wysoki wykres słupkowo-liniowy EBITDA po prawej stronie; każdy w obramowanym panelu z kolorową etykietą zakładki.
Wydatki inwestycyjne (CAPEX) w segmencie Memory ujęte kasowo na dzień 3 listopada 2026 r.: 40,8 mld NT$ (2022), 12,7 mld NT$ (2023), 15,5 mld NT$ (2024), 5,5 mld NT$ (2025) oraz szacowane 39,5 mld NT$ na rok 2026, z czego wyposażenie fabryk wafli (WFE) stanowi około 95%; CAPEX narastająco za 3Q26 wyniósł 23,4 mld NT$.
Prosty wykres kolumnowy z pięcioma słupkami, gdzie słupek za 2026 rok jest podzielony na część opłaconą (pełną) i szacowaną (kreskowaną), z ramką zawierającą dwa punkty poniżej.
Separator sekcji otwierająca część „Podsumowanie działalności i prognozy” prezentowaną przez Prezesa.
Ten sam projekt separatora ze zdjęciem płytki drukowanej pod kątem co na stronie 4, z dwuwierszowym tytułem sekcji.
Przychody CMS +50% kw/kw i +620% r/r; wolumen dostaw CMS (bit shipments) spadł o 7–9% kw/kw, ale wzrósł o 4–6% r/r; średnia cena sprzedaży (ASP) CMS w USD wzrosła o nieco ponad 60% kw/kw i ponad 500% r/r. Przychody Flash +34,0% kw/kw i +255% r/r; wolumen dostaw Flash bez zmian kw/kw i wzrost nieco powyżej 10% r/r; średnia cena sprzedaży Flash wzrosła o około 35% kw/kw i około 200% r/r. Wpływ kursów walutowych +1,3% kw/kw, +7,4% r/r.
Tabela siatkowa z grupami kolumn kw/kw i r/r, pasami podnagłówków CMS i Flash oraz wierszami dla przychodów, wolumenu dostaw, średniej ceny sprzedaży i kursu wymiany.
Przychody Memory według zastosowań w 3Q26: Komunikacja 31%, Komputery 17%, Konsumenckie 26%, Motoryzacja i Przemysł 26% (2Q26 odpowiednio: 29%, 15%, 28%, 28%). Wzrost kwartał do kwartału: Motoryzacja i Przemysł +36%, Komunikacja +55%, Konsumenckie +35%, Komputery +66%. Małe wykresy słupkowe nie posiadają etykiet danych, więc dokładne wartości w NT$ dla poszczególnych zastosowań nie zostały podane.
Dwa wykresy kołowe (3Q26 nad 2Q26) po lewej stronie oraz siatka 2x2 małych wykresów słupkowych porównujących 2Q26 z 3Q26 po prawej, każdy z etykietą wzrostu.
Przychody Flash wzrosły o 34% kw/kw i ponad 200% r/r w 3Q26; udział przychodów z technologii 24 nm stale rośnie dzięki migracji technologicznej i optymalizacji miksu; przychody i dostawy pamięci NOR o wysokiej gęstości osiągnęły rekordowe poziomy. Miks procesowy w 3Q26: 58 nm 52%, 32 nm 17%, 46 nm 16%, 24 nm 7%, 90 nm 5%, 45 nm 3%.
Trzy punkty z polami wyboru u góry, poniżej dziewięciokwartalny skumulowany wykres słupkowy udziału w przychodach według węzła procesowego, z pogrubionym ostatnim kwartałem.
Przychody CMS wzrosły o 50% kw/kw i ponad 600% r/r w 3Q26; technologia 20 nm pozostała kluczowym motorem wzrostu dzięki silnej sprzedaży DDR4/LPDDR4; rozpoczęto wdrażanie 16 nm, ze znaczącymi przychodami spodziewanymi od 2027 roku. Miks procesowy w 3Q26: 20 nm 66%, 25 nm 17%, 38 nm i powyżej 8%, 25Snm 6%, 16 nm 3%.
Ten sam format co na stronie 18: punkty z polami wyboru u góry, poniżej skumulowany wykres słupkowy przychodów według węzła z dziewięciu kwartałów.
Code Storage Flash: podaż pamięci NOR o wysokiej gęstości pozostaje ograniczona z pozytywną dynamiką cenową do 2027 r.; liczne projekty typu design-in wspierają korzystne prognozy cenowe dla SLC NAND do 2027 r.; popyt ze strony serwerów AI, sektora motoryzacyjnego i zastosowań związanych z AI. Customized Memory Solution: dalszy potencjał wzrostu cen kontraktowych w 4Q; podaż ograniczona, trudna sytuacja spodziewana do 2027 r.; popyt ze strony serwerów AI, edge AI, motoryzacji i infrastruktury.
Dwupoziomowa lista punktowana: pogrubione czarne nagłówki z czerwonymi znacznikami pól wyboru, niebieskie podpunkty z czerwonymi znacznikami rombów.
Rynek ogólny: niepewność co do inflacji i stóp procentowych może obciążać popyt na elektronikę konsumencką i tradycyjną w obliczu rynkowej debaty nad CAPEX dostawców usług chmurowych (CSP); silny popyt na AI wspiera odporny cykl wzrostowy pamięci. Winbond: dynamika rentowności pozostała silna; DDR4 i LPDDR4 to priorytety na 2027 rok; budowa modułu B w fabryce Kaohsiung (KH) rusza pod koniec 2026 roku z planowaną wydajnością cleanroomu na poziomie 50–60 tys. wafli miesięcznie; trwają negocjacje umów długoterminowych (LTA) dla modułu B; CUBE zgodnie z planem wejdzie do masowej produkcji w 2027 roku; przejęcie biznesu NOR Flash i F-RAM od Infineon oczekuje na zgody regulacyjne, a zamknięcie transakcji planowane jest na 2H27.
Taka sama dwupoziomowa hierarchia wypunktowania jak na stronie 20, z nagłówkami Rynek ogólny i Biznes Winbond.
Separator sekcji dla strategii Excellence & Forward dotyczącej pamięci Flash do przechowywania kodu.
Ukośny separator ze zdjęciem płytki drukowanej z tytułem sekcji umieszczonym w lewym dolnym rogu.
Mapa produktów rodzin Winbond Flash według gęstości od 2Mb do 8Gb: NOR (QSPI NOR 1.2V W25Q-NE; seria QSPI NOR 1.8V/3V W25Q; Octal NOR W35T-NW), Secure NOR (QSPI Secure NOR W77Q i Octal Secure NOR W77T-NW z PQC), NAND (QSPI NAND W25N, Octal NAND W35N-JW, ONFI NAND W29N) oraz MCP (W71N, 4+4/8+8).
Poziomy wykres zakresów: etykiety kategorii w szarych komórkach po lewej stronie, kolorowe paski rozciągające się na osi gęstości u dołu, pokazujące zasięg każdej rodziny.
Trzy rynki wzrostu dla pamięci Flash do przechowywania kodu: Motoryzacja (ADAS/IVI/czujniki, centralne jednostki obliczeniowe/SDV), IoT (opieka zdrowotna, urządzenia ubieralne, IIoT) oraz urządzenia AI (serwery, w tym serwery korporacyjne GP, serwery AI, hiperskalerzy, akceleratory AI i interkonekty HP, a także Edge AI i fizyczna AI).
Trzy równe karty z granatowymi paskami nagłówkowymi i listami punktowanymi na jasnoszarym tle.
Dwa obszary popytu na AI: Serwery AI (serwery korporacyjne GP, serwery AI, hiperskalerzy, akceleratory AI, interkonekty HP; układy krzemowe takie jak CPU, GPU/ASIC, DPU, BMC/PRoT, FPGA i kontrolery interfejsów) oraz Urządzenia AI (generatywna AI, agentowe AI, AI w urządzeniach, personalna AI, ambient AI, IIoT/fizyczna AI, sieci; układy krzemowe takie jak CPU/GPU/FPGA i MPU/MCU).
Dwie karty obok siebie z morskimi nagłówkami, każda nad obramowaną sekcją „Silicon” wymieniającą układy główne wymagające pamięci Flash do przechowywania kodu.
Szafa serwerowa AI zawiera wiele niezależnych domen oprogramowania układowego i odzyskiwania (taca obliczeniowa, taca przełączników, SmartNIC, półka zasilająca, jednostka chłodząca). Domeny NOR o wysokiej wartości: BIOS/UEFI (rozruch hosta i odzyskiwanie), GPU/xPU (VBIOS i oprogramowanie układowe płyty), firmware BMC, SmartNIC (dane rozruchowe i konfiguracyjne) oraz przełącznik (firmware konfiguracji i sieci). Wniosek: wiele urządzeń NOR Flash o różnych gęstościach QSPI NOR na jeden serwer AI. Źródło cytowane na slajdzie: „QSPI NOR in Server Strategy, 23 Sep 2026”.
Ilustrowany schemat szafy rack z kolorowymi tagami infrastruktury po lewej stronie i miniaturami modułów serwerowych, oraz panelem po prawej stronie wymieniającym domeny o wysokiej wartości i notatką o implikacjach.
Popyt serwerów AI na pamięć NOR Flash obejmuje cztery połączone ekosystemy: szafy serwerowe AI, akceleratory, hiperskalerów oraz SmartNIC/DPU (źródło: analiza wewnętrzna Winbond).
Kolaż zdjęć sprzętu serwerowego połączonego świecącymi liniami po lewej stronie, cztery zaokrąglone etykiety z ikonami wyboru ułożone w stos po prawej.
Winbond prognozuje, że popyt na serwerowe pamięci NOR Flash osiągnie 240 milionów sztuk w 2027 roku, przy CAGR 2025–2028 na poziomie 33% i wzroście r/r w 2027 roku o 48%, napędzanym przez serwery, serwery AI, hiperskalerów, akceleratory AI i SmartNIC wraz z migracją gęstości. Słupki dla lat 2025, 2026 i 2028 nie są opisane; odczytane z osi wynoszą odpowiednio około 115 mln, 160 mln i 275 mln sztuk. Źródło: dane zebrane i szacunkowe Winbond.
Wykres kolumnowy z czterema słupkami, gdzie słupek 2027 jest wyróżniony na pomarańczowo, powyżej znajduje się nagłówek ze strzałką, a po prawej zaokrąglone pole z CAGR i czynnikami wzrostu.
Szacowana struktura gęstości serwerowych pamięci NOR Flash w 2027 roku: 512Mb 43%, 256Mb 18%, 1Gb 17%, 128Mb 12%, 64Mb 5%, 2Gb 5%; gęstości wahają się od 16Mb do 2Gb, a gęstości 512Mb i wyższe szacuje się na 65% popytu na serwerowe NOR w 2027 roku. Źródło: dane zebrane i szacunkowe Winbond.
Wykres pierścieniowy po lewej stronie z etykietami gęstości wewnątrz segmentów, dwa zaokrąglone pola tekstowe po prawej.
Skumulowane słupki dostaw bitowych serwerowych NOR Flash Winbond w petabitach według grup gęstości (32Mb i poniżej, 64/128/256Mb, 512Mb i powyżej) dla lat 2025, 2026(e) i 2027(e), ze stopami wzrostu wynoszącymi 46% (2025), 112% (2026e) i 67% (2027e). Słupki nie są opisane; względem osi wynoszą one około 20, 43 i 72 pBit, przy czym 512Mb i powyżej stanowi największy komponent.
Trzy skumulowane słupki z nałożoną czerwoną linią stopy wzrostu, oś petabitów po lewej stronie, legenda poniżej.
Slajd separatora otwierający sesję pytań i odpowiedzi.
Ukośny separator ze zdjęciem płytki drukowanej z dużym tekstem „Q & A” pośrodku po lewej stronie.
Slajd końcowy z napisem „Dziękujemy” i logo Winbond.
Lustrzane odbicie okładki: kursywa „Dziękujemy” po lewej stronie, zdjęcie technologii z ukośnym cięciem po prawej, czerwone logo w lewym dolnym rogu.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 33-slajdowa talia, którą firma Winbond Electronics (TWSE: 2344, 華邦電) zaprezentowała podczas konferencji inwestorskiej za 3Q26 w dniu 3 listopada 2026 r. Obejmuje ona skonsolidowane wyniki finansowe, działalność w zakresie pamięci oraz logiki Nuvoton, prognozy rynkowe oraz sekcję strategiczną dotyczącą pamięci Flash do przechowywania kodu w serwerach AI.
Jest to angielska wersja dokumentu złożona przez Winbond w tajwańskim systemie Market Observation Post System (MOPS, 公開資訊觀測站) na potrzeby konferencji inwestorskiej (法說會). Winbond publikuje w MOPS również wersję w języku chińskim tradycyjnym dla tej samej talii; dane liczbowe są identyczne.
Skonsolidowane przychody netto wyniosły 82 331 mln NT$ (dolarów tajwańskich), co oznacza wzrost o 37,6% kw./kw. i 278,2% r/r. Marża brutto osiągnęła 70,6%, marża operacyjna 53,2%, zysk netto 35 138 mln NT$, a EPS 7,58 NT$, co daje EPS za okres od początku roku do końca 3Q26 na poziomie 15,32 NT$. Talia zaznacza, że dane są niezaudytowane.
Ceny. Przychody CMS (Customized Memory Solution, dział DRAM firmy Winbond) wzrosły o 50% kw./kw., mimo że wolumen dostaw (bit shipments) spadł o wysoki jednocyfrowy procent, ponieważ średnia cena sprzedaży (ASP) wzrosła o około sześćdziesiąt procent. Przychody z Flash wzrosły o 34% kw./kw. przy stabilnym wolumenie dostaw i wzroście ASP o kilkanaście procent (low thirties).
Spółka spodziewa się, że ograniczona podaż pamięci NOR o wysokiej gęstości oraz CMS utrzyma się do 2027 r., widzi dalszy potencjał wzrostu cen kontraktowych w 4Q, planuje skupić się na DDR4 i LPDDR4 w 2027 r., zamierza rozpocząć budowę modułu B fabryki w Kaohsiung pod koniec 2026 r., celuje w masową produkcję CUBE w 2027 r. oraz przewiduje sfinalizowanie przejęcia biznesu NOR Flash i F-RAM od Infineon w 2H27, zależnie od zgód regulacyjnych.
Każdy serwer AI posiada kilka niezależnych domen oprogramowania układowego (BIOS/UEFI, GPU VBIOS, BMC, SmartNIC, przełącznik), z których każda wymaga pamięci NOR Flash. Winbond prognozuje, że popyt na serwerowe pamięci NOR osiągnie 240 milionów sztuk w 2027 r. (CAGR 2025–2028 na poziomie 33%), przy czym gęstości 512 Mb i wyższe mają stanowić szacunkowo 65% popytu w 2027 r.
Tak. Talia zachowuje przejrzystą strukturę stosowaną przez wiele firm półprzewodnikowych: klauzula safe harbor, agenda z prelegentami, skonsolidowany rachunek zysków i strat, tabele bilansu i przepływów pieniężnych, wykresy segmentowe, jakościowe prognozy dostaw i ASP, punkty dotyczące perspektyw oraz sekcja strategiczna. Czerwono-biały styl korporacyjny z niebiesko-morskimi wykresami jest łatwy do adaptacji.
Tak. Oryginalny plik PDF jest dostępny do pobrania na tej stronie, a każdy slajd został opisany powyżej wraz z danymi liczbowymi, co pozwala znaleźć potrzebne informacje przed otwarciem pliku.
Oryginalna angielska talia złożona przez Winbond Electronics (2344) na konferencję inwestorską w dniu 3 listopada 2026 r.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.