
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja z webcastu kwartalnego Westgold Resources za wrzesień 2026: wyniki wydobywcy złota z Australii Zachodniej za Q1 FY27 (lipiec–wrzesień 2026), złożona w ASX i datowana na 21 października 2026 r. Wszystkie kwoty podano w dolarach australijskich (A$), chyba że zaznaczono inaczej. W kwartale tym wyprodukowano 98,4 tys. uncji złota przy AISC 2 912 A$/oz, odnotowano wzrost środków pieniężnych o 251 mln A$ oraz zgromadzono 1 040 mln A$ w gotówce, kruszcu i płynnych inwestycjach, przy braku zadłużenia i braku zabezpieczeń (unhedged).
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja z webcastu kwartalnego Westgold Resources za wrzesień 2026: wyniki wydobywcy złota z Australii Zachodniej za Q1 FY27 (lipiec–wrzesień 2026), złożona w ASX i datowana na 21 października 2026 r. Wszystkie kwoty podano w dolarach australijskich (A$), chyba że zaznaczono inaczej. W kwartale tym wyprodukowano 98,4 tys. uncji złota przy AISC 2 912 A$/oz, odnotowano wzrost środków pieniężnych o 251 mln A$ oraz zgromadzono 1 040 mln A$ w gotówce, kruszcu i płynnych inwestycjach, przy braku zadłużenia i braku zabezpieczeń (unhedged).
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
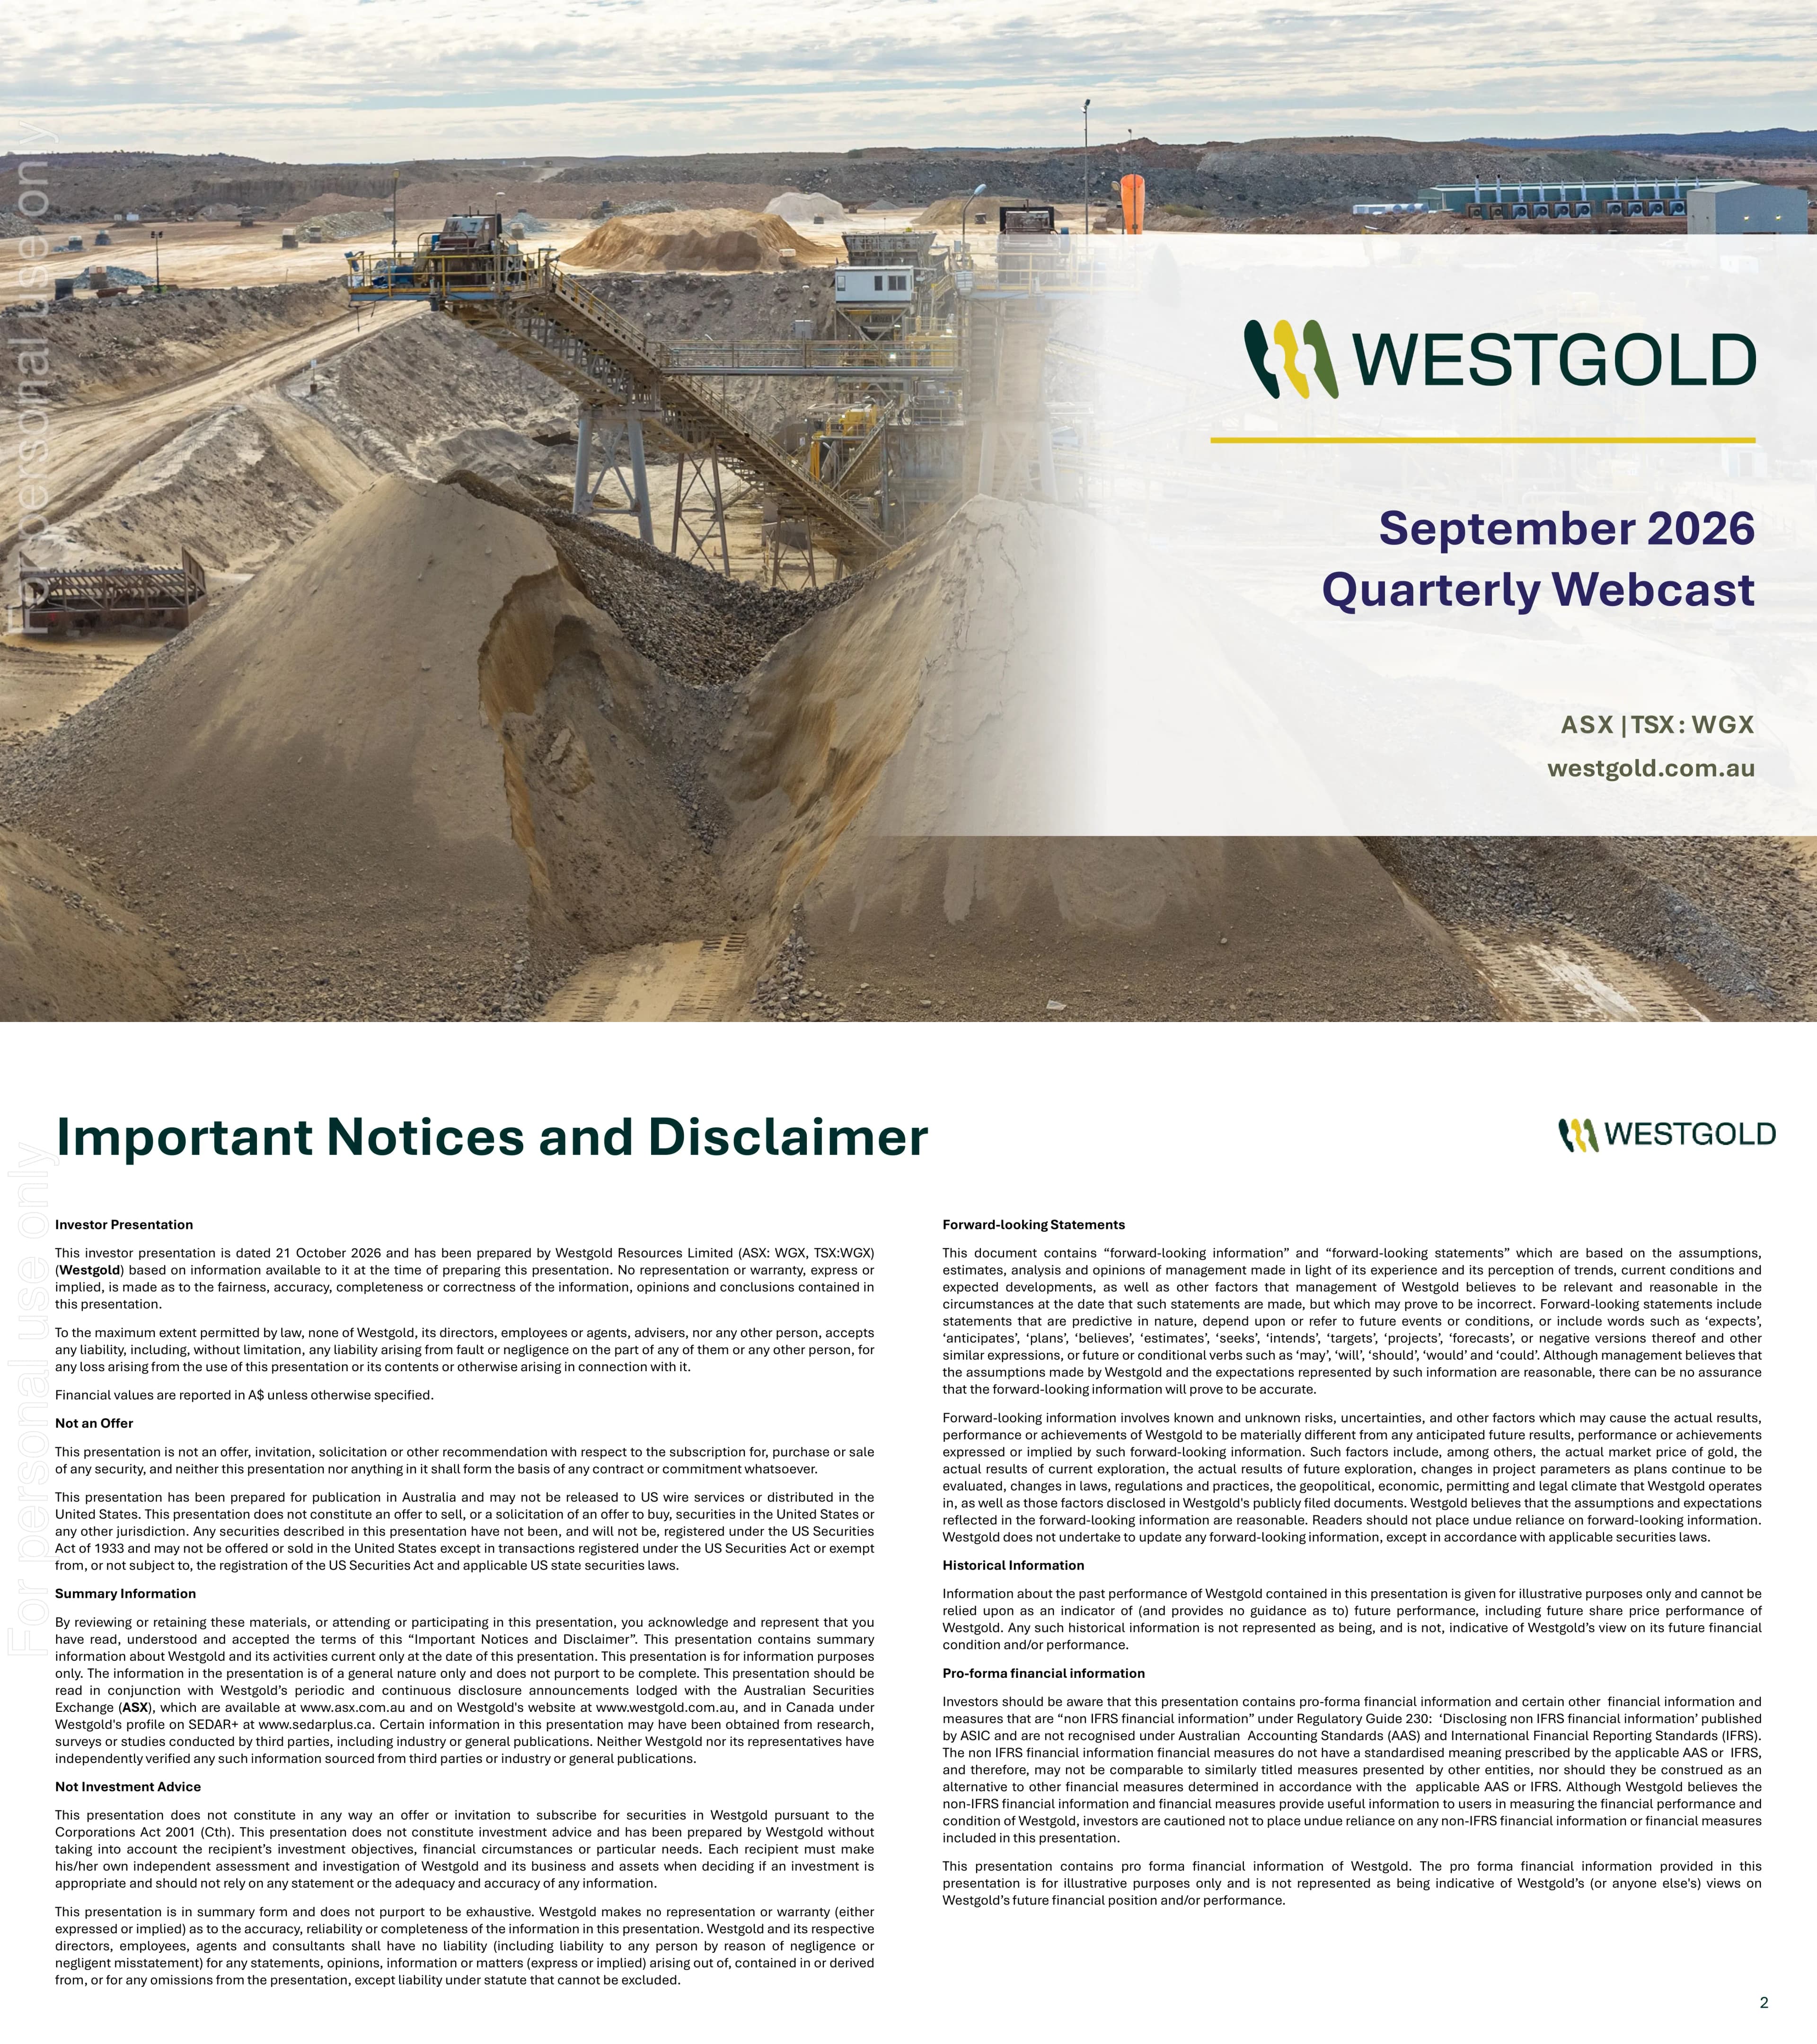
Slajd tytułowy z logo Westgold, tytułem „September 2026 Quarterly Webcast”, oznaczeniem notowań ASX | TSX: WGX oraz adresem westgold.com.au.
Zdjęcie na całą stronę przedstawiające przenośnik w zakładzie przetwórczym i hałdy rudy, z półprzezroczystym białym panelem po prawej stronie zawierającym logo, złotą linię oddzielającą i wyrównany do prawej granatowy tekst tytułu.
Noty prawne informujące, że prezentacja jest datowana na 21 października 2026 r., wartości finansowe podano w A$ (chyba że zaznaczono inaczej), oraz obejmujące kwestie takie jak: brak oferty, charakter podsumowujący informacji, brak porady inwestycyjnej, stwierdzenia dotyczące przyszłości, informacje historyczne oraz dane finansowe pro-forma inne niż wg MSSF (non-IFRS).
Gęsty, dwukolumnowy tekst prawny pod dużym, ciemnozielonym nagłówkiem z logo w prawym górnym rogu.
Informacje o zasobach rudy i zasobach mineralnych (Ore Reserves and Mineral Resources) nawiązujące do ogłoszenia ASX z 20 sierpnia 2026 r., oświadczenia osób kompetentnych / wykwalifikowanych (Jake Russell, Leigh Devlin) zgodnie z JORC 2012 i NI 43-101, ryzyko inwestycyjne, wpływ zaokrągleń oraz ogólne wyłączenie odpowiedzialności.
Dwukolumnowy tekst prawny pisany małą czcionką, spójny ze stroną 2.
Bezpieczeństwo: brak wypadków powodujących niezdolność do pracy, spadek wskaźnika LTIFR do 1,17 (Q4 FY26: 1,58). Główne karty wyników: 98,4 tys. uncji złota przy AISC 2 912 AUD/oz; wzrost płynności o 251 mln AUD przy przepływach pieniężnych z działalności operacyjnej kopalni na poziomie 292 mln AUD; 1 040 mln AUD w gotówce, kruszcu i płynnych inwestycjach (wzrost o 101 mln AUD, brak zadłużenia i brak hedgingu); 4,1 mln uncji rezerw rudy (wzrost o 41%, w tym 1,1 mln uncji rezerwy pierwotnej Fletcher). Kolumny dotyczące realizacji celów (zgodnie z prognozą na FY27: 385–425 tys. uncji przy AISC 2 980–3 380 AUD/oz; zapasy rudy wysokogatunkowej wzrosły o 51% do 696 tys. ton; rekordowe tempo wydobycia w Beta Hunt na poziomie 2 mln ton rocznie), generowania gotówki (marża AISC 3 117 AUD/oz; 1 640 mln AUD płynności, w tym niewykorzystana linia kredytowa 600 mln AUD), wzrostu (~500 tys. uncji rocznie do FY29; 25 wiertni) oraz wynagradzania akcjonariuszy (zwrot kapitału w wysokości 122 mln AUD w FY26; skup akcji własnych za 22 mln AUD w Q1; nowa polityka minimalnego rocznego zwrotu 3 centy na akcję).
Żółty pasek „Safety”, rząd czterech ciemnozielonych kart statystyk z dużymi złotymi liczbami, następnie cztery kolumny z wypunktowaniem i oliwkowymi liniami bocznymi, przypisy na dole.
Tabela porównawcza: produkcja 98 393 uncji w Q1 FY27 wobec 98 854 uncji w Q4 FY26 i 387 354 uncji w całym FY26, przy prognozie na FY27 wynoszącej 385 000–425 000 uncji; AISC 2 912 AUD/oz (Q4 FY26: 2 802 AUD; FY26: 2 841 AUD; prognoza: 2 980–3 380 AUD); kapitał niepodtrzymujący 111 mln AUD (prognoza: 450–480 mln AUD); eksploracja 24 mln AUD (prognoza: 50–75 mln AUD).
Tabela na całą szerokość z wyszarzonymi kolumnami z poprzednich okresów, szałwiową kolumną Q1 FY27 i żółtą kolumną prognozy na FY27 z miedzianym nagłówkiem.
4 operacyjne centra przetwórcze o wydajności 5,7 mln ton rocznie, wzrastającej do >7 mln ton do FY29 dzięki rozbudowie Cue (FY27) i Meekatharra (FY28); ~500 tys. uncji rocznie do FY29 przy w pełni sfinansowanej trzyletniej prognozie (Three-Year Outlook) na poziomie 460–510 tys. uncji przy AISC 2 640–3 000 AUD/oz; ścieżka do >600 tys. uncji rocznie, ponieważ strefa Fletcher w Beta Hunt może dodać ~140 tys. uncji rocznie (nieuwzględnione w prognozie 3-letniej). Pasek prognozy: FY26 (wynik) 387 tys. uncji przy 2 841 AUD/oz; FY27 (prognoza) 385–425 tys. uncji przy 2 980–3 380 AUD/oz; FY28 425–470 tys. uncji przy 3 000–3 400 AUD/oz; FY29 460–510 tys. uncji przy 2 640–3 000 AUD/oz.
Trzy duże ciemnozielone panele z powiększonymi złotymi cyframi 4, 5, 6 nad kremowym paskiem osi czasu z czterema kolumnami prognozy oddzielonymi pionowymi liniami.
Separator sekcji wprowadzający do części dotyczącej wyników operacyjnych.
W górnej połowie zdjęcie załadowanego podziemnego wozidła, kolorowy pasek akcentujący, duży ciemnozielony tytuł sekcji na kremowym tle, logo i numer strony w prawym dolnym rogu.
Podtytuł: Operacje w Murchison utrzymują poziom produkcji; Beta Hunt osiąga kolejne rekordy. Pięć kwartalnych wykresów słupkowych (od Q2 FY26 do Q1 FY27): wydobycie rudy 1,19; 1,15; 1,33; 1,42 mln ton (wzrost o 7%); zawartość kruszcu w wydobytej rudzie 2,4; 2,2; 2,1; 2,2 g/t; przerób rudy 1,53; 1,48; 1,47; 1,46 mln ton; zawartość kruszcu w przerobionej rudzie 2,4; 2,1; 2,3; 2,3 g/t; produkcja złota 111,4; 93,1; 98,9; 98,4 tys. uncji, przy 402 tys. uncji wyprodukowanych w ciągu ostatnich czterech kwartałów.
Pięć sąsiadujących miniwykresów słupkowych z ostatnim kwartałem w ciemniejszym odcieniu zieleni, każdy z komentarzem poniżej oznaczonym zieloną strzałką.
Przepływ: wydobycie 1 421 tys. ton przy 2,2 g/t (wzrost o 7%), zapasy 696 tys. ton rudy wysokogatunkowej (wzrost o 51%, ok. 6 tygodni wsadu do młyna; 310 tys. ton zapasów ROM i kruszywa, wzrost o 69%), przerób 1 461 tys. ton zgodnie z Q4 mimo dłuższego planowanego przestoju. Zapasy zapewniają odporność na trudne warunki pogodowe, planowaną konserwację i przerwy w pracy kopalni; rosnące zapasy rudy wspierają wyższą produkcję i niższe koszty jednostkowe wraz z rozbudową Cue i Meekatharra.
Trzy bloki procesowe z ikonami (szałwiowy, ciemnozielony, oliwkowy) połączone żółtymi strzałkami, poniżej trzy kremowe karty korzyści oraz ciemnozielony baner ze złotym podsumowaniem.
Kwartalna produkcja złota i zawartość kruszcu w przerobionej rudzie dla czterech centrów. Fortnum (0,9 mln t/rok): 21 840; 16 175; 18 135; 17 060 uncji przy 3,1; 2,4; 2,7; 2,5 g/t. Meekatharra/Bluebird (1,8 mln t/rok): 40 730; 31 394; 37 743; 35 873 uncji przy 2,2–2,6 g/t. Cue/Tuckabianna (1,4 mln t/rok): 18 364; 16 563; 18 218; 18 958 uncji przy 1,8–2,0 g/t. Higginsville (1,6 mln t/rok, w tym przerób usługowy Lakewood): 30 484; 29 013; 24 758; 26 502 uncji przy 2,0–2,3 g/t. Dla każdego centrum wymieniono źródła wsadu rudy.
Siatka czterokolumnowa: nazwa centrum i wydajność młyna, zdjęcie zakładu, źródła wsadu oraz wykres kombi (słupkowo-liniowy) dla każdego centrum ze wspólną legendą.
Przekrój podłużny systemu Bluebird – South Junction – Polar Star pokazujący strefy mineralizacji, obszary wcześniej eksploatowane oraz planowane wydobycie, otwarty na głębokości i w kierunku południowym. Odnośniki wskazują na historyczną produkcję +400 tys. uncji z odkrywki South Junction i +600 tys. uncji z odkrywki Bluebird; wstawka wyróżnia dostępne fronty wydobywcze w Q2 FY27.
Techniczny przekrój podłużny kopalni na tle z gradientem od błękitu do kremu, z powiększoną wstawką w przerywanej ramce po lewej stronie, żółtymi etykietami, legendą i podziałką 1000 m.
Wykres słupkowy tempa wydobycia w Beta Hunt: od 0,8 Mtpa w FY21 pod poprzednim kierownictwem do rekordowego, zannualizowanego poziomu 2,0 Mtpa we wrześniu 2026 r. (lipiec-26: 1,4; sierpień-26: 1,7). Panel boczny: rekordowy miesiąc 2,0 Mtpa (wzrost z ok. 1,4 Mtpa); inwestycje w infrastrukturę o wartości 33,3 mln A$ w ciągu dwóch lat (wentylacja, odwadnianie, dopływ wody, zasilanie); cel utrzymania 2 Mtpa w Q2 FY27 dzięki uruchomieniu wentylacji przejściowej przed terminem. Następne kroki: wiercenia we Fletcher i studia nad rozbudową Southern Goldfields planowane na Q3 FY27.
Po lewej wykres słupkowy z szarymi słupkami (poprzedni właściciel), zielonymi (era Westgold) i ciemnym słupkiem rekordowego miesiąca; po prawej ciemnozielony panel z trzema złotymi statystykami; na dole żółty baner „Next”.
Separator sekcji wprowadzający do części poświęconej wynikom finansowym.
W górnej połowie zdjęcie przenośników w zakładzie przetwórczym na tle błękitnego nieba, pasek w kolorze akcentującym i duży tytuł sekcji na kremowym tle.
Pięć wykresów kwartalnych (Q2 FY26 do Q1 FY27): sprzedaż złota 115,2, 69,9, 110,3, 99,9 koz (przychody w Q1: 602 mln A$); zrealizowana cena złota 6 356, 7 080, 6 391, 6 029 A$/oz (całkowity brak zabezpieczeń/hedgingu); AISC 2 902, 2 931, 2 802, 2 912 A$/oz (większe przemieszczanie nadkładu, konserwacja, koszty pracy i mielenie usługowe w Lakewood); przepływy pieniężne netto z kopalni 265 mln, 254 mln, 159 mln, 157 mln A$ po uwzględnieniu 111 mln A$ kapitału niepodtrzymującego i 24 mln A$ na eksplorację; stan końcowy gotówki, kruszcu i inwestycji 654 mln, 856 mln, 939 mln, 1 040 mln A$. Brak zadłużenia, płynność na poziomie 1,6 mld A$.
Pięć mini wykresów słupkowych z wyróżnionym ostatnim kwartałem, każdy z komentarzem w formie wypunktowania ze strzałkami poniżej, analogicznie do strony 8.
Wykres kaskadowy (waterfall) zmian w zasobach skarbowych: od 939 mln A$ (gotówka, kruszec i inwestycje na otwarcie) do 1 040 mln A$ na zamknięcie (+101 mln A$): operacyjne przepływy pieniężne Murchison 209, Southern Goldfields 57, kapitał podtrzymujący (23), zapasy (49), kapitał obrotowy 60, kapitał na wzrost (64), PP&E (47), eksploracja (24), podatek (41) do końcowej gotówki operacyjnej 745; skup akcji własnych (20) i wpływy ze sprzedaży aktywów 5 do końcowej gotówki 730, plus kruszec 98 i inwestycje 212.
Szeroki wykres kaskadowy z żółtymi słupkami salda, turkusowymi wpływami i pomarańczowymi odpływami, klamry grupujące dla działalności operacyjnej, kapitału obrotowego i capexu niepodtrzymującego oraz wyróżnienie „+101 mln A$” nad wykresem.
Skumulowany wykres słupkowy zwrotów kapitału dla akcjonariuszy: 10 mln A$ w FY24, 28 mln A$ w FY25 (+175%), 122 mln A$ w FY26 (+329%; 95 mln A$ dywidendy plus 27 mln A$ skupu akcji) oraz 22 mln A$ skupu akcji w FY27 do tej pory (dywidenda do ustalenia). Dywidenda za FY26 w wysokości 10,0 cps (w pełni frankowana) jest o 400% wyższa od minimum 2,0 cps, co stanowi 95 mln A$ lub 16% z 602 mln A$ wolnych przepływów pieniężnych za FY26. Zatwierdzony skup akcji na rynku w FY27 o wartości 50 mln A$, z czego zrealizowano 22,3 mln A$ przy średniej cenie 5,46 A$/akcję, w okresie od 11 września 2026 do 10 września 2027.
Po lewej skumulowany wykres słupkowy z pigułkami procentowego wzrostu i przerywaną linią minimalnej dywidendy; po prawej kremowa karta informacyjna i ciemnozielona karta dotycząca skupu akcji.
Separator sekcji wprowadzający do części poświęconej eksploracji.
W górnej połowie zbliżenie na ułożone żerdzie wiertnicze, pasek akcentujący i duży tytuł sekcji.
25 urządzeń wiertniczych: 18 podziemnych diamentowych, 5 powierzchniowych diamentowych i 2 powierzchniowe RC. Mapy Murchison (Starlight, Bluebird, Big Bell, Great Fingall, Albury Heath; huby Fortnum 0,9 Mtpa, Meekatharra 1,8 Mtpa i Cue 1,4 Mtpa) oraz Southern Goldfields (Beta Hunt x7, Higginsville x1; hub Higginsville 1,6 Mtpa) pokazują alokację urządzeń. Baner: budowanie rezerw (Reserve) przy koszcie 27 A$/oz (dodano 1,5 Moz rezerw brutto w FY26).
Po lewej poziomy wykres słupkowy typów platform z ikonami; dwie mapy geologiczne z ramkami liczby platform; ciemnozielony baner na dole.
Separator sekcji wprowadzający do części poświęconej wycenie.
W górnej połowie zdjęcie rdzenia wiertniczego z kwarcem nośnym złota trzymanego w dłoni w rękawicy, pasek akcentujący i tytuł sekcji.
Sześć powodów, by zainwestować: czołowy australijski producent złota (387 koz w FY26, Q1 FY27 98,4 koz); bezpieczna australijska jurysdykcja Tier 1 (4 huby w Australii Zachodniej, 5,7 Mtpa z planowanym wzrostem do >7 Mtpa); strategia Westgold 4-5-6 w pełni sfinansowana (~500 koz rocznie do FY29, ścieżka Fletcher do >600 koz rocznie); aktywa o długiej żywotności (4,1 Moz rezerw rudy, wzrost o 41%); silny bilans (1 040 mln A$ w gotówce, kruszcu i inwestycjach; 1 640 mln A$ płynności); rosnące zwroty dla akcjonariuszy (122 mln A$ w FY26; minimum 3 cps; skup akcji za 50 mln A$ w FY27).
W lewej jednej trzeciej portretowe zdjęcie górnika; w prawych dwóch trzecich ciemnozielony panel z siatką 2x3 zawierającą ikony, nagłówki, duże złote statystyki i opisy.
EV/EBITDA (prognoza FY27) dla konkurentów z sektora wydobycia złota na ASX: Capricorn 10,6x, Evolution 8,0x, Northern Star 7,9x, Ramelius 7,7x, Genesis 7,6x, Ora Banda 6,5x, Greatland 5,8x, Bellevue 5,3x, Westgold 3,3x, Regis 3,2x, Pantoro 3,0x, Catalyst 2,8x. Westgold oznaczony jako „wyjątkowo atrakcyjna propozycja wartości”. Źródło: S&P Visible Alpha, kapitalizacje rynkowe na dzień 19 października 2026 wg FactSet; Vault Minerals wykluczone z powodu przejęcia.
Pojedynczy posortowany wykres słupkowy z szałwiowymi słupkami, słupek Westgold w kolorze ciemnozielonym z wyróżnieniem strzałką, logotypy konkurentów wzdłuż osi X.
Slajd końcowy „The time is now (ASX | TSX: WGX)” z danymi kontaktowymi dla relacji inwestorskich: Kasun Liyanaarachchi (Group Manager Investor Relations & Communications) oraz dla mediów: Annette Ellis (Manager Corporate Affairs), a także adresem www.westgold.com.au.
W górnej połowie zdjęcie podziemne trzech górników w odzieży o wysokiej widoczności z nałożonymi po lewej i prawej stronie blokami kontaktowymi; pasek akcentujący, duże hasło końcowe na kremowym tle.
Zasoby mineralne wg JORC na dzień 30 czerwca 2026 r. dla kopalń operacyjnych. Murchison łącznie: 59 552 kt przy 2,81 g/t (5 375 koz), w tym: Big Bell UG 2 239 koz, Bluebird Group UG 1 430 koz, Starlight UG 966 koz, Great Fingall UG 413 koz. Southern Goldfields łącznie: 75 139 kt przy 2,25 g/t (5 443 koz), z czego Beta Hunt to 74 605 kt przy 2,25 g/t (5 392 koz). Nikiel w Beta Hunt: 1 248 kt przy 2,8% Ni (35 kt Ni).
Trzy gęste tabele ułożone jedna pod drugą z ciemnozielonymi nagłówkami, podzielone na grupy kolumn: Measured, Indicated, Measured and Indicated, Inferred oraz Total.
Zasoby mineralne na dzień 30 czerwca 2026 r. dla aktywów nieoperacyjnych. Murchison łącznie: 48 428 kt przy 1,76 g/t (2 733 koz) w dystryktach Cue, Meekatharra i Fortnum (np. Paddy's Flat 630 koz, Fortnum District 501 koz, Yaloginda 467 koz). Southern Goldfields łącznie: 10 699 kt przy 2,34 g/t (805 koz), w tym: HGO Central 485 koz, HGO Greater 279 koz.
Dwie gęste tabele z pionowymi etykietami regionów (Cue, Meekatharra, Fortnum) przy lewej krawędzi.
Rezerwy rudy na dzień 30 czerwca 2026 r. dla kopalń operacyjnych. Murchison łącznie: 23 472 kt przy 2,49 g/t (1 882 koz), w tym: Big Bell UG 783 koz, Bluebird Group UG 519 koz, Starlight UG 324 koz, Great Fingall UG 208 koz, Golden Crown UG 48 koz. Southern Goldfields: Beta Hunt 21 674 kt przy 2,34 g/t (1 634 koz).
Dwie tabele z grupami kolumn: Proven, Probable oraz Total.
Rezerwy rudy na dzień 30 czerwca 2026 r. dla aktywów nieoperacyjnych. Murchison łącznie: 8 820 kt przy 1,32 g/t (373 koz), w tym: hałdy Tuckabianna 91 koz, Paddy's Flat 60 koz, Fortnum District 58 koz. Southern Goldfields łącznie: 2 909 kt przy 1,92 g/t (179 koz), w tym: HGO Greater 80 koz, HGO Central 58 koz, hałdy HGO 42 koz.
Dwie tabele z etykietami regionów po lewej stronie oraz grupami kolumn Proven, Probable i Total.
Tabela wyceny porównawczej (peer valuation) za stroną 21, w dolarach australijskich: kapitalizacja rynkowa, wartość przedsiębiorstwa (EV), EBITDA FY27e oraz EV/EBITDA dla 12 producentów złota z ASX. Westgold: kapitalizacja rynkowa 4 921 mln A$, EV 3 982 mln A$, EBITDA FY27e 1 221 mln A$, mnożnik 3,3x. Northern Star: 33 808 mln A$ kapitalizacji przy 7,9x; Evolution: 26 743 mln A$ przy 8,0x. Gotówka i zadłużenie wg raportów kwartalnych z czerwca 2026 r.; EBITDA wg Visible Alpha.
Pojedyncza, przejrzysta tabela z jasnobrązowym wierszem nagłówkowym i lekkimi separatorami wierszy; kolumny źródłowe zapisane szarą kursywą, pod spodem nota.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to prezentacja z webcastu Westgold za kwartał kończący się we wrześniu 2026 r., obejmująca Q1 FY27 (lipiec–wrzesień 2026): kwestie bezpieczeństwa, produkcję na poziomie 98,4 tys. uncji (koz) przy AISC wynoszącym 2 912 A$/oz, wyniki wydobycia i centrów operacyjnych (hubów), rekordowe tempo wydobycia w Beta Hunt (2,0 Mtpa), generowanie gotówki i wzrost środków pieniężnych o 251 mln A$, zwroty dla akcjonariuszy, eksplorację, wycenę na tle konkurencji oraz pełne tabele zasobów mineralnych (Mineral Resources) i rezerw rudy (Ore Reserves).
Spółka Westgold Resources (ASX | TSX: WGX) złożyła ją w ASX w październiku 2026 r.; sama prezentacja jest datowana na 21 października 2026 r. Towarzyszy ona raportowi kwartalnemu spółki za wrzesień 2026 r.
Zgodnie z zastrzeżeniem prawnym (disclaimer) zawartym w prezentacji, wszystkie wartości finansowe podane są w dolarach australijskich (A$), chyba że zaznaczono inaczej. Na przykład zapis o gotówce, kruszcu i płynnych inwestycjach o wartości 1 040 mln $ oznacza 1 040 mln A$.
Westgold stosuje australijski rok obrotowy, który zaczyna się w lipcu. FY26 obejmuje okres od lipca 2025 do czerwca 2026, a FY27 od lipca 2026 do czerwca 2027. Zatem Q1 FY27 to kwartał kończący się we wrześniu 2026 r.
Prognoza (guidance) na FY27 przewiduje 385 000–425 000 uncji przy AISC na poziomie 2 980–3 380 A$/oz, przy nakładach kapitałowych nieutrzymaniowych rzędu 450–480 mln A$ i wydatkach na eksplorację w wysokości 50–75 mln A$. Perspektywa trzyletnia (Three-Year Outlook) zakłada 425–470 tys. uncji w FY28 oraz 460–510 tys. uncji w FY29 (ok. 500 tys. uncji rocznie), przy czym strefa Fletcher Zone stanowi potencjalną ścieżkę do osiągnięcia ponad 600 tys. uncji rocznie.
Tak. Oprócz oryginalnego pliku PDF dostępny jest edytowalny plik PPTX. Został on skonwertowany z formatu PDF, a nie dostarczony bezpośrednio przez Westgold, więc niektóre wykresy i tabele mogą być widoczne jako obrazy lub wymagać drobnych korekt układu.
Cztery karty KPI na stronie 4, tabela prognoz z kodowaniem kolorystycznym na stronie 5, pulpity nawigacyjne z pięcioma wykresami na stronach 8 i 14, wykresy mieszane dla hubów na stronie 10, wykres kaskadowy (waterfall) przepływów pieniężnych na stronie 15 oraz wykres słupkowy EV/EBITDA na tle konkurencji na stronie 21 to świetne, powtarzalne wzorce dla raportów inwestorskich w sektorze surowcowym.
Paleta barw obejmująca ciemną leśną zieleń, oliwkę, szałwię i złoty żółty na białym i kremowym tle, pogrubione ciemnozielone nagłówki, duże złote cyfry statystyk na ciemnych panelach oraz pełnoekranowe zdjęcia kopalń i pracowników na przekładkach sekcji z trójkolorowym paskiem akcentującym.
Oficjalna strona internetowa wymieniona na okładce i slajdzie końcowym.
Tutaj publikowane są raporty kwartalne Westgold, prognozy na FY27 oraz ogłoszenia dotyczące zasobów i rezerw.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.




© 2026 2slides. Wszelkie prawa zastrzeżone.