
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja inwestorska UOB z listopada 2026 r. — materiały inwestorskie United Overseas Bank (SGX: U11) obejmujące wyniki za 3Q26 i 9M26, jakość aktywów, strategię oraz dodatki. Dokument złożony w SGX 10 listopada 2026 r.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja inwestorska UOB z listopada 2026 r. — materiały inwestorskie United Overseas Bank (SGX: U11) obejmujące wyniki za 3Q26 i 9M26, jakość aktywów, strategię oraz dodatki. Dokument złożony w SGX 10 listopada 2026 r.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
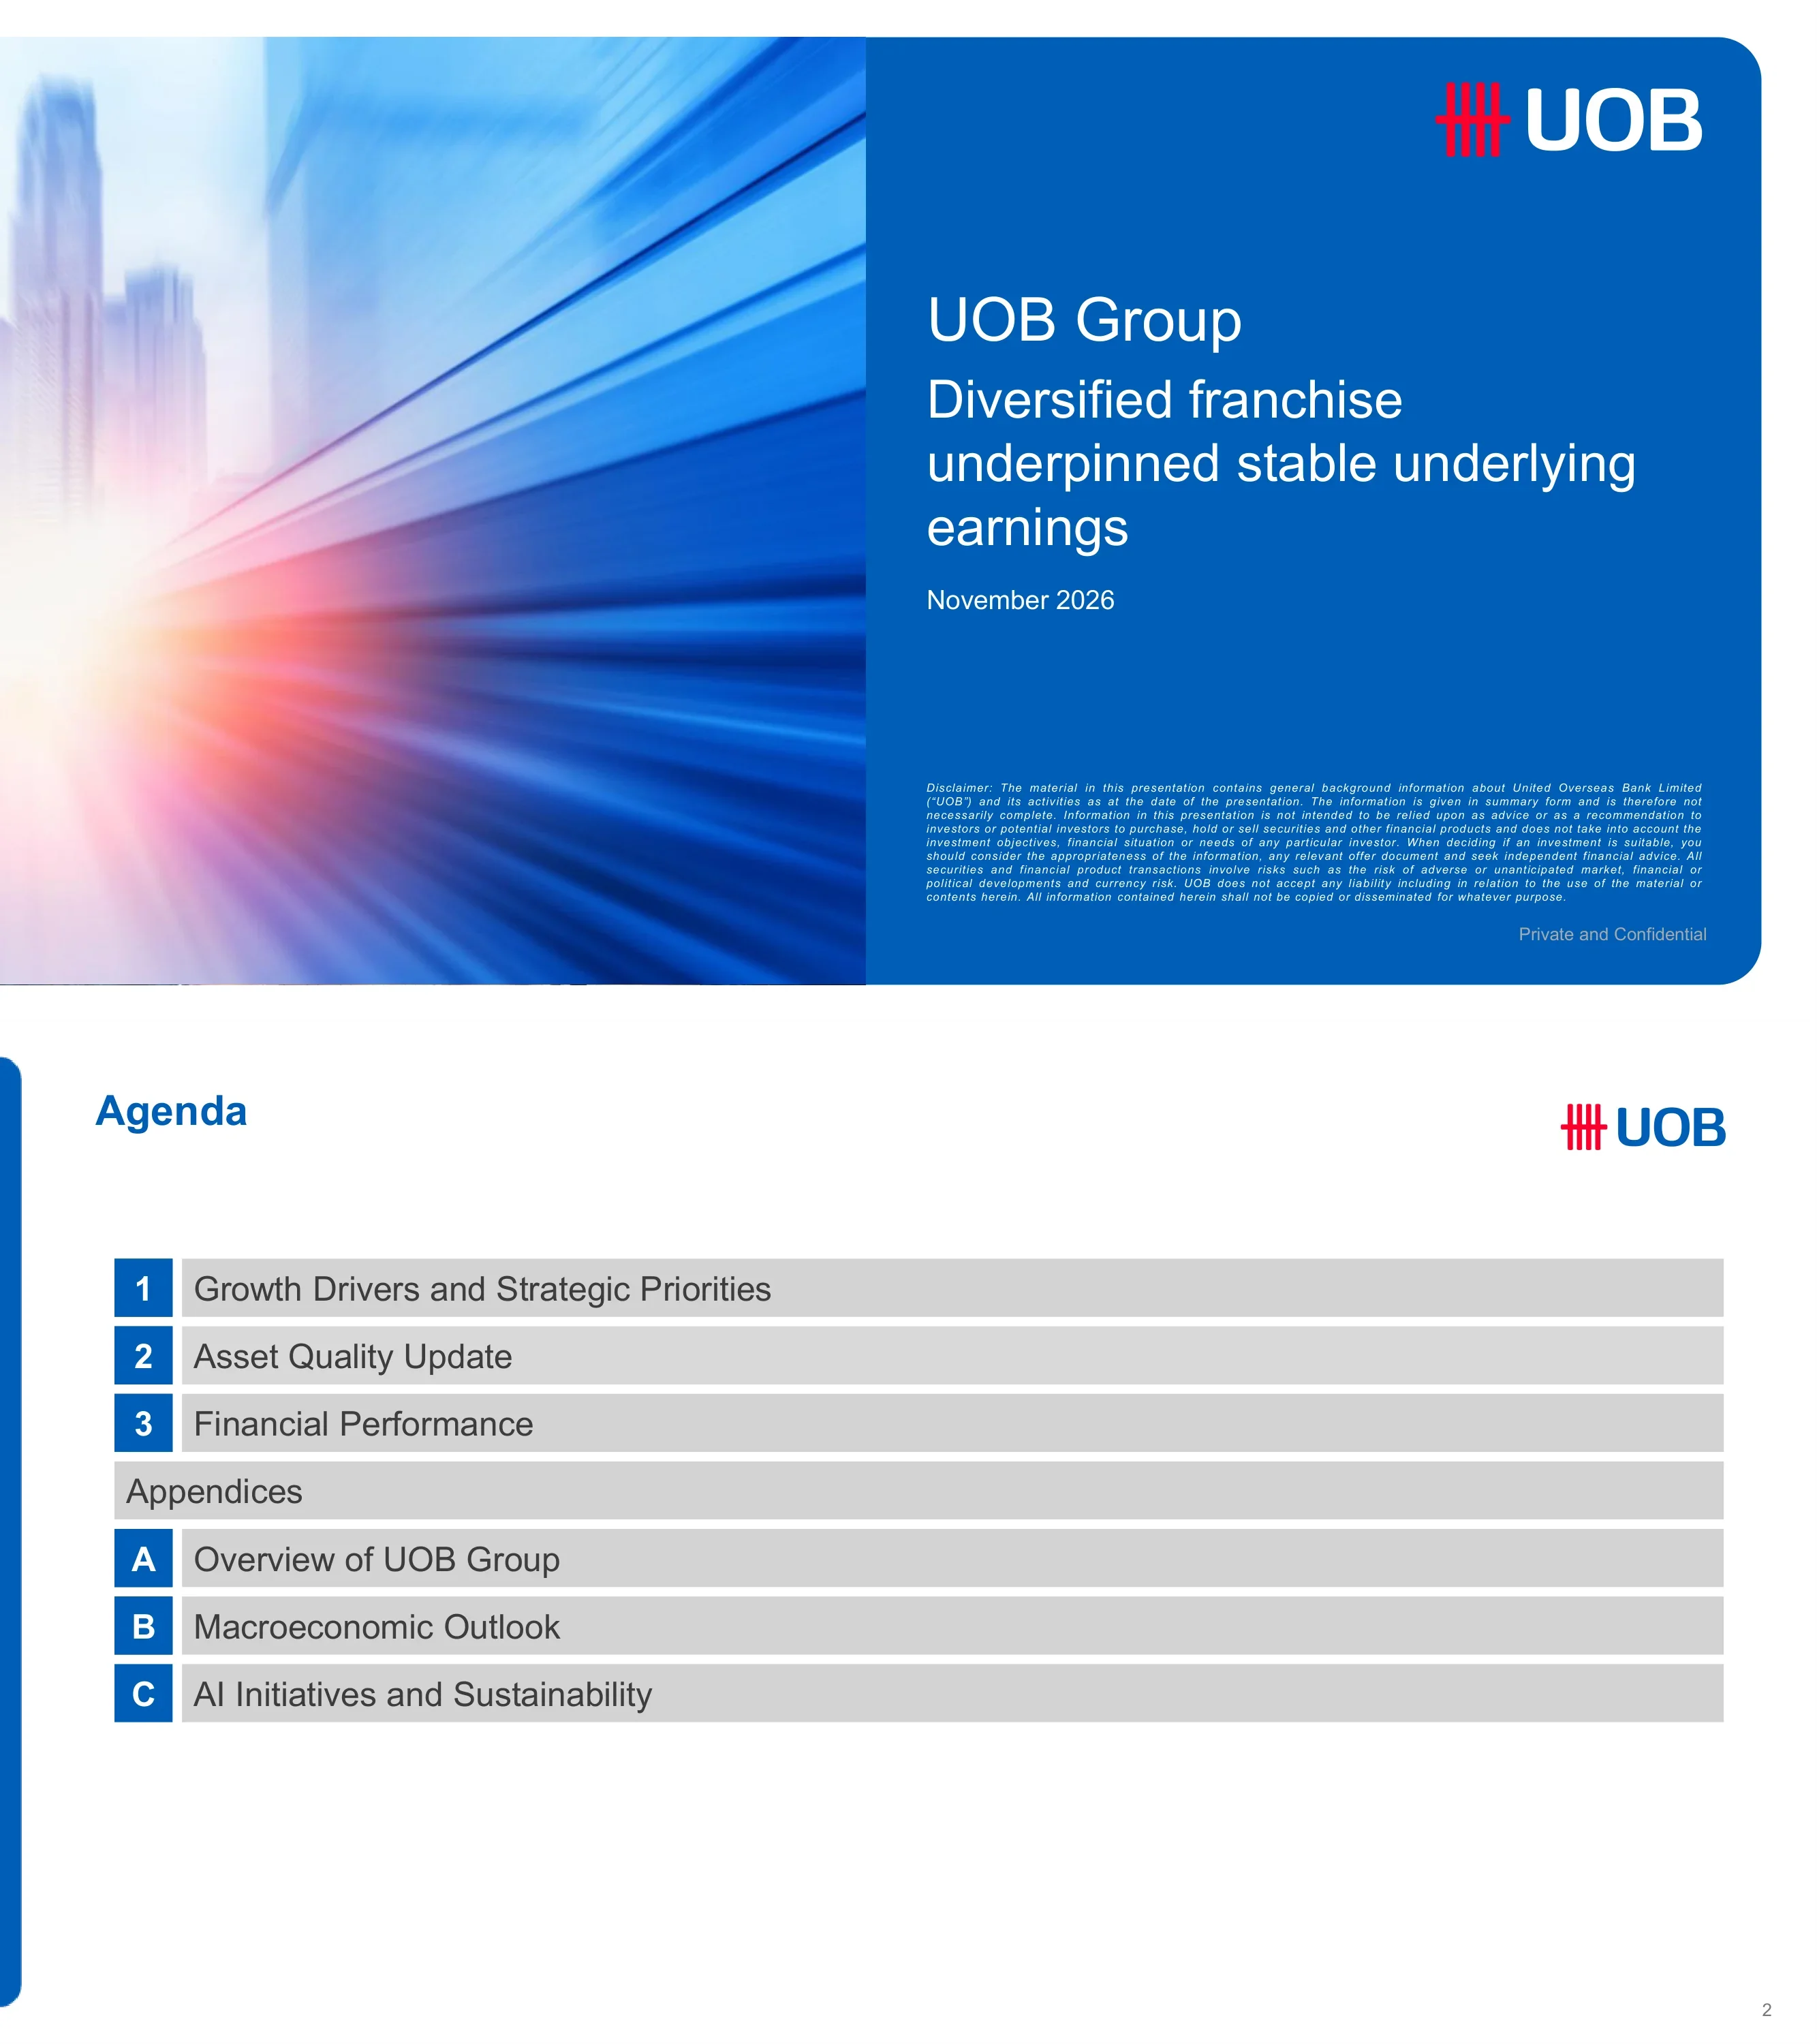
Slajd tytułowy prezentacji inwestorskiej Grupy UOB z listopada 2026 r. z nagłówkiem „Zdywersyfikowana franczyza podstawą stabilnych zysków operacyjnych”. Na dole znajduje się zastrzeżenie prawne (disclaimer) pisane małym drukiem oraz oznaczenie „Private and Confidential”.
Dzielona okładka: po lewej zdjęcie rozmytej panoramy miasta ze smugami światła, po prawej jednolity niebieski panel z logo UOB, tytułem, podtytułem, datą i zastrzeżeniem.
Lista trzech głównych sekcji: 1. Czynniki wzrostu i priorytety strategiczne, 2. Aktualizacja jakości aktywów, 3. Wyniki finansowe — oraz dodatki: A. Przegląd Grupy UOB, B. Prognozy makroekonomiczne i C. Inicjatywy AI oraz zrównoważony rozwój.
Pionowy stos szarych pasków; po lewej stronie każdego wiersza niebieskie kwadraty z numerami lub literami, w środku pasek separatora „Appendices”.
Separator sekcji wprowadzający do części dotyczącej czynników wzrostu i priorytetów strategicznych (następne strony dotyczą bankowości detalicznej i hurtowej).
Niebieski panel z zaokrąglonymi rogami na całą stronę, z jednym dużym białym tytułem sekcji po lewej i logo UOB w prawym górnym rogu.
Segment Group Retail UOB obsługuje ponad 8 mln klientów, generując ponad 5 mld S$ przychodu, posiadając około 200 mld S$ aktywów pod zarządzaniem (AUM) i ponad 60 mld S$ wydatków konsumenckich. UOB jest wydawcą kart nr 1 w regionie ASEAN z obrotami kartowymi na poziomie 60 mld S$ w FY25 i około 20% udziałem w dojrzałych rynkach; obroty kartowe w krajach ASEAN-4 wykazują wzrost CAGR na poziomie +26% w latach 2022–9M26.
Lewy panel: mapa Azji w formie matrycy punktowej z liczbą klientów w poszczególnych krajach (Tajlandia 2,5 mln, Malezja 1,7 mln, Wietnam 300 tys., Singapur 2,5 mln, Indonezja >1 mln) oraz wyróżniona ramka ze statystykami. Prawe panele: ikony lidera rynku kart, wykres słupkowy skumulowany obrotów kartowych 2022–9M26 (słupki bez etykiet) oraz kafelki stylu życia Dine/Shop/Travel/Entertainment. Na dole baner z wyróżnioną informacją.
Dopasowane propozycje dla trzech poziomów klientów: Private Bank, Affluent (~1 mln klientów, ~65% wskaźnik zaangażowania, 1 na 2 przechodzi do wealth management) oraz Emerging Affluent (~7 mln klientów, 1 na 2 sprzedaże funduszy inwestycyjnych odbywa się cyfrowo, 2 mld S$ zainwestowane w fundusze detaliczne CIO). UOB zdobył nagrodę Best DPM w konkursie Euromoney Private Banking Awards 2026 drugi rok z rzędu; portfel Balanced Discretionary osiągnął stopę zwrotu 9,0% w skali roku wobec średniej rynkowej 8,6%, a aktywa DPM pod zarządzaniem wzrosły o ponad 40%.
Po lewej: trzy poziome rzędy (etykieta segmentu, ikona klienta, punkty propozycji wartości, dwa niebieskie pola KPI połączone strzałką). Po prawej: trzy zaokrąglone karty statystyk pod nagłówkiem „To, co robimy najlepiej: doradztwo kierowane przez CIO”. Na dole przypisy.
Przychody z bankowości prywatnej (wealth income) grupy rosły w tempie +19% CAGR w latach 2022–2025, a w regionie ASEAN-4 wzrosły o +22% r/r w 9M26. Celem jest podwojenie przychodów z tego segmentu do 2030 r. względem S$1,28 mld w 2025 r., przy wykorzystaniu sprzedaży krzyżowej po przejęciu Citi. Plan opiera się na czterech filarach: Ludzie, Doradztwo, Produkty i Platforma.
Lewy panel: dwa wykresy słupkowe (przychody wealth income grupy według lat oraz porównanie 9M25 vs 9M26 dla ASEAN-4) z ramkami objaśniającymi. Prawy panel: cztery kolumny ikon z podpunktami. Na dole baner z kluczowymi wnioskami na całą szerokość.
Udział regionu ASEAN-4 w przychodach GWB wzrósł z 23% (2022) do 26% (9M26). Kredyty handlowe wzrosły z 15% do 21% całkowitego portfela kredytowego, a depozyty CASA z 47% do 55% bazy depozytowej. Pokazane wskaźniki wzrostu: przychody z bankowości transakcyjnej +3% CAGR, prowizje od kredytów i handlu +2%, customer treasury +4%, kredyty brutto +6%, depozyty +3%.
Dwa duże panele, każdy z parą mini-wykresów: po lewej wykresy liniowe i słupkowe skumulowane dla struktury przychodów, po prawej dla kredytów i depozytów; na dole baner podsumowujący.
Region ASEAN posiada łączny PKB przekraczający US$4,3 biliona (2025), US$4,4 biliona całkowitego handlu, z czego 20,5% to handel wewnątrzregionalny. Liczba klientów kotwicznych (anchors) FSCM w UOB wzrosła o 65%, a powiązanych z nimi dostawców (spokes) o 104% od 2022 r. Kredyty handlowe i depozyty CASA rosły w tempie 12% CAGR, a wolumen cyfrowy o 16%. Studium przypadku obejmuje sektory TMT/centra danych oraz energię odnawialną/BESS.
Góra-lewo: panel faktów makro, góra-prawo: metryki modelu anchor-and-spoke z trzema wykresami słupkowymi (2022–9M26), dół-lewo: rząd ikon sektorowych, dół-prawo: lista kontrolna studium przypadku, przypis o FSCM.
Napływ bezpośrednich inwestycji zagranicznych (BIZ) do ASEAN wzrósł z US$115 mld (2015) do US$244 mld (2025), czyli ponad dwukrotnie, co zwiększyło udział regionu w globalnych BIZ około trzykrotnie, do 15%. Główni odbiorcy w 2025 r. (w mld US$): Singapur 151, Indonezja 21, Wietnam 20, Tajlandia 19, Malezja 15. UOB wsparł ponad 5 500 firm i ułatwił inwestycje o wartości ponad S$55 miliardów; studia przypadków: Gold Peak Technology (RM670 mln) i FIC Global w JS-SEZ.
Góra: roczny wykres słupkowy BIZ oraz poziomy wykres słupkowy dla pięciu rynków. Dół: panel statystyk z ikonami oraz dwukolumnowy panel studium przypadku z banerem końcowym.
Trzy filary strategiczne – wzrost przychodów, optymalizacja kosztów i efektywność kapitałowa – każdy z listą działań, takich jak Strategic Client 2.0, klienci kotwiczni FSCM, produktywność oparta na AI, efektywność RWA oraz ograniczanie ryzyka w sektorze nieruchomości w Chinach i USA. Aspiracje: nr 1 w bankowości handlowej w ASEAN, nr 2 w kredytowaniu hurtowym na rynku macierzystym oraz dwucyfrowy wzrost przychodów od klientów Global Markets.
Pojedynczy obramowany panel z niebieskim nagłówkiem, trzy kolumny z nagłówkami ikonowymi, tagi podnagłówków i listy punktowane; na dole baner z aspiracjami.
Separator sekcji dla aktualizacji jakości aktywów (następują strony dotyczące NPL, pokrycia, kosztów ryzyka i ekspozycji na rynek nieruchomości).
Pełnoekranowy niebieski zaokrąglony panel z pojedynczym dużym białym tytułem sekcji po lewej stronie i logo UOB w prawym górnym rogu.
Wskaźnik NPL wyniósł 1,5% w 3Q26 (wobec 1,6%, 1,5%, 1,5%, 1,6% w poprzednich kwartałach). Łączne aktywa zagrożone wyniosły S$5 827 mln w 3Q26 w porównaniu do S$5 809 mln w 3Q25, w podziale na: Singapur 793, ASEAN-4 2 160, Chiny 2 456 i reszta świata 418. Nowe aktywa zagrożone (NPA) od podmiotów gospodarczych wyniosły 500 mln przy aktualizacjach, odzyskach i odpisach na poziomie (361) mln.
Linia wskaźnika NPL nad pięcioma skumulowanymi kolumnami według geografii (3Q25–3Q26), poniżej dwuwierszowa tabela nowych NPA i aktualizacji.
Całkowite rezerwy, w tym RLAR, wyniosły S$4 983 mln we wrześniu 2026 r. (specyficzne 1 232, ogólne 3 372, RLAR 379) wobec S$5 787 mln we wrześniu 2025 r. Pokrycie NPA wyniosło 86%, a pokrycie niezabezpieczonych NPA po uwzględnieniu zabezpieczeń 269%. Stosunek rezerw specyficznych do NPA wyniósł 21%, a rezerw ogólnych (w tym RLAR) do kredytów obsługiwanych 0,9%.
Dwie linie trendu na górze, skumulowane kolumny dla okresu wrzesień 2025 – wrzesień 2026 w środku, a poniżej cieniowana tabela wskaźników pokrycia.
Całkowite koszty kredytowe wyniosły 24 pb w 3Q26 i 26 pb za 9M26 (wobec 68 pb w 9M25); specyficzne koszty kredytowe wyniosły odpowiednio 22 pb i 30 pb. Odpisy na kredyty wyniosły S$695 mln za 9M26 (specyficzne 795, rozwiązanie rezerw ogólnych 100) wobec S$1 729 mln za 9M25 oraz S$218 mln w 3Q26.
Lewo: skumulowane kolumny 9M25 vs 9M26 z nałożonymi liniami; środkowy separator; prawo: kolumny i linie pięciu kwartałów dla 3Q25–3Q26.
Greater China: kredyty dla klientów S$49 mld we wrześniu 2026 r., z czego nieruchomości i hotelarstwo (REH) to S$20 mld (40% struktury), wskaźnik NPL 5,0%, pokrycie NPA 40%. Stany Zjednoczone: kredyty S$17 mld, REH S$6 mld (34% struktury), NPL 1,3%, pokrycie NPA 214%. Pokazano również udziały NPL, kredytów pod obserwacją (special mention) i obsługiwanych (pass) w portfelu REH Grupy.
Dwa sąsiadujące panele w ramkach (Greater China, United States), każdy z wykresami kolumnowymi skumulowanymi od września 2025 do września 2026, małym paskiem podziału oraz wierszami dla miksu REH, wskaźnika NPL, NPA i pokrycia kredytów niezabezpieczonych.
Slajd rozdzielający wprowadzający do stron o wynikach finansowych (wyniki za 3Q26 i 9M26, segmenty, marże, kapitał).
Pełnoekranowy niebieski zaokrąglony panel z pojedynczym dużym białym tytułem sekcji po lewej stronie i logo UOB w prawym górnym rogu.
Zysk netto w 3Q26 wyniósł S$1,3 mld. W 9M26 przychody z bankowości prywatnej (wealth) wzrosły o 13% r/r, z kart kredytowych o 25%, a zainwestowane AUM o 9%; kredyty handlowe wzrosły o 31%, CASA o 9%, a kredyty ogółem o 9%; przychody Global Markets wzrosły o 6%. NII pozostał zasadniczo stabilny kw/kw, a prognoza NII na 2027 jest wyższa niż na 2026; wskaźnik NPL poprawił się do 1,5%, koszty kredytowe wyniosły 24 pb w 3Q26 (26 pb od początku roku), prognoza kosztów kredytowych na 2027 to 25-30 pb; wypłata dywidendy na poziomie ~50% i ukończenie ~42% skupu akcji własnych o wartości S$2 mld.
Cztery poziome pasy oddzielone niebieskimi liniami, każdy z ikoną po lewej stronie, pogrubionym nagłówkiem i listą punktową.
Zysk netto w 3Q26 wyniósł S$1 250 mln (-15% kw/kw, wobec S$443 mln w 3Q25), a zysk netto za 9M26 wyniósł S$4 165 mln (+27% r/r). Całkowite przychody w 3Q26 wyniosły S$3 381 mln (NII 2 278, prowizje 733, pozostałe 370), koszty S$1 570 mln, a zysk operacyjny S$1 811 mln; podtytuł wskazuje, że bazowe zyski były stabilne po uwzględnieniu zysków ze zbycia aktywów w poprzednim kwartale.
Pełnowymiarowa tabela rachunku zysków i strat z kolumnami: 9M26, 9M25, r/r, 3Q26, 2Q26, kw/kw, 3Q25, r/r; pogrubione wiersze sum częściowych.
Zysk netto po opodatkowaniu wzrósł z S$3 271 mln (9M25) do S$4 165 mln (9M26), przy czym spadek rezerw o S$1 258 mln (-65%) zrównoważył niższy NII (-109 mln), pozostałe przychody pozaodsetkowe (-101 mln), wyższe koszty (-93 mln) oraz podatki/NCI (-200 mln). Kluczowe wskaźniki: NIM 1,75%, koszt/przychód 45,4%, ROE 11,1% (9,0% w 9M25).
Góra: wykres kaskadowy (waterfall) od 9M25 do 9M26 ze zmianami procentowymi. Dół: tabela kluczowych wskaźników z owalnymi wyróżnieniami wartości.
Zysk netto po opodatkowaniu spadł z S$1 478 mln (2Q26) do S$1 250 mln (3Q26): pozostałe przychody pozaodsetkowe -262 mln (-41%) i wyższe rezerwy (-47 mln) przeważyły nad wzrostem przychodów z prowizji o 68 mln i niższymi kosztami o 59 mln. NIM 1,68% (1,74% w 2Q26, 1,82% w 3Q25), koszt/przychód 46,4% i ROE 10,1% (11,8% w 2Q26, 3,5% w 3Q25).
Wykres kaskadowy od 2Q26 do 3Q26 nad tabelą kluczowych wskaźników z kolumnami zmian kw/kw i r/r.
Przychody w 9M26 wyniosły S$3 844 mln (+1%): kredyty i depozyty 2 029 (-10%), wealth 1 099 (+13%), karty kredytowe 716 (+25%); zysk przed opodatkowaniem S$1 547 mln (+1%). AUM wyniosło S$204 mld we wrześniu 2026 (zainwestowane 88, depozyty 117), nowe środki netto S$5 mld, udział zainwestowanych AUM 43% wobec 41%; koszt/przychód 54,2%, koszty kredytowe 21 pb, kredyty S$120 mld, depozyty S$203 mld.
Góra po lewej: tabela rachunku zysków i strat; góra po prawej: pole tekstowe z wyróżnieniami; dół: tabela kluczowych wskaźników, wykres słupkowy skumulowany AUM oraz wykres słupkowy obrotów kartami.
Przychody w 9M26 wyniosły S$4 425 mln (-8%): bankowość transakcyjna 2 050, kredyty 1 555, bankowość inwestycyjna 324, treasury dla klientów 496; zysk przed opodatkowaniem S$2 818 mln (+32%), dzięki spadkowi rezerw do S$377 mln. Kredyty brutto osiągnęły S$273 mld (+9%), a depozyty S$239 mld (+13%); koszt/przychód 27,8%, koszty kredytowe 23 pb, udział przychodów spoza sektora nieruchomości 72%.
Taki sam układ pulpitu jak w Group Retail: tabela P&L, pole wyróżnień, kluczowe wskaźniki, wykresy słupkowe skumulowane kredytów i depozytów.
Całkowite przychody Global Markets wyniosły S$1 806 mln w 9M26 (+6% vs 1 704 mln): treasury klienckie 897 i pozaklienckie 909. Przychody w 3Q26 wyniosły S$564 mln (-3% kw/kw vs 584 mln). Aktywa ogółem z wyłączeniem instrumentów pochodnych wyniosły S$173 mld (+12%).
Para słupków po lewej (9M25 vs 9M26), separator, słupki z pięciu kwartałów po prawej oraz wiersz pól z aktywami ogółem na dole.
NII w 9M26 wyniósł S$6 900 mln (-2%) przy NIM 1,75% (1,91%), marży kredytowej 2,05% (2,26%) i marży międzybankowej 1,14%. NII w 3Q26 wyniósł S$2 278 mln (-1% kw/kw) przy NIM 1,68%, marży kredytowej 1,95%; średnie aktywa oprocentowane wzrosły do S$538 mld.
Linie trendu marży nad skumulowanymi słupkami NII, porównanie 9M po lewej i pięć kwartałów po prawej, pola aktywów poniżej.
NIM spadł z 1,74% w 2Q26 do 1,68% w 3Q26: przeszacowanie aktywów -0,01, koszt finansowania -0,07, wolumen/miks +0,02. Marża kredytowa zmieniła się z 2,05% na 1,95%; przeszacowanie SGD -0,02 (średnia 3M SORA +0,10) i USD -0,03 (3M SOFR -0,01).
Pojedynczy wykres kaskadowy z polami marży na górze i liniami referencyjnymi stóp poniżej.
Przychody z prowizji w 9M26 wyniosły S$2 675 mln (+2%), w tym wealth 720, karty kredytowe 871, kredyty/handel 796 i pozostałe 289. Prowizje w 3Q26 osiągnęły S$945 mln (+8% kw/kw): wealth 258, karty kredytowe 299, kredyty/handel 293, pozostałe 95.
Skumulowane kolumny podzielone na porównanie 9M i serię pięciu kwartałów z wyróżnieniami wzrostu.
Wydatki za 9M26 wyniosły S$4 722 mln (+2%): personel 2 688, IT 884, pozostałe 1 150; wskaźnik koszty/dochody 45,4% vs 44,0%. Wydatki w 3Q26 wyniosły 1 570 mln S$ (-4% kw/kw), wskaźnik koszty/dochody 46,4%.
Linia koszty/dochody nad skumulowanymi słupkami wydatków w ujęciu 9M i kwartalnym.
Powtórzenie wykresu kosztów kredytowych ze slajdu 14: całkowite koszty kredytowe 26 pb (9M26) i 24 pb (3Q26), z rezerwami w wysokości S$695 mln za 9M26.
Układ identyczny jak na slajdzie 14: panel 9M, separator i panel obejmujący pięć kwartałów.
Kredyty dla klientów wyniosły S$372 mld we wrześniu 2026 r. Geografia: Singapur 187, ASEAN-4 79, Wielkie Chiny 49, reszta świata 57. Największe branże: budownictwo 24%, mieszkalnictwo 23%, handel ogólny 12%, instytucje finansowe 11%, produkcja 10%. Segment Group Retail stanowi 32%, a GWB i pozostałe 68%.
Trzy panele: wykres pierścieniowy branż, skumulowany wykres kolumnowy wg geografii, dwa wykresy pierścieniowe segmentów.
Finansowanie ogółem wyniosło 533 mld S$ we wrześniu 2026 r. (CASA 244, lokaty terminowe i inne 203, hurtowe 86). LCR 152%, NSFR 112%, wskaźnik kredyty/depozyty 82,5%; wskaźnik CASA/depozyty 54,6% (57,0% rok wcześniej).
Trzy linie wskaźników nad skumulowanymi słupkami finansowania i tabelą wskaźnika CASA.
Wskaźnik CET1 14,6% we wrześniu 2026 r. (w pełni wdrożony 14,0%); RWA 284 mld S$; wskaźnik dźwigni 6,3%.
Linie CET1 nad kolumnami RWA i tabelą wskaźnika dźwigni.
Strategiczna dezinwestycja z ceną nabycia 555 mln S$, zyskiem przed opodatkowaniem ok. 330 mln S$ i wzrostem CET1 o ok. 14 pb. Strategiczne partnerstwo z Allianz Global Investors rozszerza ofertę rozwiązań inwestycyjnych i otwartą architekturę oraz wzmacnia podejście oparte na doradztwie.
Dwie kolumny przedzielone pionową strzałką osi czasu.
Separator aneksu wprowadzający strony z przeglądem grupy UOB.
Pełnoekranowy niebieski zaokrąglony panel z pojedynczym dużym białym tytułem sekcji po lewej stronie i logo UOB w prawym górnym rogu.
Założony w sierpniu 1935 r.; około 430 oddziałów i biur na 19 rynkach. Kluczowe statystyki za 9M26: kredyty brutto 372 mld S$, depozyty 447 mld S$, kredyty/depozyty 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, dźwignia 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, koszty/dochody 45,4%, NPL 1,5%. Ratingi Aa1/AA-/AA- ze stabilną perspektywą.
Po lewej: pola Założenie i Ekspansja; po prawej: lista kluczowych statystyk z tabelą ratingów.
Trzy filary działalności to Group Retail, Group Wholesale Banking i Global Markets. UOB prezentuje nagrody (Euromoney ASEAN Best Retail Bank 2026, Best SME Bank in the World 2026, Global Finance Best Bank in Asia-Pacific 2025) oraz udziały w rynku SGD na poziomie 20% (depozyty) i 24% (kredyty).
Schemat organizacyjny na górze, wiersz nagród po lewej i słupki udziału w rynku krajowym po prawej.
Trend NPAT od 92 mln S$ (1980) do 2 696 mln S$ (2010), 4 343 mln S$ (2019), 2 915 mln S$ (2020), 6 045 mln S$ (2024) i 4 682 mln S$ (2025, wliczając zapobiegawcze rezerwy ogólne). Historia akwizycji obejmuje lata 1971-2005 oraz przejęcie biznesów konsumenckich Citi (Malezja, Tajlandia 2022; Wietnam, Indonezja 2023).
Punkty na górze, długoterminowa linia NPAT nad strzałką wzrostu z polami akwizycji.
Oddziały: Tajlandia 139, Indonezja 82, Malezja 55, Singapur 42, Wielkie Chiny 20, Wietnam 5, Mjanma, Filipiny i Australia po 1. Dochody Group Retail 3,8 mld S$ (30% PBT) z AUM 204 mld S$; dochody GWB i Global Markets 4,4 mld S$ (70% PBT), kredyty handlowe +31%.
Po lewej: mapa oddziałów; po prawej: kafelki wyników segmentów.
UOB: koszty/dochody 45%, ROA 1,0%, kredyty/depozyty 83%, ratingi Aa1/AA-/AA-. Porównanie z: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Gęsta tabela ze słupkami i wyróżnionym UOB.
UOB CET1 14,6% (w pełni wdrożony 14,0%) w porównaniu do DBS 15,9%, OCBC 15,5%; UOB ROE 11,1% i dźwignia 6,3%.
Dwa wykresy słupkowe: wskaźniki CET1 i dźwigni.
Ratingi Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Równowartość 25 mld S$ emisji publicznych w podziale na waluty, klasę długu, datę emisji i termin zapadalności.
Nagłówek z ratingami i cztery wykresy pierścieniowe.
Cztery filary: Stabilne zarządzanie, Zintegrowana platforma regionalna, Silne fundamenty (CET1 14,6%, kredyty/depozyty 82,5%) oraz Zrównoważony wzrost ze stabilnością.
Cztery jasnoniebieskie karty z ikonami i punktami.
Separator aneksu wprowadzający strony z perspektywami makroekonomicznymi.
Pełnoekranowy niebieski zaokrąglony panel z pojedynczym dużym białym tytułem sekcji po lewej stronie i logo UOB w prawym górnym rogu.
Prognozy wzrostu PKB (2025/2026F/2027F, %): Chiny 5,0/4,6/4,5, Wietnam 8,0/9,2/8,8, Tajlandia 2,4/1,9/2,0, Malezja 5,2/5,0/4,6, Singapur 5,0/5,7/3,2, Indonezja 5,1/5,2/5,4. BIZ do ASEAN10 wyniosły 243,9 mld US$ w 2025 r.
Po lewej: mapa ze zgrupowanymi słupkami; po prawej: dwa liniowe wykresy handlu i wykres słupkowy BIZ.
Stopa Fed funds na poziomie 3,75–4,00% po podwyżce we wrześniu 2026 r.; 10-letnie obligacje USA 5,28%; SG 3M SORA 1,23%; prognozy do 3Q27.
Tabela stóp procentowych nad komentarzem.
Cztery wykresy porównawcze dla Singapuru, Malezji, Tajlandii i Indonezji: rezerwy walutowe, rachunek bieżący, wskaźnik zadłużenia do kapitału własnego oraz struktura kredytów walutowych.
Siatka wykresów 2x2.
Indeksy cen mieszkań, stopy oszczędności, bezrobocie i wskaźniki ceny do dochodu; PIR w Singapurze na poziomie 5,9.
Siatka wykresów 2x2.
Minima regulacyjne dla BCBS, Singapuru, Malezji, Tajlandii i Indonezji: CET1, Tier 1, całkowity CAR, bufory, dźwignia finansowa, LCR oraz NSFR.
Macierz porównawcza.
Przekładka dodatku wprowadzająca do stron poświęconych AI i zrównoważonemu rozwojowi.
Niebieski zaokrąglony panel na całą stronę z dużym białym tytułem sekcji po lewej i logo UOB w prawym górnym rogu.
Piramida strategii AI: Agentowe AI, ponad 30 botów BYOB, ponad 30 000 pracowników korzystających z Copilot, rozwój oprogramowania Gen-AI, fundamenty, kadry. Ponad 27 tys. aktywnych użytkowników Copilot, ok. 1,5 mln promptów miesięcznie, 30+ botów, UOBuddy skraca czas zadań z ok. 30 minut do sekund.
Piramida z opisami po lewej; panel statystyk użytkowania po prawej; baner zamykający.
Trzy przypadki: doradztwo majątkowe w Private Bank, Program AURA, leady FDI (>1500 leadów w 1H26).
Po lewej: przepływ oparty na czterech filarach; po prawej: czteroetapowy panel FDI; na dole: pasek AURA.
Pięcioelementowa strategia talentów: Literacy (Kompetencje), Acceleration (Przyspieszenie), Acquisition (Pozyskiwanie), Mobility (Mobilność), Assurance (Zapewnienie).
Pięć kolumn z dolnym rzędem czterech pól.
Oś czasu 2015–2026: Ustanawianie, Doskonalenie, Wzmacnianie, wraz z zobowiązaniem do net zero oraz polityką dotyczącą węgla i oleju palmowego.
Czteroetapowa oś czasu.
Od oceny jakościowej w 2019 r. do ulepszonej metodologii w latach 2022–2026; mierniki zgodne z ISSB.
Cztery kolumny z paskiem planów na przyszłość.
Cele dla poszczególnych sektorów: Energetyka 64%/98%, Motoryzacja 58%/net zero, Nieruchomości 36%/97%, Budownictwo 31%/85%, Stal 20%/92%; obejmuje ok. 60% kredytów korporacyjnych.
Po lewej: dwie grupy sektorowe; po prawej: panel uzasadnienia.
Pięć wykresów intensywności emisji, każdy z trendem poniżej ścieżki referencyjnej: Energetyka 39%, Motoryzacja 8%, Nieruchomości 8%, Budownictwo 4%, Stal 3%.
Pięć wykresów w dwóch panelach sektorowych.
Około 20% portfela kredytowego o wysokim wpływie; zidentyfikowano pięć podsektorów.
Po lewej: pasek gradientu i zdjęcia sektorów; po prawej: punkty.
Macierz szans dla rolnictwa, budownictwa i górnictwa wraz z legendą.
Macierz 3x4.
Slajd końcowy z chińskim logo pieczęci UOB i hasłem „Right By You”.
Wyśrodkowane logo na białym tle.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Obejmuje ona czynniki wzrostu Grupy UOB (bankowość detaliczna i hurtowa), jakość aktywów, wyniki finansowe za 3Q26 i 9M26 oraz dodatki dotyczące przeglądu grupy, prognoz makroekonomicznych, inicjatyw AI i zrównoważonego rozwoju.
Prezentacja dotyczy okresów 3Q26 i 9M26 (do 30 września 2026 r.). Zysk netto wyniósł 1 250 mln S$ w 3Q26 oraz 4 165 mln S$ (+27% r/r) w 9M26. Marża odsetkowa netto (NIM) wyniosła 1,68% w 3Q26, wskaźnik NPL 1,5%, a współczynnik CET1 14,6%.
UOB złożył ogłoszenie „UOB Investor Presentation_Nov 2026” na Giełdzie Papierów Wartościowych w Singapurze (SGX) w dniu 10 listopada 2026 r.
Spółki notowane w Singapurze raportują w cyklu półrocznym, dlatego aktualizacje za Q1 i Q3 mają charakter aktualizacji biznesowych, a nie pełnych sprawozdań finansowych.
Tak, strona galerii umożliwia pobranie slajdów, o ile są one dostępne na stronie.
Tak. Wykresy kaskadowe, słupkowe skumulowane, tabele KPI i separatory sekcji stanowią doskonały punkt wyjścia dla prezentacji wyników banku lub instytucji finansowej. Wystarczy zastąpić dane i branding UOB własnymi.
Kwoty podane są w S$ (dolarach singapurskich), chyba że zaznaczono inaczej, np. US$ na stronach dotyczących makroekonomii.
Tak, dokument zawiera trzy dodatki: A — przegląd Grupy UOB, B — prognozy makroekonomiczne, C — inicjatywy AI i zrównoważony rozwój.
Oficjalna strona relacji inwestorskich z wynikami i prezentacjami.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.