
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Indii
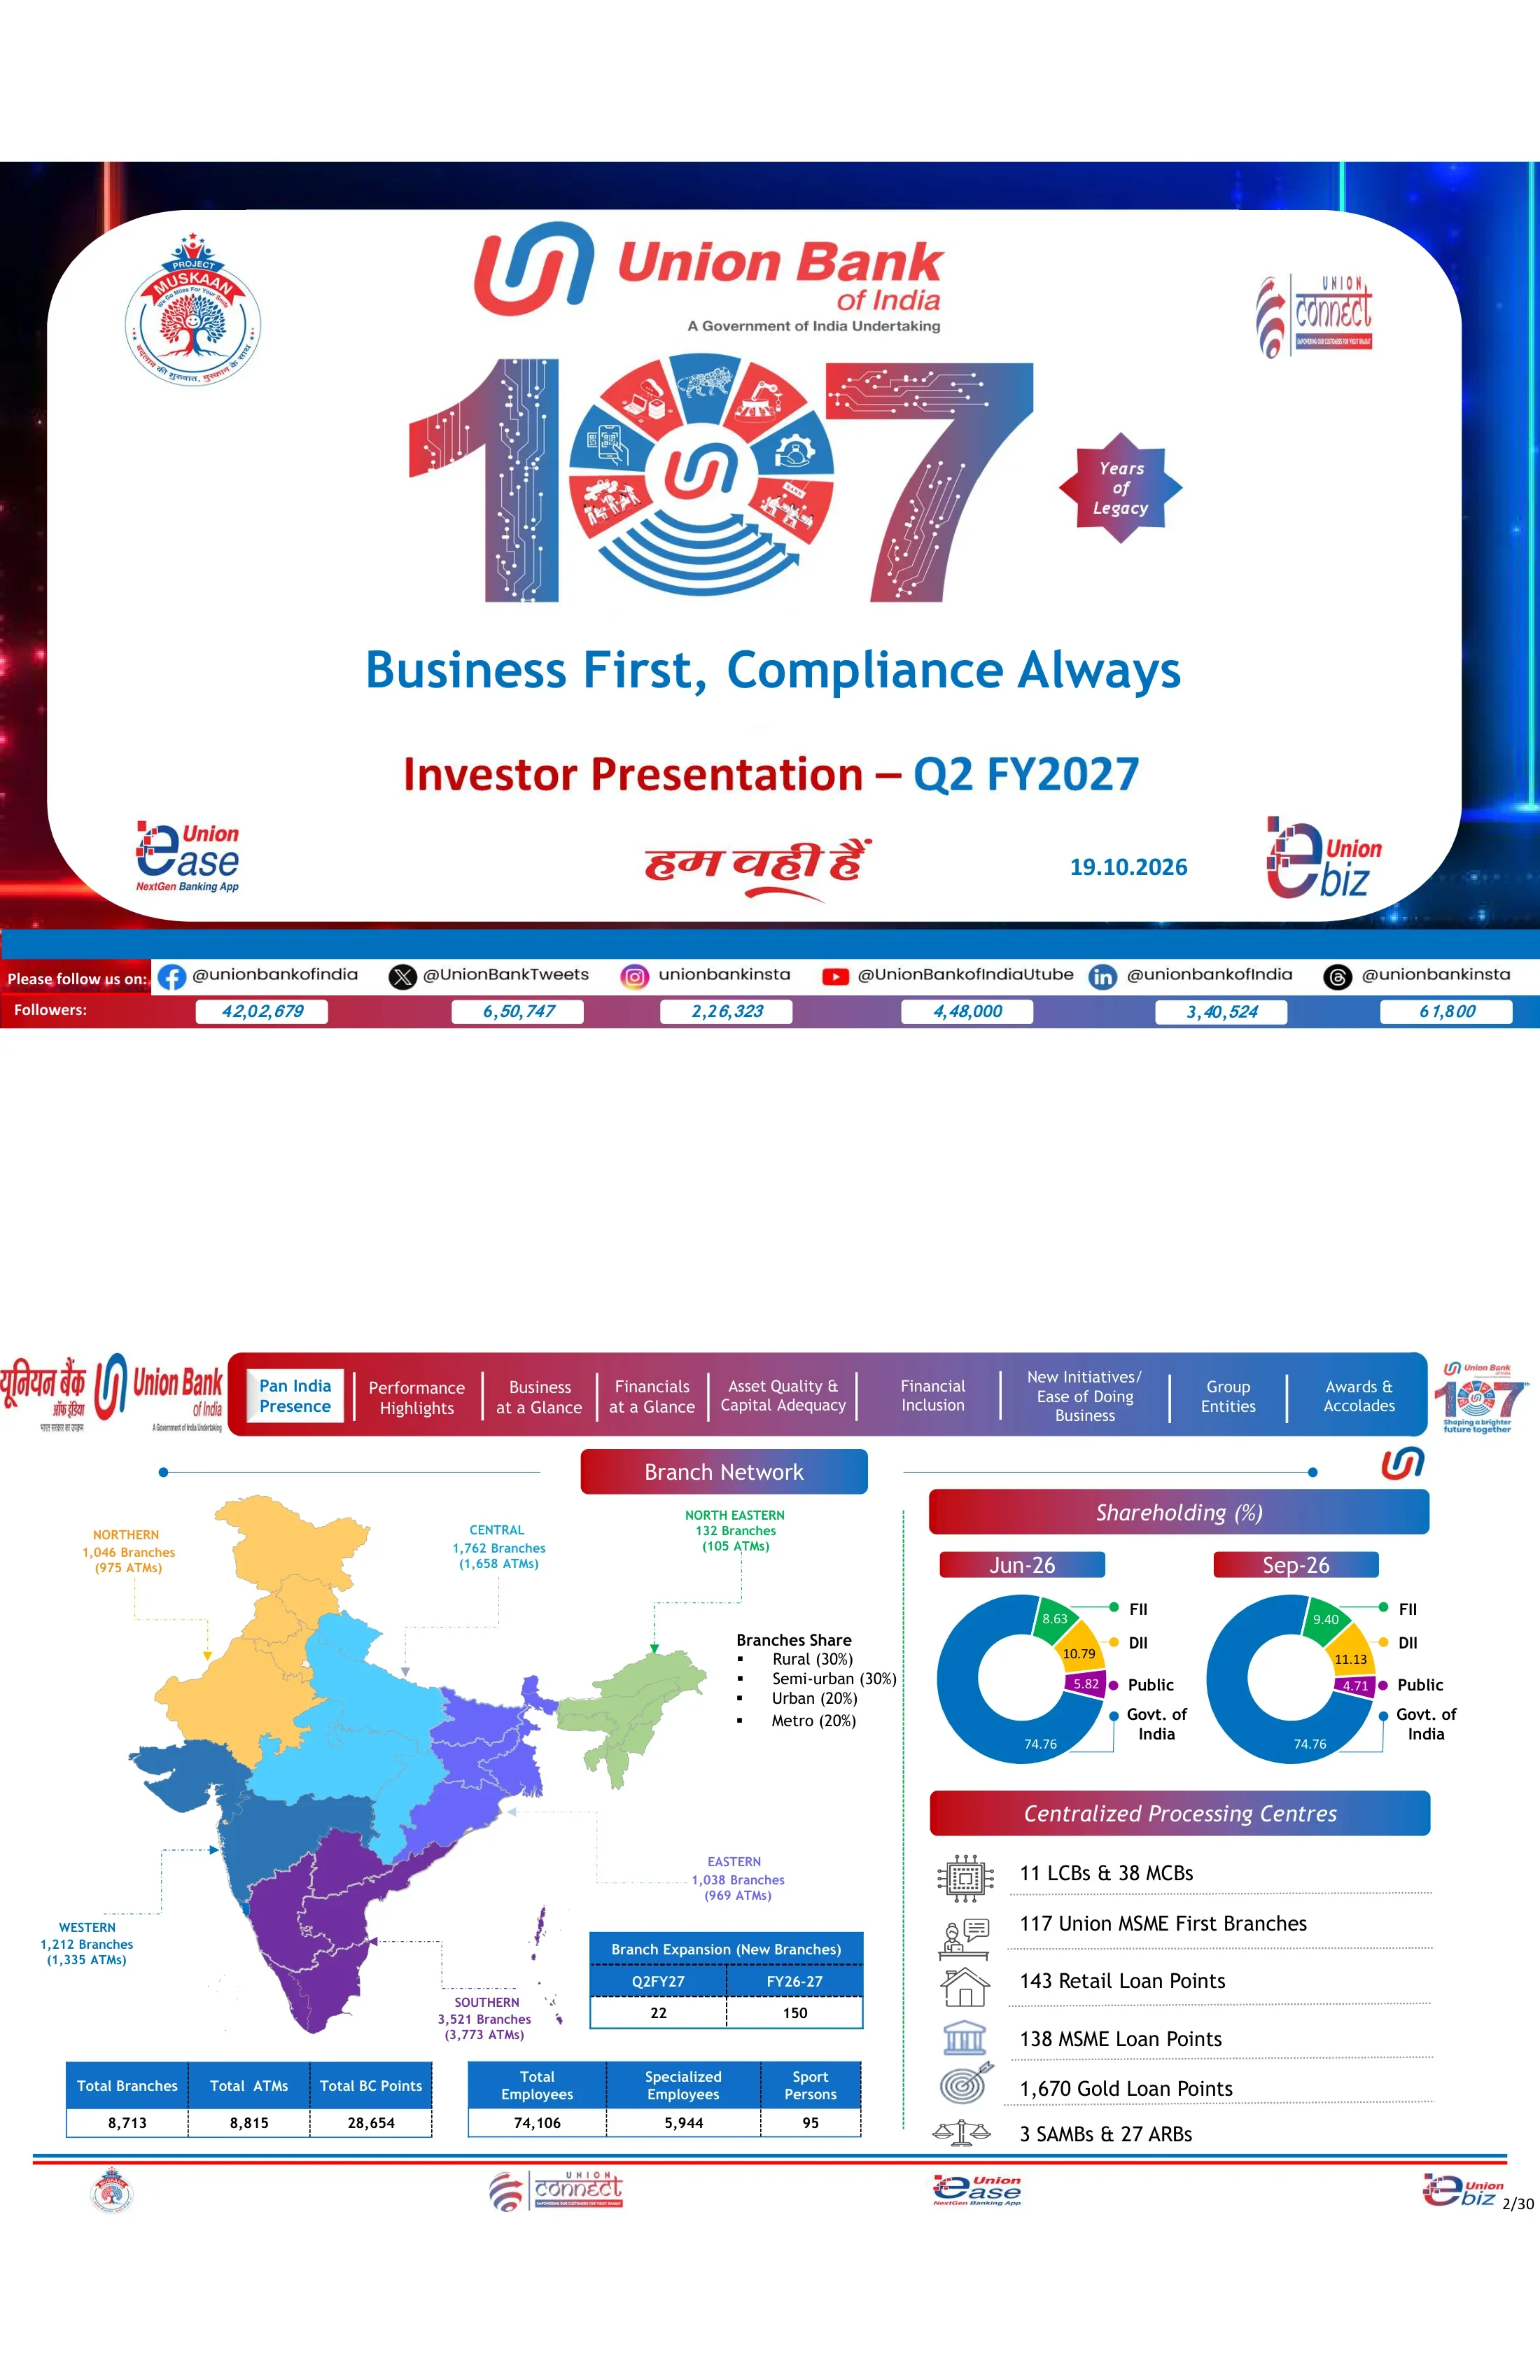
Prezentacja dla inwestorów Union Bank of India za Q2 FY2027 (kwartał zakończony 30 września 2026 r.), pod hasłem „Business First, Compliance Always”, upamiętniająca 107 lat tradycji, datowana na 19.10.2026 r. i złożona na indyjskich giełdach papierów wartościowych.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja dla inwestorów Union Bank of India za Q2 FY2027 (kwartał zakończony 30 września 2026 r.), pod hasłem „Business First, Compliance Always”, upamiętniająca 107 lat tradycji, datowana na 19.10.2026 r. i złożona na indyjskich giełdach papierów wartościowych.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
Slajd tytułowy z logo Union Bank of India („A Government of India Undertaking”), dużą grafiką „107 Years of Legacy”, hasłem „Business First, Compliance Always” i datą 19.10.2026. Pasek w stopce zawiera listę profili banku w mediach społecznościowych wraz z liczbą obserwujących, np. 42,02,679 na Facebook.
Zaokrąglona biała karta umieszczona na ciemnoniebieskim i czerwonym świecącym tle. Wyśrodkowana grafika z liczbą „107” znajduje się nad ułożonym piętrowo tytułem, z logo aplikacji marki (Project Muskaan, Union Connect, Union Ease, Union eBiz) w rogach i gradientowym paskiem obserwujących w mediach społecznościowych na dole.
8 713 oddziałów, 8 815 bankomatów i 28 654 punktów BC w sześciu regionach (najwięcej w regionie południowym – 3 521 oddziałów), obsługiwanych przez 74 106 pracowników. Struktura oddziałów to 30% obszary wiejskie, 30% półmiejskie, 20% miejskie i 20% metropolie; w Q2 FY27 otwarto 22 nowe oddziały. Rząd Indii posiada 74.76% udziałów, udział FII wzrósł do 9.40%, a DII do 11.13% wg stanu na wrzesień 2026. Scentralizowane przetwarzanie obejmuje 11 LCBs i 38 MCBs, 117 oddziałów Union MSME First oraz 1 670 punktów pożyczek pod zastaw złota.
Lewa połowa przedstawia kodowaną kolorami mapę Indii z wyróżnieniami regionalnymi i tabelami podsumowującymi poniżej. Prawa połowa zawiera dwa wykresy pierścieniowe porównujące akcjonariat z czerwca 2026 i września 2026, nad listą ikon scentralizowanych centrów przetwarzania.
Globalny biznes osiągnął poziom ₹24,75,330 crore (+12.01% r/r): depozyty ₹13,19,455 crore (+6.87%) i kredyty ₹11,55,876 crore (+18.53%). Kredyty RAM wzrosły o 14.65% do ₹6,35,527 crore, MSME o 22.39%, a kredyty zagraniczne o 52.19%. CASA wyniosła ₹4,60,728 crore przy krajowym wskaźniku CASA na poziomie 34.93% (+237 pb r/r); globalny wskaźnik CD wyniósł 88.13%.
Pełnowymiarowa, 11-wierszowa tabela danych z niebieskim nagłówkiem. Porównuje salda z września 2025, czerwca 2026 i września 2026 wraz z kolumnami wzrostu r/r i kw/kw w ujęciu bezwzględnym i procentowym, z zielonymi i czerwonymi strzałkami oznaczającymi kierunek zmian.
Depozyty brutto wzrosły o 6.87% r/r, a kredyty brutto o 18.53%. CRAR wyniósł 17.94%, a CET-1 16.05%. Kwartalny zysk operacyjny wyniósł ₹8,108 crore (+18.99%), zysk netto ₹5,537 crore (+30.31%), NII ₹10,583 crore (+20.09%), a koszt kredytu 0.21%. W H1 FY27 zysk netto wyniósł ₹10,870 crore wobec ₹8,365 crore rok wcześniej, a NII ₹20,620 crore wobec ₹17,925 crore.
Siatka sześciu kafelków KPI w dwóch rzędach (Depozyty, Kredyty, Kapitał, Zysk, Wynik z odsetek, Efektywność). Każdy kafelek ma kolorowy pasek nagłówka, ikonę, główne dane ze strzałką kierunkową oraz pigułki porównawcze Sep-26(6M) vs Sep-25(6M) poniżej.
NIM wyniósł 2.86% (+19 pb r/r) lub 3.03% po skorygowaniu o zwrot podatku. GNPA spadł o 87 pb do 2.42%, NNPA wyniósł 0.42%, a PCR 95.20%. RoA wyniósł 1.38% (+22 pb), bazowy RoA 1.03%, RoE 17.21% (+213 pb), RoRWA 2.78%, a wartość księgowa na akcję wzrosła o 14.16% do ₹168.61. RoE za H1 wyniósł 16.89% wobec 14.84% rok wcześniej.
Taka sama siatka sześciu kafelków jak na poprzednim slajdzie (NIM, skorygowany NIM, Jakość aktywów, RoA, RoE, RoRWA), z głównymi danymi i pigułkami porównawczymi dwóch okresów pod każdym kafelkiem.
Linie trendu z dziewięciu kwartałów od września 2024 do września 2026 dla zysku operacyjnego (do ₹8,108 crore), zysku netto (z ₹4,720 crore do ₹5,537 crore), NII (do ₹10,583 crore), RoA/RoRWA, RoE (17.21%) i EPS (₹29.01). Roczne podsumowania pokazują zysk netto w wysokości ₹18,697 crore za FY-26 i ₹10,870 crore za H1FY27 oraz EPS na poziomie 28.48 za H1FY27.
Siatka 2×3 paneli wykresów z przerywanym obramowaniem. Każdy panel ma tytuł w formie zakładki i wykres liniowy, w którym wartości z września 2024, 2025 i 2026 są wyróżnione w zielonych dymkach, z rzędem pięciu pigułek podsumowujących FY/H1 poniżej.
GNPA spadł z ₹40,499 crore (wrzesień 2024) do ₹27,916 crore (redukcja o ₹12,583 crore), a NNPA z ₹8,759 crore do ₹4,768 crore. Wskaźnik GNPA% poprawił się z 4.36% do 2.42%, a NNPA% z 0.98% do 0.42%. PCR wzrósł do 95.20%, koszt kredytu spadł do 0.21%, a wskaźnik slippage do 0.72%.
Siatka 2×3 paneli z wykresami liniowymi z adnotacjami o poprawie (w pb od września 2024 i 2025) w rogach oraz pigułkami FY/H1 pod dolnym rzędem.
Wskaźnik kredytów do depozytów (CD ratio) wzrósł do 88,13% w ujęciu globalnym i 84,34% w krajowym. Dwuletni CAGR kredytów globalnych wzrósł z 7,29% do 11,55%, a portfela RAM z 8,88% do 10,01%. Segment RAM stanowi 55% miksu globalnego i 57% krajowego. Dane z biur kredytowych dla segmentu detalicznego pokazują, że 99,8% kredytobiorców posiada ocenę (score) na poziomie 700 lub wyższym.
Lewa kolumna zawiera dwa bloki w jednolitych kolorach (niebieska karta wskaźnika CD i fioletowa karta 2Y-CAGR) z białymi polami wartości. W centrum umieszczono dwa wykresy liniowe porównujące RAM vs LC & Others, a po prawej stronie znajduje się czteroliniowy wykres ocen z biura kredytowego z wyróżnieniem w nawiasie.
We wrześniu 2026 r. portfel detaliczny wynosił ok. ₹2,65 lakh crore (23,99% kredytów krajowych), rolniczy ok. ₹1,90 lakh crore (17,17%), a MŚP ok. ₹1,80 lakh crore (16,31%). Kredyty hipoteczne stanowią 43,07% portfela detalicznego (₹1,14,276 crore), kredyty rolnicze to 79,36% segmentu rolnictwa, a mikroprzedsiębiorstwa odpowiadają za 52,02% segmentu MŚP.
Trzy równe kolumny, po jednej na segment. Każda zawiera etykietę z gradientem, duży nagłówek z wartością w ₹ lakh crore i udziałem procentowym w kredytach, tabelę z rozbiciem na pięć kwartałów oraz mały wykres liniowy trendu na dole.
Siedem kluczowych sektorów stanowiło 38,50% kredytów krajowych (₹4,25,712 crore) we wrześniu 2026 r. Ekspozycja na NBFC i HFC wyniosła ₹1,76,300 crore (15,94%), a na infrastrukturę ₹1,21,269 crore (10,97%), z czego energetyka to ₹62,099 crore, a drogi ₹46,640 crore. 94,6% kredytów korporacyjnych powyżej ₹25 crore posiadało rating BBB lub lepszy, a 99,6% standardowej ekspozycji na NBFC miało rating A lub wyższy.
Lewe dwie trzecie slajdu zajmuje tabela ekspozycji sektorowej z podtabelą infrastruktury poniżej. Prawa jedna trzecia zawiera dwa wykresy liniowe w przerywanych ramkach przedstawiające profile ratingowe korporacji i NBFC, każdy z procentowym wyróżnieniem w nawiasie.
Depozyty globalne wyniosły ₹13,19,455 crore (+6,87% r/r), a krajowy wskaźnik CASA wyniósł 34,93% (+237 pb r/r). Dwuletni CAGR depozytów wyniósł 3,07% globalnie i 4,36% krajowo; średni LCR wyniósł 120,00%, a NSFR 115,58%. Suma CASA i detalicznych lokat terminowych (TD) wzrosła o 11,42%, depozyty oszczędnościowe o 11,89%, a CASA o 14,65% r/r.
Górny rząd zawiera tabelę depozytów z pięciu kwartałów z dwiema małymi tabelami bocznymi (2Y CAGR, płynność). Dolny rząd zawiera trzy panele z wykresami liniowymi (struktura, oszczędności, CASA), każdy z etykietą wzrostu r/r w nawiasie.
Inwestycje krajowe wyniosły ₹3,35,814 crore we wrześniu 2026 r., przy czym SLR wzrósł do 81% portfela (₹2,71,174 crore), a non-SLR wyniósł ₹64,640 crore. HTM SLR wyniósł ₹2,25,279 crore. Zmodyfikowany czas trwania (modified duration) wyniósł 4,94 dla SLR i 2,77 dla non-SLR. Szczegóły struktury wykazują obligacje i skrypty dłużne (debentures) o wartości ₹53,260 crore.
Lewa strona zawiera niebieski baner z kwartalnymi sumami nad wykresem liniowym miksu SLR/non-SLR, powyżej dużej tabeli HTM/AFS/FVTPL z niebieskimi kolumnami wartości ₹ i fioletowymi kolumnami M-duration. Prawa strona zawiera tabelę struktury portfela.
Przychody z odsetek wzrosły do ₹28,158 crore (+7,51% r/r), a NII do ₹10,583 crore (+20,09%). Przychody z opłat wyniosły ₹3,210 crore, podczas gdy dochody skarbowe spadły o 34,60%. Zysk operacyjny wyniósł ₹8,108 crore, rezerwy ₹2,570 crore, a zysk netto ₹5,537 crore (+30,31% r/r, +3,84% kw/kw). W H1 FY27 zysk netto wyniósł ₹10,870 crore (+29,95%), a przychody z opłat wzrosły o 22,90%.
Pełnowymiarowa tabela P&L z pięcioma kolumnami kwartalnymi, kolumnami procentowymi r/r i kw/kw oraz kolumnami półrocznymi. Kluczowe wiersze (NII, dochody pozaodsetkowe, zysk operacyjny, zysk netto) są pogrubione i cieniowane na jasnoniebiesko, z zielonymi i czerwonymi strzałkami.
Łączne rezerwy wyniosły ₹2,570 crore w Q2 FY27, w tym rezerwy na NPA w wysokości ₹596 crore i podatek w wysokości ₹1,870 crore; koszt kredytu wyniósł 0,21%. Dodatkowe rezerwy na aktywa standardowe w wysokości ₹700 crore (marzec 2026), ₹100 crore (czerwiec 2026) i ₹200 crore (wrzesień 2026) dają łącznie ₹1,000 crore odłożone na wzmocnienie bilansu. Kwota ta jest wyłączona z PCR i CRAR.
Po lewej tabela rezerw z wyróżnionym wierszem sumy. Prawa strona zawiera dwa panele z wykresami liniowymi dla kosztu kredytu i rezerw kwartalnych, przy czym drugi zawiera notatkę tekstową.
Kwartalne trendy globalne i krajowe dla kosztu finansowania (4,34–4,39% we wrześniu 2026 r.), rentowności funduszy, NIM (krajowy 2,95%, globalny 2,86%), kosztu depozytów (5,01%), rentowności kredytów (7,90–8,01%) oraz rentowności inwestycji. Wskaźniki dla H1FY27 pokazują CoF na poziomie 4,38%, CoD na poziomie 5,03% i NIM na poziomie 2,83%.
Siatka 2×3 wykresów z dwiema liniami (globalne vs krajowe), każdy z elementami legendy i rzędem pięciu podsumowań FY/H1 poniżej.
Wskaźnik kosztów do dochodów (cost-to-income) wyniósł 46,78% w Q2 (46,07% dla H1FY27). Kwartalny EPS wyniósł ₹29,01, a P/E 5,88. Wartość biznesu na oddział wyniosła ₹284,10 crore, zysk operacyjny na oddział ₹3,72 crore (w ujęciu rocznym), a wartość księgowa na akcję (BVPS) ₹168,61, przy wskaźniku cena do wartości księgowej (P/B) na poziomie 1,01.
Siatka 2×3 paneli wykresów. Górny rząd zawiera wykresy jednoliniowe z podsumowaniami FY/H1; dolny rząd zawiera sparowane wykresy z dwiema seriami (na oddział vs na pracownika, BVPS vs P/B).
Wartość Gross NPA na początku Q2 wynosiła ₹29,093 crore. Zwiększenia wyniosły ₹1,909 crore (nowe przypadki utraty wartości (slippages) ₹1,856 crore), a zmniejszenia ₹3,086 crore (odzyski gotówkowe ₹1,226 crore, odpisy ₹1,544 crore), co dało saldo końcowe na poziomie ₹27,916 crore. Całkowite odzyski, w tym TWO, wyniosły ₹2,692 crore, wskaźnik zaległości (delinquency ratio) 0,72%, a wskaźnik PCR 95,20%.
Pojedyncza tabela typu roll-forward na pełną szerokość z pięcioma kolumnami kwartalnymi i dwiema półrocznymi. Wiersze otwarcia, zwiększeń, zmniejszeń i zamknięcia są cieniowane, a podpozycje zapisano kursywą.
W Q2 wartość slippages wyniosła ₹1,909 crore: sektor detaliczny ₹352 crore, rolnictwo ₹627 crore, MSME ₹803 crore oraz duże korporacje ₹127 crore. Wskaźnik Gross NPA w poszczególnych sektorach spadł do 0,84% dla klientów detalicznych, 6,86% dla rolnictwa, 3,74% dla MSME i 1,14% dla dużych korporacji, co daje łącznie 2,42%.
Szeroka tabela z trzema blokami (slippages, portfel NPA, % Gross NPA w sektorze) obejmująca po pięć kwartałów. Wiersze sumaryczne segmentów wyróżniono niebieskim tekstem, a pod nimi znajdują się wiersze podsegmentów.
Portfel zrestrukturyzowany w ramach RF 1.0 spadł do ₹3,701 crore, a w ramach RF 2.0 do ₹2,790 crore (stan na wrzesień 2026 r.). Ekspozycja SMA powyżej ₹5 crore spadła z ₹5,634 crore (wrzesień 2025 r.) do ₹2,282 crore, przy czym SMA-2 wyniosło ₹1,338 crore.
Dwie ułożone pionowo tabele na pełną szerokość: restrukturyzacja według segmentów w ramach RF 1.0 i RF 2.0, a następnie stan zadłużenia SMA-0/1/2 w ciągu pięciu kwartałów. Każda posiada wyróżniony wiersz sumaryczny.
Wskaźnik CRAR wyniósł 17,94%, CET-1 16,05%, a Tier II 1,12% (stan na wrzesień 2026 r.). Kapitał całkowity wyniósł ₹1,43,185 crore przy RWA na poziomie ₹7,98,059 crore. Obligacje Tier-II posiadają rating AAA/Stable od CRISIL, ICRA, India Ratings, CARE i Brickwork; międzynarodowe ratingi emitenta to S&P BBB/Stable i Fitch BBB-/Stable, a rating ESG to CareEdge-ESG 1+. Zatwierdzony przez zarząd plan kapitałowy na FY27 wynosi ₹8,000 crore.
Lewa połowa zawiera wykres liniowy CRAR/CET-1/Tier II z etykietami (chips), tabelę kapitałową oraz etykiety kapitału całkowitego. Prawa połowa to zestawienie tabel ratingowych (krajowe, międzynarodowe, ESG) oraz tabela planu kapitałowego pod nagłówkami z gradientem.
Akcja kredytowa w ramach programów rządowych obejmuje Union Guaranteed Emergency Credit Line (4,39,246 kont, ₹31,860 crore), PM Mudra w Q2 (₹6,174 crore) oraz PM SVANidhi (11,65,488 kont). Liczba kont PMJDY wzrosła do 349 lakh z saldem ₹16,671 crore. Liczba zapisów do systemów zabezpieczenia społecznego osiągnęła 392 lakh dla PMSBY, 107 lakh dla PMJJBY i 63 lakh dla APY.
Górny wiersz zawiera tabelę programów rządowych oraz tabelę rozliczeń roszczeń PMSBY/PMJJBY. Poniżej zielonego przerywanego separatora znajdują się dwa panele z wykresami liniowymi dla kont PMJDY i programów zabezpieczenia społecznego.
Union Sudarshan to pierwsze w banku scentralizowane, w pełni zautomatyzowane centrum analityki bankowej (intelligence hub). Monitoruje biznes, operacje, ryzyko, zgodność, cyberbezpieczeństwo i technologię w trybie 24/7, opierając się na 7 filarach i ponad 240 scenariuszach użycia. Działa w modelu hub-and-spoke (centrum w Bombaju z 75 pracownikami; oddziały w Bombaju, Hajdarabadzie, Mangaluru i Bengaluru z 64 pracownikami). Rozwiązanie opracowano wewnętrznie, działa w 100% on-premises i posiada mapę drogową rozwoju agenta AI.
Ramka z definicją u góry. Poniżej trzy kolumny (diagram hub-and-spoke, lista punktowa kluczowych cech, lista punktowa korzyści strategicznych) oraz okrągłe godło Sudarshan, z czterema zrzutami ekranu pulpitów nawigacyjnych na dole.
Czternaście ponumerowanych inicjatyw pogrupowanych w cztery obszary tematyczne. Customer Experience obejmuje Customer 360, pulpit karty kredytowej, szybkie przekazy pieniężne oraz smart lock/kill switch. Seamless Digital Journeys obejmuje pożyczki pod zastaw złota STP, pożyczki dla sektora mleczarskiego STP, samoobsługowe lokaty terminowe (FD), otwieranie rachunków bieżących (CA) przez NeSL oraz Insta OD. Data & Insights obejmuje Geo Intelligence i My-Diary. Governance & Upskilling obejmuje automatyzację notatek służbowych, śledzenie wniosków kredytowych oraz e-learning.
Cztery zaokrąglone panele w ćwiartkach, zabarwione na jasnoniebiesko, różowo, zielono i lawendowo. Każdy posiada ikonę motywu, podtytuł oraz rząd ponumerowanych okrągłych plakietek nad krótkimi kartami opisowymi.
Biznes cyfrowy wygenerowany w Q2 FY27 objął ponad ₹740 crore w kredytach detalicznych (+23% kw./kw.), ponad ₹150 crore w rolnictwie (+79%), ponad ₹490 crore w kredytach MSME (+53%) oraz ponad ₹7,100 crore w depozytach (+9%). Otwarto ponad 940 000 cyfrowych kont CASA, a aplikacja Union Ease zyskała ponad 10 lakh nowych użytkowników, obok ponad 50 000 użytkowników CBDC.
Lewa kolumna zawiera dwa niebiesko-fioletowe panele z listami kontrolnymi inicjatyw cyfrowych. Prawy panel jest podzielony na trzy wiersze z gradientowymi pasami (Digital Business, Liability Journeys, Channels), każdy z okrągłymi ikonami i dużymi liczbami.
Trzy filary (pozyskiwanie CASA, bankowość transakcyjna, zarządzanie majątkiem) realizowane są przez jednostkę Institutional Business (bankowość rządowa, relacje z kluczowymi partnerami, integracja płatności, nowoczesne przepływy jak programowalne CBDC) oraz jednostkę Retail Business (bankowość płacowa, konta oszczędnościowe premium, emerytury i zlecenia stałe). Proces przebiega według schematu: „Pozyskaj relację → Przejmij przepływy → Pogłęb ekosystem → Buduj długoterminową wartość”, przy wsparciu 10 centrów ekosystemowych i 118 centrów biznesowych.
Trzy karty filarów u góry, poniżej czerwony blok instytucjonalny i niebieski blok detaliczny, z których każdy zawiera sześć kart z ikonami. Na dole znajduje się baner z przepływem w formie czerwonej strzałki oraz pasek stopki z lokalizacją.
Osiem podmiotów grupy Union Bank i ich zysk netto za Q2FY27 w ₹ crore. Pięć to spółki zależne (100% udziałów), w tym Union Asset Management (AUM ₹28,029 crore, zysk netto 10,99) oraz UBI Services (13,63). Podmioty typu JV to Star Union Dai-ichi Life Insurance (25,10%, zysk netto 15,59) i ASREC (27,30%), a podmiot stowarzyszony to Andhra Pradesh Grameena Bank (35%, zysk netto 601,72, udział banku 210,60).
Siatka kart 2×4 w kolorze jasnoniebieskim. Każda karta zawiera duży procent udziałów, typ podmiotu, nazwę, opis punktowy i małą tabelę zysku netto z linią przerywaną, z czerwonym elementem „8 GROUP ENTITIES” w prawym górnym rogu.
Sześć paneli ze zdjęciami z uroczystości. Obejmują one certyfikat „Best Retail Bank of India” z konferencji Navbharat BFSI (9 września 2026 r.), nagrodę za doskonałość w ramach programu PMFME od MoFPI (25 sierpnia 2026 r.) oraz 3. miejsce w rankingu EASE 9.0 za Q1FY27 wśród 12 banków sektora publicznego (PSB). Podpisy w języku hindi dotyczą nagród Rajbhasha (język urzędowy) oraz wydania książki „Business First, Compliance Always”.
Siatka 2×3 łącząca każde zdjęcie z wydarzenia lub wykres z wyjustowanym blokiem podpisu w języku angielskim lub hindi, oddzielona zielonymi przerywanymi liniami.
Pełnoekranowy baner z gratulacjami dla pracownicy, Rutuji Pisal, członkini indyjskiej reprezentacji hokeja na trawie kobiet, z okazji zdobycia złotego medalu na Igrzyskach Azjatyckich „po 44 latach”.
Pojedynczy, obramowany baner typu hero wypełniający obszar treści: portret sportowca po lewej stronie i pogrubiona typografia po prawej, na tle stadionu i panoramy miasta.
Zdjęcie z ceremonii uderzenia w dzwon na giełdzie NSE IX z okazji pierwszej emisji obligacji walutowych Union Bank: 300 mln USD z oprocentowaniem 5,230% płatnych 28 sierpnia 2029 r. oraz 300 mln USD z oprocentowaniem 5,417% płatnych 28 sierpnia 2031 r., z ratingiem Fitch BBB- oraz S&P BBB.
Pojedyncza, obramowana fotografia z wydarzenia na całą szerokość, umieszczona pod paskiem nawigacji.
Zastrzeżenie dotyczące stwierdzeń wybiegających w przyszłość, sekcja „Dziękujemy”, link i kod QR do opinii inwestorów oraz e-mail relacji inwestorskich (investor.relations@unionbankofindia.bank.in), powtórzony nad paskiem mediów społecznościowych.
Dwujęzyczny nagłówek z logo i emblematami u góry, ramka z zastrzeżeniami z niebieskim obramowaniem na środku oraz zestawione pola podziękowań i kontaktu nad gradientowym paskiem obserwujących.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
W kwartale zakończonym 30 września 2026 r. zysk netto wyniósł ₹5,537 crore (wzrost o 30,31% r/r), wynik z odsetek netto (NII) ₹10,583 crore (wzrost o 20,09%), a zysk operacyjny ₹8,108 crore (wzrost o 18,99%). Globalna skala działalności osiągnęła ₹24,75,330 crore, przy wzroście kredytów o 18,53% i depozytów o 6,87%. Wskaźnik GNPA poprawił się do 2,42%, NNPA do 0,42%, wskaźnik PCR wyniósł 95,20%, CRAR 17,94%, a RoE 17,21%. Za H1 FY27 zysk netto wyniósł ₹10,870 crore.
Indyjskie banki stosują rok obrotowy od kwietnia do marca, zatem FY27 trwa od kwietnia 2026 r. do marca 2027 r., a Q2 FY27 obejmuje okres od lipca do września 2026 r. Prezentacja porównuje dane z września 2026 r. z wrześniem 2025 r. (r/r) oraz czerwcem 2026 r. (kw/kw), a także przedstawia wyniki za H1 FY27 (kwiecień–wrzesień 2026) na tle H1 FY26.
Tak. Strona udostępnia oryginalny plik PDF prezentacji dla inwestorów oraz edytowalny plik PPTX skonwertowany z tego dokumentu. Możesz ponownie wykorzystać tabele, panele wykresów i układ nawigacji kartowej w PowerPoint, Keynote lub Google Slides. Ponieważ PPTX jest wynikiem konwersji, niektóre wykresy mogą być widoczne jako obrazy lub kształty, a nie natywne obiekty wykresów.
Jest to oficjalna prezentacja dla inwestorów Union Bank of India, opublikowana w języku angielskim i złożona na indyjskich giełdach papierów wartościowych (BSE/NSE) jako informacja zgodnie z regulacją SEBI Listing Regulation 30. Plik źródłowy pochodzi z serwisu raportów korporacyjnych BSE. Pismo przewodnie giełdy zostało usunięte, więc strona 1 tutaj to właściwa okładka prezentacji.
Zgodnie z prezentacją, wskaźnik GNPA spadł z ₹40,499 crore (4,36%) we wrześniu 2024 r. do ₹27,916 crore (2,42%) we wrześniu 2026 r., a NNPA z 0,98% do 0,42%. Wskaźnik PCR wzrósł do 95,20%, wskaźnik slippage w Q2 wyniósł 0,72%, a ekspozycja SMA powyżej ₹5 crore spadła do ₹2,282 crore. Bank utworzył również dodatkowy bufor na aktywa standardowe w wysokości ₹1,000 crore w ciągu trzech kwartałów.
Każdy slajd merytoryczny posiada pasek kart z gradientem od czerwieni do niebieskiego z dziewięcioma sekcjami, gdzie aktywna sekcja jest wyróżniona na biało. Tytuły sekcji umieszczono w pigułkach gradientowych, wykresy liniowe oznaczają kluczowe punkty zielonymi dymkami, a pod wykresami znajdują się plakietki z podsumowaniem FY/H1. Strony z KPI wykorzystują siatkę sześciu kafelków. Prezentacja łączy gęste tabele w ₹ crore z infografikami, takimi jak diagram hub-and-spoke, siatka kwadrantów z 14 inicjatywami oraz układ kart podmiotów z grupy.
Prześlij swoje dane o wynikach kwartalnych lub roboczy plik PDF do 2Slides i poproś o prezentację dla inwestorów w tym stylu: z paskiem nawigacji sekcji, siatką kafelków KPI, wykresami trendów z plakietkami podsumowującymi oraz tabelami P&L, NPA i kapitału. Możesz również użyć funkcji „Utwórz slajdy takie jak te”, traktując tę prezentację jako referencję, aby skopiować jej wygląd z czerwono-niebieskim gradientem i rytm układu, a następnie edytować liczby i wyeksportować do PPTX.
Raport giełdowy; pierwsza strona to pismo przewodnie do giełdy

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.




© 2026 2slides. Wszelkie prawa zastrzeżone.