
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Indii
Prezentacja wyników Tata Motors Passenger Vehicles za II kw. roku fiskalnego 2027 — 45-stronicowy deck inwestorski spółki Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; dawniej Tata Motors Ltd) za kwartał zakończony 30 września 2026 r., obejmujący skonsolidowane wyniki, Jaguar Land Rover (JLR) oraz indyjski biznes pojazdów pasażerskich i elektrycznych, wraz ze szczegółowymi aneksami finansowymi.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Tata Motors Passenger Vehicles za II kw. roku fiskalnego 2027 — 45-stronicowy deck inwestorski spółki Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; dawniej Tata Motors Ltd) za kwartał zakończony 30 września 2026 r., obejmujący skonsolidowane wyniki, Jaguar Land Rover (JLR) oraz indyjski biznes pojazdów pasażerskich i elektrycznych, wraz ze szczegółowymi aneksami finansowymi.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
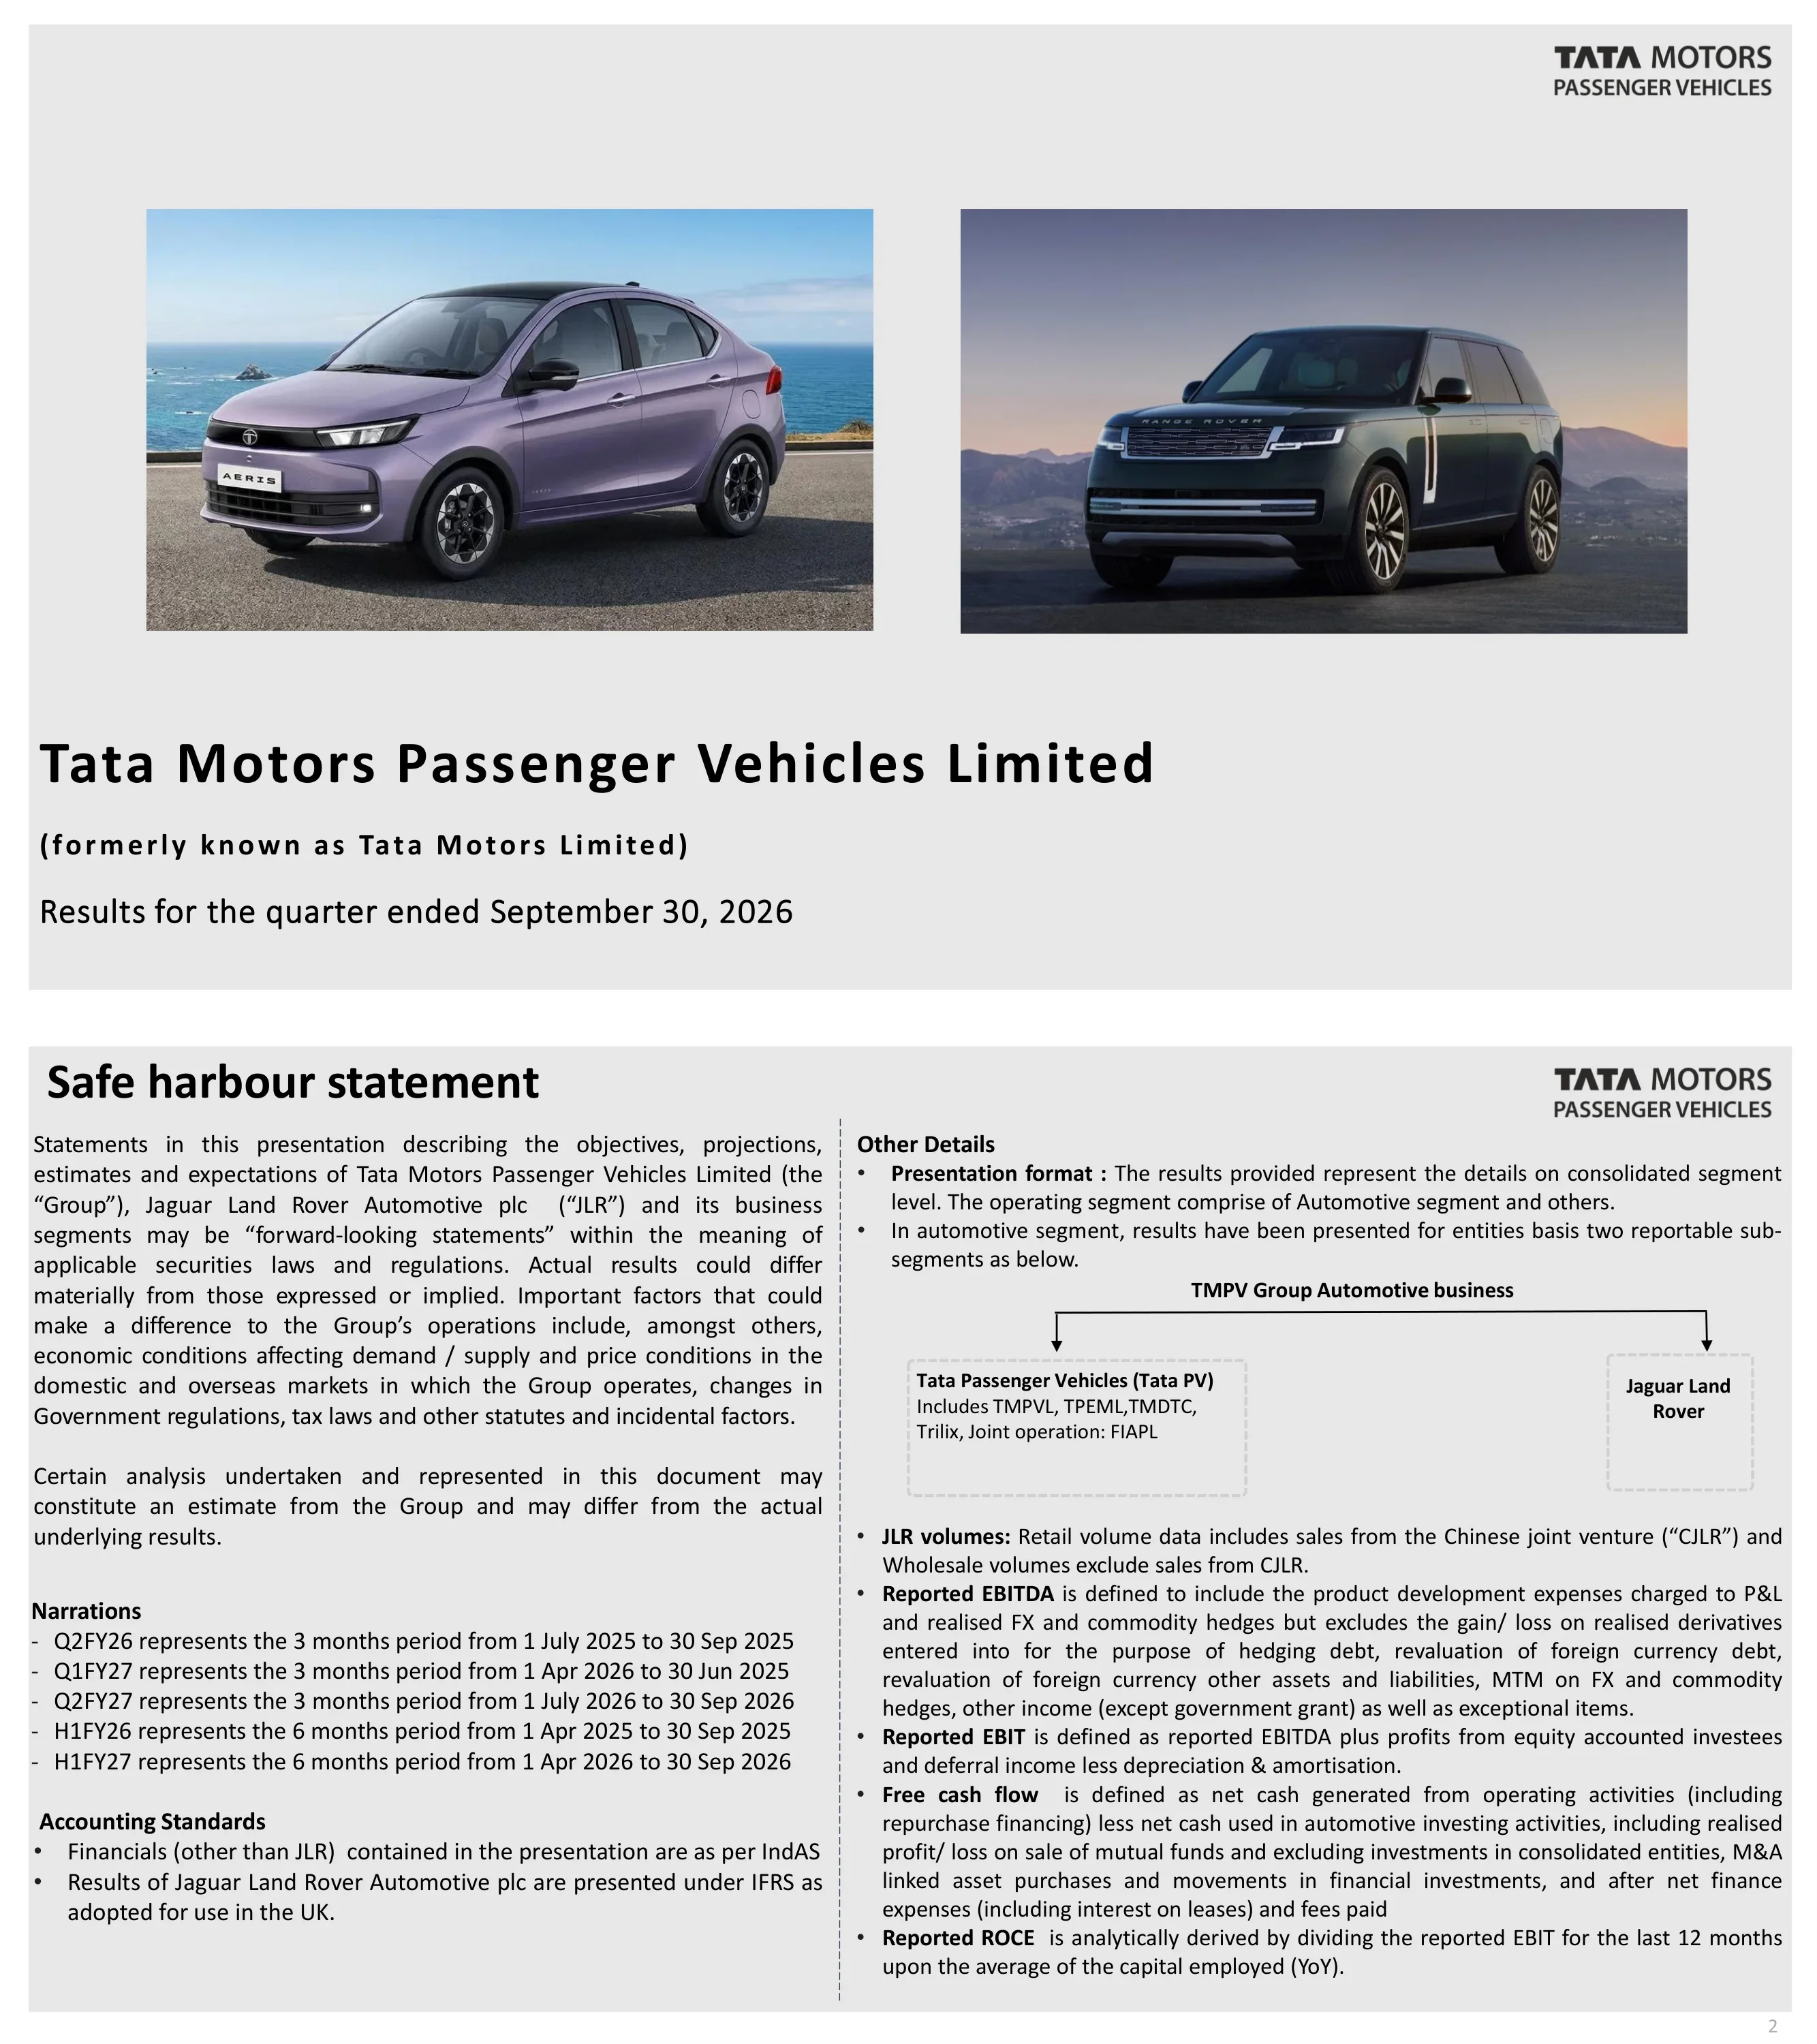
Slajd tytułowy Tata Motors Passenger Vehicles Limited (dawniej Tata Motors Limited), zatytułowany „Wyniki za kwartał zakończony 30 września 2026 r.”.
Jasnoszary slajd z dwoma zdjęciami obok siebie nad wyrównanym do lewej blokiem tytułowym, logo w prawym górnym rogu.
Zastrzeżenie dotyczące stwierdzeń wybiegających w przyszłość dla Grupy (Tata Motors Passenger Vehicles Limited) oraz Jaguar Land Rover Automotive plc, wraz z narracjami definiującymi okresy Q2FY26, Q1FY27, Q2FY27, H1FY26 i H1FY27. Wskazano, że dane finansowe inne niż JLR są zgodne z IndAS, podczas gdy JLR jest prezentowany zgodnie z IFRS przyjętymi w Wielkiej Brytanii; zdefiniowano również raportowane wskaźniki EBITDA, EBIT, wolne przepływy pieniężne (FCF) oraz ROCE.
Slajd tekstowy w układzie dwukolumnowym z przerywaną linią podziału; lewa kolumna zawiera zastrzeżenia, narracje dotyczące okresów i standardy rachunkowości; prawa kolumna zawiera definicje i mały schemat struktury podmiotów.
Najważniejsze informacje: zaprezentowanie TATA.CARS jako nowej globalnej tożsamości marki skierowanej do konsumentów, wprowadzenie na rynek indyjski kompaktowego sedana Aeris oraz odnotowanie rekordowej sprzedaży 75,4 tys. pojazdów w październiku 2026 r. W drugim kwartale wprowadzono trzy nowe luksusowe pojazdy elektryczne: Range Rover Electric, Range Rover Sport Electric oraz Jaguar Type 01.
Siatka sześciu zdjęć w dwóch rzędach po trzy, z podpisami pod każdym zdjęciem i wyśrodkowanym podtytułem dla dolnego rzędu.
Skonsolidowane wyniki Q2 FY27 (IndAS, ₹ tys. crore): przychody 96,9 vs 72,3 w Q2 FY26 (wzrost o 34,0% r/r), marża EBITDA 6,2%, EBIT 1,1%, PBT przed pozycjami nadzwyczajnymi 0,4 oraz dług netto 50,8. Przychody za H1 wynoszą 192,7 vs 160,0 (wzrost o 20,4%), EBITDA za H1 6,8%, PBT(bei) za H1 2,0, a sprzedaż hurtowa 545,6 tys. sztuk vs 422,7 tys.
Siatka KPI z ośmioma panelami: górny rząd Q2, dolny rząd H1, cztery kolumny (Przychody, EBIT %, PBT(bei), FCF/dług netto), każda z małym wykresem słupkowym i banerem zmiany r/r.
Most przychodów z 72,3 do 96,9 (₹ tys. crore): wolumen i miks 17,5 (24,2%), cena 0,3 (0,5%), przeliczenie walutowe 5,5 (7,5%), inne 1,3 (1,8%), co daje wzrost o 34,0%. PBT(bei) zmienia się z (5 462) do 403 (₹ crore), przy czym JLR wnosi 5 835, PV (131), a Pozostałe 161. Dług netto wynosi 50,8 (dług zewnętrzny 41,5, leasing 9,3), w podziale na jednostki: PV (7,9), JLR 53,0, TML Holdings 6,0 i Pozostałe (0,3). Podtytuł wskazuje, że dług netto prawdopodobnie osiągnie szczyt w FY27.
Cztery panele z linią przerywaną: wykres kaskadowy przychodów, wykres kaskadowy PBT, skumulowany wykres długu netto oraz tabela długu netto według jednostek.
Otwarcie sekcji dla Jaguar Land Rover Automotive PLC, wyniki za kwartał zakończony 30 września 2026 r., prezentowane przez Richarda Molyneux, Dyrektora Finansowego (CFO).
Duże zdjęcie główne wyśrodkowane nad wierszem tytułowym; nazwisko i stanowisko prelegenta wyrównane do prawej, logo JLR w prawym górnym rogu.
JLR Q2 FY27 (IFRS, £ mln): przychody 5 894 vs 4 900 (wzrost o 20,3% r/r), skorygowana marża EBIT 1,1% vs (8,6)%, PBT(bei) 6 vs (485), PAT (451), wolne przepływy pieniężne (540) vs (791), sprzedaż hurtowa 82,5 tys. sztuk, ROCE 4,2. Przychody od początku roku (YTD) wynoszą 11 867 vs 11 504 (wzrost o 3,2%), skorygowany EBIT 2,0%, PBT(bei) 115, a dług netto (1 538).
Taka sama siatka ośmiu paneli jak na slajdzie KPI grupy: rząd Q2 nad rzędem YTD, cztery kolumny wskaźników z wykresami słupkowymi i banerami zmian.
Sprzedaż hurtowa w Q2 wyniosła 82,5 tys. (wzrost o 24,7% r/r, wzrost o 4,0% kw./kw.), a sprzedaż detaliczna 79,0 tys. (spadek o 7,5% r/r, spadek o 1,1% kw./kw.); przychody £5,9 mld. Skorygowana marża EBIT wyniosła 1,1% (2,0% za H1); PBT(bei) £6 mln za Q2 i £115 mln za H1. Wolne przepływy pieniężne były ujemne i wyniosły -£540 mln; gotówka £1,8 mld, a całkowita płynność £6,0 mld, w tym £1,7 mld niewykorzystanego kredytu odnawialnego (RCF), £1,5 mld niewykorzystanego instrumentu UKEF oraz nowa konsorcjalna pożyczka terminowa w wysokości £1,0 mld podpisana 29 września 2026 r.
Lewa kolumna tekstowa w trzech blokach z nagłówkami (Wolumen i Przychody, Rentowność, Przepływy pieniężne) z dużym zdjęciem po prawej stronie.
Sprzedaż hurtowa JLR według marek (w tys.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, łącznie 66,2 / 79,3 / 82,5. Łączna sprzedaż YTD wynosi 161,8 vs 153,5. Miks napędów w sprzedaży detalicznej w Q2 FY27 to 15% BEV i PHEV, 72% MHEV oraz 13% ICE.
Cztery wykresy kolumnowe marek plus kolumna sumaryczna i skumulowana kolumna miksu napędów; Q2 w górnym rzędzie, YTD poniżej.
Sprzedaż hurtowa JLR według regionów (w tys.), Q2 FY26 / Q1 FY27 / Q2 FY27: Ameryka Północna 17,9 / 27,2 / 27,1, Wielka Brytania 12,3 / 16,3 / 21,0, Europa 10,5 / 12,5 / 13,2, rynki zagraniczne 10,9 / 9,5 / 11,3, Chiny 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 vs FY26: Ameryka Północna 54,4 vs 45,1, Wielka Brytania 37,3 vs 29,6, Chiny 14,8 vs 23,1.
Sześć regionalnych wykresów kolumnowych obok siebie, rząd Q2 na górze i rząd YTD poniżej, z przypisem na dole.
Most PBT(bei) (w mln £) od Q1 FY27 (109) do Q2 FY27 (6): wolumen i mix (77), ceny netto (33), koszty kontrybucji 25, koszty strukturalne (0), waluty i surowce (18). Podpozycje obejmują wolumen i mix (107) oraz inne 30, gwarancje 30, inżynieria netto (37), FMI i sprzedaż 29, zrealizowane pochodne walutowe (23). Efekty marżowe wynoszą odpowiednio (1,9)%, 0,5%, (0,0)% i (0,3)%.
Pojedynczy wykres kaskadowy (waterfall) na pełną szerokość z liniami objaśniającymi i wierszem marży EBIT pod osią.
Przepływy pieniężne JLR w H1 FY27 (w mln £): PBT(bei) 115, pozycje niepieniężne i inne 943, podatek zapłacony (106), zysk gotówkowy po opodatkowaniu 952, całkowite inwestycje produktowe i inne (1 766), kapitał obrotowy i rozliczenia międzyokresowe (724), wolne przepływy pieniężne (FCF) (1 538). Wolne przepływy pieniężne przed kapitałem obrotowym wynoszą (814) mln £. Wiersze porównawcze pokazują FCF za Q1 FY27 (998) oraz H1 FY26 (1 549).
Wykres kaskadowy na pełną szerokość z przerywaną ramką wokół bloku przed kapitałem obrotowym i wierszami porównawczymi pod wykresem.
Inwestycje w H1 FY27 (w mln £): inżynieria skapitalizowana 932, inżynieria ujęta w kosztach 379, inżynieria łącznie 1 311, inwestycje kapitałowe 455, inwestycje ogółem 1 766, w porównaniu do 1 692 w H1 FY26. Podtytuł wskazuje na zrewidowany cel inwestycyjny wynoszący około 3,4 mld £ w tym roku, co ma przynieść około 300 mln £ oszczędności względem planu.
Pojedynczy skumulowany wykres słupkowy z pięcioma kolumnami i wierszem porównawczym H1 FY26 poniżej.
Separator sekcji z napisem „Business Update, Jaguar Land Rover Automotive PLC” na tle nocnego zdjęcia lotniczego modelu Jaguar Type 01.
Zdjęcie bez marginesów (full-bleed) w ramce z nałożonym tekstem tytułowym w lewym górnym rogu.
Pięć sekcji tematycznych: Chiny (nasilająca się konkurencja i wzrost eksportu), Transformacja EV (zróżnicowana adopcja zależnie od rynku; konflikt na Bliskim Wschodzie wpływający na ceny ropy zaczyna przyspieszać przejście na BEV), Regulacje (zaostrzanie norm emisji i standardów bezpieczeństwa), Niepewność geopolityczna (cła, konflikty, reguły pochodzenia typu „Made in Europe”) oraz Odporność (łańcuch dostaw, stosy oprogramowania, zakłócenia cybernetyczne).
Rząd pięciu równych, obramowanych pól tekstowych z nagłówkami pisanymi wersalikami z rozstrzeleniem, umieszczony nad szerokim banerem ze zdjęciem wnętrza pojazdu.
Udział lokalnych marek w chińskim rynku samochodów osobowych (PV) wzrósł z 41% (2021) do 64% (2025) i 70% w Q3 2026; eksport z Chin wzrósł z 5,8 mln do ok. 9,5 mln w 2026 r. (prognoza na 2026). Wolumeny JLR (importowane i lokalne) spadły z 95 tys. w FY22 do 58 tys. w FY26 (35 tys. z importu, 23 tys. lokalne); produkcja lokalna CJLR ustała w czerwcu 2026 r. Reset JLR w Chinach: zwrot ku wyłącznie luksusowym modelom z importu o wysokiej wartości, priorytet marży nad wolumenem, optymalizacja sieci dealerskiej i zamówienia personalizowane dla najzamożniejszych klientów.
Cztery kwadranty: skumulowane słupki udziału w rynku, wykres kolumnowy eksportu, skumulowane słupki wolumenu JLR oraz punktowy plan resetu strategii.
Cztery kluczowe obszary JLR: dwucyfrowy wzrost przychodów (Range Rover, Defender, Discovery, Jaguar), próg rentowności na poziomie 300 tys. sztuk (Misje Korporacyjne: doskonałość wdrożeń, ex-works, gwarancje, efektywność kosztowa, wsparte doskonałością procesową, dążenie do przywrócenia progu rentowności przy wolumenie 300 tys. w ciągu 2 lat), odporny model biznesowy oraz nasi pracownicy.
Siatka 2x2 z nagłówkami wersalikami i pomarańczowymi liniami; każda komórka zawiera obraz lub diagram.
Podtytuł: ok. 4 300 zamówień zebranych łącznie do tej pory, samochody trafią do salonów od grudnia. Kolaż cytatów prasowych dla Range Rover Electric (np. Top Gear „Range Rover. Lepszy niż kiedykolwiek”) i Range Rover Sport Electric (np. recenzje Autocar, evo, Auto Express, w tym wzmianka o cenie 110 tys. £).
Dwie połowy kolażu zdjęć, po jednej na model, każda z nałożonymi cytatami z recenzji i logotypami publikacji.
Podtytuł: ok. 370 000 konfiguracji internetowych od momentu ujawnienia modelu Jaguar Type 01. Cytaty prasowe z carwow, GQ, Autocar India, The Independent, carsguide i CAR chwalące design oraz nową architekturę Jaguar Electric Architecture.
Nieregularna mozaika zdjęć Type 01 z nałożonymi cytatami i logotypami publikacji.
Pięć dźwigni: wzrost na mikrorynkach, optymalizacja portfolio, płynność dostaw, jakość i serwis, doświadczenie klienta. Dowody skuteczności: 20% wzrostu wolumenu sprzedaży hurtowej r/r w H1 FY27, 5. miejsce JLR w rankingu J.D. Power IQS 2026 (awans z 11. miejsca w 2025), 1. miejsce Defendera w J.D. Power APEAL 2026 w kategorii średnich SUV-ów Premium oraz premiera Jaguar Type 01 w Nowym Jorku. Pierwsze studio Bespoke w Ameryce Północnej planowane jest na rok kalendarzowy 2027.
Miniatury po lewej, w środku wiersze z pogrubioną nazwą dźwigni i punktami, po prawej kolumna pięciu beżowych pól KPI.
Wolumeny progu rentowności gotówkowej (w tys.) w latach FY22–FY26: 330, 300, 300, 345, 425, przy czym FY27 przedstawiono jako prognozę na tle linii 300 tys.; przyczyny wzrostu to cła, spadek udziału wysokomarżowej sprzedaży w Chinach, intensywność konkurencji i starzejące się produkty oraz aprecjacja waluty przy rosnących kosztach stałych. Program Enterprise Missions zakłada 1,7 mld £ oszczędności w ciągu dwóch lat w porównaniu do FY26: 625 mln £ z dostarczenia wartości ex-works, 625 mln £ z redukcji kosztów gwarancyjnych oraz 450 mln £ z poprawy efektywności kosztowej.
Po lewej: wykres słupkowy progu rentowności i cztery kolorowe kafle z przyczynami. Po prawej: trzy kolumny tekstowe nad skumulowanymi słupkami korzyści dla FY27, FY28 i planowanych projektów.
Zaktualizowana prognoza JLR na FY27 w porównaniu do wyników za FY26: przychody ok. 25 mld £ (FY26: 23 mld £), marża EBIT ok. 2–3% (0,7%), wolne przepływy pieniężne ok. (1,25) mld £ (-2,2 mld £). Baner: cel to dwucyfrowa marża EBITDA i dodatnie wolne przepływy pieniężne w FY28.
Trzywierszowa tabela prognoz po lewej, dwa zdjęcia detali wnętrza po prawej i na dole, szary baner na pełną szerokość.
Slajd otwierający sekcję Tata Passenger Vehicles (obejmuje wyniki Tata PV, EV India, wspólnej operacji FIAPL oraz biznes międzynarodowy PV+EV), prezentowany przez Shailesha Chandrę i Dhimana Guptę.
Dwa zdjęcia obok siebie nad wierszem tytułowym z nazwiskami prelegentów po prawej stronie; logo Tata.cars w prawym górnym rogu.
Dział Tata PV India: wolumeny sprzedaży (offtake, w tym IB, średnia miesięczna w tys.) 67,2 w Q2 FY27 vs 48,2 w Q2 FY26 (+40% r/r) oraz 60,8 w Q1 FY27. Udział w rynku krajowym wg Vahan wyniósł 14,3% zarówno w Q1, jak i Q2 FY27 (13,6% w FY26). Mix napędów w Q2 FY27: benzyna 37%, diesel 12%, CNG 28%, EV 23%; podtytuł wskazuje, że udział alternatywnych napędów przekracza 50%.
Trzy równe panele: słupki wolumenu, słupki udziału w rynku oraz skumulowany wykres mixu napędów.
Tata Passenger Electric Vehicles: sprzedaż EV (offtake, średnia miesięczna w tys.) 15,7 w Q2 FY27 vs 8,3 rok wcześniej (+90% r/r) oraz 11,5 w Q1 FY27. Udział w rynku EV wg Vahan wyniósł 42,8% (39,0% w Q1 FY27, 40,1% w FY26), co oznacza wzrost o ok. 380 pb kw./kw. Penetracja EV w sprzedaży Tata wynosi 24,0% przy 8,0% dla całej branży.
Trzy panele: słupki wolumenu EV, słupki udziału w rynku oraz dwuliniowy wykres penetracji (Branża vs Tata).
Tata Passenger Vehicles (IndAS, w ₹ tys. crore): przychody w Q2 wyniosły 20,4 vs 13,5 (+51,1% r/r), marża EBITDA 4,0% (spadek o 180 pb r/r), EBIT -0,3%, PBT(bei) 0,0, sprzedaż hurtowa 201,6 tys. sztuk. Przychody w H1 wyniosły 38,4 (+57,4%), EBITDA 4,1%, EBIT -0,4%, sprzedaż hurtowa 383,9 tys. Przypis informuje, że dane uwzględniają PLI w wysokości ₹125 crore, ₹313 crore i ₹516 crore odpowiednio dla Q2 FY26, Q1 FY27 i Q2 FY27.
Siatka KPI z ośmioma panelami: Q2 na górze, H1 na dole, cztery kolumny wskaźników.
Mostek PBT(bei) (w ₹ crore) od 12 w Q1 FY27 do 25 w Q2 FY27: wolumen i mix 106, PLI 203, ceny 161, koszty zmienne (544), koszty stałe 156, D&A (37), odsetki/JV/inne (32). Analiza marży EBITDA: spadek z 4,3% do 4,0% (mix+PLI 0,2%, ceny 0,8%, koszty zmienne -2,7%, koszty stałe 1,8%, JV i inne -0,4%). Oznaczone jako „wyłącznie do celów analitycznych”.
Dwa nałożone wykresy kaskadowe: mostek PBT w ramce w prawym górnym rogu oraz analiza marży EBITDA na dole.
Biznes krajowy w H1 FY27 (IndAS, w ₹ crore): skapitalizowane R&D 1,008, R&D ujęte w kosztach 454, R&D łącznie 1 462, inwestycje kapitałowe i inne 1 668, całkowite wydatki inwestycyjne 3 130, wobec 3 338 w H1 FY26 (R&D 1 848, kapitałowe 1 490). Obejmuje TMPVL, TPEML oraz wspólną operację FIAPL.
Jeden wykres narastający w przerywanej ramce z wierszem porównawczym poniżej.
Biznes krajowy w H1 FY27 (w ₹ crore): PBT(bei) 402, pozycje niegotówkowe i inne 1 605, podatek 248, zysk gotówkowy po opodatkowaniu 2 255, wydatki inwestycyjne (3 130), zmiany w kapitale obrotowym 2 729, koszty finansowe (netto) i dywidenda 91, wolne przepływy pieniężne 1 945. Szczegóły kapitału obrotowego: zobowiązania i akcepty ₹3 716 crore, należności handlowe ₹52 crore, zapasy ₹1 298 crore, inne ₹363 crore.
Wykres kaskadowy na pełną szerokość z wyróżnionym polem i ramką z danymi o kapitale obrotowym.
Najważniejsze informacje z branży PV: 1,4 mln sztuk w Q2 przy wzroście 29% r/r, penetracja CNG i EV na poziomie ponad 33% sprzedaży, rekordowe wolumeny w branży EV ze wzrostem 70% r/r; wyzwania to ograniczenia w podaży surowców i komponentów EV. Najważniejsze informacje TMPV: rekordowe ponad 200 tys. sztuk (+40% r/r), 2. pozycja z udziałem 14,3%, Punch jako model nr 1 w Indiach w Q2, ponad 50% udziału ekologicznych napędów i 90% wzrostu EV r/r przy wzroście udziału w rynku EV o 380 pb kw./kw.
Slajd z wypunktowaniem w dwóch kolumnach (Najważniejsze informacje z branży PV vs Najważniejsze informacje TMPV) rozdzielonych przerywaną linią pionową.
Cztery premiery wraz z dowodami sukcesu: Sierra i Sierra.ev (nowy model, 70 tys. sztuk od stycznia 2026), Punch i Punch.ev (facelift, SUV nr 1 od premiery w styczniu 2026; model EV nr 1 w październiku 2026 z ponad 5 tys. sztuk), Tiago i Tiago.ev (facelift, wzrost wolumenu o ponad 35% kw./kw.) oraz Aeris (nowy model, 4 tys. sztuk w pierwszym miesiącu).
Cztery poziome wiersze oddzielone przerywanymi liniami: zdjęcie pojazdu po lewej, punkty na środku, duży wskaźnik KPI po prawej.
Prognoza dla branży: utrzymujący się popyt w H2 przy umiarkowanym wzroście ze względu na wysoką bazę; presja surowcowa prawdopodobnie pozostanie niekorzystna w Q3. Obszary koncentracji TMPV: budowanie dynamiki wzrostu, wykorzystanie penetracji rynku EV, zwiększenie skali produkcji (w tym mocy dostawców EV) oraz wzmocnienie rentowności poprzez skalibrowaną politykę cenową, redukcję kosztów i przyspieszone rozliczenia PLI.
Lewa kolumna tekstowa z dwoma podkreślonymi nagłówkami; dwa zdjęcia pojazdów jedno nad drugim po prawej stronie.
Prognoza: zmienność geopolityczna, trendy w popycie na dobra luksusowe, tempo adaptacji EV oraz koszty surowców pozostają kluczowymi czynnikami do monitorowania; oba segmenty biznesowe zachowują silne fundamenty. Kluczowe priorytety dla JLR (premiery EV, Ameryka Północna, misje korporacyjne), biznesu krajowego (skalowanie produkcji, liderowanie w EV, mitygacja kosztów surowców) oraz skonsolidowane (zróżnicowane strategie, partnerstwa strategiczne, synergie w ramach Tata Group).
Punkty z prognozą u góry, poniżej trzykolumnowa tabela (JLR, Biznes krajowy, Skonsolidowane).
Slajd końcowy zapraszający do zadawania pytań w polu tekstowym Q&A wraz z podaniem imienia i organizacji; zawiera napisy „Q&A session” i „Thank you”.
Taki sam układ dwóch zdjęć jak na okładce, z dużymi nagłówkami i tekstem instruktażowym poniżej.
Separator aneksu: „Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026”.
Głównie pusty szary slajd z wyśrodkowanym (wyrównanym do lewej) tytułem i podtytułem.
Skonsolidowany rachunek zysków i strat według segmentów (₹ crore, IndAS), Q2 FY27: przychody z działalności operacyjnej JLR 75 420 crore, Tata PV ₹20 423 crore, Pozostałe ₹1 077 crore, skonsolidowane ₹96 920 crore. EBITDA ₹5 995 crore (JLR ₹5 047 crore, PV ₹822 crore), EBIT ₹1 061 crore, PBT(bei) ₹403 crore (JLR ₹57 crore, PV ₹26 crore, Pozostałe ₹320 crore). Marża EBITDA 6,2% i marża EBIT 1,1% skonsolidowana; Tata PV EBITDA 4,0% i EBIT -0,3%.
Szeroka tabela finansowa z czterema kolumnami wartości i wierszami sum częściowych wyróżnionymi kolorem granatowym, przypis dotyczący pozycji „Pozostałe”.
Segmentowy rachunek zysków i strat za Q2 FY26 z roku ubiegłego (₹ crore): skonsolidowane przychody ₹72 349 crore (JLR ₹57 877 crore, PV ₹13 529 crore, Pozostałe ₹943 crore), EBITDA (₹71 crore), EBIT (₹4 897 crore), PBT(bei) (₹5 462 crore). Marża EBITDA (0,1)% i marża EBIT (6,8)% skonsolidowana; Tata PV EBITDA 5,8%.
Taki sam format tabeli jak na stronie 36 dla celów porównawczych.
Segmentowy rachunek zysków i strat za H1 FY27 (₹ crore): skonsolidowane przychody ₹192 719 crore (JLR ₹152 125 crore, PV ₹38 353 crore, Pozostałe ₹2 241 crore), EBITDA ₹13 123 crore, EBIT ₹3 333 crore, PBT(bei) ₹2 009 crore. Marża EBITDA 6,80% i marża EBIT 1,70% skonsolidowana; JLR 7,40% i 2,00%; Tata PV 4,10% i -0,40%.
Taki sam format tabeli, wartości ujemne oznaczone znakami minus.
Segmentowy rachunek zysków i strat za H1 FY26 (₹ crore): skonsolidowane przychody ₹160 025 crore (JLR ₹133 829 crore, PV ₹24 406 crore, Pozostałe ₹1 790 crore), EBITDA ₹7 546 crore, EBIT (₹2 017 crore), PBT(bei) (₹1 512 crore). Marża EBITDA 4,7% i marża EBIT -1,3% skonsolidowana.
Taki sam format tabeli jak na stronach od 36 do 38.
Rachunek zysków i strat JLR (IFRS, £m) dla Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD wraz z dynamiką r/r i kw./kw. Q2 FY27: przychody 5 894, skorygowany EBIT 67, zysk przed opodatkowaniem i zdarzeniami nadzwyczajnymi 6, zdarzenia nadzwyczajne (530), zysk przed opodatkowaniem (524), podatek dochodowy 73, zysk po opodatkowaniu (451). Przychody YTD FY27 wyniosły 11,867, a skorygowany EBIT 234.
Wielokolumnowa tabela z granatowymi wyróżnieniami dla przychodów, skorygowanego EBIT, PBT i PAT.
China JV (IFRS, £m): wolumen sprzedaży detalicznej w Q2 FY27 wyniósł 1.9K jednostek (7.4K w Q2 FY26), sprzedaż hurtowa 1.0K, przychody 153 (221), zysk przed opodatkowaniem (38), zysk po opodatkowaniu (29), marża EBITDA (7)% i marża EBIT (25)%. Przychody FY27 YTD wyniosły 322, a PBT (43).
Tabela z naprzemiennymi granatowymi i jasnymi wierszami oraz kolumnami r/r i kw./kw.
Sprzedaż detaliczna JLR według marek (w tys.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4, Defender 25.4 / 26.7 / 29.5, Discovery 5.9 / 5.0 / 5.4, Jaguar 6.9 / 1.4 / 0.8, łącznie 85.4 / 79.9 / 79.0. Łącznie YTD 158.9 vs 179.8. Mix napędów taki sam jak na slajdzie sprzedaży hurtowej (15% BEV i PHEV, 72% MHEV, 13% ICE w Q2 FY27). Przypisy informują o przekształceniu danych za FY26 po incydencie cybernetycznym.
Taki sam układ wykresów jak na stronie 9, ale dla sprzedaży detalicznej.
Sprzedaż detaliczna JLR według regionów (w tys.), Q2 FY26 / Q1 FY27 / Q2 FY27: Ameryka Północna 22.9 / 24.4 / 24.8, Wielka Brytania 14.2 / 15.7 / 18.5, Europa 13.9 / 14.2 / 12.7, Rynki zagraniczne 11.1 / 9.1 / 10.5, Chiny 18.0 / 13.1 / 7.2, MENA 5.3 / 3.4 / 5.3. YTD FY27 Chiny 20.2 vs 35.2 w FY26.
Sześć regionalnych wykresów słupkowych, wiersz Q2 nad wierszem YTD.
Mostek zmian FX i surowców JLR (£m): kursy operacyjne 26, zrealizowane zabezpieczenia FX (78), wpływ FX na EBIT (53), przeszacowanie FX długu netto i zabezpieczeń długu 19, inne przeszacowania FX 29, wpływ FX na PBT (5), niezrealizowane zabezpieczenia surowcowe (18), całkowity wpływ FX i surowców na PBT (22). Rezerwa z tytułu zabezpieczeń 192 w Q2 FY27 (1 026 w Q2 FY26); łączna wartość zabezpieczeń 21 332. Kursy: GBP:USD 1,327, GBP:EUR 1.169, GBP:CNY 8.898.
Wykres kaskadowy (waterfall) na górze, tabela zabezpieczeń (hedge) w lewym dolnym rogu oraz tabela kursów walutowych w prawym dolnym rogu.
JLR (IFRS, £m): płynność ogółem £6 002m (gotówka 1 842, niewykorzystany kredyt 1,000, niewykorzystany UKEF 1,500, niewykorzystany RCF 1 660) i zadłużenie ogółem £6 035m, ze słupkami zapadalności od CY26 do CY32; £500m pobrano 15 października, a kolejne £500m 28 października 2026 r. TML Holdings: płynność 139, zadłużenie ogółem 621. Biznes krajowy TMPVL (₹ crore): płynność 10 963 i zadłużenie ogółem 3 110. Przypisy dotyczące linii kredytowych nie są w pełni czytelne w tej rozdzielczości.
Lewy panel z obramowaniem przerywanym zawierający wykres zapadalności JLR; prawy panel podzielony na wykresy TML Holdings (£m) oraz TMPVL Domestic Business (₹ crore).
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Obejmuje ona kwartał zakończony 30 września 2026 r., a także wyniki za I połowę roku fiskalnego 2027 (sześć miesięcy do 30 września 2026 r.). Rok fiskalny w Indiach trwa od kwietnia do marca, zatem II kw. roku fiskalnego 2027 (Q2 FY27) oznacza okres od lipca do września 2026 r. Narracja w samej prezentacji definiuje Q2FY27 jako okres od 1 lipca 2026 r. do 30 września 2026 r., a H1FY27 jako okres od 1 kwietnia 2026 r. do 30 września 2026 r.
Skonsolidowane przychody w II kw. roku fiskalnego 2027 wyniosły ₹96,9 tys. crore (rupie indyjskie, tysiące crore), co oznacza wzrost o 34,0% r/r, przy marży EBITDA na poziomie 6,2%, marży EBIT 1,1%, zysku przed opodatkowaniem (PBT) przed zdarzeniami nadzwyczajnymi w wysokości ₹0,4 tys. crore oraz długu netto wynoszącym ₹50,8 tys. crore. JLR (Jaguar Land Rover) odnotował przychody w wysokości £5,9 mld (funty brytyjskie) i skorygowaną marżę EBIT 1,1%, natomiast dział Tata Passenger Vehicles wykazał przychody na poziomie ₹20,4 tys. crore z marżą EBITDA 4,0%.
Dokument został złożony na giełdach BSE i NSE jako ogłoszenie o prezentacji inwestorskiej przez Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570). List przewodni do giełdy został usunięty z tej 45-stronicowej wersji.
Prezentacja obejmuje całą grupę (klauzula safe harbour, kluczowe wydarzenia, skonsolidowane wyniki i dług netto na stronach 1–5), Jaguar Land Rover (strony 6–22: wyniki, marki, regiony, mosty wynikowe, przepływy pieniężne, inwestycje, otoczenie zewnętrzne, obszary priorytetowe, premiery produktów, Ameryka Północna, próg rentowności i prognozy), Tata Passenger and Electric Vehicles w Indiach (strony 23–34) oraz tabele w aneksie (strony 35–45).
Prezentacja liczy 45 stron. Aneks zawiera tabele rachunku zysków i strat (P&L) dla segmentów za II kw. i I połowę roku fiskalnego 2027 oraz 2026 (w ₹ crore, zgodnie z IndAS), rachunek zysków i strat JLR, wyniki spółki joint venture w Chinach, wolumeny sprzedaży detalicznej JLR według marek i regionów, mosty wynikowe dla walut i hedgingu oraz profil zadłużenia.
Strona z prognozami pokazuje zaktualizowane przewidywania na rok fiskalny 2027: ok. £25 mld przychodów, ok. 2–3% marży EBIT i ok. £(1,25) mld wolnych przepływów pieniężnych, w porównaniu do wyników za rok fiskalny 2026 wynoszących odpowiednio £23 mld, 0,7% i £(2,2) mld. Celem JLR na rok fiskalny 2028 jest dwucyfrowa marża EBITDA i dodatnie wolne przepływy pieniężne.
Średnia sprzedaż (offtake) pojazdów elektrycznych (EV) marki Tata wyniosła 15,7 tys. sztuk miesięcznie w II kw. roku fiskalnego 2027 (+90% r/r), udział w rynku EV według bazy Vahan wyniósł 42,8%, a penetracja rynku EV przez Tatę wyniosła 24,0% wobec 8,0% dla całej branży. Pojazdy elektryczne stanowiły 23% miksu napędów Tata PV.
Tak. Układy poszczególnych stron, w tym pulpity nawigacyjne KPI, wykresy kaskadowe (waterfall), wykresy regionalne i tabele aneksowe, stanowią przydatny wzorzec strukturalny do budowy własnej prezentacji wynikowej lub inwestorskiej. Treść należy do firmy i powinna być wykorzystywana jako punkt odniesienia dla projektu i struktury, a nie publikowana jako własna.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.