
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Japonii
Prezentacja wyników SMC za I połowę roku fiskalnego 2026 — SMC Corporation (TSE 6273), producent komponentów pneumatycznych i automatyki, przedstawia wyniki za sześć miesięcy do września 2026 r. (rok fiskalny kończący się w marcu 2027 r., II kw.), datowane na 13 listopada 2026 r. Jest to deck w języku japońskim, którego oryginał opublikowano w systemie TDnet (system terminowego ujawniania informacji Giełdy Papierów Wartościowych w Tokio). Przychody netto w I połowie roku wzrosły o 38,3% rok do roku do 553,6 mld jenów (5 536 jednostek po sto milionów jenów / 億円), zysk operacyjny wzrósł o 74,0% do 1 579 sto milionów jenów (marża 28,5%), co stanowi rekordowe półrocze, a prognoza na cały rok została podniesiona do 10 730 sto milionów jenów przychodów i 2 940 sto milionów jenów zysku operacyjnego.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników SMC za I połowę roku fiskalnego 2026 — SMC Corporation (TSE 6273), producent komponentów pneumatycznych i automatyki, przedstawia wyniki za sześć miesięcy do września 2026 r. (rok fiskalny kończący się w marcu 2027 r., II kw.), datowane na 13 listopada 2026 r. Jest to deck w języku japońskim, którego oryginał opublikowano w systemie TDnet (system terminowego ujawniania informacji Giełdy Papierów Wartościowych w Tokio). Przychody netto w I połowie roku wzrosły o 38,3% rok do roku do 553,6 mld jenów (5 536 jednostek po sto milionów jenów / 億円), zysk operacyjny wzrósł o 74,0% do 1 579 sto milionów jenów (marża 28,5%), co stanowi rekordowe półrocze, a prognoza na cały rok została podniesiona do 10 730 sto milionów jenów przychodów i 2 940 sto milionów jenów zysku operacyjnego.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
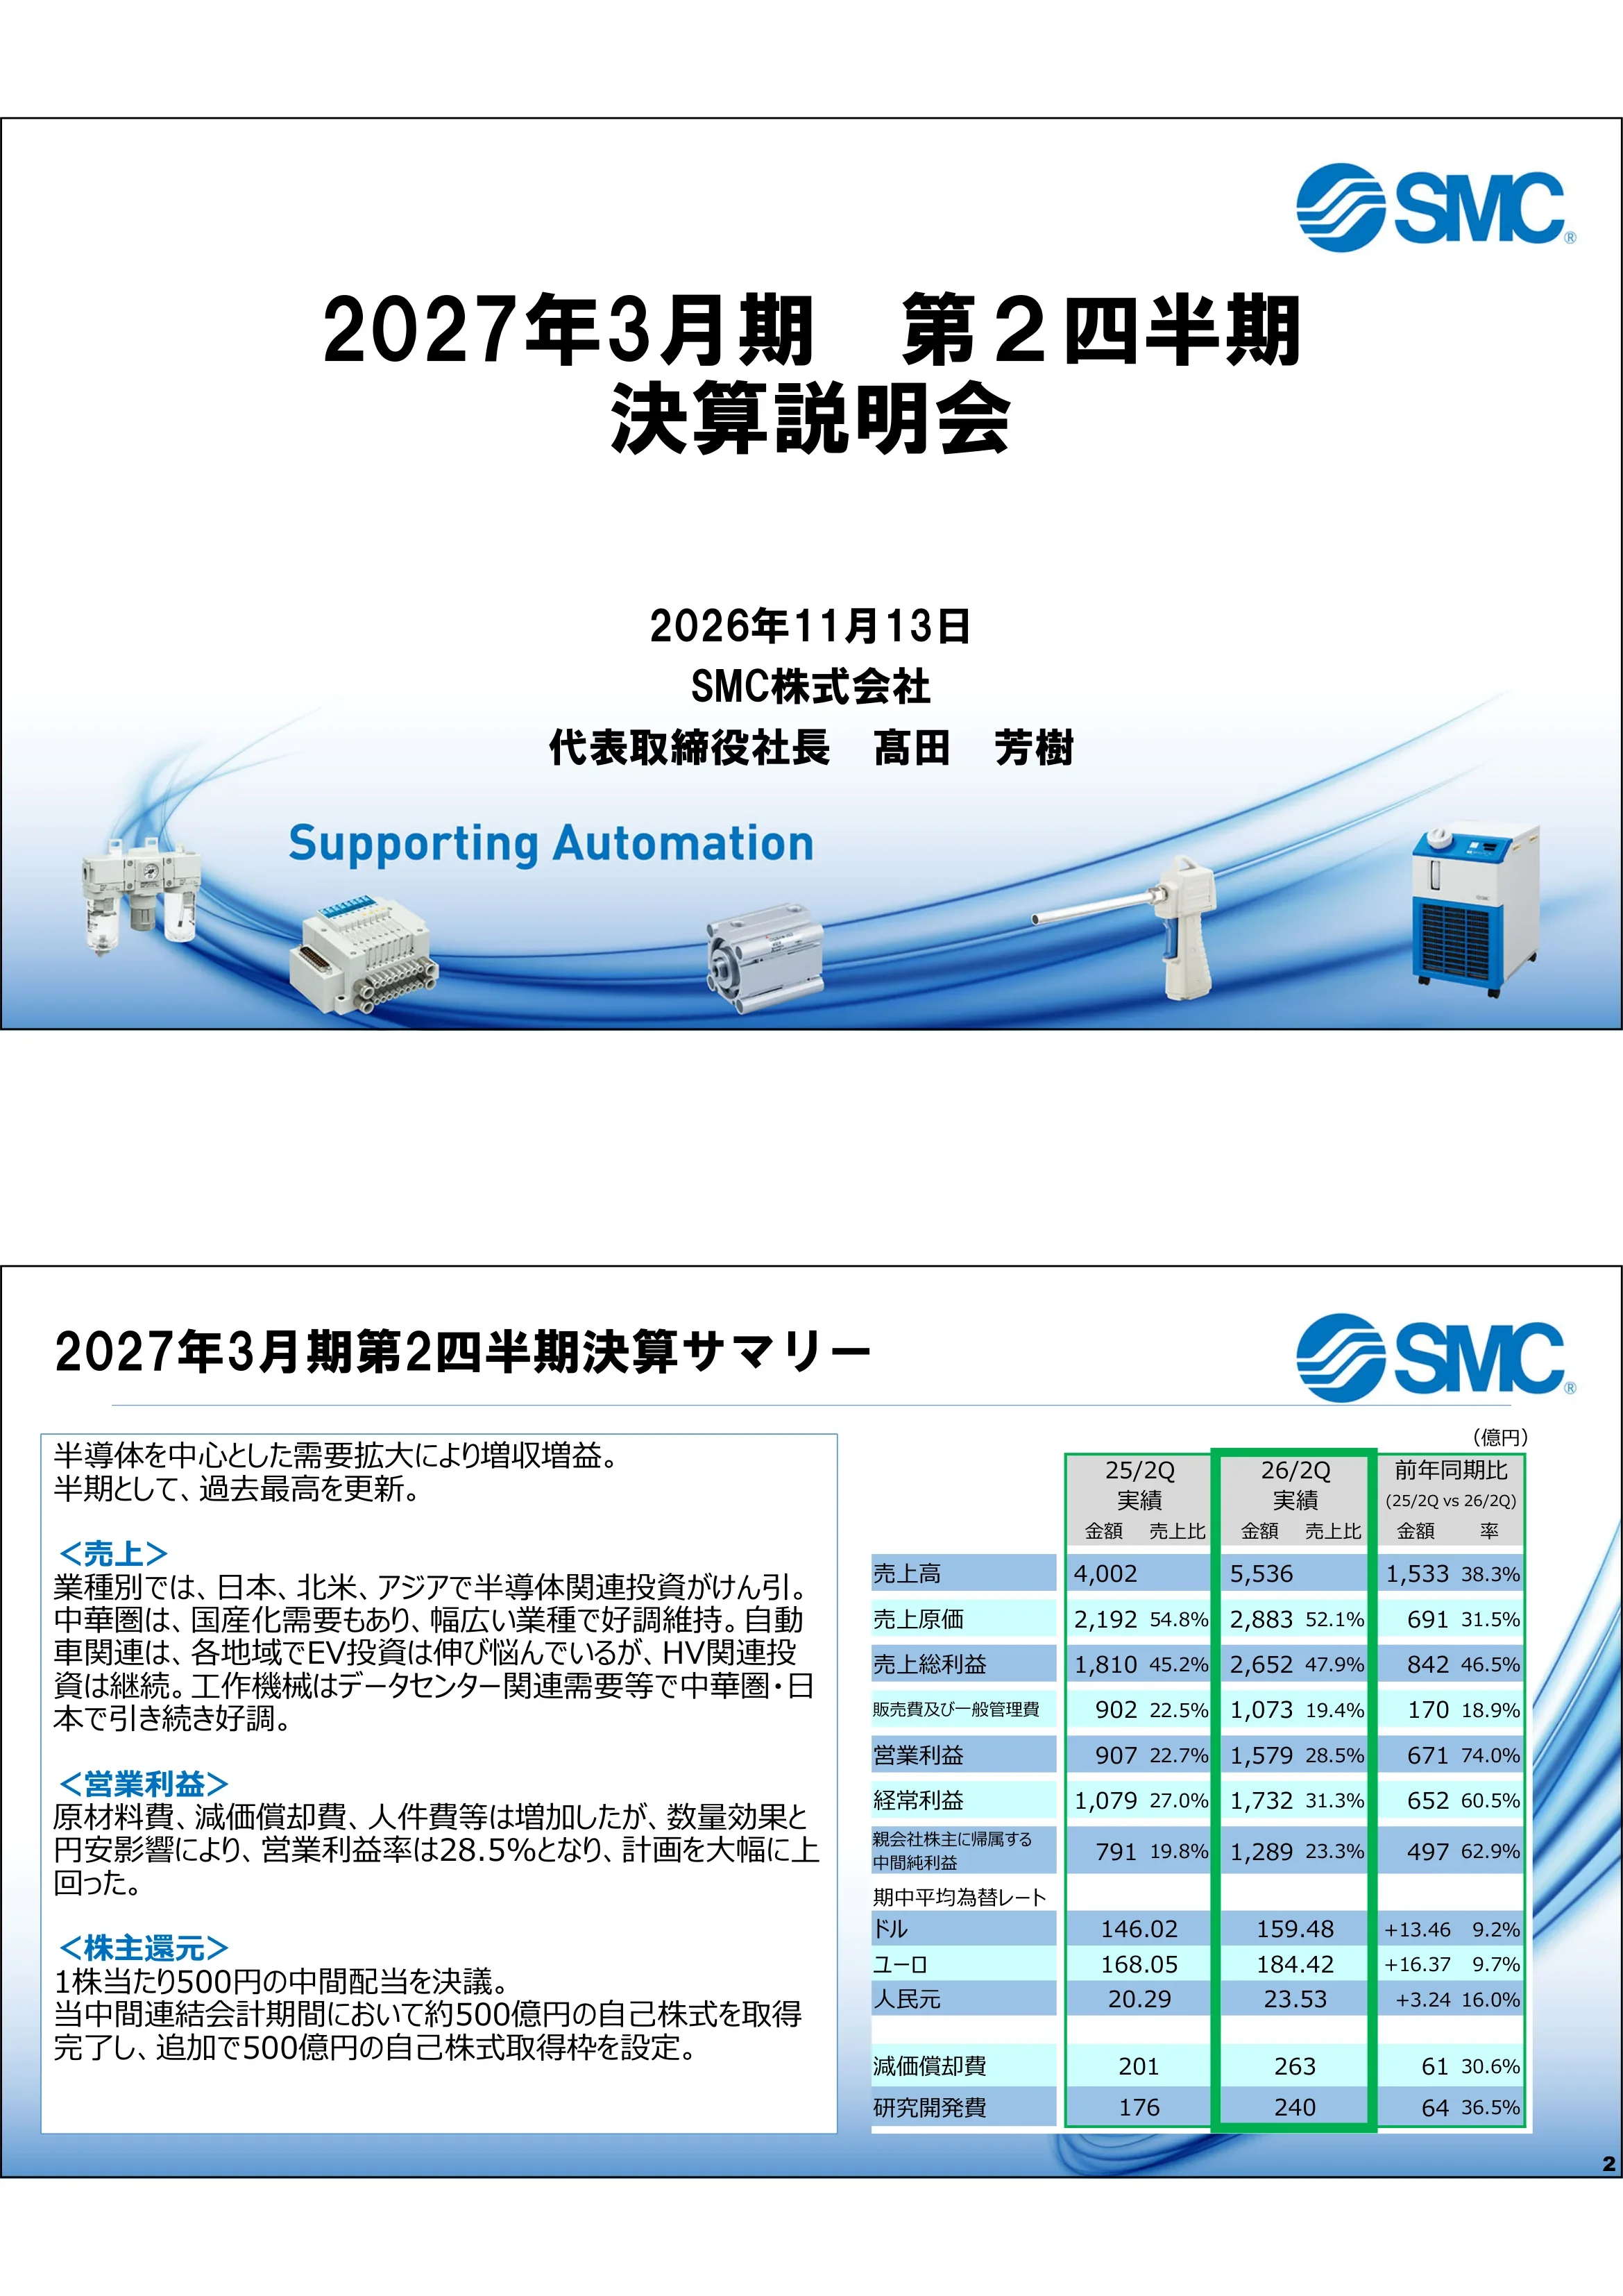
Strona tytułowa briefingu wynikowego za drugi kwartał roku fiskalnego kończącego się w marcu 2027 r., datowana na 13 listopada 2026 r., prezentowana przez prezesa i dyrektora reprezentatywnego SMC Corporation, Yoshiki Takadę. Hasło: „Wspieranie automatyzacji”.
Wyśrodkowany tytuł i blok prezentera na białym tle, logo SMC w prawym górnym rogu, niebieski pas w kształcie fali u dołu ze zdjęciami produktów.
Wzrost sprzedaży i zysku dzięki rosnącemu popytowi, głównie w sektorze półprzewodników; rekordowe wyniki za pierwsze półrocze. Przychody netto 5 536 sto milionów jenów vs 4 002 (+1 533, +38,3%); koszt własny sprzedaży 2 883 (52,1%); zysk brutto 2 652 (47,9% vs 45,2%); koszty ogólnego zarządu 1 073; zysk operacyjny 1 579 (28,5%) vs 907, +74,0%; zysk zwyczajny 1 732 (+60,5%); zysk netto przypadający na akcjonariuszy jednostki dominującej za okres przejściowy 1 289 (+62,9%). Średnie kursy walut: USD 159,48 (vs 146,02), EUR 184,42 (vs 168,05), CNY 23,53 (vs 20,29). Amortyzacja 263, R&D 240. Narracja: inwestycje w półprzewodniki dominowały w Japonii, Ameryce Północnej i Azji; silna pozycja w Chinach (Greater China) w różnych branżach dzięki popytowi na lokalizację produkcji; inwestycje w pojazdy elektryczne (EV) w zastoju, ale kontynuacja inwestycji w hybrydy (HV); sektor obrabiarek silny dzięki popytowi ze strony centrów danych. Marża operacyjna 28,5% znacznie przekroczyła plan mimo wyższych kosztów materiałów, amortyzacji i pracy, dzięki wolumenowi sprzedaży i słabemu jenowi. Dywidenda przejściowa 500 jenów na akcję; w tym okresie nabyto akcje własne o wartości ok. 500 sto milionów jenów i ustanowiono upoważnienie do dalszego skupu akcji za 500 sto milionów jenów.
Układ dwukolumnowy: po lewej pole tekstowe z nagłówkami sekcji (Sprzedaż, Zysk operacyjny, Zwroty dla akcjonariuszy); po prawej tabela porównawcza z kolumnami dla I połowy FY25, I połowy FY26 (wyróżniona na zielono) oraz zmianą rok do roku (YoY).
Prognoza całoroczna zrewidowana w górę na podstawie wyników za II kwartał. Zrewidowana prognoza vs obecna prognoza vs wyniki FY25: przychody netto 10 730 / 10 000 / 8 425 sto milionów jenów; zysk brutto 5 100 (47,5%) / 4 490 / 3 814; koszty ogólnego zarządu 2 160 / 2 300 / 1 908; zysk operacyjny 2 940 (27,4%) / 2 190 / 1 905; zysk zwyczajny 3 250 / 2 390 / 2 355; zysk netto 2 380 / 1 700 / 1 673. Założenia walutowe: USD 158,00, EUR 181,00, CNY 23,60. Capex 1 000, amortyzacja 623, R&D 470 bez zmian; dywidenda roczna 1 000 jenów na akcję. Perspektywy: w II połowie roku spodziewany wysoki poziom zamówień w sektorze półprzewodników; lekkie spowolnienie w segmencie motoryzacyjnym EV w Chinach (Greater China); sektor obrabiarek silny dzięki centrom danych. Regionalnie: Japonia napędzana przez półprzewodniki; w Ameryce Północnej kontynuacja wydatków inwestycyjnych na półprzewodniki i centra danych; w Chinach (Greater China) lokalizacja produkcji półprzewodników przy spowolnieniu inwestycji w akumulatory; w pozostałej części Azji inwestycje w półprzewodniki w Korei, Singapurze i Malezji; Europa w fazie ożywienia dzięki półprzewodnikom, maszynom elektrycznym i spożywczym po stagnacji w niemieckim sektorze motoryzacyjnym i maszynowym. Produkcja: wzrost zatrudnienia w zakładach; postępy w planach ciągłości działania (BCP) u dostawców.
Układ dwukolumnowy: po lewej pole narracyjne (trendy branżowe, regionalne, produkcyjne/zakupowe); po prawej tabela z trzema kolumnami rocznymi, zrewidowana prognoza w czerwonym obramowaniu.
Priorytety średnio- i długoterminowe: (1) strategia sprzedaży wykorzystująca atuty do wzrostu i zwiększania udziałów — szeroka obecność globalna, bogata oferta produktów i krótkie terminy realizacji; (2) proaktywne inwestycje w celu dyferencjacji — stabilne inwestycje w moce produkcyjne niezależnie od cyklu, produkcja w wielu lokalizacjach dla odpornego systemu dostaw, inwestycje w kapitał ludzki; (3) system rozwoju produktów spełniający wymagania klientów — szybkie tempo prac rozwojowych, produkty kompaktowe, lekkie i ekologiczne, produkty i usługi pomagające klientom redukować emisję CO2. Inicjatywy na FY2026: Sprzedaż — głębsza penetracja rynku, rozbudowa sił sprzedaży, wzmacnianie łańcucha dostaw; Produkcja — strategia produkcji nastawiona na innowacje i ekspansję biznesową, wkład w zrównoważony rozwój, ewolucja BCP; Rozwój — przyspieszenie prac rozwojowych, redukcja kosztów, globalna współpraca i talenty.
Dwa sąsiadujące pola z obramowaniem: po lewej numerowane, podkreślone nagłówki z wypunktowaniem; po prawej trzy listy kategorii (Sprzedaż, Produkcja, Rozwój).
Udziały regionalne w FY2025 zasadniczo stabilne, ze wzrostami na silnie konkurencyjnym rynku Chin (Greater China), głównie w segmencie high-end. Udział (%) '21→'25: Japonia 63, 62, 62, 62, 62; Ameryka Północna 32, 33, 34, 32, 33; Europa 23, 23, 22, 22, 22; Chiny (Greater China) 43, 40, 36, 35, 36; Pozostała Azja 55, 53, 53, 54, 54; Świat 39, 37, 35, 35, 36. Kursy USD/JPY podane dla każdego roku: 112,39, 135,56, 144,58, 152,59, 150,64. Region Greater China zdefiniowany jako Chiny, Tajwan, Hongkong.
Jednowierszowe pole podsumowania nad wyśrodkowaną tabelą pięcioletnią z wierszami dla regionów i wierszem sumarycznym dla świata.
Z planu capex o wartości 1 000 sto milionów jenów, do II kwartału zrealizowano 328 sto milionów jenów, w tym budynki magazynowe w krajowych zakładach oraz CTC (China New Technology Center). W przyszłym roku wydatki inwestycyjne mają również wynieść nieco poniżej 1 000 sto milionów jenów. Plan vs wykonanie w II kwartale: produkcja Japonia 347 / 110 (zakłady Soka, Shimotsuma, Tsukuba, Tono i inne); produkcja zagraniczna 296 / 127 (Wietnam, Chiny Tiencin/Pekin, Singapur); centrala/R&D/sprzedaż/logistyka Japonia 66 / 27 (JTC i inne); zagranica 291 / 64 (sprzedaż SMC China, Tajwan, Australia, Niemcy, magazyn w Europie, Rumunia).
Tekstowe pole podsumowania nad wyśrodkowaną tabelą macierzową: wiersze celu i regionu zestawione z kolumnami planu na FY2026 i wykonania w II kwartale wraz z listami projektów; sumy w jasnozielonych (limonkowych) komórkach.
Polityka stabilnych dywidend połączona z elastycznym skupem akcji własnych. Na posiedzeniu zarządu 13 listopada 2026 r. ustanowiono upoważnienie do skupu akcji za 500 sto milionów jenów. Skup akcji w FY2026: uchwała z 14 maja na 500 sto milionów jenów (zakończony we wrześniu); uchwała z 13 listopada na 500 sto milionów jenów, co daje łączny wskaźnik wypłaty (payout ratio) na poziomie 68,1% przy pełnej realizacji. Wykres dywidendy na akcję: 400 jenów (2018), 400, 500, 750, 900, 950, 1 000 (2024), 1 000 (2025), 1 000 (plan 2026). Wykres zwrotów dla akcjonariuszy (sto milionów jenów) pokazuje dywidendy i skup akcji wraz z liniami całkowitego zwrotu i wskaźnika wypłaty dywidendy, lata 2018–2026; FY2026 przedstawiony jako 1 000 sto milionów jenów skupu akcji przy 26,1% wypłaty dywidendy i 68,1% całkowitego zwrotu. Niektóre etykiety słupków i linii na prawym wykresie nakładają się na siebie, przez co odczytanie wartości dla poszczególnych lat może być utrudnione.
Pole tekstowe na górze; poniżej dwa wykresy — po lewej wykres słupkowy z jedną serią danych, po prawej połączony wykres słupkowy skumulowany z podwójną linią.
Plansza zamykająca sekcję zarządczą: logo SMC i hasło „Supporting Automation”; brak danych.
Wyśrodkowane logo na białym tle z grafiką niebieskich elips.
Strona tytułowa szczegółowych materiałów wynikowych z dnia 13 listopada 2026 r., prezentowanych przez Kyoichi Miyazaki, Dyrektora, Executive Officer, Dyrektora Generalnego Pionu Administracji i Departamentu Księgowości.
Ten sam szablon co okładka główna: wyśrodkowany tytuł i prelegent, zdjęcia produktów wzdłuż dolnej krawędzi.
Szczegółowa tabela P&L. I połowa FY25 vs I połowa FY26: sprzedaż 4 002 → 5 536 (+38,3%); zysk operacyjny 907 → 1 579 (+74,0%). Plan roczny (przed rewizją): sprzedaż 10 000, zysk operacyjny 2 190. Wyniki kwartalne: sprzedaż w II kw. 2 826 (+116, +4,3% kw./kw.) wobec 2 709 w I kw.; zysk brutto 1 269 (46,8%) → 1 383 (49,0%); zysk operacyjny 739 (27,3%) → 839 (29,7%), +13,5%; zysk zwyczajny 917 → 814 (−11,3%); zysk netto 678 → 611 (−9,9%). Średni kurs walutowy w II kw.: USD 159,40, EUR 183,43, CNY 23,63. Realizacja planu: amortyzacja 263 z 623 (42,3%), R&D 240 z 470 (51,1%).
Szeroka tabela wielokolumnowa: po lewej blok porównawczy r./r. w zielonej ramce, w środku kolumna planu, po prawej blok kwartalny w czerwonej ramce.
Most przychodów 4 002 → 5 536 (+1 533 sto milionów jenów): wolumen +1 039, cena +23, waluty +461, zakres konsolidacji +10. Wolumen +26,0% r./r.: Japonia +167 (+21%), Ameryka Północna +61 (+12%), Europa +77 (+10%), Wielkie Chiny +505 (+42%), Pozostała Azja +226 (+37%). Cena +0,6% (Japonia +19, rynki zagraniczne +4). Waluty +11,5% (Ameryka Północna +62, Europa +73, Wielkie Chiny +247). Most zysku operacyjnego 907 → 1 579 (+671): wolumen +469, cena +23, waluty +302, wycena zapasów −4, koszty przetwórstwa/materiałów/inne −31, SG&A −88. Wpływ walut: transakcyjny +194, translacyjny +107. SG&A: personel −30, logistyka −24, R&D −12. Uwaga: zwrot cła w USA został zaksięgowany jako wartość ujemna w koszcie własnym sprzedaży, co obniżyło koszty.
Dwa poziome wykresy kaskadowe jeden pod drugim po lewej stronie (sprzedaż, zysk operacyjny) z objaśniającymi polami tekstowymi po prawej.
Sprzedaż 2 709 → 2 826 (+116 sto milionów jenów): wolumen +94, cena +7, waluty +5, zakres konsolidacji +10. Wolumen +3,5% vs I kw.: Japonia +24 (+5%), Ameryka Północna +29 (+9%), Europa +7 (+2%), Wielkie Chiny +2 (±0%), Pozostała Azja +24 (+6%). Cena +0,3% (Japonia −4, rynki zagraniczne +12). Waluty +0,2% (Ameryka Północna ±0, Europa −6, Wielkie Chiny +5). Zysk operacyjny 739 → 839 (+99): wolumen +43, cena +7, waluty +40, wycena zapasów ±0, koszty przetwórstwa/materiałów/inne +17, SG&A −8 (podatki i opłaty). Wpływ walut: transakcyjny +11, translacyjny +29.
Ten sam układ dwóch wykresów kaskadowych co na stronie 11, z polami komentarza po prawej.
Kwartalna sprzedaż (sto milionów jenów) od II kw. FY25 do II kw. FY26. Skonsolidowana: 2 000, 2 096, 2 326, 2 709, 2 826. Japonia 395→486; Ameryka Północna 259→341; Europa 377→459; Wielkie Chiny 595, 658, 689, 967, 987; Pozostała Azja 310→477. Miks sprzedaży: Japonia 17%, Ameryka Północna 12%, Europa 16%, Wielkie Chiny 35%, Pozostała Azja 17%. Miks branżowy skonsolidowanej sprzedaży: wzrost udziału sektora półprzewodników z 19% do 28%; spadek sektora motoryzacyjnego z 17% do 14%. Udział półprzewodników w Wielkich Chinach wyniósł 35% w II kw. FY26; w Pozostałej Azji 43%. Bazy produkcyjne: Soka i inne (6 zakładów), Indiana (USA), Czechy, Pekin/Tiencin, Wietnam/Singapur/Indie. Wrażliwość walutowa (roczny wpływ na zysk operacyjny przy zmianie o 1%): łącznie 48,3 sto milionów jenów; USD 1,5, EUR 9,2, CNY 19,3, KRW 5,5 sto milionów jenów.
Szare wykresy słupkowe schodkowe dla każdego regionu u góry; poniżej gęsta tabela ze sprzedażą kwartalną, procentowym miksem branżowym, bazami i wrażliwością walutową.
Koniec FY25 vs II kw. FY26 (sto milionów jenów): aktywa ogółem 23 118 → 23 601 (+2,1%); aktywa obrotowe 15 042 → 15 844, w tym środki pieniężne 6 638 → 6 891, należności 2 353 → 2 890, papiery wartościowe 478 → 466, zapasy 5 066 → 5 181; aktywa trwałe 8 075 → 7 756; aktywa płynne 8 278 → 8 118; zobowiązania 1 965 → 2 088; aktywa netto 21 152 → 21 513. Wskaźnik kapitału własnego 91,5% → 91,1%; BPS ¥33 498 → ¥34 509; ROE 8,3% → 6,0% (12,1% w ujęciu rocznym). Szczegóły zapasów: wyroby gotowe 1 984 → 1 889, produkcja w toku 332 → 367, surowce 2 749 → 2 924; zmiana bazowa 100 po uwzględnieniu efektów zakresu (+8), walut (−3) i wyceny (+8). Miesiące zapasów: średnio 7,2 → 5,6, na koniec okresu 5,9 → 5,5. Kursy walut na koniec okresu: USD 157,33, EUR 178,30, CNY 23,45.
Główna tabela bilansowa po lewej; po prawej tabele z rozbiciem zapasów, rotacją zapasów i kursami walut, połączone czerwoną strzałką.
Zrewidowana prognoza na rok fiskalny 2026 w porównaniu z wynikami za rok fiskalny 2025 i obecną prognozą: sprzedaż 10 730 (+2 304 / +27,4% vs FY25; +730 / +7,3% vs poprzednia prognoza); zysk brutto 5 100 (+610 vs prognoza); koszty ogólnego zarządu (SG&A) 2 160 (−140); zysk operacyjny 2 940 (+1 034 / +54,3%; +750 / +34,2%); zysk zwyczajny 3 250 (+860 vs prognoza); zysk netto 2 380 (+706 / +42,3%; +680 / +40,0%). Zmiany założeń kursowych: USD +3,00 do 158,00, EUR −2,00 do 181,00, CNY +0,90 do 23,60. Wydatki inwestycyjne (Capex) 1 000 (−502 vs FY25), amortyzacja 623, R&D 470, dywidenda 1 000 ¥ bez zmian.
Pięciokolumnowa tabela porównawcza z kolumną zrewidowanej prognozy zaznaczoną czerwoną obwódką.
Cztery wykresy kaskadowe. (1) Sprzedaż vs FY25: 8 425 → 10 730 (+2 304): wolumen +1 639, cena +40, kursy walut +595, zakres +30. (2) Zysk operacyjny vs FY25: 1 905 → 2 940 (+1 034): wolumen +742, cena +40, kursy walut +380, wycena zapasów −41, przetwarzanie/materiały/inne +63, SG&A −150. (3) Sprzedaż vs obecna prognoza: 10 000 → 10 730 (+730): wolumen +441, cena ±0, kursy walut +259, zakres +30. (4) Zysk operacyjny vs obecna prognoza: 2 190 → 2 940 (+750): wolumen +203, cena ±0, kursy walut +120, wycena zapasów ±0, przetwarzanie/materiały/inne +267, SG&A +160.
Siatka 2×2 poziomych wykresów kaskadowych z nagłówkami w kółkach.
Słupki skumulowane według regionów (sto milionów jenów): FY25 wynik 1 502 (Japonia 1 099, Ameryka Północna 19, Europa 34, Azja 340, inne 10); FY26 plan 1 000 (Japonia 413, Ameryka Północna 52, Europa 75, Azja 421, inne 39); FY26 wynik do II kw. 328 (Japonia 137, Ameryka Północna 9, Europa 33, Azja 142, inne 7). Tabela po prawej powtarza zestawienie projektów (plan vs wynik za II kw.) ze strony 6 (347/110, 296/127, 66/27, 291/64).
Skumulowany wykres kolumnowy po lewej, tabela macierzowa projektów po prawej.
Indeks zamówień według branż, FY26 / I kw. / II kw. / październik 2026: półprzewodniki/elektronika 185 / 173 / 191 / 205 (wzrost w Chinach i pozostałej części Azji, stabilizacja w Japonii i Ameryce Północnej); motoryzacja 112 / 115 / 110 / 111; obrabiarki 121 / 119 / 118 / 134; żywność 108 / 111 / 105 / 109; medycyna 112 / 111 / 108 / 125; inne 116 / 113 / 116 / 128. Według regionów: Japonia 138 / 127 / 140 / 147; Ameryka Północna 127 / 121 / 132 / 135; Europa 109 / 109 / 107 / 119; Chiny (Greater China) 159 / 156 / 157 / 174; Pozostała Azja/Oceania 149 / 146 / 149 / 158; skonsolidowane 140 / 135 / 140 / 151. Komentarz do października dla każdego wiersza (np. Europa: spadek w półprzewodnikach, wzrost w medycynie).
Tabela z obramowaniem: blok branżowy na górze, blok regionalny poniżej, z kolumną komentarza do wyników z października.
Miesięczny wykres liniowy, od października 2024 do października 2026, FY25 = 100 przy stałych kursach walut, dla branż: półprzewodniki/elektronika, obrabiarki, medycyna, motoryzacja i żywność. Sektor półprzewodników/elektroniki rośnie z poziomu ok. 80–90 w roku fiskalnym 2024 do ponad 200 pod koniec 2026 r., podczas gdy inne branże oscylują w granicach 90–130. Poszczególne punkty miesięczne nie są opisane; wartości można jedynie szacować na podstawie linii siatki.
Pojedynczy duży wykres liniowy na bladożółtym tle z podziałem na lata fiskalne i kolorowymi etykietami serii po prawej stronie.
Miesięczny wykres liniowy, od października 2024 do października 2026, FY25 = 100 przy stałych kursach walut, dla regionów: Chiny (Greater China), Pozostała Azja/Oceania, Japonia, Ameryka Północna i Europa. Wszystkie regiony odnotowują wzrost od początku 2026 r.; Chiny wykazują gwałtowny skok w kwietniu 2026 r. i kończą na najwyższym poziomie, Europa pozostaje najniżej. Punkty nie są opisane, więc wartości miesięczne są przybliżone (dokładne dane za wrzesień–październik znajdują się na stronie 21).
Pojedynczy wykres liniowy na bladożółtym tle z podziałem na lata fiskalne i etykietami regionów po prawej stronie.
Indeks zamówień lipiec / sierpień / wrzesień / październik 2026. Branża: półprzewodniki/elektronika 172 / 200 / 202 / 205; motoryzacja 116 / 99 / 113 / 111; obrabiarki 114 / 114 / 127 / 134; żywność 110 / 94 / 108 / 109; medycyna 104 / 98 / 121 / 125; inne 112 / 111 / 123 / 128. Region: Japonia 123 / 141 / 160 / 147; Ameryka Północna 143 / 120 / 131 / 135; Europa 105 / 96 / 118 / 119; Chiny (Greater China) 149 / 155 / 167 / 174; Pozostała Azja/Oceania 138 / 151 / 158 / 158; skonsolidowane 134 / 136 / 150 / 151.
Dwie proste tabele z obramowaniem umieszczone jedna nad drugą w lewej połowie; dekoracyjny niebieski element graficzny po prawej.
Zastrzeżenie (disclaimer), że prognozy opierają się na informacjach dostępnych w dniu publikacji i wiążą się z ryzykiem oraz niepewnością, w związku z czym rzeczywiste wyniki mogą się istotnie różnić. Zakończenie słowami „Dziękujemy za uwagę”.
Wyśrodkowany akapit i linia końcowa nad pasem ze zdjęciami produktów, użytym również na slajdach okładkowych.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Slajdy są w języku japońskim. Jest to materiał z briefingu wynikowego SMC Corporation (決算説明会資料) za sześć miesięcy zakończonych we wrześniu 2026 r., opublikowany pierwotnie 13 listopada 2026 r. w systemie TDnet (system terminowego ujawniania informacji Giełdy Papierów Wartościowych w Tokio). Zamieszczone tutaj notatki do poszczególnych stron tłumaczą tytuły slajdów i kluczowe dane na język angielski.
Przychody netto wyniosły 5 536 jednostek po sto milionów jenów (jednostka 億円), co oznacza wzrost o 38,3% rok do roku, a zysk operacyjny wyniósł 1 579 sto milionów jenów (wzrost o 74,0%), przy marży operacyjnej 28,5%. Spółka określa to jako rekordowe półrocze, napędzane głównie popytem związanym z sektorem półprzewodników.
Tak. Prognoza na rok kończący się w marcu 2027 r. została podniesiona: przychody z 10 000 sto milionów jenów do 10 730 sto milionów jenów, a zysk operacyjny z 2 190 sto milionów jenów do 2 940 sto milionów jenów. Prognoza zysku netto wzrosła z 1 700 do 2 380 sto milionów jenów. Prognozowana dywidenda roczna pozostaje na poziomie 1 000 jenów na akcję.
Większość danych finansowych podano w jednostkach sto milionów jenów (億円), zatem 5 536 jednostek po sto milionów jenów to około 553,6 mld jenów. Trendy zamówień to indeksy, gdzie rok fiskalny 2025 = 100 przy stałych kursach walutowych, a dane dotyczące udziału w rynku to wartości procentowe.
SMC wypłaciło dywidendę zaliczkową w wysokości 500 jenów na akcję, zakończyło skup akcji własnych o wartości 500 sto milionów jenów we wrześniu i zatwierdziło kolejny skup o wartości 500 sto milionów jenów w dniu 13 listopada 2026 r. Przy pełnej realizacji, całkowity wskaźnik wypłaty wyniósłby 68,1%.
Strony 18–21 przedstawiają indeksy zamówień według branż i regionów w ujęciu miesięcznym do października 2026 r., przy czym dla sektora półprzewodników/elektroniki indeks wyniósł 205 w październiku. Strona 13 pokazuje kwartalną sprzedaż według lokalizacji i miksu branżowego, a strona 5 przedstawia udział SMC w rynku według regionów.
Tak, jako odniesienie strukturalne. Deck jest zgodny z powszechnym japońskim wzorcem IR: slajd podsumowujący, slajd z prognozami, strategia, wydatki inwestycyjne i zwroty, a następnie aneks z danymi zawierający rachunek zysków i strat, wykresy mostowe, bilans i wskaźniki zamówień. Treść i branding należą do SMC, więc własną prezentację należy zbudować w oparciu o własne dane.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.