
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja z działalności PLS Group (ASX: PLS, dawniej Pilbara Minerals) za kwartał wrzesień FY27, datowana na 28 października 2026 r. i złożona w ASX. 29-slajdowy zestaw raportuje rekordową kwartalną produkcję spodumenu na poziomie 267,6 tys. ton w operacji Pilgangoora w Australii Zachodniej, przychody w wysokości 563 mln A$ (dolarów australijskich), jednostkowy koszt operacyjny (FOB) 539 A$/t, stan gotówki 2 217 mln A$, niezabezpieczone obligacje uprzywilejowane 8,00% o wartości 700 mln US$ z terminem wykupu w 2032 r., ostateczną decyzję inwestycyjną dotyczącą ekspansji P2000 (ok. 2 mln t/rok, ok. 1,9 mld A$ capex, 2,7 mld A$ przyrostowego NPV), 20-letnią umowę zakupu energii z Fortescue, zrewidowaną prognozę capex na FY27 oraz aktualizację rynku litu.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja z działalności PLS Group (ASX: PLS, dawniej Pilbara Minerals) za kwartał wrzesień FY27, datowana na 28 października 2026 r. i złożona w ASX. 29-slajdowy zestaw raportuje rekordową kwartalną produkcję spodumenu na poziomie 267,6 tys. ton w operacji Pilgangoora w Australii Zachodniej, przychody w wysokości 563 mln A$ (dolarów australijskich), jednostkowy koszt operacyjny (FOB) 539 A$/t, stan gotówki 2 217 mln A$, niezabezpieczone obligacje uprzywilejowane 8,00% o wartości 700 mln US$ z terminem wykupu w 2032 r., ostateczną decyzję inwestycyjną dotyczącą ekspansji P2000 (ok. 2 mln t/rok, ok. 1,9 mld A$ capex, 2,7 mld A$ przyrostowego NPV), 20-letnią umowę zakupu energii z Fortescue, zrewidowaną prognozę capex na FY27 oraz aktualizację rynku litu.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
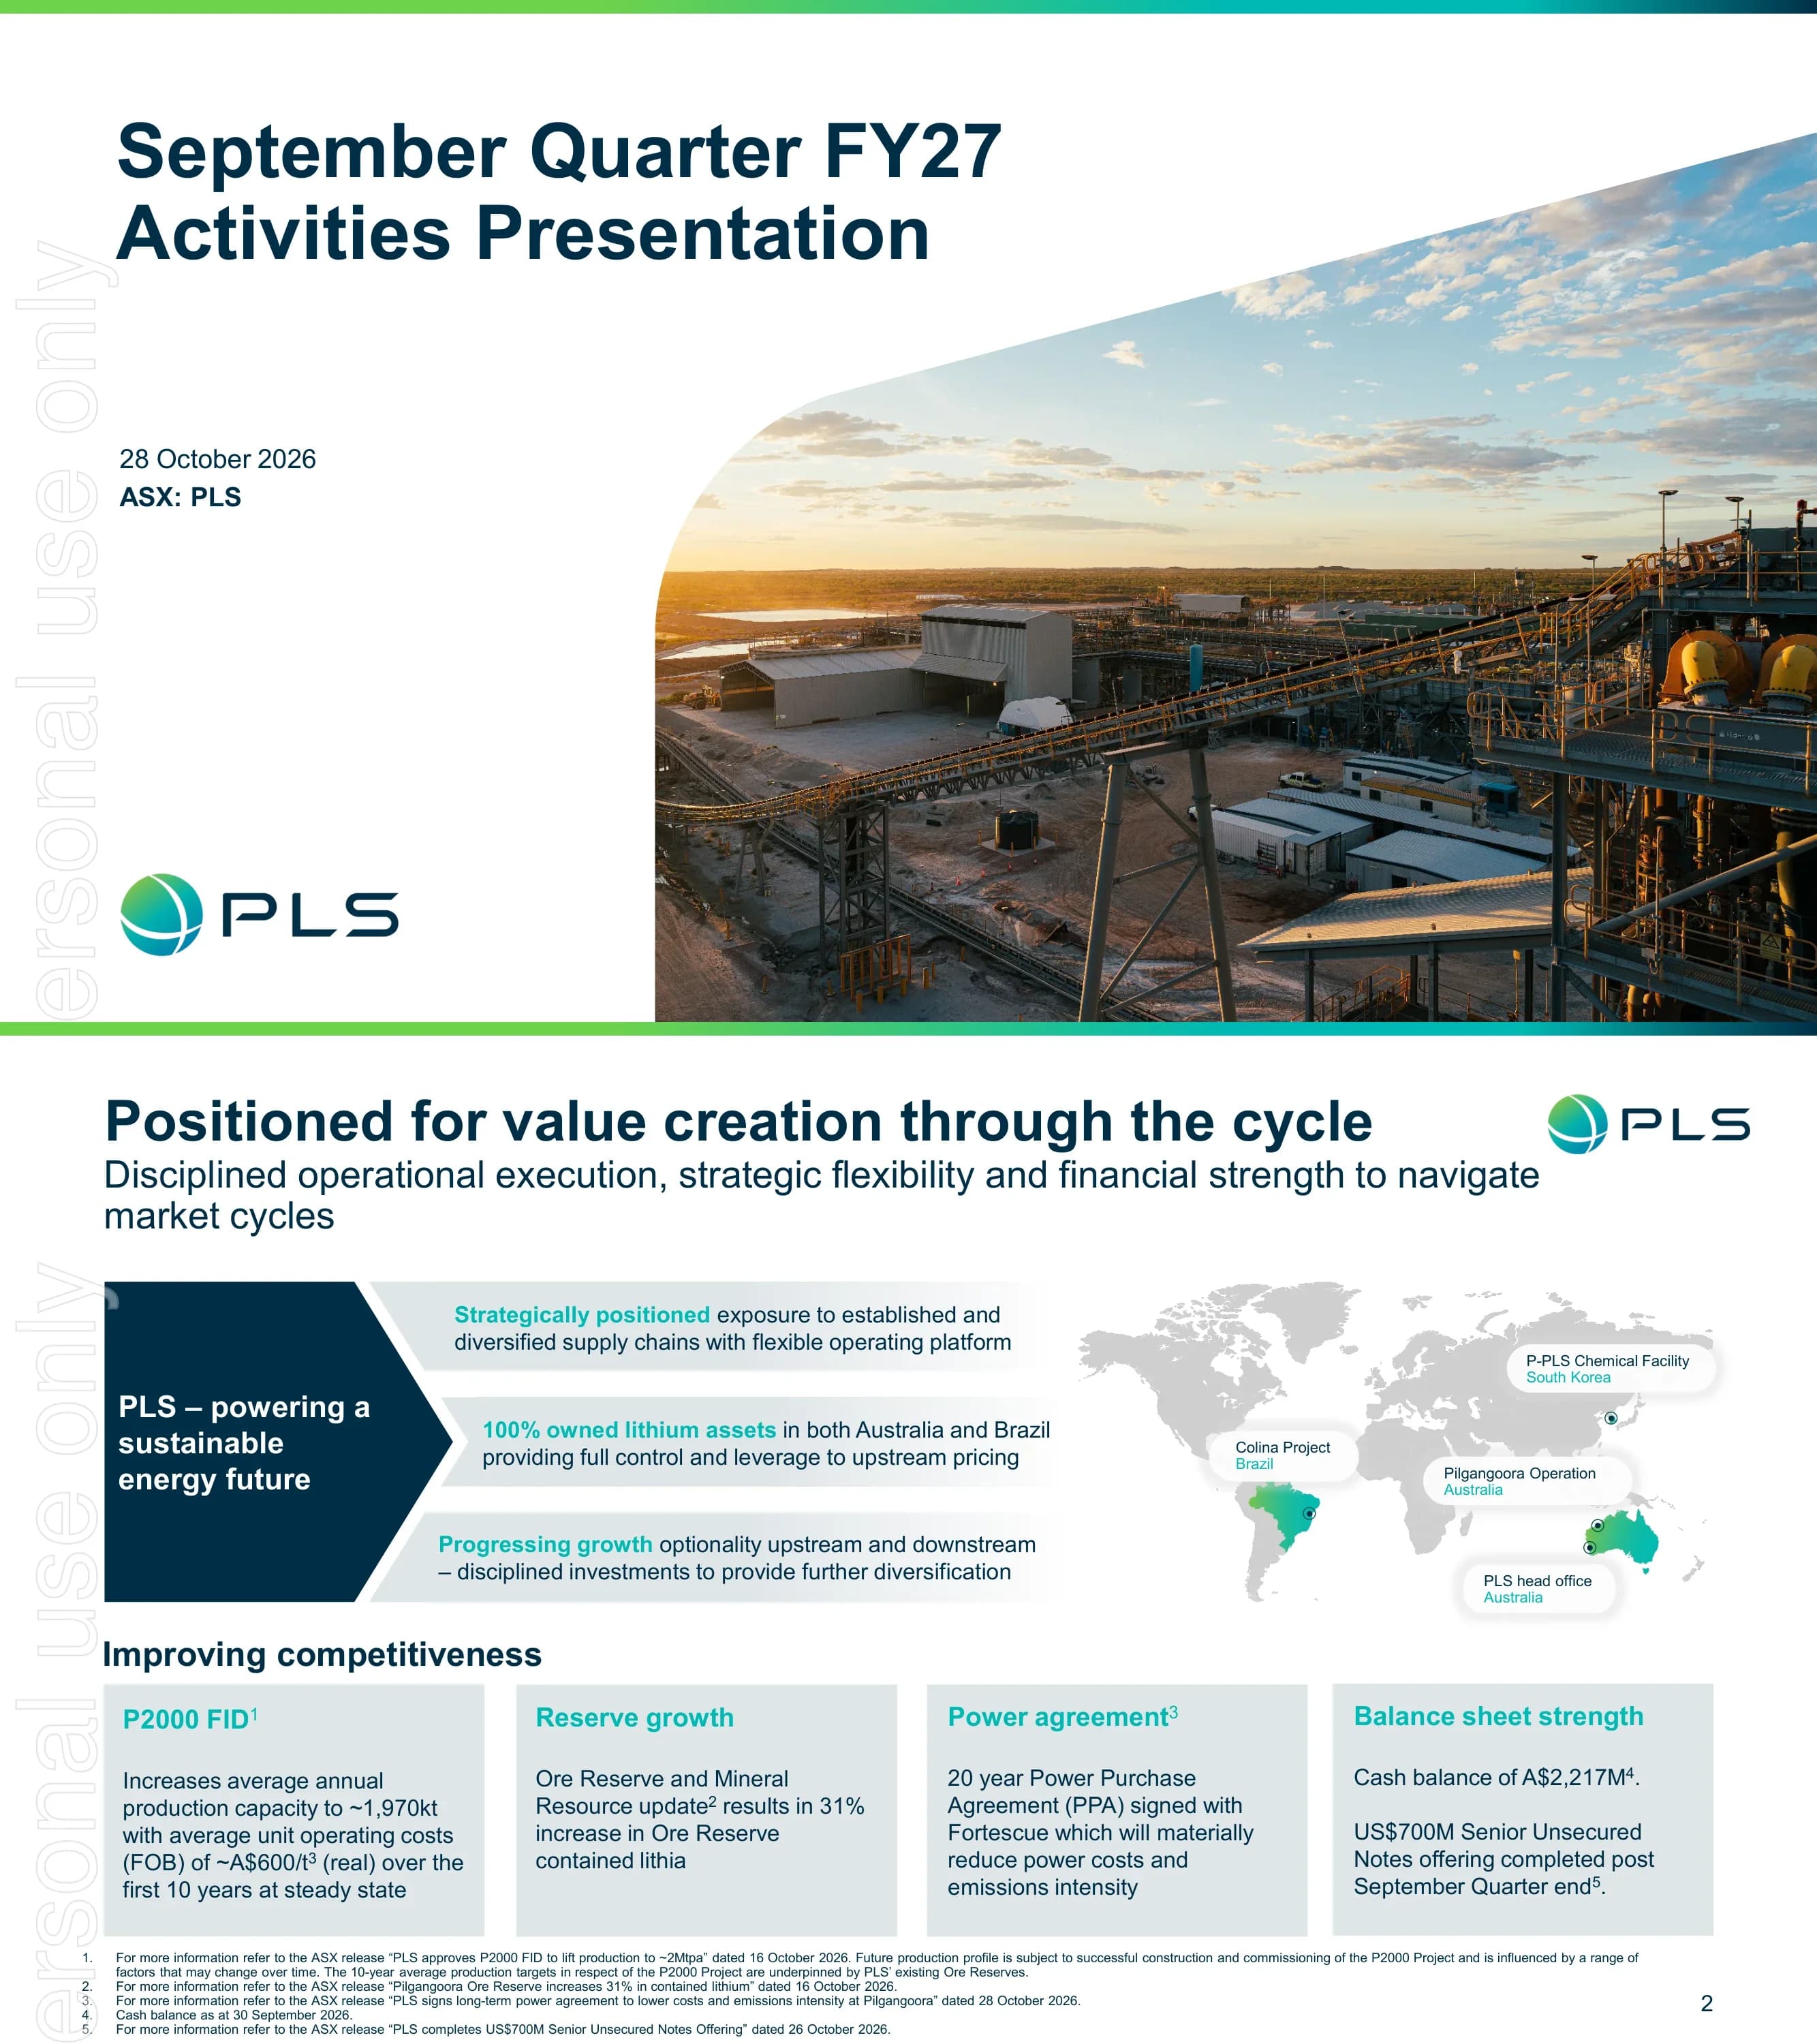
Slajd tytułowy zatytułowany „September Quarter FY27 Activities Presentation”, datowany na 28 października 2026 r., ticker ASX: PLS, z logo PLS i lotniczym zdjęciem zakładu przetwórczego Pilgangoora oraz przenośników o wschodzie słońca.
Tytuł i data na białym panelu po lewej stronie; duże zdjęcie w zakrzywionej ramie wypełniające prawą połowę; logo w lewym dolnym rogu.
Slajd pozycjonujący: PLS zajmuje strategiczne miejsce w zdywersyfikowanych łańcuchach dostaw, posiada 100% udziałów w swoich aktywach litowych w Australii i Brazylii oraz rozwija działalność wydobywczą (upstream) i przetwórczą (downstream). Cztery kafelki „Poprawa konkurencyjności” obejmują: ostateczną decyzję inwestycyjną (FID) dla P2000 (średnia roczna zdolność produkcyjna ~1 970 tys. ton przy koszcie FOB ~600 A$/t w ujęciu realnym przez pierwsze 10 lat), wzrost zawartości litu w rezerwach rudy o 31%, 20-letnią umowę zakupu energii z Fortescue oraz silny bilans (2 217 mln A$ w gotówce na dzień 30 września 2026 r.; emisja niezabezpieczonych obligacji Senior Unsecured Notes o wartości 700 mln US$ zakończona po zamknięciu kwartału).
Granatowy panel z szewronem i trzema paskami oświadczeń po lewej, mapa świata z lokalizacją aktywów po prawej oraz rząd czterech szarych kafelków KPI poniżej.
Sześć głównych wskaźników: produkcja 267,6 tys. ton (SC5.3); szacunkowa zrealizowana cena 1 809 US$/t SC5.2 (2 077 US$/t SC6.0); przychody grupy 563 mln A$, w tym ujemne tymczasowe korekty cenowe w wysokości 69 mln A$; jednostkowy koszt operacyjny (FOB) 539 A$/t (381 US$/t); zatwierdzenie FID dla P2000 dla wydajności ~2 mln ton rocznie z pierwszym produktem spodziewanym w kwartale wrześniowym roku kalendarzowego 2029; oraz umowa energetyczna, która ma obniżyć jednostkowe koszty operacyjne (FOB) o 15-20 A$/t po wejściu w życie.
Dwa rzędy po trzy bloki KPI, każdy z etykietą, dużą liczbą w kolorze morskim i krótkim opisem; przypisy na dole.
Wskaźniki bezpieczeństwa: wskaźnik częstotliwości urazów podlegających rejestracji (TRIFR) na poziomie 2,36 (średnia krocząca z 12 miesięcy) w zakładach w Australii i Brazylii oraz 10,29 jakościowych interakcji w zakresie bezpieczeństwa na lidera zakładu w ciągu ostatnich 12 miesięcy (9,92 w poprzednim kwartale).
Zdjęcie lotnicze pojazdu zakładowego i pracowników na całą szerokość z nałożonymi dwoma granatowymi panelami wskaźników.
Rekordowa produkcja oparta na wynikach Pilgan i wznowieniu pracy Ngungaju. Łączna ilość wydobytego materiału wzrosła do 11,5 mln ton, w tym 1,5 mln ton rudy; rekordowa kwartalna produkcja 267,6 tys. ton, wzrost o 25% kwartał do kwartału, przy odzysku litu na poziomie ~75% dzięki sortowaniu rudy; sprzedaż 223,6 tys. ton przy szacowanej cenie 1 809 US$/t CIF China dla bazy ~SC5.2 (SC6.0 2 077 US$/t; spadek do 1 754 US$/t na dzień 26 października 2026 r.); Ngungaju powróciło do pełnej sprawności operacyjnej do końca października.
Portretowe zdjęcie pracownika w lewej jednej trzeciej; cztery sekcje tekstowe z nagłówkami (Wydobycie, Przetwórstwo, Sprzedaż, Wznowienie Ngungaju) po prawej.
Kontynuacja prac studyjnych w Colina (wiercenia, testy i opracowanie schematu technologicznego), wyniki spodziewane w kwartale grudniowym 2027 r.; PLS sfinalizowało przejęcie udziałów Lithium Ionic w okolicznych koncesjach i rozpoczęło wiercenia zagęszczające zasoby; harmonogram rozwoju zależy od wyników badań, finansowania i warunków rynkowych.
Trzy punkty wypunktowania w lewej połowie; zdjęcie geologów opisujących rdzenie wiertnicze w prawej połowie.
Aktualizacja segmentu downstream. PLS posiada 18% udziałów w zakładzie wodorotlenku litu POSCO Pilbara Lithium Solution (P-PLS) w Gwangyang w Korei Południowej, który pracował w trybie ograniczonym na jednej linii; łączna produkcja LH wyniosła 3 558 t, z czego 98% (3 520 t) to klasa akumulatorowa. W zakładzie demonstracyjnym Mid-Stream rozruch objął podanie pierwszej rudy do kalcynatora elektrycznego z udaną konwersją; pierwszy produkt spodziewany jest obecnie w kwartale grudniowym 2026 r.
Zdjęcie wieży zakładu demonstracyjnego Mid-Stream po lewej; dwie sekcje z wypunktowaniem i nagłówkami po prawej.
Separator sekcji wprowadzający kwartalne wyniki finansowe.
Pełne granatowe tło z dużym białym tytułem sekcji i logo w prawym górnym rogu.
Tabela porównawcza, Sep Q FY27 vs Jun Q FY27: produkcja 267,6 tys. t vs 214,3 tys. ton (+25%); sprzedaż 223,6 tys. t vs 249,9 tys. t (-11%); zrealizowana cena 1 809 US$/t vs 2 107 US$/t (-14%), SC6 2 077 US$/t vs 2 415 US$/t (-14%); przychody 563 mln A$ vs 743 mln A$ (-24%); jednostkowy koszt operacyjny 539 A$/t vs 616 A$/t (-12%), 381 US$/t vs 437 US$/t (-13%); capex 185 mln A$ vs 124 mln A$ (+50%); marża gotówkowa z działalności operacyjnej 392 mln A$ vs 579 mln A$ (-32%); gotówka 2 217 mln A$ vs 2 290 mln A$ (-3%); gotówka netto 1 277 mln A$ vs 1 339 mln A$ (-5%); płynność 2 717 mln A$ vs 2 790 mln A$ (-3%). Komentarz wyjaśnia niższą cenę i harmonogram wysyłek, efektywność kosztową, strukturę capex (wzrost 77 mln A$, rozwój kopalni 58 mln A$, infrastruktura/utrzymanie 50 mln A$) oraz dywidendę końcową za FY26 w wysokości 161 mln A$.
Pięciokolumnowa tabela finansowa zajmująca dwie trzecie po lewej stronie z wyróżnioną kolumną bieżącego kwartału; szary panel komentarza po prawej z pogrubionymi wprowadzeniami.
Po zakończeniu kwartału spółka PLS sfinalizowała emisję niezabezpieczonych obligacji uprzywilejowanych (Senior Unsecured Notes) o wartości 700 mln USD z oprocentowaniem 8,00% i terminem wykupu w 2032 r. Jest to druga emisja spółki na amerykańskim dłużnym rynku kapitałowym. Stan gotówki pro forma wzrósł z 2 217 mln A$ do 3 209 mln A$, a całkowita gotówka i płynność z 2 717 mln A$ do 3 709 mln A$ (wliczając 500 mln A$ niewykorzystanego kredytu odnawialnego RCF). Średni ważony koszt kapitału dla obligacji z terminem wykupu w 2031 i 2032 r. wynosi 7,48% w skali roku, a średni ważony termin zapadalności to 5,3 roku. Wykres zapadalności długu wskazuje: 99 mln A$ (obligacje zamienne POSCO) w FY27, 500 mln A$ niewykorzystanego RCF w FY30, 856 mln A$ (obligacje 600 mln USD z 2031 r.) w FY31 oraz 999 mln A$ (obligacje 700 mln USD z 2032 r.) w FY33.
Szary panel z punktami po lewej; zgrupowany wykres słupkowy z tabelą danych (płynność rzeczywista vs pro forma) w prawym górnym rogu; wykres słupkowy zapadalności długu w prawym dolnym rogu.
Separator sekcji wprowadzający ogłoszenia dokonane po zamknięciu kwartału kończącego się we wrześniu.
Pełne granatowe tło z dużym białym tytułem sekcji.
Trzy filary inwestycyjne. P2000 FID: przyrostowa wartość NPV 2,7 mld A$ przy realnej stopie dyskontowej 8% po opodatkowaniu (w oparciu o długoterminową cenę SC6 na poziomie 1 620 USD/t) oraz nakłady inwestycyjne (capex) projektu ok. 1,9 mld A$. Rozbudowa infrastruktury: 600–650 mln A$ na modernizację drogi dojazdowej, nową stałą osadę pracowniczą i zaplecze usług kopalnianych, mające na celu obniżenie kosztów i poprawę wydajności. Umowa zakupu energii (PPA): jednostkowe koszty operacyjne (FOB) niższe o 15–20 A$/t w ciągu 20 lat, przy nakładach ok. 150 mln A$ na przyłącze przesyłowe i infrastrukturę energetyczną.
Siatka trójkolumnowa, każda kolumna z nagłówkiem, kluczową wartością i kwotą capex oddzielonymi cienkimi liniami.
Wizualizacja trzeciego głównego zakładu przetwórczego PLS w Pilgangoora (zakład suchy, zakład mokry i istniejący zakład Pilgan). Kluczowe fakty P2000: średnia zdolność produkcyjna ok. 2 mln t rocznie w ciągu 10 lat w stanie stabilnym; średni jednostkowy koszt operacyjny ok. 600 A$/t w ciągu 10 lat (FOB, wartości realne); kapitał podtrzymujący 40–60 mln A$ rocznie (realnie) w latach FY31-40; rozwój kopalni ok. 180 mln A$ rocznie (realnie) w latach FY31-40; pierwsza produkcja w kwartale wrzesień CY29 z ok. 6-miesięcznym okresem rozruchu.
Lotnicza wizualizacja 3D z oznaczonymi kolorami obszarami zakładu zajmująca trzy czwarte szerokości po lewej; szara kolumna z faktami po prawej.
Trzy projekty: utwardzenie ok. 24 km drogi dojazdowej Wodgina Road East do Great Northern Highway, co umożliwi ruch pociągów drogowych typu ultra-quad i zmniejszy dzienną liczbę przejazdów ciężarówek o ok. 35%; nowa stała osada na 1 200 miejsc przystosowana do warunków cyklonowych; oraz zaplecze usług kopalnianych z 8 zamkniętymi stanowiskami serwisowymi, wspierające przejście na model floty HME obsługiwanej przez właściciela.
Trzy równe karty, każda ze zdjęciem lub mapą na górze i listą punktową z nagłówkiem poniżej.
20-letnia umowa na minimum 325 GWh rocznie z sieci Green Grid firmy Fortescue; oczekiwane obniżenie jednostkowych kosztów FOB o 15–20 A$/t poniżej bazy kosztowej P2000 FID; inwestycja w przyłącze o wartości 150 mln A$ rozłożona na lata FY27-FY29; przepustowość przesyłowa >100 MW. Wykres pokazuje spadek intensywności emisji związanych z energią w Pilgangoora z 0,69 tCO2-e/MWh w FY23 do prognozowanych 0,13 w FY30 (redukcja o ok. 80%) dzięki instalacji solarnej 6 MW, LNG, systemom BESS i umowie PPA.
Cztery bloki KPI po lewej; wykres słupkowy intensywności emisji z ikonami źródeł energii po prawej; baner z gradientem na dole.
Prognoza Benchmark Mineral Intelligence dla 10 największych producentów litu pierwotnego według średniej produkcji w latach CY30-40 (kt LCE) pokazuje PLS jako drugi co do wielkości słupek; krzywa kosztów całkowitych (AISC) Project Blue na rok CY30 plasuje Pilgangoora w drugim kwartylu przy ponad 20-letnim okresie eksploatacji kopalni.
Dwa wykresy obok siebie oddzielone pionową linią, każdy z pogrubionym nagłówkiem z kluczowym wnioskiem poniżej.
Separator sekcji wprowadzający zaktualizowaną prognozę na rok obrotowy FY27.
Pełne granatowe tło z dużym białym tytułem sekcji.
Prognoza na FY27 zaktualizowana o capex na PPA: produkcja 1 030–1 100 kt (bez zmian, baza ~SC5.2); jednostkowy koszt operacyjny (FOB) 575–625 A$/t (bez zmian); całkowity capex zrewidowany do 1 130–1 195 mln AUD. Baza: podtrzymanie 85–100 mln A$, rozwój kopalni 250–280 mln A$, infrastruktura i projekty 110–130 mln A$ (wszystkie bez zmian). Wzrost: P2000 po FID 500 mln A$ (bez zmian), Colina przed FID do zatwierdzenia przez Zarząd. Rozbudowa: droga dojazdowa, stała osada, zaplecze usług kopalnianych i PPA 185 mln A$ (zrewidowane).
Tabela prognoz z etykietami BEZ ZMIAN / ZREWIDOWANO oraz pogrupowanymi wierszami Baza, Wzrost i Rozbudowa po lewej; dwa bloki tekstu objaśniającego po prawej.
Separator sekcji wprowadzający aktualizację dotyczącą rynku litu.
Pełne granatowe tło z dużym białym tytułem sekcji.
Historia cen koncentratu spodumenu (SC6.0, CIF China, USD/t) od stycznia 2019 r. do października 2026 r., ze szczytem powyżej 6 000 USD/t pod koniec 2022 r., z wstawką cen dziennych od września 2025 r. do października 2026 r.; oraz krzywa kosztów całkowitych (AISC) Project Blue na rok CY26 (USD/t LCE) z ceną spot węglanu klasy bateryjnej zaznaczoną czerwoną przerywaną linią.
Wykres liniowy z powiększoną wstawką po lewej; schodkowa krzywa kosztów po prawej.
Średnie światowe ceny zestawów akumulatorów spadły z 1 474 USD/kWh w 2010 r. do 108 USD/kWh w 2025 r. (BloombergNEF, w dolarach z 2025 r.); udział Chin w popycie w porównaniu z resztą świata w latach 2020–2040 wskazuje na rozszerzenie geograficzne popytu; popyt na lit według zastosowania końcowego (EV, BESS, inne) rośnie w latach 2020–2040 (Benchmark Mineral Intelligence).
Trzy wykresy w kolumnach, każdy z pogrubionym nagłówkiem zawierającym główny wniosek i podtytułem poniżej.
Cykle rozwoju kopalni od odkrycia do produkcji wzrosły z 6 lat (1990–99) do 18 lat (2020–24). Wykres kaskadowy dla CY27 pokazuje przejście od deficytu bazowego -101 tys. t LCE, przez ryzyka podażowe w Zimbabwe (154), północnej Nigerii (90), Jiangxi (81) i Mali (70), aż po scenariusz pesymistyczny -496 tys. t. Prognoza bilansu rynkowego przewiduje podaż na poziomie 1 598 tys. t, 1 903 tys. t i 1 824 tys. t (plus 395 tys. t zagrożone) przy popycie 1 640 tys. t, 2 112 tys. t i 2 320 tys. t w latach CY2025–27, co oznacza deficyty odpowiednio -42 tys. t, -209 tys. t oraz -101 tys. t w wariancie bazowym / -496 tys. t w pesymistycznym.
Trzy wykresy w kolumnach (słupkowy poziomy, kaskadowy, połączenie słupkowego i liniowego) z pogrubionymi wnioskami pod każdym z nich.
Slajd Q&A z pełnoekranowym zdjęciem wzgórz Pilbara o zachodzie słońca.
Pełnoekranowe zdjęcie krajobrazowe z białym nagłówkiem w lewym górnym rogu.
Dane kontaktowe do relacji inwestorskich (James Fuller, Group Manager, Investor Relations) oraz kontakt dla mediów (Michael Vaughan, Fivemark Partners) wraz z ikonami mediów społecznościowych.
Granatowe tło z wyrównanymi do lewej blokami kontaktowymi i ikonami społecznościowymi na dole.
Separator sekcji wprowadzający do aneksu.
Pełne granatowe tło z dużym białym tytułem sekcji.
Dane operacyjne za pięć kwartałów od FQ1 FY26 do FQ1 FY27. Dla Sep Q FY27: wydobycie rudy 1 547 632 wmt; nadkład 9 994 063 wmt; całkowity urobek 11 541 695 wmt; średnia zawartość 1,3% Li2O; ruda przetworzona 1 317 082 dmt; produkcja koncentratu spodumenu 267 596 dmt, wysyłka 223 613 dmt; produkcja tantalu 46 233 lb, wysyłka 39 235 lb; zawartość w koncentracie 5,3%; odzysk litu 74,7%.
Dwie ułożone pionowo tabele danych (wydobycie i przetwarzanie rudy; produkcja i wysyłka) z wyróżnioną kolumną ostatniego kwartału.
Trzyletnie nakłady inwestycyjne na rozwój i infrastrukturę wspomagającą (mln A$): FY27 685 (P2000 500 + wspomagające 185), FY28 1 385 (900 + 485), FY29 630 (500 + 130), przy założeniu górnej granicy prognozy dla infrastruktury wspomagającej.
Wykres słupkowy skumulowany po lewej stronie; poziome zdjęcie krajobrazowe pojazdu w regionie Pilbara po prawej.
Strona z zastrzeżeniami prawnymi: dokument przygotowany przez PLS Group Limited z datą 28 października 2026 r., do odczytania wraz z raportem kwartalnym (September Quarterly Activities Report) złożonym w ASX; obejmuje kwestie braku oferty papierów wartościowych, charakteru podsumowującego informacji, braku odpowiedzialności, braku porady finansowej, stwierdzeń dotyczących przyszłości oraz założeń prognoz.
Gęsty tekst prawny na całą szerokość z pogrubionymi podtytułami.
Raportowanie Zasobów Mineralnych i Rezerw Rudy zgodnie z Kodeksem JORC (Osoby Kompetentne (Competent Persons): Ross Jaine i Simon Kusabs; cele produkcyjne oparte w 6% na Rezerwach Udowodnionych i w 94% na Prawdopodobnych), poleganie na informacjach od stron trzecich, zaokrąglenia, wyniki historyczne, oświadczenie, że wszystkie kwoty podano w dolarach australijskich, chyba że zaznaczono inaczej, oraz informacja o autoryzacji publikacji przez Dyrektora Zarządzającego i CEO Dale'a Hendersona.
Gęsty tekst prawny na całą szerokość z pogrubionymi podtytułami.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 29-slajdowa prezentacja z działalności za kwartał wrzesień FY27 spółki PLS Group Limited (ASX: PLS, dawniej Pilbara Minerals), datowana na 28 października 2026 r. Została ona złożona w ASX wraz z kwartalnym raportem z działalności. Obejmuje operacje w Pilgangoora, wyniki finansowe za kwartał, nowe finansowanie dłużne, ekspansję P2000, umowę energetyczną z Fortescue, zrewidowaną prognozę na FY27 oraz aktualizację sytuacji na rynku litu.
PLS raportuje w oparciu o australijski rok finansowy, który trwa od lipca do czerwca, zatem FY27 obejmuje okres od lipca 2026 do czerwca 2027 r. Kwartał kończący się we wrześniu FY27 to okres od lipca do września 2026 r., czyli pierwszy kwartał tego roku.
Dane finansowe, takie jak przychody (563 mln A$), jednostkowy koszt operacyjny (539 A$/t), gotówka (2 217 mln A$) i nakłady inwestycyjne (capex), podano w dolarach australijskich (A$), co potwierdzają noty w prezentacji. Ceny spodumenu oraz nowe obligacje są podane w dolarach amerykańskich, zgodnie z oryginałem – na przykład zrealizowana cena 1 809 US$/t na bazie SC5.2 oraz niezabezpieczone obligacje uprzywilejowane (Senior Unsecured Notes) o wartości 700 mln US$.
Rekordowa produkcja 267,6 kt koncentratu spodumenu (wzrost o 25% kwartał do kwartału), sprzedaż 223,6 tys. ton, szacunkowa zrealizowana cena 1 809 US$/t (SC5.2), przychody 563 mln A$ (spadek o 24%), jednostkowy koszt operacyjny (FOB) 539 A$/t (spadek o 12%) oraz 2 217 mln A$ w gotówce przy płynności rzędu 2 717 mln A$ na dzień 30 września 2026 r.
P2000 to zatwierdzony projekt ekspansji PLS w Pilgangoora, skupiony wokół nowego zakładu przetwarzania Jimmagunya. Zwiększa on średnią 10-letnią zdolność produkcyjną do ok. 2 mln ton rocznie przy średnim koszcie FOB ok. 600 A$/t (realnie), przy nakładach inwestycyjnych na projekt rzędu ok. 1,9 mld A$, przyrostowym NPV wynoszącym 2,7 mld A$ (przy 8% realnej stopie dyskontowej po opodatkowaniu) i planowanym rozpoczęciu produkcji w kwartale wrzesień roku kalendarzowego 2029.
Prognoza produkcji (1 030–1 100 tys. ton) i jednostkowego kosztu operacyjnego (575–625 A$/t) pozostała bez zmian. Prognoza nakładów inwestycyjnych (capex) została zrewidowana do poziomu 1 130–1 195 mln A$, aby uwzględnić wydatki na drogę dojazdową, stałe osiedle pracownicze, zaplecze usług kopalnianych oraz umowę zakupu energii z Fortescue (185 mln A$ na infrastrukturę zwiększającą wydajność), obok 500 mln A$ na projekt P2000.
Tak. Strona oferuje oryginalny plik PDF oraz przekonwertowaną z niego wersję PPTX, co pozwala na ponowne wykorzystanie układów: kafelków KPI, tabeli finansowej kwartał do kwartału, tabeli prognoz z oznaczeniami statusu, wykresów zapadalności długu i capex oraz wykresów podaży i popytu rynkowego. Tekst w przekonwertowanym pliku może wymagać drobnych korekt czcionek i wyrównania.
Prezentacja została złożona w Australian Securities Exchange (ASX) pod symbolem PLS w dniu 28 października 2026 r. i jest również opublikowana w centrum inwestorskim PLS. Należy ją czytać łącznie z kwartalnym raportem z działalności za wrzesień oraz komunikatami ASX z 16 i 28 października 2026 r. dotyczącymi ostatecznej decyzji inwestycyjnej (FID) dla P2000, aktualizacji zasobów rudy, infrastruktury wspomagającej i umowy energetycznej.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.




© 2026 2slides. Wszelkie prawa zastrzeżone.