
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów spółek półprzewodnikowych
NXP Semiconductors — Prezentacja wyników za Q2 2026
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
NXP Semiconductors — Prezentacja wyników za Q2 2026
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
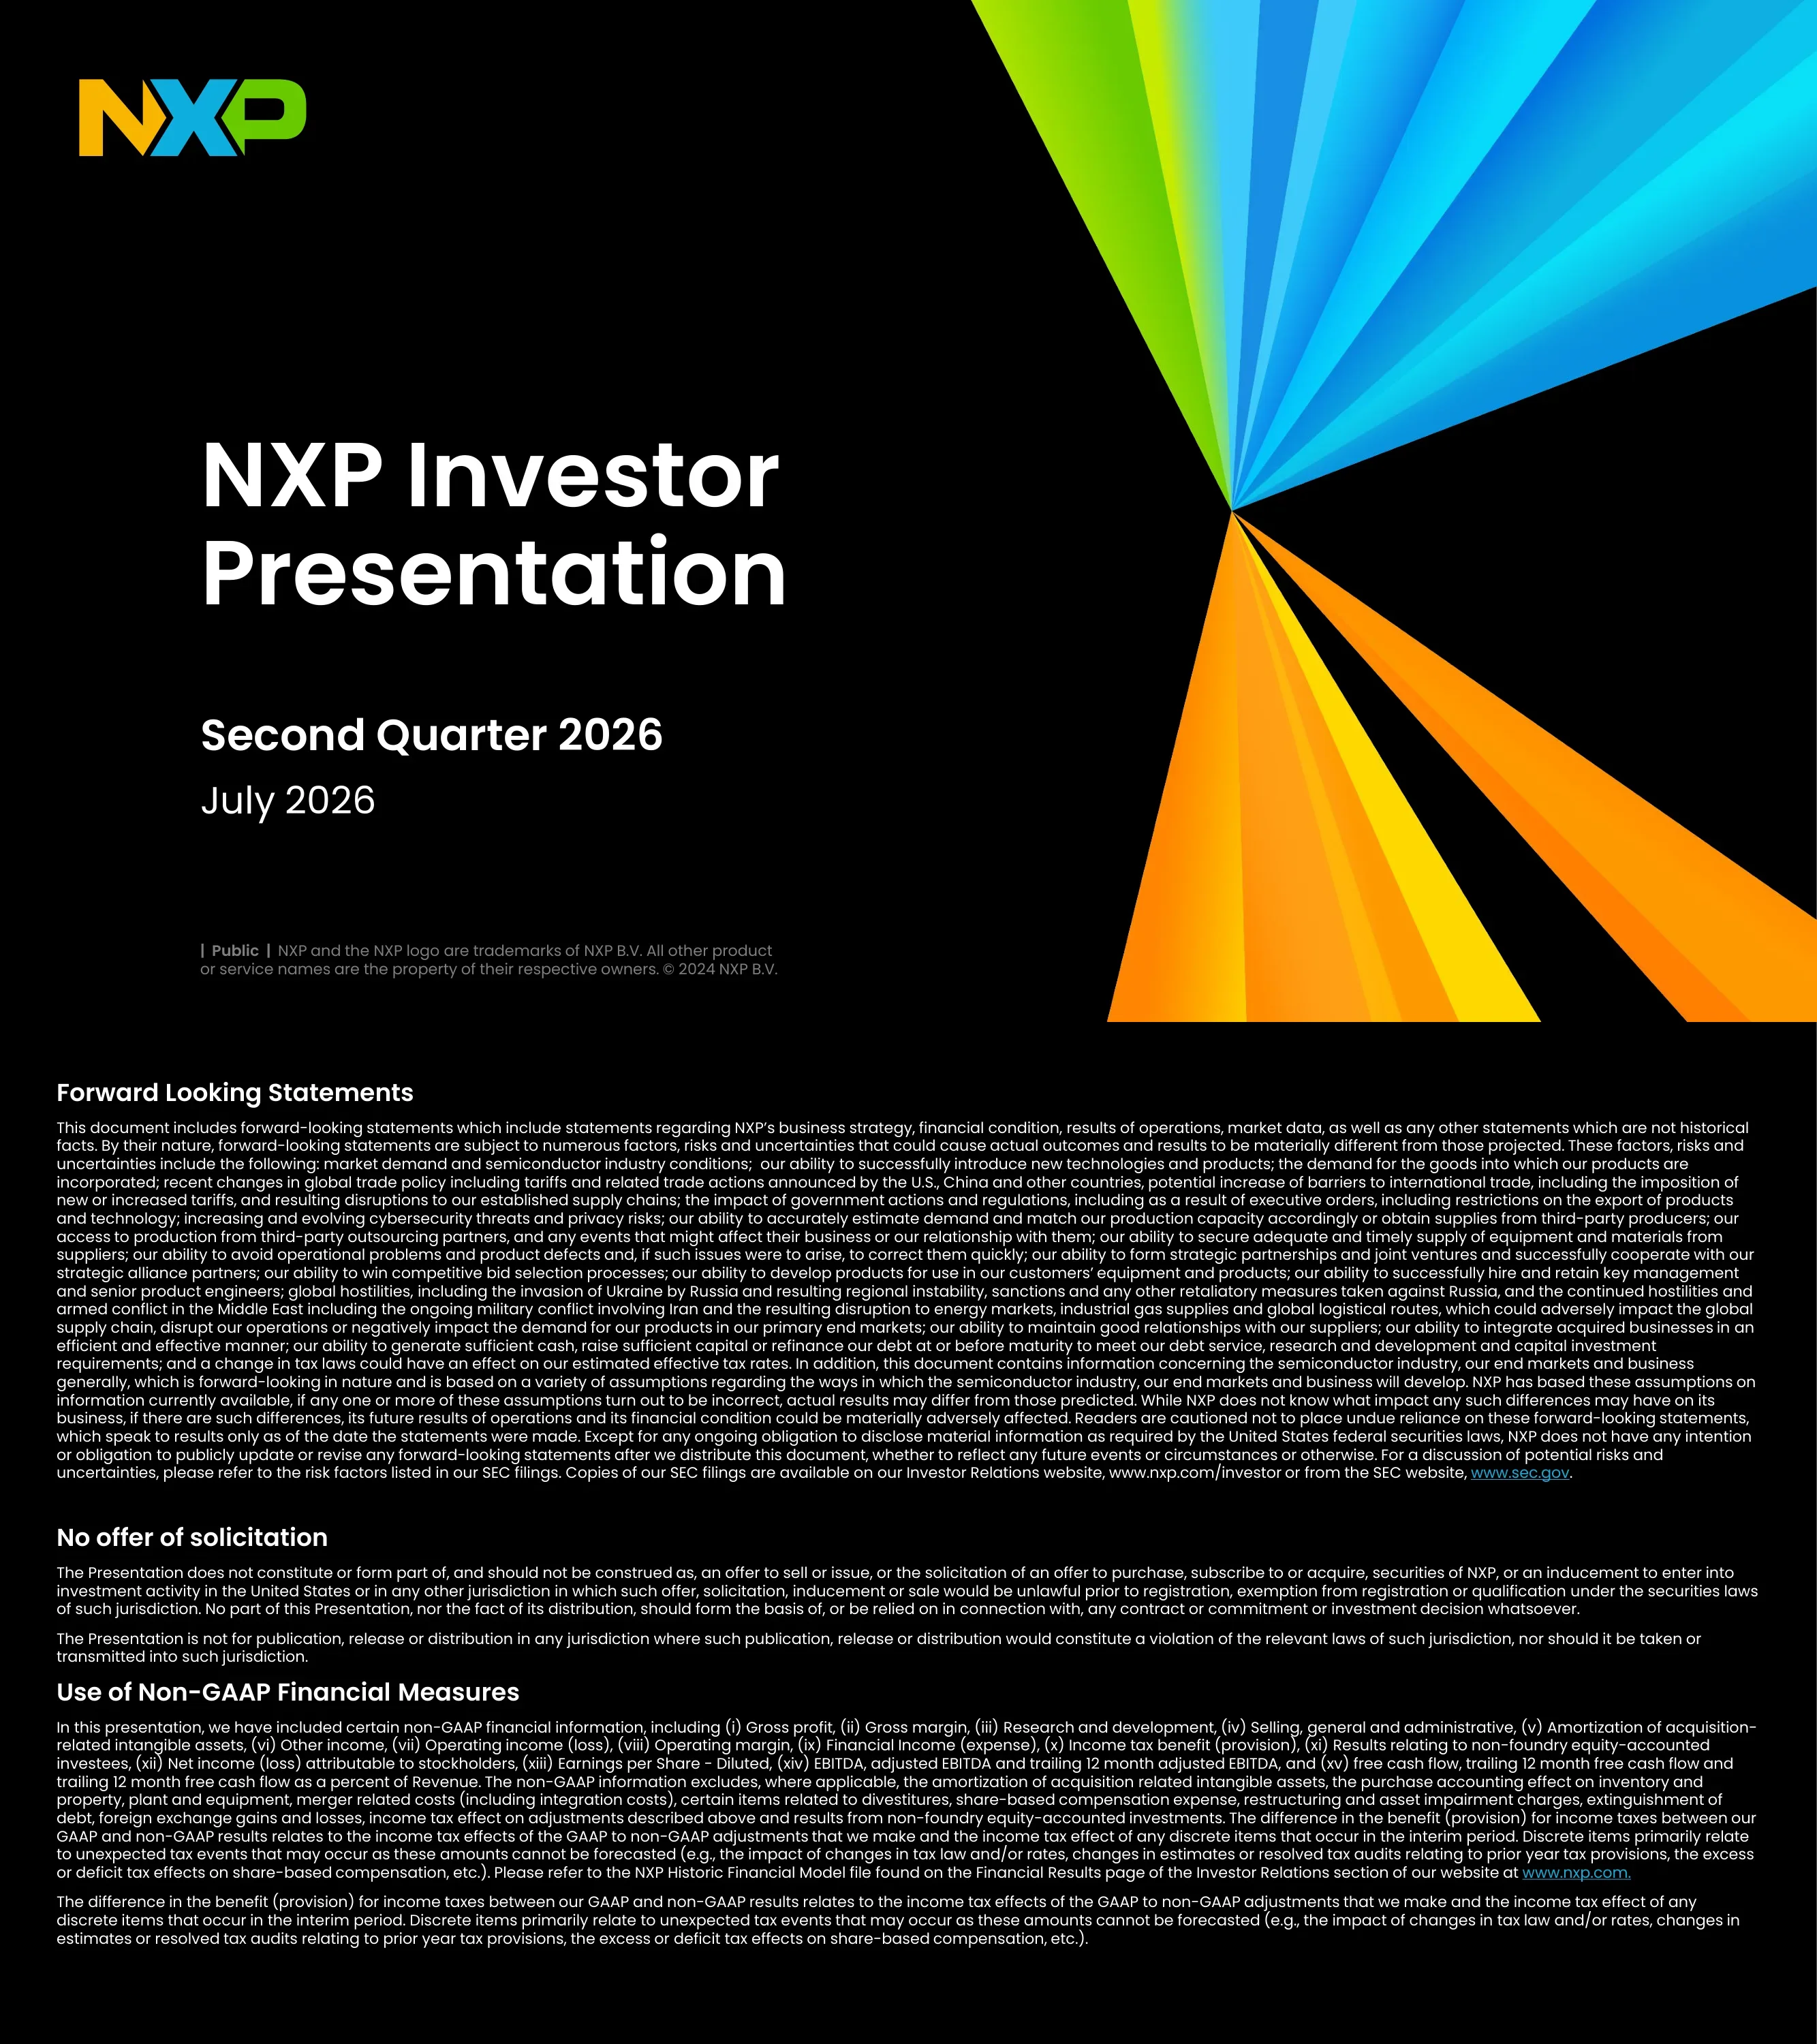
Slajd tytułowy o treści „NXP Investor Presentation”, z podtytułem „Second Quarter 2026, July 2026”, klasyfikacją Public i notą o znakach towarowych.
Czarne tło typu full-bleed. Trójkolorowe logo NXP umieszczone w lewym górnym rogu, duży biały tytuł wyrównany do lewej w części środkowej. Po prawej stronie grafika z promieniami światła w kolorach zielonym, niebieskim i pomarańczowo-żółtym rozchodzącymi się z jednego punktu.
Zastrzeżenia prawne. Wymieniają czynniki ryzyka, w tym cła i politykę handlową, ograniczenia eksportowe, łańcuch dostaw, cyberbezpieczeństwo oraz konflikty w Ukrainie i Bliskim Wschodzie; stwierdzają, że prezentacja nie stanowi oferty papierów wartościowych i definiują stosowane miary non-GAAP, takie jak skorygowana EBITDA i wolne przepływy pieniężne (free cash flow).
Slajd tekstowy na czarnym tle: trzy pogrubione białe nagłówki sekcji, z których każdy poprzedza gęste akapity tekstu podstawowego o małej czcionce na pełną szerokość.
Przedstawia formułę tworzenia wartości: Wysoki jednocyfrowy organiczny wzrost przychodów (S32 SDV, inteligentne systemy na brzegu sieci) + Ekspansja marży brutto powyżej 60% (produkcja hybrydowa, mix/NPI) + 100% nadwyżki FCF dla właścicieli, co sumuje się do „Podwojenia zysku na akcję (EPS) non-GAAP do 2030 r.+”.
Trzy równe kolumny, każda z dużym królewskim niebieskim kołem zawierającym białą ikonę liniową (układ scalony z rosnącymi słupkami, rakieta, wykres słupkowy dolara). Białe znaki „+” znajdują się między kołami, a niebieski baner o pełnej szerokości z zaokrąglonymi rogami na dole zawiera cel EPS.
Obejmuje lata 2010–2025. Przychody wzrosły z 4,4 mld USD do szczytowego poziomu 13,3 mld USD w 2023 r. i wyniosły 12,3 mld USD w 2025 r. Marża operacyjna non-GAAP wzrosła z 16,0% do szczytowych 36,3% w 2022 r. (33,1% w 2025 r.), a cena akcji na koniec roku wzrosła z 21 USD do 217 USD. Kamienie milowe obejmują IPO, fuzję z Freescale, zbycie działów Sound Solutions, RF Power i Standard Products, wyjście z transakcji QCOM, aktywa łączności Marvell oraz akwizycje TT Tech, Aviva Links i Kinara w 2025 r.
Wykres kombi: niebieskie słupki przychodów z wartościami procentowymi marży powyżej nich oraz nałożona jasnozielona linia ceny akcji. Żółte znaczniki pinezek wskazują kamienie milowe. Dwie strzałki u góry dzielą okres na „Dopracowaną koncentrację strategiczną i dyscyplinę finansową” oraz „Inteligentne systemy brzegowe”.
Całkowity rynek adresowalny (TAM) półprzewodników rośnie falami od 2000 r. w kierunku prognozowanych 2 bilionów USD do 2030 r.: Analog (laptopy, komputery stacjonarne, telefony komórkowe, konsole do gier), On-demand (smartfony, tablety, serwery centrów danych) oraz Anticipate & Automate (AI w chmurze i inteligentne systemy brzegowe: inteligentne urządzenia połączone, fabryki, budynki i samochody).
Roczny wykres słupkowy, którego kolory zmieniają się od bladego cyjanu do głębokiego niebieskiego wraz z erami. Wysoka, świecąca niebieska strzałka wskazuje w górę na „2 biliony USD” przy roku 2030E, obok kolumny białych ikon liniowych (mózg, samochód, ramię robota, budynek, inteligentny dom). Etykiety er unoszą się nad słupkami, a listy zastosowań znajdują się pod osią.
Globalny rynek półprzewodników według pionów rośnie z 775 mld USD w 2024 r. do ok. 1600 mld USD w 2030 r. (CAGR 13%). Compute & AI rośnie z 350 do 810; Automotive z 75 do 145 (CAGR 13%); Industrial z 45 do 85 (11%). Z ok. 825 mld USD wzrostu, Compute & AI odpowiada za 460 (55%), Wireless za 150 (18%), Automotive za 70 (9%), Wired za 70 (9%), Industrial za 40 (5%) i Consumer za 35 (4%).
Dwie skumulowane kolumny (2024 i 2030E) połączone skumulowanym pasmem obszarowym z etykietami CAGR. Segmenty są szare, z wyjątkiem Automotive w kolorze królewskiego błękitu i Industrial w kolorze cyjanu. Po prawej stronie pojedyncza skumulowana kolumna „wkładu we wzrost” z klamrą 100% i legendą kodowaną kolorami (źródło: McKinsey, listopad 2025).
Dopasowuje cztery wyzwania branżowe (zmiany w ekosystemie, rosnąca złożoność, brzeg sieci definiowany programowo, odporność i zrównoważony rozwój) do odpowiedzi NXP: kompletne portfolio (wykrywanie, przetwarzanie oparte na AI, sterowanie, łączność), głębokie kompetencje (lider bezpieczeństwa i bezpieczeństwa funkcjonalnego), odporność i zrównoważony rozwój (produkcja hybrydowa, neutralność węglowa do 2035 r.) oraz uproszczenie (skalowalne rozwiązania systemowe, wstępnie zintegrowane oprogramowanie i sprzęt).
Po lewej: cztery ułożone w stos zaokrąglone pola z niebieskim obrysem. Środek: ikona z okrągłymi strzałkami nad niebieskim lejkiem poświaty. Po prawej: siatka 2x2 granatowych kart z logo NXP w okrągłym elemencie na środku.
Mapowanie stosu możliwości Sense-Think-Connect-Act (wraz z bezpiecznymi i skalowalnymi rozwiązaniami systemowymi) na dwa rynki docelowe. Automotive obejmuje pojazdy definiowane programowo (SW-defined vehicle), ADAS, elektryfikację i kluczowe franczyzy o wysokim RMS; Industrial & IoT obejmuje automatykę fabryczną, budynki i domy, opiekę zdrowotną oraz energetykę.
Lewy panel: pionowy stos granatowych kart z ikonami. Prawa strona: dwa rzędy, każdy prowadzony przez jednokolorowy kafel (królewski błękit dla Automotive, cyjan dla Industrial & IoT), a następnie cztery obramowane karty podrynków z ikonami liniowymi.
Macierz inwestycji R&D zestawiająca relatywny udział w rynku z przyszłym wzrostem rynku dla szacowanych skumulowanych nakładów R&D w latach 2025-2030: Inwestycje w utrzymanie pozycji lidera ~15%; Inwestycje we franczyzy o wysokim wzroście ~40% (Auto SDV, radar, łączność); Inwestycje w budowę nowych franczyz ~40% (intelligent edge, AI NPU, elektryfikacja, oprogramowanie middleware, ASA SERDES); Depriorytetyzacja ~5%. Prawa strona pokazuje przywództwo produktowe połączone z przywództwem systemowym.
Po lewej: macierz 2x2 w odcieniach niebieskiego z etykietami osi i czterokierunkową strzałką „Core”. Po prawej: duże niebieskie koło podzielone krzywą S na „Product Leadership” i „System Leadership”, otoczone pierścieniem strzałek. Obie strony łączy lejek z poświatą.
Przychody za 2025 r. według regionu siedziby: Azja-Pacyfik (bez Chin) 3,6 mld USD (29%), Ameryki 3,4 mld USD (27%), EMEA 3,3 mld USD (27%), Chiny 2,0 mld USD (17%). Według kanału: Dystrybucja 7,1 mld USD (57%), Sprzedaż bezpośrednia 5,2 mld USD (43%). Produkcja hybrydowa: sourcing typu front-end jest w 63% zewnętrzny i 37% wewnętrzny; back-end sourcing to 87% wewnętrzny i 13% zewnętrzny.
Siatka 2x2 składająca się z czterech wykresów pierścieniowych w tonacji niebieskiej i cyjanowej, każdy z pogrubionym nagłówkiem i zewnętrznymi etykietami danych.
Przychody za 2025 r. według rynku końcowego: Automotive 58%, Industrial & IoT 19%, Mobile 13%, Comm Infra 11%. Przychody według typu działalności rosną z 11,1 mld USD (2021) do 12,6 mld USD (2024) i do ok. 16,0 mld USD (prognoza 2027E), co stanowi CAGR na poziomie 6-10%. Udział segmentów o przyspieszonym wzroście rośnie z 18% do ok. 27% i ok. 38% (CAGR 15-25%), podczas gdy działalność podstawowa (core) rośnie o ok. 3%.
Po lewej: duży segmentowy wykres kołowy/pierścieniowy z logo NXP w środku i zakrzywioną cyjanową strzałką „Strategic focus”. Po prawej: trzy skumulowane kolumny (niebieski rdzeń, cyjanowy wzrost) z kropkowanymi liniami pomocniczymi do etykiet CAGR.
Złożoność pojazdów rośnie: czas wprowadzenia na rynek spada z 3-5 do 1-2 lat, liczba linii kodu rośnie ze 100 mln do 500 mln, dane w samochodzie z 50 GB do 10 TB, a moc ECU z 30-60 W do 50-200 W. CAGR jednostkowy dla 2024E-2027E: produkcja LV 2% (89 mln do 94 mln), SDV 48% (13 mln do 42 mln), ADAS L1-L3 8% (46 mln do 58 mln), xEV 20% (33 mln do 56 mln). Cele CAGR przychodów NXP: Auto 8-12%, S32 SDV 20-30%, Radar 15-20%, Elektryfikacja 15-20%, Łączność 10-20%.
Górny pas czterech granatowych boksów KPI w szarej ramce, poniżej cztery boksy etykiet CAGR jednostkowego, cztery pary skumulowanych kolumn podzielonych na Chiny (cyjan) i resztę świata (niebieski) oraz obramowane boksy celów CAGR przychodów NXP na dole.
Przychody z sektora Automotive rosną z 5,5 mld USD (2021) do 7,2 mld USD (2024) i do ok. 9,5 mld USD (prognoza 2027E), co daje CAGR 8-12%. Udział biznesu podstawowego spada z 73% do 61% i do ok. 48% (CAGR ~3%), podczas gdy czynniki przyspieszające (S32 SDV, radar, elektryfikacja, łączność) rosną o 15-25%. Kluczowe założenia: niski jednocyfrowy wzrost SAAR, niska jednocyfrowa erozja cen, średni do wysokiego jednocyfrowy wzrost zawartości, PKB > 2,5% i PMI > 50 oraz zapasy w kanałach na poziomie 11 tygodni.
Lewa kolumna: sześć niebiesko obramowanych kart założeń. Prawa strona: trzy skumulowane kolumny w czterech odcieniach niebieskiego plus rdzeń, z oznaczeniami CAGR w nawiasach i legendą.
Megatrendy napędzające cykl modernizacji (produktywność, efektywność energetyczna, odporność, wszystko wspierane przez AI). Rynek docelowy (SAM) Industrial & IoT rośnie z 36,1 mld USD (2024E) do 44,9 mld USD (2027E), co stanowi CAGR 7%. W jego ramach segmenty kluczowe rosną przy CAGR 10%: automatyka fabryczna z 7,3 do 9,4, dom i budynek z 5,5 do 6,9, energetyka z 4,6 do 6,8 oraz opieka zdrowotna z 2,5 do 3,2 (mld USD).
Po lewej: diagram hierarchii z trzema niebieskimi kaflami na górze, paskiem „Wszystko wspierane przez AI” i strzałkami w dół do trzech obramowanych kart z ikonami. Po prawej: dwie skumulowane kolumny w odcieniach niebieskiego na szarej podstawie, ze strzałkami CAGR i legendą segmentów.
Przychody z Industrial & IoT zmieniają się z 2,4 mld USD (2021) na 2,3 mld USD (2024) i do ok. 3,1 mld USD (prognoza 2027E), co daje CAGR 8-12%. Udział biznesu podstawowego spada z 78% do 73% i do ok. 61% (CAGR ~4%), podczas gdy czynniki przyspieszające (przetwarzanie, łączność, rozwiązania analogowe i bezpieczeństwo) rosną o 20-30%. Założenia: CAGR rynku SAM 7%, PKB > 2,5% i PMI > 50, regionalizacja produkcji, zapasy w kanałach na poziomie 11 tygodni.
Ten sam szablon co na stronie 12: cztery obramowane karty założeń po lewej, trzy skumulowane niebieskie kolumny po prawej z kropkowanymi liniami pomocniczymi do etykiet CAGR oraz legenda poniżej.
Prognoza na lata 2024–2027 wg rynków końcowych. Automotive: od 7,2 mld $ do ~9,5 mld $ (CAGR 8–12%; wzrost przyspieszony ~20%, bazowy ~3%). Industrial & IoT: od 2,3 mld $ do ~3,1 mld $ (8–12%; ~25% i ~4%). Mobile: od 1,5 mld $ do ~1,6 mld $ (0–4%). Infrastruktura komunikacyjna: bez zmian na poziomie 1,7 mld $ (0%).
Układ 2x2 małych wykresów, z których każdy zawiera parę słupków (2024 vs 2027E) podzielonych na segmenty: bazowy (ciemnoniebieski) i przyspieszonego wzrostu (cyjan), ze wspólną legendą na dole.
Wolumen wafli (ekwiwalent 300 mm) rośnie z ~1,5 mln (2024) do ~1,9 mln (2027E) i ~2,3 mln (2030E), przy czym udział węzłów ≤28 nm rośnie z 0,1 do 0,4. Na wykresie front-end mix segment wewnętrzny zmienia się z 38% przez 35% do 20%, a zewnętrzny z 62% przez 65% do 80% (2024, 2027E, 2030E). Mix back-end zmienia się z 86% wewn. / 14% zewn. na 80% / 20%. Kluczowe punkty: inwestycje w fabryki 300 mm, konsolidacja fabryk 200 mm, rozbudowa wewnętrznych procesów A&T, partnerstwa JV i przejście na zaawansowane węzły technologiczne.
Trzy skumulowane wykresy słupkowe (wolumen wafli wg węzła, front-end mix, back-end mix) na tle delikatnego zarysu mapy świata, powyżej trzech kart tekstowych z ikonami liniowymi w białych obramowaniach.
20 największych klientów końcowych odpowiada za mniej niż 45% przychodów w 2025 roku. NXP posiada ponad 25 000 klientów, a żaden z nich nie generuje więcej niż 10% przychodów. Na liście top 20 dominują klienci z sektora automotive, z udziałem firm z branży mobile, industrial i infrastruktury komunikacyjnej (comm-infra).
Malejący niebieski wykres słupkowy przedstawiający 20 nienazwanych klientów, z których każdy oznaczony jest białą ikoną rynku końcowego (samochód, telefon, ramię robota, antena). Powyżej wyśrodkowany, trzywierszowy nagłówek, poniżej legenda ikon.
Zmiany w latach 2020–2025. Przychody: z 8,6 mld $ do 12,3 mld $ (5-letni CAGR 7%). Zysk brutto non-GAAP: z 4,4 mld $ do 7,0 mld $ (CAGR 10%; marża z 51,1% do 56,8%). Zysk operacyjny non-GAAP: z 2,2 mld $ do 4,1 mld $ (CAGR 13%; marża z 25,9% do 33,1%). FCF non-GAAP: z 2,1 mld $ do 2,4 mld $ (CAGR 3%; marża z 24% do 20%).
Siatka 2x2 sześcioletnich niebieskich wykresów słupkowych z wartościami wewnątrz słupków i procentowymi marżami nad nimi.
Lata 2020–2025 wg rynków końcowych. Automotive: z 3,8 mld $ do 7,1 mld $ (wzrost 13% 5-letni CAGR; szczyt 7,5 mld $ w 2023). Industrial & IoT: z 1,8 mld $ do 2,3 mld $ (wzrost 4%). Mobile: z 1,2 mld $ do 1,6 mld $ (wzrost 5%). Infrastruktura komunikacyjna i pozostałe: z 1,7 mld $ do 1,3 mld $ (spadek 5%).
Siatka 2x2 niebieskich wykresów słupkowych na wspólnej skali, co wizualnie podkreśla dominację sektora automotive.
Od Q2 2025 do Q2 2026. Przychody: z 2 926 mln $ do 3 496 mln $ (10% kw./kw., 19% r./r.). Zysk brutto non-GAAP: z 1 652 mln $ do 2 028 mln $ (marża z 56,5% do 58,0%). Zysk operacyjny non-GAAP: z 935 mln $ do 1 228 mln $ (marża z 32,0% do 35,1%). FCF non-GAAP: z 696 mln $ do 791 mln $ (marża FCF 22,6% w Q2 2026).
Siatka 2x2 pięciokwartalnych niebieskich wykresów słupkowych z wartościami wewnątrz, marżami powyżej i małym wyróżnikiem wzrostu kw./kw. oraz r./r. nad ostatnim słupkiem przychodów.
Q2 2026 wg rynków końcowych. Automotive: 1 938 mln $ (9% kw./kw., 12% r./r.). Industrial & IoT: 755 mln $ (20% kw./kw., 38% r./r.). Mobile: 351 mln $ (-10% kw./kw., 6% r./r.). Infrastruktura komunikacyjna i pozostałe: 452 mln $ (19% kw./kw., 41% r./r.).
Siatka 2x2 pięciokwartalnych niebieskich wykresów słupkowych z etykietami mln $ wewnątrz i wyróżnikami kw./kw. oraz r./r. nad każdym ostatnim słupkiem.
Polityka zakłada zwrot całego nadmiarowego FCF non-GAAP, z celem wypłaty dywidendy na poziomie 25% CFO. W latach 2016–2025 skumulowany zwrot kapitału wyniósł 22,7 mld $ (95% FCF non-GAAP, 10-letni CAGR 4%), w tym 17,4 mld $ w formie wykupu akcji (77%, redukcja liczby rozwodnionych akcji o 27%) oraz 5,3 mld $ w dywidendach (23%). Roczne zwroty wahają się od 0,3 mld $ (2017) do 5,1 mld $ (2018); w 2025 wyniosły 1,9 mld $.
Po lewej: skumulowane kolumny (ciemnoniebieski wykup akcji, cyjan dywidendy) z serią punktową powyżej pokazującą skumulowany zwrot jako % FCF (od 67% do 95%). Po prawej: panel tekstowy z wypunktowaniem i pogrubionymi podnagłówkami.
Harmonogram zapadalności długu od 2027 do 2051 roku obejmujący 16 transz niezabezpieczonych obligacji uprzywilejowanych oraz pożyczki EIB. Wartość bilansowa długu wynosi 10 976 mln $, środki pieniężne i depozyty krótkoterminowe 3 222 mln $, a dług netto 7 754 mln $. Skorygowana EBITDA TTM to 5 106 mln $, średni koszt długu 3,88%, dźwignia brutto 2,1x, dźwignia netto 1,5x, a wskaźnik pokrycia odsetek netto z EBITDA 15,0x.
Harmonogram zapadalności w formie skumulowanych kolumn w odcieniach jasnoniebieskim i morskim z etykietami mln $ i trzywierszową legendą transz, powyżej tabeli podsumowującej dźwignię finansową w lewym dolnym rogu.
Od Q2 2025 do Q2 2026: DSO 33, 31, 29, 34, 33; DPO 60, 58, 60, 59, 60; DIO 158, 161, 154, 165, 156; cykl konwersji gotówki 131, 134, 123, 140, 129 dni. Przedstawiono wzory (np. CCC = DIO + DSO - DPO).
Siatka 2x2 pięciokwartalnych niebieskich wykresów słupkowych z wartościami wewnątrz i definicjami wzorów wyśrodkowanymi poniżej.
Porównanie celów z Investor Day 2021, wyników za 2024 oraz celów z Investor Day 2024. Wzrost: +8–12%, 4,5% oraz +6–10% (3-letni CAGR). Marża brutto non-GAAP: 55–58%, 58,1% oraz 57–63%. Marża operacyjna: 32–36%, 34,6% oraz 34–40%. R&D ~16%, SG&A ~7%, EAETR 17–18%, inwestycje wyceniane metodą praw własności ~(-200 mln $) na lata 2025–27.
Trzykolumnowa tabela porównawcza: ciemnoszare komórki dla lat 2021 i 2024A oraz jasnoniebieskie dla Investor Day 2024. Złote obramowania wyróżniają główne cele wzrostu przychodów, marży brutto i marży operacyjnej, a wskaźniki pomocnicze zapisano kursywą.
Porównanie celów z Investor Day 2021, 2024A oraz Investor Day 2024. FCF non-GAAP: 25%, 19,5% i >25% przychodów. Nakłady inwestycyjne netto (net capex): 6-8%, 6,6% i <5%. DIO: ~95, 151 i ~110. Opłata za dostęp do mocy produkcyjnych VSMC: nie dotyczy, 275 mln $ i 800 mln $. Inwestycje kapitałowe ESMC/VSMC: nie dotyczy, 220 mln $ i ~1,7 mld $. Dywidenda ~25% CFO, wykup akcji przy dźwigni netto poniżej 2,0x, zwrot kapitału na poziomie 100% FCF.
Ten sam układ tabeli trzykolumnowej co na stronie 26, ze złotymi obramowaniami wyróżniającymi FCF, net capex, inwestycje kapitałowe i zwrot kapitału.
Prognozowane przychody na Q3 2026 wynoszą 3 650–3 850 mln $ (mediana 3 750 mln $, wzrost 7% kw./kw. i 18% r./r.). Marża brutto non-GAAP 58,0–59,0%, marża operacyjna non-GAAP 36,0–37,6% oraz rozwodniony EPS non-GAAP 3,89–4,32 $ (mediana 4,11 $). Rozwodniony EPS wg GAAP wynosi 3,21–3,64 $ przy 254,0 mln akcji.
Prosta tabela liczbowa (biały tekst na czarnym tle) z wartościami GAAP (Low/Mid/High), kolumną uzgodnieniową (Reconciliation) oraz wartościami non-GAAP (Low/Mid/High), uzupełniona o sześć przypisów i zastrzeżenie prawne drobnym drukiem.
Strategia, zasady przewodnie i cele w obszarach innowacji, ochrony środowiska, odpowiedzialności społecznej i ładu korporacyjnego (ESG). Cele środowiskowe obejmują neutralność węglową do 2035 r., redukcję emisji z Zakresu 1 i 2 o 55% do 2030 r., redukcję z Zakresu 3 o 35% do 2033 r., a do 2027 r.: 50% energii z OZE, 60% recyklingu wody i 90% recyklingu odpadów.
Siatka 4x4 z białymi obramowaniami: kolumna nagłówkowa z dużymi ikonami liniowymi (żarówka, globus w dłoni, ludzie, uścisk dłoni) oraz trzy kolumny tekstowe: Strategia, Zasady przewodnie i Cele.
W porównaniu z 2024 r. emisje z Zakresu 1 spadły o 19%, z Zakresu 2 o 8%, a z Zakresu 3 o 11%. Pozostałe osiągnięcia: wzrost udziału energii odnawialnej do 47%, systemy redukcji PFC w 4 zakładach, recertyfikacja ISO14001/ISO45001, ograniczona pewność (limited assurance) dla Zakresu 1 i 2, 96% pracowników przeszkolonych z ESG, 93% uważa, że NXP dba o etykę, pierwsza edycja Planu Transformacji Klimatycznej oraz 100% certyfikowanych hut 3TG wolnych od minerałów z konfliktów.
Po lewej: trzy kolumny z niebieskimi nagłówkami nad płaskimi, cyjanowymi ilustracjami (fabryka, elektrownia z liniami przesyłowymi, miasto z ruchem ulicznym) i pogrubionymi wskaźnikami spadków. Po prawej: siatka 3x3 „Dodatkowe postępy” z obramowanymi komórkami tekstowymi.
Ratingi z lat 2020–2025. MSCI: wzrost z BB przez AA do AAA (2022–2025). Sustainalytics (ocena ryzyka): spadek z 19,4 do 16,0 (niskie ryzyko; w 2022 r. średnie ryzyko 21,6). CDP: poprawa z poziomu D (klimat/woda) do poziomu B w 2025 r. w 2025 r. ISS ESG: wzrost z C+ Prime do B- Prime.
Lewa kolumna zawiera cztery ramki z logo MSCI, Sustainalytics, CDP i ISS ESG. Obok znajdują się cztery rzędy po sześć niebieskich słupków, których wysokość odpowiada ocenie w danym roku, z etykietami powyżej.
Roczny rachunek zysków i strat za lata 2020–2025. Przychody w 2025 r. wyniosły 12 269 mln USD, zysk brutto 6 716 mln USD, R&D 2 360 mln USD, zysk operacyjny 3 047 mln USD, zysk netto przypadający akcjonariuszom 2 021 mln USD, a rozwodniony EPS 7,95 USD (wobec 9,73 USD w 2024 r. i 10,70 USD w 2023 r.).
Pełnowymiarowa tabela z niebieskim wierszem nagłówkowym lat, pogrubionymi sumami i białymi liniami siatki na czarnym tle.
Zysk brutto GAAP za 2025 r. w wysokości 6 716 mln USD po uzgodnieniu z non-GAAP wynosi 6 966 mln USD (marża 54,7% vs 56,8%). Zysk operacyjny GAAP w wysokości 3 047 mln USD po uzgodnieniu z non-GAAP wynosi 4 064 mln USD (marża 24,8% vs 33,1%). Przedstawiono korekty za okres sześciu lat.
Kompaktowa tabela w górnej połowie slajdu z niebieskim nagłówkiem lat, pogrubionymi wierszami GAAP i non-GAAP oraz wciętymi wierszami korekt. Dolna połowa jest pusta.
W 2025 r. przepływy operacyjne wyniosły 2 820 mln USD, inwestycyjne -2 357 mln USD, a finansowe -494 mln USD. Stan gotówki na koniec roku to 3 267 mln USD. Net capex wyniósł 395 mln USD, a FCF non-GAAP 2 425 mln USD (20% przychodów), wobec 24%, 21%, 22%, 20% i 17% w latach 2020–2024.
Dwie nałożone na siebie tabele: podsumowanie przepływów pieniężnych oraz wyliczenie FCF, z niebieskim nagłówkiem lat i pogrubionymi kluczowymi wierszami.
Wyliczenie od zysku netto do EBITDA non-GAAP (3 809 mln USD w 2025 r.), a następnie dodanie pozycji uzgadniających, takich jak 462 mln USD wynagrodzeń w formie akcji i 261 mln USD kosztów restrukturyzacji, aby osiągnąć skorygowaną EBITDA non-GAAP na poziomie 4 727 mln USD (wzrost z 2 792 mln USD w 2020 r., szczyt 5 469 mln USD w 2022 r.).
Tabela na całą wysokość z niebieskim nagłówkiem lat, pogrubionymi wierszami kluczowymi (zysk netto, EBITDA, skorygowana EBITDA) oraz wierszem przypisu dotyczącym pozostałych pozycji incydentalnych.
Przychody w Q2 2026 wyniosły 3 496 mln USD, zysk brutto 2 002 mln USD, zysk operacyjny 1 071 mln USD, zysk netto przypadający akcjonariuszom 767 mln USD, a rozwodniony EPS GAAP 3,02 USD. Wyniki Q1 2026 obejmowały 621 mln USD pozostałych przychodów, co podniosło zysk operacyjny do 1 505 mln USD, a EPS do 4,43 USD.
Tabela obejmująca pięć kwartałów z niebieskim wierszem nagłówkowym i pogrubionymi wierszami przychodów, zysku brutto oraz zysku operacyjnego.
W Q2 2026 zysk brutto non-GAAP wyniósł 2 028 mln USD, zysk operacyjny non-GAAP 1 228 mln USD, a zysk netto non-GAAP 918 mln USD. Rozwodniony EPS non-GAAP wyniósł 3,61 USD (w porównaniu do 2,72 USD w Q2 2025), po uwzględnieniu korekt na akcję w wysokości (0,59) USD, w tym (36) mln USD z tytułu PPA oraz (105) mln USD z tytułu płatności w formie akcji.
Dwie sąsiadujące tabele uzgodnień z niebieskimi nagłówkami kwartalnymi: lewa obejmuje zysk brutto aż do podatków i udziałów niekontrolujących (NCI), prawa dotyczy jednostek wycenianych metodą praw własności, zysku netto, EPS oraz szczegółowego zestawienia korekt.
W Q2 2026 przepływy pieniężne z działalności operacyjnej wyniosły 860 mln USD, z działalności inwestycyjnej -237 mln USD, z działalności finansowej -1 109 mln USD, a stan gotówki na koniec okresu wyniósł 3 222 mln USD. Nakłady inwestycyjne netto (capex) wyniosły 69 mln USD, a FCF non-GAAP 791 mln USD. FCF za ostatnie 12 miesięcy (TTM) wyniósł 2 807 mln USD (21% przychodów).
Dwie ułożone pionowo tabele w układzie pięciokwartalnym z niebieskim nagłówkiem i pogrubionymi kluczowymi wierszami, w tym liniami dotyczącymi TTM FCF.
Zysk netto w Q2 2026 w wysokości 782 mln USD przekłada się na EBITDA non-GAAP na poziomie 1 252 mln USD oraz skorygowaną EBITDA non-GAAP w wysokości 1 369 mln USD. Skorygowana EBITDA za ostatnie 12 miesięcy (TTM) wzrosła z 4 745 mln USD w Q2 2025 do 5 106 mln USD. Pozostałe zdarzenia jednorazowe w Q1 2026 wyniosły (605) mln USD.
Pięciokwartalna tabela mostkowa z niebieskim nagłówkiem, wierszami etykiet sekcji i pogrubionymi sumami EBITDA.
Powtórzenie strony 3. jako podsumowanie końcowe: wysoki jednocyfrowy wzrost przychodów organicznych + ekspansja marży brutto powyżej 60% + zwrot 100% nadwyżki FCF do właścicieli = podwojenie EPS non-GAAP do roku 2030+.
Układ identyczny jak na stronie 3.: trzy niebieskie okrągłe ikony połączone znakami plus, umieszczone nad niebieskim zaokrąglonym banerem na całą szerokość.
Końcowy slajd brandingowy z logo NXP, przyciskiem w kształcie pigułki z adresem nxp.com oraz notą o znakach towarowych.
Czarne tło z dużym trójkolorowym logo NXP po lewej stronie, zaokrągloną ciemnoszarą pigułką z adresem URL oraz wielokolorowym rozbłyskiem promieni świetlnych (zielony, niebieski, pomarańczowy, żółty) w prawej połowie.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Ta licząca 41 slajdów prezentacja obejmuje ramy tworzenia wartości NXP, slajd z historią firmy za lata 2010–2025, wielkość rynku półprzewodników i rynków docelowych NXP, prognozy wzrostu dla sektorów Automotive oraz Industrial & IoT, plany produkcji hybrydowej, wyniki roczne i kwartalne, prognozę na Q3 2026, zwrot kapitału, zadłużenie i kapitał obrotowy, postępy w zakresie zrównoważonego rozwoju i ratingi ESG oraz 13-stronicowy aneks z tabelami uzgodnień GAAP/non-GAAP.
Slajdy przedstawiają wyniki za Q2 2026: przychody w wysokości 3 496 mln USD (wzrost o 10% kw./kw. i 19% r./r.), marżę brutto non-GAAP na poziomie 58,0%, marżę operacyjną non-GAAP wynoszącą 35,1%, rozwodniony zysk na akcję (EPS) wg GAAP w wysokości 3,02 USD, rozwodniony EPS non-GAAP w wysokości 3,61 USD oraz wolne przepływy pieniężne (FCF) non-GAAP na poziomie 791 mln USD. Przychody z sektora Automotive wyniosły 1 938 mln USD, a z Industrial & IoT 755 mln USD.
Prognoza na Q3 2026 zakłada przychody w przedziale 3 650–3 850 mln USD (mediana 3 750 mln USD, wzrost o 7% kw./kw. i 18% r./r.), marżę brutto non-GAAP na poziomie 58,0–59,0%, marżę operacyjną non-GAAP w wysokości 36,0–37,6% oraz rozwodniony EPS non-GAAP w przedziale 3,89–4,32 USD. Są to prognozy spółki, a nie rekomendacje inwestycyjne.
Struktura obejmuje okładkę i zastrzeżenia prawne, strategię i slajdy rynkowe, prognozy dla segmentów, wyniki finansowe, alokację kapitału i prognozy, a następnie ESG, tabele w aneksie i podsumowanie. Szablony do ponownego wykorzystania obejmują slajd z trójskładnikowym równaniem, wykresy słupkowe w układzie 2x2 (small multiples), skumulowane słupki struktury biznesu z oznaczeniami CAGR, siatki wskaźników KPI na wykresach pierścieniowych, drabinę zapadalności długu, macierz inwestycyjną oraz trzykolumnowe tabele celów.
Całość utrzymana jest w trybie ciemnym: czarne tło, białe nagłówki w geometrycznym kroju sans-serif oraz wykresy w kolorach królewskiego błękitu i cyjanu. Karty mają niebieskie, zaokrąglone obramowania, ikony to cienkie białe linie, a kluczowe komórki z celami wyróżniono złotą obwódką. Każdy slajd posiada stopkę „| NXP | Public”. Slajdy tytułowe i końcowe wykorzystują trójkolorowe logo NXP oraz wielobarwny rozbłysk promieni świetlnych.
Prezentacja kładzie nacisk na organiczny wzrost przychodów na poziomie wysokich jednocyfrowych wartości, ekspansję marży brutto powyżej 60%, zwrot 100% nadwyżki wolnych przepływów pieniężnych oraz podwojenie EPS non-GAAP do roku 2030+. Model z Investor Day 2024 zakłada CAGR przychodów na poziomie 6–10%, marżę brutto non-GAAP 57–63%, marżę operacyjną non-GAAP 34–40% oraz FCF non-GAAP powyżej 25% przychodów.
Tak. Dostępny jest oryginalny plik PDF oraz edytowalna wersja PPTX. Plik PPTX został przekonwertowany maszynowo z formatu PDF, więc niektóre układy, wykresy i czcionki mogą wymagać drobnych korekt po otwarciu.
Została ona opublikowana przez NXP Semiconductors na stronie relacji inwestorskich w sekcji informacji finansowych (investors.nxp.com) w lipcu 2026 roku i dotyczy drugiego kwartału 2026. Dane odzwierciedlają raportowane wyniki NXP oraz wewnętrzne szacunki przedstawione na slajdach.
Oficjalne źródło prezentacji inwestorskiej za Q2 2026 (lipiec 2026), na której oparto tę stronę galerii.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.