
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Australii
Prezentacja oferty hybrydowych papierów wartościowych New Hope 2026 to 28-slajdowy materiał dla inwestorów z dnia 16 listopada 2026 r., złożony w ASX przez New Hope Corporation Limited (ASX: NHC) — australijskiego producenta węgla. Dokument dotyczy oferty wieczystych, podporządkowanych i niezabezpieczonych hybrydowych papierów wartościowych typu step-up, które mają być notowane na ASX pod kodem NHCHA. Obejmuje warunki oferty (250 mln A$, dolarów australijskich, z opcją zmiany tej kwoty; oczekiwana marża 4,00% p.a. ponad 3-miesięczny BBSW; step-up o 5,00% po 15 grudnia 2031 r.), opis aktywów węglowych spółki i wyniki za rok fiskalny 2026, planowane przejęcie Malabar Resources, bilans pro forma i płynność, hierarchię zaspokojenia przy likwidacji, mechanizmy wykupu, porównanie z innymi notowanymi hybrydami, kluczowe daty, ryzyka oraz listę kontaktową brokerów.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja oferty hybrydowych papierów wartościowych New Hope 2026 to 28-slajdowy materiał dla inwestorów z dnia 16 listopada 2026 r., złożony w ASX przez New Hope Corporation Limited (ASX: NHC) — australijskiego producenta węgla. Dokument dotyczy oferty wieczystych, podporządkowanych i niezabezpieczonych hybrydowych papierów wartościowych typu step-up, które mają być notowane na ASX pod kodem NHCHA. Obejmuje warunki oferty (250 mln A$, dolarów australijskich, z opcją zmiany tej kwoty; oczekiwana marża 4,00% p.a. ponad 3-miesięczny BBSW; step-up o 5,00% po 15 grudnia 2031 r.), opis aktywów węglowych spółki i wyniki za rok fiskalny 2026, planowane przejęcie Malabar Resources, bilans pro forma i płynność, hierarchię zaspokojenia przy likwidacji, mechanizmy wykupu, porównanie z innymi notowanymi hybrydami, kluczowe daty, ryzyka oraz listę kontaktową brokerów.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
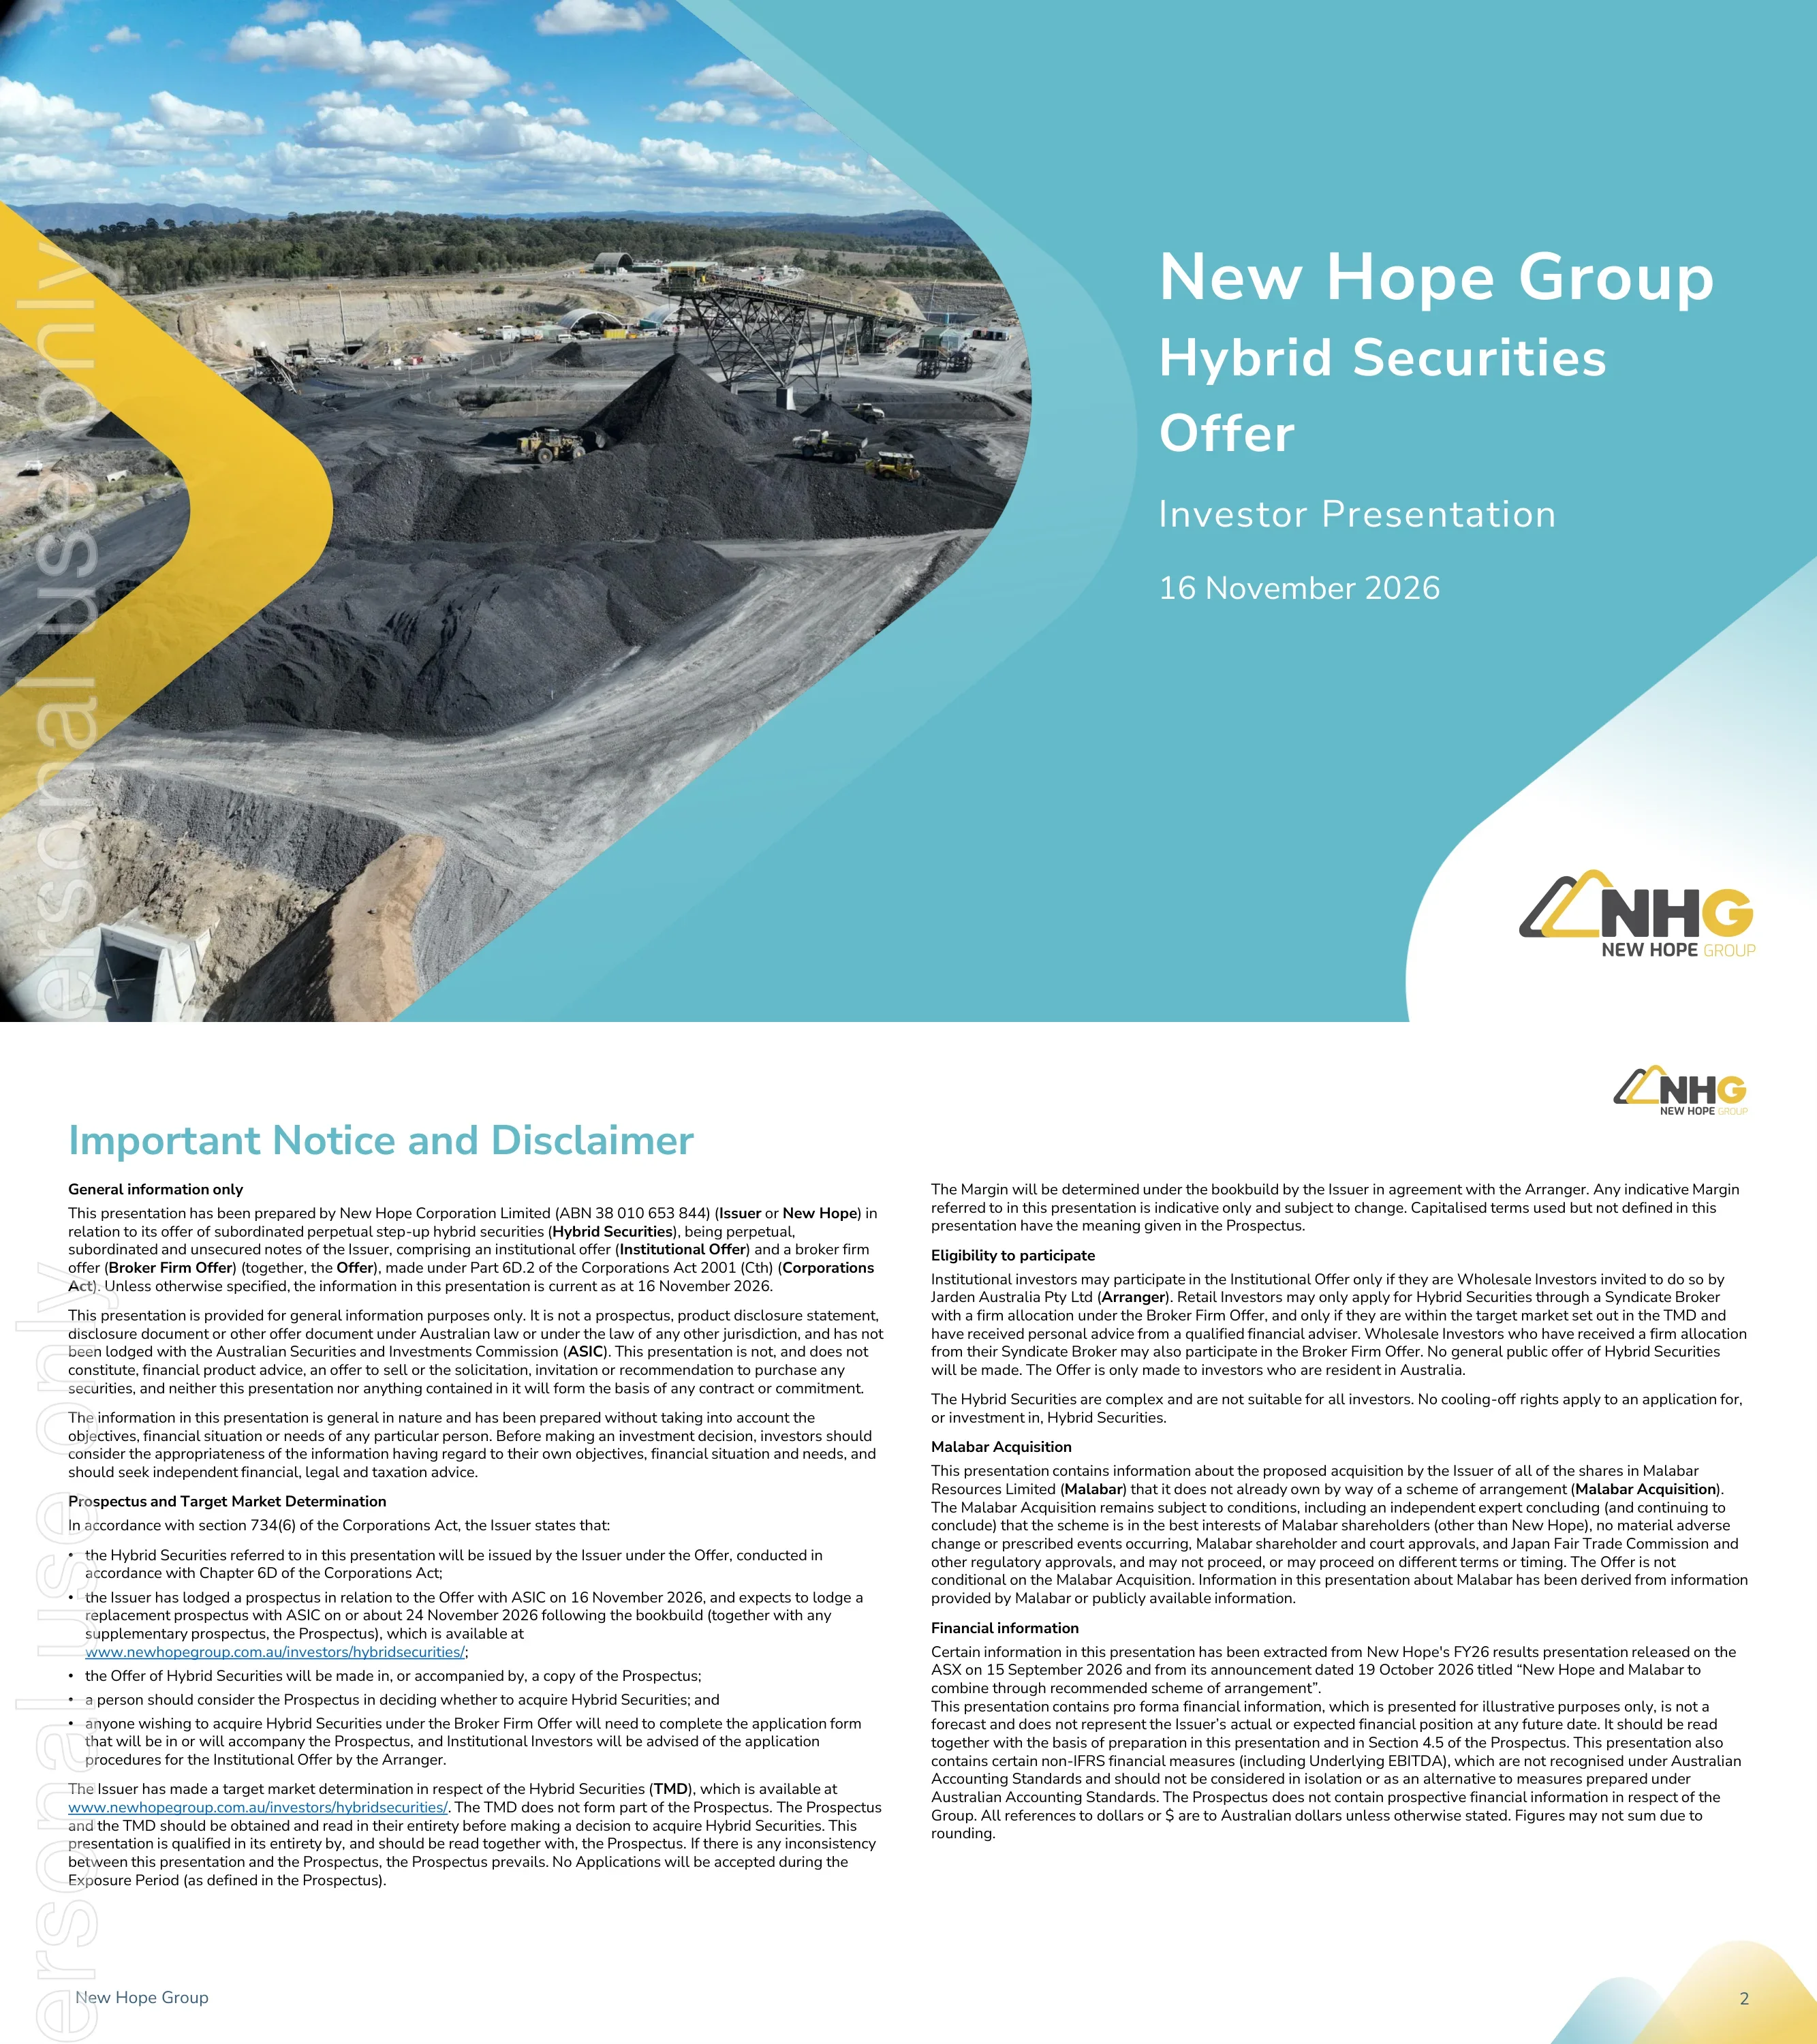
Slajd tytułowy prezentacji dla inwestorów dotyczącej oferty hybrydowych papierów wartościowych New Hope Group, datowany na 16 listopada 2026 r.
Zdjęcie lotnicze kopalni na całą stronę po lewej; po prawej turkusowy panel w kształcie szewronu z tytułem, podtytułem i datą; logo NHG w prawym dolnym rogu.
Materiał przygotowany przez New Hope Corporation Limited (ABN 38 010 653 844) w związku z ofertą podporządkowanych wieczystych hybrydowych papierów wartościowych typu step-up, realizowaną na podstawie częścią 6D.2 Corporations Act, obejmującą ofertę instytucjonalną oraz ofertę brokerską (Broker Firm Offer). Prospekt został złożony w ASIC 16 listopada 2026 r., a prospekt zastępczy spodziewany jest około 24 listopada 2026 r. po zakończeniu budowy księgi popytu. Slajd określa kryteria kwalifikowalności (Jarden Australia Pty Ltd pełni rolę Organizatora, wnioski detaliczne są składane przez Brokerów Konsorcjum, oferta dostępna tylko dla rezydentów Australii), zaznacza, że oferta nie zależy od przejęcia Malabar, oraz wskazuje, że wszystkie kwoty podano w dolarach australijskich.
Dwu-kolumnowy, gęsty tekst prawny z pogrubionymi podtytułami.
Obejmuje stwierdzenia dotyczące przyszłości, ryzyko inwestycyjne (wypłaty są uznaniowe, papiery mają charakter wieczysty i mogą nigdy nie zostać wykupione, nie ubiegano się o rating kredytowy), dane rynkowe stron trzecich od Commodity Insights i Wood Mackenzie oraz ograniczenia odpowiedzialności. Wymienia Współprowadzących Księgę Popytu (Jarden, Canaccord Genuity, FIIG, Morgans, MST Financial, Ord Minnett, Shaw and Partners), Współzarządzających (Bell Potter, Taylor Collison) oraz Powiernika (Equity Trustees Limited). Oferta nie jest kierowana do podmiotów z USA.
Dwu-kolumnowy, gęsty tekst prawny z pogrubionymi podtytułami.
Separator sekcji wprowadzający Podsumowanie oferty.
Niebieski zakrzywiony panel po lewej z żółtym tytułem sekcji; zdjęcie lotnicze zwałowarki węgla po prawej.
Emitent: New Hope Corporation Limited (ASX: NHC). Instrument: Wieczyste hybrydowe papiery wartościowe typu step-up, wielkość oferty A$250 mln (dolary australijskie) z możliwością zwiększenia lub zmniejszenia. Papiery są wieczyste i wykupne przez emitenta w dowolnym momencie (pod warunkiem wypłaty Redemption Distribution), z przewidywanymi kwartalnymi, uznaniowymi, kumulatywnymi wypłatami o zmiennym oprocentowaniu, w pełni z prawem do odliczenia podatku (franked). Oczekiwana marża to 4,00% w skali roku (implikowana wypłata brutto 8,94% rocznie, w oparciu o 3-miesięczny BBSW wynoszący 4,9437% wg stanu na 13 listopada 2026 r.), wzrastająca do 5,00% po 15 grudnia 2031 r.; obowiązuje mechanizm dividend and capital stopper, przewidywany kod ASX to NHCHA.
Dwu-kolumnowa tabela kluczowych warunków z szarymi komórkami etykiet i przypisem.
Separator sekcji wprowadzający przegląd firmy.
Niebieski zakrzywiony panel z żółtym tytułem po lewej; zdjęcie kopalni odkrywkowej po prawej.
Opisuje New Hope jako wiodącego, notowanego na ASX producenta węgla z niskokosztowymi aktywami o długim cyklu życia. Główne dane: kapitalizacja rynkowa 4,4 mld $ (13 listopada 2026 r.), pro forma ok. $5,6 mld po wdrożeniu planu połączenia (Scheme), produkcja węgla handlowego przypadająca na grupę w FY26 wyniosła 11,5 Mt (bez Malabar), bazowa EBITDA za FY26 to $514 mln, płynność w FY26 wyniosła $778 mln ($484,8 mln w gotówce plus $293,7 mln w innych aktywach finansowych), a przepływy pieniężne z działalności operacyjnej w FY26 to $564 mln. Aktywa: Bengalla (80% JV, odkrywkowa), New Acland (100%, odkrywkowa), Maxwell (ok. 26% udziałów, z planowanym przejęciem 100%, podziemna), projekty poszukiwawcze Bee Creek, North Surat i EL9431/AL19, port Queensland Bulk Handling (100%) oraz spółki rolnicze Bengalla Agricultural i Acland Pastoral.
Mapa wschodniej Australii po lewej pokazująca lokalizację aktywów; siatka KPI z sześcioma metrykami w prawym górnym rogu; cztery bloki kategorii poniżej; przypisy na dole.
Osiem ponumerowanych tematów inwestycyjnych: wysokiej jakości aktywa z potencjałem organicznego wzrostu; wzrost produkcji zgodny z korzystnymi długoterminowymi prognozami rynkowymi; niskokosztowa produkcja; znacząca skala, przepływy pieniężne i rentowność; koncentracja na zwrotach dla akcjonariuszy i przyszłych posiadaczy hybryd; przejęcie Malabar tworzące czołowego producenta węgla notowanego na ASX; solidny bilans i płynność; oraz doświadczona Rada Dyrektorów i zespół zarządzający.
Osiem poziomych, ponumerowanych pasków nałożonych na wyblakłe zdjęcie terenu kopalni.
Przypisana produkcja handlowa wzrosła z 7,2 mln t (FY23) do 9,1 mln t (FY24), 10,7 mln t (FY25) i 11,7 mln t (FY26). Cele indykatywne to 14,5 mln t (FY27), 17,0 mln t (FY28) i 18,9 mln t w długim terminie (LT), co stanowi wzrost o +2,6x względem FY23; kopalnia Maxwell jest wykazana w 100% od FY27, przy czym dane dla FY27–LT są indykatywne i nie stanowią prognoz. Tabela kopalń: Bengalla (Muswellbrook NSW, 80% JV, odkrywkowa węgla energetycznego, FY26 8,2 mln t, LT 8,4 mln t rocznie), New Acland (Oakey QLD, 100%, odkrywkowa węgla energetycznego, FY26 3,3 mln t, LT 5,0 mln t rocznie) oraz Maxwell (Muswellbrook NSW, wzrost z 26% do 100%, podziemna węgla energetycznego i SSCC, FY26 0,6 mln t, LT 5,5 mln t rocznie).
Skumulowany wykres słupkowy po lewej z adnotacją +2,6x; tabela porównawcza trzech kopalń po prawej; przypisy na dole.
Argumentacja, że zwiększenie wydobycia w Maxwell i New Acland stawia New Hope w dobrej pozycji w obliczu spadku podaży węgla w eksporcie drogą morską. Lewy wykres przedstawia globalną produkcję energii według źródła paliwa (TWh, Commodity Insights, lipiec 2026) w latach 2025–2050, gdzie węgiel pozostaje kluczowym źródłem. Prawy wykres pokazuje podaż australijskiego węgla energetycznego w porównaniu z popytem w scenariuszu bazowym (mln t) w latach 2024–2048+, z zaznaczonym niedoborem wynoszącym ok. 123 mln t. Wartości poszczególnych segmentów nie są opisane i nie można ich precyzyjnie odczytać.
Dwa wykresy obok siebie z czerwonymi podpisami kursywą; przypis źródłowy.
Wszystkie aktywa grupy mają docelowo znajdować się w pierwszym kwartylu krzywej kosztów morskiego transportu węgla energetycznego przy stabilnej produkcji (Wood Mackenzie, II kw. 2026, całkowity koszt gotówkowy skorygowany o jakość w US$/t). Cena spot gC NEWC 6000 wynosi ok. 146 US$/t (13 listopada 2026 r.). Słupki New Hope znajdują się w pierwszym kwartylu, z poprawą pro forma po przejęciu Malabar; wartości słupków nie są opisane na slajdzie.
Pełnoekranowy wykres krzywej kosztów podzielony na kwartyle, z przerywaną linią ceny spot i wyróżnionymi słupkami spółki.
W FY26 bazowa EBITDA wyniosła 514 mln $, bazowa marża 45 $/t, zysk netto po opodatkowaniu 161 mln $, a kapitalizacja rynkowa pro forma 5,6 mld $ (samodzielnie ok. 4,4 mld $). Bazowa EBITDA (mln $), FY21–FY26: 367, 1 577, 1 747, 860, 766, 514. Przychody: 1 048, 2 552, 2 754, 1 802, 1 776, 1 767. Przepływy pieniężne netto z działalności operacyjnej: 296, 1 139, 1 525, 562, 571, 564. Wolne przepływy pieniężne (FCF): 258, 1 087, 1 346, 290, 289, 371. Linia średniej ceny gC NEWC 6000 na każdym wykresie nie posiada etykiet wartości.
Cztery kafelki KPI na tle zdjęć po lewej; cztery małe wykresy słupkowe z nałożoną linią ceny węgla po prawej; przypisy na dole.
Dywidendy na akcję w latach FY18–FY26: 14, 17, 6, 11, 86, 70, 39, 34 i 40 centów na akcję (cps), z podziałem na dywidendy zaliczkowe, końcowe i specjalne na tle ceny gC NEWC 6000. Skumulowany całkowity zwrot dla akcjonariuszy (TSR) od debiutu giełdowego do 13 listopada 2026 r. wynosi +6 512% dla NHC w porównaniu do +633% dla indeksu ASX All Ordinaries Accumulation, co stanowi wynik ok. 10,3-krotnie wyższy.
Skumulowany wykres dywidend z dwiema osiami po lewej; wykres warstwowy skumulowanego TSR po prawej.
Ogłoszone 19 października: New Hope przejmie ok. 74% udziałów w Malabar, których jeszcze nie posiada, poprzez rekomendowany przez zarząd układ (scheme of arrangement), po kursie 0,500 akcji New Hope za każdą akcję Malabar, co implikuje wartość kapitału własnego Malabar w pełnym rozwodnieniu na poziomie ok. 1,8 mld $. Zakończenie transakcji spodziewane jest w lutym lub marcu 2027 r., pod warunkiem spełnienia określonych wymogów. Kluczowe punkty: czołowy zdywersyfikowany producent węgla, kopalnie Bengalla i Maxwell zlokalizowane blisko siebie w Upper Hunter, konsolidacja udziałów z 26% do 100% oraz cel produkcyjny Maxwell do ok. 5,5 mln t rocznie po pełnym rozruchu (1,3 mln t węgla surowego ROM w roku zakończonym 30 czerwca 2026 r.).
Panel z punktami po lewej; lista najważniejszych informacji o transakcji z zielonymi ikonami wyboru po prawej.
Tabela pro forma w mld A$. New Hope samodzielnie: kapitalizacja rynkowa 4,4, zadłużenie 0,4, gotówka 0,5, pozostałe aktywa finansowe 0,3, płynność 0,8, gotówka netto (0,1). Pro forma po Ofercie: hybrydy 0,25, gotówka 0,7, płynność 1,0, gotówka netto (0,3). Pro forma po Ofercie i przejęciu Malabar: kapitalizacja rynkowa 5,6, zadłużenie 0,9, gotówka 0,8, płynność 1,1, dług netto 0,1. Papiery hybrydowe o wartości 250 mln A$ są klasyfikowane jako kapitał własny (wpływy netto 244 mln A$ po kosztach ok. 6 mln A$), a oferta nie jest warunkowana przejęciem Malabar.
Tabela finansowa pro forma z wyróżnionymi kolumnami pro forma; żółta ramka podsumowania po prawej.
Zarząd: Robert Millner AO (Przewodniczący, powołany w 1995 r.), Jacqui McGill AO (Główny Niezależny Dyrektor, 2020), Ian Williams (2012), Steven Boulton (2022), Lucy Stocker (2023), Tom Millner (2015) i Brent Smith (2024). Kierownictwo wyższego szczebla: Rob Bishop (CEO), Rebecca Rinaldi (CFO) i Dominic O'Brien (EGM i Sekretarz Spółki), wszyscy powołani w 2022 r. Potencjalni kandydaci z Malabar, Wayne Seabrook i Tony Haggarty (każdy z ponad 40-letnim doświadczeniem), dołączą do Rady po wdrożeniu układu.
Siatka okrągłych zdjęć portretowych z nazwiskami, rolami i stażem; cieniowana ramka dla kandydatów z Malabar; kolumna kadry zarządzającej po prawej.
Separator sekcji wprowadzający szczegółowe warunki oferty.
Niebieski zakrzywiony panel z żółtym tytułem po lewej; zdjęcie lotnicze składowiska kopalni po prawej.
Papiery wartościowe są bezpośrednimi, bezwarunkowymi, niezabezpieczonymi i podporządkowanymi zobowiązaniami, uprzywilejowanymi względem kapitału zakładowego, równorzędnymi z Equal Ranking Obligations i podporządkowanymi wobec Senior Creditors. Stopa dystrybucji = (3-miesięczny BBSW + marża) x (1 – stawka podatkowa); oczekiwana marża 4,00% w skali roku (implikowane 8,94% brutto), ze skokowym wzrostem (step-up) o 5,00% po 15 grudnia 2031 r. oraz o kolejne 5,00% po wystąpieniu zdarzenia zmiany kontroli (Change of Control Event). Premia z tytułu wykupu (Redemption Distribution) wynosi od zera do 5,00%; obowiązuje blokada dywidend i kapitału (dividend and capital stopper); zaciąganie długu jest ograniczone w sytuacjach, gdy wskaźnik Senior Net Leverage Ratio przekroczyłby 2,50x, a dług netto (Net Debt) 600 mln A$; brak konwersji na akcje. Środki zostaną przeznaczone na ogólne cele korporacyjne lub, w przypadku realizacji przejęcia Malabar, na spłatę lub refinansowanie części finansowania Malabar.
Pełnoekranowa, dwukolumnowa tabela term sheet z przypisami.
Oferta składa się z oferty instytucjonalnej (Institutional Offer) dla zaproszonych inwestorów hurtowych (Wholesale Investors) oraz oferty maklerskiej (Broker Firm Offer) dla inwestorów detalicznych będących rezydentami Australii w ramach rynku docelowego; nie przewidziano ogólnodostępnej oferty publicznej. Minimalny zapis to 50 papierów wartościowych ($5 000), następnie wielokrotność 10 ($1 000). Rynek docelowy TMD to inwestorzy detaliczni poszukujący okresowych dochodów z ulgą podatkową (franked income), zdolni do poniesienia ryzyka braku płatności, wieczystego terminu zapadalności oraz utraty kapitału. Notowania pod kodem ASX: NHCHA; organizatorem (Arranger) jest Jarden, wraz z siedmioma Joint Lead Managers i dwoma Co-managers.
Dwukolumnowa tabela z zagnieżdżonymi listami punktowanymi.
Kolejność od najwyższej do najniższej: zobowiązania zabezpieczone i uprzywilejowane (w tym świadczenia pracownicze); niezabezpieczeni wierzyciele uprzywilejowani (Senior Creditors), w tym obligacje zamienne o wartości 300 mln A$ z terminem wykupu w 2032 r. oraz 6,7 mln A$ pozostałe do spłaty w 2029 r.; proponowane papiery hybrydowe (Hybrid Securities); akcje uprzywilejowane NHC (brak w obrocie na dzień 13 listopada 2026 r.); oraz akcje zwykłe NHC.
Pionowa drabina rankingu z dwustronną strzałką po lewej stronie; wiersz z hybrydami wyróżniony na żółto.
New Hope może, ale nie jest zobowiązana do wykupu całości lub części papierów wartościowych w dowolnym terminie po dacie emisji (Issue Date) przypadającej na 15 grudnia 2026 r. Premia z tytułu wykupu (Redemption Distribution) wynosi 5% w 1. roku, 3% w 2. roku, 2% w 3. roku, 1% w 4. roku i 0% od 5. roku (od zera do $5 na papier wartościowy). Wykup może nastąpić również w wyniku zdarzeń typu Change of Control, Tax, Accounting lub Substantial Repurchase Event, przy czym $1 na papier wartościowy jest płatny w przypadku Change of Control lub Accounting Event. Marża wzrasta o 5,00% w skali roku, jeśli papiery pozostaną w obrocie po 15 grudnia 2031 r., oraz o kolejne 5,00% po niewykupionym Change of Control.
Strzałka osi czasu od daty emisji do daty skokowego wzrostu marży (Step-up Date); wiersz harmonogramu premii z wykupu; trzy pola objaśniające poniżej.
Porównanie typowych bankowych hybryd notowanych na ASX, typowych hybryd korporacyjnych, notowanych na ASX obligacji zabezpieczonych portfelem oraz Hybrid Securities od NHC. Papiery NHC są wieczyste, wykupne w dowolnym terminie i objęte ulgą podatkową (franked), a ich dystrybucje mogą być odraczane według uznania Zarządu. Odroczone dystrybucje są kumulatywne i podlegają kapitalizacji, a skokowy wzrost marży (step-up) wynosi 5,00% od 15 grudnia 2031 r., w porównaniu do typowego korporacyjnego wzrostu do 1%. Są one uprzywilejowane jedynie względem akcji uprzywilejowanych i zwykłych oraz posiadają blokady dywidend w przypadku braku płatności lub braku wykupu po dacie Step-up Date.
Pięciokolumnowa macierz porównawcza z kolumną NHC zacienioną na jasnoniebiesko.
Złożenie prospektu w poniedziałek 16 listopada 2026 r.; budowa księgi popytu i ogłoszenie marży 23 listopada 2026 r.; prospekt zastępczy i otwarcie Broker Firm Offer 24 listopada 2026 r.; zamknięcie Broker Firm Offer 9 grudnia 2026 r. o godz. 17:00 czasu Sydney. Emisja i przydział 15 grudnia 2026 r., obrót na ASX od 16 grudnia 2026 r., wyciągi ze stanu posiadania 17 grudnia 2026 r. Pierwsza kwartalna dystrybucja 15 marca 2027 r.; data skokowego wzrostu marży (Step-up Date) 15 grudnia 2031 r. Wszystkie daty mają charakter orientacyjny.
Tabela dat podzielona na dwie sekcje z ciemnoniebieskimi paskami nagłówka.
Ryzyka: cena rynkowa może spaść poniżej wartości nominalnej $100; papiery mogą być niepłynne; dystrybucje mogą być odraczane i mogą nigdy nie zostać wypłacone (odroczenie nie stanowi zdarzenia niewypłacalności); termin wykupu jest niepewny, a papiery mogą pozostać w obrocie bezterminowo; stopa dystrybucji zmienia się wraz z BBSW i frankingiem; posiadacze mogą stracić część lub całość inwestycji w przypadku likwidacji; dystrybucje mogą nie być w pełni objęte ulgą podatkową (franked).
Dwukolumnowa tabela ryzyk z pogrubionymi nazwami ryzyk i wyjaśnieniami w punktach.
Posiadacze nie mogą żądać wykupu i muszą sprzedać papiery na ASX, aby wyjść z inwestycji. Nic nie ogranicza spółki przed wcześniejszym wykupem innych papierów wartościowych. Kowenant zadłużenia (Senior Net Leverage Ratio 2,50x i Net Debt 600 mln A$) może nie chronić w pełni posiadaczy, biorąc pod uwagę wyjątki, takie jak dalsze Equal Ranking Obligations i zadłużenie związane z akwizycjami. Wyniki finansowe spółki mogą wpływać na cenę; patrz sekcje 5.1 i 5.2 Prospektu.
Dwukolumnowa tabela ryzyk z zagnieżdżonymi punktami.
Dane kontaktowe do organizatora (Arranger) i współprowadzącego księgę popytu (Joint Lead Manager) Jarden Australia, pozostałych współprowadzących (Canaccord Genuity, FIIG Securities, Morgans, MST Financial, Ord Minnett, Shaw and Partners) oraz współmenedżerów (Bell Potter, Taylor Collison), wraz z numerami telefonów dla inwestorów poszukujących porad indywidualnych oraz dla inwestorów hurtowych. Firmy Jarden, FIIG i MST nie świadczą usług dla inwestorów detalicznych.
Tabela z podziałem na role, logo firmy, nazwę firmy oraz dwie kolumny z numerami telefonów.
Uwagi do pro forma sprawozdania z sytuacji finansowej (slajd 15), sporządzonego przy założeniu, że Oferta i schemat Malabar miały miejsce 31 lipca 2026 r. Obejmują one 250,0 mln $ z papierów hybrydowych pomniejszone o 6,0 mln $ kosztów, około 227,8 mln akcji NHC wyemitowanych jako wynagrodzenie w ramach schematu (Scheme Consideration) wycenionych na 5,84 $ (1 330,5 mln $) oraz przeszacowanie istniejącego udziału 25,97% w Malabar z 352,4 mln $ do 398,9 mln $ (indykatywny zysk w wysokości 46,5 mln $). Dane pro forma nie uwzględniają kosztów przejęcia, refinansowania, synergii oraz dywidendy końcowej w wysokości 30,0 centów na akcję wypłaconej 15 października 2026 r.
Dwie kolumny gęstego, numerowanego tekstu objaśnień.
Wyjaśnienie sposobu obliczania kapitalizacji rynkowej pro forma wraz ze stwierdzeniem, że nie jest ona miarą sytuacji finansowej. Produkcja przypisana za FY26 na poziomie 11,5 Mt stanowi sumę 80% z 8,2 Mt kopalni Bengalla oraz 3,3 Mt z New Acland (Bengalla wyprodukowała 10,2 Mt w ujęciu 100%), a cele 5 Mtpa dla New Acland i ok. 5,5 Mtpa dla Maxwell nie stanowią prognoz. Dane dotyczące schematu zakładają cenę A$2,92 za akcję Malabar i ok. 21% udziału pro forma. Dług netto Malabar w wysokości ok. A$460 mln (stan na 30 czerwca 2026 r.) podlegałby konsolidacji i może mieć pierwszeństwo przed papierami hybrydowymi.
Dwie kolumny gęstych notatek z niebieskimi podtytułami.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 28-slajdowa prezentacja inwestorska spółki New Hope Corporation Limited (ASX: NHC) z dnia 16 listopada 2026 r., złożona w ASX. Opisuje ona ofertę wieczystych, podporządkowanych, niezabezpieczonych hybrydowych papierów wartościowych typu step-up, które mają być notowane na ASX pod symbolem NHCHA.
Oferta opiewa na 250 mln A$, z możliwością pozyskania większej lub mniejszej kwoty. Oczekiwana marża wynosi 4,00% w skali roku powyżej 3-miesięcznej stopy BBSW, co według prezentacji oznacza dystrybucję brutto na poziomie 8,94% w skali roku (uwzględniając kredyty frankingowe), w oparciu o stawkę BBSW wynoszącą 4,9437% na dzień 13 listopada 2026 r. Ostateczna marża zostanie ustalona podczas budowy księgi popytu (bookbuild) w dniu 23 listopada 2026 r.
New Hope może dokonać wykupu w dowolnym momencie po dacie emisji (15 grudnia 2026 r.), wypłacając wartość nominalną powiększoną o dystrybucję z tytułu wykupu (Redemption Distribution) w wysokości 5%, 3%, 2% lub 1% odpowiednio w latach 1–4, a po tym okresie 0%. Jeśli papiery wartościowe nie zostaną wykupione do 15 grudnia 2031 r., marża wzrasta (step-up) o 5,00% w skali roku, oraz o kolejne 5,00%, jeśli nastąpi zmiana kontroli (Change of Control) i nie zostaną one wykupione. Posiadacze nie mogą żądać wykupu.
W hierarchii zaspokojenia znajdują się przed akcjami uprzywilejowanymi NHC (żadne nie były wyemitowane na dzień 13 listopada 2026 r.) i akcjami zwykłymi, na równi z zobowiązaniami o równorzędnym statusie (Equal Ranking Obligations), a za zobowiązaniami zabezpieczonymi, uprzywilejowanymi oraz wierzycielami uprzywilejowanymi (Senior Creditors), w tym obligacjami zamiennymi New Hope o wartości 300 mln A$ z terminem wykupu w 2032 r. oraz 6,7 mln A$ z terminem w 2029 r.
Inwestorzy hurtowi zaproszeni przez organizatora (Arranger), firmę Jarden, mogą składać zapisy w ramach oferty instytucjonalnej (Institutional Offer). Australijscy inwestorzy detaliczni z rynku docelowego mogą składać zapisy wyłącznie za pośrednictwem brokera konsorcjum (Syndicate Broker) w ramach oferty Broker Firm Offer; nie przewidziano ogólnodostępnej oferty publicznej. Minimalny zapis to 50 papierów wartościowych (5 000 $), a następnie wielokrotność 10 sztuk (1 000 $).
Nie. Prezentacja wskazuje, że oferta nie jest warunkowa względem przejęcia Malabar Resources. Jeśli transakcja dojdzie do skutku, New Hope zamierza przeznaczyć wpływy netto na spłatę lub refinansowanie części istniejącego finansowania Malabar; w przeciwnym razie wpływy zostaną przeznaczone na ogólne cele korporacyjne.
Prospekt został złożony 16 listopada 2026 r. Oferta Broker Firm Offer otwiera się 24 listopada i kończy 9 grudnia 2026 r. Papiery wartościowe zostaną wyemitowane 15 grudnia 2026 r., a obrót na ASX rozpocznie się 16 grudnia 2026 r. Pierwsza kwartalna dystrybucja planowana jest na 15 marca 2027 r., a data step-up to 15 grudnia 2031 r.
Nie. Ta strona jest kopią referencyjną i podsumowaniem publicznej prezentacji inwestorskiej złożonej w ASX, udostępnioną wyłącznie w celach informacyjnych. Nie stanowi ona porady inwestycyjnej. Hybrydowe papiery wartościowe są instrumentami złożonymi i nie są odpowiednie dla wszystkich inwestorów; należy zapoznać się z prospektem (Prospectus) oraz określeniem rynku docelowego (Target Market Determination) i rozważyć skorzystanie z niezależnej porady finansowej.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.