
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Japonii
Prezentacja wyników Marui Group za H1 FY2026: 102-stronicowy dokument w języku japońskim (materiał informacyjny w stylu 決算説明会資料 zatytułowany „2027年3月期 第2四半期決算説明と今後の方向性”) wydany przez Marui Group Co., Ltd. (丸井グループ). Pierwotnie opublikowany w systemie TDnet (giełda w Tokio) 10 listopada 2026 r. FY2026 oznacza rok obrotowy kończący się w marcu 2027 r., a H1 to okres kwiecień–wrzesień 2026 r. Raport przedstawia rekordowe wyniki za H1: wzrost wartości transakcji brutto o 9% do 2 846,6 mld jenów (2 biliony 846,6 mld) (2兆8,466億円), wzrost zysku operacyjnego o 17% do 30,8 mld jenów (308億円), zysk zwyczajny 25,4 mld jenów oraz zysk netto 16,8 mld jenów, a także strategię działania w warunkach rosnących stóp procentowych.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Marui Group za H1 FY2026: 102-stronicowy dokument w języku japońskim (materiał informacyjny w stylu 決算説明会資料 zatytułowany „2027年3月期 第2四半期決算説明と今後の方向性”) wydany przez Marui Group Co., Ltd. (丸井グループ). Pierwotnie opublikowany w systemie TDnet (giełda w Tokio) 10 listopada 2026 r. FY2026 oznacza rok obrotowy kończący się w marcu 2027 r., a H1 to okres kwiecień–wrzesień 2026 r. Raport przedstawia rekordowe wyniki za H1: wzrost wartości transakcji brutto o 9% do 2 846,6 mld jenów (2 biliony 846,6 mld) (2兆8,466億円), wzrost zysku operacyjnego o 17% do 30,8 mld jenów (308億円), zysk zwyczajny 25,4 mld jenów oraz zysk netto 16,8 mld jenów, a także strategię działania w warunkach rosnących stóp procentowych.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
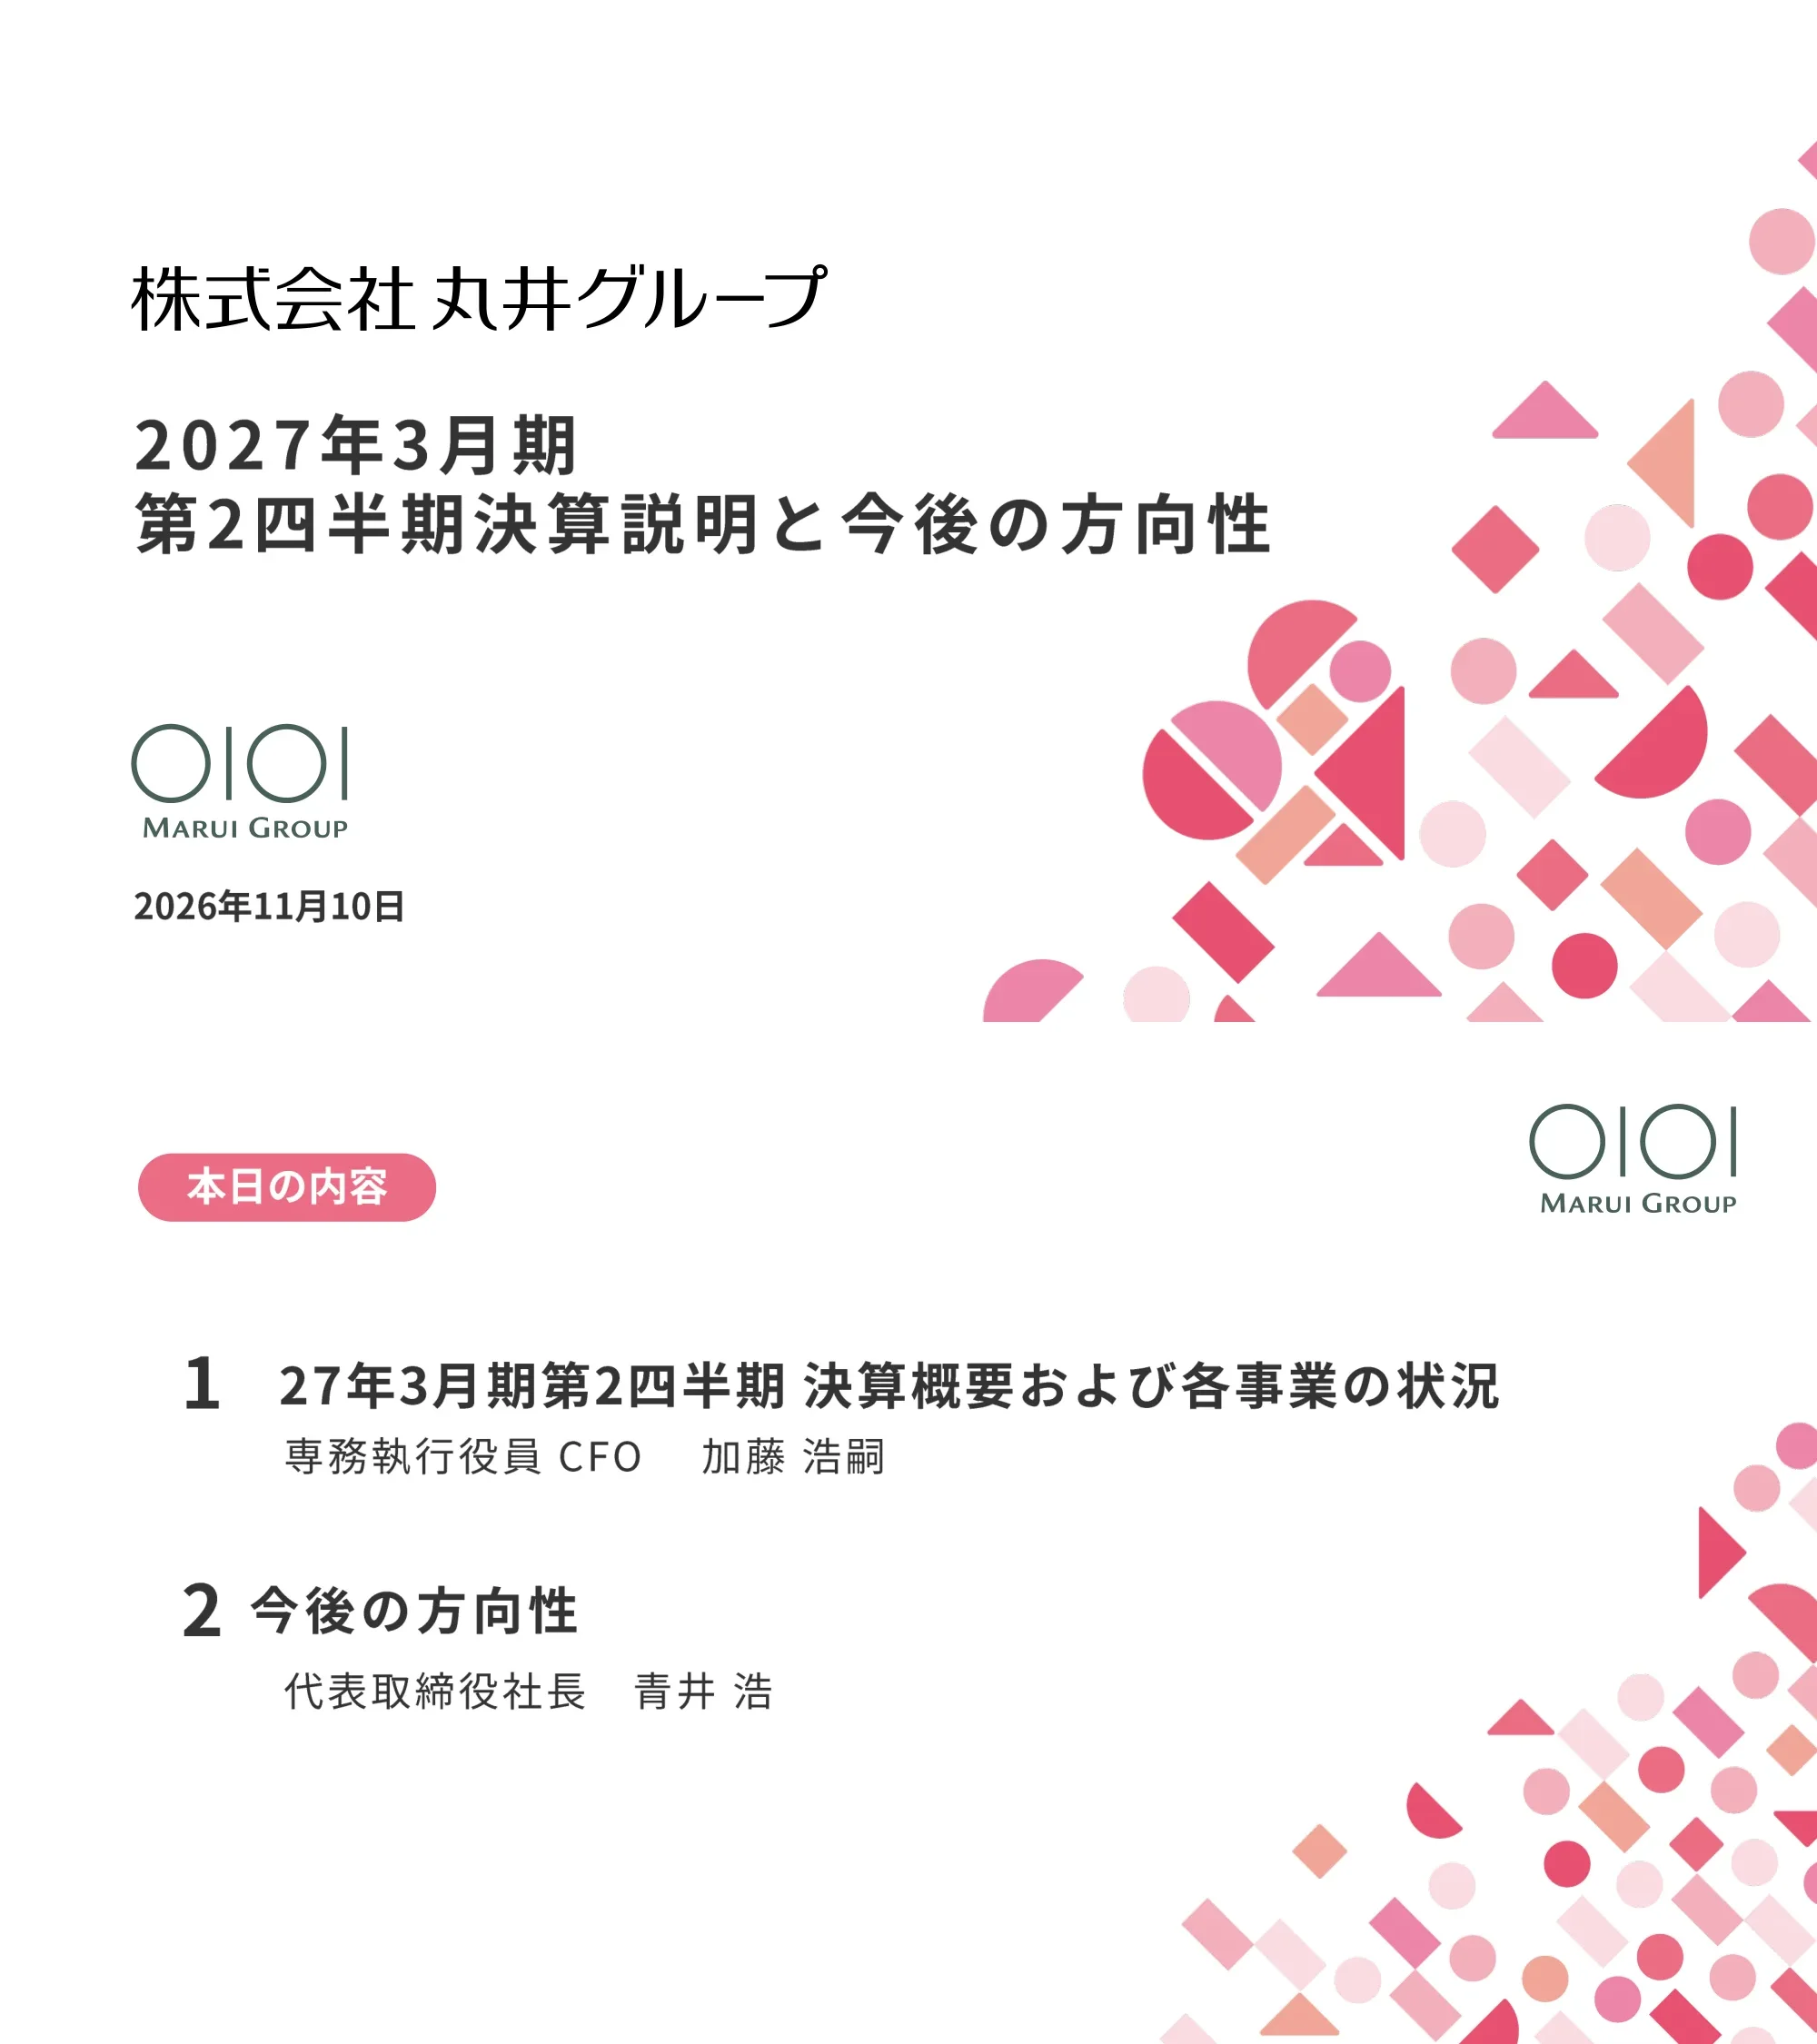
Strona tytułowa prezentacji Marui Group Co., Ltd. (丸井グループ) zatytułowanej „Omówienie wyników finansowych za Q2 FY2027/3 i kierunki przyszłego rozwoju”, datowana na 10 listopada 2026 r.
Nazwa firmy, tytuł prezentacji i data wyrównane do lewej na białym tle; w prawym dolnym rogu różowa geometryczna grafika mozaikowa.
Dwa punkty agendy: (1) Przegląd wyników za Q2 FY2027/3 i status działalności, prezentowany przez CFO Hirotsugu Kato (加藤 浩嗣); (2) Kierunki przyszłego rozwoju, prezentowane przez Prezesa i CEO Hiroshi Aoi (青井 浩).
Numerowana lista dwóch punktów z tytułami prelegentów pod każdym z nich; w lewym górnym rogu różowa „pigułka” z napisem „Today's Contents”, logo w prawym górnym rogu, mozaika w prawym dolnym.
Przerywnik sekcji numer 1: „Przegląd wyników za Q2 FY2027/3 i status działalności”, prelegent: CFO Hirotsugu Kato.
Duża cyfra i tytuł sekcji w lewym górnym rogu, grafika mozaikowa po prawej, minimalna ilość tekstu.
Lista tematów sekcji 1: wyniki skonsolidowane, handel detaliczny, fintech, bilans/alokacja kapitału, ESG, prognoza na cały rok, wpływ nowego standardu rachunkowości leasingu (od roku kończącego się w marcu 2028) oraz działania w zakresie bezpieczeństwa informacji.
Wyśrodkowany tytuł nad listą wypunktowaną zawierającą osiem pozycji; numer strony 4.
Powtórzenie planu sekcji z wyróżnionym pierwszym punktem: Wyniki skonsolidowane (連結). Pozostałe elementy są wyszarzone.
Ta sama lista co na poprzedniej stronie, ale tylko pierwszy punkt jest zapisany ciemnym tekstem; pozostałe są wyblakłe.
Łączny wolumen transakcji (GTV) wzrósł o 9% do 2 846,6 mld jenów (2 biliony 846,6 miliarda jenów, +232,9 mld jenów r/r); zysk operacyjny wzrósł o 17% do 30,8 mld jenów (308億円, +4,4 mld jenów), w tym segment detaliczny +27% do 6,5 mld jenów, a fintech +11% do 28,3 mld jenów; zysk zwyczajny +10% do 25,4 mld jenów, a zysk netto +13% do 16,8 mld jenów. Wszystkie cztery wskaźniki osiągnęły rekordowe poziomy od czasu rozpoczęcia publikacji śródrocznych raportów skonsolidowanych.
Trzy ponumerowane bloki tekstu z kluczowymi danymi w kolorze morskim, strzałka w dół i podsumowanie na dole, z przypisem dotyczącym definicji rekordowych wyników.
Trzy wykresy słupkowe dla pierwszego półrocza (H1) lat obrotowych kończących się w marcu 2025, 2026 i 2027: GTV od 2,4 przez 2,6 do 2,8466 biliona jenów (+232,9 mld jenów); zysk operacyjny 21,5 mld jenów, 26,4 mld jenów, 30,8 mld jenów (+4,4 mld jenów); zysk netto 12,1 mld jenów, 14,8 mld jenów, 16,8 mld jenów (+1,9 mld jenów).
Trzy wykresy słupkowe obok siebie; szare słupki dla poprzednich okresów i morskie dla bieżącego rekordowego roku z dodatkowymi objaśnieniami.
Zysk operacyjny: wzrost z 26,4 mld jenów do 30,8 mld jenów; koszty pozaoperacyjne: wzrost z 3,8 mld jenów do 6,1 mld jenów (koszty finansowe +2,1 mld jenów, z czego wzrost stóp +1,8 mld jenów); zysk zwyczajny: wzrost z 23,1 mld jenów do 25,4 mld jenów; zyski nadzwyczajne: spadek z 2,4 mld jenów do zera; straty nadzwyczajne: spadek z 2,5 mld jenów do 0,9 mld jenów; zysk przed opodatkowaniem: wzrost z 23,0 mld jenów do 24,5 mld jenów; zysk netto: wzrost z 14,8 mld jenów do 16,8 mld jenów.
Tabela z kolumnami dla roku ubiegłego, roku bieżącego (kolumna morska), % r/r, zmiany r/r oraz czynników sprawczych; wiersze z sumami częściowymi są cieniowane.
Przychody segmentu detalicznego: 39,1 mld jenów, 42,8 mld jenów, 43,8 mld jenów (+0,9 mld jenów) przy zysku operacyjnym 3,3 mld jenów, 5,1 mld jenów, 6,5 mld jenów (+1,4 mld jenów). Przychody segmentu fintech: 89,2 mld jenów, 98,1 mld jenów, 110,3 mld jenów (+12,2 mld jenów) przy zysku operacyjnym 22,4 mld jenów, 25,4 mld jenów, 28,3 mld jenów (+2,9 mld jenów).
Dwa zgrupowane wykresy słupkowe: przychody (jasne słupki) i zysk operacyjny (ciemniejsze słupki) dla trzech półroczy; bieżący rok w kolorze morskim.
Zysk operacyjny wzrósł z 26,4 mld jenów do 30,8 mld jenów: handel detaliczny +1,4 mld jenów, fintech +5,2 mld jenów, eliminacje +0,1 mld jenów, co daje 33,1 mld jenów bez uwzględnienia efektu sekurytyzacji należności (+6,7 mld jenów), następnie efekt sekurytyzacji -2,3 mld jenów. Wiersz referencyjny pokazuje rok ubiegły: wzrost z 21,5 mld jenów do 26,4 mld jenów.
Dwa kaskadowe wykresy słupkowe (waterfall): bieżący rok na górze i referencyjny rok ubiegły poniżej, ze strzałkami klamrowymi dla efektu bez sekurytyzacji.
Zysk zwyczajny z wyłączeniem efektu sekurytyzacji należności wzrósł o 20% do 27,7 mld jenów: z poziomu 23,1 mld jenów, handel detaliczny +1,4 mld jenów, fintech +5,2 mld jenów, eliminacje +0,1 mld jenów, pozycje pozaoperacyjne -2,1 mld jenów, następnie sekurytyzacja -2,3 mld jenów, kończąc na 25,4 mld jenów (110% r/r).
Pojedynczy wykres kaskadowy ze strzałkami klamrowymi dla efektów bez sekurytyzacji (+4,6 mld jenów) i z sekurytyzacją (-2,3 mld jenów).
Powtórzenie planu sekcji z wyróżnionym punktem Handel detaliczny (小売). Pozostałe elementy są wyszarzone.
Lista punktowa z jednym ciemnym elementem i siedmioma wyblakłymi.
Zysk operacyjny segmentu detalicznego wzrósł o 1,4 mld jenów do 6,5 mld jenów dzięki wyższym przychodom od najemców i z wydarzeń: baza 5,1 mld jenów, najemcy +1,5 mld jenów, wydarzenia +0,4 mld jenów, e-commerce +0,2 mld jenów, koszty i inne -0,7 mld jenów (media, promocja, systemy), powiązane biznesy +0,2 mld jenów = 6,7 mld jenów (+1,6 mld jenów), czynniki specjalne -0,2 mld jenów. Referencyjny wiersz roku ubiegłego pokazuje wzrost z 3,3 mld jenów do 5,1 mld jenów.
Dwa wykresy kaskadowe (rok bieżący, referencyjny rok ubiegły) z ramkami szczegółowego zestawienia kosztów i czynników specjalnych.
Wolumen transakcji w sklepach istniejących przekraczał wyniki z poprzedniego roku przez 50 kolejnych miesięcy; w Q2 wyniósł 112% poziomu z roku ubiegłego. Miesięczny wykres liniowy od lipca 2022 do września 2026 porównuje sklepy istniejące Marui z domami towarowymi w regionie Tokio (dane Japan Department Stores Association).
Wykres liniowy na całą szerokość z przerywaną linią bazową 100%, podziałem na lata obrotowe, banerem ze strzałką i dymkiem z danymi za Q2.
Przychody od najemców wzrosły o 1,5 mld jenów (z wyłączeniem zamknięć sklepów): z 23,3 mld jenów do 23,8 mld jenów. Zamknięcia -1,0 mld jenów, efekt pustostanów +0,3 mld jenów, efekt miesięcznego czynszu za tsubo +1,2 mld jenów (czynsz zależny od sprzedaży +0,6 mld jenów, czynsz stały +0,6 mld jenów). Powierzchnia pustostanów spadła z 5 200 do 4 000 tsubo; miesięczny czynsz za tsubo wzrósł z 51 000 do 53 000 jenów.
Wykres kaskadowy z paskiem KPI poniżej, pokazującym powierzchnię pustostanów i czynsz za tsubo.
Powtórzenie planu sekcji z wyróżnionym punktem Fintech (フィンテック).
Lista punktowa z jednym ciemnym elementem, reszta wyblakła.
Zysk operacyjny segmentu fintech bez sekurytyzacji wzrósł o 5,2 mld jenów do 30,6 mld jenów: przychody +12,2 mld jenów (zależne od GTV +2,7 mld jenów, niezależne +9,5 mld jenów, głównie opłaty ratalne/odnawialne +7,6 mld jenów) skompensowane kosztami -7,0 mld jenów (zależne od GTV -3,1 mld jenów, niezależne -3,9 mld jenów). Sekurytyzacja -2,3 mld jenów daje wynik 28,3 mld jenów (+2,9 mld jenów). Poniżej referencyjny wiersz roku ubiegłego.
Dwa wykresy kaskadowe ze strzałkami przedziałów przychodów i kosztów oraz polami podziału; gęsty tekst w małych polach.
Wartość transakcji (GTV) kartami kredytowymi w Q2 wyniosła 1 331,8 mld jenów (1 bilion 331,8 miliarda jenów), co stanowi 109% wyniku z poprzedniego roku i rekord dla pojedynczego kwartału. Wykres przedstawia kwartalne GTV od Q1 roku obrotowego kończącego się w marcu 2025 do Q2 roku obrotowego kończącego się w marcu 2027, ze wskaźnikami r/r na poziomie 109–111%.
Kwartalny wykres słupkowy z linią r/r powyżej; ostatni słupek wyróżniony kolorem morskim.
GTV z tytułu rat i kredytu rewolwingowego utrzymało się na poziomie ok. 107% r/r, a przychody z opłat wzrosły o 24% do 39,1 mld jenów (z 31,5 do 39,1), w tym +5,6 mld jenów z tytułu zmiany stawek opłat. Słupki przedstawiają wyniki za H1 od września 2020 do września 2026.
Linia wskaźnika r/r nad wykresem słupkowym ze skumulowanym wyróżnieniem efektu zmiany stawek opłat.
Po rewizji stawek opłat ratalnych/rewolwingowych wskaźnik strat kredytowych utrzymał się na poziomie 1,0%, zgodnie z rokiem ubiegłym. Należności na koniec okresu wyniosły 1 086,4 mld jenów (1 bilion 86,4 miliarda jenów) wobec 1 027,7 mld jenów; odpisy wyniosły 11,2 mld jenów wobec 9,8 mld jenów. Wskaźnik to odpisy podzielone przez należności na koniec okresu, z wyłączeniem gwarancji.
Połączony wykres słupkowy należności i odpisów z linią wskaźnika strat; przypis definiuje wskaźnik.
Liczba nowych rejestracji kart osiągnęła rekordowe 440 000 w H1, w czym pomogły karty wspierające ulubieńców fanów (karty w stylu „推し”); rok wcześniej było to 430 000. Z ogólnej liczby 210 000 pochodziło z kart wsparcia fanów (190 000 w roku ubiegłym). Słupki obejmują H1 od września 2020 do września 2026.
Skumulowany wykres słupkowy z wyróżnionym słupkiem bieżącego roku i etykietą objaśniającą.
Przychody z gwarancji czynszowych wzrosły do 11,9 mld jenów (114% r/r), po raz pierwszy przewyższając przychody z pożyczek gotówkowych (cashing). Gwarancje czynszowe: 66, 78, 91, 104, 119 (sto milionów jenów) od września 2022 do września 2026; pożyczki gotówkowe: od 102 do 114.
Zestawiony wykres słupkowy na półrocze, z legendą dla gwarancji czynszowych i pożyczek gotówkowych.
Powtórzony plan sekcji z wyróżnionym punktem Bilans / Alokacja kapitału.
Lista punktowana z jednym ciemnym elementem i pozostałymi wyblakłymi.
Aktywa ogółem wzrosły o 65,4 mld jenów od końca poprzedniego okresu do poziomu 1 206,7 mld jenów (1 bilion 206,7 miliarda jenów) z 1 141,3 mld jenów. Należności operacyjne wyniosły 783,9 mld jenów (+70,2 mld jenów); zadłużenie oprocentowane 770,2 mld jenów (+54,0 mld jenów), w tym 50,0 mld jenów w obligacjach zamiennych; kapitał własny 231,4 mld jenów, wskaźnik kapitału własnego 19,2% (-2,2 pkt). Należności z uwzględnieniem sekurytyzacji wyniosły 1 114,0 mld jenów.
Zestawione obok siebie skumulowane bloki bilansowe dla marca 2026 i września 2026 ze strzałką między nimi.
Zero-kuponowe eurojenowe obligacje zamienne (CB) o wartości 50,0 mld jenów (decyzja 24 sierpnia 2026, płatność 9 września, termin 5 lat): minimalizują odsetki gotówkowe, posiadają klauzule ograniczenia konwersji i rozliczenia gotówkowego w celu ograniczenia rozwodnienia, oraz są połączone ze skupem akcji za ok. 15,0 mld jenów w celu poprawy ROE i EPS. Oszczędności kosztów finansowych: 0,1 mld jenów w FY marzec 2027, 0,7 mld jenów rocznie od FY marzec 2028 do FY marzec 2031.
Nagłówek podsumowujący emisję, trzy ponumerowane punkty z wyróżnieniami w kolorze morskim oraz zaokrąglone pole z danymi o oszczędnościach kosztów.
Alokacja w H1 z podstawowych operacyjnych przepływów pieniężnych wynoszących 27,9 mld jenów (z czego 20,2 mld jenów): inwestycje rozwojowe 5,4 mld jenów (istniejące 4,9 mld jenów, przyszłe 0,5 mld jenów; kapitał ludzki 6,2 mld jenów, 33% kosztów personelu; 11,6 mld jenów łącznie z kapitałem ludzkim) oraz zwroty dla akcjonariuszy 14,8 mld jenów (dywidendy 11,9 mld jenów, skupy akcji 2,9 mld jenów). Osobno 15,0 mld jenów z 50,0 mld jenów wpływów z CB sfinansowało skup akcji własnych.
Schemat przepływu od pól cash flow przez kategorie wzrostu/zwrotu/optymalizacji do kolorowych słupków alokacji.
Powtórzony plan sekcji z wyróżnionym punktem ESG.
Lista punktowana z jednym ciemnym elementem i pozostałymi wyblakłymi.
Wskaźnik energii odnawialnej jest na dobrej drodze do osiągnięcia 100% w roku obrotowym kończącym się w marcu 2027, cztery lata przed pierwotnym planem, dzięki rozszerzeniu własnej generacji (35 obiektów). Lewy wykres: słupki udziału OZE FY2022–FY2027 z segmentami generacji własnej (14, 23, 35). Prawy wykres: złagodzone podwyżki cen energii elektrycznej, +35% (kryzys na Ukrainie, FY2023) i +10% (napięcia na Bliskim Wschodzie, FY2027).
Dwa wykresy słupkowe obok siebie z przerywanymi słupkami docelowymi i tagami przyczyn.
Powtórzony plan sekcji z wyróżnionym punktem Prognoza na cały rok.
Lista punktowana z jednym ciemnym elementem i pozostałymi wyblakłymi.
Prognoza zysku operacyjnego podniesiona o 1,0 mld jenów (handel detaliczny +0,5 mld jenów, fintech +0,5 mld jenów) dzięki silnym wynikom. Podwyżki stóp procentowych mogą być kontynuowane: plan zakładał dwie podwyżki (czerwiec, grudzień), obecnie oczekiwane są cztery (czerwiec, wrzesień, grudzień, marzec); koszty finansowe wzrosły o 1,0 mld jenów, więc prognozy zysku zwyczajnego i netto pozostają bez zmian.
Dwa ponumerowane stwierdzenia ze strzałkami i wnioskami wyróżnionymi kolorem morskim.
Roczny zysk operacyjny segmentu detalicznego prognozowany jest na 12,5 mld jenów (+12%), o 0,5 mld jenów powyżej planu zrewidowanego w Q1, dzięki wyższym przychodom od najemców i z wydarzeń. Wynik H1 wyniósł 6,5 mld jenów (+1,4 mld jenów); prognoza na H2 to 6,0 mld jenów (-0,1 mld jenów). Cały rok: 11,2 mld jenów w roku ubiegłym, 13,0 mld jenów przed czynnikami specjalnymi, 12,5 mld jenów po ich uwzględnieniu.
Dwa ułożone pionowo wykresy kaskadowe (wyniki za H1, prognoza na H2 z kreskowanymi słupkami wyników) oraz dolny wiersz z sumami rocznymi i odchyleniem od planu.
Prognozowany zysk operacyjny segmentu Fintech w całym roku obrotowym wynosi 51,5 mld ¥, czyli o 0,5 mld ¥ powyżej planu. Wynik za H1 to 28,3 mld ¥ (+2,9 mld ¥); prognoza na H2 to 23,2 mld ¥ (+1,6 mld ¥). Wzrost z 47,0 mld ¥ w roku ubiegłym do 51,5 mld ¥, przy czym zysk z wyłączeniem sekurytyzacji na poziomie 51,5 mld ¥ zestawiono z opublikowanym planem.
Dwa pionowe wykresy kaskadowe dla wyników H1 i prognozy H2 z klamrami przychodów/kosztów i polami szczegółowymi; gęsty układ drobnego tekstu.
Retail: 12,5 mld jenów (112%, +1,3 mld ¥ r/r, +0,5 mld ¥ względem zrewidowanego planu); Fintech: 51,5 mld ¥ (109%, +4,5 mld ¥, +0,5 mld ¥); koszty korporacyjne/eliminacje: -7,5 mld ¥; skonsolidowany zysk operacyjny: 56,5 mld ¥ w porównaniu do 50,2 mld ¥ (113%, +6,3 mld ¥, +1,0 mld ¥ względem planu).
Tabela z kolumnami dla roku ubiegłego, bieżącego (kolor morski), odchylenia od planu, wskaźnika r/r oraz zmiany r/r.
Prognoza rocznego zysku brutto bez zmian na poziomie 44,0 mld jenów (+1,3 mld ¥): wzrost z 42,7 mld ¥, retail +1,3 mld ¥, fintech +4,5 mld ¥, eliminacje +0,5 mld ¥, działalność pozaoperacyjna -5,0 mld ¥ (2- do 4-krotne podwyżki stóp procentowych), o 1,3 mld ¥ wyższy zysk bez sekurytyzacji przy zerowym wpływie czynników nadzwyczajnych (sekurytyzacja -1,5 mld ¥, zwroty odsetek +1,5 mld ¥).
Wykres kaskadowy ze strzałkami klamrowymi i wierszem odchyleń poniżej, pokazującym zmiany względem planu zrewidowanego w Q1.
Prognoza na rok obrotowy kończący się w marcu 2027 r.: EPS 167,7 ¥ (106%, +9,3 ¥) i ROE 12,3% (+0,7 pkt); GTV 5 885,0 mld jenów (109%, +492,9 mld ¥); przychody 297,8 mld ¥; zysk brutto na sprzedaży 261,8 mld ¥; koszty sprzedaży, ogólne i administracyjne (SG&A) 205,3 mld ¥; zysk operacyjny 56,5 mld ¥; zysk brutto (ordinary profit) 44,0 mld ¥; zysk netto 29,5 mld ¥ (104%, +1,0 mld ¥).
Dwie tabele ułożone pionowo: wskaźniki KPI (EPS, ROE) na górze oraz wybrane pozycje rachunku zysków i strat poniżej, z morską kolumną roku bieżącego.
Powtórzony plan sekcji z wyróżnionym punktem dotyczącym nowego standardu rachunkowości leasingu (od roku obrotowego kończącego się w marcu 2028 r.).
Lista punktowana z jednym elementem wyróżnionym ciemnym kolorem i pozostałymi wyszarzonymi.
Marui planuje wyceniać składniki aktywów z tytułu prawa do użytkowania tak, jakby nowy standard obowiązywał od daty rozpoczęcia umowy (opcja 2, oznaczona jako „planowane przyjęcie”), a nie od daty wdrożenia (kwiecień 2027). Dwa wykresy koncepcyjne porównują czynsz z amortyzacją i kosztami odsetkowymi w okresie leasingu.
Dwa zestawione wykresy koncepcyjne przedstawiające kwotę w czasie, z nachylonymi zacienionymi obszarami i opisanymi strzałkami.
Powtórzony plan sekcji z wyróżnionym punktem dotyczącym reakcji na incydenty bezpieczeństwa informacji.
Lista punktowana z jednym elementem wyróżnionym ciemnym kolorem i pozostałymi wyszarzonymi.
Incydent dotyczył klientów, którzy założyli konta w celu zakupu cyfrowych obligacji korporacyjnych (do 9 086 osób). Wyciekły dane: imię i nazwisko, adres, telefon, e-mail, data urodzenia, płeć, numer rachunku bankowego i jednostki inwestycyjne; w przypadku 54 klientów mogło dojść do wycieku numerów kont. Dane kart kredytowych nie wyciekły. Z poszkodowanymi klientami skontaktowano się indywidualnie, a nadzór został wzmocniony.
Slajd tekstowy z etykietami sekcji, kluczowymi frazami w kolorze morskim, strzałką w dół i podsumowaniem końcowym.
Klienci, którzy otrzymają powiadomienie o wycieku numeru karty z innego źródła lub zauważą nieznane obciążenia, mogą zgłosić to z poziomu wyciągu lub menu; Marui rekompensuje straty z tytułu nieautoryzowanego użycia z mocą wsteczną do 61 dni.
Po lewej ilustracja dwóch osób z alertem o karcie; po prawej dwa zrzuty ekranu aplikacji z wyróżnionymi przyciskami.
Aby zapewnić bezpieczne korzystanie z karty EPOS Card, Marui wzmacnia komunikację o usługach dodatkowych: ustawieniach powiadomień o transakcjach (alerty w aplikacji lub e-mail) oraz wirtualnej karcie z numerem wyłącznie do płatności online, dla której klienci mogą sami ustalać limity wydatków.
Dwie kolumny, każda z morską etykietą w kształcie pigułki, ilustracją telefonu i krótkim opisem z morskimi wyróżnieniami.
Separator sekcji numer 2: „Kierunki na przyszłość”, prezentowany przez prezesa i dyrektora generalnego Hiroshi Aoi (青井 浩).
Duża cyfra i tytuł po lewej, grafika mozaikowa w prawym dolnym rogu, logo w prawym górnym rogu.
Zawartość sekcji 2: 1. Reakcja na świat z dodatnimi stopami procentowymi; 2. Rozwój biznesów wspierających pasje klientów („好き”).
Pasek tytułowy z dwoma wyśrodkowanymi, numerowanymi punktami.
Powtórzony spis treści z wyróżnionym punktem 1 (reakcja na świat ze stopami procentowymi) i wyszarzonym punktem 2.
Dwa wyśrodkowane elementy, pierwszy ciemny, drugi szary.
Dymek dialogowy przedstawia obawę: o ile Marui zwiększało zyski dzięki należnościom w świecie zerowych stóp, o tyle w świecie z dodatnimi stopami koszty finansowania zgromadzonych należności mogą stać się obciążeniem i spowolnić wzrost poprzez niższą rentowność segmentu fintech.
Duży zaokrąglony dymek dialogowy z frazami wyróżnionymi na morsko na niemal pustym slajdzie.
Trzy działania: (1) dalsza rewizja stawek opłat za płatności ratalne i odnawialne, (2) ekspansja działalności pozabilansowej, (3) rozwój metod finansowania charakterystycznych dla Marui Group.
Wyśrodkowana lista trzech numerowanych punktów na pustym slajdzie.
Zysk segmentu Fintech wzrósł wraz z należnościami operacyjnymi: należności (w tym sekurytyzowane) osiągnęły poziom 1 079,7 mld jenów (10 797 sto milionów jenów), co stanowi 2,8-krotność wyniku z marca 2014 r. (z 384,7 mld jenów); zysk operacyjny Fintech wyniósł 47,0 mld jenów, czyli 3,0-krotność wyniku z marca 2014 r. (z 15,6 mld jenów), przy średniorocznej stopie wzrostu 9,6%. Wykres obejmuje okres od roku obrotowego kończącego się w marcu 2014 do marca 2026.
Wykres liniowy należności nad wykresem słupkowym zysku operacyjnego Fintech, z kropkowaną strzałką stopy wzrostu i morskim kolorem ostatniego słupka.
Stopy procentowe nadal rosną i mogą osiągnąć poziom powyżej oczekiwań w roku obrotowym kończącym się w marcu 2028: prognoza 2,0% wobec pierwotnego założenia 1,0%. Wykres schodkowy obejmuje okres od -0,1% (marzec 2024) przez 1,25% do marca 2031, z zacieniowaną luką między prognozą a założeniem.
Schodkowy wykres liniowy z zacieniowaną luką, dwustronną strzałką i objaśnieniami dla prognozy oraz pierwotnego założenia.
Strona rozdzielająca dla Działania 1, czyli dalszej rewizji stawek opłat za płatności ratalne i odnawialne.
Pojedynczy wyśrodkowany tytuł na pustym slajdzie.
Marui planuje dalszą rewizję w roku obrotowym kończącym się w marcu 2028: po podwyżce z października 2025 r. z 15,0% do 18,0%, stawka wzrośnie z 18,0% do maksymalnie 19,8% (termin w trakcie ustalania).
Dwa rzędy z oznaczeniami okresów i strzałkami stawek; morskie wyróżnienie dla planowanej zmiany.
Należności operacyjne w wysokości 783,9 mld jenów stanowią około 70% sumy aktywów wynoszącej 1 206,7 mld jenów; podobna kwota jest finansowana długiem oprocentowanym w wysokości 770,2 mld jenów (stan na wrzesień 2026).
Pojedyncza para skumulowanych kolumn aktywów i pasywów z morskimi polami należności i szarymi polami długu, wyśrodkowana na białym tle.
Około 50% (46%) należności operacyjnych to należności ratalne i odnawialne, których stawki opłat podlegają rewizji; płatności jednorazowe (40%) i wypłaty gotówki (14%) praktycznie nie dają pola do zmian (wypłaty gotówki ograniczone ustawowym limitem). Średnia w branży wynosi od 10 do 30%. Skład to średnia z końców okresów od H1 FY Mar 2024 do H1 FY Mar 2027.
Po lewej skumulowany słupek z trzema segmentami i etykietami, połączony kropkowanymi liniami z prawą parą kolumn bilansowych.
Przychody z podwyżki stawek: wzrost o 4,8 pkt proc. (z 15,0% do planowanych 19,8%) pomnożony przez 46% udziału daje +2,2%, co przewyższa koszt +2,0% wynikający ze wzrostu stóp finansowania (2,0% pomnożone przez 100% długu oprocentowanego).
Centralny słupek bilansowy z morskimi i koralowymi objaśnieniami po obu stronach, prowadzącymi kropkowanymi strzałkami do nierówności porównawczej na dole.
Dymek dialogowy z pytaniem, czy podniesienie stawek opłat ratalnych i odnawialnych może doprowadzić do (1) spadku aktywności klientów oraz (2) wzrostu strat kredytowych.
Szeroki, zaokrąglony dymek dialogowy z pytaniem wyróżnionym kolorem morskim na niemal pustym slajdzie.
Wartość transakcji (GTV) ratalnych i odnawialnych osiągnęła 473,2 mld jenów (4,732億円) w roku obrotowym kończącym się w marcu 2026: raty 3 377 (ok. 70%) i płatności odnawialne 1 355 (ok. 30%), wobec 1 252 w marcu 2015 r. Baner zaznacza start usługi „Atokara Bunkatsu” (raty po zakupie) w grudniu 2017 r.
Skumulowany wykres słupkowy dla lat obrotowych od marca 2015 do 2026 z banerem w formie strzałki i etykietami po prawej stronie.
47% posiadaczy karty EPOS Card to osoby w wieku do 30 lat włącznie (stan na wrzesień 2026) wobec 26% średniej rynkowej (statystyki Japan Credit Association, edycja 2025). Młodzi klienci doświadczają wielu wydarzeń życiowych i często dokonują dużych, jednorazowych wydatków.
Dwa wykresy kołowe po lewej stronie i morskie pole z pięcioma ikonami wydarzeń życiowych po prawej.
Ilustracja przedstawiająca pracownicę w wieku 20+ lat: po przeprowadzce brakuje jej środków na koncie, ale dzięki aplikacji może rozłożyć płatności na raty i podzielić koszt na kolejne miesiące. Wykresy słupkowe porównują miesięczną zdolność płatniczą przed (czerwone przekroczenie w maju) i po zmianie.
Dwa panele z dymkami dialogowymi i ilustracjami postaci nad wykresami słupkowymi „przed/po”.
Udział płatności ratalnych/odnawialnych w GTV zakupowym pozostał na niezmienionym poziomie po rewizji z października 2025 r.: 11,2%, 11,1%, 11,3%, 11,3%, 11,3% i 11,3% we wrześniu 2026 r.; założono utrzymanie tego poziomu po planowanej ponownej rewizji w marcu 2028 r.
Wykres liniowy obejmujący lata obrotowe od marca 2022 do 2029 z pionowymi znacznikami dat dwóch rewizji i kropkowaną projekcją.
Wskaźnik strat kredytowych był stabilny po rewizji, wynosząc 1,0% we wrześniu 2026 r. (wcześniej 1,0, 0,9, 0,8, 0,8, 0,8, 1,0), a wpływ ponownej rewizji ma być ograniczony. Wskaźnik to wartość spisanych należności podzielona przez należności na koniec okresu (z wyłączeniem gwarancji).
Wykres liniowy z pionowymi kropkowanymi znacznikami rewizji i przypisem definiującym wskaźnik strat.
Po przejściowych wahaniach wynikających z podwyżek stóp procentowych i rewizji stawek opłat, wzrost zysków segmentu fintech ma przyspieszyć: z historycznego poziomu około 4,0 mld jenów rocznie do około 5,0 mld jenów w przyszłości. Koncepcyjna krzywa obrazuje wpływ pandemii Covid, koniec ujemnych stóp procentowych, stopy procentowe na poziomie 1% i 2% oraz rewizje opłat w okresie od roku obrotowego kończącego się w marcu 2016 do 2031.
Koncepcyjny wykres liniowy z prognozą zaznaczoną linią przerywaną, zakreślonymi szczytami i dołkami, oznaczeniami stóp procentowych oraz strzałkami tempa wzrostu.
Strona rozdzielająca dla Działania 2, dotyczącego ekspansji obszarów biznesowych, które nie obciążają bilansu.
Pojedynczy tytuł wyśrodkowany na pustym slajdzie.
Działalność pozabilansowa wzrosła dzięki ekspansji gwarancji czynszowych. Przychody zewnętrzne segmentu fintech: 48,3 mld jenów w roku obrotowym kończącym się w marcu 2008 (wypłaty gotówki 80%, ubezpieczenia itp. 3%) wobec 195,8 mld jenów w roku obrotowym kończącym się w marcu 2026 (sprzedaż ratalna/odnawialna 35%, prowizje od sprzedawców 32%, gwarancje czynszowe 11%, ubezpieczenia 5%, inne 5%, pozostałe 12% segmentu zaznaczone kolorem koralowym). Udział pozycji pozabilansowych wyniesie 16% (około 30,0 mld jenów) w marcu 2026 r., z celem na poziomie około 20% do marca 2031 r.
Dwa wykresy pierścieniowe ze strzałką oraz umieszczone po prawej stronie wyróżnienie KPI z obecnym udziałem i celem.
Partnerstwo z Daito Kentaku Partners (nr 1 w Japonii pod względem zarządzanych jednostek przez 30 lat z rzędu według rankingu Zenkoku Chintai Jutaku Shimbun z 2026 r.) od 2027 r. jako impuls do zacieśnienia relacji z głównymi zarządcami nieruchomości i dążenia do pozycji lidera branży. Przychody z gwarancji czynszowych wyniosą 22,3 mld jenów w roku obrotowym kończącym się w marcu 2026, z celem 40,0 mld jenów lub więcej do marca 2031; GTV na poziomie około 1 biliona jenów wobec 400 mld jenów.
Po lewej panel partnera z logo i strzałką; po prawej wykres słupkowy za lata obrotowe kończące się w marcu 2021–2026 z przerywanym słupkiem celu.
Marui rozwija biznes oparty na opłatach gwarancyjnych, który nie wymaga finansowania, poprzez współpracę z bankami: posiadacze kart EPOS Card są kierowani do ofert kredytowych, banki ich udzielają, a Marui dostarcza klientów i gwarantuje kredyty w zamian za prowizje. Partnerami są Nishi-Nippon City Bank oraz ORIX Bank; usługi ruszą od 2027 r. z planem ekspansji na banki w całym kraju.
Po lewej trójkątny schemat przepływu między EPOS, bankiem a członkami; po prawej logotypy partnerów i morska etykieta z notatkami o wdrożeniu.
Struktura zysków Marui w świecie stóp procentowych opiera się na trzech filarach: (1) dalszej rewizji stawek opłat, (2) ekspansji działalności pozabilansowej oraz (3) opracowaniu charakterystycznych dla Marui Group instrumentów finansowania (w trakcie analizy), co prowadzi do osiągnięcia KPI na rok obrotowy kończący się w marcu 2031.
Morska ramka z trzema ponumerowanymi punktami i strzałką skierowaną w dół do deklaracji celu.
Powtórzony spis treści z wyróżnionym punktem 2: postępy w biznesach wspierających pasje klientów („favorites”), z podpunktami dotyczącymi handlu detalicznego (Retail) i fintechu.
Dwa punkty: pierwszy wyszarzony, drugi ciemny z dwoma podpunktami.
Rozdzielacz sekcji zatytułowany Handel detaliczny (小売).
Pojedynczy tytuł wyśrodkowany na pustym slajdzie.
Zysk operacyjny z handlu detalicznego rósł stabilnie i spodziewany jest szósty z rzędu roczny wzrost: 10,0 mld jenów (100 sto milionów jenów) w roku obrotowym kończącym się w marcu 2020 (dołek spowodowany pandemią), 11,2 mld jenów (112 sto milionów jenów) w roku obrotowym kończącym się w marcu 2026 oraz prognoza 12,5 mld jenów (125 sto milionów jenów) na rok obrotowy kończący się w marcu 2027.
Wykres słupkowy za lata obrotowe kończące się w marcu 2020–2027 ze strzałką Covid, morskim słupkiem ostatnich wyników i przerywanym słupkiem prognozy; wartości podane w jednostkach sto milionów jenów (億円).
Dwie morskie etykiety (pills) wskazują motory wzrostu handlu detalicznego: zwiększenie przychodów od najemców oraz jednostki wspierające pasje klientów („好き”).
Dwie wyśrodkowane etykiety na pustym slajdzie.
Powierzchnia niewynajęta została zredukowana do około 4000 tsubo: średnia operacyjna powierzchnia pustostanów osiągnęła szczyt na poziomie 11 300 tsubo (wskaźnik pustostanów 12%) w roku obrotowym kończącym się w marcu 2021, a we wrześniu 2026 r. wynosi 4000 tsubo, co daje wskaźnik pustostanów na poziomie 5%.
Wykres słupkowy powierzchni niewynajętej z linią wskaźnika pustostanów powyżej i morskim słupkiem ostatnich danych.
Marui przechodzi z etapu pierwszego, polegającego na gromadzeniu know-how (wymiana najemców, redukcja pustostanów), do etapu drugiego, czyli wykorzystania tego know-how: zwiększania udziału czynszów zależnych od sprzedaży, podnoszenia wartości obiektów i zakończenia procesu redukcji pustostanów.
Dwie kolumny ułożonych bloków: szare dla etapu pierwszego i morskie dla etapu drugiego, połączone linią kropkowaną.
Liczba odwiedzających i GTV wzrosły powyżej poziomu sprzed pandemii: 180 milionów odwiedzających (+900 000 vs rok obrotowy kończący się w marcu 2019) i 290,0 mld jenów GTV (+33,0 mld jenów) w istniejących sklepach w roku obrotowym kończącym się w marcu 2026. Poprawa wartości obiektów zostanie odzwierciedlona w warunkach przy każdym odnowieniu umowy.
Dwie morskie etykiety z dużymi liczbami KPI, strzałka w dół i końcowe morskie oświadczenie.
Wskaźnik dochodów zmiennych w Marui i Modi wzrósł z 13% (rok obrotowy kończący się w marcu 2021) do 20% (2025) i 23% (2026), z prognozą 24% na rok obrotowy kończący się w marcu 2027 i celem 30% lub więcej do marca 2031; dla porównania w miejskich centrach handlowych i budynkach przy stacjach wskaźnik ten wynosi od 30 do 40%.
Wykres słupkowy z przerywanymi słupkami prognozy, morskim słupkiem bieżącym i szarą etykietą referencyjną po prawej stronie.
Oczekuje się, że wzrost wartości i wyższe czynsze zależne od sprzedaży zwiększą przychody od najemców o 8,0 mld jenów do roku obrotowego kończącego się w marcu 2031 w porównaniu z marcem 2026: dochód stały +2,0 mld jenów dzięki wzrostowi wartości oraz dochód zmienny +6,0 mld jenów dzięki rozszerzeniu czynszów zależnych od sprzedaży.
Dwie morskie pigułki z liczbami oraz klamra łącząca je w jedną dużą sumę.
Know-how z obszaru handlu detalicznego jest wykorzystywany w każdym segmencie jednostek wspierających pasje: wydarzeniach (operacje w sklepach i na piętrach), towarach (planowanie, produkcja i sprzedaż produktów marek własnych) oraz kartach (pozyskiwanie członków poprzez obsługę klienta). Zostało to przedstawione jako trójdzielny wykres kołowy w kształcie serca.
Wykres kołowy podzielony na trzy różowe segmenty wokół logo w kształcie serca z liniami pomocniczymi etykiet.
Wzrost liczby wydarzeń wspierających pasje fanów: GTV na poziomie 8,3 mld ¥ (160% r/r) w porównaniu do 5,2 mld ¥ (52 sto milionów jenów) oraz 82 000 nowych posiadaczy kart z wydarzeń (138%) w porównaniu do 60 000. Dzienne GTV wzrosło z 760 000 ¥ do 910 000 ¥.
Dwa wykresy słupkowe porównujące wrzesień 2025 i wrzesień 2026 z paskiem wyników dziennych pod pierwszym wykresem.
Wydarzenia oparte na doświadczeniach, obejmujące wystawy, zwiększają liczbę odwiedzających, nowych członków i sprzedaż. Wyniki dzienne: wydarzenia nastawione na sprzedaż towarów przyciągają 135 odwiedzających, 9 nowych członków i generują 970 000 ¥; wydarzenia doświadczalne to 256 odwiedzających, 19 nowych członków i 2,13 mln ¥ (stan na wrzesień 2026).
Dwie kolumny porównujące strukturę przestrzeni i przychody, z małymi grupami słupków i strzałkami wzrostu dla typu doświadczalnego.
Infrastruktura i ścieżka klienta mające na celu poprawę jakości doświadczeń oraz zachęcenie do zakupu towarów i wyrobienia karty: wyposażenie immersyjne (duże monitory, dźwięk, oświetlenie) oraz trasa obejmująca (1) zanurzenie w świecie marki, (2) kontakt z produktami, (3) informację o karcie przy kasie.
Po lewej zdjęcia wyposażenia, po prawej rzut izometryczny piętra z ponumerowaną trasą i ikonami trzech kroków.
Rezerwacje wydarzeń w Yurakucho Marui (8. piętro) są zaplanowane z półtorarocznym wyprzedzeniem. Liczba sekcji przeznaczonych na wydarzenia doświadczalne wzrośnie z 14 (wrzesień 2026) do 38 do marca 2031 roku.
Po lewej zdjęcie hali wydarzeń, po prawej pastylka z liczbą sekcji „przed” i „po”.
Przestrzeń eventowa Marui wspierająca pasje klientów, „SUKI PLACE”, otwiera swoją pierwszą lokalizację zewnętrzną w LUCUA Osaka (LUCUA SOUTH, dzielnica Umeda) 24 listopada 2026 roku.
Duże logo na górze, wizualizacja sklepu po lewej oraz pastylka z datą otwarcia i tekstem o lokalizacji po prawej.
SUKI PLACE rozszerzy działalność na główne miasta w całym kraju, koncentrując się na obszarach, w których nie ma sklepów Marui ani Modi; otwarcie w rejonie Nagoi planowane jest na 2027 rok. Mapa Japonii pokazuje obszary Marui/Modi (kolor morski) oraz otwarcia zewnętrzne (kolor różowy) ze strzałkami ekspansji.
Mapa Japonii z kolorowymi kropkami i strzałkami po lewej, logo SUKI PLACE i komunikat po prawej.
Wykorzystując know-how w zakresie marek własnych, Marui rozszerzy ofertę towarów własnego projektu. Sprzedaż produktów eventowych (w mld ¥): 100 w roku obrotowym kończącym się w marcu 2026, planowane 155 w roku obrotowym 2027 (z czego 12 to towary własne) oraz 30,0 mld ¥ do roku obrotowego 2031 (towary własne: 12,0 mld ¥).
Wykres słupkowy z pełnym słupkiem wyników rzeczywistych i przerywanymi słupkami prognoz z wyróżnionym segmentem towarów własnych.
Przekładka sekcji zatytułowana Fintech (フィンテック).
Pojedynczy, wyśrodkowany tytuł na pustym slajdzie.
Podczas gdy branża kart kredytowych zmaga się z trudnościami w pozyskiwaniu nowych członków, liczba rejestracji EPOS Card stale rośnie: nowi członkowie r/r to 106% dla EPOS w porównaniu do 97% średniej rynkowej w roku obrotowym kończącym się w marcu 2026. Wykres obejmuje lata obrotowe 2015–2026 na podstawie statystyk Japan Credit Association; dane r/r bazują na nowych kartach wydanych od stycznia do grudnia.
Wykres liniowy z dwiema seriami danych, przerywaną linią bazową 100%, etykietami wartości końcowych i przypisami źródłowymi.
Dwie morskie pastylki wskazują filary: bezpośrednie doradztwo w sklepach i na wydarzeniach oraz karty wspierające pasje klientów. Przedstawiono to jako ilustrację pracownika pomagającego klientowi oraz wizerunek EPOS Card wraz z kartą z logo w kształcie serca.
Dwie kolumny z pastylkami, ilustracja po lewej oraz obrazy kart ze znakiem plus po prawej.
Podczas gdy liczba rejestracji online spowalnia, rośnie liczba zapisów w sklepach i na wydarzeniach: nowi członkowie r/r według kanałów w latach obrotowych 2023–2026: online 129, 122, 102, 98; sklepy/wydarzenia 123, 101, 99, 107. Nowi posiadacze kart z wydarzeń wspierających pasje: 82 000 (138%) w porównaniu do 60 000.
Po lewej wykres liniowy z dwiema seriami, po prawej porównanie dwóch słupków.
Liczba członków posiadających karty wspierające pasje wzrosła z 1,26 mln do 1,53 mln, przy czym osoby w wieku 30 lat lub młodsze stanowią 59% w porównaniu do 47% dla wszystkich członków EPOS Card (stan na wrzesień 2026).
Wykres słupkowy po lewej, dwa wykresy pierścieniowe po prawej z wartościami procentowymi w środku.
Schemat koncepcyjny: konsumpcja na własne potrzeby rozszerza się poprzez „pasje” na wsparcie i darowizny dla innych, a następnie dla społeczeństwa, dzięki czemu karta wspierająca pasje łączy wpływ społeczny z zyskiem.
Diagram kołowy od lewej do prawej ze strzałkami, ikoną kiełkującej rośliny i motywem telefonu z nakładającymi się okręgami poniżej.
Marui wprowadza karty dla fanów światowych artystów: TREASURE EPOS Card (wsparcie dla grupy niosącej pomoc humanitarną i w przypadku katastrof) oraz BABYMONSTER EPOS Card (międzynarodowa grupa wsparcia). 0,1% kwoty wydanej kartą jest przekazywane na rzecz każdej z wspieranych organizacji.
Główna liczba na górze z dwiema pastylkami nad wizerunkami kart i etykietami odbiorców.
W miarę przekazywania darowizn artyści przesyłają limitowane nagrania wideo: 0,1% wartości transakcji jest przekazywane na cele charytatywne, co tworzy pętlę codziennego użytkowania, darowizn i ekskluzywnych treści. Limitowane wideo są dostarczane w zależności od stażu: przy pierwszej darowiźnie, po 6 miesiącach i po 12 miesiącach.
Diagram pętli po lewej stronie i oś czasu w formie dymków z trzema krokami po prawej.
Cele na marzec 2031 r. w porównaniu z wrześniem 2026 r.: liczba posiadaczy kart wspierających pasje z 1,53 mln do 3,0 mln; uczestnicy wsparcia/darowizn ze 180 000 do 1,0 mln; kwota wsparcia/darowizn z 4,2 mld jenów do 10,0 mld jenów.
Trzy wiersze z turkusowymi etykietami, wartością bieżącą, strzałką i wartością docelową zapisaną dużymi turkusowymi cyframi.
Fintech: reakcja na świat stóp procentowych poprzez ponowną rewizję stawek opłat i działalność pozabilansową; handel detaliczny: dalszy wzrost dzięki podnoszeniu wartości, rozszerzeniu czynszów powiązanych ze sprzedażą i ogólnokrajowemu wdrożeniu jednostek wspierających ulubione marki. KPI na FY Mar 2031: GTV grupy 10 bilionów ¥; PBR 3 do 4x = ROE 15%+ razy PER 25x+; EPS CAGR 9%+ i TSR CAGR 12%+.
Dwie turkusowe etykiety z opisami nad obramowaną sekcją KPI z równaniem PBR, ROE i PER.
Komunikat informujący, że strategia dla biznesów wspierających pasje klientów, łącząca handel detaliczny i fintech, zostanie wyjaśniona podczas briefingu wynikowego w maju 2027 r.
Wyśrodkowany tekst z turkusowym wyróżnieniem na pustym slajdzie pod paskiem tytułowym.
Obraz końcowy z hasłem „W stronę gospodarki napędzanej pasjami” na tle nadmorskiego krajobrazu o wschodzie słońca. Mały druk zawiera informacje o prawach autorskich (NAOE/SQUARE ENIX, YG), ostrzeżenie o stwierdzeniach dotyczących przyszłości oraz adres kontaktowy IR.
Zdjęcie na całą stronę z dużym białym hasłem, małym tekstem zastrzeżeń w lewym dolnym rogu i logo Marui Group w prawym dolnym rogu.
Separator sekcji z napisem Aneks, wprowadzający strony z danymi uzupełniającymi.
Duży wyśrodkowany tytuł z różową grafiką mozaikową w prawym dolnym rogu.
Średnia operacyjna powierzchnia wolna spadła z 5 200 tsubo (wrzesień 2025) do 4 700 tsubo (marzec 2026) i 4 000 tsubo (wrzesień 2026).
Wykres z trzema słupkami z kropkowanymi liniami trendu i turkusowym słupkiem dla najnowszych danych.
GTV w kanale EC rok do roku w ujęciu kwartalnym od FY Mar 2023 do Q2 FY Mar 2027: większość kwartałów powyżej 100%, w zakresie od 98% do 116%, z wynikiem 104% w Q1 i 108% w Q2 FY Mar 2027.
Wykres liniowy z przerywaną linią bazową 100%, separatorami lat obrotowych i opisanymi punktami.
Stawka opłaty akceptanta (przychody z opłat podzielone przez GTV fintech): 1,18%, 1,22%, 1,24%, 1,21% w kwartałach Q1-Q4 FY Mar 2026, następnie 1,20% w Q1 i 1,21% w Q2 FY Mar 2027.
Pojedynczy wykres liniowy z opisanymi punktami kwartalnymi i definicją w przypisie.
Liczba posiadaczy kart osiągnęła rekordowe 8,51 mln we wrześniu 2026 r. wobec 8,11 mln rok wcześniej, z prognozą 8,70 mln na marzec 2027 r. Karty wspierające ulubione marki to łącznie 1,53 mln; klamra pokazuje, że karty te wraz z kartami platynowymi/złotymi stanowiły 62% członków we wrześniu 2025 r., 67% (+5 pkt) we wrześniu 2026 r. i 70% w prognozie na marzec 2027 r.
Wykres słupkowy skumulowany dla trzech dat z klamrami pokazującymi wskaźniki i kropkowaną linią trendu; przerywany słupek prognozy.
Kwartalne roszczenia o zwrot odsetek (受入高) i wypłacone zwroty (利息返還高) stale spadają od FY Mar 2020; roszczenia w Q2 FY Mar 2027 wyniosły 330 mln jenów (3,3 sto milionów jenów (330 mln jenów)), a stan rezerw to 3,7 mld jenów (37 sto milionów jenów).
Wykres liniowy roszczeń nad wykresem słupkowym zwrotów obejmujący 30 kwartałów z wyróżnionym ostatnim słupkiem.
Tabela na FY Mar 2027 w jednostkach sto milionów jenów: efekt sekurytyzacji +7 w H1 (-23 r/r), prognoza -45 w H2 i -38 za cały rok (-15); zysk z transferu 66, amortyzacja itp. -104; efekt zmiany stawki opłat +56 w H1, 116 za cały rok (+66); wpływ wzrostu stóp -18 w H1, -50 za cały rok; suma +14 w H1, -13 w H2, +1 za cały rok.
Gęsta tabela danych z wynikami kwartalnymi/prognozami, kolumnami półrocznymi i rocznymi oraz turkusowymi nagłówkami.
Ostatni slajd z napisem END i różową grafiką mozaikową.
Grafika mozaikowa po lewej i wyśrodkowany tekst END.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 102-stronicowa prezentacja wyników za pierwsze półrocze roku obrotowego kończącego się w marcu 2027 r. Zawiera skonsolidowane wyniki segmentów handlu detalicznego i fintech, bilans, alokację kapitału, sekcję ESG, prognozę na cały rok, notę dotyczącą standardów rachunkowości leasingu, aktualizację w zakresie bezpieczeństwa informacji, sekcję strategiczną dotyczącą reakcji na rosnące stopy procentowe oraz aneks.
FY2026 oznacza tutaj rok obrotowy kończący się w marcu 2027 r. H1 to okres od kwietnia do września 2026 r., a prezentacja jest datowana na 10 listopada 2026 r.
Wartość transakcji brutto (GTV) w H1 wyniosła 2 846,6 mld jenów (+9%), zysk operacyjny 30,8 mld jenów (+17%), zysk zwyczajny 25,4 mld jenów (+10%), a zysk netto 16,8 mld jenów (+13%). Są to rekordowe wyniki od czasu rozpoczęcia publikacji śródrocznych raportów skonsolidowanych. Prognoza zysku operacyjnego na cały rok została podniesiona o 1,0 mld jenów do poziomu 56,5 mld jenów.
Oryginał jest w języku japońskim (materiał informacyjny w formacie 決算説明会資料) i został opublikowany w serwisie TDnet (system terminowego ujawniania informacji Giełdy Papierów Wartościowych w Tokio). Na stronie galerii znajduje się analiza każdego slajdu w języku angielskim.
Sekcja CEO omawia strategię w świecie rosnących stóp procentowych: kolejną rewizję stawek opłat za płatności ratalne i odnawialne (z 18,0% do maksymalnie 19,8%), rozwój działalności pozabilansowej (np. gwarancje czynszowe) oraz opracowanie nowych metod finansowania. Przedstawiono także cele wzrostu handlu detalicznego i wskaźniki KPI dla segmentu fintech na rok kończący się w marcu 2031 r. (GTV grupy na poziomie 10 bilionów (10^12) jenów, ROE powyżej 15%).
Slajdy można pobrać bezpośrednio ze strony galerii, jeśli przyciski pobierania są aktywne. Oryginalny plik PDF spółki jest dostępny w serwisie relacji inwestorskich Marui Group.
Tak, struktura (agenda, przerywniki sekcji, wykresy kaskadowe, pigułki KPI, tabele segmentowe, aneks) stanowi doskonały wzorzec dla każdej prezentacji wyników. Należy podmienić treść, pamiętając, że dane i branding Marui są zastrzeżone dla oryginalnej firmy.
Tak. Strony 8, 33, 35 i 101 to tabele, strony 7, 9, 18–22 oraz 96–100 zawierają głównie wykresy, a strony z wykresami kaskadowymi (10, 11, 13, 17, 31, 32, 34) obejmują gęsty, drobny tekst.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.