
Należy do zbioru Przykłady prezentacji dla inwestorów
Mapletree Pan Asia Commercial Trust Investor Presentation November 2026 – prezentacja inwestorska z 13 listopada 2026 r. firmy Mapletree Pan Asia Commercial Trust (MPACT, SGX: N2IU). Jest to notowany w Singapurze REIT posiadający 15 nieruchomości biurowych, parków biznesowych i handlowych w Singapurze, Hongkongu, Chinach, Japonii i Korei Południowej. Dokument opiera się na wynikach za 2Q FY26/27 i 1H FY26/27 (kwiecień–wrzesień 2026) i obejmuje portfel, zarządzanie kapitałem, zrównoważony rozwój oraz dane rynkowe. Kwoty podano w S$ (dolarach singapurskich), chyba że zaznaczono inaczej.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Mapletree Pan Asia Commercial Trust Investor Presentation November 2026 – prezentacja inwestorska z 13 listopada 2026 r. firmy Mapletree Pan Asia Commercial Trust (MPACT, SGX: N2IU). Jest to notowany w Singapurze REIT posiadający 15 nieruchomości biurowych, parków biznesowych i handlowych w Singapurze, Hongkongu, Chinach, Japonii i Korei Południowej. Dokument opiera się na wynikach za 2Q FY26/27 i 1H FY26/27 (kwiecień–wrzesień 2026) i obejmuje portfel, zarządzanie kapitałem, zrównoważony rozwój oraz dane rynkowe. Kwoty podano w S$ (dolarach singapurskich), chyba że zaznaczono inaczej.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
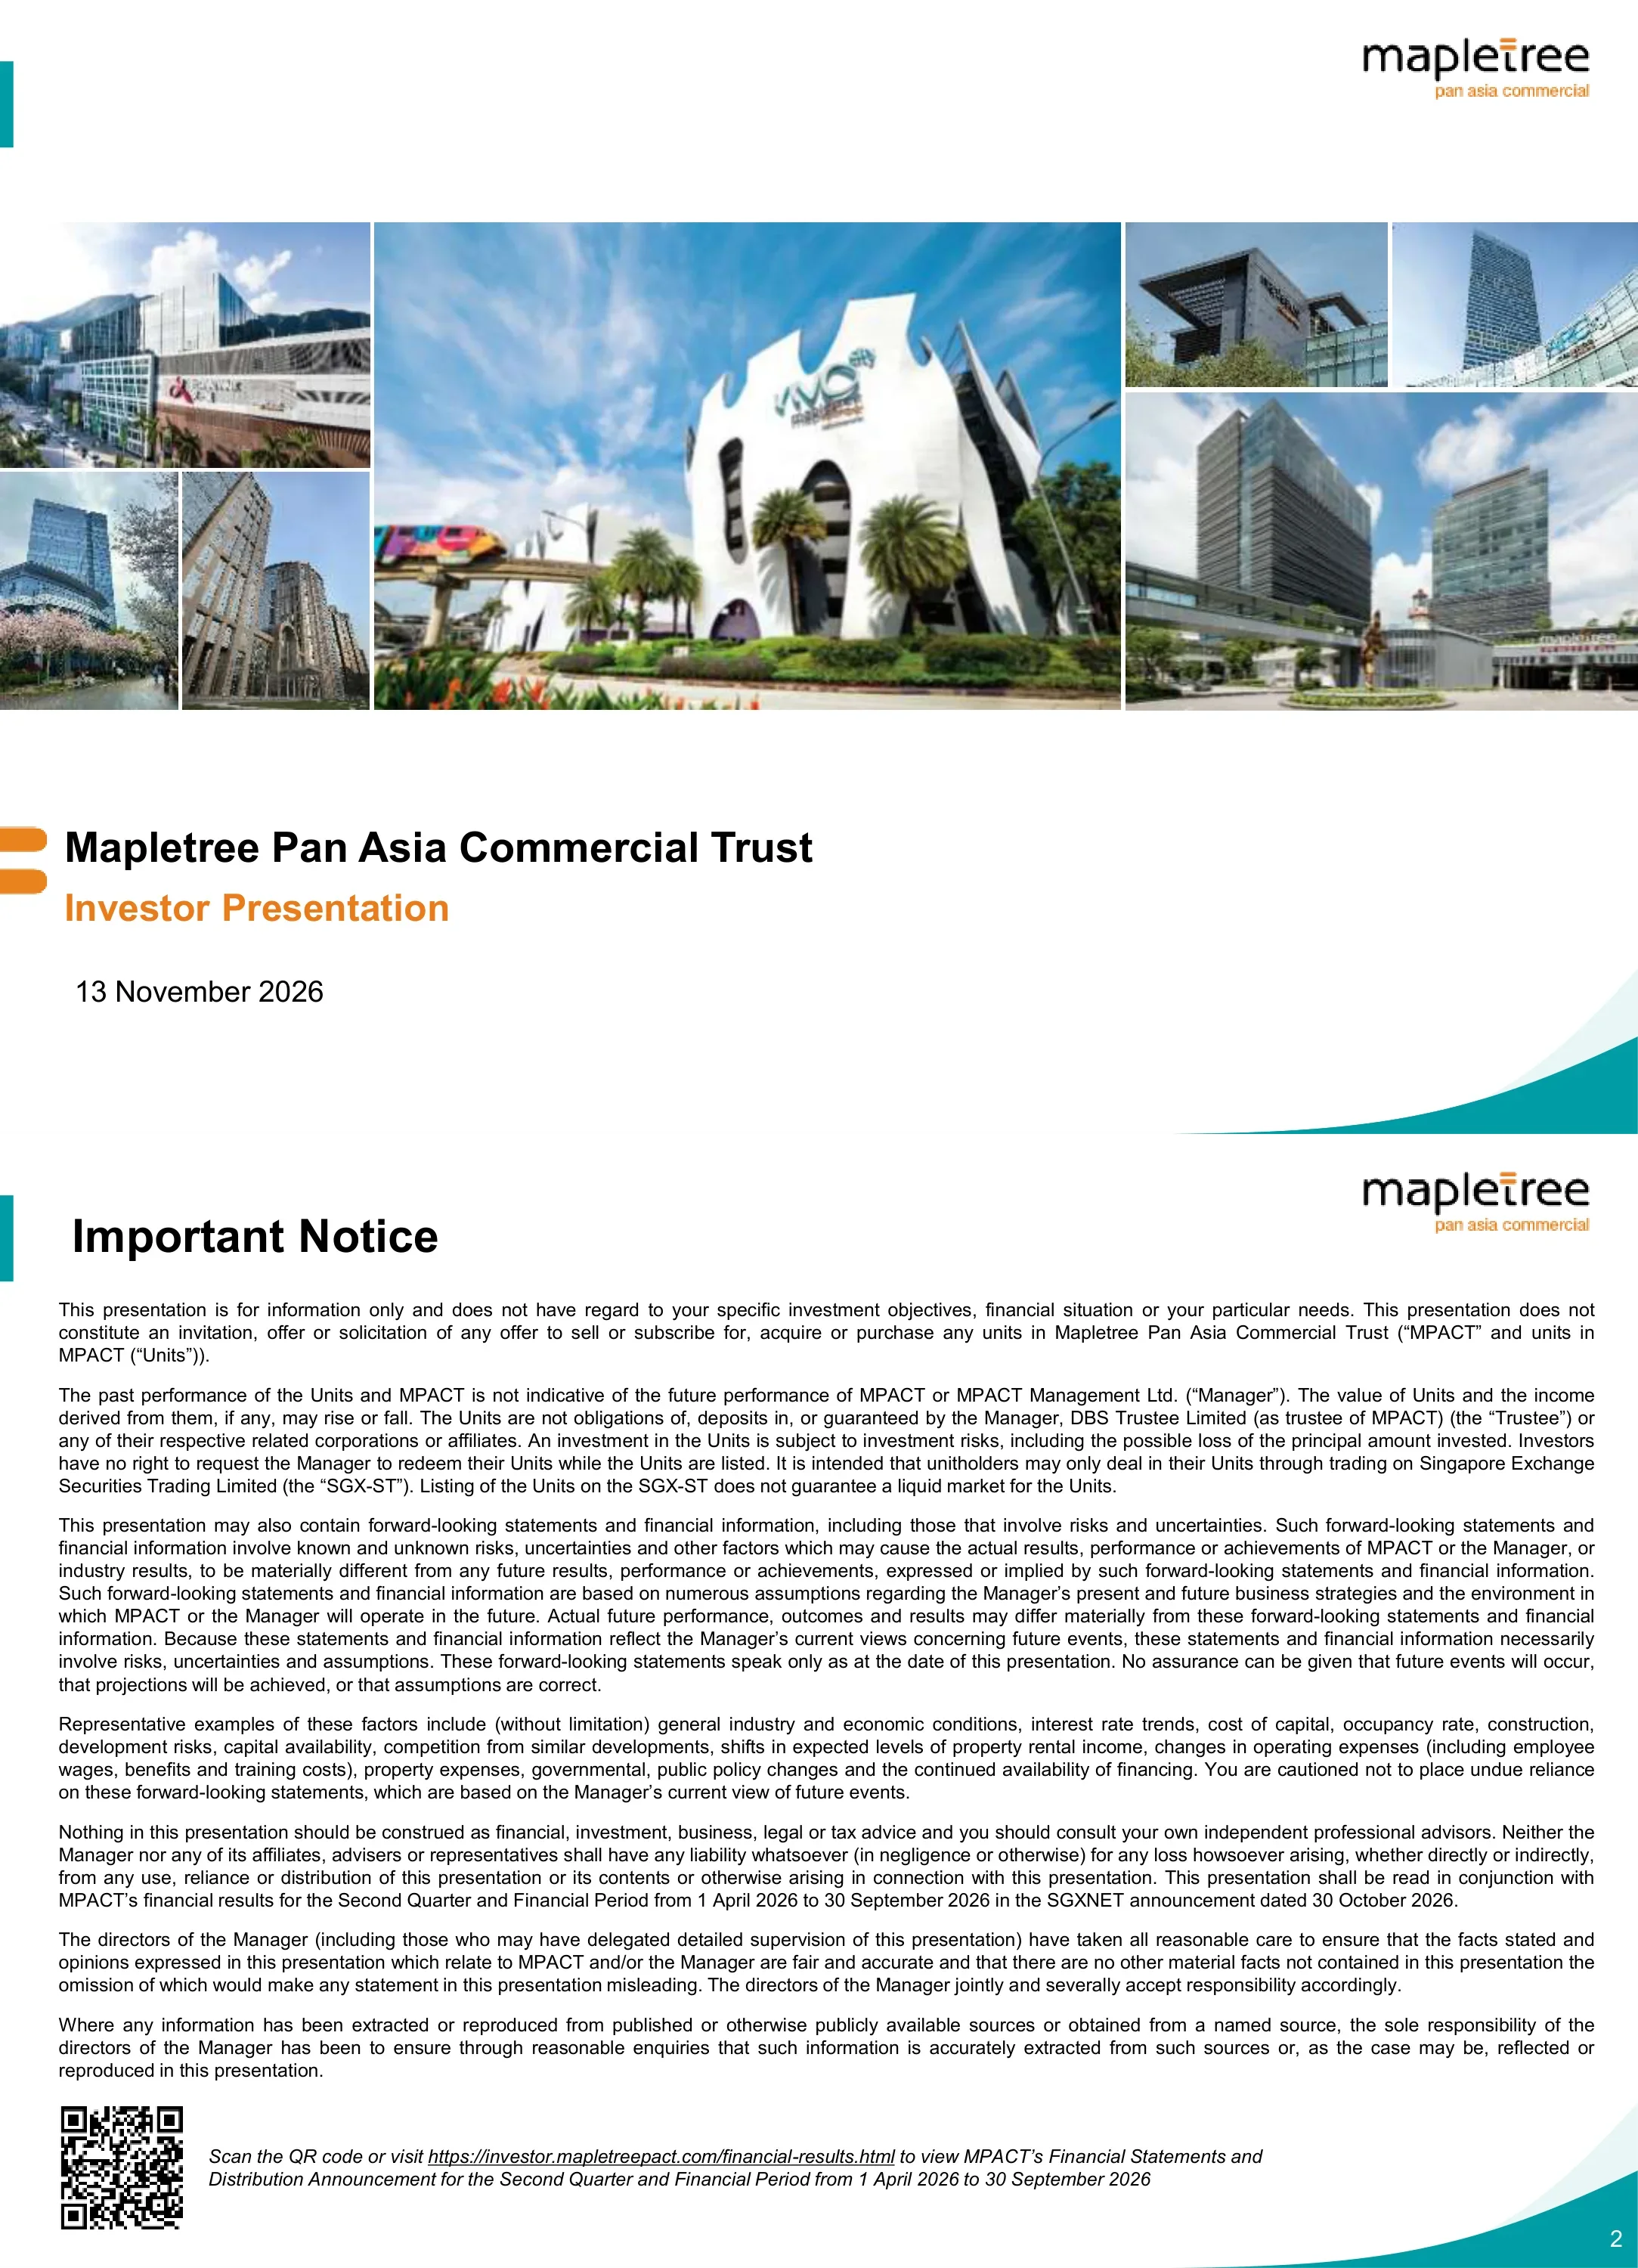
Slajd tytułowy prezentacji inwestorskiej Mapletree Pan Asia Commercial Trust z datą 13 listopada 2026 r., zawierający logo Mapletree Pan Asia Commercial.
Pas mozaiki zdjęć przez środek, tytuł i pomarańczowy podtytuł w lewym dolnym rogu, logo w prawym górnym rogu, morski element graficzny w narożniku.
Zastrzeżenie prawne informujące, że prezentacja ma charakter wyłącznie informacyjny i powinna być czytana wraz z wynikami za okres od 1 kwietnia do 30 września 2026 r., ogłoszonymi za pośrednictwem SGXNET 30 października 2026 r. Kod QR prowadzi do strony investor.mapletreepact.com/financial-results.html.
Wyjustowane akapity tekstu na pełną szerokość pod tytułem, kod QR i link w lewym dolnym rogu.
Agenda z odnośnikami do stron: Przegląd (strona 4), Wyniki finansowe (9), Najważniejsze informacje o portfelu (18), Zaangażowanie w zrównoważony rozwój (34), Nasza koncentracja długoterminowa (37), Dodatek 1: Informacje o portfelu (40) oraz Dodatek 2: Informacje rynkowe (52).
Punktowana lista agendy z numerami stron wyrównanymi do prawej na tle dekoracyjnej grafiki z liściem klonu.
Kapitalizacja rynkowa S$6,1 mld (przy kursie S$1,16 w dniu 12 listopada 2026 r.), 15 nieruchomości, 10,2 mln stóp kwadratowych powierzchni najmu i S$15,2 mld aktywów pod zarządzaniem (AUM). Struktura AUM według krajów: Singapur 61%, Hongkong 22%, Chiny 9%, Japonia 6%, Korea Południowa 1%; VivoCity i MBC stanowią po 27%. Według klasy aktywów: handel detaliczny 49%, biura 22%, parki biznesowe 29%.
Cztery kafelki KPI na górze, lista krajów z flagami i wartościami procentowymi, dwa wykresy pierścieniowe poniżej, przypisy na dole.
15 nieruchomości na pięciu rynkach: Singapur 4 (VivoCity, MBC, mTower, BOAHF), Hongkong 1 (Festival Walk), Chiny 2 (Gateway Plaza w Pekinie, Sandhill Plaza w Szanghaju), Japonia 7 (cztery w Tokio, trzy w Chibie) i Korea Południowa 1 (The Pinnacle Gangnam).
Mapa Azji z numerowanymi pomarańczowymi pinezkami i ramkami z listą nieruchomości z morskimi nagłówkami.
Mandat obejmuje nieruchomości przynoszące dochód, wykorzystywane jako biura i/lub obiekty handlowe, w lokalizacjach takich jak Singapur, Chiny, Hongkong, Japonia i Korea Południowa. Sponsor, Mapletree Investments Pte Ltd, posiada 56,0%, a udziałowcy publiczni 44,0% wg stanu na 12 listopada 2026 r.; Zarządca i Zarządcy Nieruchomości są w 100% własnością Sponsora.
Dwa panele: tekst mandatu z ikonami po lewej, schemat struktury własności po prawej.
Opłaty za zarządzanie składają się z opłaty podstawowej w wysokości 10% dochodu do podziału oraz opłaty za wyniki w wysokości 25% wzrostu DPU rok do roku, co według slajdu zapewnia zbieżność celów Zarządcy z udziałowcami i odzwierciedla silne wsparcie Sponsora.
Lewa ramka z dwoma składnikami opłat połączonymi plusem, strzałka do prawej ramki z trzema korzyściami i ikonami.
Oś czasu: debiut na Głównym Rynku SGX-ST 27 kwietnia 2011 r.; 2013 pozyskanie S$225,0 mln i zakup Mapletree Anson; 2016 pozyskanie S$1,04 mld i zakup MBC I; 2019 pozyskanie S$918,5 mln i zakup MBC II; 2022 fuzja z Mapletree North Asia Commercial Trust; 2024 sprzedaż Mapletree Anson za S$775,0 mln; 2025 sprzedaż budynków TS Ikebukuro i ABAS Shin-Yokohama za S$78,7 mln; 2026 sprzedaż części biurowej Festival Walk za S$328,1 mln.
Pozioma strzałka osi czasu z ośmioma znacznikami lat, zdjęcia powyżej i opisy zdarzeń poniżej, wstawka z mapą po prawej.
Separator sekcji zatytułowany Wyniki finansowe, na tle zdjęcia rzeźby ryby w Mapletree Business City w Singapurze.
Zdjęcie na całą stronę z białym tytułem i podpisem w prawym dolnym rogu.
Przychody brutto S$207,5 mln (spadek o 5,0%), NPI 153,5 mln S$ (spadek o 6,3%), koszty finansowe 42,6 mln S$ (spadek o 10,1%), kwota dostępna do podziału 103,1 mln S$ (spadek o 2,9%) oraz DPU 1,94 centa wobec 2,01 centa (spadek o 3,5%). Przychody w Singapurze wzrosły o 0,3% dzięki VivoCity, podczas gdy wyniki zagraniczne i sprzedane aktywa obciążyły bilans.
Tabela finansowa po lewej ze strzałkami odchyleń, prawa kolumna z komentarzami w punktach, przypisy poniżej.
Porównywalne przychody brutto wyniosły 210,5 mln S$ wobec 216,9 mln S$ (VivoCity wzrost o 5,9% do 66,0 mln S$), a NPI 155,8 mln S$ wobec 162,9 mln S$ (VivoCity wzrost o 5,0% do 48,8 mln S$). Kluczowe aktywa VivoCity i MBC stanowiły 58% przychodów i 60% NPI.
Dwa skumulowane wykresy słupkowe obok siebie porównujące 2Q FY25/26 i 2Q FY26/27 z legendą kolorów.
Przychody brutto 413,9 mln S$ (spadek o 5,3%), NPI 308,3 mln S$ (spadek o 6,5%), koszty finansowe 83,4 mln S$ (spadek o 14,4%), kwota do podziału 207,3 mln S$ (spadek o 2,7%) oraz DPU 3,90 centa wobec 4,02 centa (spadek o 3,0%). Przy stałych kursach walut przychody i NPI byłyby niższe odpowiednio o 4,9% i 6,4%.
Taki sam układ tabeli i komentarza jak na slajdzie kwartalnym.
Porównywalne przychody brutto za 1H wyniosły 419,9 mln S$ wobec 433,4 mln S$ (VivoCity wzrost o 7,5% do 131,6 mln S$); NPI 312,8 mln S$ wobec 327,5 mln S$ (VivoCity wzrost o 6,9% do 98,2 mln S$). Według rynków Singapur stanowi 66% przychodów i 68% NPI; kluczowe aktywa to odpowiednio 58% i 59%.
Dwa skumulowane wykresy słupkowe z panelami procentowymi z flagami rynków obok każdego z nich.
Stan na 30 września 2026 r.: aktywa ogółem S$15 389,7 mln, zadłużenie netto 5 772,2 mln S$, aktywa netto 9 172,3 mln S$, 5 291 445 tys. jednostek oraz NAV na jednostkę S$1,73, bez zmian w stosunku do 31 marca 2026 r. W czerwcu 2026 r. wykupiono papiery wartościowe typu perpetual o wartości 250 mln S$ i wyemitowano obligacje o stałym oprocentowaniu o wartości 200 mln S$.
Dwukolumnowa tabela bilansowa z wyróżnionymi sumami.
Dług brutto S$5 913,4 mln, dźwignia finansowa ogółem 38,1% (37,7% w czerwcu 2026 r.), wskaźnik ICR 3,3x, całkowity koszt długu 2,95%, dług o stałym oprocentowaniu 71,8%, średni termin zapadalności długu 3,2 roku oraz rating Moody's Baa2 (perspektywa negatywna). Stosunek długu brutto do wartości aktywów netto wynosi 64,5%.
Tabela porównawcza z siedmioma wierszami dla trzech dat z siedmioma przypisami.
Całkowity dług brutto 5,9 mld S$ przy dostępnej płynności około 0,6 mld S$; ICR na poziomie 3,3x wobec ustawowego limitu 1,5x (3,0x przy 10% spadku EBITDA, 2,5x przy wzroście stóp o 100 pb). Dług składa się w 61% z SGD i w 39% z walut obcych, co odpowiada strukturze AUM (61% Singapur, 39% rynki zagraniczne). Harmonogram zapadalności wynosi od 256 mln S$ w roku finansowym FY26/27 do 1 323 mln S$ w FY29/30 i 400 mln S$ w FY33/34.
Trzy zaokrąglone panele na górze, poniżej pełnoekranowy wykres słupkowy zapadalności długu z wierszem % całkowitego zadłużenia.
Około 72% z 5,9 mld S$ całkowitego długu brutto ma stałe lub zabezpieczone oprocentowanie, a 28% zmienne; każda zmiana stóp bazowych o 50 pb wpływa na DPU o szacunkowo 0,14 centa w skali roku. Około 94% przewidywanego dochodu do podziału jest w SGD lub zabezpieczone w SGD (80% SGD, 15% zabezpieczone, 6% niezabezpieczone).
Dwa wykresy pierścieniowe z tabelami pomocniczymi pod każdym z nich.
Separator sekcji zatytułowany Portfolio Highlights, na tle zdjęcia Mapletree Business City, SG.
Zdjęcie budynku na całą stronę z białym tekstem tytułowym.
Obłożenie (committed occupancy) 85,6%, rewersja czynszów 3,5% i retencja najemców 74,0%. Powierzchnia odnowiona i ponownie wynajęta wyniosła 479 613 stóp kw. w handlu detalicznym oraz 1 734 792 stóp kw. w biurach/parkach biznesowych. Sprzedaż najemców w VivoCity wzrosła o 4,1%, a ruch o 1,1%; w Festival Walk sprzedaż wzrosła o 3,9%, a ruch o 6,7%.
Półprzezroczysta karta na tle zdjęcia z blokami KPI z ikonami i dwoma panelami podrzędnymi nieruchomości.
Obłożenie portfela MPACT na dzień 30 września 2026 r. wynosiło 85,6% (84,4% w czerwcu 2026 r.; 88,9% rok wcześniej). MBC 95,4%, VivoCity 100,0%, pozostałe w Singapurze 95,4%, Festival Walk 99,9%, Chiny 84,5%, Japonia 57,5% oraz The Pinnacle Gangnam 99,9%.
Tabela z trzema kolumnami dat i kolumną z komentarzem dotyczącym aktualizacji najmu.
Rewersja czynszów w portfelu +3,5% przy 231 umowach najmu, retencja 74,0% i 1 292,5 tys. stóp kw. odnowionej lub ponownie wynajętej powierzchni. VivoCity +15,0%, MBC +1,4%, pozostałe w Singapurze +5,5%, Pinnacle Gangnam +32,7%, Japonia +2,4%, Festival Walk -15,6% i nieruchomości w Chinach -29,9%.
Tabela według nieruchomości z kolumnami: zawarte umowy, wskaźnik retencji, powierzchnia i rewersja.
Wskaźnik WALE według miesięcznego dochodu brutto na dzień 30 września 2026 r. wynosi 2,3 roku dla portfela, 1,9 roku dla handlu detalicznego i 2,7 roku dla biur/parków biznesowych. Szczyt wygasania umów w handlu detalicznym przypada na FY27/28 (16,8%); w biurach/parkach biznesowych jest to 13,5% w FY30/31 i później.
Ramka z podsumowaniem WALE na górze, poniżej grupowy wykres kolumnowy wygasania według lat.
Singapur: 95,4% obłożenia w MBC i pozostałych nieruchomościach, rewersja +1,4% i +5,5%. Chiny: 84,5% obłożenia, retencja 78,7%, rewersja -29,9%. Japonia: 57,5% obłożenia, retencja 70,6%, rewersja +2,4%. Korea Południowa: 99,9% obłożenia, retencja 55,4%, rewersja +32,7%.
Cztery karty krajów w siatce 2x2, każda z wskaźnikami KPI i małym wykresem kolumnowym odnowień.
VivoCity: 100,0% obłożenia, 73,3% retencji, +15,0% rewersji, 304 tys. stóp kw. odnowionych w FY26/27. Festival Walk: 99,9% obłożenia, 56,7% retencji, -15,6% rewersji, 156 tys. stóp kw. odnowionych.
Dwie karty obok siebie z wskaźnikami KPI i małymi wykresami słupkowymi na szarym tle.
Separator sekcji zatytułowany VivoCity na tle zdjęcia tętniącego życiem pasażu handlowego w VivoCity, SG.
Zdjęcie tłumu z efektem rozmycia ruchu na całą stronę z tekstem tytułowym.
W 1. połowie FY26/27 sprzedaż najemców wyniosła 540,5 mln S$ (wzrost o 4,1% z 519,1 mln S$), a ruch kupujących 22,1 mln (wzrost o 1,1% z 21,9 mln). W 2. kwartale sprzedaż najemców wzrosła o 3,3% rok do roku. Przypis wspomina o ukończeniu 6. etapu Circle Line 12 lipca 2026 r. i zamknięciu HarbourFront Centre od 27 lipca 2026 r.
Dwa skumulowane wykresy kolumnowe z podziałem na 1. i 2. kwartał z wyróżnionymi wzrostami.
Oś czasu od otwarcia VivoCity w 2006 r. do zamknięcia pętli Circle Line w 2026 r., prezentująca siedem inicjatyw AEI, z których każda przyniosła co najmniej 10% ROI: 1. ok. 25% przy S$5,5 mln, 2. ok. 20% przy S$5,7 mln, 3. ok. 29% przy S$3,0 mln, 4. ponad 10% przy S$16,0 mln, 5. ok. 40% przy S$2,2 mln, 6. ponad 20% przy S$10,0 mln oraz 7. ponad 10% przy S$43,0 mln.
Centralna strzałka osi czasu w kolorze morskim z kartami inicjatyw powyżej i poniżej oraz banerami ROI na dole kart.
Nowe koncepty w centrum to m.in. Bake it Babe (L1), Bee Cheng Hiang (B2), Mister Mobile (L2) i Tissot (L1); odświeżone salony to Burberry (L1), MUJI (L2), PUMA (L1) i Typo (L2). Adnotacja wskazuje, że jest to tylko część zmian wprowadzonych w 2Q FY26/27.
Dwa rzędy z morskimi nagłówkami, zawierające po cztery podpisane zdjęcia.
Wydarzenie Sanrio Characters Moonlit Garden x TANGS Mid-Autumn Fair 2026 trwało od 25 sierpnia do 27 września 2026 r. Sky Park został przekształcony dzięki instalacjom i lampionom Sanrio, spotkaniom z maskotkami oraz szerokiej obecności w mediach tradycyjnych i społecznościowych.
Tytuł na banerze, górny rząd z dwoma zdjęciami oraz większe zdjęcie z kolażem wycinków prasowych poniżej.
Separator sekcji zatytułowany Festival Walk na tle zdjęcia atrium Festival Walk w Hongkongu z lustrzanymi schodami ruchomymi.
Zdjęcie wnętrza na całą stronę z białym tekstem tytułowym.
W 1H FY26/27 sprzedaż najemców wyniosła HK$1 761,9 mln (wzrost o 3,9% z HK$1 696,4 mln), a liczba odwiedzających 16,6 mln (wzrost o 6,7% z 15,6 mln). W 2Q sprzedaż najemców wzrosła o 3,7% przy 10,3% wzroście odwiedzalności, co było wspierane przez wydatki na dobra luksusowe i rekonfigurację powierzchni zakończoną w lipcu 2026 r.
Dwa ułożone pionowo wykresy kolumnowe z podziałem na kwartały i wyróżnionymi wskaźnikami wzrostu.
Wyróżnione zmiany wśród najemców obejmują ICBC (L1), So Gor Beef Brisket (G), Asics (L1) oraz Go Wild (L1, powiększony i odświeżony). Adnotacja informuje, że zestawienie obejmuje tylko część zmian z 2Q FY26/27.
Siatka 2x2 z dużymi, podpisanymi zdjęciami witryn sklepowych.
Wydarzenia obejmowały pop-up z okazji 100-lecia Kubusia Puchatka, konferencję prasową komedii scenicznej Beware of Love, pop-up na 70-lecie Toei Animation, stoisko Kalos Blocks x Coca-Cola oraz wydarzenie Nintendo Switch 2 Yoshi.
Mozaika pięciu zdjęć z nałożonymi podpisami.
Separator sekcji zatytułowany Commitment to Sustainability na tle zdjęcia ogrodu w Mapletree Business City w Singapurze.
Zdjęcie zielonego krajobrazu na całą stronę z białym tytułem.
Dwanaście istotnych tematów przypisanych do Celów Zrównoważonego Rozwoju ONZ (SDG), pogrupowanych w cztery filary. Cele obejmują redukcję intensywności emisji dwutlenku węgla w Zakresie 1 i 2 o 78,5% do 2035 r. względem poziomu bazowego z FY23/24, 50% udziału energii odnawialnej do 2030 r., 60% zajmowanej powierzchni na zielonych umowach najmu do 2030 r. oraz 100% portfela z zielonymi certyfikatami.
Cztery kolorowe kolumny filarów z ponumerowanymi tematami i ikonami SDG, poniżej rząd z celami.
Czteroetapowa mapa drogowa klimatyczna: fundamenty i opracowanie ścieżki, zaangażowanie interesariuszy, dźwignie dekarbonizacji, kompensacja i neutralizacja. W badaniu GRESB Real Estate Assessment 2026 MPACT został liderem sektora w trzech kategoriach i poprawił swoją ocenę do pięciu gwiazdek; ocena Public Disclosure pozostała na poziomie A.
Cztery kroki mapy drogowej w formie strzałek na górze, panel wyników GRESB i zdjęcia z wydarzeń społecznościowych poniżej.
Separator sekcji zatytułowany Our Long-Term Focus na tle zdjęcia Mapletree Business City w Singapurze.
Zdjęcie budynku na całą stronę z białym tekstem tytułowym.
Prognoza wskazuje na napięcia geopolityczne, wyższe koszty energii i rosnące stopy procentowe. Singapur stanowi 61% AUM i 68% NPI, z rozpoczęciem najmów w MBC od 3Q FY26/27; najem zagraniczny priorytetyzuje obłożenie; oszczędności na kosztach finansowania powinny nadal łagodzić trudności, choć pole manewru zawęziło się wraz ze wzrostem stóp.
Baner otoczenia operacyjnego, trzy morskie kolumny (Singapur, Zagranica, Zarządzanie kapitałem), końcowy baner strategiczny.
Slajd końcowy z danymi kontaktowymi do działu relacji inwestorskich: Teng Li Yeng (+65 6377 6111) i Cassandra Seet (+65 6807 4064), obie z działu Investor Relations and Sustainability w Mapletree.
Pasek z pięcioma zdjęciami nieruchomości, duży napis „Thank You” i dwa bloki kontaktowe wyrównane do prawej.
Separator Dodatku 1: „Portfolio Information” na tle zdjęcia lodowiska w Festival Walk w Hongkongu.
Zdjęcie wnętrza na całą stronę z białym tekstem tytułowym.
Dziesięciu największych najemców odpowiadało za 21,4% przychodów z najmu brutto na dzień 31 marca 2026 r., wyłączając jednego nieujawnionego najemcę. Google Asia Pacific (MBC) to 6,2%, BMW (Gateway Plaza) 3,3%, Merrill Lynch Global Services (BOAHF) 2,0%, a następnie TaSTe, Hewlett-Packard Japan i IMDA po 1,7% każdy.
Tabela rankingowa z dziesięcioma wierszami i kolumnami: najemca, nieruchomość oraz udział w przychodach.
Struktura branżowa według przychodów z najmu brutto na dzień 31 marca 2026 r.: gastronomia (F&B) 17,2%, usługi IT i doradztwo 14,3%, moda 7,8%, bankowość i usługi finansowe 6,2%, domy towarowe/supermarkety 5,3%, pozostałe 6,9%, łącznie 100,0%.
Tabela o dwudziestu wierszach z kolumną etykiet sektorowych.
Wycena portfela wyniosła S$15 211,1 mln w porównaniu do S$15 536,0 mln (spadek o 2,1%). Wartość aktywów w Singapurze wzrosła o S$278,0 mln (3,1%) do poziomu S$9 291,0 mln, podczas gdy aktywa zagraniczne spadły o S$602,9 mln do S$5 920,1 mln, z czego S$301,1 mln wynikało z różnic kursowych; z wyłączeniem efektu walutowego łączna wartość spadła o S$23,7 mln (0,2%).
Trzy karty KPI nad tabelą wyceny, wpływu na wycenę i wpływu różnic kursowych (FX).
VivoCity S$4 062,0 mln (wzrost o 5,4%, stopa kapitalizacji 4,40%), MBC I S$2 372,0 mln, MBC II S$1 670,0 mln, mTower S$827,0 mln (wzrost o 4,2%) i BOAHF S$360,0 mln (wzrost o 2,9%); łącznie Singapur S$9 291,0 mln, wzrost o 3,1%.
Tabela nieruchomości z kolumnami: wycena, odchylenie, wartość za stopę kwadratową i stopa kapitalizacji.
Festival Walk HK$20 700 mln (S$3 387,1 mln, spadek o 4,9% w walucie lokalnej), Gateway Plaza RMB5 290 mln (S$982,6 mln), Sandhill Plaza RMB2 070 mln (S$384,5 mln), nieruchomości w Japonii JPY117 620 mln (S$944,9 mln) oraz The Pinnacle Gangnam KRW258 050 mln (S$221,0 mln). Łącznie zagranica S$5 920,1 mln.
Szeroka tabela z wycenami w walucie lokalnej i S$, kolumnami odchyleń, wpływu FX i stopy kapitalizacji oraz siedmioma przypisami.
VivoCity przy 1 HarbourFront Walk: 1 082 644 stóp kw. powierzchni i 2 183 miejsca parkingowe (wycena S$4 062,0 mln). MBC I i II łącznie: 2 885 678 stóp kw. i 2 001 miejsc (odpowiednio S$2 372,0 mln i S$1 670,0 mln); certyfikaty obejmują BCA Green Mark Platinum.
Trzy zdjęcia nieruchomości nad tabelą specyfikacji z adresem, tytułem prawnym, powierzchnią, wyceną, certyfikatami i najemcami.
mTower przy 460 Alexandra Road: 523 582 stopy kw., 749 miejsc parkingowych i wycena S$827,0 mln. Bank of America HarbourFront (BOAHF) przy 2 HarbourFront Place: 215 963 stopy kw., 94 miejsca i S$360,0 mln.
Dwa zdjęcia nieruchomości nad dwukolumnową tabelą specyfikacji.
Festival Walk: 588 890 stóp kw., 830 miejsc, HK$20 700,0 mln. Gateway Plaza, Pekin: 1 145 896 stóp kw., RMB5 290,0 mln. Sandhill Plaza, Szanghaj: 683 115 stóp kw., RMB2 070,0 mln. The Pinnacle Gangnam, Seul: 478 461 stóp kw. przy 100% (50% udziałów), KRW258 050,0 mln, własność (freehold).
Cztery zdjęcia nieruchomości nad czterokolumnową tabelą specyfikacji.
Budynek siedziby głównej Hewlett-Packard Japan: 457 426 stóp kw., JPY40 900 mln (S$328,6 mln). Budynek IXINAL Monzen-nakacho: 73 753 stopy kw., JPY8 540 mln. Budynek Omori Prime: 73 168 stóp kw., JPY7 670 mln. Wszystkie biura to własność (freehold) nabyta w 2022 r. z ocenami CASBEE.
Trzy zdjęcia nad trzykolumnową tabelą specyfikacji.
Budynek Higashi-nihonbashi 1-chome: 27 996 stóp kw. (JPY2 800 mln), mBAY POINT Makuhari: 923 077 stóp kw. (JPY33 000 mln), budynek Fujitsu Makuhari: 657 549 stóp kw. (JPY9 910 mln; zredukowane do 329 023 stóp kw. po opuszczeniu przez Fujitsu) oraz Makuhari Bay Tower: 402 444 stopy kw. (JPY14 800 mln).
Cztery zdjęcia nad czterokolumnową tabelą specyfikacji z przypisami.
Stan na 9 września 2026 według typu: Sponsor i podmioty powiązane 56%, inwestorzy detaliczni 21%, posiadacze instytucjonalni 21%, pozostali 2%. Inwestorzy instytucjonalni według regionów: Ameryka Północna 30%, Singapur 28%, Azja z wyłączeniem Singapuru 22%, Wielka Brytania 11%, Europa 9%, reszta świata 0,02%.
Dwa wykresy pierścieniowe obok siebie z przypisami poniżej.
Separator Aneksu 2: Informacje rynkowe na tle zdjęcia atrium Festival Walk.
Zdjęcie na całą stronę z półprzezroczystym polem tekstowym i tytułem.
Średni czynsz w Orchard S$38,10 za stopę kw. miesięcznie (wzrost o 0,3% kw./kw.) przy obłożeniu 92,8%; na przedmieściach S$21,00 (spadek o 0,1%) przy 95,3%. PKB Singapuru wzrósł o 5,4% r/r w 3Q 2026; sprzedaż detaliczna z wyłączeniem pojazdów silnikowych wzrosła o 1,5% r/r w okresie lipiec–sierpień 2026 r. Źródło: Colliers (27 października 2026 r.).
Mapa po lewej z punktami, kafelki z czynszem i obłożeniem oraz komentarz po prawej.
Dwie tabele planowanej podaży handlowej na lata 2026–2028 według subrynków, w tym Bukit V (173,4 tys. stóp kw., 2027), Golden Mile Redevelopment (114,4, 2027), Marine Parade Underground Mall (99,8, 2026) i One Sophia (82,7, 2028).
Dwie tabele obok siebie z kolumnami: subrynek, nieruchomość, powierzchnia i przewidywane ukończenie.
Miesięczna sprzedaż detaliczna z wyłączeniem pojazdów silnikowych od lipca 2022 r. do sierpnia 2026 r., około S$3,1 do 4,4 miliarda miesięcznie, z udziałem online na poziomie około 12,6% do 19,5%. Nagłówek informuje, że sprzedaż w okresie lipiec–sierpień 2026 r. wzrosła o 1,5% r/r. Poszczególne etykiety są małe; źródło: Singapore Department of Statistics.
Pojedynczy wykres mieszany (słupki i linia) z wierszem zmian rok do roku poniżej.
Liczba przyjazdów turystów zagranicznych: 19,1 mln (2019), 2,7 (2020), 0,3 (2021), 6,3 (2022), 13,6 (2023), 16,5 (2024), 16,9 (2025) oraz 12,7 mln w pierwszych dziewięciu miesiącach 2026 r. Liczba przyjazdów spadła o 1,8% r/r w okresie od lipca do września oraz o 1,7% w ciągu dziewięciu miesięcy.
Pojedynczy wykres kolumnowy z etykietami lat.
Średni czynsz na całej wyspie wynosi S$7,03 za stopę kwadratową miesięcznie (wzrost o 1,9% kw./kw.), a obłożenie 89,0% (spadek o 0,2 p.p.). Czynsze w CBD wzrosły o 1,9% do S$12,23, a w City Fringe o 0,4% do S$8,24. Od końcówki 2026 do 2028 r. spodziewane jest około 2,7 mln stóp kwadratowych nowej powierzchni.
Mapa dzielnic z wstawkami po lewej stronie, kafelki z czynszem i obłożeniem oraz punkty po prawej.
Planowana podaż na lata 2026–2028 obejmuje Solitaire On Cecil (197,0 tys. stóp kw., 2026), Newport Tower (220,0, 2027), The Skywaters (745,0, 2028), Clifford Centre (345,0, 2028) oraz One Comcentre (809,0, 2028).
Pojedyncza tabela zawierająca subrynek, nieruchomość, powierzchnię i przewidywany termin ukończenia.
Czynsz w parkach biznesowych w Regionie Centralnym wynosi S$4,50 za stopę kwadratową miesięcznie (spadek o 4,3% kw./kw.), a obłożenie 89,0% (wzrost o 3,7 p.p.). Tabela planowanej nowej podaży jest pusta, a tekst wskazuje, że nowoczesne, dobrze zlokalizowane parki powinny być bardziej odporne na zmiany rynkowe.
Mapa klastrów po lewej, pusta tabela podaży oraz kafelki czynszu i obłożenia po prawej, obok punkty z komentarzem.
Czynsz w Kowloon East wynosi HK$255 za stopę kwadratową miesięcznie (wzrost o 0,4% kw./kw.), obłożenie 85,9%. Liczba przyjazdów turystów wzrosła o 12% r/r w okresie od stycznia do września 2026 r.; sprzedaż detaliczna wzrosła o 5,1% w lipcu i sierpniu. Około 1,0 mln stóp kw. powierzchni handlowej ma zostać oddane do użytku w pozostałej części 2026 r., a kolejne 1,9 mln stóp kw. w latach 2027–2028.
Mapa po lewej z punktami, kafelki i komentarz po prawej.
Planowana podaż na lata 2026–2028 obejmuje część handlową XRL Terminus (602,8 tys. stóp kw., 2026), The KEyPoint (300,0, 2026), IL 9088 Central Harbourfront Site 3A (340,0, 2027) oraz 35 Clear Water Bay Road (575,9, 2028).
Pojedyncza tabela z dwunastoma wierszami.
Miesięczna sprzedaż detaliczna od lipca 2022 do sierpnia 2026 r. wynosiła od ok. 28 do 37 mld HK$, przy udziale sprzedaży online na poziomie ok. 6 do 14,6%. Nagłówek informuje, że sprzedaż wzrosła o 5,1% r/r w lipcu i sierpniu oraz o 8,5% w okresie od stycznia do sierpnia 2026 r. Źródło: Hong Kong Census and Statistics Department.
Pojedynczy wykres mieszany z fioletowymi słupkami i zieloną linią oraz wierszem zmian r/r.
Liczba przyjazdów wyniosła 55 913 tys. w 2019 r., 49 895 tys. w 2025 r. oraz 40 704 tys. w ciągu dziewięciu miesięcy 2026 r. (z czego 31 900 z Chin kontynentalnych). Liczba przyjazdów wzrosła o 9,0% r/r do 14,0 mln w okresie od lipca do września oraz o 11,6% w ciągu dziewięciu miesięcy.
Skumulowany wykres kolumnowy porównujący turystów z Chin kontynentalnych i pozostałych regionów.
Czynsz w Lufthansa (klasa A) wynosi 179,2 RMB za m kw. miesięcznie (spadek o 6,9% kw./kw.), a obłożenie 72,7%. Ogólne obłożenie w Pekinie spadło o 2,2 p.p. do 80,3% w 3Q 2026, a PKB Chin wzrósł o 4,5% r/r. Do 2028 r. spodziewane jest około 0,7 mln m kw. nowej podaży.
Mapa dzielnic i punkty po lewej, kafelki i komentarz po prawej.
Planowana podaż obejmuje Maoyuan Yao Zone (38,0 tys. m kw., 4Q 2026), Zhongyang Plaza (78,0, 4Q 2026), Digital Financial Technology Demonstration Park (213,3, 2027) oraz Dajia Life Building (117,2, 3Q 2028).
Pojedyncza tabela z dziewięcioma wierszami.
Czynsz w Zhangjiang wynosi 3,40 RMB za m kw. dziennie (spadek o 0,5% kw./kw.), a obłożenie 67,3% (wzrost o 1,2 p.p.). Obłożenie parków biznesowych w Szanghaju wzrosło do 70,5% w 3Q 2026, a ogólne czynsze spadły o 5,6% r/r. Do 2028 r. prognozowane jest około 2,8 mln m kw. nowej podaży.
Mapa po lewej z punktami, kafelki i komentarz po prawej.
Dwie długie tabele wymieniają planowaną podaż według subrynków, w tym Golden Valley WK14-4 Qingtian (390,0 tys. m kw., 2028), Zhangjiang Middle Zone Plot 41-13 (275,5, 2027) oraz Shanghai Riverfront Harbor B-3-10 (155,0, 4Q 2026).
Dwie gęste tabele obok siebie.
Czynsz w 18 dzielnicach Tokio wynosi 21 623 JPY za tsubo miesięcznie (wzrost o 1,2% kw./kw.) przy obłożeniu 96,8%; w Chiba 12 742 JPY (wzrost o 3,1%) przy obłożeniu 91,2%. Obłożenie w 5 centralnych dzielnicach Tokio wzrosło o 0,4 p.p. do 98,3%. Obłożenie w Makuhari pozostaje na niskim poziomie.
Mapa po lewej, tabela podaży oraz kafelki czynszu i obłożenia po prawej, komentarz poniżej.
Czynsz w GBD wynosi 145 898 KRW za pyeong dziennie (wzrost o 3,9% kw./kw.), a obłożenie 98,0% (spadek o 0,5 p.p.). Obłożenie biur w Seulu wzrosło do 95,9%, a PKB Korei Południowej wzrósł o 3,4% r/r w 3Q 2026. Do 2028 r. prognozowane jest około 0,5 mln pyeong podaży, z czego 94% w CBD i GBD.
Schematyczna mapa Seulu z wyróżnionymi dzielnicami i punktami po lewej, kafelki i komentarz po prawej.
Planowana podaż (w mln pyeong) na lata 2026–2028, głównie projekty w CBD o wielkości od 0,01 do 0,07 każdy; największy to KDIC Seocho Development Project w GBD (0,11), spodziewany w 1Q 2028.
Pojedyncza tabela z dziewiętnastoma wierszami.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Dokument jest datowany na 13 listopada 2026 r. i opiera się na wynikach MPACT za drugi kwartał oraz pierwsze półrocze roku obrotowego FY26/27, obejmując okres od 1 kwietnia do 30 września 2026 r. Rok obrotowy MPACT zaczyna się w kwietniu, zatem 2Q FY26/27 oznacza okres od lipca do września 2026 r. Jest to dokument odrębny od prezentacji wyników za 2Q FY26/27 opublikowanej 30 października 2026 r.
Przychody brutto w 2Q FY26/27 wyniosły 207,5 mln S$, a NPI 153,5 mln S$, przy DPU na poziomie 1,94 centa singapurskiego w porównaniu do 2,01 centa rok wcześniej. DPU za 1H wyniosło 3,90 centa. NAV na jednostkę wyniósł 1,73 S$, wskaźnik dźwigni finansowej (aggregate leverage) 38,1%, obłożenie portfela 85,6%, a wskaźnik wskaźnik renegocjacji stawek czynszu (rental reversion) +3,5%. Kwoty podano w S$ (dolarach singapurskich).
Prezentacja została złożona na giełdzie SGX (Singapore Exchange) jako ogólne ogłoszenie Zarządcy MPACT (SGX: N2IU). REIT-y notowane w Singapurze raportują w cyklu półrocznym, więc ten listopadowy deck stanowi uzupełnienie wyników półrocznych ogłoszonych 30 października 2026 r. i daje inwestorom pełniejszy obraz sytuacji niż sam komunikat wynikowy.
Deck liczy 70 stron: Przegląd (strony 4–8), Wyniki finansowe (9–17), Najważniejsze informacje o portfelu (18–33), Zaangażowanie w zrównoważony rozwój (34–36), Nasza strategia długoterminowa (37–39), Aneks 1: Informacje o portfelu (40–51) oraz Aneks 2: Informacje rynkowe (52–70).
MPACT posiada 15 nieruchomości: VivoCity, Mapletree Business City (MBC I i II), mTower oraz Bank of America HarbourFront w Singapurze; Festival Walk w Hongkongu; Gateway Plaza w Pekinie i Sandhill Plaza w Szanghaju; siedem nieruchomości w aglomeracji Tokio oraz The Pinnacle Gangnam w Seulu.
Zadłużenie brutto na dzień 30 września 2026 r. wynosiło 5 913,4 mln S$ przy dźwigni 38,1%, wskaźniku pokrycia odsetek 3,3x, całkowitym koszcie długu 2,95%, udziale długu o stałym oprocentowaniu 71,8% i ratingu Moody's Baa2 (perspektywa negatywna). Około 72% długu jest oparte na stałej stopie lub zabezpieczone, a około 94% przewidywanego dochodu do podziału jest w SGD lub zabezpieczone w SGD.
Tak, prezentację można pobrać z tej strony w formacie PDF lub PPTX, zależnie od dostępnych opcji pobierania. Zawsze weryfikuj dane z oficjalnymi ogłoszeniami MPACT na SGX, ponieważ deck jest publicznym ujawnieniem Zarządcy, a jego treść nie stanowi porady inwestycyjnej.
Tak. Ten deck to świetny przykład struktury prezentacji typu roadshow: zawiera przegląd, tabele finansowe, dane o długu i hedgingu, wskaźniki KPI najmu, karty informacyjne poszczególnych aktywów oraz aneksy dotyczące ESG i rynku. Możesz zastąpić dane MPACT własnymi liczbami, zachowując spójne układy kafelków KPI, tabel i wykresów.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.