
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja inwestorska Mapletree Logistics Trust z listopada 2026 r.: 32-stronicowy dokument singapurskiego funduszu REIT, złożony w SGX 10 listopada 2026 r., obejmujący wyniki za 2Q FY26/27 (trzy miesiące do 30 września 2026 r.) oraz informacje o portfelu, zarządzaniu kapitałem, zrównoważonym rozwoju i prognozach.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja inwestorska Mapletree Logistics Trust z listopada 2026 r.: 32-stronicowy dokument singapurskiego funduszu REIT, złożony w SGX 10 listopada 2026 r., obejmujący wyniki za 2Q FY26/27 (trzy miesiące do 30 września 2026 r.) oraz informacje o portfelu, zarządzaniu kapitałem, zrównoważonym rozwoju i prognozach.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
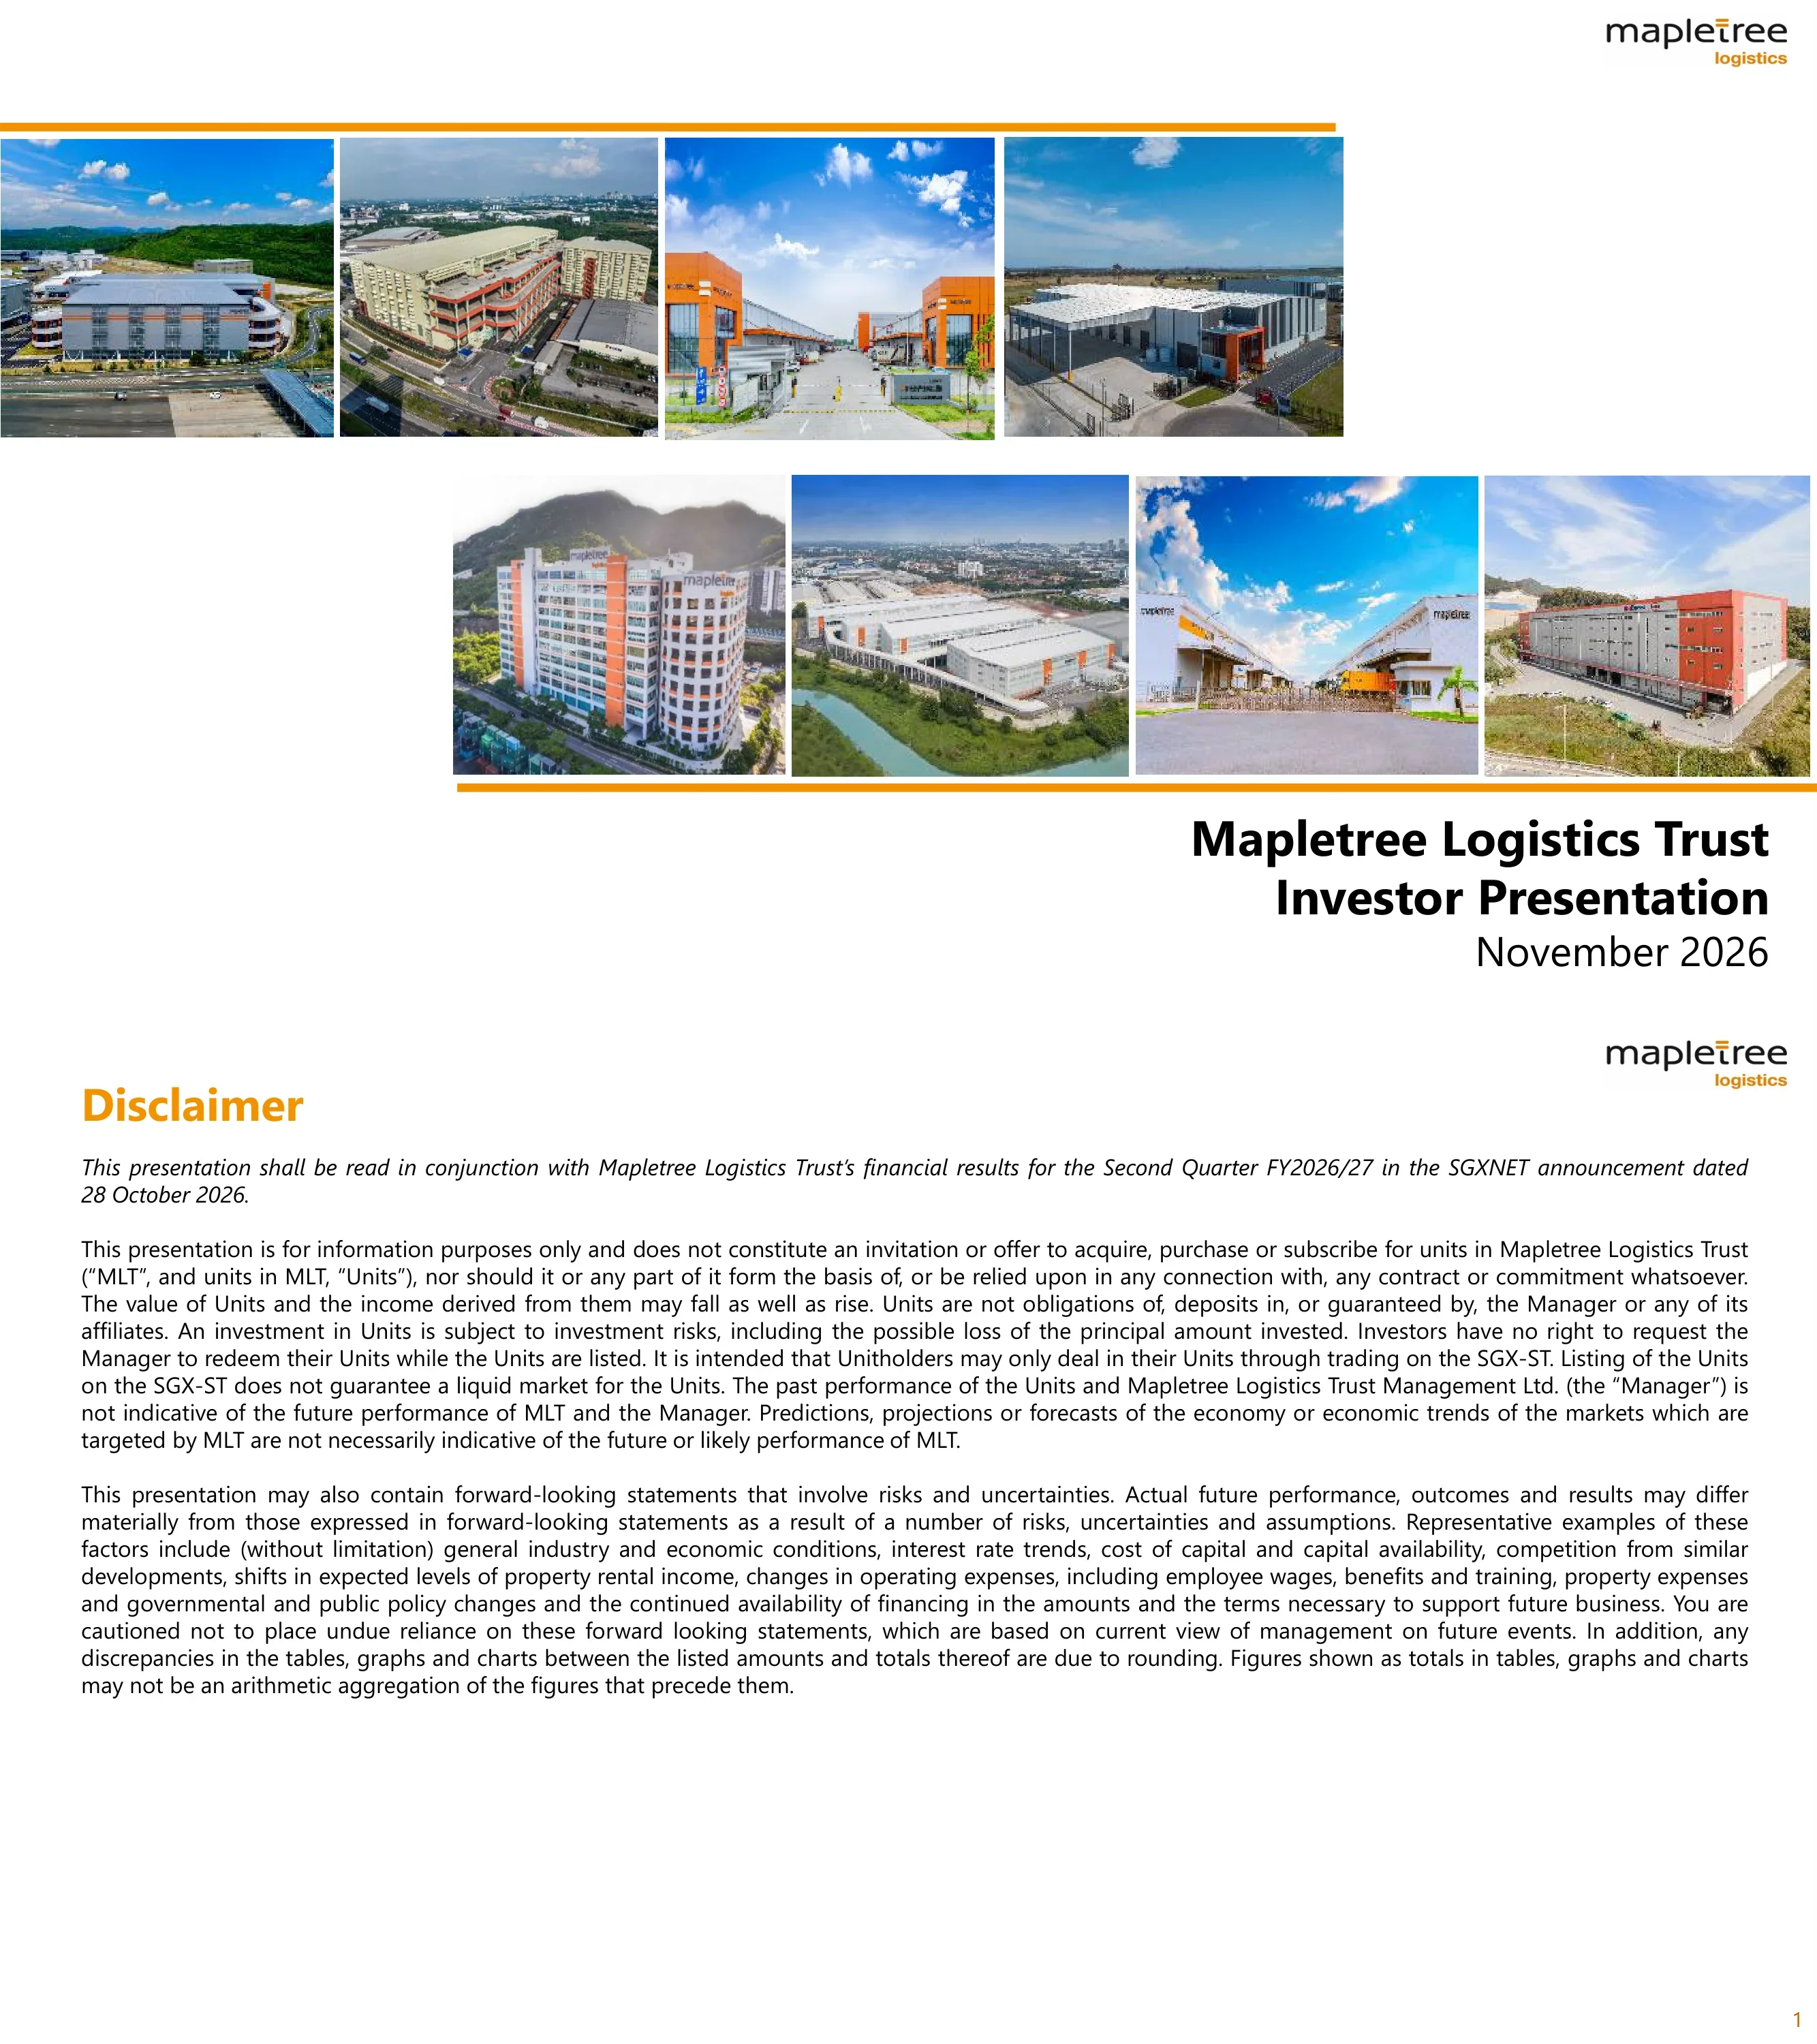
Slajd tytułowy Mapletree Logistics Trust (MLT) „Investor Presentation, November 2026”.
Zdjęcie obiektu logistycznego na całą szerokość z tytułem i logo Mapletree.
Informacja, że prezentację należy czytać łącznie z ogłoszeniem wyników MLT za 2Q FY2026/27 w SGXNET z dnia 28 października 2026 r. Standardowe zastrzeżenia REIT dotyczące wartości jednostek, ryzyka inwestycyjnego i stwierdzeń dotyczących przyszłości.
Strona wyłącznie tekstowa z gęstymi akapitami.
Przerywnik sekcji ze zdjęciem Mapletree Logistics Hub – Tanjung Pelepas w Malezji.
Zdjęcie na całą stronę z nałożonym tytułem sekcji.
MLT to pierwszy w Singapurze fundusz REIT skoncentrowany na logistyce w regionie Azji i Pacyfiku: 172 nieruchomości na dziewięciu rynkach, ok. 8,1 mln mkw. GFA, WALE ok. 2,5 roku według NLA oraz aktywa pod zarządzaniem o wartości 13,1 mld S$ (dolary singapurskie) wg stanu na 30 września 2026 r. Liczba nieruchomości: Singapur 43, Chiny 40, Japonia 22, Korea Południowa 20, Australia 13, Wietnam 12, Hongkong SAR 9, Malezja 9, Indie (niewiele).
Po lewej tekst i kafle KPI; po prawej mapa Azji i Pacyfiku z liczbą obiektów w krajach, kluczowymi miastami i nałożonymi szlakami morskimi.
Schemat struktury: Sponsor Mapletree Investments Pte Ltd posiada 27,3% jednostek; pozostali posiadacze 72,7%. Relacje między Zarządcą (Manager), Powiernikiem (Trustee – HSBC Institutional Trust Services) i Zarządcą Nieruchomości wraz z przepływami opłat. Polityka dywidendowa zakłada wypłatę co najmniej 90% dochodu podlegającego opodatkowaniu w cyklu kwartalnym.
Diagram struktury ze strzałkami łączącymi Sponsora, Posiadaczy jednostek, Zarządcę, Powiernika, Zarządcę Nieruchomości i portfel nieruchomości, wraz z wykresem kołowym własności.
Dwie dekady wzrostu: AUM z 0,4 mld S$ w 2005 r. do 13,1 mld S$ w FY25/26, NAV na jednostkę z 0,56 S$ do 1,26 S$, NLA z 0,8 mln do 8,2 mln mkw., obłożenie na poziomie 95% lub wyższym, całkowity zwrot ok. 6,8% rocznie przez 20 lat. Fazy od 2005-2010 do 2021-2025 z sumami akwizycji i zbyć (np. akwizycje 2021-2025: 3 092 mln S$, zbycia: 469 mln S$).
Oś czasu podzielona na pięć faz z punktami opisowymi oraz kolumna KPI porównująca rok 2005 z FY25/26.
Strategia: odmłodzenie portfela poprzez akwizycje zwiększające wartość (accretive), strategiczne ulepszenia aktywów i selektywne zbycia. Docelowy miks: 65-70% rynki rozwinięte i 30-35% rynki wschodzące; zidentyfikowano nieruchomości o wartości ok. 1 mld S$ do zbycia (ponad 500 mln S$ już zrealizowano wg strony); rurociąg projektów sponsora w Indiach, Wietnamie, Malezji i Australii.
Ramy strategiczne: główne filary u góry, trzy kolumny dla akwizycji, ulepszeń i zbyć z wypunktowaniami.
Do tej pory MLT zrealizował zbycia o wartości ponad 1,4 mld S$ ze średnią premią do wyceny na poziomie 20%. Strona wymienia zbyte nieruchomości według rynków, głównie Singapur, Japonia, Malezja i Chiny.
Kolaż zdjęć nieruchomości z długą listą nazw obiektów wokół centralnego nagłówka.
Zbycia aktywów o wartości ok. 243 mln S$ zrealizowane w FY26/27 ze średnią premią 3,1% względem wyceny w ramach sześciu transakcji (sprzedaż w Chinach na rzecz funduszu RMB i podmiotów trzecich, 39 Changi South Avenue 2 za 16,6 mln S$, teren w Derrimut w Australii za 28,0 mln AUD, dwie lokale wyodrębnione (strata units) w Hongkongu). Przedstawienie czteroetapowej pętli recyklingu kapitału oraz przypisy do wyceny.
Górny baner z opisem czteroetapowego procesu, tabela transakcji z nabywcą, powierzchnią, uzgodnioną wartością i wyceną oraz małe przypisy.
Studia przypadków przebudowy starszych obiektów w nowoczesne centra logistyczne typu ramp-up ze zdjęciami przed i po: Benoi (wzrost GFA 4x, 122 mln S$), Toh Guan (2,7x, 95 mln S$), Pioneer (1,8x, 90 mln S$), Ouluo Shanghai (2,3x, 205 mln S$) oraz Joo Koon.
Siatka par zdjęć przed/po, każda z oznaczeniem wzrostu GFA i kosztów.
Modernizacja Changi South: dwa dojrzałe aktywa stają się 5-kondygnacyjnym obiektem typu ramp-up, wzrost GFA o 34% do 499 666 stóp kw., szacowany koszt ok. 141 mln S$, budowa od 1Q 2027 do 2Q 2029. Singapur to największy rynek generujący ponad 30% przychodów brutto; cel to certyfikat Green Mark Super Low Energy.
Po lewej tekst z wypunktowaniem i sekcją o zrównoważonym rozwoju; po prawej wizualizacje architektoniczne.
Separator sekcji dla podsumowania kwartału (zdjęcie centrum Tanjung Pelepas w Malezji).
Zdjęcie na całą stronę z tytułem sekcji.
3 miesiące do 30 września 2026 r.: przychody brutto 180,0 mln S$ (+1,4% r/r), NPI 154,8 mln S$ (+1,0%), DPU 1,816 centów (+0,1%). Obłożenie 96,4%, WALE 2,5 roku, rewersja czynszów +2,1% (+4,2% z wyłączeniem Chin), dźwignia finansowa 37,5%, 90% zadłużenia zabezpieczone stałą stopą, średni koszt długu 2,7%, 74% dochodów zabezpieczone. Także emisja papierów wieczystych o wartości 400 mln S$ z oprocentowaniem 3,5% oraz obligacje RMB o wartości 500 mln CNY z oprocentowaniem 2,1%.
Trzy panele KPI (finansowe, operacyjne, zarządzanie kapitałem) z dużymi liczbami i opisami zmian oraz dwie kolumny z wypunktowaniem.
Tabela (w tys. S$): przychody brutto 180 000 vs 177 471 (+1,4%); koszty utrzymania nieruchomości 25 215 (+4,4%); NPI 154 785 (+1,0%); koszty obsługi zadłużenia 38 588; kwota do podziału 100 952 (+2,8%); DPU 1,816 vs 1,815 centów. Komentarz wyjaśniający czynniki wzrostu.
Tabela finansowa po lewej z kolumną odchyleń i komentarz w punktach po prawej.
Sześć miesięcy do 30 września 2026 r.: przychody brutto 358 892 (+1,1%), NPI 311 203 (+1,5%), kwota do podziału 199 577 (+1,9%), DPU 3,632 centów vs 3,627 (+0,1%), dane w tys. S$.
Tabela finansowa i komentarz w punktach.
Przychody brutto 180 000 vs 178 892 (+0,6%); koszty utrzymania nieruchomości +12,2%; NPI 154 785 vs 156 418 (-1,0%); DPU bez zmian na poziomie 1,816 centów. Uwagi dotyczące podatków od nieruchomości i korekt opłat za media.
Tabela finansowa z komentarzem w punktach.
Stan na 30 września 2026 r.: aktywa ogółem 13 841 mln S$, zadłużenie ogółem 5 125 mln S$, aktywa netto 6 524 mln S$, NAV na jednostkę 1,27 S$, dźwignia 37,5% (40,5% na 30 czerwca), koszt długu 2,7%, zapadalność długu 3,4 roku, ICR 2,9x, rating Fitch BBB+ stabilny. Dług netto spadł o 389 mln S$ k/k.
Po lewej tabela bilansowa i wiersz wrażliwości ICR; po prawej komentarz dotyczący dźwigni i kosztów.
Wysoka płynność: 1 152 mln S$ w ramach przyznanych linii kredytowych na refinansowanie długu w FY26/27. Struktura walutowa: JPY 28%, RMB 25%, SGD 13%, KRW 11%, HKD 10%, MYR 8%, AUD 4%, USD 1%. Średnia zapadalność długu 3,4 roku.
Po lewej lista walut, po prawej skumulowany wykres słupkowy zapadalności według rodzaju finansowania.
Około 90% długu jest zabezpieczone lub oparte na stałej stopie (pro forma 83% wyłączając efekt czasowy), ok. 74% kwoty do podziału w ciągu najbliższych 12 miesięcy jest zabezpieczone w SGD lub w tej walucie generowane. Uwagi dotyczące terminów papierów wieczystych.
Wykresy długu zabezpieczonego vs niezabezpieczonego oraz dochodów według walut, wraz z kluczowymi wnioskami w punktach.
Rynki rozwinięte stanowią ok. 70% AUM i przychodów. AUM 13,1 mld S$: Singapur 20,9%, Hongkong SAR 22,0%, Chiny 17,6%, Japonia 13,7%, Korea Południowa 8,3%, Australia 7,7%, Malezja 5,7%, Wietnam 3,0%, Indie 1,1%. Przychody w 1H FY26/27 wyniosły 358,9 mln S$: Singapur 31,4%, HK 16,6%, Chiny 14,4%, Japonia 10,8%.
Dwa wykresy pierścieniowe obok siebie ze wspólną legendą krajów pośrodku.
985 klientów; 10 największych najemców odpowiada za 19,9% przychodów brutto (Equinix 3,8%, CWT 3,6%, Coles 2,3% i inni). Około 85% przychodów z dystrybucji krajowej, 15% z eksportu. Podział sektorowy handlu według przychodów we wrześniu 2026 r.
Ikony sektorów najemców z wartościami procentowymi oraz pasek z logotypami 10 największych najemców.
Obłożenie portfela 96,4% we wrześniu 2026 r. (np. Singapur 99,4%, Hongkong SAR 94,4%, Indie 85,3%). Wygaśnięcia umów najmu według NLA: FY26/27 15,9%, FY27/28 34,0%, FY28/29 20,4%, FY29/30 10,8%, FY30/31 3,3%, powyżej 15,6%, z podziałem na obiekty dla jednego użytkownika i wielonajemcze.
Skumulowany wykres słupkowy wygaśnięć oraz pasek obłożenia rynku.
Przedzielnik sekcji ze zdjęciem paneli fotowoltaicznych na dachu Mapletree Joo Koon Logistics Hub w Singapurze.
Zdjęcie na całą stronę z tytułem.
Zielone i zrównoważone finansowanie na poziomie 1,5 mld S$ (~28% zadłużenia); zielone umowy najmu obejmujące 70% NLA portfela w FY26/27 YTD (64% w FY25/26); moc instalacji solarnych 132,9 MWp z dążeniem do 150 MWp do 2030 r.; 79 aktywów z zielonymi certyfikatami o powierzchni 5,2 mln mkw. (67% GFA); neutralność węglowa w Zakresie 1 i 2 do 2030 r.
Cztery panele tematyczne z punktami i małymi wykresami wzrostu mocy solarnej oraz certyfikacji.
Przedzielnik sekcji ze zdjęciem Mapletree Logistics Hub Tsing Yi w Hongkongu (Specjalny Region Administracyjny).
Zdjęcie na całą stronę z tytułem.
Niepewne perspektywy globalne z utrzymującymi się wysokimi stopami procentowymi i zmiennością walut; rynki rozwinięte stanowią ponad 70% wartości i przychodów; około 85% przychodów pochodzi z konsumpcji krajowej. Priorytety: obłożenie i efektywność kosztowa, kontynuacja odmładzania portfela, hedging.
Trzy kolumny z punktami i nagłówkami.
Slajd końcowy ze zdjęciem Mapletree Shah Alam Logistics Park w Malezji.
Zdjęcie na całą stronę z napisem „Dziękujemy”.
Przedzielnik aneksu ze zdjęciem Coles Chilled Distribution Centre w Australii.
Zdjęcie na całą stronę z tytułem.
Pipeline sponsora (MIPL): ukończone projekty o łącznej powierzchni 3 471 900 mkw. GFA (Chiny 2 691 433, Wietnam 435 253, Indie 233 243, Australia 111 971); projekty w toku o łącznej powierzchni 1 430 840 mkw. (Malezja 676 270, Indie 326 257, Hongkong 227 836, Wietnam 110 477, Australia 90 000).
Dwie tabele z ukończonymi i realizowanymi projektami według krajów wraz z GFA.
Zmiana stawek czynszu w portfelu w 2Q FY26/27 wyniosła +2,1% (+4,2% z wyłączeniem Chin); Chiny -1,7% w porównaniu do -3,0% rok wcześniej. Według rynków: Singapur 5,3%, Korea Południowa 6,3%, Wietnam 5,3%, Japonia 1,8%, Malezja 2,8%, Indie 3,3%, Hongkong 0,5%. Zawiera aktualizacje rynkowe JLL dla poszczególnych krajów.
Tabela indeksacji według rynków dla dwóch kwartałów obok punktów z aktualizacją rynkową.
Wygasanie umów najmu w portfelu według NLA: FY26/27 15,9%, FY27/28 34,0%, FY28/29 20,4%, FY29/30 10,8%, FY30/31 3,3%, powyżej 15,6%, z podziałem każdego roku na dziewięć rynków. Szczegółowe etykiety segmentów są małe.
Skumulowany wykres kolumnowy z wieloma małymi etykietami danych i legendą według rynków.
Dzierżawa gruntów (według NLA): do 30 lat 23,8% (55 aktywów), 31-60 lat 45,4% (50), powyżej 60 lat 5,9% (9), własność (freehold) 24,9% (58). Średnioważony pozostały okres dzierżawy wynosi 36,7 lat.
Skumulowane kolumny według pozostałych lat i rynków, z tabelą podsumowującą powyżej.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
32 strony: przegląd, strategia, zbycia i modernizacje, najważniejsze informacje i tabele finansowe za 2Q FY26/27, zarządzanie kapitałem, dywersyfikacja portfela i najemców, zrównoważony rozwój, prognoza oraz aneks.
Rok obrotowy MLT zaczyna się w kwietniu, zatem 2Q FY26/27 to okres od lipca do września 2026 r., a 1H FY26/27 obejmuje okres od kwietnia do września 2026 r.
Za 2Q FY26/27: przychody brutto 180,0 mln S$ (+1,4%), NPI 154,8 mln S$ (+1,0%), DPU 1,816 centa (+0,1%), obłożenie 96,4%, całkowite zadłużenie (aggregate leverage) 37,5%.
Jest to prezentacja inwestorska Mapletree Logistics Trust złożona w SGX 10 listopada 2026 r. Należy się z nią zapoznać łącznie z ogłoszeniem wyników w systemie SGXNET z dnia 28 października 2026 r.
Spółki notowane w Singapurze raportują w cyklu półrocznym; fundusze REIT, takie jak MLT, nadal publikują aktualizacje kwartalne, a ta prezentacja obejmuje wyniki za 2Q i 1H. Aktualizacje za Q1/Q3 od innych spółek z SGX mają charakter aktualizacji biznesowych.
Tak, strona galerii umożliwia pobieranie plików. Przed ponownym wykorzystaniem zapoznaj się z warunkami źródłowymi.
Tak. Podsumowanie KPI, tabele finansowe, wykresy pierścieniowe i układy przerywników można łatwo dostosować do potrzeb innych funduszy REIT lub spółek nieruchomościowych.
Większość jest czytelna. Wykresy wygasania umów najmu według geografii oraz dzierżawy gruntów mają bardzo małe etykiety, więc szczegółowe wartości należy sprawdzić w oryginale.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.