
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja dla inwestorów Lufthansa Group, grudzień 2025
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja dla inwestorów Lufthansa Group, grudzień 2025
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
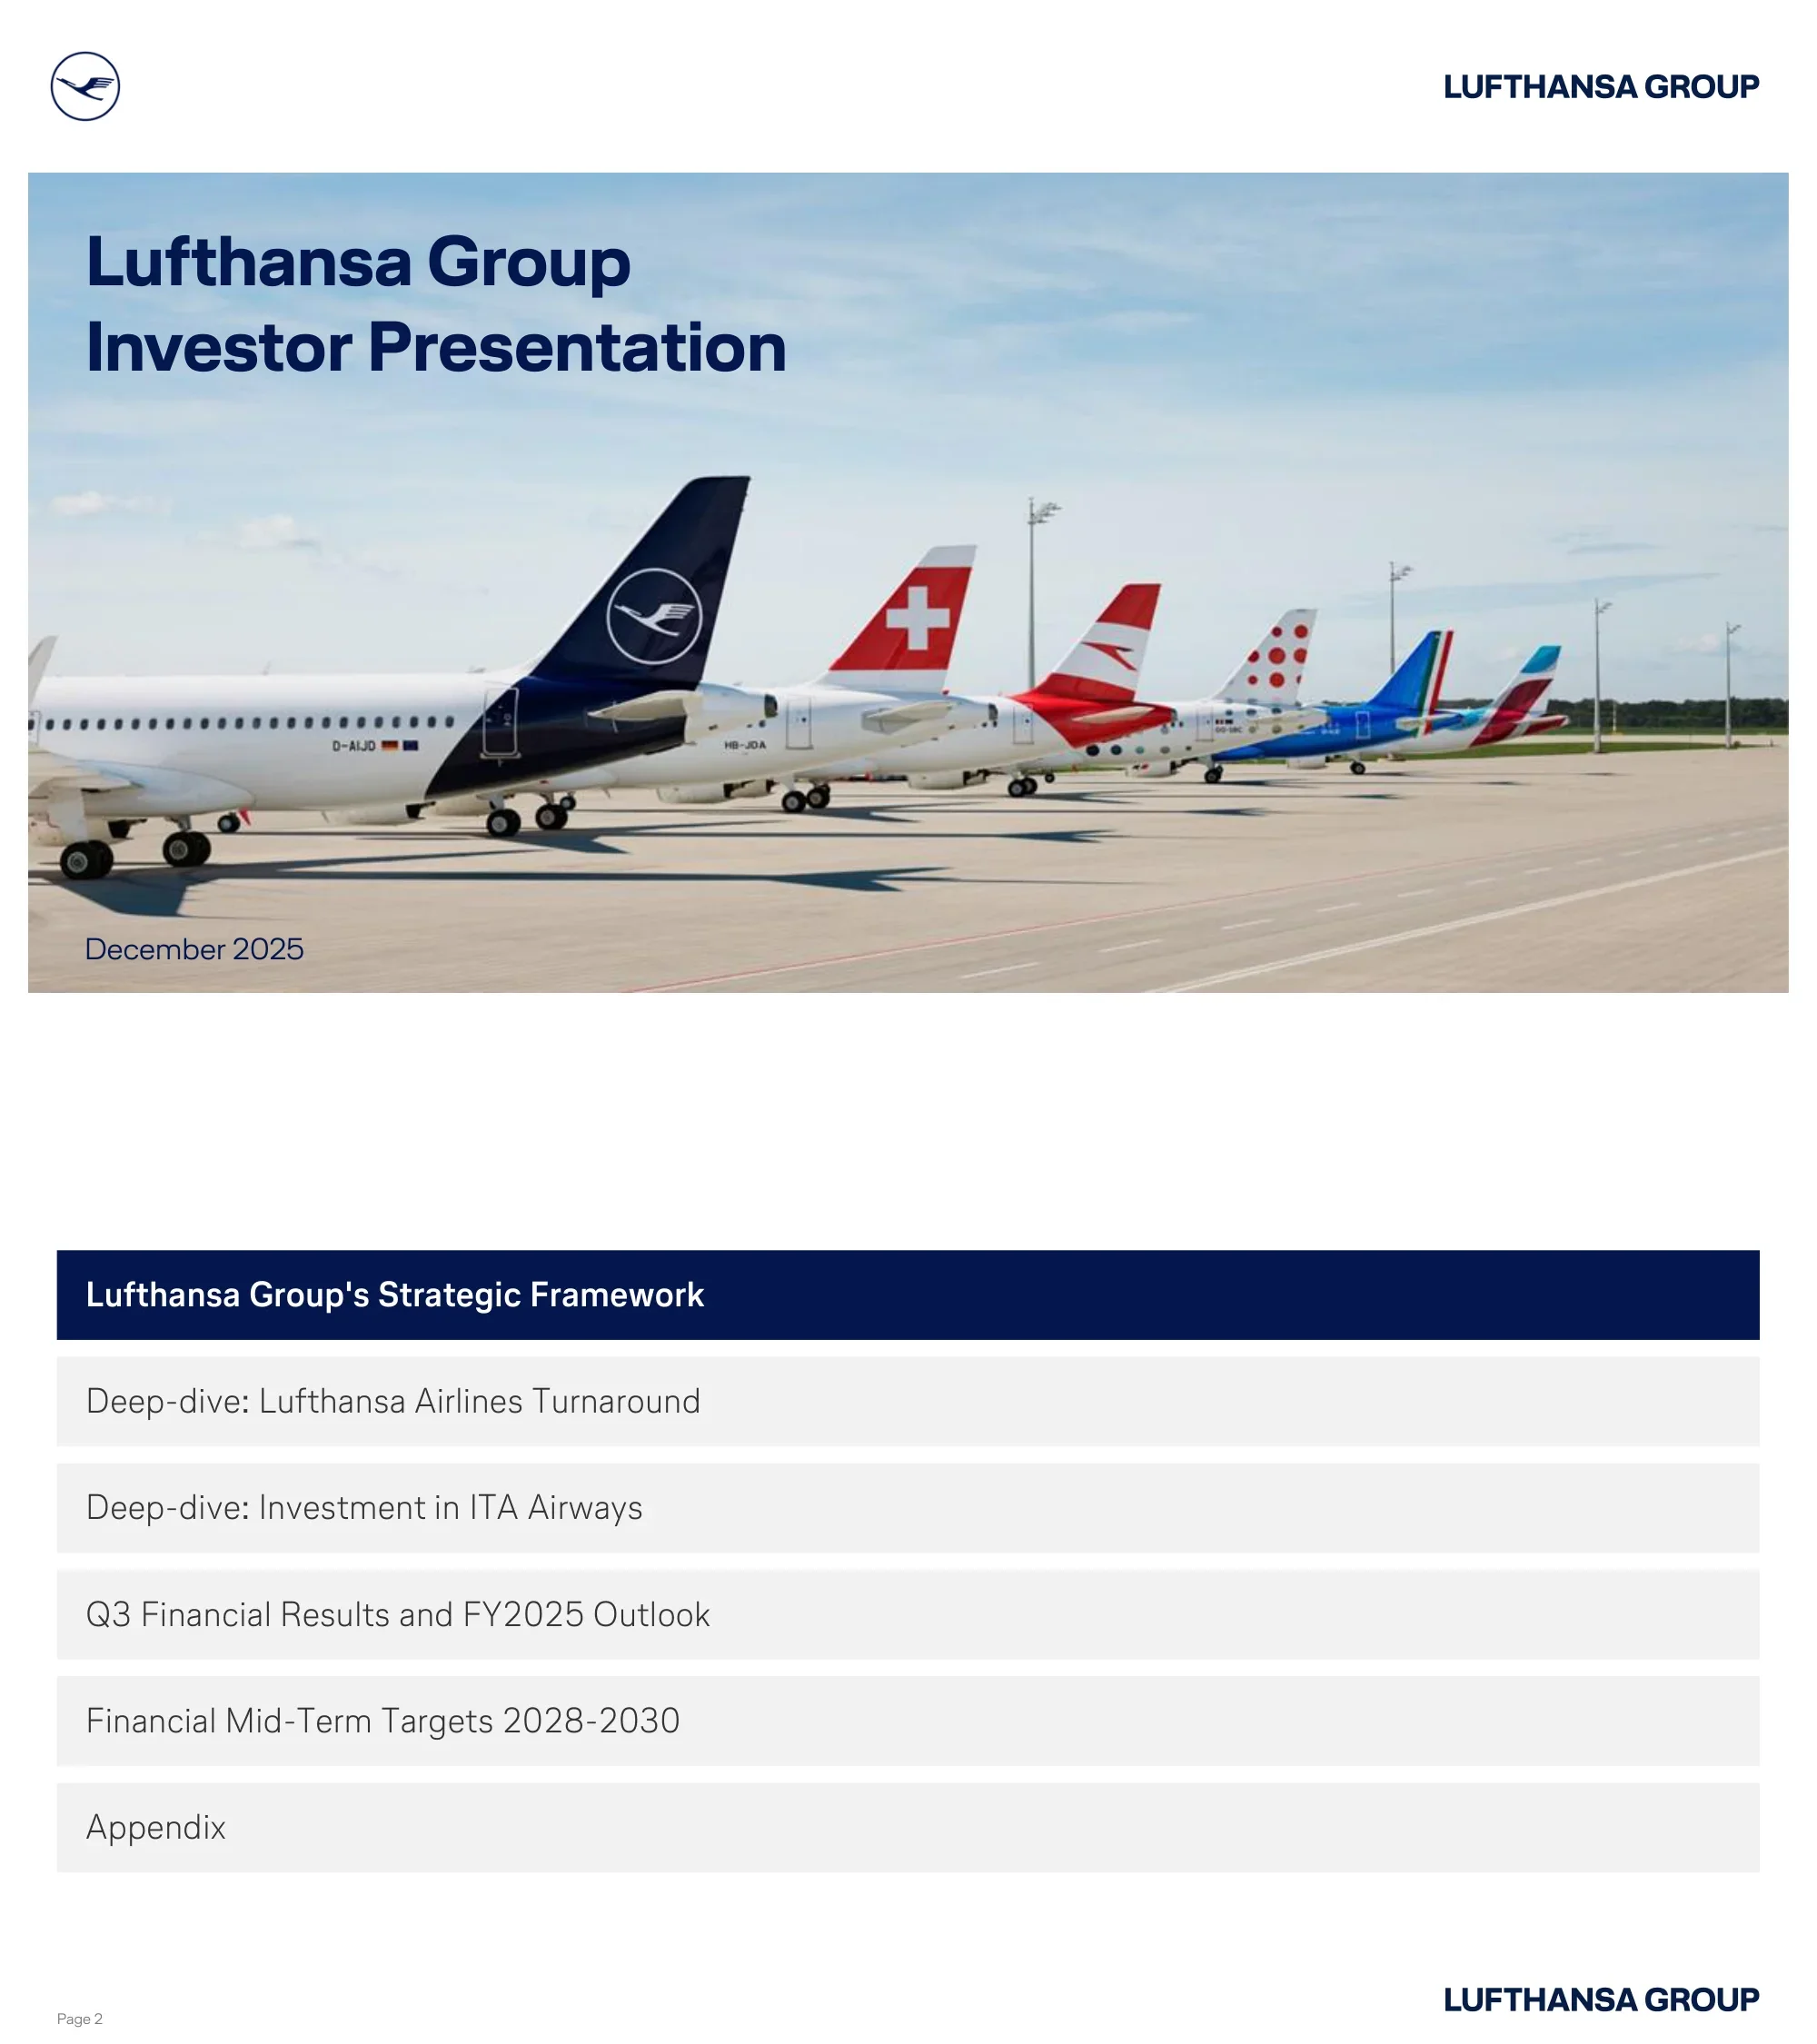
Slajd tytułowy z logo Lufthansa Group, pełnym tytułem prezentacji i datą grudzień 2025 na tle uderzającego zdjęcia wielu stateczników linii lotniczych Lufthansa Group na płycie lotniska (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Zdjęcie na pełnym tle ze nakładką tekstową w lewym górnym rogu; branding w prawym górnym rogu
Agenda podzielona na pięć sekcji: Ramy strategiczne Lufthansa Group, Dogłębna analiza: Plan naprawczy Lufthansa Airlines, Dogłębna analiza: Inwestycja w ITA Airways, Wyniki finansowe za III kwartał i prognoza na rok obrotowy 2025, Średnioterminowe cele finansowe na lata 2028–2030 oraz Dodatek.
Pionowa lista tytułów sekcji, z których pierwszy jest wyróżniony ciemnoniebieskim kolorem; czyste białe tło
Siatka kluczowych wskaźników: 38 mld EUR przychodów grupy w 2024 r., 131 mln pasażerów, ponad 730 samolotów (230 zamówionych + 100 przez ITA), ponad 100 000 pracowników ze 160 krajów, marka linii lotniczych nr 1 na wszystkich rynkach macierzystych, ponad 70% zadowolenia klientów, MRO 7,4 mld EUR przychodów, Logistyka ponad 3 mld EUR przychodów, 99% regularności i +10 punktów procentowych punktualności w III kwartale 2025 r.
Siatka wskaźników KPI 3×3 z naprzemiennymi ciemnoniebieskimi i jasnoszarymi polami; pogrubione liczby wskaźników z opisowymi podtytułami
Przedstawia tworzenie wartości poprzez cztery filary strategiczne: Hub Airlines (27 mld EUR przychodów w 2024 r., realizacja transformacji), P2P Airline/Eurowings (3 mld EUR, ekspansja w sektorze turystycznym), Logistyka/Cargo (3 mld EUR, Global Top 3) i MRO/Technik (7 mld EUR, Ambicja 2030). Nadrzędny zintegrowany model operacyjny „One Group” łączy klientów i akcjonariuszy.
Diagram łukowy u góry, rozciągający się od klientów do akcjonariuszy; cztery kolorowe pola filarów poniżej; baner Pracownicy na dole
Odnosi się do ogólnobranżowych wyzwań związanych z zatrudnieniem (starzejąca się siła robocza: >50% przechodzi na emeryturę w ciągu 10 lat; niedobór 1,4 mln specjalistów potrzebnych do 2034 r.) w porównaniu z odporną bazą kadrową Lufthansa Group: ponad 100 tys. pracowników ze 160 krajów, 6% rotacji (poniżej średniej w branży), wskaźnik zaangażowania 3,8 (powyżej średniej w branży 3,6), ponad 350 tys. podań o pracę otrzymanych w 2024 r.
Podział na dwie kolumny: w lewej kolumnie wymienione są wyzwania z ikonami; w prawej kolumnie przedstawiono statystyki „Odpornego kręgosłupa” ze zdjęciem zespołu
Opis działalności Lufthansa Technik: wiodący dostawca MRO, obejmuje wszystkie segmenty od dziobu do ogona, długoterminowe umowy serwisowe, symbiotyczne z grupą, rosnący rynek o wartości 150 mld USD. Ranking specjalistów MRO: nr 1 Lufthansa Technik, nr 2 MTU, nr 3 StandardAero. Wzrost skorygowanego EBIT: 463 mln EUR (marża 7%, 2019) → 607 mln EUR (8,5%, 2024) → >1000 mln EUR (>10%, 2030).
Lewa kolumna: wypunktowania opisu działalności w obramowanym polu; Prawa kolumna: tabela rankingowa + wykres słupkowy przedstawiający trajektorię EBIT
Lufthansa Cargo: transport na całym świecie z wykorzystaniem przestrzeni ładunkowej i 22 dedykowanych frachtowców, łączy ponad 350 globalnych destynacji z 5 hubów, rozwija się w segmentach specjalnych/ekspresowych (ponad 40% w 2024 r.). Awans w rankingu z nr 8 (2020) na nr 4 (obecnie). Skorygowany EBIT: 1 mln EUR (2019) → 251 mln EUR (marża 7,7%, 2024).
Lewa kolumna: wypunktowania opisu działalności; Prawa: oś czasu rankingu Cargo (wykres strzałkowy) + wykres słupkowy EBIT
Eurowings: wiodąca tania linia lotnicza P2P, lider rynku w 4 niemieckich obszarach poza hubami, 13 europejskich baz z ponad 120 samolotami, 60% segmentu turystycznego, touroperator Eurowings Holidays. Udziały w rynku: Stuttgart ~40%, Kolonia >35%, Düsseldorf >35%, Hamburg ~30%. Skorygowana marża EBIT poprawiła się z -5,3% (2019) do 7,1% (2024).
Lewa kolumna: wypunktowania opisu działalności w obramowanym polu; Prawa: pola udziału w rynku + wykres słupkowy marży EBIT
Trzy równoległe ścieżki transformacji: (1) Plan naprawczy Lufthansa Airlines (doskonałość operacyjna i handlowa, strukturalna redukcja kosztów) – Cel: wzrost EBIT o 2,5 mld EUR do 2028 r.; (2) Inne programy poprawy efektywności linii lotniczych (doskonałość handlowa + redukcja kosztów); (3) Modernizacja floty (oszczędność paliwa + niższe koszty MRO dla dodatkowej poprawy marży).
Trzy kolumny o równej szerokości, każda z banerem ze zdjęciem, logo/ikoną, tekstem opisowym i docelowym wskaźnikiem
Podwójna strategia: „One Group” (wykorzystanie siły grupy – skala poprzez procesy prowadzone przez grupę) i „Lokalni mistrzowie” (dopasowany produkt i realizacja – idealne dopasowanie do lokalnych rynków). Razem tworzą „Największą zintegrowaną europejską grupę linii lotniczych”.
Układ dwukolumnowy ze zdjęciami na pełnym tle u góry; pola opisu tekstowego poniżej każdego z nich; baner z naciskiem na dole
Poziome spektrum dojrzałości od Lokalnego → Ujednoliconego → Zunifikowanego → Grupowego. Lufthansa Group przechodzi od „Dziś” (Zunifikowanego) do „Przyszłości” (Grupowego). Przykłady: Realizacja operacji lotniczych (Lokalne), Architektura IT (Ujednolicone), Cyfrowe doświadczenie klienta (Zunifikowane), Zarządzanie flotą (Grupowe).
Pozioma oś czasu strzałki z czterema etapami dojrzałości; przykłady wymienione poniżej każdego etapu; znaczniki pozycji LHG na strzałce
Flota szerokokadłubowa: 13 typów samolotów pasażerskich obecnie → 6–9 do 2030 r. (wycofanie A340-600, A330-200, 767-300, 747-400, A340-300 do 2026–27, 777-200 do 2028). Flota rośnie z 782 (operacyjnych, 2025) do 814 do 2030 r. Udział samolotów nowej generacji wzrasta z 27% do 58%; udział samolotów szerokokadłubowych z 25% do 28%.
Lewa: wykres konsolidacji typów samolotów ze znakami X dla wycofań; Prawa: trzy pola wskaźników przedstawiające statystyki floty
Cztery kategorie korzyści z floty Next Gen: Paliwo i zrównoważony rozwój (do -30% zużycia paliwa), MRO (średnio -20-30% kosztów MRO), Załoga (do +3% produktywności załogi), Cargo (+100% przychodów z luku bagażowego). Podsumowanie: do 15%p wzrostu marży kontrybucyjnej na pierwszych trasach; średnio 10 mln EUR wzrostu EBIT na nowy samolot szerokokadłubowy.
Cztery równe kolumny z banerami zdjęciowymi i strzałkami w dół wskazującymi metryki wpływu; dolny pasek podsumowujący z kluczowymi danymi
Cele emisji CO2: -30,6% gCO2/RTK do 2030 r. w porównaniu z 2019 r.; -50% netto CO2 do 2030 r.; neutralność pod względem emisji CO2 do 2050 r. Cztery inicjatywy w zakresie zrównoważonego rozwoju: Flota (230 nowych A/C, redukcja CO2 i kosztów paliwa o 1,4 mld EUR rocznie), Operacje (4,5% oszczędności paliwa do 2030 r., folia AeroSHARK), SAF (pierwszy oferujący SAF w regularnych operacjach), Partnerstwa (paliwa solarne Synhelion).
Lewa strona: pole z celami emisji z trzema pogrubionymi wartościami redukcji; Prawa strona: cztery rzędy inicjatyw ze zdjęciami i opisami
Trzy huby oferują Allegris / SWISS Senses. Udział nowych produktów premium w Lufthansa & SWISS rośnie z 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). Klasa Premium Economy rośnie o ~50% pod względem liczby miejsc między 2019 a 2030 rokiem. Klasa Pierwsza o odpowiedniej wielkości, Klasa Biznes zindywidualizowana.
Lewa strona: lista czterech poziomów produktów z ikonami; Prawa strona: wykres powierzchniowy/liniowy przedstawiający udział nowych i obecnych produktów w poszczególnych latach, ze zdjęciami wnętrz kabin
Kluczowe wskaźniki klientów: ~5% więcej średnich wydatków na transakcję w kanałach cyfrowych rok do roku; 70% zgłoszeń serwisowych za pośrednictwem kanałów cyfrowych; 800 tys. szczytowych dziennych użytkowników aplikacji Lufthansa (4,6 gwiazdki w App Store); >50% klientów lata więcej niż jednym przewoźnikiem LHG podczas podróży; 161% wzrost miesięcznej liczby rejestracji w Miles & More w 2024 r. w porównaniu z 2021 r.
Sześcioczęściowa mozaika z mieszanką kafelków metrycznych i zdjęć; pogrubione liczby z opisowym kontekstem
Miles & More ma ponad 45 mln członków. Cztery filary: Program Lojalnościowy (mile i status, budowanie lojalności w całej grupie), Płatności (wspólna karta kredytowa z Deutsche Bank), Handel Detaliczny (szerokie możliwości zbierania i wymiany punktów u partnerów handlowych), Partnerstwa (hotele, detaliści, partnerskie linie lotnicze).
Mozaika 2×2, w której każda ćwiartka zawiera zdjęcie i pogrubiony tytuł filaru programu oraz opis
Slajd nawigacyjny agendy podkreślający bieżącą aktywną sekcję: „Dogłębna analiza: Restrukturyzacja Lufthansa Airlines”.
Pionowa lista agendy; aktywna sekcja wyróżniona ciemnoniebieskim kolorem; nieaktywne sekcje w kolorze jasnoszarym
Brutto efekt Adj. EBIT programu restrukturyzacji LHA: ~35% wpływ na przychody, ~65% redukcja kosztów. Wykres wodospadowy przedstawia poszczególne środki: Oferta premium dla klientów, Przychody ze sprzedaży detalicznej i dodatkowej, Poprawa stabilności operacyjnej, Zwiększona produktywność, Efektywność i automatyzacja naziemna, Doskonałość kosztowa Admin. Razem: 1,5 mld EUR do 2026 r.; wpływ brutto 2,5 mld EUR do 2028 r.
Lewa strona: dwa ułożone w stos pola procentowe (podział przychodów/kosztów); Środek: poziomy wykres wodospadowy/schodkowy; Prawa strona: przerywane pole docelowe
Slajd nawigacyjny agendy podkreślający bieżącą aktywną sekcję: „Dogłębna analiza: Inwestycja w ITA Airways”.
Pionowa lista agendy; aktywna sekcja wyróżniona ciemnoniebieskim kolorem; nieaktywne sekcje w kolorze jasnoszarym
Trzyfilarowe uzasadnienie inwestycji w ITA: LHG (atrakcyjny przypadek inwestycyjny, szerszy dostęp do rynku włoskiego), ITA (nowo powstała firma z efektywnymi kosztowo zasobami), Włochy (najważniejszy rynek LHG poza rynkami macierzystymi i USA), Rzym FCO (jeden z najlepszych hubów w Europie pod względem jakości, kosztów i wzrostu przepustowości).
Mozaika 2×2 z naprzemiennymi ciemnoniebieskimi i jasnymi kafelkami; każdy kafelek ma pogrubiony nagłówek filaru i krótki opis; zdjęcia stylu życia/miejsc docelowych
Mapa Europy przedstawiająca populacje sieci hubów LHG w zasięgu 60 minut (Frankfurt 7 mln, Monachium 3 mln, Zurych 3 mln, Wiedeń 3 mln, Bruksela 5 mln, Rzym 4 mln, itp.). Pięć strategicznych uzasadnień: Orientacja na klienta (ITA silna lokalna marka), Internacjonalizacja (wzbogacenie kulturowe), Potencjał wzrostu (nowy rynek macierzysty, ekspansja sieci), Stabilność operacyjna dzięki redundancji, Elastyczność geograficzna (Rzym jako skalowalny hub 5*).
Lewa strona: okrągła mapa Europy z okręgami populacji hubów; Prawa strona: pięć strategicznych punktów uzasadniających z ikonami i pogrubionymi nagłówkami
Trójfazowa mapa drogowa synergii: Krok 1 (mniejszościowy pakiet akcji, 2025): 20-30% synergii — optymalizacja sieci/hubu, harmonizacja handlowa, saloniki i Miles & More, efektywność cargo. Krok 2 (2026-27): 70-80% — Star Alliance, optymalizacja leasingu i MRO, harmonizacja IT. Po pełnej konsolidacji: 100% synergii (10-15% przychodów ITA z 2024 r.) — centralne własność A/C, techniczne MRO, finansowanie. Opcje kupna dostępne do 2033 r.
Warstwowa pozioma oś czasu z trzema fazami synergii; każda faza pokazuje procent przejęcia i konkretne strumienie pracy jako oznaczone pola
Slajd nawigacyjny agendy podkreślający bieżącą aktywną sekcję: „Wyniki Finansowe za III kwartał i Prognoza na Rok Obrotowy 2025”.
Pionowa lista agendy; aktywna sekcja wyróżniona ciemnoniebieskim kolorem; nieaktywne sekcje w kolorze jasnoszarym
Tabela zysków i strat za cały rok 2024 w porównaniu z 2023: Przychody 37 581 mln EUR (+6%), Koszty operacyjne 39 097 mln EUR (+9%), Skorygowany EBIT 1645 mln EUR (-39%), Skorygowana marża EBIT 4,4% (-3,2%p), EBIT 1731 mln EUR, Dochód netto 1380 mln EUR (-18%), Skorygowane wolne przepływy pieniężne 840 mln EUR (-55%). Presja kosztowa wynikająca z kosztów materiałów (+10%), personelu (+8%).
Tabela finansowa na całą szerokość strony z ciemnoniebieskim wierszem nagłówkowym; wiersze metryk naprzemiennie wyróżnione pogrubieniem i standardowym tekstem; kolumna ze zmianami procentowymi
III kwartał 2025 w porównaniu z III kwartałem 2024: Przychody 11 199 mln EUR (+4%), Skorygowany EBIT 1331 mln EUR (-1%), Skorygowana marża EBIT 11,9% (-0,6%p), Dochód netto 966 mln EUR (-12%). Najważniejsze informacje: koszt materiałów z wyłączeniem paliwa +11% (zakreślone), koszt paliwa -8% (zakreślone), Skorygowane wolne przepływy pieniężne 818 mln EUR w porównaniu z 128 mln EUR (+539%, zakreślone).
Tabela finansowa zysków i strat z wyróżnionymi okręgami wskazującymi kluczowe zmiany rok do roku; nawigacja po zakładkach Podsumowanie RO24 / Szczegóły III kwartał 2025
KPI linii lotniczych pasażerskich: ASK 96 366 mln (+3,2%), SLF 87,5% (+0,4%p), Yield 8,9€c (-5,4%, krótkodystansowe -5,9%, długodystansowe -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). Skorygowany EBIT 1158 mln EUR (12,9%) w porównaniu z 1162 mln EUR (13,1%) w III kwartale 24, zmiana -4. Wkład ITA: +35 mln EUR skorygowanego EBIT.
Układ trzykolumnowy: tabela KPI po lewej stronie, porównanie na wykresie słupkowym pośrodku, wypunktowania komentarzy po prawej stronie
Wykres przepływu skorygowanego EBIT/FCF od początku roku do dnia dzisiejszego: Skorygowany EBIT 1480 mln EUR (w porównaniu z 24: 1177 mln EUR) + D&A 1884 mln EUR + Kapitał obrotowy 808 mln EUR − Inne operacyjne przepływy pieniężne 233 mln EUR = Operacyjne przepływy pieniężne 3939 mln EUR (w porównaniu z 24: 3303 mln EUR) − Netto CAPEX 1811 mln EUR − Spłaty leasingu MSSF 16 286 mln EUR = Skorygowane wolne przepływy pieniężne 1842 mln EUR (w porównaniu z 24: 1006 mln EUR).
Poziomy wykres wodospadowy ze słupkami dodatnimi (granatowe) i ujemnymi (szare) elementy pośrednie; bąbelki porównawcze z poprzedniego roku nad słupkami początkowymi/końcowymi
Płynność finansowa: 11,9 mld EUR (wrzesień 2025) w porównaniu z 11,0 mld EUR (grudzień 2024), cel 8–10 mld EUR. Zadłużenie netto 5,1 mld EUR + emerytury 2,1 mld EUR = 7,2 mld EUR całkowitego zadłużenia netto/emerytur. Zadłużenie netto/EBITDA: 1,6x (wrzesień 2025) w porównaniu z 2,0x (grudzień 2024). Stabilna perspektywa BBB-/Baa3. Obligacje zamienne o wartości 600 mln EUR wyemitowane we wrześniu z kuponem 0%.
Trzy sekcje: wykres słupkowy płynności po lewej stronie, wykres słupkowy zadłużenia netto pośrodku, wypunktowania komentarzy po prawej stronie
Prognoza na rok obrotowy 2025: ASK +~4% w porównaniu z 2024, Skorygowany EBIT znacznie wyższy w porównaniu z 2024, Netto CAPEX 2,7–3,3 mld EUR, Skorygowany FCF stabilny w porównaniu z 2024, wypłata dywidendy 20–40% dochodu netto. IV kwartał 2025: zdolność produkcyjna ~+4% r/r, RASK bez zmian, wzrost CASK <+2,5% od początku roku, LH Technik Skorygowany EBIT stabilny. 2026: zdolność produkcyjna +4%, dwa razy więcej dostaw na trasach długodystansowych, wpływ programu naprawczego LHA 1,5 mld EUR zysku brutto.
Góra: pięć kafelków z prognozami KPI w kolorze ciemnoniebieskim; Dół po lewej: tabela szczegółowa za IV kwartał 2025; Dół po prawej: lista wypunktowana perspektyw na 2026
Slajd nawigacyjny po agendzie wyróżniający bieżącą aktywną sekcję: „Finansowe cele średnioterminowe na lata 2028–2030”.
Pionowa lista agendy ułożona w stos; aktywna sekcja wyróżniona kolorem ciemnoniebieskim; nieaktywne sekcje w kolorze jasnoszarym
Cele finansowe na lata 2028–2030: marża skorygowanego EBIT 8–10%, skorygowany ROCE 15–20%, >2,5 mld EUR skorygowanego FCF rocznie. Ramy finansowe: solidny rating inwestycyjny, płynność finansowa 8–10 mld EUR, dywidenda 20–40% dochodu netto. Sześć strategicznych dźwigni: zrównoważony i rentowny wzrost, maksymalizacja synergii grupowych, transformacja linii lotniczych, Global Top 3 air cargo, MRO Ambition 2030, najlepszy zespół w branży.
Lewa strona: sześć ikon dźwigni strategicznych z etykietami; Środek/prawa strona: dwa ułożone w stos pola docelowe (cele finansowe + ramy finansowe); etykieta „Wysoki całkowity zwrot dla akcjonariuszy”
Wykres wodospadowy od bieżącej marży skorygowanego EBIT na poziomie 4% (2024) do docelowego poziomu 8–10% (2028–2030): Wzrost linii lotniczych (+niewielki), Wykorzystanie jednej grupy (~3%p, Flota i Nowe Premium), Transformacja kosztowa linii lotniczych LHA (logo programu naprawczego), MRO i Cargo (+umiarkowane), Niekorzystne czynniki (ujemne). Kluczowe: Oczekuje się, że LHA osiągnie wysoką jednocyfrową marżę EBIT; znane niekorzystne czynniki wynikające z inflacji kosztów i kosztów regulacyjnych w pełni odzwierciedlone.
Poziomy wykres wodospadowy/mostowy ze słupkami dodatnimi w kolorze granatowym i słupkami ujemnymi w kolorze szarym; zacieniony końcowy zakres docelowy
Historyczna dywidenda na akcję i wypłacona kwota (w mln EUR): 2015 0,50 EUR (232 mln EUR), 2016 0,50 EUR (234 mln EUR), 2017 0,80 EUR (377 mln EUR), 2018 0,80 EUR (380 mln EUR), 2023 0,30 EUR (359 mln EUR), 2024 0,30 EUR (359 mln EUR). Wskaźnik wypłaty 20–40% dochodu netto; strzałka skierowana w górę wskazująca zamiar zwiększenia dywidend.
Wykres słupkowy przedstawiający historyczne wypłacone kwoty z etykietami DPS nad każdym słupkiem; strzałka skierowana w górę ze wskaźnikiem wypłaty w prawym górnym rogu
Pięć kluczowych punktów tezy inwestycyjnej: (1) Sprzyjające otoczenie rynkowe (odporny popyt, ograniczenia podaży, konsolidacja europejska), (2) Zdywersyfikowane motory wzrostu i pozycjonowanie premium, (3) One Group — zintegrowany skalowalny model operacyjny, (4) Transformacja w toku — pierwsze wymierne dowody, (5) Cel: lepsze wyniki jutro — zdyscyplinowane zarządzanie finansami dla atrakcyjnych zwrotów dla akcjonariuszy.
Lewa strona: zdjęcie samolotu na całej wysokości; Prawa strona: pięć ponumerowanych punktów tezy inwestycyjnej z nagłówkami wyróżnionymi pogrubieniem
Podział sekcji z dodatkowymi informacjami w załączniku.
Wyśrodkowany tytuł i podtytuł na białym tle; standardowy branding w stopce
Całkowite dane o ruchu lotniczym Grupy Lufthansa w III kwartale: Pasażerowie 41 701 tys. (+3,4%), ASK 96 366 mln (+3,2%), RSK 84 349 mln (+3,7%), Współczynnik obciążenia pasażerskiego 87,5% (+0,4%p), Współczynnik obciążenia cargo 56,5% (+1,1%p), 293 156 lotów (+2,6%). Miesięczny podział (lipiec/sierpień/wrzesień) w porównaniu z 2024 r. dla każdego KPI.
Tabela danych o pełnej szerokości z ciemnoniebieskim nagłówkiem; miesięczne kolumny plus suma za III kwartał; naprzemienne style wierszy
Najważniejsze informacje o Cargo w III kwartale: Skoryg. EBIT 49 mln EUR (marża 6,0%) w porównaniu z 38 mln EUR (4,9%) w III kwartale 24 (+11). Wzrost wolumenu +11%, przychody 824 mln EUR (+5%), SWISS World Cargo dołącza do JV z Lufthansa Cargo i United (200 miejsc docelowych), poprawa współczynnika obciążenia 60,4% (+1,9%p). Nowa platforma e-booking dla towarów ogólnych. Koszty jednostkowe -6% z wyłączeniem paliwa.
Układ czteropolowy: lewy wykres słupkowy EBIT + tekst e-booking; środkowe dwa pola statystyk; prawy kafelek informacyjny JV SWISS + kafelek współczynnika obciążenia
Technik III kwartał: Przychody 1 942 mln EUR (+171 mln EUR w porównaniu z 1 771 mln EUR w III kwartale 24, +10%); Skoryg. EBIT 130 mln EUR (6,7%) w porównaniu z 161 mln EUR (9,1%) w III kwartale 24, -31. Kluczowe kontrakty: Cathay Group 747/777 całkowita obsługa techniczna komponentów (6 lat), przedłużona obsługa techniczna bazy easyJet o 7 lat. Spadek EBIT z powodu słabszego USD i wpływu taryf + koszty rozruchu związane z rozbudową produkcji.
Lewa strona: dwa finansowe wykresy słupkowe (przychody i EBIT); Prawa strona: trzy oznaczone sekcje komentarzy z punktorami i zdjęciami z zakresu obsługi technicznej
Ekspozycja LHG na ceny paliw: współczynnik zabezpieczenia 90% dla IV kwartału i roku obrotowego 2025. Paliwo lotnicze po zabezpieczeniu: 842 USD/tonę (IV kwartał), 824 USD/tonę (rok obrotowy). Całkowite oczekiwane wydatki na paliwo: 7,27 mld EUR (IV kwartał: 1,74 mld EUR). Macierz wrażliwości paliwowej pokazuje scenariusze mieszanych stawek JET w odniesieniu do kombinacji cen ropy naftowej i marży crack spread paliwa lotniczego.
Lewa strona: tabela danych dotyczących zabezpieczeń z kolumnami IV kwartał/rok obrotowy 2025; Prawa strona: oznaczona kolorami macierz wrażliwości paliwowej (zielony = niski koszt, szary = wysoki koszt)
Szczegółowy rachunek zysków i strat Grupy Lufthansa: Przychody 11 199 mln EUR, Koszty operacyjne 10 504 mln EUR (opłaty i prowizje 1 547 mln EUR, paliwo 2 003 mln EUR, personel 2 349 mln EUR, amortyzacja 595 mln EUR), Skoryg. EBIT 1 331 mln EUR (11,9%), EBIT 1 343 mln EUR, Zysk netto 966 mln EUR. Wynik z tytułu inwestycji kapitałowych 154 mln EUR. Podatki dochodowe -361 mln EUR.
Szczegółowa tabela finansowa o pełnej szerokości; ciemnoniebieski nagłówek; naprzemienne wiersze pogrubione/standardowe; kolumny porównawcze III kwartał 25 i III kwartał 24
Dziewięcioletnia tabela danych finansowych (2016–2024): Operacyjne KPI (RASK bez waluty, CASK bez paliwa), Rachunek zysków i strat (przychody, koszt paliwa, skoryg. EBIT, marża), Bilans (aktywa ogółem, zadłużenie netto + emerytury, skoryg. ROCE), Przepływy pieniężne (operacyjne CF, CAPEX, wolne CF). Najważniejsze informacje: wpływ COVID w 2020 r. (marża EBIT -40%), powrót do 7,6% w 2023 r., 4,4% w 2024 r.
Wielokolumnowa tabela finansowa obejmująca 9 lat; pogrupowana według kategorii (KPI, Rachunek zysków i strat, Bilans, Przepływy pieniężne); ujawnienia w przypisach na dole
Słupkowy wykres skumulowany przedstawiający zapadalność zobowiązań według roku (2025–2033): Obligacja zwykła, Hybrydowa, Zamienna, Schuldscheindarlehen, Finansowanie samolotów (zabezpieczone), Inne. Największe zapadalności: 2026 (~2,2 mld EUR), 2028 (~1,75 mld EUR), 2030 (~2,1 mld EUR). Uwaga: nie obejmuje płatności z tytułu leasingu operacyjnego.
Słupkowy wykres skumulowany z oznaczonymi kolorami kategoriami instrumentów dłużnych; legenda na dole; roczne słupki zapadalności od 2025 do 2033
Zastrzeżenie prawne obejmujące ograniczenia dystrybucji, brak polegania na prezentacji w zakresie decyzji inwestycyjnych, brak oświadczeń lub gwarancji ze strony spółki lub grupy, zastrzeżenie dotyczące oświadczeń dotyczących przyszłości oraz ograniczenia właściwe dla danej jurysdykcji (amerykańska ustawa o papierach wartościowych, FSMA).
Białe tło z nagłówkiem „Zastrzeżenie prawne” i zwartymi akapitami tekstu prawnego; standardowa stopka
Rozszerzone zastrzeżenie prawne obejmujące miary niezgodne z GAAP, oświadczenie o braku prospektu emisyjnego, ograniczenie dla inwestorów kwalifikowanych (rozporządzenie UE w sprawie prospektu emisyjnego 2017/1129), potwierdzenia odbioru przez odbiorcę i obowiązki zachowania poufności.
Białe tło z kontynuacją tekstu zastrzeżenia prawnego; standardowa stopka
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Ten 45-stronicowy szablon zawiera uporządkowaną prezentację dla inwestorów, obejmującą ramy strategiczne, szczegółowe informacje o jednostkach biznesowych (linie lotnicze, MRO, Cargo, Eurowings), uzasadnienie inwestycji w ITA Airways, wyniki finansowe za Q3 2025, prognozy na FY2025, średnioterminowe cele na lata 2028-2030 oraz pełny załącznik z danymi dotyczącymi ruchu, rachunkiem zysków i strat, wieloletnimi danymi finansowymi i profilem zapadalności zadłużenia.
Ten szablon jest idealny dla dyrektorów finansowych, zespołów IR, strategów korporacyjnych, analityków akcji i studentów MBA, którzy potrzebują wzorca najlepszych praktyk w zakresie komunikacji z inwestorami w sektorze lotniczym lub transportowym, prezentacji wyników, prezentacji na dzień rynków kapitałowych lub materiałów na strategiczne roadshow.
Prezentacja wykorzystuje profesjonalny projekt korporacyjny z ciemnogranatową (#003366) i białą kolorystyką, spójną z identyfikacją wizualną Lufthansa Group. Charakteryzuje się odważną typografią bezszeryfową, przejrzystą wizualizacją danych za pomocą wykresów wodospadowych, wykresów słupkowych i siatek kafelków KPI oraz mieszanką zdjęć pełnoekranowych i przejrzystych układów diagramów.
Prezentacja zawiera wykresy wodospadowe/pomostowe (budowa marży EBIT, przepływy pieniężne), skumulowane wykresy słupkowe (zapadalność zadłużenia, wskaźniki floty), siatki kafelków KPI, poziome diagramy spektrum zapadalności, wykresy powierzchniowe (wdrażanie produktów premium), tabele finansowe rachunku zysków i strat, tabele danych o ruchu, macierze wrażliwości na paliwo i mapy drogowe harmonogramu synergii.
Tak. Struktura slajdów, wzorce układu i podejścia do wizualizacji danych są w pełni adaptowalne. Ramy strategiczne (cztery filary, One Group), wodospad programu naprawczego, harmonogram synergii i slajdy celów średnioterminowych dobrze sprawdzają się w przypadku każdej firmy wielodziałowej prezentującej się inwestorom lub zarządom.
Prezentacja zawiera dane finansowe za cały rok 2024 (37,6 mld EUR przychodów, 4,4% marży Adj. EBIT), wyniki za Q3 2025 (11,2 mld EUR przychodów, 11,9% marży), wieloletni historyczny rachunek zysków i strat z lat 2016-2024, dane bilansowe, analizę przepływów pieniężnych, tabele zabezpieczeń paliwowych i cele na lata 2028-2030 (8-10% marży Adj. EBIT, >2,5 mld EUR Adj. FCF rocznie).
Tak, slajd 14 obejmuje pełny program zrównoważonego rozwoju, w tym cele SBTi (-30,6% gCO2/RTK do 2030 r., -50% netto CO2, neutralność pod względem emisji CO2 do 2050 r.), modernizację floty jako kluczowy element, operacyjne oszczędności paliwa, przyjęcie SAF (zrównoważone paliwo lotnicze) i partnerstwo w zakresie paliwa słonecznego Synhelion.
Tak, trzy dedykowane slajdy obejmują inwestycję w ITA Airways: uzasadnienie strategiczne (Włochy jako najważniejszy rynek LHG poza rynkami macierzystymi, Rzym FCO jako 5-gwiazdkowy hub), sposób, w jaki ITA rozszerza strategię multi-hub LHG, oraz szczegółowy harmonogram przejmowania synergii, pokazujący 20-30% synergii do końca 2025 r., 70-80% do 2026-27 r. i 100% po pełnej konsolidacji.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.