
Należy do zbioru Przykłady prezentacji dla inwestorów
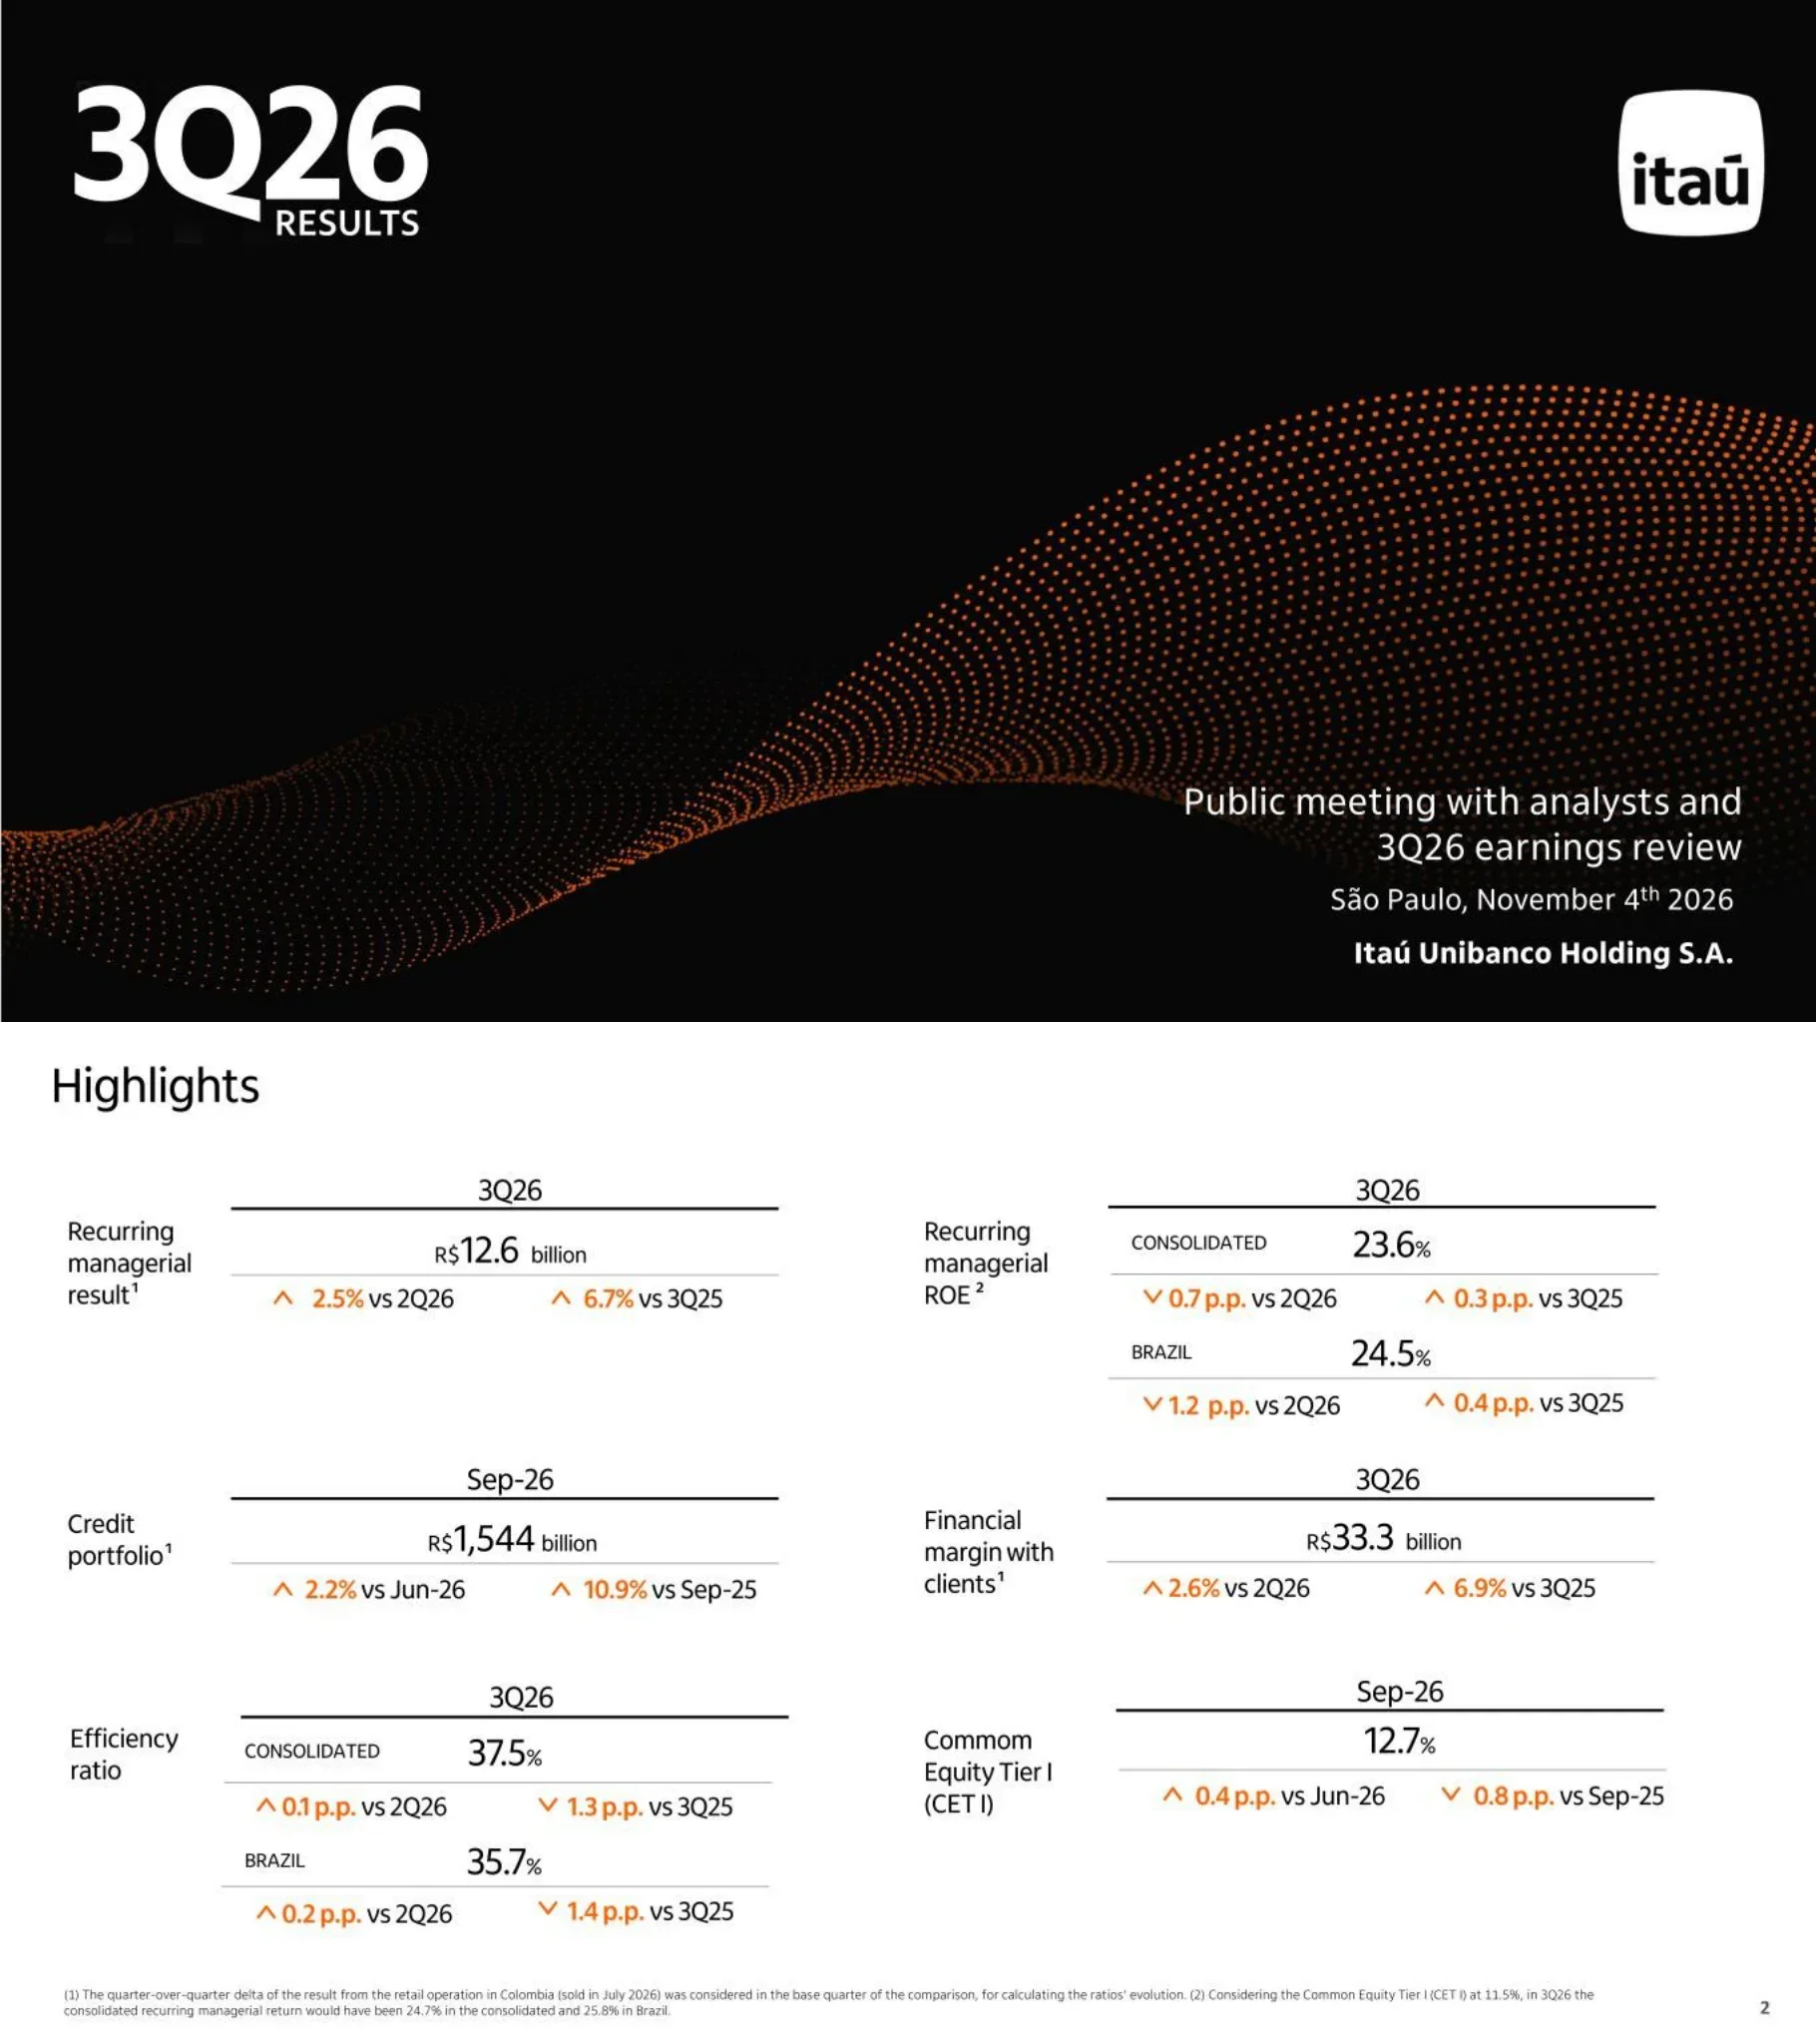
Wyniki Itaú Unibanco Holding S.A. za 3Q26: 27-slajdowa talia wykorzystana podczas publicznego spotkania z analitykami i inwestorami oraz przeglądu wyników za 3Q26 w São Paulo 4 listopada 2026 r., złożona w SEC jako załącznik do Form 6-K. Wszystkie kwoty podano w R$ (realach brazylijskich). Talia raportuje powtarzalny wynik zarządczy w wysokości 12,6 mld R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), skonsolidowany powtarzalny zarządczy ROE 23,6% (24,5% w Brazylii), portfel kredytowy o wartości 1 544 mld R$ (1,544 bln R$), 33,3 mld R$ marży finansowej z klientami, skonsolidowany wskaźnik efektywności 37,5% oraz współczynnik CET1 12,7%. Następnie szczegółowo omawia marżę, opłaty, jakość kredytów, wydatki, kapitał, prognozę na 2026 r. oraz sześcioelementową sekcję „przewag konkurencyjnych”, a całość kończy aneks z pełnym rachunkiem zysków i strat oraz podziałem na modele biznesowe.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Wyniki Itaú Unibanco Holding S.A. za 3Q26: 27-slajdowa talia wykorzystana podczas publicznego spotkania z analitykami i inwestorami oraz przeglądu wyników za 3Q26 w São Paulo 4 listopada 2026 r., złożona w SEC jako załącznik do Form 6-K. Wszystkie kwoty podano w R$ (realach brazylijskich). Talia raportuje powtarzalny wynik zarządczy w wysokości 12,6 mld R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), skonsolidowany powtarzalny zarządczy ROE 23,6% (24,5% w Brazylii), portfel kredytowy o wartości 1 544 mld R$ (1,544 bln R$), 33,3 mld R$ marży finansowej z klientami, skonsolidowany wskaźnik efektywności 37,5% oraz współczynnik CET1 12,7%. Następnie szczegółowo omawia marżę, opłaty, jakość kredytów, wydatki, kapitał, prognozę na 2026 r. oraz sześcioelementową sekcję „przewag konkurencyjnych”, a całość kończy aneks z pełnym rachunkiem zysków i strat oraz podziałem na modele biznesowe.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
Slajd tytułowy. „3Q26 RESULTS” dużą białą czcionką w lewym górnym rogu, białe logo Itaú w zaokrąglonym kwadracie w prawym górnym rogu oraz informacje o spotkaniu: „Public meeting with analysts and 3Q26 earnings review”, „São Paulo, November 4th 2026”, „Itaú Unibanco Holding S.A.” w prawym dolnym rogu.
Czarne tło na całą stronę z płynącą pomarańczową falą w formie rastra punktowego przechodzącą przez dolną połowę; blok tytułowy w lewym górnym rogu, logo w prawym górnym rogu, szczegóły wydarzenia wyrównane do prawej na dole.
Sześć głównych wskaźników KPI za 3Q26. Powtarzalny wynik zarządczy 12,6 mld R$ (+2,5% vs 2Q26, +6,7% vs 3Q25). Powtarzalny zarządczy ROE 23,6% skonsolidowany (-0,7 p.p. vs 2Q26, +0,3 p.p. vs 3Q25) oraz 24,5% w Brazylii (-1,2 p.p. vs 2Q26, +0,4 p.p. vs 3Q25). Portfel kredytowy 1 544 mld R$ na wrzesień 2026 (+2,2% vs czerwiec 2026, +10,9% vs wrzesień 2025). Marża finansowa z klientami 33,3 mld R$ (+2,6% vs 2Q26, +6,9% vs 3Q25). Wskaźnik efektywności 37,5% skonsolidowany (+0,1 p.p. vs 2Q26, -1,3 p.p. vs 3Q25) oraz 35,7% w Brazylii (+0,2 p.p., -1,4 p.p.). CET1 12,7% (+0,4 p.p. vs czerwiec 2026, -0,8 p.p. vs wrzesień 2025). Przypisy: zmiany kwartał do kwartału traktują wynik kolumbijskiej działalności detalicznej (sprzedanej w lipcu 2026) jako część kwartału bazowego; przy CET1 na poziomie 11,5%, powtarzalny zarządczy zwrot za 3Q26 wyniósłby 24,7% skonsolidowany i 25,8% w Brazylii.
Siatka dwóch kolumn z sześcioma blokami KPI. Każdy blok zawiera etykietę po lewej, nagłówek okresu nad linią, główną wartość oraz dwie pomarańczowe strzałki zmian (góra/dół) poniżej. Przypisy małym drukiem na dole.
Tabela portfela kredytowego w mld R$, wrzesień 2026 vs czerwiec 2026 vs wrzesień 2025. Klienci indywidualni 500,4 (+2,7% kw./kw., +9,6% r/r): karty kredytowe 153,4, pożyczki gotówkowe 69,0, kredyty pod zastaw wynagrodzenia (payroll) 84,2, kredyty samochodowe 35,0 (-0,1%, -3,6%), kredyty hipoteczne 158,8 (+4,4%, +15,8%). Mikro, małe i średnie firmy 320,4 (+4,2%, +15,1%). Korporacje 479,4 (+1,0%, +9,5%). Łącznie Brazylia 1 300,2 (+2,4%, +10,9%). Ameryka Łacińska 244,2 (-3,5%, +6,4%). Razem 1 544,4 (+1,4%, +10,2%); wzrost ogółem z wyłączeniem efektów walutowych (ex-FX) +1,8% kw./kw. i +10,4% r/r. Panel boczny: karty kredytowe Personnalité + Uniclass +4,3% / +16,3% oraz auto +3,6% / +9,8%; lider w prywatnych pożyczkach pod zastaw wynagrodzenia z portfelem +11,6% kw./kw. i +93,7% r/r; największy bank prywatny w hipotekach z 41 mld R$ nowej sprzedaży w ciągu ostatnich 12 miesięcy i 56% udziałem w rynku wśród banków prywatnych; lider 9M26 w udzielaniu finansowania dla MŚP ze wsparciem rządowym (+8,0% / +32,4%); wzrost portfela bez uwzględnienia sprzedaży w Kolumbii: Ameryka Łacińska +0,8% / +11,1%, łącznie +2,2% / +10,9%.
Szeroka tabela danych w lewych dwóch trzecich slajdu z pomarańczowym wierszem nagłówka i cieniowanymi kolumnami zmian, sumy wyróżnione na pomarańczowo; wąska prawa kolumna z nałożonymi mini-tabelami i wyróżnieniami.
Wykres kaskadowy (waterfall) w mld R$ od 32,6 w 2Q26 do 33,3 w 3Q26: detal w Kolumbii -0,1 daje 32,5 w 2Q26 bez Kolumbii; kapitał obrotowy i inne w 2Q26 -3,9 pozostawia operacje wrażliwe na spread w 2Q26 na poziomie 28,5; następnie średni wolumen +0,4, mix produktów -0,4, spready i marża na zobowiązaniach -0,1, kalendarz i dni robocze +0,4, Ameryka Łacińska i inne +0,3 podnoszą operacje wrażliwe na spread do 29,0 w 3Q26; kapitał obrotowy i inne w 3Q26 +4,2 daje wynik 33,3. Klamry powyżej: +0,7 mld R$ (+2,2%) łącznie, +0,8 mld R$ (+2,6%) bez Kolumbii, +0,5 mld R$ (+1,8%) na operacjach wrażliwych na spread. Poniżej średnia marża w ujęciu rocznym, od 3Q25 do 3Q26: skonsolidowana marża z klientami 9,2%, 9,1%, 9,1%, 9,1%, 9,0% oraz skorygowana o ryzyko 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; Brazylia 10,1%, 10,0%, 10,0%, 10,0%, 9,9% oraz skorygowana o ryzyko 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Górna połowa: poziomy wykres kaskadowy z czarnymi słupkami bazowymi, pomarańczowymi słupkami podsumowań oraz czerwonymi/zielonymi słupkami zmian, powyżej etykiety wzrostu w klamrach. Dolna połowa: dwa sąsiadujące wykresy liniowe z pięcioma kwartałami (linie pomarańczowa i niebieska).
Słupki skumulowane w mld R$, od 3Q25 do 3Q26, z podziałem na Brazylię, Amerykę Łacińską i hedge indeksu kapitałowego. Sumy: 0,9, 0,6, 0,8, 0,9 i 1,3. Komponent Brazylia: 1,3, 1,1, 1,3, 1,4, 1,7; Ameryka Łacińska: 0,3, 0,2, 0,2, 0,2, 0,3; hedge indeksu kapitałowego: -0,7, -0,7, -0,7, -0,7, -0,6.
Pojedynczy skumulowany wykres kolumnowy z pięcioma okresami wyśrodkowany na slajdzie, z dodatnimi wartościami powyżej linii zero i ujemnym segmentem zabezpieczającym (hedge) poniżej; legenda w lewym górnym rogu.
Tabela opłat w mld R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Wydawanie kart 3,5 (+7,1% kw./kw., +5,8% r/r); rachunki bieżące osób fizycznych 0,5 (-16,9% r/r; 9M -20,0%); operacje kredytowe i gwarancje 0,6; płatności i inkaso 1,9 (-5,8% r/r); zarządzanie aktywami 2,2 (+17,8% r/r); usługi doradcze i maklerskie 0,9 (-26,3% kw./kw., -26,6% r/r, ale 9M +5,3%); pozostałe Brazylia 0,4; Ameryka Łacińska 1,0 (+17,2% r/r). Prowizje i opłaty 11,0 (+0,2% kw./kw., -0,1% r/r; 9M26 33,1, +1,5%). Ubezpieczenia, plany emerytalne i obligacje premiowe 3,0 (9M +8,7%). Prowizje i ubezpieczenia 14,1 (-0,2% kw./kw., +0,2% r/r; 9M26 42,2 vs 41,0, +3,0%). Zarządzanie aktywami obejmuje opłaty za zarządzanie funduszami i „consórcio” (systemy konsorcyjne); wynik z ubezpieczeń jest netto po uwzględnieniu zatrzymanych roszczeń.
Tabela na pełną szerokość z pomarańczowym nagłówkiem, grupami kolumn kwartalnych i dziewięciomiesięcznych, szarymi kolumnami zmian (delta), pogrubionymi wierszami sum częściowych i pomarańczowym wierszem sumy całkowitej.
Cztery wykresy liniowe NPL, czerwiec 2024 – wrzesień 2026, bez papierów wartościowych. Skonsolidowany NPL 15-90 dni: Ameryka Łacińska spada z 2,5% do 1,9% (wpływ sprzedaży aktywów -0,14 p.p.), łącznie około 1,7%-2,3%, kończąc na 1,7%, Brazylia kończy na 1,7%. Skonsolidowany NPL 90 dni: Brazylia 3,0% w czerwcu 2024, spadek do około 2,0%-2,1% i koniec na 2,1%; łącznie 2,0%; Ameryka Łacińska 1,1% (wpływ -0,06 p.p.). Brazylia 15-90 dni: osoby fizyczne około 3,0% (3,0% we wrześniu 2026), MŚP 1,4%, korporacje 0,02% (ze skokiem do 1,0% we wrześniu 2025). Brazylia 90 dni: osoby fizyczne 3,7% (wpływ -0,02 p.p.), mikro/małe/średnie firmy 2,1% (wpływ -0,05 p.p.), korporacje 0,02%. Przypis: w 3Q26 Itaú sprzedał kredyty o niskim prawdopodobieństwie odzyskania, bez retencji ryzyka, które byłyby przeterminowane powyżej 90 dni: 94 mln R$ osoby fizyczne, 140 mln R$ MŚP, 17 mln R$ Ameryka Łacińska; uwzględniono również korektę o sprzedaż portfela detalicznego w Kolumbii.
Siatka 2x2 wieloseryjnych wykresów liniowych z etykietami punktów danych; ciemnoniebieskie znaczniki objaśnień pokazujące wpływ sprzedaży aktywów; legendy po prawej stronie każdego wiersza.
Wskaźniki etapów (Stage) zgodnie z Rezolucją CMN 4,966 w Brazylii (zgodną z IFRS 9), marzec 2025 – wrzesień 2026, dla całości, osób fizycznych, firm i Ameryki Łacińskiej. Portfel Stage 2 we wrześniu 2026: osoby fizyczne 7,3%, łącznie 4,0%, Ameryka Łacińska 3,9%, firmy 1,9%. Portfel Stage 3: osoby fizyczne 5,9%, łącznie 4,0%, Ameryka Łacińska 3,4%, firmy 3,0%. Pokrycie Stage 2: osoby fizyczne 25,9%, łącznie 22,4%, firmy 19,6%, Ameryka Łacińska 13,8%. Pokrycie Stage 3: osoby fizyczne 58,7%, łącznie 52,5%, firmy 49,5%, Ameryka Łacińska 39,2%. Większość serii wykazuje umiarkowaną tendencję spadkową w ciągu siedmiu kwartałów.
Siatka 2x2 siedmiookresowych wykresów liniowych z etykietami na każdym punkcie, pojedyncza wspólna legenda na dole.
Koszt kredytu (koszty oczekiwanych strat + odzyski kredytów + udzielone dyskonta) w mld R$, 1Q25 do 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, przy zannualizowanym koszcie kredytu / portfelu kredytowym na stałym poziomie 2,7% w każdym kwartale. Portfel renegocjowany (kredyty i papiery wartościowe), marzec 2025 – wrzesień 2026: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 mld R$, z czego restrukturyzowane 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; portfel renegocjowany / portfel ogółem 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Dwa rzędy wykresów skumulowanych, każdy jako siedmiookresowy wykres słupkowy z linią wskaźnika powyżej; opisowe etykiety i legendy po lewej stronie.
NPL powyżej 15 dni dla osób fizycznych od grudnia 2019: Itaú na poziomie 6,7% we wrześniu 2026 wobec 13,1% dla rynku bez Itaú (oba startowały w okolicach 7,9% i 10,0%). Zmiana zaległości powyżej 15 dni względem grudnia 2019 według produktu (rynek bez Itaú vs Itaú): pożyczki gotówkowe 17,2% (+2,6 p.p.) vs 9,4% (-0,2 p.p.); karty kredytowe 14,8% (+3,1 p.p.) vs 6,6% (-0,6 p.p.); kredyty samochodowe 13,9% (+3,6 p.p.) vs 9,7% (+0,9 p.p.); kredyty z potrąceniem z pensji (private payroll) 18,9% vs 6,9%. Portfel Stage 2 i 3 / saldo zaległości powyżej 15 dni: 240% we wrześniu 2026. Tabela rezerw według dni opóźnienia: Itaú osoby fizyczne bez kredytów hipotecznych 4% spłacane terminowo, 58% przy 31-60 dniach, 63% przy 61-90, 66% przy 91-120, 69% przy 181-210, 100% od 331 dni; w porównaniu do minimów Rezolucji BCB 352 dla S1-S3 (50%, 60%, 77%, 81%, 100% od 91 dni) oraz S4-S5 (2%, 15%, 38% dla początkowych przedziałów).
Górny lewy róg: długoterminowy podwójny wykres liniowy. Górny prawy róg: sparowane szare/pomarańczowe słupki według produktu z etykietami delta i czarno-białym polem KPI (240%). Dolny pas: tabela rezerw z pomarańczowym nagłówkiem na pełną szerokość.
NPL powyżej 15 dni dla MŚP i korporacji od grudnia 2019: Itaú 2,9% we wrześniu 2026 (z 3,3%) wobec rynku bez Itaú 5,8% (z 4,0%). Portfel zabezpieczony MŚP wzrósł ogółem z 36% (grudzień 2019) do 58% (wrzesień 2026) oraz z 37% do 72% dla mikro i małych firm. Korporacje: indeks portfela ze 100 do 209; koncentracja 10 największych ekspozycji spadła z 20% do 14%; udział klasy inwestycyjnej wzrósł z 69% do 78% (kryteria wewnętrzne). Restrukturyzacje korporacyjne (brazylijska reorganizacja sądowa lub pozasądowa): udział 2,3% w korporacjach i 4,3% w agrobiznesie; dla 5 największych przypadków z zatwierdzonymi planami, rezerwa przed złożeniem wniosku była 4-krotnie wyższa niż poniesiona strata.
Podzielony slajd: biała lewa połowa z długoterminowym podwójnym wykresem liniowym; jasnoszara prawa połowa z trzema skumulowanymi panelami (mini wykresy nachylenia, słupki w ramkach przed/po oraz dwukolumnowy panel statystyk).
Tabela kosztów w mld R$: handlowe i administracyjne (6,7), transakcyjne (4,2), technologia (3,3, +4,7% kw./kw.), pozostałe (0,8, +39,7% r/r); łącznie Brazylia (15,0), +2,8% kw./kw., +1,5% r/r; Ameryka Łacińska (2,2); koszty pozaodsetkowe (17,1), +2,4% kw./kw., +1,7% r/r; 9M26 (50,0) vs 9M25 (48,5), +3,1%. Wskaźnik efektywności od 2Q24 do 3Q26: skonsolidowany 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brazylia 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Ujęcie dziewięciomiesięczne: skonsolidowany z 38,0% (9M25) do 37,3% (9M26), Brazylia z 36,2% do 35,4%.
Góra: tabela danych z pomarańczowym nagłówkiem z kolumnami kwartalnymi i dziewięciomiesięcznymi. Dół: wykres liniowy z dziesięcioma kwartałami, zacienioną wstawką 9M25/9M26 i etykietami legendy w kształcie pigułek.
Mostek kapitałowy CET1 od czerwca 2026 (12,3%): zysk netto za kwartał +0,8%, dywidendy i odsetki od kapitału własnego -0,1%, aktywa ważone ryzykiem (w tym korekty ostrożnościowe i kapitałowe) -0,4%, do poziomu 12,7% CET1 we wrześniu 2026. Dodanie 1,5% kapitału Additional Tier 1 daje kapitał Tier I na poziomie 14,2%.
Pojedynczy wykres kaskadowy z czarnymi słupkami początkowym i końcowym, zielonym krokiem dodatnim i czerwonymi krokami ujemnymi; ostatni słupek jest skumulowany z pomarańczowym segmentem AT1; legenda wyśrodkowana poniżej.
Poprzednie vs nowe prognozy na 2026 r. Wzrost całkowitego portfela kredytowego 5,5%–9,5% (Brazylia 6,5%–10,5%): utrzymany. Wzrost marży finansowej z klientami 5,0%–9,0%: utrzymany. Marża finansowa z rynku 2,5–5,5 mld R$: utrzymana. Koszt kredytu 38,5–43,5 mld R$: utrzymany. Wzrost prowizji i opłat oraz wyników z ubezpieczeń 2,0%–5,0%: utrzymany. Wzrost kosztów nieodsetkowych 1,5%–5,5%: utrzymany. Efektywna stawka podatkowa zrewidowana z 29,5%–32,5% na 28,0%–29,0%.
Trzykolumnowa tabela prognoz (wskaźnik, poprzednie, nowe) z liniowanymi wierszami; kolumna „Nowe” znajduje się na jasnoniebieskim zaokrąglonym panelu; zakresy wyróżnione na pomarańczowo.
Otwarcie sekcji. „Koncentracja na kliencie” znajduje się w centrum sześciu orbitujących filarów: kultura i wizja długoterminowa; pula talentów i zdolność do realizacji; nowoczesna platforma i dane; siła bilansu; dywersyfikacja wyników; efektywność i tworzenie wartości.
Wyśrodkowany diagram typu piasta i szprychy: sześć pomarańczowych zaokrąglonych kwadratowych kafelków ułożonych w sześciokąt wokół centralnej etykiety tekstowej, połączonych cienkimi szarymi łukami.
Wskaźniki klienckie: wzrost skonsolidowanego NPS Itaú o 12 punktów w latach 2021–2026; około 80 punktów NPS w kanałach cyfrowych dla osób fizycznych i firm (aplikacje i bankowość internetowa); 83% segmentów korporacyjnych i 80% segmentów indywidualnych z NPS na poziomie doskonałości (powyżej 70 punktów).
Lewo: diagram ramowy wyszarzony z centrum wyróżnionym na pomarańczowo. Prawo: siatka 2x2 dużych pomarańczowych statystyk z pogrubionymi podpisami.
Oś czasu stale ewoluującej kultury: „Nasza kultura” (2008–2021), „Kultura Itubers” (2021–2025), nowy filar (2025); eNPS na poziomie 85 punktów, w strefie doskonałości. Filary kultury Itubers: stawiamy klienta na pierwszym miejscu; nie mamy wszystkich odpowiedzi; wspieramy się nawzajem; napędzają nas wyniki; cenimy różnorodność i inkluzywność; etyka nie podlega negocjacjom; oraz nowy filar: dokonujemy wyborów i podejmujemy decyzje.
Lewo: diagram z wyróżnionym kafelkiem kultury. Prawo: zaokrąglona karta z osią czasu z trzema kropkami, pomarańczową odznaką eNPS i trzykolumnową siatką stwierdzeń filarów zapisanych pogrubioną pomarańczową i granatową czcionką.
Talenty gotowe na przyszłość: wiedza techniczna i krytyczne myślenie pozwalające definiować właściwe problemy i kierować wykorzystaniem AI; ponad 95 tys. kandydatów do programu stażowego 2026–2027. Rankingi talentów: uznanie w kategoriach usług finansowych i fintech Fast Company, 1. miejsce w Brazylii w rankingu LinkedIn Top Companies 8. rok z rzędu, 6. rok z rzędu wśród 5 najlepszych firm Great Place to Work w Brazylii oraz w rankingu Lugares Incríveis para Trabalhar od jego powstania w 2020 r. Zdolność do realizacji: program efektywności obniżył wskaźnik efektywności o 7 pkt (9M26 vs 9M21); projekt agrobiznesowy z portfelem kredytowym 143 mld R$ (wrzesień 2026), rosnący o 20% rocznie (CAGR 2026 vs 2021); One Itaú z 15 milionami zmigrowanych klientów i NPS 80; restrukturyzacja acquiringu w ciągu ostatnich czterech lat z +5 p.p. udziału w rynku, wzrostem NPS o 40 punktów i rentownością rosnącą 7x szybciej niż TPV.
Lewo: diagram z wyróżnionym kafelkiem talentów. Prawo: dwie nałożone na siebie karty, górna z tekstem i czterema logotypami nagród, dolna z trzykolumnowym rzędem pomarańczowych nagłówkowych statystyk i drugim rzędem dotyczącym restrukturyzacji acquiringu.
Trzy kolumny. Technologia wpisana w biznes: ponad 21 tys. pracowników w interdyscyplinarnych zespołach zorganizowanych wokół ścieżki klienta oraz ponad 2,9 tys. interdyscyplinarnych squadów. Nowoczesna platforma i dane gotowe na AI: ponad 92% wdrożonych inicjatyw generatywnej AI (9M25 vs 9M26), 50% redukcji kosztu jednostkowego za token (1Q25 vs 3Q26), 100% modernizacji i przejścia do chmury do 2028 roku. Połączenie z technologiczną czołówką: przejęcie NeoSpace w celu rozwoju modeli bazowych generatywnej AI i personalizacji; Instituto de Ciência e Tecnologia Itaú z ponad 39 opublikowanymi patentami, w tym innowacjami AI; udziały corporate venture capital, m.in. w PsiQuantum, Simile i Endeavor Catalyst oraz 10 innych spółkach portfelowych.
Po lewej diagram węzłowy z wyróżnionym kafelkiem platformy. Po prawej: trzy równe kolumny z kolorowymi blokami nagłówków (pomarańczowy, królewski błękit, ciemna zieleń) nad sekcjami statystyk i logotypami partnerów.
Kapitał własny rzeczowy (tangible equity) 138,7 mld R$ (+6,7% vs 2Q26, +4,3% vs 3Q25), co stanowi 60,6% skonsolidowanego kapitału własnego wynoszącego 228,9 mld R$; wartość firmy (goodwill) i wartości niematerialne 8,2%, a aktywa z tytułu odroczonego podatku dochodowego netto 31,2%. Aktywa z tytułu podatku odroczonego w wysokości 71,5 mld R$: przeniesienie strat podatkowych 2,0% (1,4 mld R$, waga ryzyka 1 250%), inne różnice przejściowe 24,8% (RW 250%), oczekiwana strata 73,2% (52,3 mld R$, RWF 100%). Rezerwy na sprawy pracownicze, cywilne i podatkowe 16,9 mld R$ (-2,1% vs 2Q26, -3,4% vs 3Q25): pracownicze 9,6 mld R$, cywilne 3,0 mld R$, podatkowe 4,3 mld R$; pokrycie płatności z ostatnich 12 miesięcy: 3,1x dla spraw pracowniczych i 1,9x dla cywilnych (średnie z lat 2021-2026 odpowiednio 2,9x i 2,3x). Jakość bilansu: LCR 205,8% (+3,8 p.p. vs czerwiec 2026), NSFR 123,7% (+1,6 p.p.), portfel kredytowy / finansowanie 78,6% (-1,7 p.p.).
Po lewej diagram węzłowy z wyróżnionym kafelkiem bilansu. Po prawej: trzy poziome karty ułożone jedna pod drugą: struktura kapitału z wykresami słupkowymi skumulowanymi, mini-tabela rezerw oraz wiersz z trzema wskaźnikami płynności.
Portfel kredytowy we wrześniu 2026 według segmentów: bankowość hurtowa w Brazylii 665 mld R$ (43,1%), bankowość detaliczna w Brazylii 635 mld R$ (41,1%), Ameryka Łacińska 244 mld R$ (15,8%). Powtarzalny wynik zarządczy za 9M26: detal Brazylia 16,2 mld R$ (43,4%), hurt Brazylia 14,5 mld R$ (38,8%), korporacja i operacje rynkowe 4,2 mld R$ (11,2%), Ameryka Łacińska 2,5 mld R$ (6,6%). Pozycja lidera wśród graczy prywatnych m.in. w emisji kart kredytowych, zarządzaniu aktywami, płatnościach i acquiringu oraz bankowości inwestycyjnej.
Po lewej diagram węzłowy z wyróżnionym kafelkiem dywersyfikacji. Po prawej: dwa wykresy pierścieniowe obok siebie na karcie, poniżej druga karta z rzędem czterech ikon liniowych z podpisami.
Trendy dziewięciomiesięczne, 9M21 do 9M26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; wskaźnik efektywności 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Powtarzalny wynik zarządczy w mld R$ z podziałem na koszt kapitału i tworzenie wartości: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: wynik powtarzalny +14%, tworzenie wartości +18%, koszt kapitału +11%.
Po lewej diagram węzłowy z wyróżnionym kafelkiem efektywności. Po prawej: karta z rozbieżnym wykresem dwuliniowym (rosnące ROE, spadająca efektywność) nad wykresem słupkowym skumulowanym dla sześciu okresów z kolumną CAGR po prawej stronie.
Powtórzenie slajdu tytułowego, zamykające główną prezentację przed aneksem: „WYNIKI ZA 3Q26”, logo Itaú, „Spotkanie publiczne z analitykami i przegląd wyników za 3Q26”, São Paulo, 4 listopada 2026 r., Itaú Unibanco Holding S.A.
Taki sam jak na stronie 1: czarne tło, pomarańczowa fala z rastra punktowego, tytuł w lewym górnym rogu, logo w prawym górnym rogu, szczegóły w prawym dolnym rogu.
Slajd rozdzielający aneks z napisem „Informacje dodatkowe” i logo Itaú.
Czarne tło z delikatnym pomarańczowym wzorem punktowym rozchodzącym się wachlarzowo po prawej stronie; dwuwierszowy tytuł w lewym górnym rogu, logo w prawym górnym rogu; reszta slajdu pusta.
Zarządczy rachunek zysków i strat w mln R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Przychody operacyjne 49 152 (+2,4% kw./kw., +5,5% r/r); zarządcza marża finansowa 34 611, z czego marża z klientami 33 286, a marża rynkowa 1 325 (+42,3% kw./kw.); prowizje i opłaty 11 048; przychody z ubezpieczeń 3 494. Koszt kredytu (10 415), obejmujący koszty oczekiwanych strat (10 720), udzielone dyskonta (1 260) oraz odzyski 1 565. Szkody zatrzymane (479). Pozostałe koszty operacyjne (20 110), w tym koszty nieodsetkowe (17 129) oraz ISS/PIS/Cofins i inne podatki (2 981). Zysk przed opodatkowaniem i udziałami mniejszości 18 148; podatek dochodowy i składka na ubezpieczenie społeczne (5 192); udziały mniejszości (339). Powtarzalny wynik zarządczy 12 617 (+1,7% kw./kw., +6,2% r/r); 9M26 37 305 vs 34 513 (+8,1%).
Tabela rachunku zysków i strat na pełną szerokość z pomarańczowym nagłówkiem, grupami kolumn kwartalnych i dziewięciomiesięcznych, cieniowanymi kolumnami odchyleń, pogrubionymi wierszami sekcji i pomarańczową linią dolną.
Wynik powtarzalny według segmentów działalności w mld R$ za 9M26 vs 9M25: łącznie, kredyty, trading, ubezpieczenia i usługi oraz nadwyżka kapitałowa. 9M26: przychody operacyjne 144,0 (kredyty 81,3, trading 2,9, ubezpieczenia i usługi 58,3, nadwyżka kapitałowa 1,5); powtarzalny wynik zarządczy 37,3 (14,6, 1,5, 20,0, 1,2); średni kapitał regulacyjny 206,4 (127,5, 8,1, 55,5, 15,3); kreacja wartości 15,8; powtarzalny zarządczy ROE 24,1% ogółem, 15,3% kredyty, 24,2% trading, 47,9% ubezpieczenia i usługi, 10,8% nadwyżka kapitałowa. 9M25: wynik powtarzalny 34,5, ROE 22,9% (kredyty 14,3%, trading 30,3%, ubezpieczenia i usługi 47,8%, nadwyżka kapitałowa 9,8%). Panel zmian (delta) wykazuje ROE +1,2 p.p. ogółem, +1,0 p.p. kredyty, -6,1 p.p. trading.
Trzy bloki tabel obok siebie (9M26, 9M25, delta), każdy z pomarańczowym wierszem nagłówka o pięciu kolumnach; wiersze RZiS powyżej, wiersze kapitału i ROE poniżej, sumy zaznaczone na pomarańczowo.
Tylna okładka powtarzająca projekt otwierający: „WYNIKI ZA 3Q26”, logo Itaú, „Publiczne spotkanie z analitykami i przegląd wyników za 3Q26”, São Paulo, 4 listopada 2026 r., Itaú Unibanco Holding S.A.
Układ identyczny jak na stronach 1 i 23: czarne pole, pomarańczowa fala z rastra punktowego, blok tytułowy i logo u góry, szczegóły wydarzenia w prawym dolnym rogu.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Jest to 27-slajdowa talia z wynikami za 3Q26, którą holding Itaú Unibanco Holding S.A. wykorzystał podczas publicznego spotkania z analitykami i inwestorami w São Paulo 4 listopada 2026 r. Obejmuje ona najważniejsze wydarzenia, portfel kredytowy, marże finansowe, opłaty i ubezpieczenia, jakość kredytów, wydatki, kapitał, prognozę na 2026 r., sekcję strategiczną dotyczącą przewag konkurencyjnych oraz aneks z rachunkiem zysków i strat oraz tabelami modelu biznesowego.
Itaú Unibanco złożyło prezentację w SEC jako załącznik do Form 6-K, formularza używanego przez zagranicznych emitentów prywatnych do przekazywania istotnych informacji do SEC. Wszystkie kwoty podano w R$ (realach brazylijskich), głównie w miliardach; rachunek zysków i strat w aneksie podano w mln R$. Slajdy zostały przesłane jako obrazy, więc niektóre bardzo małe teksty w przypisach mogą być trudne do odczytania w rozdzielczości internetowej.
Powtarzalny wynik zarządczy w wysokości 12,6 mld R$ (+2,5% vs 2Q26, +6,7% vs 3Q25), skonsolidowany powtarzalny zarządczy ROE na poziomie 23,6% (24,5% w Brazylii), portfel kredytowy o wartości 1 544 mld R$ (1,544 bln R$) (+10,9% rok do roku), marża finansowa z klientami w wysokości 33,3 mld R$, wskaźnik efektywności 37,5% oraz współczynnik CET1 na poziomie 12,7%. Porównania kwartał do kwartału uwzględniają korektę o sprzedaż działalności detalicznej w Kolumbii w lipcu 2026 r.
Zmieniła się tylko jedna pozycja. Utrzymano prognozy dotyczące wzrostu portfela kredytowego, marży finansowej z klientami, marży finansowej z rynkiem, kosztów kredytu, prowizji i ubezpieczeń oraz kosztów pozaodsetkowych. Przedział efektywnej stawki podatkowej został obniżony z 29,5%–32,5% do 28,0%–29,0%.
Wskaźniki NPL 15–90 dni oraz powyżej 90 dni w podziale na segmenty, portfel Stage 2 i Stage 3 oraz wskaźniki pokrycia zgodnie z brazylijską Resolution 4,966, koszt kredytu (10,4 mld R$ w 3Q26, 2,7% portfela), portfel renegocjowany, porównania NPL powyżej 15 dni Itaú vs rynek dla osób fizycznych i firm oraz macierz rezerw w porównaniu z minimami BCB Resolution 352.
Tak, jako punkt odniesienia dla struktury. Jest to dobry model prezentacji wyników banku lub firmy z sektora usług finansowych: strona z podsumowaniem KPI, tabele odchyleń z kolumnami QoQ/YoY/9 miesięcy, wykresy kaskadowe (waterfall) dla marży i kapitału, pulpity trendów dla jakości aktywów, tabela porównawcza starej i nowej prognozy oraz uniwersalny schemat strategii typu hub-and-spoke. Zastąp treść i branding Itaú własnymi danymi; oryginał pozostaje materiałem Itaú Unibanco.
Ten wpis w Galerii oferuje oryginalny plik PDF talii. Możesz pobrać plik PDF i użyć 2Slides, aby zbudować edytowalną prezentację o podobnej strukturze dla własnej firmy lub analizy.
Oryginalne obrazy slajdów dostarczone przez Itaú Unibanco Holding S.A. w formularzu Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.