
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Japonii
Prezentacja wyników Isetan Mitsukoshi Holdings za I połowę roku fiskalnego 2026 — omówienie wyników japońskiej grupy domów towarowych (TSE 3099) za sześć miesięcy od kwietnia do września 2026 r. (rok fiskalny kończący się w marcu 2027 r.). Obejmuje wyniki za pierwsze półrocze, podniesienie planu całorocznego oraz postępy w Fazie I obecnego średniookresowego planu zarządzania. Jest to japońskojęzyczny deck (決算説明会資料) z 13 listopada 2026 r., którego oryginał opublikowano w systemie TDnet (Giełda Papierów Wartościowych w Tokio); tekst poniżej został przetłumaczony na język angielski, a kwoty w jenach zachowano w jednostce stosowanej przez spółkę, czyli sto milionów jenów (億円).
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Isetan Mitsukoshi Holdings za I połowę roku fiskalnego 2026 — omówienie wyników japońskiej grupy domów towarowych (TSE 3099) za sześć miesięcy od kwietnia do września 2026 r. (rok fiskalny kończący się w marcu 2027 r.). Obejmuje wyniki za pierwsze półrocze, podniesienie planu całorocznego oraz postępy w Fazie I obecnego średniookresowego planu zarządzania. Jest to japońskojęzyczny deck (決算説明会資料) z 13 listopada 2026 r., którego oryginał opublikowano w systemie TDnet (Giełda Papierów Wartościowych w Tokio); tekst poniżej został przetłumaczony na język angielski, a kwoty w jenach zachowano w jednostce stosowanej przez spółkę, czyli sto milionów jenów (億円).
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
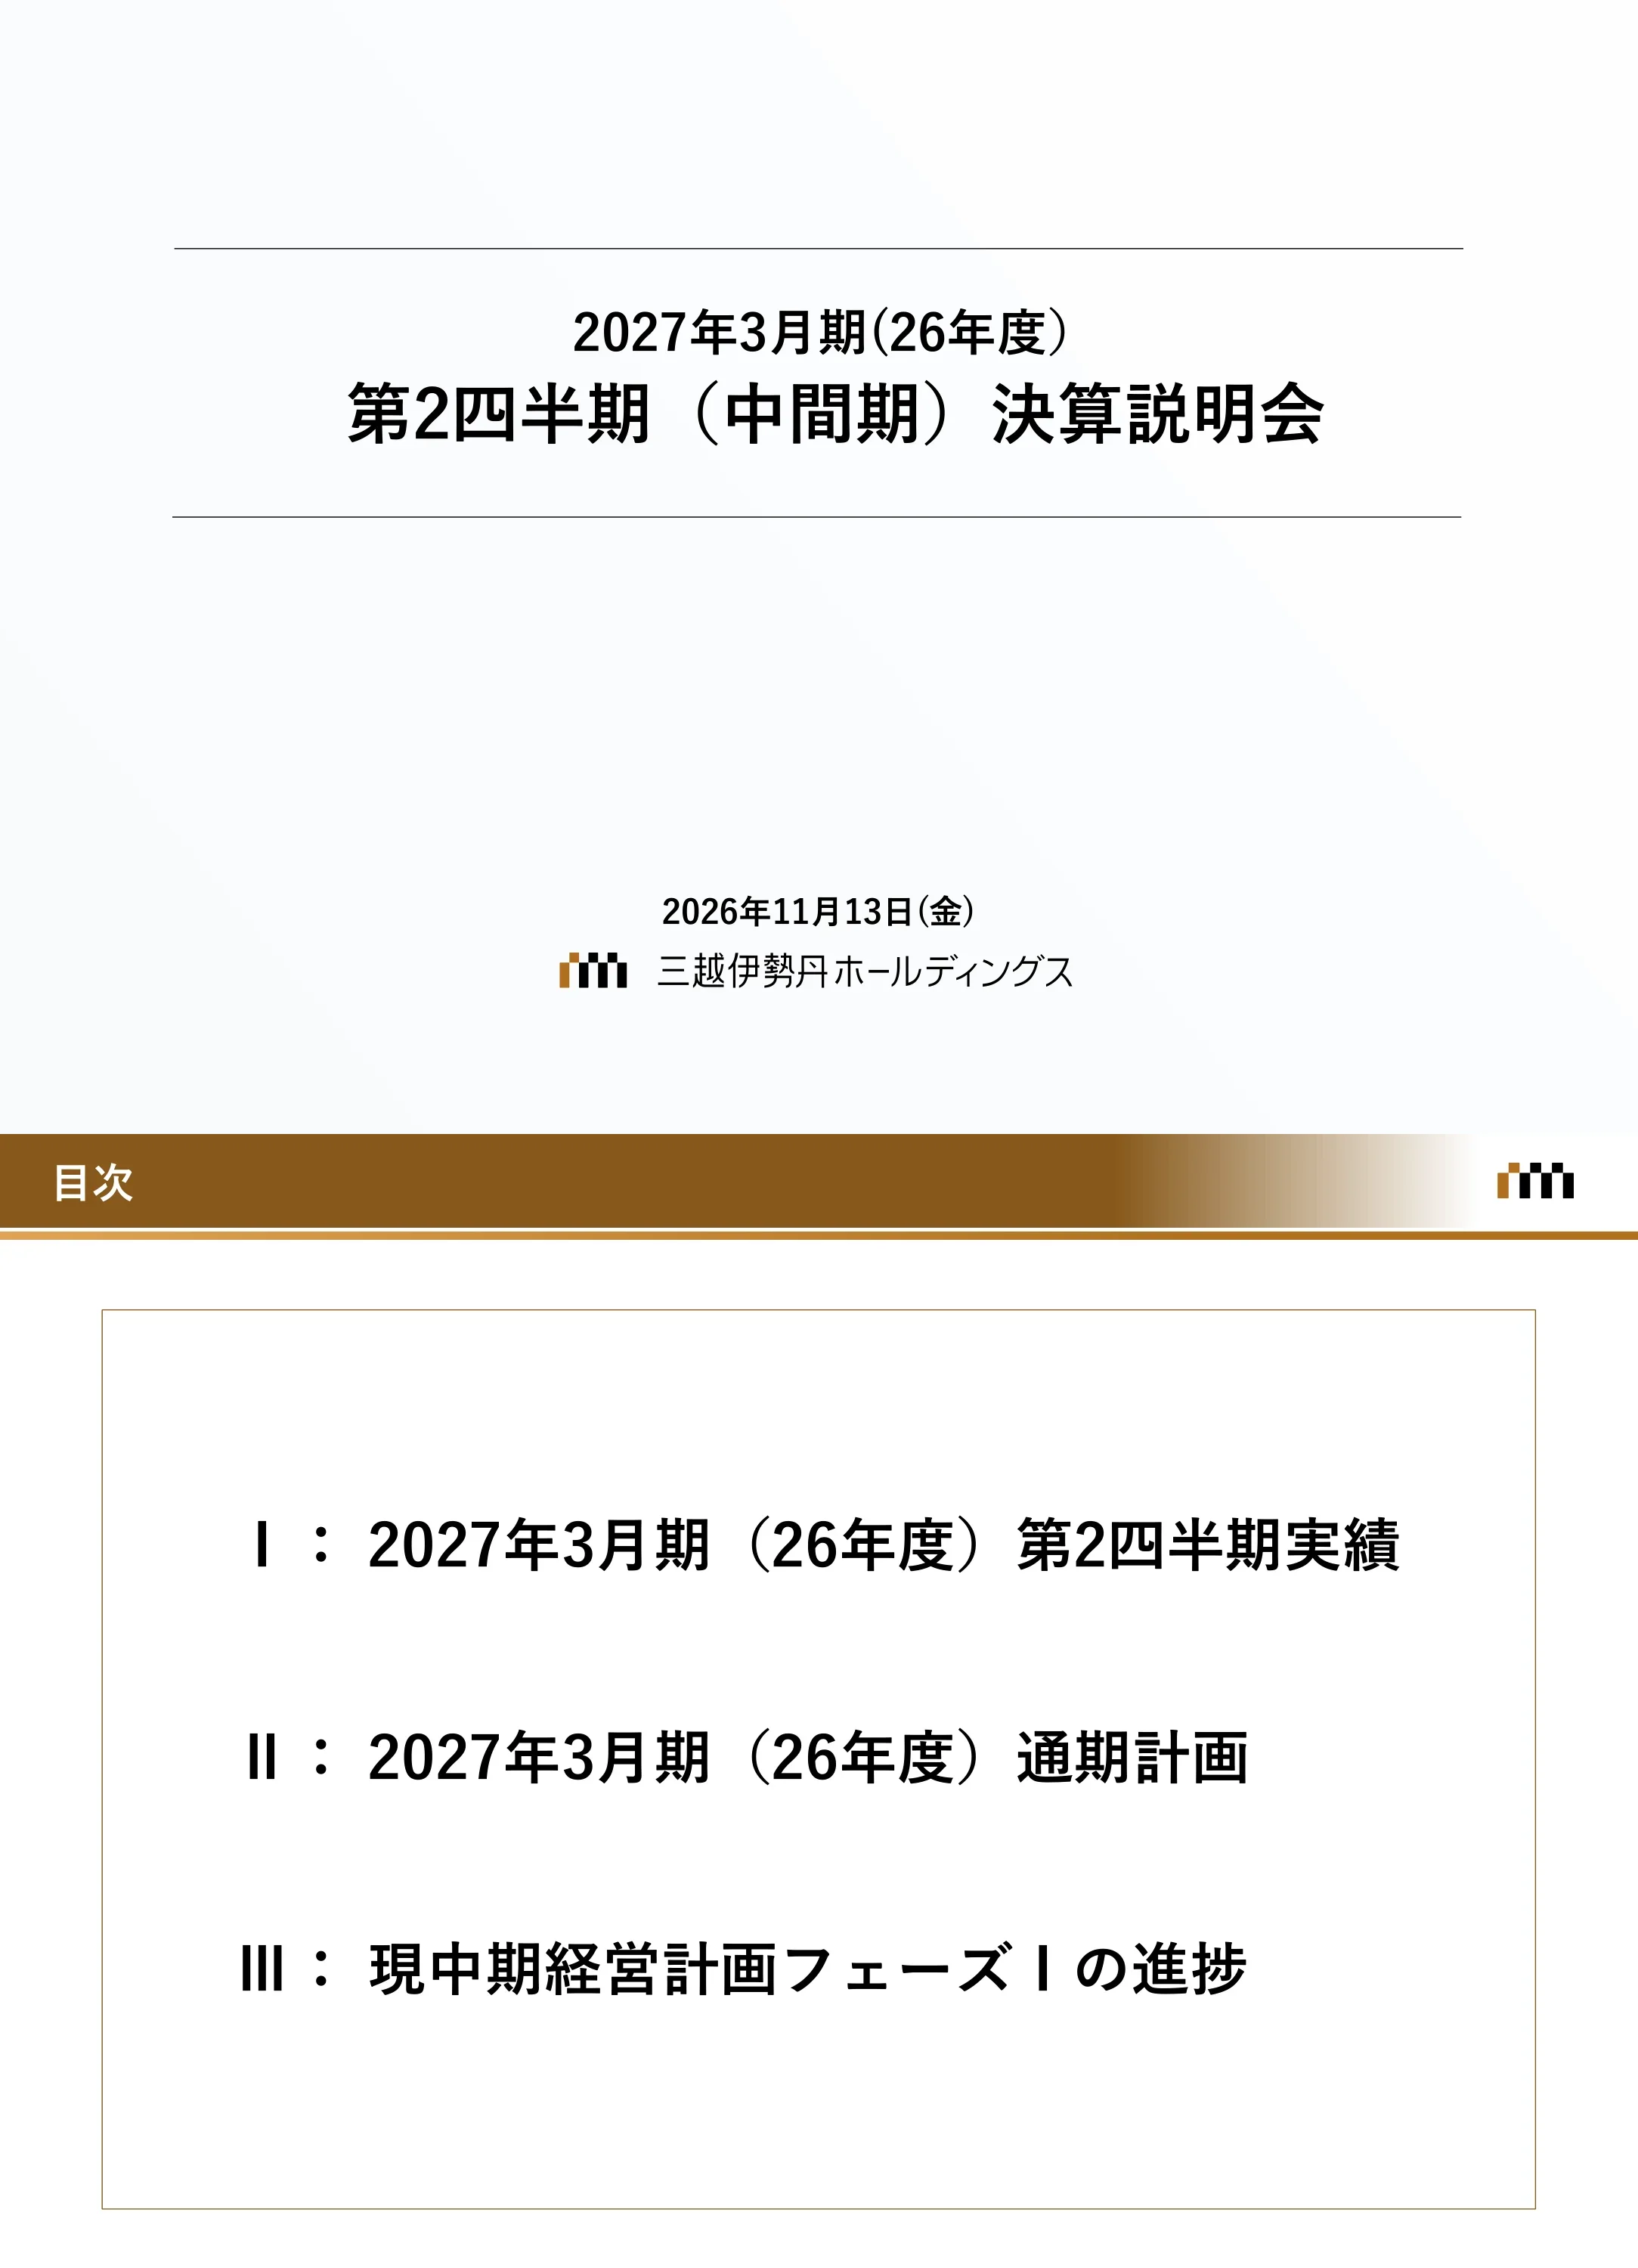
Strona tytułowa z napisem „Rok fiskalny kończący się w marcu 2027 r. (FY2026) — Omówienie wyników za drugi kwartał (śródrocznych)”, z datą piątek 13 listopada 2026 r. oraz logo Isetan Mitsukoshi Holdings.
Wyśrodkowany blok tytułowy między dwiema poziomymi liniami na niemal białym tle; data i logo firmy wyśrodkowane na dole.
Agenda podzielona na trzy sekcje: I. Wyniki za II kwartał roku fiskalnego 2026 (rok kończący się w marcu 2027); II. Plan na pełny rok fiskalny 2026; III. Postępy w realizacji Fazy I obecnego średniookresowego planu zarządzania.
Brązowy pasek nagłówka z tytułem „Contents”; pojedyncza ramka zawierająca listę trzech punktów oznaczonych cyframi rzymskimi.
Separator sekcji powtarzający agendę z wyróżnionym punktem I (wyniki za II kw. roku fiskalnego 2026) i wyszarzonymi punktami II oraz III.
Ta sama ramka agendy co na stronie 2, z aktywnym elementem w kolorze czarnym i nieaktywnymi w jasnoszarym.
Trzy kluczowe przesłania: sprzedaż dla klientów krajowych rosła stabilnie dzięki pogłębianiu relacji ze zidentyfikowanymi klientami; sprzedaż dla klientów zagranicznych po I kwartale nadal rosła powyżej oczekiwań, wspierana przez większą różnorodność krajów pochodzenia turystów oraz własne działania CRM; dzięki wzrostowi całkowitej sprzedaży i kontroli kosztów zgodnie z planem, grupa osiągnęła rekordowy zysk operacyjny i zysk netto zarówno w ujęciu II kwartału, jak i całego pierwszego półrocza.
Pojedyncze duże obramowane pole tekstowe z trzema punktami; kluczowe frazy zaznaczone na czerwono.
I połowa roku (kwiecień–wrzesień) w sto milionów jenów (100 mln ¥): sprzedaż brutto (w tym najemcy terminowi) 6 549 (106,6%, +406); sprzedaż ogółem 6 356 (106,6%, +394); przychody netto 2 632 (103,7%, +93); zysk brutto 1 643 (105,3%, +82); koszty sprzedaży, ogólne i administracyjne (SG&A) 1 267 (101,7%, +21); zysk operacyjny 375 (119,4%, +61); zysk zwyczajny 400 (120,9%, +69); zysk netto 371 (126,4%, +77). Kwartały referencyjne: zysk operacyjny w I kw. 188 (120,6%), w II kw. 186 (118,2%); zysk netto w I kw. 223, w II kw. 148 (140,5%). Przesłania: wzrost sprzedaży napędzany przez krajowe domy towarowe; koszty SG&A utrzymane znacznie poniżej dynamiki sprzedaży; zysk operacyjny i netto na rekordowych poziomach dla II kw. i I połowy roku.
Szare pole podsumowania z trzema punktami na górze; główna tabela wyników skumulowanych za I połowę roku po lewej oraz tabele referencyjne dla I i II kw. po prawej, każda z wartościami rzeczywistymi, % r/r i różnicą r/r.
Sprzedaż ogółem krajowych domów towarowych w I połowie roku: 5 595 sto milionów jenów (106,2%, +324): klienci krajowi 4 765 (103,6%), klienci zagraniczni 829 (124,1%, +161). Isetan Mitsukoshi (sklepy w Tokio) łącznie 3 879 (108,4%) — krajowi 3 222 (105,9%), zagraniczni 657 (122,5%). Spółki regionalne łącznie 1 715 (101,4%) — krajowi 1 543 (99,0%, ▲16), zagraniczni 172 (130,7%). Dane za I i II kw. pokazane w celach referencyjnych. Przypis: w roku fiskalnym 2026 zmienił się system rejestracji sprzedaży zagranicznej, więc dane za rok fiskalny 2025 zostały ponownie wygenerowane w nowym systemie.
Pole podsumowania z dwoma punktami; szeroka tabela z danymi skumulowanymi za I połowę roku (wartość/r/r %/różnica r/r) po lewej oraz bloki referencyjne dla I i II kw. po prawej; szare wiersze sumaryczne.
Sprzedaż ogółem w I połowie roku (sto milionów jenów) według sklepów: Isetan Shinjuku 2 118 (110,1%, +193); Mitsukoshi Nihombashi 838 (108,7%); Mitsukoshi Ginza 625 (108,3%); Isetan Tachikawa 137 (96,1%); Isetan Urawa 159 (98,3%); łącznie pięć sklepów w Tokio 3 879 (108,4%). Regionalne: Sapporo Marui Mitsukoshi 277 (101,1%); Sendai Mitsukoshi 114 (98,0%); Nagoya Mitsukoshi 275 (97,7%, wpływ remontów); Niigata Mitsukoshi Isetan 160 (100,8%); Iwataya Mitsukoshi 646 (106,6%); pięć spółek regionalnych 1 475 (102,5%). Pokazano również sprzedaż brutto (np. Shinjuku 2 119).
Dwie tabele obok siebie (sklepy w Tokio po lewej, spółki regionalne po prawej) ze sprzedażą brutto, sprzedażą ogółem, % r/r i różnicą r/r; wiersze sumaryczne pod każdą z nich.
Koszty SG&A w I połowie roku: 1 267 sto milionów jenów (+21 r/r): personel 436 (+0), reklama 42 (▲0), czynsz 152 (+3), outsourcing 142 (+4), amortyzacja 114 (+0), media 49 (+1), inne 328 (+10). Rozbicie zmiany r/r: reforma struktury kosztów ▲23, koszty powiązane ze sprzedażą +10, wydatki strategiczne +7, inflacja +23, nowa konsolidacja +4, inne ▲1. Reforma struktury kosztów przebiega zgodnie z planem rocznym zakładającym ▲41 sto milionów jenów (ok. 56% realizacji w I połowie roku).
Pole podsumowania na górze; po lewej tabela pozycji SG&A z wartościami za I połowę roku i różnicą r/r; po prawej macierz rozbijająca zmianę r/r na sześć czynników.
I połowa roku (sto milionów jenów): Domy towarowe — sprzedaż ogółem 5 869 (106,2%), przychody netto 2 138, zysk operacyjny 308 (+53); Kredyty, finanse i Tomo-no-kai — 188 (103,2%), 176, zysk operacyjny 35 (+6); Nieruchomości — 154 (135,4%), 154, zysk operacyjny 23 (+4); Inne — 143 (102,4%), 163, zysk operacyjny 7 (▲3); Łącznie 6 356 (106,6%), 2 632, zysk operacyjny 375 (+61). Komentarz: domy towarowe zyskały 53 sto milionów jenów dzięki sprzedaży powyżej planu i optymalizacji kosztów; wzrosło wykorzystanie własnych kart kredytowych; segment nieruchomości zrównoważył wyższe koszty dzięki stabilnym zamówieniom w spółce zależnej zajmującej się wykończeniem wnętrz.
Komentarz segmentowy w trzech punktach nad pięciowierszową tabelą segmentów.
Separator sekcji z wyróżnionym punktem II (plan na pełny rok fiskalny 2026).
Ramka agendy z aktywnym elementem w kolorze czarnym.
Przewidując utrzymanie silnego trendu z I połowy roku w II półroczu, spółka podnosi prognozę sprzedaży ogółem krajowych domów towarowych; zysk operacyjny zostaje skorygowany w górę do 860 sto milionów jenów, co oznacza osiągnięcie celu na ostatni rok Fazy I (rok fiskalny 2027) wynoszącego 850 sto milionów jenów o rok wcześniej; zysk netto zostaje skorygowany w górę do 655 sto milionów jenów, co po wyłączeniu czynników nadzwyczajnych z poprzedniego roku (księgowanie efektów podatkowych itp.) pozwala utrzymać rekordowy poziom z ubiegłego roku.
Pojedyncza obramowana ramka z trzema punktami; korekty zaznaczone na czerwono.
Plan na rok fiskalny 2026 (sto milionów jenów, % r/r, różnica r/r, zmiana względem planu z I kw.): sprzedaż brutto 14 150 (105,0%, +670, +100); sprzedaż ogółem 13 700 (105,4%, +704, +100); przychody netto 5 630 (103,2%, +173, +10); zysk brutto 3 490 (103,6%, +122, +30); koszty sprzedaży, ogólne i administracyjne (SG&A) 2 630 (102,5%, +62, +10); zysk operacyjny 860 (107,5%, +59, +20); zysk zwyczajny 870 (100,5%, +4, +40); zysk netto przypadający akcjonariuszom jednostki dominującej 655 (86,1%, ▲105, +25). Przypis: zysk netto w roku ubiegłym uwzględniał czynniki nadzwyczajne.
Ramka podsumowująca z dwoma punktami; pojedyncza tabela zawierająca plan, % r/r, różnicę r/r oraz różnicę względem planu z I kw.
Klienci krajowi: utrzymano pierwotny plan ze względu na stabilne trendy w I połowie roku i w październiku. Klienci zagraniczni: podniesiono plan całoroczny do 116,4% r/r. Cały rok (sto milionów jenów): suma dla krajowych domów towarowych 12 150 (105,6%, +124 względem planu z I kw.) — klienci krajowi 10 425 (104,0%), klienci zagraniczni 1 725 (116,4%, +124 względem planu z I kw.). Suma Isetan Mitsukoshi 8 410 (107,4%); suma spółek regionalnych 3 740 (101,9%). Plan na II połowę roku: krajowe domy towarowe 6 554 (105,2%), klienci zagraniczni 895 (110,1%).
Podsumowanie w dwóch punktach; tabela podzielona na bloki: wykonanie za I połowę roku, plan na II połowę roku i plan całoroczny dla spółki z Tokio, spółek regionalnych i ogółem, z podwierszami dla klientów krajowych/zagranicznych.
Plan zakłada stabilny trend u klientów krajowych w ciągu roku (104,0% r/r) oraz utrzymujący się, choć umiarkowany, silny trend u klientów zagranicznych w II połowie roku (116,4% r/r). Wykres liniowy porównuje rok fiskalny 2026 (linia ciągła) z rokiem fiskalnym 2025 (linia przerywana) dla sprzedaży klientom krajowym (kolor zielony) i zagranicznym (kolor pomarańczowy) w okresie kwiecień–marzec, z oznaczeniami wydarzeń takich jak Złoty Tydzień, Święto Narodowe Chin, Boże Narodzenie i Księżycowy Nowy Rok. Wykres nie posiada wartości na osi Y, więc naniesionych poziomów nie można odczytać jako konkretnych kwot.
Podsumowanie w dwóch punktach; oznaczenia kwartałów Q1–Q4 nad miesięcznym wykresem liniowym podzielonym przerywanymi liniami kwartalnymi.
Planowana sprzedaż ogółem na cały rok (sto milionów jenów): Isetan Shinjuku 4 596 (108,1%, +346); Mitsukoshi Nihombashi 1 795 (106,2%); Mitsukoshi Ginza 1 359 (110,8%); Isetan Tachikawa 304 (97,4%); Isetan Urawa 355 (101,0%); pięć sklepów w Tokio 8 410 (107,4%). Regiony: Sapporo Marui Mitsukoshi 609 (101,7%); Sendai 249 (97,8%); Nagoya 576 (94,8%, wpływ przebudowy); Niigata 348 (102,0%); Iwataya 1 409 (106,5%); pięć spółek regionalnych 3 192 (102,1%).
Ten sam format dwóch tabel co na stronie 7, prezentujący plan całoroczny zamiast wyników za I połowę roku.
Całoroczny plan kosztów SG&A zrewidowany do 2 630 sto milionów jenów (263 mld jenów) (+62 r/r), co odzwierciedla wyższe koszty powiązane ze sprzedażą. Cel reformy struktury kosztów zrewidowany do ▲46 sto milionów jenów (▲5 względem planu z I kw.). Pozycje: personel 914 (▲5), reklama 96 (+8), czynsz 307 (+3), outsourcing 285 (+10), amortyzacja 231 (+2), media 96 (+6), pozostałe 701 (+38). Czynniki: reforma ▲46, powiązane ze sprzedażą +31, strategiczne +24, inflacja +43, nowa konsolidacja +9, pozostałe +2.
Ramka podsumowująca; po lewej tabela pozycji, po prawej macierz podziału czynników, odzwierciedlająca stronę 8.
Cały rok (sto milionów jenów): Domy towarowe — sprzedaż ogółem 12 680 (105,2%), przychody netto 4 590, zysk operacyjny (OP) 705 (marża 5,6%, +49 r/r, +15 względem planu z I kw.); Kredyty/finanse/Tomo-no-kai — 396, 366, OP 73 (18,4%, +9, +3); Nieruchomości — 330 (121,4%), 330, OP 46 (13,9%, ▲0, +3); Pozostałe — 301, 351, OP 36 (12,0%, +1, ▲1); Suma — 13 700, 5 630, OP 860 (6,3%, +59, +20). Podniesiono plany zysku operacyjnego dla domów towarowych (+15), segmentu kredytów/finansów oraz nieruchomości.
Komentarz w trzech punktach nad tabelą segmentową zawierającą plan OP, marżę OP, r/r oraz różnicę względem planu z I kw.
Separator sekcji z wyróżnionym punktem III.
Ramka agendy z aktywnym punktem III.
Poprzedni plan średnioterminowy miał na celu rozwianie obaw o przyszłość domów towarowych („odrodzenie domów towarowych”); obecny plan realizuje odrębną strategię w celu zapewnienia przyspieszonego wzrostu. Obawy z poprzedniego planu (niska rentowność, wstrząsy zewnętrzne, kurcząca się populacja) i wyniki: próg rentowności 75,7% w roku fiskalnym 2024 (▲25,2 pkt proc. vs rok fiskalny 2021); zidentyfikowani klienci 7,61 mln (+3,16 mln); sprzedaż wśród zidentyfikowanych klientów 6 395 sto milionów jenów (+2 136 sto milionów jenów). Na obecne obawy inwestorów (zmienność u klientów zagranicznych, wkład spółek z grupy w LTV, kolejny plan) odpowiadają działania: doskonalenie procesów obsługi klientów indywidualnych i rozszerzenie ich na klientów zagranicznych, rozszerzenie działań „federacji grupowej” oraz długoterminowy rozwój nieruchomości typu „machika” (tworzenie miast).
Szara ramka nagłówka; lewa kolumna z dawnymi obawami i wynikami, duża strzałka, prawa kolumna z obecnymi obawami i bieżącymi działaniami.
Wykorzystanie unikalnego zasobu, jakim jest „baza klientów poszukujących wysokiej jakości i wrażliwości”, poprzez ludzi, systemy i rozwiązania cyfrowe. Proces: przyciąganie klientów do wyspecjalizowanych domów towarowych → identyfikacja za pomocą kart i aplikacji → gromadzenie danych o klientach i relacje osobiste → trzy kierunki wykorzystania (optymalizacja kosztów/inwestycji, zwiększenie LTV, globalne możliwości biznesowe). Status za I połowę roku fiskalnego 2026: wskaźnik kosztów ogólnego zarządu do sprzedaży 21,2% (▲1,2 pkt proc.) i marża operacyjna 5,4% (+0,6 pkt proc.) dla krajowych domów towarowych; sprzedaż w trzech zmodernizowanych placówkach flagowych na poziomie 114% r/r; 8,67 mln zidentyfikowanych klientów (+0,73 mln); sprzedaż wśród zidentyfikowanych klientów 106%; klienci grupy wydający ponad 3 mln jenów 116%; 1,28 mln członków zagranicznej aplikacji; sprzedaż przez zagraniczną aplikację 149%; obsługa zagranicznego gaisho (sprzedaż kontowa) 162%.
Diagram procesu od lewej do prawej z pionowymi banerami tekstowymi, ikonami, ramkami inicjatyw z czerwoną obwódką i panelami wyników po prawej stronie; na dole ramka dotycząca perspektywy długoterminowej.
Zysk operacyjny rośnie stabilnie proporcjonalnie do liczby zidentyfikowanych klientów: 763 sto milionów jenów (76,3 mld jenów) (wynik FY2024), 800 (wynik FY2025), 860 (plan FY2026), co oznacza przekroczenie pierwotnego planu na FY2027 (850 sto milionów jenów (85 mld jenów)) o rok wcześniej. Sprzedaż wśród zidentyfikowanych klientów: 6 395, 6 786 i 6 960 sto milionów jenów. Spółka planuje wzmocnić identyfikację klientów zagranicznych w celu silnego wzrostu; plan na FY2027 zostanie ujawniony w maju 2027 r. Linia liczby zidentyfikowanych klientów oraz słupki dla FY2027 nie posiadają etykiet danych, więc te wartości nie są czytelne.
Podsumowanie w punktach nad połączonym wykresem słupkowo-liniowym z dwiema osiami Y (sto milionów jenów po lewej, 10 000 osób po prawej) i latami FY2024–FY2027 na osi X; Faza I wyróżniona żółtą klamrą.
Wydatki na klienta rosną wraz z głębokością relacji. Klienci krajowi (I połowa FY2026, wydatki półroczne na osobę): wzrost od klientów niezidentyfikowanych do członków aplikacji MI (~2x), członków karty MI (~3x), członków MI W (aplikacja + karta, ~2x) oraz krajowych klientów gaisho (~2x). Zagranica: klienci gaisho wydają około 6x więcej niż klienci korzystający z Tax-Free; zidentyfikowani klienci zagraniczni mają być pozyskiwani od FY2027 poprzez komunikację dwustronną. W październiku 2026 r. sprzedaż zagraniczna silnie wzrosła dzięki zróżnicowanemu pochodzeniu odwiedzających, aplikacjom i gaisho. Słupki nie posiadają wartości bezwzględnych; podano jedynie mnożniki.
Ramka podsumowująca nad dwoma sąsiadującymi wykresami słupkowymi (krajowy po lewej, zagraniczny po prawej) z czerwonymi zakrzywionymi strzałkami z opisem mnożników.
Tabela FY2026 — wynik I połowy / różnica r/r / plan roczny: sprzedaż brutto 6 549 / +406 / 14 150 sto milionów jenów (1,415 bln jenów); sprzedaż całkowita 6 356 / +394 / 13 700; koszty ogólnego zarządu 1 267 / +21 / 2 630; zysk operacyjny 375 / +61 / 860; zysk netto 371 / +77 / 655; planowany ROE na poziomie 10,7% (o 0,6 pkt powyżej ogłoszenia z maja 2026 r.). KPI klienckie: sprzedaż wśród zidentyfikowanych klientów 3 292 sto milionów jenów (+191) wobec 6 960 w planie rocznym; sprzedaż nabywców z grupy wydających ponad 3 mln jenów 936 sto milionów jenów (+128) wobec 2 520 w planie rocznym.
Ramka podsumowująca; tabela KPI podzielona na grupy finansowe i klienckie z czerwonymi obramowaniami wokół ROE i wzrostu KPI klienckich.
I połowa roku: ruch pieszy w krajowych domach towarowych utrzymał się na poziomie 101% r/r dzięki modernizacjom w duchu „wysokiej wrażliwości i jakości”. Modernizacja działu wyrobów cukierniczych w Isetan Shinjuku podniosła sprzedaż porównywalną z 86% (kwiecień, wpływ prac budowlanych) do 98%, 121%, 143%, 142% i 142% (maj–wrzesień) w trzech fazach przebudowy. Następne kroki: żywność jako główny magnes, rozwój marek światowej klasy i własny łańcuch dostaw w celu przejęcia marż zarówno domu towarowego, jak i spółek z grupy; marka spożywcza SPA z francuskim mistrzem czekolady (chocolatierem) Bernachon zostanie otwarta 17 marca 2027 r. w budynku głównym Isetan Shinjuku na poziomie B1.
Dwa panele: po lewej wyniki za I połowę roku z ramką ruchu pieszego i miesięcznym wykresem liniowym; po prawej plany na przyszłość z wykresem słupkowym skumulowanym porównującym strukturę zysku ogólną i własnego łańcucha dostaw oraz ramka z ogłoszeniem otwarcia.
Inwestycje w modernizację trzech flagowych sklepów w FY2026 wyniosły około 60 sto milionów jenów; sprzedaż porównywalna w zmodernizowanych częściach wyniosła 114% r/r. Isetan Shinjuku: marka własna i nowa edycja wyrobów cukierniczych (45 marek do marca 2027), następnie modernizacja działu zapachów z ponad 60 markami. Mitsukoshi Nihombashi: butiki w stylu salonów VIP (Delvaux na 3. piętrze, potem Rolex na 1. piętrze) i reorganizacja działu spożywczego (odświeżenie cukierni pierwszy raz od 19 lat; w kolejce świeża żywność i strefy degustacyjne). Mitsukoshi Ginza: luksusowe butiki i propozycje o skali globalnej, następnie piętro wydarzeń immersyjnych z kulturą, IP i eventami kulinarnymi.
Baner nagłówkowy z kwotą inwestycji; tabela ze zdjęciami sklepów i koncepcjami w wierszach oraz modernizacjami w I połowie roku i od II połowy roku w kolumnach.
Wyniki za I połowę roku: 8,67 mln zidentyfikowanych klientów (109%); 320 000 posiadaczy złotej karty (103%, +7 510); 170 000 posiadaczy karty podstawowej (217%); 1,28 mln członków zagranicznej aplikacji (aplikacja zagraniczna + WeChat). Następne kroki: pełna oferta kart z najwyższym segmentem MICARD+ THE ONE (emisja od lutego 2027) oraz dwupoziomowy system punktowy od lutego 2027 dzielący punkty na dom towarowy i kredytowe (np. MICARD+ GOLD łącznie 10%, THE ONE łącznie 11%).
Lewy panel z tabelami KPI; prawy panel z czterema wizerunkami kart i tabelą porównawczą stawek punktowych (obecne vs nowe).
I połowa roku: sprzedaż klientom platynowym GCP (Group Customer Program) 584 sto milionów jenów (106%); klienci premium diamond 653 sto milionów jenów (119%); obsługa regionalnej sieci bazowej 81 sto milionów jenów (132%); wkład federacji 1 187 sto milionów jenów (104%). Następne kroki: komunikacja oparta na aplikacji — rozszerzony marketing personalny (rozpoczęty), asystent AI z informacjami o sklepach (od II połowy FY2026), prośby o zakup (rozpoczęte); integracja identyfikatorów powiązanych firm z Isetan Mitsukoshi ID — Nikko Travel (planowana na marzec FY2026), MI Food Style (od FY2027).
Po lewej tabele wyników; po prawej tabele harmonogramu w kolorze żółtym i jasnoniebieskim.
I połowa roku: obsługa krajowych klientów gaisho 1 186 sto milionów jenów (105%); zagraniczni klienci gaisho 131 sto milionów jenów (162%). Wydarzenie z zaproszeniami ONE Group gaisho × Tanseikai odbywające się dwa razy w roku w Isetan Shinjuku; Tanseikai z 4 września 2026 r. wygenerowało 54 sto milionów jenów, co przewyższa wynik 28 sto milionów jenów z pierwszego dnia noworocznej wyprzedaży z 2 stycznia 2008 r. Następne kroki: nowe wydarzenie gościnne „TANSEIKAI THE NIGHT” w lutym 2027 r. dla kluczowych klientów krajowych i zagranicznych, odbywające się w noc poprzedzającą Tanseikai, pod hasłem „Poruszanie serc dzięki sile ludzi”.
Po lewej tabela wyników i pola porównawcze wydarzeń; po prawej tabela koncepcji wydarzenia.
Lejek pięciu etapów: (1) faza odrodzenia — przejście od biznesu „budowania” do biznesu „klienta indywidualnego”; (2) obecny plan Faza I (FY2025–27) — transformacja poprzez „federację”; (3) Faza II (FY2028–30) — ewolucja działań procesowych i rozpoczęcie przygotowań do „machika”; (4) faza urzeczywistnienia (FY2031+) — realizacja Isetan Mitsukoshi „machika”; (5) długi termin — wybitny globalny biznes oparty na kliencie indywidualnym. Przejście od propozycji 1:1 do 1:20 w obszarach domów towarowych, finansów, nieruchomości, branż powiązanych i nowych biznesów, mające na celu generowanie przychodów z retail media.
Po lewej odwrócony lejek z ponumerowanymi fazami; po prawej panel z porównaniem „do teraz/od teraz” i diagram Venna z nakładającymi się okręgami skupionymi na „federacji grupowej”.
Około 70% posiadanych nieruchomości (powierzchnia terenu ok. 130 000 m²) zostanie zachowane w celu realizacji istoty domów towarowych i zwiększenia wartości aktywów; w przypadku pozostałych 30% reforma strukturalna z naukowego punktu widzenia będzie ważyć wzrost wartości (rewitalizacja, ok. 8 zakładanych projektów) względem sprzedaży, aby zwiększyć zyski lub poprawić efektywność — np. konwersja na hotele i inne cele oraz optymalizacja skali sklepów.
Schemat blokowy procesu z brązowym nagłówkiem: pasek podziału 70%/30% prowadzący do pól utrzymania, rewitalizacji i sprzedaży, a następnie do pól wyników i zaokrąglonych paneli objaśniających.
Pierwsza inwestycja hotelowa grupy, integrująca pięć biurowców należących do firmy, mająca na celu przyciągnięcie wysokiej klasy klientów z całego świata. Otwarcie planowane na 2032 r.; marka hotelowa debiutująca w Japonii, z fasadą nawiązującą do Isetan Shinjuku. Ujawnione treści mogą ulec zmianie w zależności od warunków biznesowych lub gospodarczych; obrazy zewnętrzne mają charakter poglądowy.
Tytuł z wstawką mapy lokalizacji; brązowy baner; mapa obszaru z okręgiem wokół stacji Shinjuku 3-chome; dwie wizualizacje architektoniczne (strona północna i wejście wschodnie).
Warstwa 0: tworzenie kapitału (nieruchomości) poprzez naukową reformę strukturalną. Warstwa 1: zysk z nieruchomości (operacje hotelowe). Warstwa 2: operacje machika / zysk z federacji (płatności, polecenia podróży, wnętrza). Warstwa 3: zysk z wzajemnych poleceń klientów z domem towarowym (wycieczki premium przed i po otwarciu). Warstwa 4: zysk z retail media (+α). Cel: zwroty znacznie powyżej kosztu kapitału własnego i znacznie powyżej zysków ze sprzedaży gruntów, zmieniające pobyt w hotelu w najwyższej klasy doświadczenie zakupowe.
Diagram warstwowy od 0 do 4 z pionową strzałką „akumulacji zysku” i poziomą strzałką „amplifikacji wartości”; pola wyników po prawej stronie.
Budowa „platformy IT klienta indywidualnego” łączącej krajowe i zagraniczne punkty styku z treściami i danymi grupy, przy użyciu AI i ludzi. Cztery platformy: integracja członkostwa (kto), treści (co), EC/aplikacja (gdzie), dane (jak). Etapy wzrostu: Faza I (FY2025–27) budowa platformy, np. ujednolicony krajowy/zagraniczny identyfikator domu towarowego i modele predykcyjne AI dla gaisho; Faza II (FY2028–30) identyfikator ogólnogrupowy, gromadzenie treści, personalizacja, marketing AI; faza urzeczywistnienia (FY2031+) punkty styku machika, treści zewnętrzne i tworzenie nowej wartości.
Pole podsumowania; tabela macierzowa z czterema wierszami platform i trzema kolumnami faz.
Określenie pożądanego profilu talentów i promowanie wzrostu poprzez szkolenia i wymianę. Typy talentów: talenty zarządzające grupą; talenty „trójcy” klienta indywidualnego łączące zdolność rozumienia (zrozumienie klienta), tworzenia (kreowanie wartości) i łączenia (projektowanie doświadczeń); oraz specjaliści biznesowi. Etapy: Faza I — systematyzacja rozwoju talentów klienta indywidualnego i mobilność międzybiznesowa; Faza II — rozwój talentów znajdujących możliwości w całym łańcuchu wartości; faza urzeczywistnienia — tworzenie nowych biznesów i rynków.
Lewy panel z zagnieżdżonymi polami talentów i trzywierszową tabelą definicji; prawy panel z trzema kolumnami faz w tekście pionowym, oddzielonymi szarymi szewronami.
Postępy w czterech obszarach istotności (materialities), w tym włączenie do indeksu FTSE4Good Index Series. Postęp w roku fiskalnym 2026 → plan na rok fiskalny 2027: liczba firm partnerskich „think good” 549 (stan na 30 września 2026) → 600; rozszerzenie o 2 sklepy zasilane w niemal 100% energią odnawialną oraz kontrole na miejscu w fabrykach dostawców drugiego stopnia → emisje GHG Zakres 1+2 ▲24% vs rok fiskalny 2023, udział OZE 30%, 100% powiadomień o kodeksie dostawcy; udział kobiet na stanowiskach kierowniczych 32,0% (1 kwietnia 2026) → 34%; udział kobiet w zarządzie 33,3% → 30% lub więcej. Briefing dot. zrównoważonego rozwoju zaplanowano na 4 grudnia 2026 r., a raport na 15 stycznia 2027 r.
Tabela z czterema kolorowymi wierszami istotności oraz kolumnami dla głównych inicjatyw, postępów w roku fiskalnym 2026 i planu na rok fiskalny 2027; czerwona linia wydarzeń na dole.
Przy założonym koszcie kapitału własnego na poziomie 8–9%, spółka dąży do poprawy ROIC w kierunku ROE wynoszącego 10% lub więcej i monitoruje ROIC według segmentów po alokacji kosztów centrali. Postęp w roku fiskalnym 2026 (prognoza całoroczna w II kw.) vs plan pierwotny: ROE 10,7% vs 10,1%; skonsolidowany zysk operacyjny 860 vs 815 jednostek po sto milionów jenów, ROIC 8,7% vs 8,3%; segment domów towarowych (w tym MI Tomo-no-kai) zysk operacyjny 703 vs 663, ROIC 10,7% vs 10,1%; finanse zysk operacyjny 75 vs 74, ROIC 3,8% vs 3,7%; nieruchomości zysk operacyjny 52 vs 48, ROIC 6,6% vs 6,2%; biznesy powiązane zysk operacyjny 31 vs 31, ROIC 8,2%. Referencyjnie: plan na rok fiskalny 2027 w momencie ogłoszenia — zysk operacyjny 850 jednostek po sto milionów jenów, ROIC 7,8%.
Ramka z podsumowaniem; po lewej tabela ROE/zysk operacyjny/ROIC według segmentów; po prawej schemat powiązań międzybiznesowych z okręgami ROIC.
Cel to ROE na poziomie około 12% w średnim terminie. Faza I (lata fiskalne 2025–27) wpływy: generowanie gotówki operacyjnej ok. 2 600 sto milionów jenów (260 mld jenów) i wymiana aktywów ok. 700 sto milionów jenów; wydatki: inwestycje rozwojowe/utrzymaniowe ok. 1 200 sto milionów jenów i zwroty dla akcjonariuszy ok. 1 500 sto milionów jenów, plus dodatkowe środki. Prognozy na rok fiskalny 2026: gotówka operacyjna 980 sto milionów jenów (+60 vs prognoza z maja; rok fiskalny 2025 wykonanie 900); wymiana aktywów 250 sto milionów jenów (rok fiskalny 2025: 370); inwestycje 442 sto milionów jenów (rok fiskalny 2025: 380); zwroty dla akcjonariuszy ok. 560 sto milionów jenów — dywidendy ok. 290 i skup akcji 270 (rok fiskalny 2025: 545, w tym dywidendy 215, skup akcji 330). Polityka: całkowita wypłata 70%+ (skumulowana), dywidendy progresywne, DOE 5%+ od roku fiskalnego 2027.
Podział na wpływy i wydatki, każdy z ramkami planu Fazy I i postępów w roku fiskalnym 2026, połączone szarą strzałką.
Wzmacnianie inwestycji wzrostowych przy zachowaniu dyscypliny. Suma Fazy I vs wykonanie w roku fiskalnym 2025 vs plan na rok fiskalny 2026 (sto milionów jenów): oferta (remonty domów towarowych, inwestycje machika) 530 / 136 / 173; DX i systemy 130 / 40 / 51; wzrost wartości nieruchomości 170 / 68 / 74; produktywność (kapitał ludzki, operacyjne DX) 30 / 9 / 17; bezpieczeństwo (naprawy budynków LCC, modernizacje systemów) 360 / 127 / 127; łącznie 1 220 / 380 / 442. Podwyżki płac i szkolenia są ujęte w kosztach ogólnego zarządu (SG&A) i wyłączone z tego zestawienia.
Tabela inwestycji pogrupowana na inwestycje rozwojowe i utrzymaniowe, z kolumnami dla sumy Fazy I oraz lat fiskalnych 2025/2026.
W związku z rewizją w górę, prognozy dywidendy okresowej i końcowej na rok fiskalny 2026 zostają podniesione o 2 jeny każda, z 20 do 22 jenów (po korekcie o split), co podnosi prognozę roczną z 40 do 44 jenów, a wskaźnik DOE do 5,0% (poprzednia prognoza 4,5%). Dywidenda na akcję: rok fiskalny 2021 5 jenów, 2022 7 jenów, 2023 17 jenów, 2024 27 jenów, 2025 35 jenów; DOE odpowiednio 0,8%, 1,0%, 2,3%, 3,3%, 4,0%. Skup akcji własnych: rok fiskalny 2023 150, 2024 250, 2025 330, 2026 270 sto milionów jenów (27 mld jenów) (w toku; pozostało ok. 80 sto milionów jenów od listopada 2026 r.). Stopa całkowitej wypłaty: 31%, 17%, 50%, 85%, 76%, 88% (prognoza na rok fiskalny 2026). Polityka: dywidendy progresywne i DOE 5%+, całkowita wypłata 70%+ w Fazie I. Słupki na lata fiskalne 2027–30 nie zawierają wartości.
Ramka podsumowująca; wykres mieszany ze słupkami dywidendy i linią DOE z prognozą kropkowaną, poniżej tabela skupu akcji i stopy całkowitej wypłaty.
Przedstawienie czterech pytań inwestorów i odpowiedzi: (1) klienci krajowi są silni — czy są obawy o trwałość wzrostu? → działania na rzecz pozyskania i rozszerzenia konsumpcji wysokiej jakości; (2) postępy i oczekiwane wyniki CRM dla klientów zagranicznych? → inicjatywy dla klientów z zagranicy; (3) poprawa rentowności sklepów regionalnych i ich nowa rola? → federacja grupowa bez silosów dla klientów regionalnych; (4) czy przygotowania spółek z grupy do fazy owocowania przebiegają zgodnie z planem? → ewolucja funkcjonalna podmiotów stowarzyszonych.
Ramka tytułowa na jasnym tle; obramowana tabela z czterema wierszami pytań i odpowiedzi wyróżnionymi na żółto.
Celowanie w globalny rynek konsumpcji „wysokiej jakości” (świadoma konsumpcja) i dążenie do podniesienia LTV poprzez pogłębianie indywidualnych relacji. Otoczenie zewnętrzne: spadek populacji krajowej i kurczenie się rynku detalicznego, ale wzrost populacji światowej i ekspansja krajowego rynku konsumpcji wysokiej jakości przy jednoczesnej polaryzacji. Podejście: kreowanie rynku (skupienie na sposobie kupowania), kreowanie oferty (unikalne remonty), kreowanie klienta (od masowego do indywidualnego) oraz proces od przyciągania klientów z całego świata po identyfikację, komunikację dwustronną, osobiste dotarcie i długoterminowy wzrost LTV.
Ramka podsumowująca; lewy panel o otoczeniu makro i szansach; prawy panel z trzema motywami kreacji i schodkowym schematem przepływu w dół.
Budowanie zagranicznej bazy klientów na wzór krajowej poprzez gaisho, aplikacje zagraniczne i GCP oraz oferowanie spersonalizowanej obsługi dzięki dwukierunkowej komunikacji. Ścieżka klienta od momentu przed podróżą po powtarzalne wizyty: przyciąganie (komunikacja marki dla klientów zagranicznych od marca 2027 r.), identyfikacja przy zakupie (od kwietnia 2027 r.), rozszerzone korzystanie dzięki dwukierunkowej komunikacji (od kwietnia 2027 r.) oraz budowanie lojalności (lifetime customers) poprzez GCP dla klientów zagranicznych (od kwietnia 2027 r.).
Pole podsumowania; dwa nagłówki ramowe; wiersz czteroetapowej ścieżki z etykietami etapów w kształcie strzałek i inicjatywami z datami.
Zastosowanie „nauki o domach towarowych” pozwoliło obniżyć próg rentowności sklepów regionalnych z 98,5% (rok fiskalny 2022) do 85,9% (plan na rok fiskalny 2026), co stanowi poprawę o 12,6 pkt; regionalny zysk operacyjny wzrósł z 10 sto milionów jenów (rok fiskalny 2022) do 102 sto milionów jenów (10,2 mld jenów) (plan na rok fiskalny 2026). Obsługa sieci bazowej wzrosła o 132% rok do roku, stanowiąc około 5% sprzedaży regionalnych domów towarowych; realna sprzedaż regionalna wzrosła o 103% w I połowie roku fiskalnego 2026 w porównaniu do I połowy roku fiskalnego 2025 (całkowita sprzedaż 101%). Słupki zysku i wskaźniki progu rentowności dla lat pośrednich (lata fiskalne 2023–25) nie są opisane i są nieczytelne jako konkretne liczby.
Pole podsumowania; po lewej wykres kombi ze słupkami zysku operacyjnego i linią progu rentowności; po prawej skumulowany wykres słupkowy porównujący sprzedaż realną w I połowie 2025 r. i I połowie 2026 r.
Postępy w trzech inicjatywach federacyjnych. Przełamywanie silosów: Business Support (efektywność logistyczna dla dostawców), System Solutions (platforma usług IT), Studio Alta (reklama wewnątrz grupy). Od masowości do indywidualizacji: MI Card (pełna oferta kart, w tym MICARD+ THE ONE), Nikko Travel (luksusowe wycieczki dla klientów gaisho), Property Design (projekty renowacji dla klientów gaisho). Od pionu do poziomu: MI Food Style (marki spożywcze SPA i powiązania w łańcuchu dostaw), Property Design (propozycje przestrzeni mieszkalnych grupy), Gift Solutions (wysokiej jakości prezenty we współpracy z domami towarowymi).
Pole podsumowania; trzy kolumny z brązowymi nagłówkami, z których każda zawiera trzy karty spółek zależnych z jednowierszowym opisem roli.
Stwierdzenia dotyczące przyszłości opierają się na informacjach dostępnych w momencie publikacji i wiążą się z ryzykiem oraz niepewnością; rzeczywiste wyniki mogą odbiegać od prognoz ze względu na zmiany w działalności operacyjnej lub warunkach gospodarczych.
Pasek nagłówka z logo; pojedyncze obramowane pole tekstowe wyśrodkowane na stronie.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Oryginał to japońskojęzyczny prezentacja z omówieniem wyników (決算説明会資料) spółki Isetan Mitsukoshi Holdings z dnia 13 listopada 2026 r., opublikowany w systemie TDnet (systemie raportowania Giełdy Papierów Wartościowych w Tokio). Opisy stron są tłumaczeniem na język angielski, przy czym kwoty w jenach pozostawiono w jednostce stosowanej przez spółkę, czyli sto milionów jenów (億円).
Obejmuje on pierwszą połowę roku fiskalnego 2026 (kwiecień–wrzesień 2026), czyli drugi kwartał (śródroczny) roku fiskalnego kończącego się w marcu 2027 r., a także zrewidowany plan całoroczny i postępy w realizacji Fazy I (lata fiskalne 2025–27) średniookresowego planu zarządzania.
Sprzedaż ogółem wyniosła 635,6 mld jenów (6 356 sto milionów jenów) (106,6% r/r), zysk operacyjny 375 sto milionów jenów (119,4%), a zysk netto 371 sto milionów jenów (126,4%). Według prezentacji są to rekordowe poziomy dla pierwszej połowy roku i drugiego kwartału.
Prognoza zysku operacyjnego została podniesiona do 860 sto milionów jenów (+20 w stosunku do planu z I kwartału), co oznacza osiągnięcie celu średniookresowego na rok fiskalny 2027 (850 sto milionów jenów) z rocznym wyprzedzeniem. Prognozę zysku netto podniesiono do 655 sto milionów jenów. Planowana sprzedaż ogółem krajowych domów towarowych to 1 215 mld jenów (12 150 sto milionów jenów), przy wzroście sprzedaży dla klientów zagranicznych o 116,4%.
Nie. Jest to detalista prowadzący domy towarowe takie jak Isetan Shinjuku, Mitsukoshi Nihombashi i Mitsukoshi Ginza oraz regionalne domy towarowe, wraz z działalnością w zakresie kredytów/finansów, nieruchomości i innych powiązanych branż. Aplikacje i e-commerce pojawiają się w prezentacji jako punkty styku z klientem w strategii CRM skoncentrowanej na sklepach stacjonarnych.
Prognozy dywidendy śródrocznej i końcowej podniesiono z 20 ¥ do 22 ¥ na akcję (po korekcie o split), co daje 44 ¥ rocznie i wskaźnik DOE na poziomie 5,0%. Trwa skup akcji własnych o wartości 270 sto milionów jenów, a prognozowany całkowity wskaźnik wypłaty za rok fiskalny 2026 wynosi 88%.
Strony 5–9 (wyniki skonsolidowane, na poziomie sklepów, koszty SG&A i segmenty), strony 12–17 (zrewidowany plan), strona 23 (finansowe i klienckie KPI) oraz strony 36–39 (ROE/ROIC, alokacja kapitału, plan inwestycyjny i zwroty dla akcjonariuszy).

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.