
Należy do zbioru Przykłady prezentacji dla inwestorów
Prezentacja wyników ICL za III kwartał 2026: 26-slajdowy zestaw wyników finansowych ICL Group Ltd. (izraelska firma z sektora minerałów specjalistycznych, obejmująca potaż, brom, rozwiązania fosforanowe i rozwiązania dla upraw), zaprezentowany 11 listopada 2026 r. przez prezesa i CEO Elada Aharonsona oraz CFO Asafa Alperovitza. Dokument został złożony w SEC jako załącznik do formularza Form 6-K 10 listopada 2026 r. Kwoty podano w dolarach amerykańskich (US$), chyba że zaznaczono inaczej; prezentacja jest w języku angielskim (English). Obejmuje sprzedaż w 3Q'26 na poziomie 1,9 mld USD, skorygowaną EBITDA 402 mln USD, wyniki segmentów, kluczowe wskaźniki rynkowe, prognozę na FY'26, aktualizację strategiczną (nowa struktura organizacyjna w 2027 r., program efektywności ELEVATE) oraz aneks z tabelami uzgodnień.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników ICL za III kwartał 2026: 26-slajdowy zestaw wyników finansowych ICL Group Ltd. (izraelska firma z sektora minerałów specjalistycznych, obejmująca potaż, brom, rozwiązania fosforanowe i rozwiązania dla upraw), zaprezentowany 11 listopada 2026 r. przez prezesa i CEO Elada Aharonsona oraz CFO Asafa Alperovitza. Dokument został złożony w SEC jako załącznik do formularza Form 6-K 10 listopada 2026 r. Kwoty podano w dolarach amerykańskich (US$), chyba że zaznaczono inaczej; prezentacja jest w języku angielskim (English). Obejmuje sprzedaż w 3Q'26 na poziomie 1,9 mld USD, skorygowaną EBITDA 402 mln USD, wyniki segmentów, kluczowe wskaźniki rynkowe, prognozę na FY'26, aktualizację strategiczną (nowa struktura organizacyjna w 2027 r., program efektywności ELEVATE) oraz aneks z tabelami uzgodnień.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
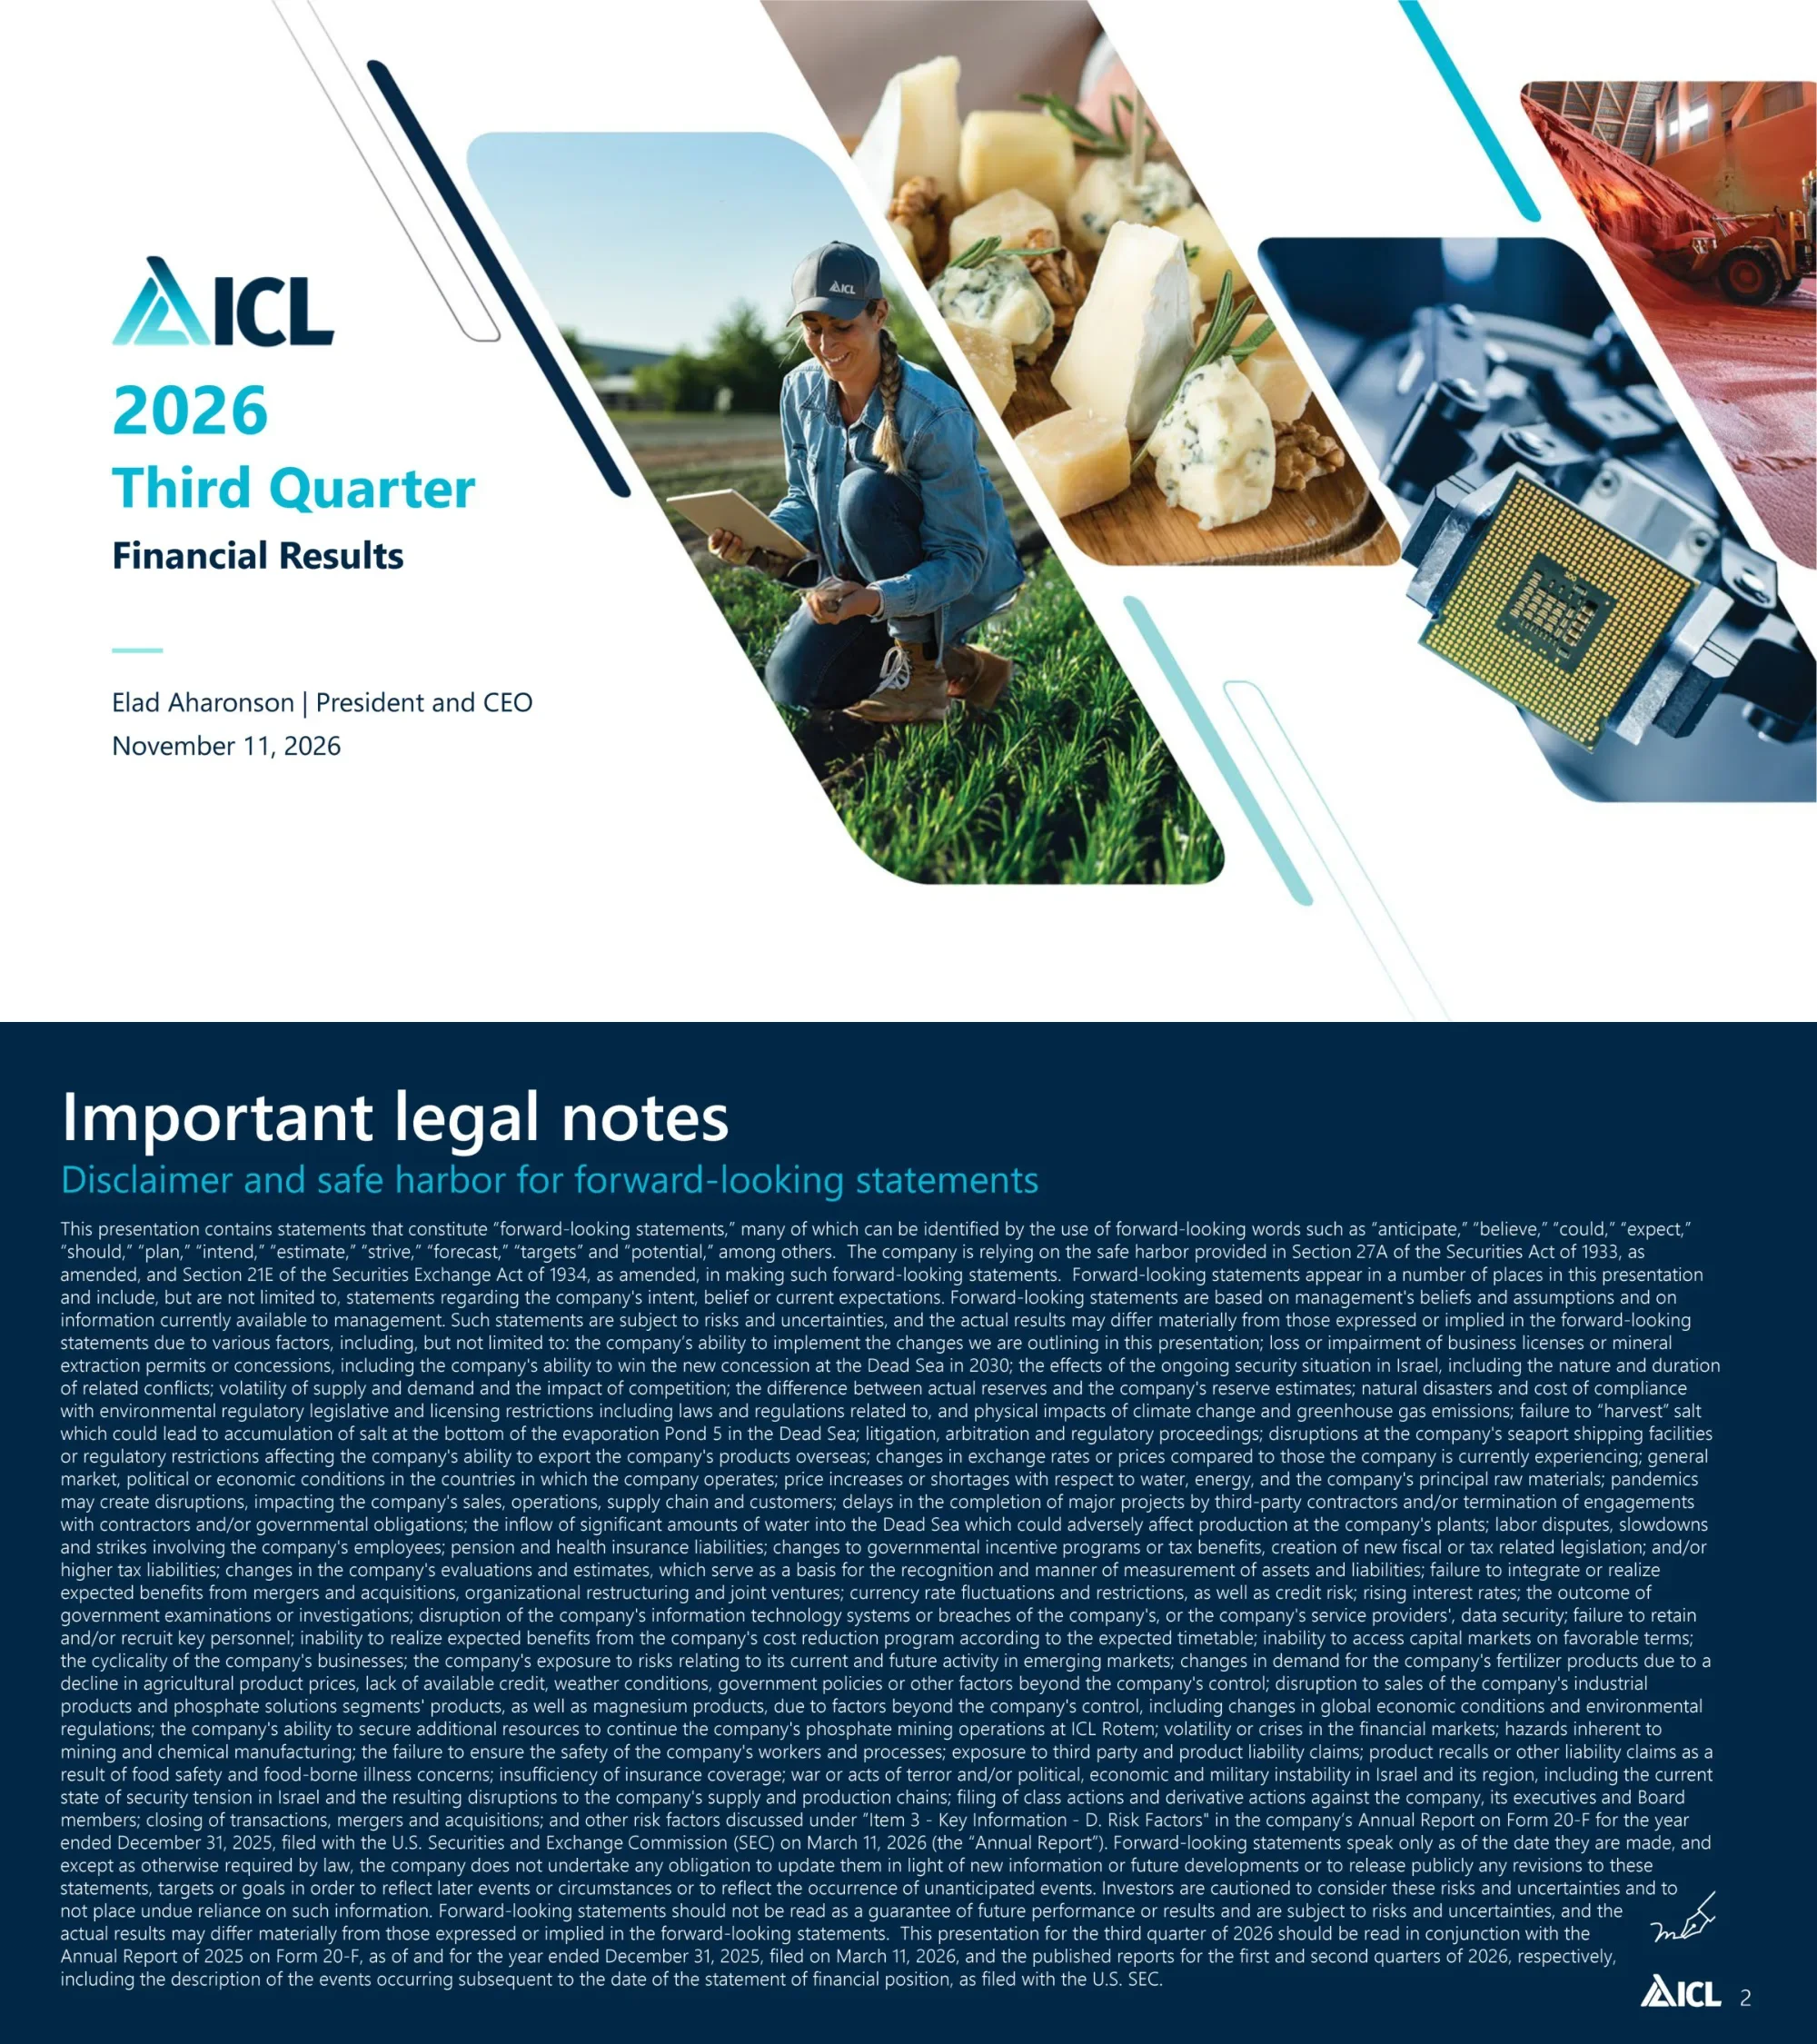
Slajd tytułowy o nazwie „2026 Third Quarter Financial Results” z logo ICL, nazwiskiem prowadzącego Elada Aharonsona (prezesa i CEO) oraz datą 11 listopada 2026 r.
Lewa kolumna zawiera logo, duży morski tytuł i blok prelegenta; po prawej stronie znajduje się kolaż pięciu zdjęć przyciętych w kształt równoległoboków (rolnik z tabletem, deska serów, mikroprocesor, hałda potażu) oddzielonych ukośnymi pasami w kolorze granatowym i morskim.
Zastrzeżenie dotyczące stwierdzeń wybiegających w przyszłość w oparciu o klauzulę safe harbor (Section 27A / Section 21E), wymieniające czynniki ryzyka, takie jak koncesja na Morze Martwe w 2030 r., sytuacja bezpieczeństwa w Izraelu, ceny surowców i waluty. Wskazano, że prezentację należy czytać łącznie z raportem rocznym na formularzu Form 20-F za rok 2025, złożonym 11 marca 2026 r.
Ciemnogranatowy slajd z białym tytułem, morskim podtytułem i pojedynczym, gęstym blokiem małego białego tekstu wypełniającym stronę; logo i numer strony w prawym dolnym rogu.
Sześć kafelków KPI: sprzedaż ogółem US$1,9 mld, skorygowany zysk netto US$126 mln, skorygowana EBITDA US$402 mln, skorygowany rozwodniony EPS US$0,10, przepływy pieniężne z działalności operacyjnej US$256 mln oraz wolne przepływy pieniężne (free cash flow) US$66 mln. Najważniejsze informacje w porównaniu do 3Q'25: sprzedaż wzrost o 3%, marża brutto 32,9% (najwyższa od 4Q'24), skorygowany zysk netto wzrost o 2%, skorygowana EBITDA wzrost o 1%, skuteczne zarządzanie rekordowymi cenami surowców, ukierunkowane podwyżki cen.
Po lewej siatka 3x2 zaokrąglonych kart KPI z ikonami liniowymi i dużymi morskimi liczbami; po prawej biały panel z listą punktową najważniejszych wydarzeń; w tle przenikające zdjęcie zielonego pola; przypis dotyczący miar non-GAAP.
Jednowierszowe podsumowania dla każdego segmentu: Industrial Products odnotował silny kwartał dzięki wyższym cenom bromu i poprawie popytu; Potash odnotował wyższe ceny częściowo zniwelowane przez niekorzystne różnice kursowe oraz wyższe koszty energii i logistyki; Phosphate Solutions wykazał odporność dzięki ofercie specjalistycznej w obliczu wyższych cen siarki; Growing Solutions zachował dyscyplinę w zakresie cen, miksu produktów i kosztów kontrolowanych.
Siatka 2x2 zaokrąglonych kart, każda ze zdjęciem po lewej stronie ze ściętą krawędzią, morskim nagłówkiem i krótkim opisem po prawej; w tle zdjęcie lotnicze lasu.
Slajd rozdzielający sekcję finansową, wskazujący Asafa Alperovitza, CFO, jako prelegenta.
Wyśrodkowany układ na jednolitym granatowym tle: logo na górze, duży biały tytuł, morski podtytuł, imię i nazwisko oraz rola prelegenta na dole.
Sprzedaż segmentu wzrosła z US$295 mln w 3Q'25 do US$347 mln w 3Q'26; EBITDA wzrosła z US$67 mln (marża 23%) do US$100 mln (marża 29%). Czynniki wzrostu: wyższe ceny bromu, bromowe i fosforowe środki ogniochronne, czyste solanki (clear brine fluids) oraz minerały specjalistyczne z lepszą polityką cenową.
Po lewej dwa skumulowane wykresy słupkowe Sprzedaży i EBITDA (morski dla roku poprzedniego, granatowy dla bieżącego z etykietami marży); po prawej biała karta z punktami dotyczącymi kluczowych wydarzeń; zdjęcie mikroprocesora w prawym górnym rogu; uwaga non-GAAP na dole.
Sprzedaż segmentu US$469 mln vs US$453 mln; EBITDA US$157 mln (marża 33%) vs US$169 mln (marża 37%). Średnia cena potażu CIF za tonę wyniosła US$370 vs US$353 w 3Q'25; produkcja na poziomie 1,1 mln ton (Mmt) zgodnie z planem; na wyniki wpłynął silniejszy szekel oraz wyższe koszty energii i logistyki.
Ten sam szablon segmentu: pary słupków Sprzedaży i EBITDA po lewej, karta kluczowych wydarzeń po prawej, zdjęcie hałdy potażu i ładowarki w prawym górnym rogu.
Sprzedaż segmentu US$589 mln vs US$605 mln; EBITDA US$118 mln (marża 20%) vs US$134 mln (marża 22%). Działania cenowe zrównoważyły rekordowe koszty siarki; wzrost w obszarach Food i Industrial, spadek w Fertilizers z powodu niższego popytu; ceny zakupu siarki poprawiają się w 4Q'26. Przypis rozdziela Phosphate Specialties (sprzedaż US$396 mln, EBITDA US$58 mln) i Commodities (sprzedaż US$193 mln, EBITDA US$60 mln).
Ten sam szablon segmentu z dłuższą, siedmiopunktową kartą kluczowych wydarzeń i dwuwierszowym przypisem; zdjęcie sera w prawym górnym rogu.
Sprzedaż segmentu US$538 mln vs US$561 mln; EBITDA US$44 mln (marża 8%) vs US$50 mln (marża 9%). Poprawa cen częściowo zrównoważyła wyższe koszty wsadu i niższy popyt; słabe wyniki w Brazylii, stabilne w Ameryce Północnej, wzrost w Azji, Europa pod wpływem ograniczonej siły nabywczej rolników, wzrost w Turf i Ornamental dzięki wyższym cenom.
Ten sam szablon segmentu: dwa skumulowane wykresy słupkowe po lewej, lista punktowa regionalna po prawej, zdjęcie rolnika w prawym górnym rogu.
Cztery wykresy liniowe od 3Q'22 do października 2026 r.: Indeks Cen Zbóż (kukurydza, ryż, pszenica, soja, GPI w centach amerykańskich za buszel), indeks nastrojów rolników, ceny surowców (siarka, mocznik, potaż, TSP w US$) oraz średnia stawka czarteru Supramax (US$/dzień). Siarka wykazuje gwałtowny wzrost w 2026 r.; dokładne punkty danych są nieczytelne. Cytowane źródła: CME, Purdue/CME Ag Economy Barometer, CRU i Hudson Shipping.
Siatka 2x2 białych kart z wykresami na tle zdjęcia lotniczego lasu; wykresy liniowe z obróconymi etykietami kwartałów na osi X; notatki o źródłach na dole małą kursywą.
Trzy wykresy liniowe: trend cen bromu w Chinach (US$, szacunki wewnętrzne), sprzedaż w handlu detalicznym i usługach gastronomicznych w USA (US$ mln, Census Bureau via FRED) oraz indeks USD vs NIS. Trend cen bromu jest niższy w latach 2023–2024, następnie rośnie w 2025–2026, a indeks USD vs NIS spada, co oznacza silniejszego szekla; dokładne wartości są nieczytelne.
Trzy białe karty wykresów obok siebie w środkowym pasie slajdu, po prawej stronie przenikające zdjęcie lotnicze lasu; na dole przypisy źródłowe z podkreślonymi linkami.
Sprzedaż wzrosła z US$1 853 mln do US$1 910 mln. Według segmentów: Industrial Products +US$52 mln, Potash +16 mln US$, Phosphate Solutions -16 mln US$, Growing Solutions -23 mln US$, Pozostałe +28 mln US$; podział w 3Q'26 to: IP US$347 mln, Potash 469 mln US$, PS 589 mln US$, GS 538 mln US$, Pozostałe -33 mln US$. Według czynników: wolumen -134 mln US$, cena +171 mln US$, kursy walutowe +20 mln US$.
Dwie białe karty z wykresami kaskadowymi obok siebie: most segmentowy ze skumulowanym słupkiem struktury oraz most czynników wzrostu; zielony kolor dla wzrostów i czerwony dla spadków; w tle turkusowe zdjęcie plaży.
Skorygowana EBITDA wzrosła z 398 mln US$ do 402 mln US$. Według segmentów: IP +33 mln US$, Potash -12 mln US$, PS -16 mln US$, GS -6 mln US$, Pozostałe +5 mln US$. Według czynników: wolumen -22 mln US$, cena +171 mln US$, kursy walutowe -43 mln US$, surowce -103 mln US$, energia -10 mln US$, transport -21 mln US$, operacyjne i inne +32 mln US$.
Dwie białe karty z wykresami kaskadowymi, lustrzane odbicie poprzedniego slajdu; prawy wykres zawiera osiem słupków zmian; w tle zdjęcie plaży.
Cztery karty: dostępne zasoby gotówkowe 2,2 mld US$; operacyjne przepływy pieniężne 256 mln US$ i wolne przepływy pieniężne (free cash flow) 66 mln US$; dług netto do skorygowanej EBITDA 1,5x; zwrot dla akcjonariuszy w postaci dywidendy za 3Q'26 w wysokości 63 mln US$ i roczna stopa dywidendy 4,1%. Wszystkie wskaźniki na dzień 30.09.26.
Rząd czterech białych, zaokrąglonych kart w górnej jednej trzeciej slajdu; wyblakłe zdjęcie lotnicze traktora z przyczepą podczas zbiorów wypełnia dolną połowę; trójwierszowy przypis definiujący wskaźniki.
Podtrzymano prognozę na FY'26: skorygowana EBITDA od 1,5 mld US$ do 1,7 mld US$, wolumen sprzedaży potażu od 4,5 mln ton do 4,7 mln ton oraz roczna skorygowana stopa podatkowa na poziomie około 30%. Baner informuje, że firma kontynuuje skuteczne zarządzanie czynnikami wewnętrznymi.
Trzy wysokie karty prognoz z ikonami tarcz na górze, poniżej baner na całą szerokość, a po prawej zdjęcie dwóch pracowników w kaskach; przypis wyjaśniający, dlaczego EBITDA jest kluczowym wskaźnikiem prognozy.
Slajd rozdzielający otwierający sekcję strategiczną z udziałem Elada Aharonsona, Prezesa i CEO.
Wyśrodkowany układ na granatowym tle: logotyp, biały tytuł, morski podtytuł, imię, nazwisko i rola prelegenta.
Prezentacja struktury na rok 2027 w ramach czterech jednostek pogrupowanych w działy Food, Industrial i Agriculture: Nutrition Solutions (dodaje suplementy i farmację; wyłącza fosforany przemysłowe i surowce fosforowe), Industrial Products (istniejące IP plus fosforany przemysłowe; wyłącza suplementy i farmację), Growing Solutions (pozostaje przy specjalistycznym żywieniu roślin) oraz Essential Minerals (potaż plus fosforany; dodaje surowce fosforowe).
Cztery pionowe kolumny z nagłówkami zdjęciowymi, każda z białymi podkartami oraz polami „Additions” i „Departures” z kolorowymi obramowaniami; na dole klamry grupujące działy Food, Industrial i Agriculture.
Przykłady wzrostu organicznego i nieorganicznego: integracja Bartek przebiega zgodnie z planem wraz ze sprzedażą krzyżową nowych produktów piekarniczych i cukierniczych (Bear-y Delicious Gummies, Lemon Custard Cake Shooter, Lemon-y Custard); Industrial Products wykorzystuje technologię do wzrostu w obszarze infrastruktury AI; Growing Solutions rozwija biostymulatory i nowe produkty.
Trzy kolumny z nagłówkami zdjęciowymi (Nutrition Solutions, Industrial Products, Growing Solutions), pod każdą biała karta tekstowa, miniatury zdjęć produktów oraz etykiety klamrowe Food, Industrial i Agriculture.
Wdrażanie przebiega zgodnie z planem. Źródła oszczędności: wzrost produktywności o 50% do 60%, redukcja wydatków zewnętrznych o 30% do 40%, optymalizacja kosztów ogólnego zarządu (SG&A) o 10% do 20%. Szacowany wpływ na skorygowaną EBITDA to ponad 150 mln US$ w planie na FY'27 oraz ponad 200 mln US$ w planie na FY'28, co daje łącznie ponad 350 mln US$ względem obecnego poziomu (run-rate).
Lewa karta z trzema rzędami w odcieniu morskim (dźwignia, opis, duży zakres procentowy); prawa karta z dwoma granatowymi słupkami, symbolami plusa i równości oraz złotą plakietką z sumą całkowitą.
Pięć wniosków: przewodzenie dzięki odporności (wzrost sprzedaży i EBITDA przy niższych kosztach operacyjnych), dążenie do rentownego wzrostu z nową strukturą organizacyjną w 2027 r., maksymalizacja rdzenia poprzez zdywersyfikowany portfel, dostarczanie optymalizacji dzięki programowi ELEVATE (oczekiwane osiągnięcie celu oszczędności ponad 150 mln US$ w 2027 r.) oraz wejście w 2027 r. z silnej pozycji przy sprzyjających fundamentach branżowych.
Pięć ułożonych pionowo białych poziomych kart, każda z ikoną liniową po lewej stronie, nagłówkiem z pogrubionym słowem kluczowym i jednym podpunktem; ostatnia karta wyróżniona na zielono; w tle zielone pole.
Slajd końcowy z adresem e-mail do działu relacji inwestorskich oraz linkiem do interaktywnego narzędzia danych ICL w serwisie dla inwestorów.
Granatowe tło z logotypem, duży biały napis „Dziękujemy” oraz szeroko rozstawiony tekst kontaktowy z podkreślonymi linkami na dole.
Slajd rozdzielający wprowadzający do sekcji dodatkowej, zawierającej wyliczenia EBITDA segmentów, analizę segmentową, tabele uzgodnień oraz definicje wskaźników non-GAAP.
Wyśrodkowany układ na granatowym tle: logotyp, biały tytuł „Dodatek”, podtytuł w kolorze morskim.
Cztery tabele (3Q'26 vs 3Q'25, w mln US$) od przychodów ze sprzedaży do EBITDA segmentu. Produkty Przemysłowe: sprzedaż 347 vs 295, EBITDA 100 vs 67. Potas: 469 vs 453, EBITDA 157 vs 169. Rozwiązania Fosforowe: 589 vs 605, EBITDA 118 vs 134. Rozwiązania dla Rolnictwa: 538 vs 561, EBITDA 44 vs 50; uwzględniono również zysk operacyjny, amortyzację (D&A) oraz marże.
Siatka 2x2 szarych, zaokrąglonych kart tabel z granatowymi nagłówkami wierszy i wyróżnioną kolumną 3Q'26; zdjęcie solniska w prawym górnym rogu; przypis dotyczący podziału segmentu fosforowego.
Dwie tabele przedstawiające mosty (bridge) sprzedaży i EBITDA każdego segmentu od 3Q'25 do 3Q'26 z podziałem na wolumen, cenę, kursy walut, surowce, energię, transport oraz koszty operacyjne i pozostałe. Przykładowo, EBITDA Rozwiązań Fosforowych: cena +90 mln US$, surowce -77 mln US$, wolumen -35 mln US$, kończąc na 118 mln US$.
Dwie szare karty obok siebie: tabela sprzedaży segmentów (po lewej) i tabela EBITDA segmentów (po prawej) z czterema kolumnami segmentowymi; zdjęcie lotnicze stawu odparowalnikowego w prawym górnym rogu.
Uzgodnienia (w mln US$): zysk netto 129 mln US$ do skorygowanej EBITDA 402 mln US$ (vs 398 mln US$); skorygowany zysk netto przypadający akcjonariuszom 126 mln US$ (vs 124 mln US$) ze skorygowanym rozwodnionym EPS wynoszącym 0,10 US$ przy 1 291 mln rozwodnionych akcji; przepływy pieniężne z działalności operacyjnej 256 mln US$ minus 190 mln US$ nakładów inwestycyjnych (capex), co daje wolne przepływy pieniężne (FCF) na poziomie 66 mln US$ (vs 129 mln US$); dług netto 2 427 mln US$ w stosunku do skorygowanej EBITDA 1 594 mln US$ daje wskaźnik 1,5.
Cztery szare karty tabel w układzie 2x2 z wyróżnionymi kolumnami 3Q'26; pasek ze zdjęciem drogi i lasu przy prawej krawędzi; trzywierszowy przypis.
Strona tekstowa wyjaśniająca, że prognoza jest podawana w oparciu o miary non-GAAP (skonsolidowana skorygowana EBITDA i wolumen sprzedaży potasu) oraz definiująca skorygowany zysk operacyjny, skorygowany zysk netto, rozwodniony skorygowany EPS, wolne przepływy pieniężne i skorygowaną EBITDA, wraz z ostrzeżeniem przed traktowaniem ich jako substytutów miar wg IFRS.
Granatowy slajd z tytułem w kolorze morskim i czterema gęstymi akapitami małego białego tekstu z morskimi etykietami wprowadzającymi; brak wykresów i obrazów.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
To 26-stronicowa prezentacja w języku angielskim omawiająca wyniki ICL Group za trzeci kwartał 2026 roku: przegląd kluczowych wskaźników KPI (sprzedaż 1,9 mld USD, skorygowana EBITDA 402 mln USD, skorygowany rozwodniony EPS 0,10 USD), cztery strony poświęcone segmentom, wskaźniki rynkowe, mostki (bridges) sprzedaży i EBITDA, najważniejsze dane finansowe, podtrzymaną prognozę na FY'26, aktualizację strategiczną od CEO oraz aneks z tabelami uzgodnień.
Dokument obejmuje trzeci kwartał 2026 roku (3Q'26, kwartał zakończony 30 września 2026 r.) w porównaniu do 3Q'25, a także perspektywy na FY'26. Kwoty podano w dolarach amerykańskich (US$), zazwyczaj w milionach, chyba że oznaczono literą B (miliardy).
Oryginalna prezentacja została złożona w SEC jako załącznik do formularza Form 6-K 10 listopada 2026 r. przez ICL Group Ltd., izraelskiego zagranicznego emitenta prywatnego (foreign private issuer). Strona tytułowa jest datowana na 11 listopada 2026 r. i wymienia Elada Aharonsona, prezesa i CEO; sekcję CFO prezentuje Asaf Alperovitz.
Całkowita sprzedaż wyniosła 1,9 mld USD (1 910 mln USD, wzrost o 3% vs 3Q'25), skorygowana EBITDA 402 mln USD (wzrost o 1%), skorygowany zysk netto 126 mln USD, przepływy pieniężne z działalności operacyjnej 256 mln USD, a wolne przepływy pieniężne (free cash flow) 66 mln USD. Marża brutto wyniosła 32,9%, a stosunek długu netto do skorygowanej EBITDA wyniósł 1,5x.
Prezentacja podtrzymuje prognozę skorygowanej EBITDA na poziomie od 1,5 mld USD do 1,7 mld USD, wolumen sprzedaży potażu od 4,5 mln ton do 4,7 mln ton oraz roczną skorygowaną stawkę podatkową na poziomie około 30%.
Sekcja ta opisuje przejście na nową strukturę organizacyjną w 2027 roku (Nutrition Solutions, Industrial Products, Growing Solutions, Essential Minerals), przykłady wzrostu, takie jak integracja Bartek, oraz program efektywności ELEVATE, którego celem jest uzyskanie ponad 350 mln USD szacowanych korzyści w skorygowanej EBITDA w stosunku do obecnego poziomu (ponad 150 mln USD w planie na FY'27 i ponad 200 mln USD w planie na FY'28).
Slajdy można pobrać z tej strony galerii w dostępnych formatach. Oryginalna publikacja to plik PDF, którego strony są obrazami, więc tekst w wersji przekonwertowanej może wymagać ponownego wpisania lub odtworzenia w edytowalnym formacie PPTX.
Elementy możliwe do ponownego wykorzystania to siatka kafelków KPI (strona 3), powtarzalny układ stron segmentowych z miniwykresami słupkowymi sprzedaży i EBITDA obok karty kluczowych wydarzeń (strony 6–9), sparowane wykresy kaskadowe (strony 12 i 13) oraz ciemne slajdy rozdzielające. Zastąp liczby i zdjęcia własnymi, zachowując granatowo-morską paletę barw, aby uzyskać podobny efekt wizualny.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.