
Należy do zbioru Przykłady prezentacji dla inwestorów · Przykłady prezentacji dla inwestorów z Indii
Prezentacja wyników Grasim Industries za Q2 FY27 — listopadowy deck wynikowy flagowej spółki Aditya Birla Group z 2026 r., pod hasłem „Built on Trust. Scale with Purpose.”. Obejmuje wyniki za okres lipiec–wrzesień 2026 r. w obszarach włókien celulozowych, chemii, materiałów budowlanych (cement, farby Birla Opus, e-commerce B2B Birla Pivot), usług finansowych i pozostałych działalności, wraz ze skonsolidowanymi i jednostkowymi tabelami w aneksie.
Używa okładki tej prezentacji jako wzoru stylu dla slajdów tworzonych z Twojej treści. Możesz też wybrać dowolną stronę poniżej i użyć jej układu jako wzoru.
Szybka Nawigacja
Tagi
Udostępnij slajdy
Prezentacja wyników Grasim Industries za Q2 FY27 — listopadowy deck wynikowy flagowej spółki Aditya Birla Group z 2026 r., pod hasłem „Built on Trust. Scale with Purpose.”. Obejmuje wyniki za okres lipiec–wrzesień 2026 r. w obszarach włókien celulozowych, chemii, materiałów budowlanych (cement, farby Birla Opus, e-commerce B2B Birla Pivot), usług finansowych i pozostałych działalności, wraz ze skonsolidowanymi i jednostkowymi tabelami w aneksie.
Szczegółowy widok każdej strony slajdu, w tym układu, kluczowej treści i elementów wizualnych.
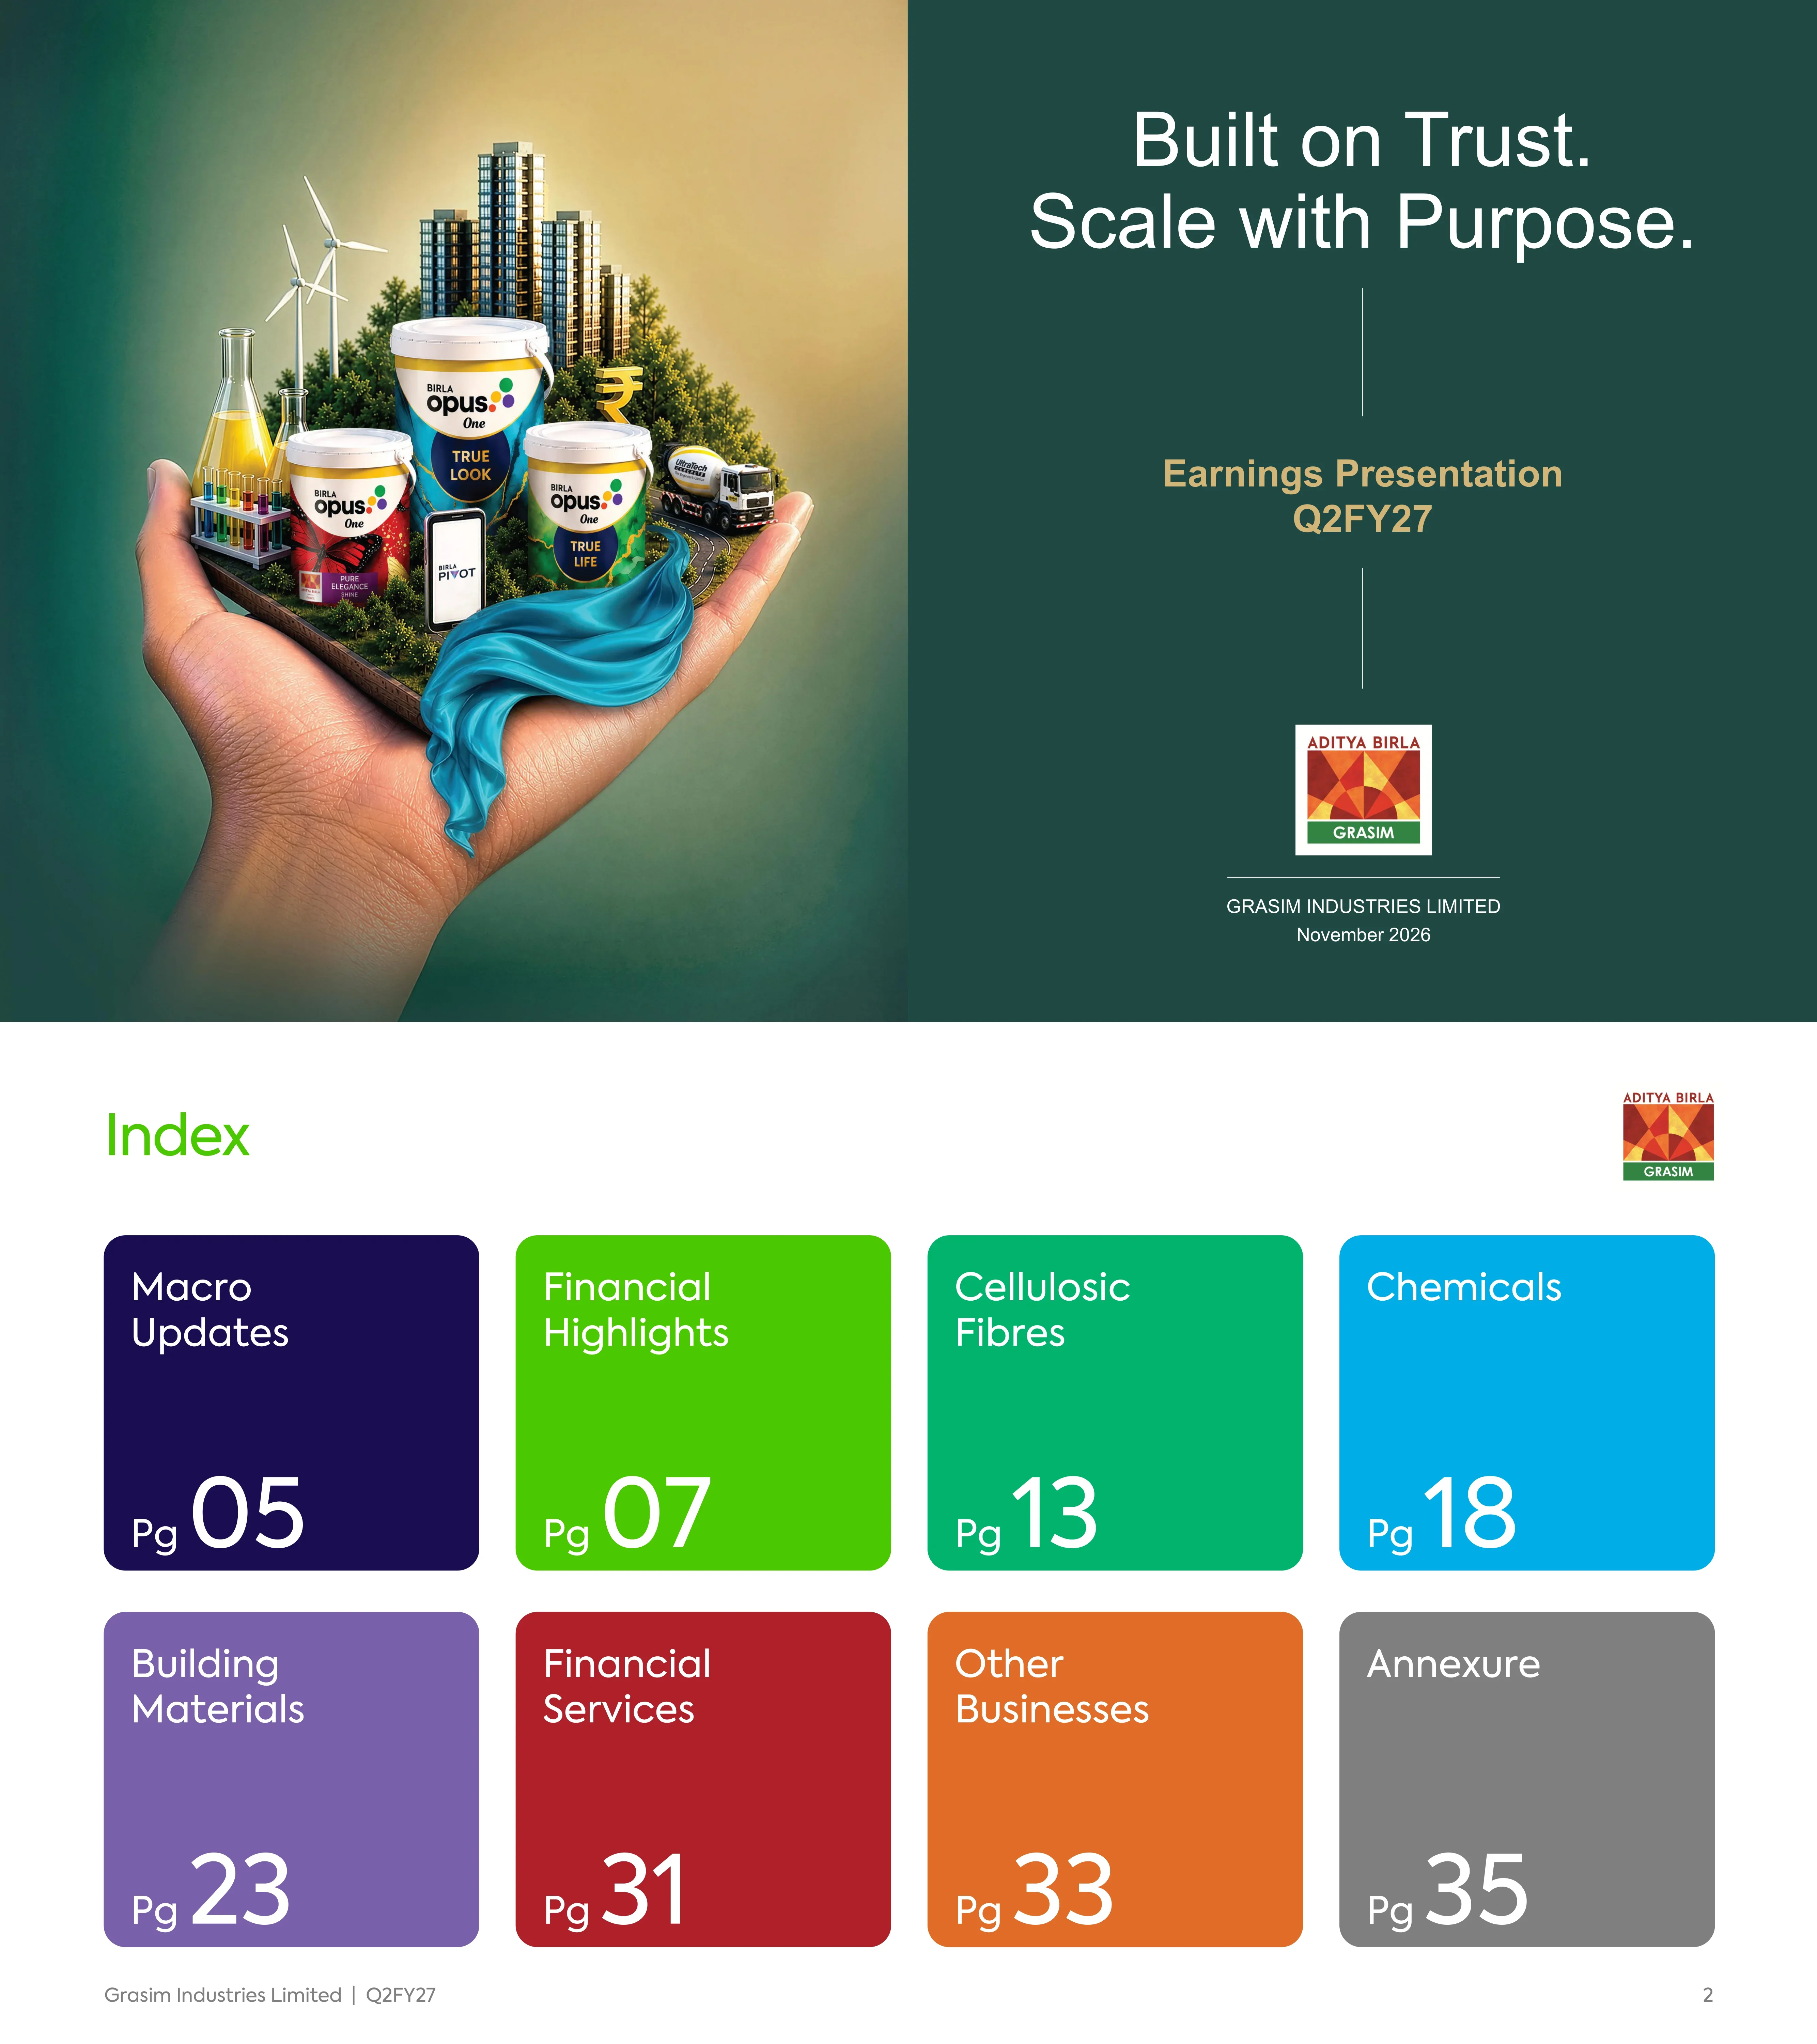
Strona tytułowa prezentacji wyników Grasim Industries Limited za Q2FY27 z listopada 2026 r., z hasłem „Built on Trust. Scale with Purpose.” oraz logo Aditya Birla Grasim.
Układ dzielony: ilustracja na pełną wysokość po lewej stronie i ciemnozielony panel po prawej, zawierający hasło, tytuł, logo i datę.
Indeks ośmiu sekcji wraz z numerami stron: Aktualności makroekonomiczne (05), Najważniejsze dane finansowe (07), Włókna celulozowe (13), Chemikalia (18), Materiały budowlane (23), Usługi finansowe (31), Pozostałe działalności (33) oraz Załącznik (35).
Dwa rzędy po cztery duże, zaokrąglone, kolorowe kafelki, każdy z nazwą sekcji i numerem strony, pod zielonym nagłówkiem „Index”.
Pozycjonuje Grasim jako „„proxy play” na indyjskim wzroście gospodarczym” w sześciu obszarach: konsumpcja aspiracyjna, wzrost produkcji, popyt na infrastrukturę i mieszkalnictwo, gospodarka cyfrowa, finansjalizacja oraz energia odnawialna, z przypisaniem do konkretnych linii biznesowych i marek.
Sześć kolumn z nagłówkiem tematycznym na górze, centralnym banerem, listą jednostek biznesowych poniżej i logotypami marek na dole, na tle nieba.
Dane za ostatnie dwanaście miesięcy (TTM): przychody ₹1 94 234 crore, EBITDA ₹28 816 crore oraz PAT (udział właścicieli, przed pozycjami nadzwyczajnymi) ₹5 861 crore. Wykresy porównują skonsolidowane i jednostkowe przychody oraz EBITDA za FY25, FY26 i TTM; przykładowo skonsolidowane przychody wyniosły 1,48,478, 175 431 i 1,94,234, z udziałem jednostkowym odpowiednio 21%, 23% i 24%.
Lewa kolumna z trzema dużymi KPI, dwie białe karty wykresów ze słupkami sparowanymi oraz pasek pięciu priorytetów strategicznych wzdłuż dolnej krawędzi.
Separator sekcji z napisem „Macro Updates” i stopką Prezentacja wyników | Q2FY27.
Panel o połowie szerokości z lewej strony z dużym tytułem; teksturowany biały abstrakcyjny wzór fali po prawej stronie.
Trzy panele makro: wzrost IIP 5,4%, 6,2% i 7,3% (Q2FY26, Q1FY27, Q2FY27) przy średniej w produkcji 8,1%; indyjski eksport towarowy 107,9 mld $, 127,4 mld $ i 132,5 mld $ (wzrost o 22,8% r/r); wzrost kredytów bankowych pozażywnościowych rosnący z 10,3% we wrześniu 2025 do 21,4% we wrześniu 2026. Źródło: Mospi i RBI.
Trzy równe białe karty, każda z wykresem na górze oraz nagłówkiem i komentarzem punktowym poniżej.
Separator sekcji z napisem „Financial Highlights”.
Jasnozielony lewy panel z dużym zielonym tytułem; biały geometryczny wzór schodkowy po prawej stronie.
Podsumowanie w siedmiu wierszach. Skonsolidowane przychody ₹50 105 crore, wzrost o 26% r/r; przychody jednostkowe ₹12 747 crore, wzrost o 33%; skonsolidowana EBITDA ₹6 513 crore, wzrost o 25%. Przychody z włókien celulozowych ₹5 344 crore (wzrost o 29%), EBITDA ₹522 crore; przychody z chemikaliów ₹2 759 crore (wzrost o 15%), EBITDA spadek o 11%; przychody z cementu ₹23 295 crore (wzrost o 19%), wolumen 38,2 mln ton; przychody z farb ₹1 337 crore (wzrost o 35%); B2B E-commerce ₹2 785 crore (wzrost o 66%); usługi finansowe przychody ₹13 990 crore (wzrost o 32%).
Siedem poziomych pasów, każdy z kolorową etykietą z ikoną po lewej stronie oraz pogrubionym nagłówkiem i dwoma punktami po prawej.
Skonsolidowane przychody 39 900, 48 716 i 50 105 oraz EBITDA 5 217, 8 077 i 6 513 (₹ crore) dla Q2FY26, Q1FY27, Q2FY27; skorygowany PAT 595, 2 153 i 536. Przychody jednostkowe 9 610, 11 795 i 12 747; jednostkowa EBITDA 4 615 w Q2FY27, w tym przychody z dywidend w wysokości 4 017; skorygowany PAT 3 132.
Dwa rzędy (skonsolidowane i jednostkowe) po trzy karty metryk, każda z wykresem trzysłupkowym, z etykietami bocznymi i przypisami.
Skonsolidowane przychody za H1: 68 832, 80 018 i 98 821 (H1FY25, H1FY26, H1FY27) oraz EBITDA 8 797, 11 647 i 14 591; skorygowany PAT 1 561, 2 037 i 2 690. Przychody jednostkowe 14 517, 18 833 i 24 541; jednostkowa EBITDA 5 708 w H1FY27, w tym 4 017 przychodów z dywidend; skorygowany PAT 3 378 (₹ crore).
Taka sama siatka sześciu kart jak na poprzednim slajdzie, z porównaniami półrocznymi.
Tabela na dzień 30 września 2025, 31 marca 2026 i 30 września 2026: wartość netto ₹99 654, 1 03 469 i 1 07 040 crore; wskaźnik zadłużenia do kapitału własnego 1,25, 1,32 i 1,43; dług netto (z wyłączeniem pożyczek na usługi finansowe) 38 596, 36 915 i 45 756 crore. Dług netto do EBITDA TTM wynosi 1,59x w porównaniu do 1,69x rok wcześniej.
Pięciowierszowa tabela wskaźników z ostatnią kolumną wyróżnioną na jasnozielono i pełnowymiarowym zielonym banerem z wyróżnieniem poniżej.
Udział energii odnawialnej wzrósł z 11% (FY25) do 24% (FY26) i 26% (H1FY27); stosunek wody z recyklingu i ponownego użycia do poboru wody słodkiej wyniósł odpowiednio 52%, 53% i 51%. Wymieniono cztery nagrody z 2026 roku, w tym Greentech Environment and Sustainability Award dla jednostki Harihar oraz nagrodę CII za zarządzanie energią.
Dwie karty z wykresami słupkowymi u góry oraz obramowany panel nagród z czterema ikonami poniżej, na błękitnym tle.
Separator sekcji dla włókien celulozowych z dwoma tagami: Cellulosic Staple Fibre (CSF) oraz Cellulosic Fashion Yarn (CFY).
Miętowy lewy panel z dużym morskim tytułem i dwoma zaokrąglonymi przyciskami tagów; wzór z cienkich linii po prawej stronie.
Włókna celulozowe odnotowały CAGR na poziomie 3,9% globalnie i 9,4% w Indiach w latach CY15–CY25 (bawełna odpowiednio 0,1% i (0,1%); syntetyki 4,1% i 5,6%); indyjski segment CSF rośnie ponad dwukrotnie szybciej niż rynek globalny. Czynniki wzrostu obejmują 7-procentowy udział w koszyku włókien tekstylnych. Skumulowane nakłady inwestycyjne na Fazę 1 Lyocell (55 tys. TPA) wynoszą ₹420 crore; Faza 2 to 110 tys. TPA. Źródło: Wood Mackenzie.
Główna statystyka ze zdjęciem włókna po lewej, porównanie skumulowanych słupków dla świata i Indii po prawej, rząd czterech kafelków z czynnikami wzrostu oraz zielony baner statusu lyocellu.
Wskaźnik operacyjny w Chinach: 89%, 93%, 93% (Q2FY26, Q1FY27, Q2FY27) oraz 93% w H1FY27; zapasy w Chinach: 15, 7 i 7 dni. Ceny globalne ($/kg) w Q2FY27: CSF 1,85, bawełna 2,06 i PSF 1,07. Tabela zmian cen: międzynarodowe ceny CSF wzrosły o 23,0% r/r, bawełna 19,1%, PSF 27,2%. Źródło: CCF Group.
Siatka czterech kwadrantów: dwa wykresy słupkowe, wykres liniowy i tabela zmian cen.
Wolumen sprzedaży CSF wyniósł 209, 202 i 224 tys. ton (Q2FY26, Q1FY27, Q2FY27), co oznacza wzrost o 7% r/r; w H1 wyniósł 418 wobec 426 tys. ton. Struktura sprzedaży w Q2FY27: 80% rynek krajowy i 20% eksport; 74% włókna standardowe i 26% specjalistyczne. Wolumen CFY wyniósł 11,6 tys. ton, wzrost o 2% r/r.
Dwie karty z wykresami słupkowymi po lewej, dwa wykresy pierścieniowe w prawym górnym rogu i zielone pole z komentarzem w prawym dolnym rogu.
Przychody segmentu: 4 149, 4 530 i 5 344 oraz EBITDA: 350, 632 i 522 (w ₹ crore) dla Q2FY26, Q1FY27, Q2FY27; przychody H1FY27: 9 874 i EBITDA: 1 154. Przychody wzrosły o 29% r/r; segment CFY pozostał pod presją ze względu na koszty siarki i import z Chin.
Dwa wykresy z pięcioma słupkami nad pełnowymiarowym zielonym banerem komentarza z trzema punktami.
Separator sekcji dla chemii z tagami: soda kaustyczna, pochodne chloru i chemikalia specjalistyczne.
Jasnoniebieski lewy panel z dużym niebieskim tytułem i trzema tagami; wzór heksagonalny cząsteczek po prawej stronie.
Moce produkcyjne (KTPA): soda kaustyczna 1 531 (obecne) plus 25 (ekspansja), co daje 1 556; pochodne chloru 1 112 plus 18, co daje 1 130; chemikalia specjalistyczne 246. Projekt CPVC (50 tys. TPA) oddany do użytku w sierpniu '26, a zakład ECH (50 tys. TPA) w październiku '26 w Vilayat; cel integracji chloru to ok. 67% do końca FY27.
Trzy wysokie kolumny, po jednej na linię produktów, każda z równaniem mocy produkcyjnych u góry i punktami poniżej.
Główne zastosowania końcowe: budownictwo, OZE, uzdatnianie wody, farmacja i ochrona zdrowia oraz aplikacje PVC. Integracja chloru rośnie z 62% (FY24) do 67% na koniec FY27; zużycie własne z 49% do 56%. Struktura przychodów segmentu chemii w Q2FY27: chloro-alkalia 47%, chemikalia specjalistyczne 28%, pochodne chloru 25%.
Górny obramowany pas pięciu okrągłych zdjęć, wykres liniowy w lewym dolnym rogu i wykres kołowy w prawym dolnym rogu ze skumulowanym rozbiciem pochodnych chloru.
Cena sody kaustycznej CFR SEA: $449, $483 i $390 za tonę dla Q2FY26, Q1FY27 i Q2FY27; Grasim ECU: ₹32 979, ₹37 955 i ₹33 587 za tonę; sprzedaż sody kaustycznej: 294, 284 i 317 tys. ton. Mix przychodów w Q2FY27: 47% soda, 25% pochodne chloru i 28% produkty specjalistyczne. Źródło: Raport IHS.
Siatka czterech kwadrantów z trzema wykresami słupkowymi i jednym skumulowanym wykresem kolumnowym 100%.
Przychody: 2 399, 2 640 i 2 759 oraz EBITDA: 365, 491 i 326 (w ₹ crore) dla Q2FY26, Q1FY27, Q2FY27; przychody H1FY27: 5 399 i EBITDA: 816. Przychody wzrosły o 15% r/r, podczas gdy EBITDA spadła o 11% z powodu wyższych kosztów energii w produkcji sody i słabszej rentowności chemikaliów specjalistycznych.
Dwa wykresy z pięcioma słupkami nad niebieskim banerem komentarza z trzema punktami.
Separator sekcji dla materiałów budowlanych z tagami: cement, farby i e-commerce B2B.
Lawendowy lewy panel z dużym fioletowym tytułem i trzema tagami; wzór w stylu parkietu po prawej stronie.
Indie są drugim co do wielkości producentem cementu na świecie: na wykresie kołowym Chiny odpowiadają za 44,7% globalnej produkcji, a Indie za 12,2%. Zużycie na mieszkańca wynosi około 324 kg w Indiach wobec średniej światowej na rok 2025 wynoszącej 435–485 kg, przy czym w Chinach jest to 1190–1210 kg.
Dwie karty: po lewej fioletowy wykres kołowy z legendą, po prawej rankingowy wykres słupkowy z przerywaną linią średniej światowej.
Sześć kafelków dotyczących cementu: moce produkcyjne cementu szarego wzrosły o 4,6 MTPA do 210,1 MTPA; wolumen sprzedaży wzrósł o 12,9% r/r do 38,2 mln ton przy krajowej realizacji na poziomie ₹5 176 za tonę (wzrost o 2%); skonsolidowana EBITDA wzrosła o 17,2% do ₹3 832 crore; wolumen RMC wzrósł o 23% do 4,65 mln m3 przy 485 zakładach; udział zielonej energii w H1FY27 wyniósł 46,4%, moc OZE to 1,58 GW; liczba punktów UltraTech Building Solutions wzrosła o 24% do 6 289.
Dwa rzędy po trzy duże zaokrąglone kafelki z kolorowym nagłówkiem wprowadzającym i szarym tekstem uzupełniającym.
Prognozowana wielkość branży w FY27 to około ₹80–82 000 crore, udział sektora niezorganizowanego wynosi około 22–23%, a zużycie na mieszkańca około 3,5 kg wobec średniej światowej 10 kg. Birla Opus jest drugim co do wielkości graczem pod względem zainstalowanych mocy produkcyjnych; szacuje się, że rynek zorganizowany będzie rósł w tempie ponad 10% CAGR w ciągu najbliższej dekady.
Trzy strefy: po lewej stos trzech statystyk rynkowych, w centrum fioletowa karta z logo Birla Opus i listą kompetencji, w prawej kolumnie kafelki z czynnikami napędzającymi popyt.
Sześć kafelków: Birla Opus jest nr 3 wśród graczy zorganizowanych według szacunków wewnętrznych; przychody ₹1 337 crore (wzrost o 35% r/r), a przychody za 1 poł. FY27 wyniosły ₹2 999 crore (wzrost o 50%); wprowadzono 11 nowych produktów z 63-procentowym udziałem kategorii premium; druga co do wielkości sieć dealerska (ponad 60 000 aktywnych dealerów, ponad 12 600 miast, około 150 magazynów); ponad 1 760 sklepów; nr 2 w rankingu marki.
Dwa rzędy po trzy zaokrąglone kafelki, każdy z fioletowym nagłówkiem i szczegółami w punktach; logotypy Birla Opus i Grasim w prawym górnym rogu.
Platforma Birla Pivot z ponad 50 000 SKU i ponad 1 000 marek obejmująca dziesięć kategorii produktów, takich jak stal, cement, płytki, cegły, bitum, ceramika sanitarna, rury, sklejka i metale. Szansa rynkowa: ponad 200 miliardów dolarów TAM do 2030 r. i poniżej 2% penetracji cyfrowej; 3-letni CAGR branży na poziomie 10%.
Panel z obramowaniem zawierający propozycje wartości i szanse rynkowe po lewej, logo Birla Pivot i liczniki w centrum, kategorie produktów i czynniki popytu po prawej.
Przychody wzrosły o 66% r/r do ₹2 785 crore; roczne tempo przychodów (run-rate) przekracza ₹11 000 crore; cel to przekroczenie 120 miliardów ₹ przychodu w FY27; struktura projektów i handlu detalicznego to 90% i 10%. Marże brutto poprawiają się, na EBITDA wpłynęły jednorazowe koszty pracownicze, planowane osiągnięcie progu rentowności w 2 poł. FY27; handel powiązany z kredytem poprzez Pivot Vault.
Dwa rzędy po trzy kafelki z fioletowym nagłówkiem i tekstem pomocniczym; logotypy Birla Pivot i Grasim w prawym górnym rogu.
Przychody: 22 253, 28 835 i 27 378 oraz EBITDA: 2 950, 5 002 i 3 510 (w ₹ crore) odpowiednio dla 2 kw. FY26, 1 kw. FY27, 2 kw. FY27; przychody za 1 poł. FY27 wyniosły 56 213, a EBITDA 8 513. Przychody wzrosły o 23% r/r, przychody z cementu wzrosły o 19% do ₹23 295 crore, EBITDA wzrosła o 19% do ₹3 510 crore.
Dwa pięciosłupkowe wykresy nad fioletowym paskiem komentarza z trzema punktami.
Separator sekcji dla usług finansowych Aditya Birla Capital Limited z tagami: NBFC, finansowanie nieruchomości, inwestycje i ubezpieczenia.
Jasnoróżowy lewy panel z nazwą firmy, dużym czerwonym tytułem i czterema tagami; po prawej wzór z plusów i krzyżyków.
Przychody: 10 569, 12 155 i 13 990 (w ₹ crore) dla 2 kw. FY26, 1 kw. FY27, 2 kw. FY27, wzrost o 32% r/r; całkowity portfel kredytowy: 1,77,855, 219 289 i 233 930. Zysk netto (PAT) wzrósł o 39% do ₹1 257 crore; finansowanie nieruchomości wzrost o 43%, ubezpieczenia na życie 37%; 13,2 mln klientów aplikacji ABCD; Udyog Plus około 2,42 mln rejestracji i portfel około ₹7 262 crore.
Wykresy słupkowe przychodów i portfela kredytowego nad dużym czerwonym polem komentarza z czterema punktami; logo Aditya Birla Capital dodane w prawym górnym rogu.
Separator sekcji dla pozostałych działalności z tagami: Tekstylia, Odnawialne źródła energii i Izolatory.
Kremowy lewy panel z dużym pomarańczowym tytułem i trzema tagami; po prawej wzór z zapętlonych linii.
Przychody: 996, 1 126 i 1 158 oraz EBITDA: 249, 302 i 284 (w ₹ crore) dla 2 kw. FY26, 1 kw. FY27, 2 kw. FY27; przychody za 1 poł. FY27 wyniosły 2 284, a EBITDA 586. Przychody wzrosły o 16% do ₹1 158 crore; przychody z tekstyliów ₹729 crore (wzrost o 24%); przychody z OZE ₹250 crore przy zainstalowanej mocy 2,2 GWp; przychody z izolatorów ₹158 crore, EBITDA ₹20 crore.
Dwa pięciosłupkowe wykresy nad pomarańczowym paskiem komentarza z czterema punktami.
Separator sekcji z napisem „Aneks”.
Jasnoszary lewy panel z dużym szarym tytułem; po prawej białe, płynne krzywe.
Porównanie Q2FY27 z Q2FY26 (w ₹ crore): przychody z działalności operacyjnej 50 105 vs 39 900 (wzrost o 26%); całkowite przychody 50 439; EBITDA 6 513 vs 5 217 (wzrost o 25%), marża 13%; koszty finansowe 1 069; amortyzacja 2 043; PBT 3 469 vs 2 588; skonsolidowany PAT 1 029; PAT (udział właścicieli) (234); skorygowany PAT 536 vs 595 (w ₹ crore). Zawiera porównanie z Q1FY27.
Pełnoekranowa tabela finansowa z wycieniowaną kolumną Q2FY27, kolumnami procentowej zmiany r/r i kw./kw. oraz przypisami.
Porównanie Q2FY27 z Q2FY26 (w ₹ crore): przychody 12 747 vs 9 610 (wzrost o 33%); przychody z dywidend 4 017 vs 1 326; całkowite przychody 16 867 vs 11 030; EBITDA 4 615 vs 1 786, marża 27%; PBT 3 765; pozycje nadzwyczajne (825); raportowany PAT 2 306; skorygowany PAT 3 132 vs 805.
Pełnoekranowa tabela finansowa z wycieniowaną kolumną bieżącego kwartału, kolumnami zmiany procentowej i przypisami.
Planowane na FY27 vs wydatkowane w H1FY27 (w ₹ crore): włókna celulozowe 1 603 i 573; chemikalia 843 i 243; nowe biznesy o wysokim wzroście 425 i 174 (Birla Opus 411 i 172, Birla Pivot 14 i 2); tekstylia, izolatory i inne 286 i 32. Łącznie: 3 157 planowane i 1 022 wydatkowane.
Tabela hierarchiczna z kolorowymi pasami dla poszczególnych segmentów biznesowych oraz podwierszami dla wydatków na ekspansję i utrzymanie.
Stan na 30 września 2026 vs 31 marca 2026 (w ₹ crore): jednostkowa wartość netto 58 688 vs 55 277; skonsolidowana wartość netto 1 07 040 vs 1 03 469; skonsolidowane pozostałe zadłużenie 58 395; zobowiązania wobec posiadaczy polis 1 16 489; źródła finansowania 87 828 (jednostkowo) i 6 16 577 (skonsolidowane).
Grupy kolumn dla danych jednostkowych i skonsolidowanych z dwiema datami każda, wycieniowane kolumny bieżące i pogrubiony wiersz sumy.
Wykorzystanie środków wynosi 87 828 jednostkowo i 6 16 577 skonsolidowanie (w ₹ crore) na dzień 30 września 2026. Inwestycje jednostkowe wynoszą 48 372, w tym AB Capital 21 727; skonsolidowane pożyczki i zaliczki z działalności finansowej to 2 20 038. Dług netto wynosi 7 316 jednostkowo i 45 756 skonsolidowanie.
Ten sam układ czterokolumnowy z wcięciami dla szczegółowych linii inwestycyjnych i pogrubionymi sumami.
Schemat organizacyjny pod Grasim Industries Limited: włókna celulozowe, chemikalia, materiały budowlane, pozostałe działalności, zagraniczne spółki JV (celuloza i CSF) oraz spółki zależne wraz z zakładami produkcyjnymi. Prezentuje udziały w UltraTech Cement (56,11%), Aditya Birla Capital (52,99%), Aditya Birla Renewables (73,76%) i Aditya Birla Power Composites (51%).
Diagram drzewiasty z granatowym polem nadrzędnym, sześcioma kolorowymi nagłówkami kolumn oraz listami zakładów, spółek JV i zależnych poniżej.
Zastrzeżenie prawne informujące, że prezentacja służy wyłącznie celom informacyjnym, nie stanowi oferty papierów wartościowych, zawiera stwierdzenia dotyczące przyszłości, a wyniki historyczne nie gwarantują przyszłych rezultatów.
Zielony nagłówek nad trzema gęstymi akapitami szarego, wyjustowanego tekstu.
Slajd końcowy z danymi kontaktowymi działu relacji inwestorskich: grasim.ir@adityabirla.com oraz +91 22 2499 5657.
Zaokrąglony lawendowy panel po lewej stronie z dużym napisem „Thank You” i zielonym polem kontaktowym; po prawej grafika przedstawiająca jedwabistą, niebiesko-białą tkaninę.
Częste pytania dotyczące tego slajdu i podstawowej treści prezentacji.
Obejmuje ona drugi kwartał roku fiskalnego 2027 (Q2FY27) oraz pierwsze półrocze (H1FY27), z datą publikacji w listopadzie 2026 r. Rok fiskalny w Indiach trwa od kwietnia do marca, zatem Q2 FY27 to okres od lipca do września 2026 r., a H1 FY27 to okres od kwietnia do września 2026 r.
Skonsolidowane przychody wyniosły ₹50 105 crore (rupie indyjskie; 1 crore równa się 10 milionom), co oznacza wzrost o 26% r/r, a skonsolidowana EBITDA wyniosła ₹6 513 crore (wzrost o 25%). Przychody jednostkowe (standalone) wyniosły ₹12 747 crore, wzrastając o 33%. Skonsolidowany skorygowany zysk netto (PAT) wyniósł ₹536 crore, a przychody za ostatnie dwanaście miesięcy (TTM) osiągnęły poziom ₹194 234 crore.
Dokument został złożony na giełdach BSE i NSE jako ogłoszenie „Investor Presentation” przez spółkę Grasim Industries Ltd (NSE: GRASIM, BSE: 500300). List przewodni do giełdy został usunięty z tego pliku PDF, więc widoczna jest tylko właściwa 43-slajdowa prezentacja.
Deck składa się z 43 slajdów. Po okładce i spisie treści następują sekcje: Aktualizacja makroekonomiczna, Najważniejsze dane finansowe, Włókna celulozowe, Chemia, Materiały budowlane, Usługi finansowe i Pozostałe działalności. Całość zamyka Aneks z rachunkami wyników, planem nakładów inwestycyjnych (capex), bilansem i strukturą grupy, a także zastrzeżenie safe harbour i slajd z podziękowaniami.
Włókna celulozowe (CSF i CFY), Chemia (soda kaustyczna, pochodne chloru, chemikalia specjalistyczne), Materiały budowlane (cement poprzez UltraTech, farby Birla Opus oraz e-commerce B2B Birla Pivot), Usługi finansowe poprzez Aditya Birla Capital oraz Pozostałe działalności (tekstylia, odnawialne źródła energii i izolatory).
Tak. Aneks zawiera skonsolidowane i jednostkowe rachunki wyników, jednostkowy plan capex na FY27 oraz tabele bilansowe (kapitały, zobowiązania, aktywa i inwestycje) – wszystkie kwoty podano w ₹ crore. Slajd 11 przedstawia również wartość netto (net worth), wskaźnik zadłużenia do kapitału własnego oraz dług netto.
Możesz przeglądać slajdy na tej stronie i korzystać z opcji pobierania oferowanych przez 2slides, zależnie od ich dostępności. Treść należy do Grasim Industries i zawiera klauzulę safe harbour, dlatego przed ponownym wykorzystaniem danych sprawdź zawarte w niej warunki.
Tak. To doskonały wzór wielosegmentowej prezentacji wyników: zawiera spis treści z kodowaniem kolorystycznym, sekcję makro, przerywniki dla każdego biznesu, spójne wykresy słupkowe dla porównań kwartalnych i półrocznych, paski z komentarzami oraz pełny aneks. Wystarczy zastąpić treść własnymi danymi.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Odwołuj się do profesjonalnych projektów, wybierz swój styl i generuj slajdy z idealnym renderowaniem tekstu. Napędzane przez Nano Banana—zacznij tworzyć swoją prezentację teraz.
Twój Agent AI dla slajdów. Oszczędzaj czas, błyszcz szybciej dzięki inteligentnemu tworzeniu prezentacji.


© 2026 2slides. Wszelkie prawa zastrzeżone.